

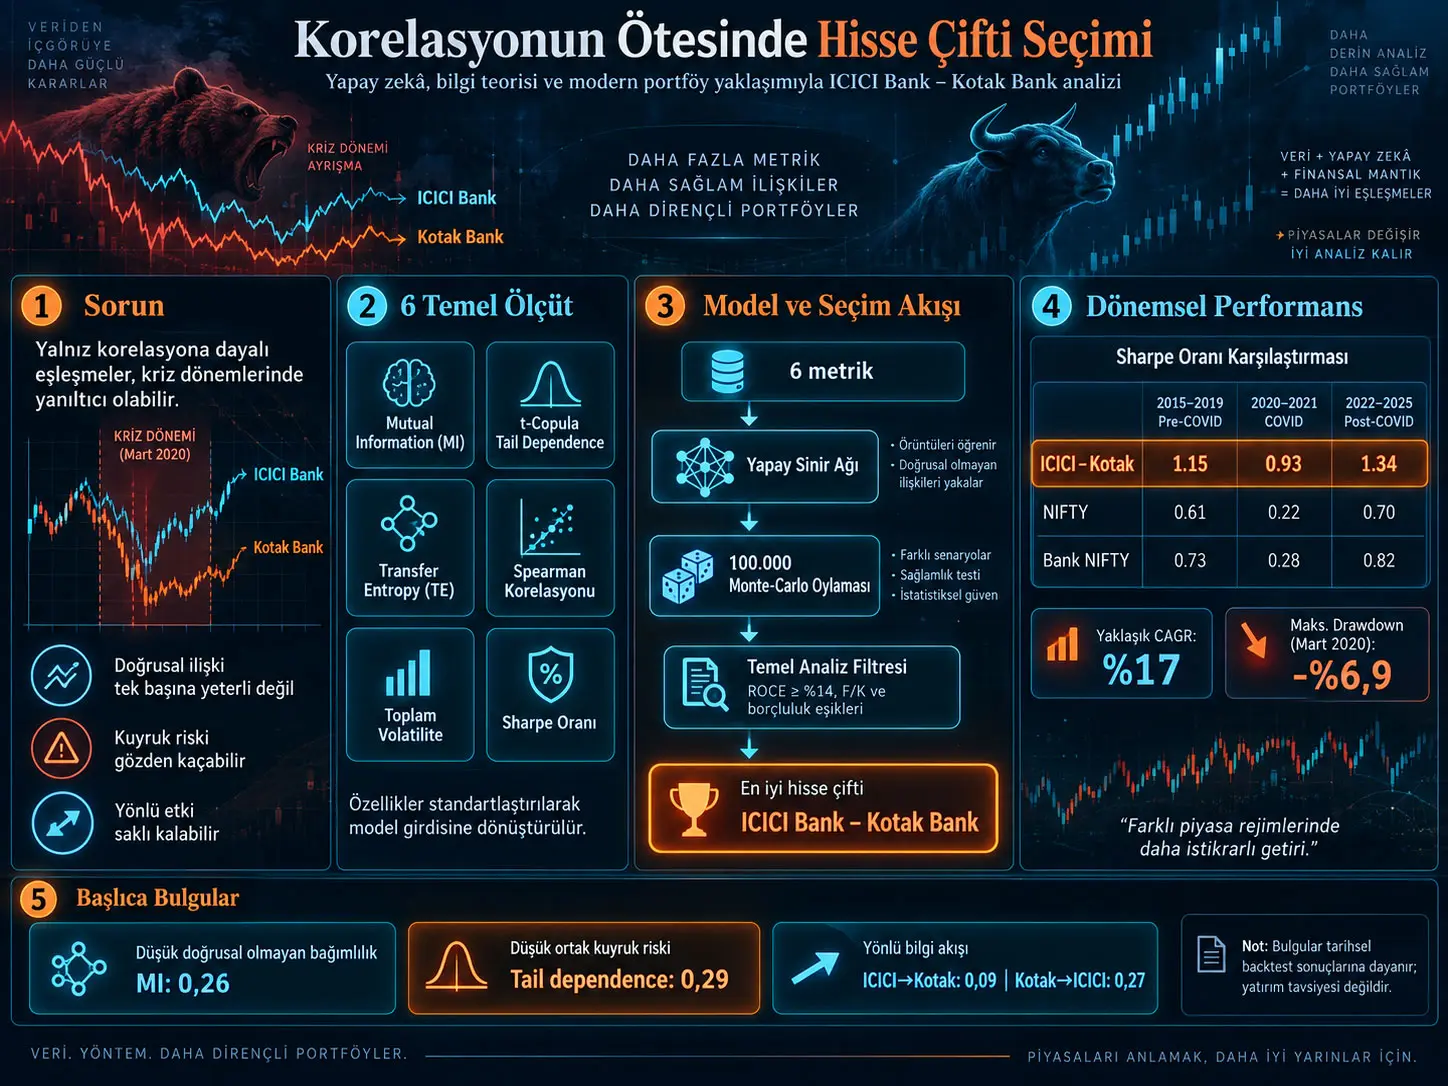
Bu çalışma, pairs trading için hisse çiftlerini yalnız doğrusal korelasyona göre seçmek yerine altı farklı bağımlılık ve risk göstergesini aynı makine öğrenmesi çerçevesinde birleştiren bir yöntem önermektedir. Mutual Information, Student's t-copula tail dependence, Transfer Entropy, Spearman rank correlation, aggregate volatility ve Sharpe ratio standartlaştırılarak feed-forward bir sinir ağına verilmekte; ağ 100.000 bootstrap ve jitter tabanlı Monte-Carlo perturbasyonu altında yeniden değerlendirilerek çiftler için konsensüs sıralaması oluşturulmaktadır. Hindistan bankacılık hisselerinde 2015–2025 dönemi için yapılan analizde ICICI Bank–Kotak Bank çifti en yüksek sıralamayı elde etmiş ve kaynakta pre-COVID, COVID ve post-COVID dönemleri için sırasıyla 1,15, 0,93 ve 1,34 Sharpe oranları raporlanmıştır. Ancak bu sonuçlar işlem maliyetleri, bid–ask spread ve likidite sınırlamaları dahil edilmeden elde edilmiş backtest sonuçlarıdır; gelecekteki yatırım performansını garanti etmez.
Pairs trading, birlikte hareket etme eğilimi gösteren iki finansal varlık arasındaki göreli fiyat sapmalarından yararlanmayı amaçlayan piyasa-nötr bir göreli değer stratejisidir. Bu çalışmada yenilik, “en yüksek korelasyona sahip çift en iyi çifttir” varsayımının yerine doğrusal olmayan bağımlılık, aşırı piyasa koşullarındaki ortak hareket, bilgi akışının yönü, volatilite ve risk-ayarlı getiri ölçütlerinin birlikte değerlendirilmesidir.
Araştırma problemi
Geleneksel pairs-trading çalışmalarının önemli bir bölümü hisse çiftlerini Pearson korelasyonu veya fiyat mesafesi gibi nispeten basit ölçütlerle seçer. Bunun temel problemi, iki hissenin normal dönemlerde yüksek korelasyon göstermesinin kriz dönemlerinde güvenilir bir hedge ilişkisi sağlayacağını garanti etmemesidir.
Çalışmanın çıkış noktası, finansal bağımlılığın tek boyutlu olmadığıdır. İki varlık arasında doğrusal ilişki düşük görünürken doğrusal olmayan güçlü bir bağımlılık bulunabilir. Benzer biçimde normal koşullarda ılımlı ilişki gösteren iki hisse piyasa stresinde aynı anda sert düşebilir. Ayrıca bir hissenin diğerini sistematik biçimde yönlendirmesi, çiftin gerçek anlamda dengeli bir hedge çifti değil, lider–takipçi ilişkisi taşıdığını gösterebilir.
Neden Sadece Korelasyon Hisse Çifti Seçmek İçin Yeterli Değildir?
Korelasyon iki varlığın özellikle doğrusal ortak hareketini ölçer, ancak doğrusal olmayan bağımlılıkları, aşırı piyasa hareketlerindeki ortak kuyruk riskini ve bir varlıktan diğerine yönlü bilgi akışını tek başına göstermez. Çalışma bu nedenle korelasyonu Mutual Information, t-copula tail dependence, Transfer Entropy, volatilite ve Sharpe ratio ile tamamlayarak çift seçimini çok boyutlu bir risk-bağımlılık problemi olarak ele almaktadır.
Pairs trading ve Modern Portföy Teorisi bağlantısı
Modern Portföy Teorisi, yatırım portföyünün yalnız beklenen getiriye göre değil, risk ile getiri arasındaki dengeye göre değerlendirilmesi gerektiğini savunur. Düşük veya farklı biçimde bağımlı varlıkların birlikte tutulması, portföyün toplam riskini azaltabilir.
Çalışma pairs-trading problemini “en çok birlikte hareket eden iki hisseyi bulma” problemi olarak değil, iki varlıktan oluşan küçük bir portföy optimizasyonu problemi olarak yeniden formüle etmektedir. Amaç, piyasa koşulları değiştiğinde ilişkisi tamamen bozulmayan ve aynı zamanda aşırı ortak risk taşımayan çiftleri belirlemektir.
Altı temel özellik
| Özellik | Ölçtüğü temel yapı | Pairs-trading açısından rolü |
|---|---|---|
| Mutual Information | Doğrusal ve doğrusal olmayan toplam bağımlılık | Korelasyonun göremediği ilişkileri ortaya çıkarır |
| t-Copula Tail Dependence | Aşırı piyasa hareketlerinde ortak davranış | Birlikte çöküş riskini ölçmeye yardımcı olur |
| Transfer Entropy | Yönlü bilgi akışı | Lider–takipçi ilişkilerini belirler |
| Spearman Rank Correlation | Monotonik sıra ilişkisi | Aykırı değerlere karşı Pearson'a göre daha dayanıklı ilişki ölçümü sağlar |
| Aggregate Volatility | Toplam fiyat/getiri oynaklığı | Ham risk göstergesi olarak kullanılır |
| Sharpe Ratio | Volatilite birimi başına fazla getiri | Risk-ayarlı performansı temsil eder |
Mutual Information ve t-Copula Birlikte Ne Sağlar?
Mutual Information iki hissenin getiri dağılımları arasındaki genel ve doğrusal olmayan bağımlılığı ölçerken t-copula tail dependence özellikle dağılımın aşırı uçlarında birlikte hareket etme olasılığına odaklanır. Böylece bir çift normal dönemlerde uygun görünse bile kriz anında birlikte sert hareket etme riski ayrıca değerlendirilebilir.
Mutual Information
Mutual Information (MI), iki değişkenin birbirleri hakkında taşıdığı bilgiyi ölçen bilgi-teorik bir büyüklüktür. MI sıfıra yaklaştığında değişkenler arasında sınırlı bağımlılık bulunurken daha yüksek değerler bir değişkenin diğerine ilişkin daha fazla bilgi taşıdığını gösterir.
Çalışmada MI, Kraskov–Stögbauer–Grassberger k-nearest-neighbour yaklaşımıyla NPEET kullanılarak tahmin edilmiştir. Kaynak, KSG tahmincisinin histogram tabanlı MI yaklaşımına göre daha yumuşak ve kararlı sıralamalar ürettiğini belirtmektedir.
t-Copula ve tail dependence
Copula yaklaşımı, iki finansal değişkenin marjinal dağılımlarından bağımsız biçimde ortak bağımlılık yapısını modellemek için kullanılır. Student's t-copula özellikle ağır kuyruklu finansal getiriler açısından önemlidir; çünkü iki varlığın normal zamanlarda zayıf görünen bağlantısı aşırı düşüş veya yükseliş dönemlerinde güçlenebilir.
Çalışmada t-copula parametreleri maximum likelihood yöntemiyle tahmin edilmiş ve Gaussian copula ile karşılaştırıldığında kuyruk uyumu açısından daha iyi sonuç verdiği belirtilmiştir.
Transfer Entropy
Transfer Entropy, bir zaman serisindeki geçmiş bilginin başka bir zaman serisinin geleceğini açıklamaya ne ölçüde katkı sağladığını ölçen yönlü bir bilgi ölçüsüdür. Korelasyon simetrik iken Transfer Entropy yönlüdür:
ICICI → Kotak ve Kotak → ICICI değerleri birbirinden farklı olabilir.
Çalışma, güçlü tek yönlü akışın iki varlığın dengeli bir hedge çifti olmaktan çok bir lider ve onu izleyen ikinci varlıktan oluştuğunu gösterebileceği varsayımını kullanmaktadır.
Makine öğrenmesi katmanı
Altı özellik sıfır ortalama ve birim varyansa standartlaştırıldıktan sonra feed-forward bir yapay sinir ağına verilmektedir. Ağ ReLU aktivasyonları, batch normalization ve dropout regularization kullanarak her hisse çifti için sürekli bir uygunluk skoru üretir.
Kaynak, ağın belirli tek bir random initialization sonucuna bağımlı kalmaması için 100.000 perturbed veri seti üzerinde tekrar çalıştırıldığını belirtmektedir. Perturbasyonlar bootstrap örnekleme ve jitter eklenmesiyle oluşturulmakta; nihai çift sıralaması bütün çalışmalardaki median skor üzerinden yapılmaktadır.
100.000 Monte-Carlo Tekrarı Neden Kullanılıyor?
100.000 Monte-Carlo perturbasyonu, seçilen hisse çiftinin tek bir veri örneklemesi veya sinir ağı başlangıç değerine bağlı olmasını azaltmak amacıyla kullanılır. Model bootstrap ve küçük veri perturbasyonları altında tekrar eğitilir; nihai sıralamanın median skorlarla belirlenmesi, sürekli yüksek sıralanan çiftlerin daha kararlı adaylar olarak seçilmesini amaçlar.
ICICI–Kotak çiftinin kaynakta bildirilen median uygunluk skoru 0,94 olup interquartile range değerinin 0,02'nin altında olduğu belirtilmiştir. Yazar bunu seçim konusunda güçlü konsensüs işareti olarak yorumlamaktadır.
Temel analiz filtresi neden eklenmiştir?
Saf istatistiksel yöntemler bazen finansal durumu bozulan iki şirket arasındaki geçici fiyat davranışını cazip bir pairs-trading fırsatı gibi değerlendirebilir. Bu riski azaltmak amacıyla çalışma ayrıca temel analiz filtresi uygular.
Filtre kapsamında:
- ROCE için en az %14 eşik,
- Price-to-Earnings değerlendirmesi,
- borçluluk/leverage eşikleri
kullanılmaktadır. Böylece istatistiksel olarak ilginç fakat bilanço kalitesi zayıf şirketlerin çift seçimini bozması engellenmeye çalışılmaktadır.
Çalışmanın Yöntemi ve Bulguları
Veri seti ve piyasa dönemleri
Çalışma, Hindistan bankacılık sektöründeki ICICI, Kotak, HDFC, SBI ve Axis gibi hisselerden oluşturulan 100 aday çifti 2015–2025 döneminde değerlendirmiştir.
Dönem üç rejime ayrılmıştır:
- Pre-COVID: 2015–2019
- COVID: 2020–2021
- Post-COVID: 2022–2025
Bu rejim ayrımı özellikle yöntemin yalnız sakin piyasa koşullarında değil, COVID dönemindeki sistemik şok ortamında da davranışını incelemek amacıyla kullanılmıştır.
ICICI–Kotak çiftinin risk-ayarlı performansı
| Dönem | ICICI–Kotak | NIFTY | Bank NIFTY |
|---|---|---|---|
| 2015–2019 | 1,15 | 0,61 | 0,73 |
| 2020–2021 | 0,93 | 0,22 | 0,28 |
| 2022–2025 | 1,34 | 0,70 | 0,82 |
Kaynak, ICICI–Kotak çiftinin üç piyasa rejiminin tamamında NIFTY ve Bank NIFTY'den daha yüksek Sharpe oranı verdiğini bildirmektedir. Sortino oranlarının da bütün dönemlerde 1,2'nin üzerinde olduğu belirtilmiştir.
Tam 2015–2025 döneminde çift için yaklaşık %17 CAGR raporlanmaktadır.
COVID dönemindeki drawdown
Çalışmada Mart 2020 krizi sırasında ICICI–Kotak seçiminin maksimum drawdown'u −%6,9 olarak verilmektedir. Kaynak bunu test edilen çiftler arasındaki en düşük drawdown değerlerinden biri olarak yorumlamaktadır.
Ancak maksimum drawdown'un backtest koşullarında ölçüldüğü ve işlem maliyetleri ile gerçek piyasa yürütme etkilerinin dahil edilmediği unutulmamalıdır.
Bağımlılık yapısı
| Metrik | Değer | Kaynağın yorumu |
|---|---|---|
| Mutual Information | 0,26 | Görece düşük nonlinear dependence |
| t-Copula tail dependence | 0,29 | Görece düşük ortak kuyruk riski |
| Transfer Entropy ICICI → Kotak | 0,09 | Yönlü bilgi akışı |
| Transfer Entropy Kotak → ICICI | 0,27 | Yönlü bilgi akışı |
Yazar, Transfer Entropy değerlerini birçok kamu bankası çiftine kıyasla daha dengeli bir etkileşim olarak değerlendirmektedir. Bununla birlikte 0,09 ile 0,27 sayısal olarak aynı değildir; bu nedenle “yakın simetri” ifadesi kaynağın yorumu olarak anlaşılmalı, matematiksel eşitlik olarak değerlendirilmemelidir.
İkinci aday çift
Kaynak, yönü ters çevrilmiş Kotak–ICICI seçiminin post-COVID döneminde 1,26 Sharpe oranı verdiğini; ancak 2020 başlarında %8,4 drawdown yaşadığını belirtmektedir. Yazar bu nedenle ICICI–Kotak yönünü rejimler arasında daha sağlam seçim olarak yorumlamaktadır.
Model sağlamlık kontrolleri
Sinir ağı mimarisinde gizli katman sayısı 2 ile 5, dropout oranı ise 0,1 ile 0,3 arasında değiştirilmiştir. Kaynak, ana sıralamanın bu hiperparametre aralıklarında kararlı kaldığını bildirmektedir.
KSG Mutual Information tahmincisinin histogram tabanlı MI'dan daha düzgün sıralama verdiği ve t-copula'nın Gaussian copula'ya göre kuyruk uyum testlerinde daha iyi performans gösterdiği raporlanmıştır.
Çalışmanın desteklediği sonuçlar
- Tek başına korelasyon yerine birden fazla bağımlılık ölçüsünün birlikte değerlendirilmesi bu veri setinde daha rejim-istikrarlı çiftlerin seçilmesine yardımcı olmuştur.
- ICICI–Kotak, kaynakta kullanılan değerlendirme çerçevesinde en yüksek sıralanan çift olmuştur.
- ICICI–Kotak'ın Sharpe oranı pre-COVID, COVID ve post-COVID dönemlerinin tamamında karşılaştırılan NIFTY ve Bank NIFTY değerlerinden yüksektir.
- MI, tail dependence ve Transfer Entropy aynı ilişkiyi farklı açılardan değerlendirmektedir.
- Temel analiz filtresi, yalnız istatistiksel olarak cazip görünen fakat bilanço açısından zayıf şirketleri elemek amacıyla kullanılmıştır.
- Monte-Carlo consensus yaklaşımı çift sıralamasının tek bir random initialization'a bağımlılığını azaltmayı amaçlamıştır.
Çalışmanın desteklemediği sonuçlar
- ICICI–Kotak çiftinin gelecekte aynı Sharpe oranını sağlayacağı gösterilmemiştir.
- Backtest sonucu garanti edilmiş yatırım getirisi değildir.
- Çalışma bütün Hindistan hisselerini veya bütün dünya piyasalarını kapsamamaktadır.
- İşlem maliyetleri ve bid–ask spread hesaba katılmadığından gerçek net getiri daha düşük olabilir.
- Likidite kısıtları modellenmemiştir.
- Walk-forward veya canlı piyasa doğrulaması yapılmamıştır.
- 100.000 Monte-Carlo tekrarının çok yüksek olması tek başına ekonomik geçerlilik veya out-of-sample genellenebilirlik kanıtı değildir.
Temel sınırlılıklar
En önemli sınırlılık gerçek işlem maliyetlerinin hesaba katılmamış olmasıdır. Pairs trading sık pozisyon değişimi gerektirebildiği için komisyon, vergi, bid–ask spread ve slippage özellikle düşük marjlı stratejilerin performansını önemli ölçüde değiştirebilir.
İkinci sınırlılık likidite ve pozisyon büyüklüğü etkilerinin modellenmemesidir. Bir stratejinin geçmiş fiyatlar üzerinde iyi görünmesi, yüksek hacimli gerçek pozisyonların aynı fiyatlardan uygulanabileceği anlamına gelmez.
Üçüncü sınırlılık walk-forward doğrulamasının olmamasıdır. Modelin bir dönem üzerinde seçilip daha sonraki tamamen görülmemiş dönemlerde ardışık olarak test edilmesi, aşırı uyum riskini değerlendirmek açısından daha güçlü bir doğrulama sağlayabilir.
Dördüncü sınırlılık yöntemin Hindistan bankacılık sektörü üzerinde geliştirilmiş olmasıdır. MI tahmincisi, copula ailesi, temel analiz eşikleri ve sinir ağı yapısının başka sektör veya ülkelerde yeniden kalibre edilmesi gerekebilir.
Kaynak ve Yöntem Notu
Özgün başlık: Beyond Correlation: Identifying Optimal Stock Pairs with AI-Driven Analysis and Modern Portfolio Theory
Yazar: Shourya Singh Thakur.
Kurum: Mahindra University.
Araştırma alanı: Nicel finans, pairs trading, bilgi teorisi, makine öğrenmesi ve Modern Portföy Teorisi.
Kaynak türü: Kısa araştırma/working-paper biçiminde teknik çalışma.
Hakemlik durumu: Kaynak metinde belirtilmemiştir.
Dergi / yayınevi / DOI: Kaynakta belirtilmemiştir.
Analiz dönemi: 2015–2025.
Piyasa: Hindistan bankacılık hisseleri.
Yazılım: Python; NPEET, IDTxl, PyTorch, pandas ve backtrader.
Ana yöntem: Mutual Information, Student's t-copula tail dependence, Transfer Entropy, Spearman rank correlation, aggregate volatility ve Sharpe ratio göstergelerinin sinir ağıyla birleştirilmesi; 100.000 perturbasyonlu Monte-Carlo consensus sıralaması ve temel analiz kalite filtresi.
Önemli yöntemsel sınırlılıklar: İşlem maliyetleri, bid–ask spread ve likidite kısıtları modele dahil edilmemiştir. Walk-forward canlı maliyet verisiyle doğrulama yapılmamıştır. Kaynak bu eksikleri gelecekteki çalışma alanları olarak açıkça belirtmektedir.
Finansal uyarı: Makaledeki sonuçlar tarihsel backtest ve modelleme bulgularıdır; yatırım tavsiyesi, getiri garantisi veya gelecekteki piyasa performansının öngörüsü olarak değerlendirilmemelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir