

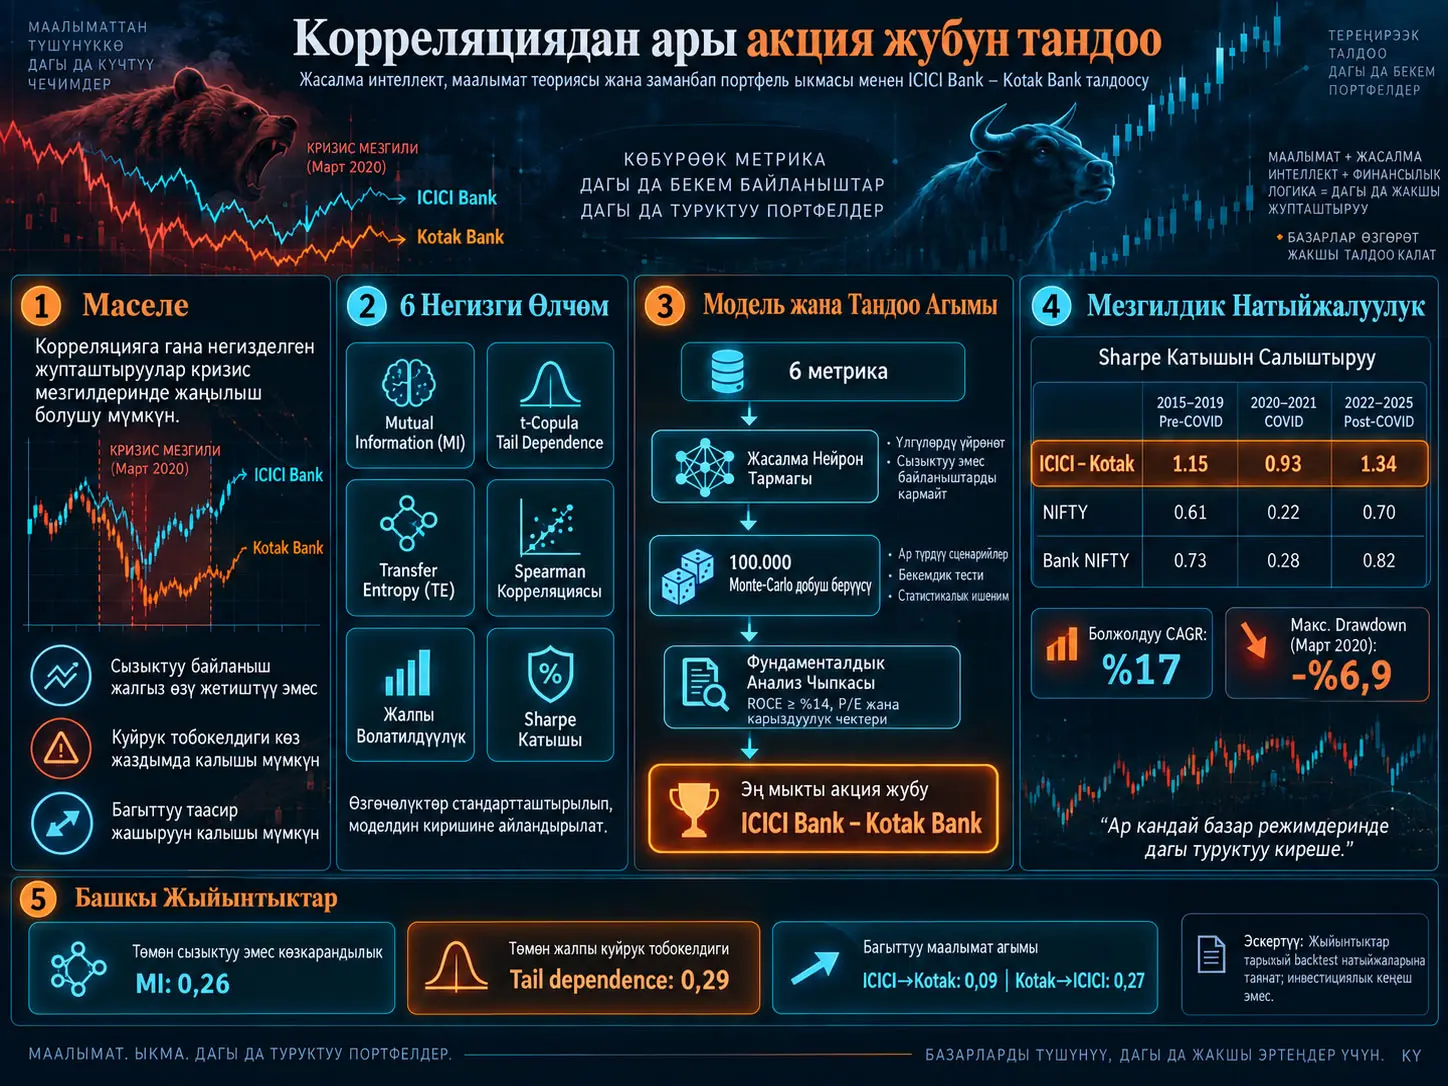
Бул изилдөө pairs trading үчүн акция жуптарын жалаң сызыктуу корреляцияга карап тандоонун ордуна алты башка көзкарандылык жана тобокелдик көрсөткүчүн бир эле машина үйрөнүү алкагында бириктирген ыкманы сунуштайт. Mutual Information, Student's t-copula tail dependence, Transfer Entropy, Spearman rank correlation, aggregate volatility жана Sharpe ratio стандартташтырылып feed-forward нейрон тармагына берилет; тармак 100.000 bootstrap жана jitter негизиндеги Monte-Carlo perturbation шартында кайра бааланып, жуптар үчүн consensus рейтинг түзүлөт. Индиянын банк секторундагы акцияларда 2015–2025 мезгили үчүн жүргүзүлгөн анализде ICICI Bank–Kotak Bank жубу эң жогорку рейтингди алган жана булакта pre-COVID, COVID жана post-COVID мезгилдери үчүн тиешелүүлүгүнө жараша 1,15, 0,93 жана 1,34 Sharpe катыштары билдирилген. Бирок бул жыйынтыктар операциялык чыгымдар, bid–ask spread жана ликвиддүүлүк чектөөлөрү кошулбастан алынган backtest жыйынтыктары болуп саналат; келечектеги инвестициялык көрсөткүчкө кепилдик бербейт.
Pairs trading бирге кыймылдоого ыктаган эки финансылык активдин ортосундагы салыштырмалуу баа четтөөлөрүнөн пайдаланууну максат кылган рынок-нейтралдуу салыштырмалуу баалуулук стратегиясы болуп саналат. Бул изилдөөдөгү жаңылык “эң жогорку корреляцияга ээ жуп эң жакшы жуп” деген божомолдун ордуна сызыктуу эмес көзкарандылык, өзгөчө рынок шарттарындагы биргелешкен кыймыл, маалымат агымынын багыты, волатилдүүлүк жана тобокелдикке ылайыкталган киреше өлчөмдөрүнүн чогуу бааланышы болуп саналат.
Изилдөө маселеси
Салттуу pairs-trading изилдөөлөрүнүн маанилүү бөлүгү акция жуптарын Pearson корреляциясы же баа аралык сыяктуу салыштырмалуу жөнөкөй өлчөмдөр менен тандайт. Мунун негизги көйгөйү эки акциянын нормалдуу мезгилдерде жогорку корреляция көрсөтүшү кризис мезгилдеринде ишенимдүү hedge байланышын камсыз кылаарын кепилдебейт.
Изилдөөнүн баштапкы чекити финансылык көзкарандылыктын бир өлчөмдүү эместиги болуп саналат. Эки активдин ортосунда сызыктуу байланыш төмөн көрүнгөн учурда күчтүү сызыктуу эмес көзкарандылык болушу мүмкүн. Ошол сыяктуу нормалдуу шарттарда орточо байланыш көрсөткөн эки акция рыноктук стресс учурунда бир убакта кескин түшүшү мүмкүн. Мындан тышкары, бир акциянын экинчисин системалуу түрдө багытташы жуптун чыныгы мааниде тең салмактуу hedge жубу эмес, лидер–ээрчүүчү байланышы бар экенин көрсөтүшү мүмкүн.
Эмне үчүн Акция Жубун Тандоо үчүн Жалгыз Корреляция Жетиштүү Эмес?
Корреляция эки активдин өзгөчө сызыктуу биргелешкен кыймылын өлчөйт, бирок сызыктуу эмес көзкарандылыктарды, кескин рынок кыймылдарындагы жалпы tail riskти жана бир активден экинчисине багытталган маалымат агымын өз алдынча көрсөтпөйт. Ошондуктан изилдөө корреляцияны Mutual Information, t-copula tail dependence, Transfer Entropy, волатилдүүлүк жана Sharpe ratio менен толуктап, жуп тандоону көп өлчөмдүү тобокелдик-көзкарандылык маселеси катары карайт.
Pairs trading жана Заманбап Портфель Теориясы байланышы
Заманбап Портфель Теориясы инвестициялык портфель жалаң күтүлгөн кирешеге жараша эмес, тобокелдик менен кирешенин ортосундагы тең салмакка жараша бааланышы керек деп жактайт. Төмөн же башкача түрдө көзкаранды активдерди бирге кармоо портфелдин жалпы тобокелдигин азайтышы мүмкүн.
Изилдөө pairs-trading маселесин “эң көп бирге кыймылдаган эки акцияны табуу” маселеси катары эмес, эки активден турган чакан портфель оптимизациясы маселеси катары кайра формулировкалайт. Максат рынок шарттары өзгөргөндө байланышы толугу менен бузулбаган жана ошол эле учурда ашыкча жалпы тобокелдик алып жүрбөгөн жуптарды аныктоо болуп саналат.
Алты негизги өзгөчөлүк
| Өзгөчөлүк | Өлчөгөн негизги түзүлүшү | Pairs-trading жагынан ролу |
|---|---|---|
| Mutual Information | Сызыктуу жана сызыктуу эмес жалпы көзкарандылык | Корреляция көрө албаган байланыштарды ачып берет |
| t-Copula Tail Dependence | Кескин рынок кыймылдарындагы биргелешкен жүрүм-турум | Бирге кыйроо тобокелдигин өлчөөгө жардам берет |
| Transfer Entropy | Багытталган маалымат агымы | Лидер–ээрчүүчү байланыштарын аныктайт |
| Spearman Rank Correlation | Монотондук тартип байланышы | Четтеги маанилерге карата Pearson'га салыштырмалуу туруктуураак байланыш өлчөмүн берет |
| Aggregate Volatility | Жалпы баа/киреше өзгөрмөлүүлүгү | Чийки тобокелдик көрсөткүчү катары колдонулат |
| Sharpe Ratio | Волатилдүүлүк бирдигине карата ашыкча киреше | Тобокелдикке ылайыкталган көрсөткүчтү билдирет |
Mutual Information жана t-Copula Бирге Эмне Берет?
Mutual Information эки акциянын киреше бөлүштүрүүлөрүнүн ортосундагы жалпы жана сызыктуу эмес көзкарандылыкты өлчөсө, t-copula tail dependence өзгөчө бөлүштүрүүнүн кескин учтарында бирге кыймылдоо ыктымалдыгына көңүл бурат. Ошентип, бир жуп нормалдуу мезгилдерде ылайыктуу көрүнсө да, кризис учурунда бирге кескин кыймылдоо тобокелдиги өзүнчө бааланат.
Mutual Information
Mutual Information (MI) эки өзгөрмө бири-бири жөнүндө алып жүргөн маалыматты өлчөгөн маалымат-теориялык чоңдук болуп саналат. MI нөлгө жакындаганда өзгөрмөлөрдүн ортосунда чектелген көзкарандылык бар, ал эми жогору маанилер бир өзгөрмө экинчиси тууралуу көбүрөөк маалымат алып жүргөнүн көрсөтөт.
Изилдөөдө MI Kraskov–Stögbauer–Grassberger k-nearest-neighbour ыкмасы менен NPEET колдонулуп бааланган. Булак KSG баалоочусу histogram негизиндеги MI ыкмасына салыштырмалуу жумшагыраак жана туруктуураак рейтингдерди өндүрөрүн белгилейт.
t-Copula жана tail dependence
Copula ыкмасы эки финансылык өзгөрмөнүн маржиналдык бөлүштүрүүлөрүнөн көз карандысыз түрдө жалпы көзкарандылык түзүлүшүн моделдөө үчүн колдонулат. Student's t-copula өзгөчө оор куйруктуу финансылык кирешелер жагынан маанилүү; анткени эки активдин кадимки убакта алсыз көрүнгөн байланышы кескин түшүү же өсүү мезгилдеринде күчөшү мүмкүн.
Изилдөөдө t-copula параметрлери maximum likelihood ыкмасы менен бааланган жана Gaussian copula менен салыштырылганда куйрук шайкештиги жагынан жакшыраак натыйжа бергени айтылган.
Transfer Entropy
Transfer Entropy бир убакыт катарындагы өткөн маалымат башка убакыт катарынын келечегин түшүндүрүүгө канчалык салым кошорун өлчөгөн багытталган маалымат өлчөмү болуп саналат. Корреляция симметриялуу болсо, Transfer Entropy багытталган:
ICICI → Kotak жана Kotak → ICICI маанилери бири-биринен айырмаланышы мүмкүн.
Изилдөө күчтүү бир багыттуу агым эки активдин тең салмактуу hedge жубу болуудан көбүрөөк лидер жана аны ээрчиген экинчи активден турарын көрсөтүшү мүмкүн деген божомолду колдонот.
Машина үйрөнүү катмары
Алты өзгөчөлүк нөл орточо жана бирдик дисперсияга стандартташтырылгандан кийин feed-forward жасалма нейрон тармагына берилет. Тармак ReLU активдешүүлөрүн, batch normalization жана dropout regularization колдонуп ар бир акция жубу үчүн үзгүлтүксүз ылайыктуулук скорун чыгарат.
Булак тармак белгилүү бир random initialization жыйынтыгына көз каранды болуп калбашы үчүн 100.000 perturbed маалымат топтому үстүндө кайра иштетилгенин белгилейт. Perturbation'дар bootstrap үлгүлөө жана jitter кошуу менен түзүлөт; акыркы жуп рейтинги бардык иштердеги median скор аркылуу жасалат.
Эмне үчүн 100.000 Monte-Carlo Кайталоосу Колдонулат?
100.000 Monte-Carlo perturbation'у тандалган акция жубунун бир гана маалымат үлгүлөөсүнө же нейрон тармагынын баштапкы маанисине көз каранды болушун азайтуу максатында колдонулат. Модель bootstrap жана чакан маалымат perturbation'дары астында кайра окутулат; акыркы рейтингдин median скорлор менен аныкталышы дайыма жогорку орун алган жуптарды туруктуураак талапкерлер катары тандоону көздөйт.
ICICI–Kotak жубунун булакта билдирилген median ылайыктуулук скору 0,94 болуп, interquartile range мааниси 0,02ден төмөн экени айтылган. Автор муну тандоо боюнча күчтүү consensus белгиси катары чечмелейт.
Негизги анализ чыпкасы эмне үчүн кошулган?
Таза статистикалык ыкмалар кээде финансылык абалы начарлап жаткан эки компаниянын ортосундагы убактылуу баа жүрүм-турумун жагымдуу pairs-trading мүмкүнчүлүгү катары баалашы мүмкүн. Бул тобокелдикти азайтуу үчүн изилдөө кошумча негизги анализ чыпкасын колдонот.
Чыпка алкагында:
- ROCE үчүн кеминде %14 чек,
- Price-to-Earnings баалоосу,
- карыздуулук/leverage чектери
колдонулат. Ошентип, статистикалык жактан кызыктуу, бирок баланс сапаты начар компаниялардын жуп тандоону бузушуна бөгөт коюуга аракет кылынат.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Маалымат топтому жана рынок мезгилдери
Изилдөө Индиянын банк секторундагы ICICI, Kotak, HDFC, SBI жана Axis сыяктуу акциялардан түзүлгөн 100 талапкер жупту 2015–2025 мезгилинде баалаган.
Мезгил үч режимге бөлүнгөн:
- Pre-COVID: 2015–2019
- COVID: 2020–2021
- Post-COVID: 2022–2025
Бул режим бөлүү өзгөчө ыкманын тынч рынок шарттарында гана эмес, COVID мезгилиндеги системалуу шок чөйрөсүндө да жүрүм-турумун изилдөө максатында колдонулган.
ICICI–Kotak жубунун тобокелдикке ылайыкталган көрсөткүчү
| Мезгил | ICICI–Kotak | NIFTY | Bank NIFTY |
|---|---|---|---|
| 2015–2019 | 1,15 | 0,61 | 0,73 |
| 2020–2021 | 0,93 | 0,22 | 0,28 |
| 2022–2025 | 1,34 | 0,70 | 0,82 |
Булак ICICI–Kotak жубу үч рынок режиминин баарында NIFTY жана Bank NIFTY'dен жогору Sharpe катышын бергенин билдирет. Sortino катыштарынын да бардык мезгилдерде 1,2ден жогору экени айтылган.
Толук 2015–2025 мезгилинде жуп үчүн болжол менен %17 CAGR билдирилет.
COVID мезгилиндеги drawdown
Изилдөөдө 2020-жылдын март кризиси учурунда ICICI–Kotak тандоосунун максималдуу drawdown'у −%6,9 деп берилет. Булак муну тесттелген жуптар арасындагы эң төмөн drawdown маанилеринин бири катары чечмелейт.
Бирок максималдуу drawdown backtest шарттарында өлчөнгөнү жана операциялык чыгымдар менен реалдуу рынок аткаруу таасирлери кошулбаганы унутулбашы керек.
Көзкарандылык түзүлүшү
| Метрика | Маани | Булактын чечмелөөсү |
|---|---|---|
| Mutual Information | 0,26 | Салыштырмалуу төмөн nonlinear dependence |
| t-Copula tail dependence | 0,29 | Салыштырмалуу төмөн жалпы куйрук тобокелдиги |
| Transfer Entropy ICICI → Kotak | 0,09 | Багытталган маалымат агымы |
| Transfer Entropy Kotak → ICICI | 0,27 | Багытталган маалымат агымы |
Автор Transfer Entropy маанилерин көптөгөн мамлекеттик банк жуптарына салыштырмалуу тең салмактуураак өз ара аракет катары баалайт. Ошол эле учурда 0,09 менен 0,27 сандык жактан бирдей эмес; ошондуктан “жакын симметрия” сөзү булактын чечмелөөсү катары түшүнүлүп, математикалык теңдик катары бааланбашы керек.
Экинчи талапкер жуп
Булак багыты тескери бурулган Kotak–ICICI тандоосу post-COVID мезгилинде 1,26 Sharpe катышын бергенин; бирок 2020 баштарында %8,4 drawdown башынан өткөргөнүн белгилейт. Автор ошондуктан ICICI–Kotak багытын режимдер арасында бекемирээк тандоо катары чечмелейт.
Модель туруктуулугун текшерүүлөр
Нейрон тармагынын архитектурасында жашыруун катмар саны 2 менен 5, dropout катышы болсо 0,1 менен 0,3 аралыгында өзгөртүлгөн. Булак негизги рейтинг бул гиперпараметр аралыктарында туруктуу калганын билдирет.
KSG Mutual Information баалоочусу histogram негизиндеги MI'дан кыйла тегиз рейтинг бергени жана t-copula Gaussian copula'га салыштырмалуу куйрук шайкештик тесттеринде жакшыраак көрсөткүч көрсөткөнү билдирилген.
Изилдөө колдогон жыйынтыктар
- Жалгыз корреляциянын ордуна бир нече көзкарандылык өлчөмүн чогуу баалоо бул маалымат топтомунда режим боюнча туруктуураак жуптарды тандоого жардам берген.
- ICICI–Kotak булакта колдонулган баалоо алкагында эң жогорку рейтинг алган жуп болгон.
- ICICI–Kotak'тын Sharpe катышы pre-COVID, COVID жана post-COVID мезгилдеринин баарында салыштырылган NIFTY жана Bank NIFTY маанилеринен жогору.
- MI, tail dependence жана Transfer Entropy бир эле байланышты ар башка бурчтардан баалайт.
- Негизги анализ чыпкасы жалаң статистикалык жактан жагымдуу көрүнгөн, бирок баланс жагынан начар компанияларды чыгаруу максатында колдонулган.
- Monte-Carlo consensus ыкмасы жуп рейтинги бир гана random initialization'га көз карандылыгын азайтууну максат кылган.
Изилдөө колдобогон жыйынтыктар
- ICICI–Kotak жубу келечекте ошол эле Sharpe катышын камсыз кылаары көрсөтүлгөн эмес.
- Backtest жыйынтыгы кепилденген инвестициялык киреше эмес.
- Изилдөө Индиянын бардык акцияларын же дүйнөдөгү бардык рынокторду камтыбайт.
- Операциялык чыгымдар жана bid–ask spread эсепке алынбагандыктан реалдуу таза киреше төмөн болушу мүмкүн.
- Ликвиддүүлүк чектөөлөрү моделдештирилген эмес.
- Walk-forward же жандуу рынок текшерүүсү жүргүзүлгөн эмес.
- 100.000 Monte-Carlo кайталоосунун өтө жогору болушу өз алдынча экономикалык жарактуулук же out-of-sample жалпылануу далили эмес.
Негизги чектөөлөр
Эң маанилүү чектөө реалдуу операциялык чыгымдардын эсепке алынбаганы болуп саналат. Pairs trading көп учурда позицияны тез-тез өзгөртүүнү талап кылгандыктан комиссия, салык, bid–ask spread жана slippage айрыкча төмөн маржалуу стратегиялардын көрсөткүчүн олуттуу өзгөртө алат.
Экинчи чектөө ликвиддүүлүк жана позиция көлөмү таасирлеринин моделдештирилбегени болуп саналат. Стратегиянын өткөн баалар боюнча жакшы көрүнүшү жогорку көлөмдөгү реалдуу позициялар ошол эле баалардан ишке ашырыла алат дегенди билдирбейт.
Үчүнчү чектөө walk-forward текшерүүсүнүн жоктугу болуп саналат. Моделди бир мезгил үстүндө тандап, кийинки таптакыр көрүнбөгөн мезгилдерде удаалаш текшерүү ашыкча ылайыкташуу тобокелдигин баалоо жагынан күчтүүрөөк текшерүү бере алат.
Төртүнчү чектөө ыкманын Индиянын банк секторунун үстүндө иштелип чыккандыгы болуп саналат. MI баалоочусу, copula үй-бүлөсү, негизги анализ чектери жана нейрон тармагынын түзүлүшү башка сектор же өлкөлөрдө кайра калибрлениши керек болушу мүмкүн.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: Beyond Correlation: Identifying Optimal Stock Pairs with AI-Driven Analysis and Modern Portfolio Theory
Автор: Shourya Singh Thakur.
Мекеме: Mahindra University.
Изилдөө тармагы: Сандык финансы, pairs trading, маалымат теориясы, машина үйрөнүү жана Заманбап Портфель Теориясы.
Булак түрү: Кыска изилдөө/working-paper форматындагы техникалык иш.
Рецензия абалы: Булак текстинде көрсөтүлгөн эмес.
Журнал / басмакана / DOI: Булакта көрсөтүлгөн эмес.
Анализ мезгили: 2015–2025.
Рынок: Индиянын банк секторунун акциялары.
Программалык камсыздоо: Python; NPEET, IDTxl, PyTorch, pandas жана backtrader.
Негизги ыкма: Mutual Information, Student's t-copula tail dependence, Transfer Entropy, Spearman rank correlation, aggregate volatility жана Sharpe ratio көрсөткүчтөрүн нейрон тармагы менен бириктирүү; 100.000 perturbation'дуу Monte-Carlo consensus рейтинги жана негизги анализ сапат чыпкасы.
Маанилүү методологиялык чектөөлөр: Операциялык чыгымдар, bid–ask spread жана ликвиддүүлүк чектөөлөрү модельге кошулган эмес. Walk-forward жандуу чыгым маалыматы менен текшерүү жүргүзүлгөн эмес. Булак бул кемчиликтерди келечектеги изилдөө багыттары катары ачык белгилейт.
Финансылык эскертүү: Макаладагы жыйынтыктар тарыхый backtest жана моделдөө табылгалары болуп саналат; инвестициялык кеңеш, киреше кепилдиги же келечектеги рынок көрсөткүчүнүн божомолу катары бааланбашы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген