

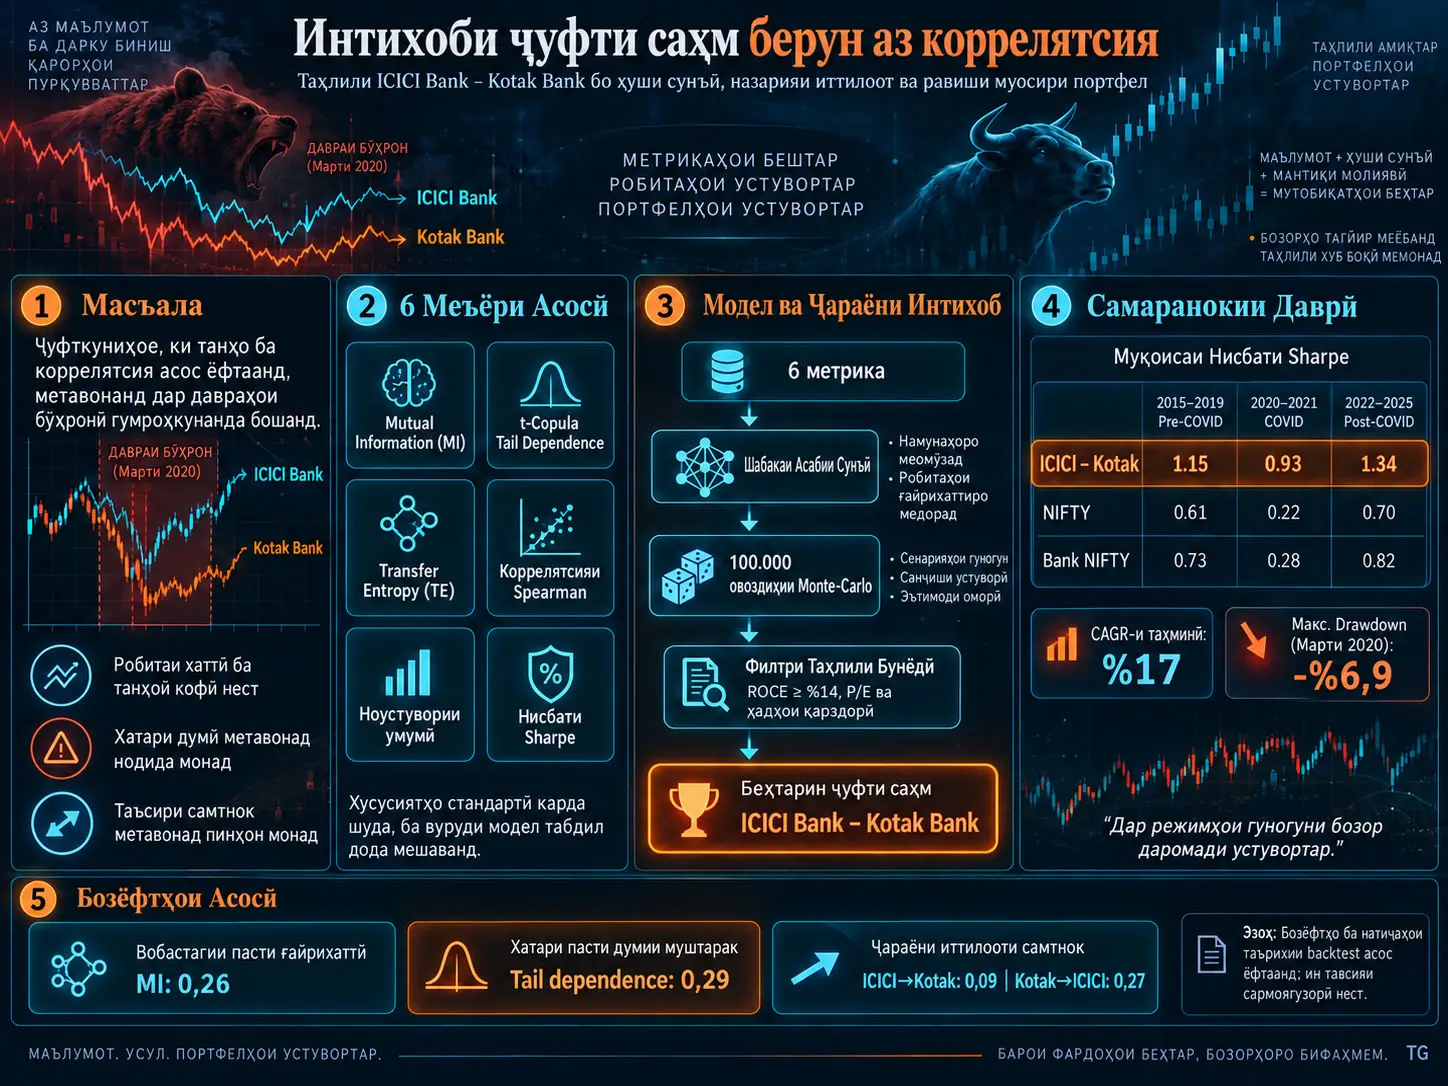
Ин таҳқиқот барои pairs trading ба ҷойи интихоби ҷуфтҳои саҳм танҳо аз рӯи коррелятсияи хаттӣ, усулеро пешниҳод мекунад, ки шаш нишондиҳандаи гуногуни вобастагӣ ва хавфро дар як чаҳорчӯбаи омӯзиши мошинӣ муттаҳид месозад. Mutual Information, Student's t-copula tail dependence, Transfer Entropy, Spearman rank correlation, aggregate volatility ва Sharpe ratio стандарт карда шуда ба шабакаи нейронии feed-forward дода мешаванд; шабака зери 100.000 bootstrap ва perturbation-и Monte-Carlo бар асоси jitter дубора арзёбӣ мегардад ва барои ҷуфтҳо рейтинги consensus ташаккул дода мешавад. Дар таҳлиле, ки барои саҳмҳои бонкдории Ҳиндустон дар давраи 2015–2025 анҷом дода шудааст, ҷуфти ICICI Bank–Kotak Bank баландтарин рейтингро гирифтааст ва дар манбаъ барои давраҳои pre-COVID, COVID ва post-COVID мутаносибан таносубҳои Sharpe-и 1,15, 0,93 ва 1,34 гузориш шудаанд. Аммо ин натиҷаҳо натиҷаҳои backtest мебошанд, ки бидуни ворид кардани хароҷоти муомила, bid–ask spread ва маҳдудиятҳои пардохтпазирӣ ба даст омадаанд; онҳо иҷрои сармоягузориро дар оянда кафолат намедиҳанд.
Pairs trading стратегияи нисбии арзиши бозор-бетараф аст, ки ҳадаф дорад аз каҷравиҳои нисбии нарх байни ду дороии молиявӣ, ки майли якҷоя ҳаракат кардан доранд, истифода барад. Навоварӣ дар ин таҳқиқот иваз кардани фарзияи “ҷуфти дорои баландтарин коррелятсия беҳтарин ҷуфт аст” бо арзёбии муштараки вобастагии ғайрихаттӣ, ҳаракати муштарак дар шароити шадиди бозор, самти ҷараёни иттилоот, волатилӣ ва меъёрҳои даромади ба хавф мутобиқшуда мебошад.
Масъалаи таҳқиқот
Қисми муҳимми таҳқиқотҳои анъанавии pairs-trading ҷуфтҳои саҳмро бо меъёрҳои нисбатан содда, ба монанди коррелятсияи Pearson ё фосилаи нарх, интихоб мекунад. Масъалаи асосии ин равиш он аст, ки нишон додани коррелятсияи баланд аз ҷониби ду саҳм дар давраҳои муқаррарӣ кафолат намедиҳад, ки дар давраҳои буҳронӣ робитаи боэътимоди hedge таъмин мешавад.
Нуқтаи оғози таҳқиқот он аст, ки вобастагии молиявӣ якандоза нест. Ҳангоми паст ба назар расидани робитаи хаттӣ байни ду дороӣ, метавонад вобастагии қавии ғайрихаттӣ вуҷуд дошта бошад. Ба ҳамин монанд, ду саҳме, ки дар шароити муқаррарӣ робитаи мӯътадил нишон медиҳанд, метавонанд дар стрессҳои бозорӣ ҳамзамон сахт коҳиш ёбанд. Илова бар ин, он ки як саҳм саҳми дигарро ба таври системавӣ роҳнамоӣ мекунад, метавонад нишон диҳад, ки ҷуфт на ҷуфти hedge-и воқеан мутавозин, балки робитаи пешсаф–пайрав дорад.
Чаро Танҳо Коррелятсия барои Интихоби Ҷуфти Саҳм Кофӣ Нест?
Коррелятсия махсусан ҳаракати муштараки хаттии ду дороиро чен мекунад, аммо вобастагиҳои ғайрихаттӣ, хавфи муштараки дум дар ҳаракатҳои шадиди бозор ва ҷараёни самтдори иттилоот аз як дороӣ ба дороии дигарро ба танҳоӣ нишон намедиҳад. Аз ин рӯ, таҳқиқот коррелятсияро бо Mutual Information, t-copula tail dependence, Transfer Entropy, волатилӣ ва Sharpe ratio пурра карда, интихоби ҷуфтро ҳамчун масъалаи бисёрченакаи хавф-вобастагӣ баррасӣ мекунад.
Пайванди pairs trading ва Назарияи Муосири Портфел
Назарияи Муосири Портфел ҷонибдорӣ мекунад, ки портфели сармоягузорӣ на танҳо аз рӯи даромади интизоршаванда, балки аз рӯи тавозуни байни хавф ва даромад арзёбӣ шавад. Якҷоя нигоҳ доштани дороиҳои камвобаста ё ба таври дигар вобаста метавонад хавфи умумии портфелро коҳиш диҳад.
Таҳқиқот масъалаи pairs-trading-ро на ҳамчун масъалаи “ёфтани ду саҳме, ки бештар якҷоя ҳаракат мекунанд”, балки ҳамчун масъалаи оптимизатсияи портфели хурде, ки аз ду дороӣ иборат аст, аз нав шакл медиҳад. Ҳадаф муайян кардани ҷуфтҳое мебошад, ки ҳангоми тағйир ёфтани шароити бозор робитаи онҳо пурра вайрон намешавад ва ҳамзамон хавфи аз ҳад зиёди муштарак надоранд.
Шаш хусусияти асосӣ
| Хусусият | Сохтори асосие, ки чен мекунад | Нақш аз нигоҳи pairs-trading |
|---|---|---|
| Mutual Information | Вобастагии умумии хаттӣ ва ғайрихаттӣ | Робитаҳоеро ошкор мекунад, ки коррелятсия намебинад |
| t-Copula Tail Dependence | Рафтори муштарак дар ҳаракатҳои шадиди бозор | Ба чен кардани хавфи фурӯпошии якҷоя кумак мекунад |
| Transfer Entropy | Ҷараёни самтдори иттилоот | Робитаҳои пешсаф–пайравро муайян мекунад |
| Spearman Rank Correlation | Робитаи тартибии монотонӣ | Нисбат ба Pearson дар муқобили арзишҳои берунӣ ченаки робитаи устувортар медиҳад |
| Aggregate Volatility | Тағйирпазирии умумии нарх/даромад | Ҳамчун нишондиҳандаи хоми хавф истифода мешавад |
| Sharpe Ratio | Даромади изофӣ ба ҳар воҳиди волатилӣ | Иҷрои ба хавф мутобиқшударо ифода мекунад |
Mutual Information ва t-Copula Якҷоя Чӣ Фоида Медиҳанд?
Mutual Information вобастагии умумӣ ва ғайрихаттӣ байни тақсимоти даромади ду саҳмро чен мекунад, дар ҳоле ки t-copula tail dependence махсусан ба эҳтимоли якҷоя ҳаракат кардан дар ақсои шадиди тақсимот тамаркуз мекунад. Ҳамин тавр, ҳатто агар як ҷуфт дар давраҳои муқаррарӣ муносиб намояд, хавфи он ки дар лаҳзаи буҳрон якҷоя сахт ҳаракат мекунад, алоҳида арзёбӣ мешавад.
Mutual Information
Mutual Information (MI) бузургии иттилоот-назариявӣ мебошад, ки иттилоотеро чен мекунад, ки ду тағйирёбанда дар бораи якдигар доранд. Вақте ки MI ба сифр наздик мешавад, байни тағйирёбандаҳо вобастагии маҳдуд мавҷуд аст, дар ҳоле ки арзишҳои баландтар нишон медиҳанд, ки як тағйирёбанда дар бораи дигарӣ иттилооти бештар дорад.
Дар таҳқиқот MI бо равиши Kraskov–Stögbauer–Grassberger k-nearest-neighbour бо истифода аз NPEET тахмин карда шудааст. Манбаъ қайд мекунад, ки тахминкунандаи KSG нисбат ба равиши MI-и бар асоси histogram рейтингҳои ҳамвортар ва устувортар истеҳсол мекунад.
t-Copula ва tail dependence
Равиши Copula барои моделсозии сохтори вобастагии муштарак, новобаста аз тақсимоти маржиналии ду тағйирёбандаи молиявӣ, истифода мешавад. Student's t-copula махсусан аз нигоҳи даромадҳои молиявии думвазнин муҳим аст; зеро пайванди ду дороӣ, ки дар вақтҳои муқаррарӣ заиф менамояд, метавонад дар давраҳои коҳиш ё болоравии шадид қавитар шавад.
Дар таҳқиқот параметрҳои t-copula бо усули maximum likelihood тахмин карда шудаанд ва гуфта шудааст, ки дар муқоиса бо Gaussian copula аз нигоҳи мувофиқати дум натиҷаи беҳтар додааст.
Transfer Entropy
Transfer Entropy ченаки самтдори иттилоот аст, ки то чӣ андоза иттилооти гузашта дар як қатори вақт ба шарҳ додани ояндаи қатори вақти дигар саҳм мегузорад, чен мекунад. Дар ҳоле ки коррелятсия симметрӣ аст, Transfer Entropy самтдор мебошад:
Арзишҳои ICICI → Kotak ва Kotak → ICICI метавонанд аз ҳамдигар фарқ кунанд.
Таҳқиқот аз фарзияе истифода мекунад, ки ҷараёни қавии яксамта метавонад нишон диҳад, ки ду дороӣ бештар аз як пешсаф ва дороии дуюме, ки онро пайравӣ мекунад, иборатанд, на аз ҷуфти hedge-и мутавозин.
Қабати омӯзиши мошинӣ
Пас аз стандарт кардани шаш хусусият ба миёнаи сифр ва вариатсияи воҳид, онҳо ба шабакаи нейронии сунъии feed-forward дода мешаванд. Шабака бо истифода аз фаъолсозии ReLU, batch normalization ва dropout regularization барои ҳар ҷуфти саҳм скори пайвастаи мувофиқат истеҳсол мекунад.
Манбаъ қайд мекунад, ки шабака барои он ки ба натиҷаи як random initialization-и муайян вобаста намонад, дар 100.000 маҷмӯи маълумоти perturbed дубора иҷро карда шудааст. Perturbation-ҳо бо намунагирии bootstrap ва илова кардани jitter сохта мешаванд; рейтинги ниҳоии ҷуфт аз рӯи median скор дар ҳамаи иҷроҳо анҷом дода мешавад.
Чаро 100.000 Такрори Monte-Carlo Истифода Мешавад?
100.000 perturbation-и Monte-Carlo барои кам кардани вобастагии ҷуфти саҳми интихобшуда ба як намунагирии маълумот ё арзиши ибтидоии шабакаи нейронӣ истифода мешавад. Модель зери bootstrap ва perturbation-ҳои хурди маълумот дубора омӯзонида мешавад; муайян кардани рейтинги ниҳоӣ бо median скорҳо ҳадаф дорад, ки ҷуфтҳое, ки пайваста баланд рейтинг мегиранд, ҳамчун номзадҳои устувортар интихоб шаванд.
Скори median мувофиқати ҷуфти ICICI–Kotak, ки дар манбаъ гузориш шудааст, 0,94 мебошад ва гуфта шудааст, ки арзиши interquartile range аз 0,02 камтар аст. Муаллиф инро ҳамчун нишонаи consensus-и қавӣ дар интихоб тафсир мекунад.
Чаро филтри таҳлили асосӣ илова шудааст?
Усулҳои соф оморӣ баъзан рафтори муваққатии нарх байни ду ширкатеро, ки вазъи молиявии онҳо бад мешавад, ҳамчун имконияти ҷолиби pairs-trading арзёбӣ карда метавонанд. Барои кам кардани ин хавф таҳқиқот инчунин филтри таҳлили асосиро татбиқ мекунад.
Дар доираи филтр:
- ҳадди на камтар аз %14 барои ROCE,
- арзёбии Price-to-Earnings,
- ҳадҳои қарздории/leverage
истифода мешаванд. Ҳамин тавр, кӯшиш мешавад, ки ширкатҳои аз нигоҳи оморӣ ҷолиб, вале аз нигоҳи сифати тавозун заиф интихоби ҷуфтро вайрон накунанд.
Усул ва Натиҷаҳои Таҳқиқот
Маҷмӯи маълумот ва давраҳои бозор
Таҳқиқот 100 ҷуфти номзад-ро, ки аз саҳмҳо ба монанди ICICI, Kotak, HDFC, SBI ва Axis дар бахши бонкдории Ҳиндустон ташкил шудаанд, дар давраи 2015–2025 арзёбӣ кардааст.
Давра ба се режим ҷудо шудааст:
- Pre-COVID: 2015–2019
- COVID: 2020–2021
- Post-COVID: 2022–2025
Ин ҷудокунии режимҳо махсусан барои баррасии рафтори усул на танҳо дар шароити ороми бозор, балки дар муҳити шоки системавии давраи COVID истифода шудааст.
Иҷрои ба хавф мутобиқшудаи ҷуфти ICICI–Kotak
| Давра | ICICI–Kotak | NIFTY | Bank NIFTY |
|---|---|---|---|
| 2015–2019 | 1,15 | 0,61 | 0,73 |
| 2020–2021 | 0,93 | 0,22 | 0,28 |
| 2022–2025 | 1,34 | 0,70 | 0,82 |
Манбаъ хабар медиҳад, ки ҷуфти ICICI–Kotak дар ҳар се режими бозор нисбат ба NIFTY ва Bank NIFTY таносуби баландтари Sharpe додааст. Инчунин гуфта шудааст, ки таносубҳои Sortino дар ҳамаи давраҳо аз 1,2 боло мебошанд.
Барои тамоми давраи 2015–2025 барои ҷуфт тақрибан %17 CAGR гузориш мешавад.
Drawdown дар давраи COVID
Дар таҳқиқот максимуми drawdown-и интихоби ICICI–Kotak ҳангоми буҳрони марти 2020 ҳамчун −%6,9 дода шудааст. Манбаъ инро ҳамчун яке аз пасттарин арзишҳои drawdown дар байни ҷуфтҳои санҷидашуда тафсир мекунад.
Аммо набояд фаромӯш кард, ки максимуми drawdown дар шароити backtest чен шудааст ва таъсири хароҷоти муомила ва иҷрои воқеии бозор дохил карда нашудааст.
Сохтори вобастагӣ
| Метрика | Арзиш | Тафсири манбаъ |
|---|---|---|
| Mutual Information | 0,26 | nonlinear dependence нисбатан паст |
| t-Copula tail dependence | 0,29 | Хавфи муштараки дум нисбатан паст |
| Transfer Entropy ICICI → Kotak | 0,09 | Ҷараёни самтдори иттилоот |
| Transfer Entropy Kotak → ICICI | 0,27 | Ҷараёни самтдори иттилоот |
Муаллиф арзишҳои Transfer Entropy-ро дар муқоиса бо бисёр ҷуфтҳои бонкҳои давлатӣ ҳамчун ҳамкории мутавозинтар арзёбӣ мекунад. Бо вуҷуди ин, 0,09 ва 0,27 аз нигоҳи ададӣ яксон нестанд; бинобар ин ибораи “симметрияи наздик” бояд ҳамчун тафсири манбаъ фаҳмида шавад, на ҳамчун баробарии математикӣ арзёбӣ гардад.
Ҷуфти номзади дуюм
Манбаъ мегӯяд, ки интихоби Kotak–ICICI бо самти баръакс дар давраи post-COVID таносуби Sharpe-и 1,26 додааст; аммо дар аввали 2020 %8,4 drawdown доштааст. Аз ин рӯ муаллиф самти ICICI–Kotak-ро ҳамчун интихоби устувортар байни режимҳо тафсир мекунад.
Санҷишҳои устувории модель
Дар меъмории шабакаи нейронӣ шумораи қабатҳои пинҳонӣ аз 2 то 5 ва таносуби dropout аз 0,1 то 0,3 тағйир дода шудааст. Манбаъ гузориш медиҳад, ки рейтинги асосӣ дар ин доираи гиперпараметрҳо устувор мондааст.
Гузориш шудааст, ки тахминкунандаи KSG Mutual Information нисбат ба MI-и бар асоси histogram рейтинги ҳамвортар додааст ва t-copula нисбат ба Gaussian copula дар санҷишҳои мувофиқати дум иҷрои беҳтар нишон додааст.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Ба ҷойи танҳо коррелятсия, арзёбии муштараки якчанд ченаки вобастагӣ дар ин маҷмӯи маълумот ба интихоби ҷуфтҳои аз нигоҳи режим устувортар кумак кардааст.
- ICICI–Kotak дар чаҳорчӯбаи арзёбии истифодашуда дар манбаъ ҷуфти баландтарин рейтингшуда шудааст.
- Таносуби Sharpe-и ICICI–Kotak дар ҳамаи давраҳои pre-COVID, COVID ва post-COVID аз арзишҳои муқоисашудаи NIFTY ва Bank NIFTY баландтар аст.
- MI, tail dependence ва Transfer Entropy як робитаро аз кунҷҳои гуногун арзёбӣ мекунанд.
- Филтри таҳлили асосӣ барои хориҷ кардани ширкатҳое истифода шудааст, ки танҳо аз нигоҳи оморӣ ҷолиб менамоянд, аммо аз ҷиҳати тавозун заифанд.
- Равиши Monte-Carlo consensus ҳадаф дошт, ки вобастагии рейтинги ҷуфт ба як random initialization коҳиш ёбад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон дода нашудааст, ки ҷуфти ICICI–Kotak дар оянда ҳамон таносуби Sharpe-ро таъмин хоҳад кард.
- Натиҷаи backtest даромади сармоягузории кафолатшуда нест.
- Таҳқиқот ҳамаи саҳмҳои Ҳиндустон ё ҳамаи бозорҳои ҷаҳонро фаро намегирад.
- Азбаски хароҷоти муомила ва bid–ask spread ба ҳисоб гирифта нашудаанд, даромади воқеии соф метавонад пасттар бошад.
- Маҳдудиятҳои пардохтпазирӣ моделсозӣ нашудаанд.
- Walk-forward ё тасдиқи бозори зинда анҷом дода нашудааст.
- Хеле баланд будани 100.000 такрори Monte-Carlo худ ба худ далели эътибори иқтисодӣ ё умумисозии out-of-sample нест.
Маҳдудиятҳои асосӣ
Муҳимтарин маҳдудият ба ҳисоб гирифта нашудани хароҷоти воқеии муомила мебошад. Азбаски pairs trading метавонад ивазкунии зуд-зуди мавқеъро талаб кунад, комиссия, андоз, bid–ask spread ва slippage махсусан иҷрои стратегияҳои каммаржаро ба таври ҷиддӣ тағйир дода метавонанд.
Маҳдудияти дуюм моделсозӣ нашудани таъсири пардохтпазирӣ ва андозаи мавқеъ аст. Он ки стратегия дар нархҳои гузашта хуб менамояд, маънои онро надорад, ки мавқеъҳои воқеии ҳаҷман калон бо ҳамон нархҳо иҷро шуда метавонанд.
Маҳдудияти сеюм набудани тасдиқи walk-forward мебошад. Интихоби модель дар як давра ва сипас санҷиши пайдарпайи он дар давраҳои баъдӣ, ки комилан дида нашудаанд, метавонад барои арзёбии хавфи аз ҳад мувофиқшавӣ тасдиқи қавитар диҳад.
Маҳдудияти чорум он аст, ки усул дар бахши бонкдории Ҳиндустон таҳия шудааст. Шояд тахминкунандаи MI, оилаи copula, ҳадҳои таҳлили асосӣ ва сохтори шабакаи нейронӣ дар бахшҳо ё кишварҳои дигар дубора калибр карда шаванд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Beyond Correlation: Identifying Optimal Stock Pairs with AI-Driven Analysis and Modern Portfolio Theory
Муаллиф: Shourya Singh Thakur.
Муассиса: Mahindra University.
Соҳаи таҳқиқот: Молияи миқдорӣ, pairs trading, назарияи иттилоот, омӯзиши мошинӣ ва Назарияи Муосири Портфел.
Навъи манбаъ: Кори техникӣ дар шакли таҳқиқоти кӯтоҳ/working-paper.
Вазъи доварӣ: Дар матни манбаъ зикр нашудааст.
Маҷалла / нашриёт / DOI: Дар манбаъ зикр нашудааст.
Давраи таҳлил: 2015–2025.
Бозор: Саҳмҳои бонкдории Ҳиндустон.
Нармафзор: Python; NPEET, IDTxl, PyTorch, pandas ва backtrader.
Усули асосӣ: Муттаҳид кардани нишондиҳандаҳои Mutual Information, Student's t-copula tail dependence, Transfer Entropy, Spearman rank correlation, aggregate volatility ва Sharpe ratio бо шабакаи нейронӣ; рейтинги Monte-Carlo consensus бо 100.000 perturbation ва филтри сифати таҳлили асосӣ.
Маҳдудиятҳои муҳимми методологӣ: Хароҷоти муомила, bid–ask spread ва маҳдудиятҳои пардохтпазирӣ ба модель дохил карда нашудаанд. Бо маълумоти зиндаи хароҷот тасдиқи walk-forward анҷом дода нашудааст. Манбаъ ин камбудиҳоро ҳамчун самтҳои кори оянда ба таври равшан зикр мекунад.
Огоҳии молиявӣ: Натиҷаҳои мақола ёфтаҳои backtest-и таърихӣ ва моделсозӣ мебошанд; онҳо набояд ҳамчун тавсияи сармоягузорӣ, кафолати даромад ё пешгӯии иҷрои ояндаи бозор арзёбӣ шаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд