

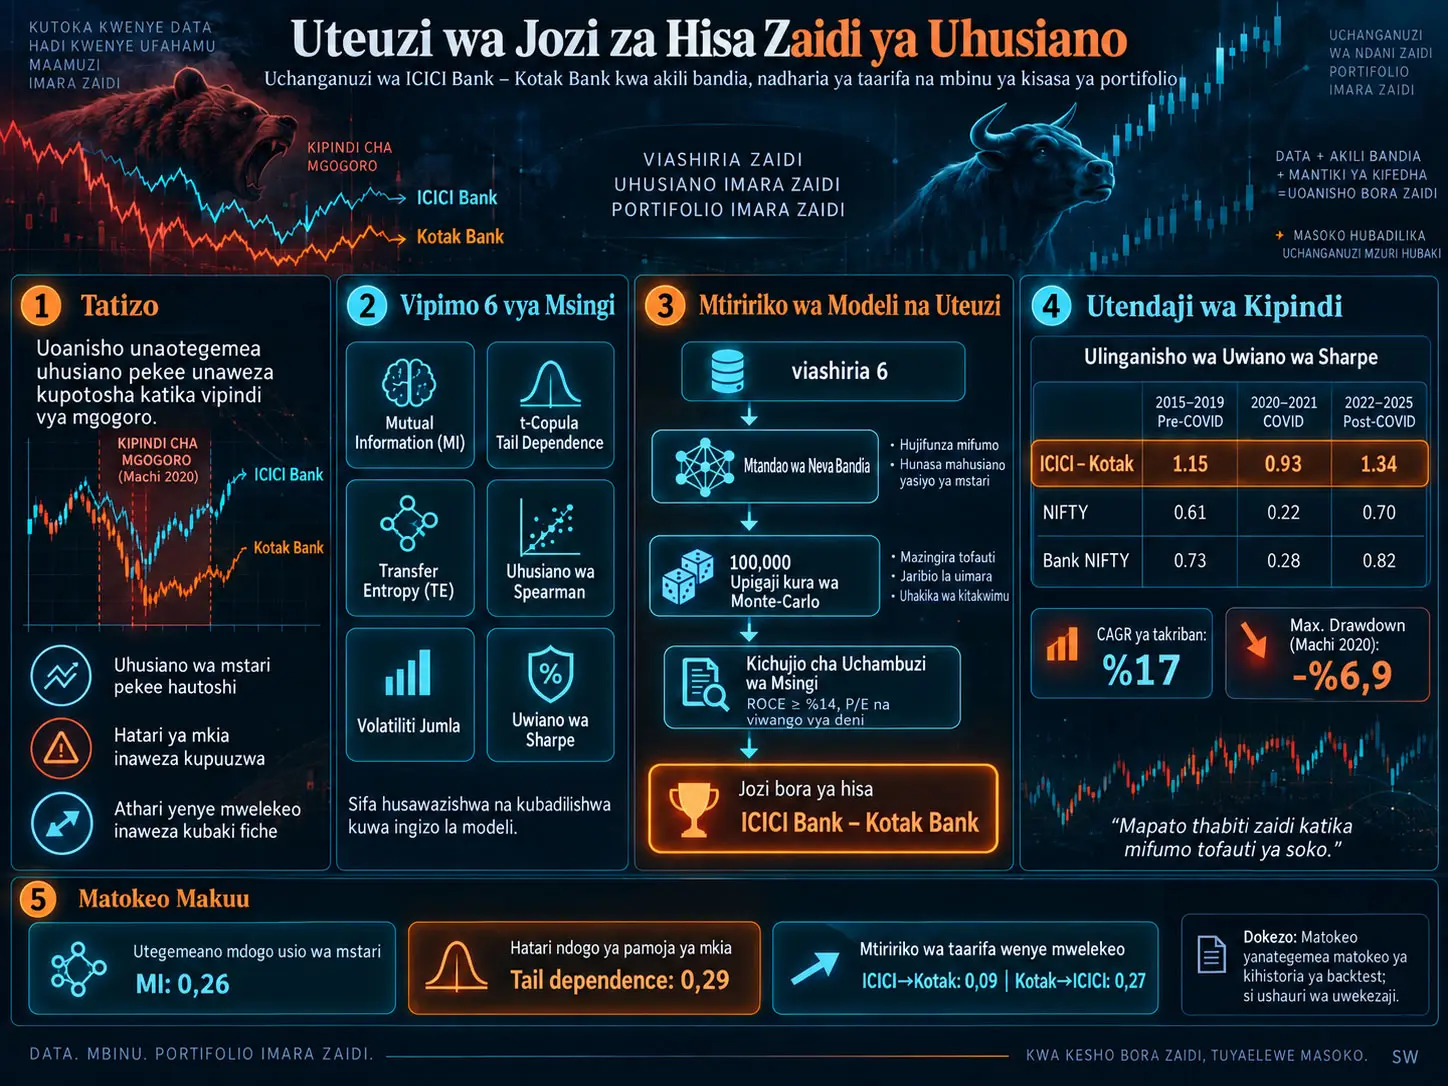
Utafiti huu unapendekeza mbinu inayounganisha viashiria sita tofauti vya utegemeano na hatari ndani ya mfumo uleule wa ujifunzaji wa mashine, badala ya kuchagua jozi za hisa kwa pairs trading kwa kutegemea tu uhusiano wa mstari. Mutual Information, Student's t-copula tail dependence, Transfer Entropy, Spearman rank correlation, aggregate volatility na Sharpe ratio husanifishwa na kuingizwa kwenye mtandao wa neva wa feed-forward; mtandao hutathminiwa upya chini ya 100.000 bootstrap na perturbation ya Monte-Carlo inayotegemea jitter, na hivyo kuunda upangaji wa consensus kwa jozi. Katika uchanganuzi uliofanywa kwa hisa za sekta ya benki nchini India kwa kipindi cha 2015–2025, jozi ya ICICI Bank–Kotak Bank ilipata nafasi ya juu zaidi, na katika chanzo Sharpe ratios za 1,15, 0,93 na 1,34 zimeripotiwa kwa vipindi vya pre-COVID, COVID na post-COVID, mtawalia. Hata hivyo, matokeo haya ni matokeo ya backtest yaliyopatikana bila kujumuisha gharama za miamala, bid–ask spread na vikwazo vya ukwasi; hayahakikishi utendaji wa uwekezaji wa baadaye.
Pairs trading ni mkakati wa thamani linganishi usioegemea upande wa soko unaolenga kunufaika na mikengeuko ya bei ya jamaa kati ya mali mbili za kifedha zinazoonyesha mwelekeo wa kusogea pamoja. Ubunifu katika utafiti huu ni kutathmini kwa pamoja utegemeano usio wa mstari, mwendo wa pamoja katika hali kali za soko, mwelekeo wa mtiririko wa taarifa, volatility na vipimo vya mapato vilivyorekebishwa kwa hatari badala ya dhana kwamba “jozi yenye uhusiano wa juu zaidi ndiyo jozi bora zaidi”.
Tatizo la utafiti
Sehemu muhimu ya tafiti za jadi za pairs-trading huchagua jozi za hisa kwa kutumia vipimo rahisi kiasi kama vile uhusiano wa Pearson au umbali wa bei. Tatizo kuu la hili ni kwamba kuonyesha uhusiano wa juu katika vipindi vya kawaida kwa hisa mbili hakuhakikishi kuwa kutakuwa na uhusiano wa kuaminika wa hedge katika vipindi vya mgogoro.
Nukta ya kuanzia ya utafiti ni kwamba utegemeano wa kifedha si wa mwelekeo mmoja. Wakati uhusiano wa mstari kati ya mali mbili unaonekana kuwa mdogo, utegemeano mkubwa usio wa mstari unaweza kuwepo. Vivyo hivyo, hisa mbili zinazoonyesha uhusiano wa wastani katika hali za kawaida zinaweza kushuka kwa nguvu kwa wakati mmoja wakati wa msongo wa soko. Aidha, hisa moja kuiongoza nyingine kwa namna ya kimfumo kunaweza kuonyesha kwamba jozi hiyo si jozi ya hedge iliyo na usawaziko wa kweli, bali ina uhusiano wa kiongozi–mfuasi.
Kwa Nini Uhusiano Pekee Hautoshi kwa Kuchagua Jozi ya Hisa?
Uhusiano hupima hasa mwendo wa pamoja wa mstari wa mali mbili, lakini hauonyeshi peke yake utegemeano usio wa mstari, hatari ya mkia wa pamoja katika mienendo kali ya soko, wala mtiririko wa taarifa wenye mwelekeo kutoka mali moja kwenda nyingine. Kwa hiyo, utafiti hukamilisha uhusiano kwa Mutual Information, t-copula tail dependence, Transfer Entropy, volatility na Sharpe ratio na kushughulikia uteuzi wa jozi kama tatizo la hatari-utegemeano lenye vipimo vingi.
Uhusiano kati ya pairs trading na Nadharia ya Kisasa ya Portifolio
Nadharia ya Kisasa ya Portifolio inatetea kwamba portifolio ya uwekezaji inapaswa kutathminiwa si tu kwa mapato yanayotarajiwa, bali kwa uwiano kati ya hatari na mapato. Kushikilia pamoja mali zenye utegemeano mdogo au utegemeano wa aina tofauti kunaweza kupunguza hatari ya jumla ya portifolio.
Utafiti unaunda upya tatizo la pairs-trading si kama tatizo la “kupata hisa mbili zinazosogea pamoja zaidi”, bali kama tatizo la uboreshaji wa portifolio ndogo inayoundwa na mali mbili. Lengo ni kubainisha jozi ambazo uhusiano wake hauharibiki kabisa hali za soko zinapobadilika, na ambazo pia hazibebi hatari kubwa ya pamoja.
Vipengele sita vya msingi
| Kipengele | Muundo wa msingi unaopimwa | Jukumu kwa mtazamo wa pairs-trading |
|---|---|---|
| Mutual Information | Utegemeano wa jumla wa mstari na usio wa mstari | Hufichua mahusiano ambayo uhusiano hauwezi kuyaona |
| t-Copula Tail Dependence | Tabia ya pamoja katika mienendo kali ya soko | Husaidia kupima hatari ya kuporomoka pamoja |
| Transfer Entropy | Mtiririko wa taarifa wenye mwelekeo | Hubainisha mahusiano ya kiongozi–mfuasi |
| Spearman Rank Correlation | Uhusiano wa mpangilio wa kimwendelezo | Hutoa kipimo cha uhusiano kilicho imara zaidi dhidi ya thamani zisizo za kawaida kuliko Pearson |
| Aggregate Volatility | Uyumbufu wa jumla wa bei/mapato | Hutumika kama kiashiria ghafi cha hatari |
| Sharpe Ratio | Mapato ya ziada kwa kila kitengo cha volatility | Huwakilisha utendaji uliorekebishwa kwa hatari |
Mutual Information na t-Copula Zinatoa Nini Zikitumika Pamoja?
Mutual Information hupima utegemeano wa jumla na usio wa mstari kati ya usambazaji wa mapato ya hisa mbili, ilhali t-copula tail dependence huzingatia hasa uwezekano wa kusogea pamoja katika ncha kali za usambazaji. Hivyo, hata kama jozi inaonekana kufaa katika vipindi vya kawaida, hatari ya kusogea kwa nguvu pamoja wakati wa mgogoro inaweza kutathminiwa kando.
Mutual Information
Mutual Information (MI) ni ukubwa wa kinadharia ya taarifa unaopima taarifa ambazo vigeu viwili vinabeba kuhusu kila kimoja. MI inapokaribia sifuri, kuna utegemeano mdogo kati ya vigeu, ilhali thamani za juu zaidi huonyesha kuwa kigeu kimoja kinabeba taarifa zaidi kuhusu kingine.
Katika utafiti, MI ilikadiriwa kwa kutumia NPEET kupitia mkabala wa Kraskov–Stögbauer–Grassberger k-nearest-neighbour. Chanzo kinaeleza kuwa kikadiriaji cha KSG huzalisha upangaji laini na thabiti zaidi kuliko mkabala wa MI unaotegemea histogram.
t-Copula na tail dependence
Mkabala wa Copula hutumika kumodeli muundo wa utegemeano wa pamoja bila kutegemea usambazaji wa pembezoni wa vigeu viwili vya kifedha. Student's t-copula ni muhimu hasa kwa mapato ya kifedha yenye mikia mizito; kwa sababu muunganiko wa mali mbili unaoonekana dhaifu katika nyakati za kawaida unaweza kuimarika katika vipindi vya kushuka au kupanda kwa kiwango kikubwa.
Katika utafiti, vigezo vya t-copula vilikadiriwa kwa njia ya maximum likelihood na ilielezwa kuwa vilitoa matokeo bora zaidi kwa upande wa ulinganifu wa mkia ikilinganishwa na Gaussian copula.
Transfer Entropy
Transfer Entropy ni kipimo cha taarifa chenye mwelekeo kinachopima ni kwa kiasi gani taarifa ya zamani katika mfululizo mmoja wa wakati huchangia kueleza mustakabali wa mfululizo mwingine wa wakati. Wakati uhusiano ni wa ulinganifu, Transfer Entropy ina mwelekeo:
Thamani za ICICI → Kotak na Kotak → ICICI zinaweza kutofautiana.
Utafiti hutumia dhana kwamba mtiririko wenye nguvu wa upande mmoja unaweza kuonyesha kuwa mali mbili zinaundwa zaidi na kiongozi na mali ya pili inayomfuata kuliko jozi ya hedge iliyo na usawaziko.
Tabaka la ujifunzaji wa mashine
Baada ya vipengele sita kusanifishwa kuwa wastani sifuri na variance ya kitengo kimoja, vinaingizwa kwenye mtandao wa neva bandia wa feed-forward. Mtandao hutumia uamilishaji wa ReLU, batch normalization na dropout regularization kuzalisha alama endelevu ya ufaafu kwa kila jozi ya hisa.
Chanzo kinaeleza kuwa mtandao uliendeshwa tena juu ya seti 100.000 za data za perturbed ili usibaki kutegemea matokeo ya random initialization moja maalum. Perturbation huundwa kwa sampling ya bootstrap na kuongeza jitter; upangaji wa mwisho wa jozi hufanywa kupitia median skor katika majaribio yote.
Kwa Nini Marudio 100.000 ya Monte-Carlo Yanatumika?
Perturbation 100.000 za Monte-Carlo hutumika kupunguza utegemezi wa jozi ya hisa iliyochaguliwa kwa sampuli moja ya data au thamani ya awali ya mtandao wa neva. Modeli hufundishwa tena chini ya bootstrap na perturbation ndogo za data; kubainisha upangaji wa mwisho kwa median skor kunalenga kuchagua jozi zinazopata nafasi za juu kwa kuendelea kama wagombea walio thabiti zaidi.
Median skor ya ufaafu wa jozi ya ICICI–Kotak iliyoripotiwa katika chanzo ni 0,94 na imeelezwa kuwa thamani ya interquartile range iko chini ya 0,02. Mwandishi anatafsiri hili kama ishara ya consensus yenye nguvu kuhusu uteuzi.
Kwa nini kichujio cha uchanganuzi wa msingi kimeongezwa?
Mbinu safi za kitakwimu wakati mwingine zinaweza kutathmini tabia ya muda ya bei kati ya kampuni mbili ambazo hali yake ya kifedha inazorota kama fursa ya kuvutia ya pairs-trading. Ili kupunguza hatari hii, utafiti pia hutumia kichujio cha uchanganuzi wa msingi.
Ndani ya kichujio:
- kizingiti cha angalau %14 kwa ROCE,
- tathmini ya Price-to-Earnings,
- vizingiti vya madeni/leverage
hutumika. Hivyo, inajaribiwa kuzuia kampuni zinazoonekana kuvutia kitakwimu lakini zenye ubora dhaifu wa mizania zisivuruge uteuzi wa jozi.
Mbinu na Matokeo ya Utafiti
Seti ya data na vipindi vya soko
Utafiti ulitathmini jozi 100 za wagombea zilizoundwa kutoka hisa kama ICICI, Kotak, HDFC, SBI na Axis katika sekta ya benki ya India katika kipindi cha 2015–2025.
Kipindi kiligawanywa katika regime tatu:
- Pre-COVID: 2015–2019
- COVID: 2020–2021
- Post-COVID: 2022–2025
Mgawanyo huu wa regime ulitumika hasa kuchunguza tabia ya mbinu si tu katika hali tulivu za soko, bali pia katika mazingira ya mshtuko wa kimfumo wakati wa COVID.
Utendaji wa jozi ya ICICI–Kotak uliorekebishwa kwa hatari
| Kipindi | ICICI–Kotak | NIFTY | Bank NIFTY |
|---|---|---|---|
| 2015–2019 | 1,15 | 0,61 | 0,73 |
| 2020–2021 | 0,93 | 0,22 | 0,28 |
| 2022–2025 | 1,34 | 0,70 | 0,82 |
Chanzo kinaripoti kuwa jozi ya ICICI–Kotak ilitoa Sharpe ratio ya juu kuliko NIFTY na Bank NIFTY katika regime zote tatu za soko. Imeelezwa pia kuwa Sortino ratios zilikuwa juu ya 1,2 katika vipindi vyote.
Kwa kipindi kizima cha 2015–2025, takribani %17 CAGR inaripotiwa kwa jozi hiyo.
Drawdown katika kipindi cha COVID
Katika utafiti, maximum drawdown ya uteuzi wa ICICI–Kotak wakati wa mgogoro wa Machi 2020 imetolewa kama −%6,9. Chanzo kinaitafsiri kama mojawapo ya thamani za chini zaidi za drawdown kati ya jozi zilizojaribiwa.
Hata hivyo, inapaswa kukumbukwa kuwa maximum drawdown ilipimwa katika hali za backtest na athari za gharama za miamala pamoja na utekelezaji halisi wa soko hazikujumuishwa.
Muundo wa utegemeano
| Metriki | Thamani | Tafsiri ya chanzo |
|---|---|---|
| Mutual Information | 0,26 | nonlinear dependence ya chini kiasi |
| t-Copula tail dependence | 0,29 | Hatari ya mkia wa pamoja iliyo chini kiasi |
| Transfer Entropy ICICI → Kotak | 0,09 | Mtiririko wa taarifa wenye mwelekeo |
| Transfer Entropy Kotak → ICICI | 0,27 | Mtiririko wa taarifa wenye mwelekeo |
Mwandishi anatathmini thamani za Transfer Entropy kama mwingiliano ulio na usawaziko zaidi ikilinganishwa na jozi nyingi za benki za umma. Hata hivyo, 0,09 na 0,27 si sawa kwa nambari; kwa hiyo kauli “ulinganifu wa karibu” inapaswa kueleweka kama tafsiri ya chanzo, si kama usawa wa kihisabati.
Jozi ya pili ya mgombea
Chanzo kinaeleza kuwa uteuzi wa Kotak–ICICI uliogeuzwa mwelekeo ulitoa Sharpe ratio ya 1,26 katika kipindi cha post-COVID; lakini ulipata drawdown ya %8,4 mwanzoni mwa 2020. Kwa sababu hiyo, mwandishi anatafsiri mwelekeo wa ICICI–Kotak kama uteuzi imara zaidi kati ya regime.
Ukaguzi wa uimara wa modeli
Katika usanifu wa mtandao wa neva, idadi ya tabaka fiche ilibadilishwa kati ya 2 na 5, na dropout ratio kati ya 0,1 na 0,3. Chanzo kinaripoti kuwa upangaji mkuu ulibaki thabiti katika masafa haya ya hyperparameter.
Imeripotiwa kuwa kikadiriaji cha KSG Mutual Information kilitoa upangaji laini zaidi kuliko MI inayotegemea histogram, na kwamba t-copula ilionyesha utendaji bora zaidi kuliko Gaussian copula katika majaribio ya ulinganifu wa mkia.
Matokeo yanayoungwa mkono na utafiti
- Kutathmini kwa pamoja vipimo vingi vya utegemeano badala ya uhusiano pekee kumesaidia kuchagua jozi zilizo thabiti zaidi kwa regime katika seti hii ya data.
- ICICI–Kotak imekuwa jozi iliyopewa nafasi ya juu zaidi katika mfumo wa tathmini uliotumiwa katika chanzo.
- Sharpe ratio ya ICICI–Kotak ni ya juu kuliko thamani za NIFTY na Bank NIFTY zilizolinganishwa katika vipindi vyote vya pre-COVID, COVID na post-COVID.
- MI, tail dependence na Transfer Entropy hutathmini uhusiano uleule kutoka pembe tofauti.
- Kichujio cha uchanganuzi wa msingi kimetumika kwa lengo la kuondoa kampuni zinazoonekana kuvutia kitakwimu pekee lakini dhaifu kwa upande wa mizania.
- Mkabala wa Monte-Carlo consensus ulilenga kupunguza utegemezi wa upangaji wa jozi kwa random initialization moja.
Matokeo ambayo utafiti hauyaungi mkono
- Haijaonyeshwa kuwa jozi ya ICICI–Kotak itatoa Sharpe ratio ileile katika siku zijazo.
- Matokeo ya backtest si mapato ya uwekezaji yaliyohakikishwa.
- Utafiti haujumuishi hisa zote za India au masoko yote ya dunia.
- Kwa kuwa gharama za miamala na bid–ask spread hazijahesabiwa, mapato halisi ya jumla baada ya gharama yanaweza kuwa chini zaidi.
- Vikwazo vya ukwasi havijamodeliwa.
- Walk-forward au uthibitishaji wa soko hai haujafanywa.
- Kuwa na marudio 100.000 ya Monte-Carlo peke yake si uthibitisho wa uhalali wa kiuchumi au uwezekano wa kujumlisha out-of-sample.
Vikwazo vya msingi
Kikwazo muhimu zaidi ni kutohesabiwa kwa gharama halisi za miamala. Kwa kuwa pairs trading inaweza kuhitaji kubadilisha nafasi mara kwa mara, kamisheni, kodi, bid–ask spread na slippage zinaweza kubadilisha kwa kiasi kikubwa utendaji wa mikakati yenye margin ndogo.
Kikwazo cha pili ni kwamba athari za ukwasi na ukubwa wa nafasi hazijamodeliwa. Mkakati kuonekana mzuri juu ya bei za zamani haimaanishi kuwa nafasi halisi za kiasi kikubwa zinaweza kutekelezwa kwa bei zilezile.
Kikwazo cha tatu ni kutokuwepo kwa uthibitishaji wa walk-forward. Kuchagua modeli juu ya kipindi kimoja na kisha kuijaribu kwa mfululizo katika vipindi vya baadaye visivyoonekana kabisa kunaweza kutoa uthibitishaji wenye nguvu zaidi kwa kutathmini hatari ya overfitting.
Kikwazo cha nne ni kwamba mbinu ilitengenezwa juu ya sekta ya benki ya India. Huenda kikadiriaji cha MI, familia ya copula, vizingiti vya uchanganuzi wa msingi na muundo wa mtandao wa neva vikahitaji kusawazishwa upya katika sekta au nchi nyingine.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Beyond Correlation: Identifying Optimal Stock Pairs with AI-Driven Analysis and Modern Portfolio Theory
Mwandishi: Shourya Singh Thakur.
Taasisi: Mahindra University.
Eneo la utafiti: Fedha za kiasi, pairs trading, nadharia ya taarifa, ujifunzaji wa mashine na Nadharia ya Kisasa ya Portifolio.
Aina ya chanzo: Kazi ya kiufundi katika mfumo wa utafiti mfupi/working-paper.
Hali ya mapitio ya rika: Haijaelezwa katika matini ya chanzo.
Jarida / mchapishaji / DOI: Haijaelezwa katika chanzo.
Kipindi cha uchanganuzi: 2015–2025.
Soko: Hisa za benki za India.
Programu: Python; NPEET, IDTxl, PyTorch, pandas na backtrader.
Mbinu kuu: Kuunganisha viashiria vya Mutual Information, Student's t-copula tail dependence, Transfer Entropy, Spearman rank correlation, aggregate volatility na Sharpe ratio kwa mtandao wa neva; upangaji wa Monte-Carlo consensus wenye 100.000 perturbation na kichujio cha ubora cha uchanganuzi wa msingi.
Vikwazo muhimu vya kimbinu: Gharama za miamala, bid–ask spread na vikwazo vya ukwasi havikujumuishwa katika modeli. Uthibitishaji wa walk-forward kwa data hai ya gharama haujafanywa. Chanzo kinataja mapungufu haya waziwazi kama maeneo ya kazi ya baadaye.
Onyo la kifedha: Matokeo katika makala ni matokeo ya backtest ya kihistoria na modeli; hayapaswi kutathminiwa kama ushauri wa uwekezaji, dhamana ya mapato au utabiri wa utendaji wa soko wa baadaye.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *