

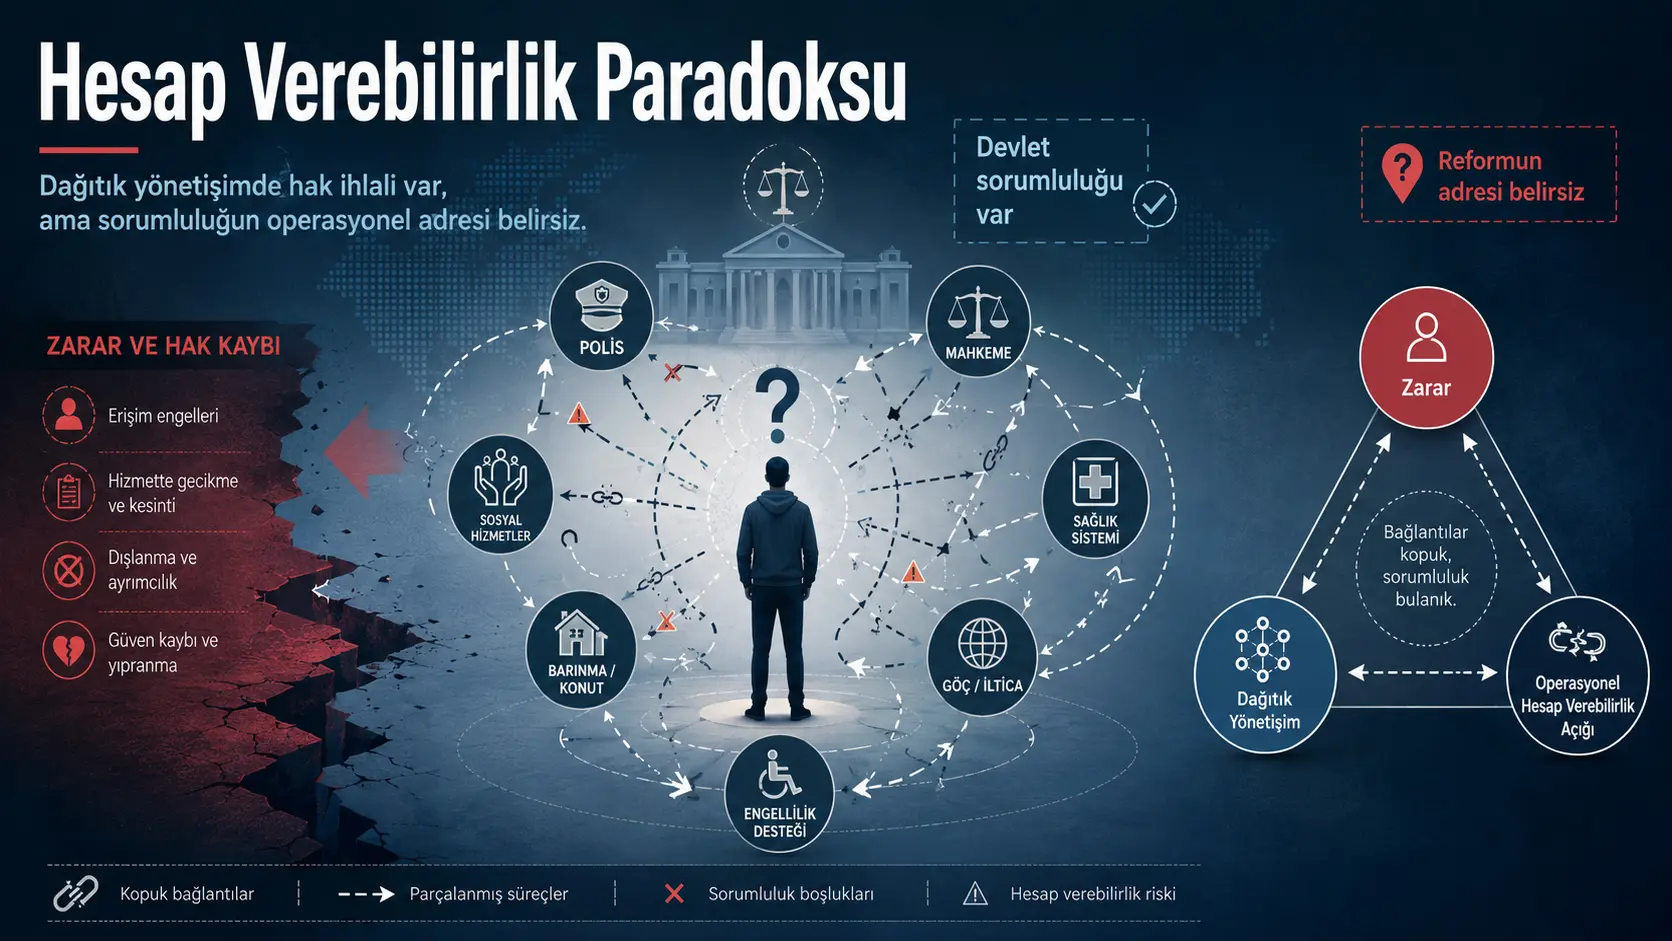
Ənənəvi insan hüquqları hüququ, bir hüquq pozuntusu baş verdikdə pozuntui törədən və ya qarşısını almayan müəyyən bir aktorün tapıla biləcəyi fərziyyəsi üzərində qurulub. İşgəncənin bir faili, özbaşına saxlamanın bir səlahiyyətli orqanı, ayrı-seçkiliyin bir tətbiqçisi vardır. Səbəbiyyət zənciri izlənir; hüquqi sualmluluk və hesabatlılıq müəyyən bir şəxs ya da quruma yönəldilir.
Tahera Anwar’ın tədqiqatsı, müasir dövlət idarəetməsinin bu fərziyyəni getdikcə daha çox çətinləşdirdiyini müdafiə edır. Bu gün insan hüquqları; polis, məhkəmələr, sosial xidmətlər, səhiyyə qurumları, miqrasiya idarələri, yerli idarəetmə orqanları, özəl podratçılar və avtomatik qərar sistemləri arasında bölünmüş idarəetmə yolları üzərindən istifadə olunur. Səlahiyyət paylanmış, məlumatlar fərqli verilənlər bazalarında tutulmuş və hdaxilibir qurum bütün hüquq yolunu təkbaşına kontrol etmiyor ola bilər.
Bu yapıda dövlət bir hüquq uğursuzluğundan hüquqi baxımdan sualmlu kalirqen, düzeltici müdaxilənin tam olaraq hangi quruma, əməliyyat noktasına və ya qurumlararası əlaqəya yöneltilmesi gerektiği belirlenemeyebilir. Tədqiqat bu vəziyyətu “hesabatlılıq paradoksu” olaraq adlandırır: Hüquqi sualmluluk vardır; lakin operativ hesabatlılığın qurumsal ünvanı asanlıqla tapıla bilməz.
Məqalənin əsas katkısı, bu paradoksun meydana gelmesi üçün üç koşul öneren “Hesabatlılıq Boşluğu Üçbucağı”dir: Gerçek bir hüquq zararı oluşması, hüququn birden çox qurumdan oluşan dağıtık bir idarəetmə sistemi üçünde sunulması və düzeltici müdaxilənin yöneltiləbiləceği açıq bir operativ hesabatlılıq noktasının bulunmaması. Tədqiqat ayrıca hesap verebilirliğin qurumlararasında nasıl çözündüğünü gösteren bir zəncir, dörd parçalı uğursuzluq tipolojisi və altı koşullu bir tanı testi təqdim edır.
Tədqiqat empirik bir araşdırma deyil. Təklif edilən kavramlar, tipoloji və test hələ saha məlumatleriyle təsdiqlənməmişdır. Metnin katkısı, mövcud insan hüquqları doktrinlerinin dövləte hüquqi sualmluluk yükleyebilmesine baxmayaraq, sistem üçünde islahatun nereye yöneltilmesi gerektiğini her zaman açıqlayamadığını gösteren nəzəri bir çərçivə geliştirmesidır.
Ənənəvi “ihlali törədən aktor” modeli nədir?
İnsan hüquqları hüququnun klasik hesabatlılıq mantığında bir hüquq pozuntusu ilə bu pozuntui törədən, kolaylaştıran və ya qarşısını almayan aktor arasında izlenebilir bir bağ mövcuddur. Bir kamu tapşırıqlisi kötü muamelede bulunmuşsa tapşırıqlinin və bağlı olduğu qurumun sualmluluğu araştırılır. Bir şəxs hüquqa aykırı bdaxiliimde tutulmuşsa tutma qərarını veren və ya uygulayan makam müəyyən edilə bilən.
Məqalə bu yaklaşımı “violator model”, yani pozuntu törədən aktor modeli olaraq adlandırır. Model, birbaşa dövlət zorakılıqi, açıq ihmaller və tek qurum üçünde meydana gelen hüquq pozuntuleri qayğıından güclüdür. İhlalin nerede və kim tarafından gerçekleştirildiği belirlenebildiği üçün sualşturma, sanksiya, kompensasiya və qurumsal islahat müəyyən bir adrese yöneltiləbilir.
Yazar, bu modelin gecersiz hâle geldiğini savunmamaktadır. İşkence, özbaşına saxlama, ayrı-seçkilik və açıq kamu tapşırıqlisi ihmalleri hâlâ tanımlanabilir failler daxilierebilir. Tədqiqatın iddiası daha məhduddır: Bu gün qələviı hüquq uğursuzluqları, tək bir şəxsin və ya qurumun eyleminden değil; çox sayıda qurumun ayrı-ayrılıqda makul görünen əməliyyatlerinin birleşiminden doğmaktadır.
Modern idarəetmə klasik modeli neden zorluyor?
Yirminci yüzilın insan hüquqları hüququnun büyük ölçüde hiyerarşik dövlət qurumları göz önünde bulundurularak geliştiği iləri sürülmektedır. Buna qarşılık günümüz kamu idarəetməinde hüquqların kullanılması giderek daha çox ağlar, müqavilələr, dövlət-özəl tərəfdaşlıqları, uzmanlaşmış qurumlar, xarici mənbə xidmətləri və avtomatik qərar sistemləri üzərindən gerçekleşmektedır.
Bir şəxsin hüququna ulaşabilmesi üçün şu tür bir yol izlemesi gerekebilir:
- İlk müraciətyu bir kamu qurumuna yapmak;
- Başka bir qurumdan sənəd və ya rapor almak;
- Üçüncü bir quruma yönləndirmə edilmek;
- Fərqlı qurumların kullandığı müddət və müraciət koşullarını qarşılamak;
- Bir qurumun verdiği qərarın diğer qurumun sistemine ulaşmasını beklemek;
- Birbirinden müstəqil itiraz və yardım yollarını izləmə etmek.
Bu yolun hər hansı bir noktasında küçük bir gecikme, bilik kaybı, uyumsuz məlumat sistemi, tapşırıq sərhədı və ya uğursuz yönləndirmə oluşabilir. Her qurum öz əməliyyatini qanunvericilika uyğun yaptığını gösterebilir; ancaq qurumların ortak etkiləşimi şəxsyi hüququndan yoksun bırakabilir.
Məqalədeki üç başlanğıc örneği
Ailə daxili zorakılıq
Tədqiqatda məlumatlen ilk nümunəte zorakılığa məruz qalan bir qadın polise müraciətr. Polis olay yerine gelir və rapor hazırlar; lakin hüquqi yardım və ya təcili sığınacaq konusunda yönlendirme yapılmaz. Qadın öz imkânıyla bir sığınacaq hizmeti bulur, ancaq yenidən müraciət forması doldurması lazımdır. Konut desteği polis raporu ister; rapor başka bir polis mərkəzinden talep edilmelidır. Mahkemenin verdiği müdaxilə qərarı uşaq müdafiəsi qurumuyla avtomatik paylaşılmaz. Qadın yeni bir saldırı səbəbiyle pasiyentnede bulunduğu sırada hüquqi yardım görüş vaxtısunu kaçırır və dosyası kapatılır.
Bu nümunəte her qurum öz tapşırıq tanımı üçünde mühüm bir əməliyyat yapmıştır. Polis rapor düzenlikiş, sığınacaq qurumu müraciət almış, məhkəmə qərar vermiş və hüquqi yardım sistemi görüş vaxtı oluşturmuştur. Buna baxmayaraq müddətç bütün olaraq dəyərlendirildiğinde şəxs davamlı korumaya ulaşamamıştır.
Qaçqın müraciətsu
İkinci nümunəte miqrasiya nəzarəti altındaki bir qaçqınnin sığınacaq müraciətsunun incelenmesini isteme hüququ mövcuddur. Ancaq itiraz üçün yedi günlük müddət öngörülmüşdür. Travma sonrası stres səbəbiyle pasiyentneye yatırılan şəxs müddətyi kaçırır; müraciətsu reddedilir və zulüm riski bulunan ölkəye gönderilir.
Qanunma organı müddətyi belirlemiş, kurul müddətyi uygulamış və gözetim qurumu mövcud politikayı izlemiştir. Her bir əməliyyat təkbaşına dəyərlendirildiğinde qurumsal tapşırıqlerle uyğun görünebilir. Hüquq uğursuzluğu ise bütün əməliyyatlerin birlikte oluşturduğu sert və uyumsuz müraciət yolundan doğmaktadır.
Əlillik desteği
Üçüncü nümunəte engelli bir şəxs şəxssel baxım dəstəyine ihtiyaç duyar. Destek programı hüquqi baxımdan mövcudtur; ancaq müraciət üçün altı aylık bekleme listesine sahip bir uzmandan ayrıntılı tıbbi rapor alınması lazımdır. Şəxs raporu beklerkən evinden çıkamaz durumda kalır.
Qanunma organı sistemi tasarlamış, idare müraciət koşullarını uygulamış və uzman səhiyyə hizmeti öz qabiliyyəti üçünde çalışmıştır. Sorun, tək bir qurumun açıq hüquqa aykırı davranışından ziyade birbiriyle uyumsuz müddətçlerin birlikte hüquqka erişimi engellemesidır.
Hesabatlılıq paradoksunun tanımı
Tədqiqata görə paradoks, birbiriyle uyumsuz görünmesine baxmayaraq eyni anda düzgün olabilən iki müddəaden ibarətdir:
- Dövlət, meydana gelen hüquq uğursuzluğundan hüquqi baxımdan sualmludur.
- Hdaxilibir qurum, operativ hesabatlılığın ilkin ünvanı olaraq asanlıqla müəyyən edilə bilmir.
Başka bir ifadeyle dövlət səviyyəsinde sualmluluk devam eder; ancaq islahatun, izlemenin və ya düzeltici müdaxilənin sistem üçünde nereye yöneltiləceği belirsizleşir.
Buradaki “paradoks” sözcüğü qəti mantıksal çelişki anlamında kullanılmamaktadır. Terim, insan hüquqları hüququndaki uzun müddətli bir qurumsal beklentinin təhrifsını anlatır: Hüquqi sualmluluk belirlendiğinde hesap verebilirliğin de eyni çizgiyi izleyeceği düşünülür. Paylanmış idarəetməde sualmluluk dövləte yüklenebilir; lakin operasional dəyişiklik yapılması gereken qurum, əməliyyat və ya əlaqə noktası açıqça gösteriləmeyebilir.
Dövlət məsuliyyəti ilə operativ hesabatlılıq arasındakı fərq
| Kavram | Yanıtladığı sual | İşlevi |
|---|---|---|
| Dövlət məsuliyyəti | Hüquq uğursuzluğundan hüquqi baxımdan kim sualmludur? | İhlali dövləte atfeder; öhdəlik və hüquqi sualmluluk doğurur. |
| Operativ hesabatlılıq | Sistem üçünde hangi əməliyyat, qurum və ya əlaqə düzeltilmelidir? | Reform, izleme, düzeltici müdaxilə və bərpa vturşuəsiin qurumsal ünvanıni belirler. |
Operativ hesabatlılıq, kusur və ya hüquqi sualmlulukla eş əhəmiyyətli deyil. Bir qurumu operasional müdaxilənin ünvanı olaraq göstermek, o qurumun təkbaşına bütün zarardan hüquqi baxımdan sualmlu olduğu mənasına gəlmir. Kavramın amacı, eyni zararın tekrarını önlemek üçün sistemin hangi noktasına müdaxilə edilmesi gerektiğini belirlemektir.
Bir araşdırmacı və ya denetçi, uğursuzluğun tekrarını gerçekçi bdaxiliimde önleyebiləcek müəyyən bir qurum, əməliyyat noktası ya da qurumlar birleşimi bulamıyorsa operativ hesabatlılıq belirsiz, dağınık və ya görünmez hâle gelmiştir.
Araşdırma sualsu
Tədqiqatın əsas araşdırma sualsu şöyledir:
Hdaxilibir qurumun operativ hesabatlılığın ilkin ünvanı olaraq asanlıqla belirlenemediği paylanmış idarəetmə sistemlerinde meydana gelen hüquq uğursuzluqlarını insan hüquqları hüququ nasıl konseptuallaştırmalıdır?
Katkıların hiyerarşisi
Yazar, tədqiqatın katkılarını önem sırasına görə üç səviyyəde təqdim edir:
- Birincil katkı – Hesabatlılıq Paradoksu: Dövlət məsuliyyəti devam ettiği hâlde operativ hesabatlılığın ünvanınin bulunamadığı hüquq uğursuzluqlarını tərif edır.
- Birincil katkı – Hesabatlılıq Boşluğu Üçbucağı: Paradoksun meydana gelmesi üçün gerekli üç koşulu görselleştirir.
- İkincil katkılar: Hesabatlılığın Çözülmə Zənciri, dağıtık uğursuzluq tipolojisi və altı koşullu Paylanmış Hesabatlılıq Testi.
Hesabatlılıq Boşluğu Üçbucağı
PDF’nin sekizinci səhifəsındaki Şəkil 1, nəzəriyyənin “imza katkısı” olaraq tanımlanmaktadır. Modelin üç zorunlu komponenti şunlardır:
- Zarar: Gerçek bir hüquq uğursuzluğu meydana gelmiş olmalıdır.
- Paylanmış idarəetmə: Hüquq yolu birden çox qurumdan oluşmalı və hdaxilibir aktor bütün prosesi kontrol etməməlidır.
- Kolayca müəyyən edilə bilən operativ hesabatlılığın bulunmaması: Makul bir araşdırmacı, uğursuzluğun tekrarını önleyebiləcek açıq bir qurumsal müdaxilə noktası belirleyeməməlidır.
Yazarın üçbucaq bdaxiliimini seçme gerekçesi, bu unsurlar arasında düzgünsal və ya zamansal bir sıra bulunmamasıdır. Zararın əvvəl, idarəetmə dağınıklığının sonra və hesabatlılıq açığının en son baş verdiyini söyleyen bturşu bir zəncir önerilmemektedır. Üç koşul birlikte bulunmalıdır. Koşullardan biri çıkarıldığında paradoks ortadan kalkar.
Örneğin zarar yoxsa incelenecek bir hüquq uğursuzluğu yoxdur. Bütün hüquq yolu tek qurum tarafından yönetiliyorsa ənənəvi hesabatlılıq araçları çoğu durumda müdaxilə ünvanıni gösterebilir. Reformun yöneltiləbiləceği açıq bir qurum və ya qurumlar birleşimi bulunuyorsa da operativ hesabatlılıq kaybolmuş deyil.
Şəkilde “tək bir bərpa vturşuəsiin bulunmaması”, üçbucaqin ayrı bir köşesi değil; üç koşulun birləşməsinden təbiətn nəticə olaraq gösterilmektedır. Bununla belə görsel, adında “üçbucaq” gecmesine baxmayaraq PDF’de klasik geometrik üçbucaq bdaxiliiminde çizilmemiş; üç kavram dikdördgen bir çərçivə və dikey eksen üçünde yerleştirilmiştir.
Hesabatlılığın Çözülmə Zənciri
Dokuzuncu səhifədaki Şəkil 2, üçbucaqin koşullarını değil, hesap verebilirliğin müddətç boyunca nasıl kaybolduğunu izahktadır:
Hüquq sahibi → Qurum A → Qurum B → Qurum C → Qurum D → Hüquq uğursuzluğu → Kolayca müəyyən edilə bilən operativ hesabatlılıq bulunmaması
Hüquq sahibi sistem boyunca ilərledikçe sualmluluk bir qurumdan diğerine aktarılır. Her qurum yalnız özsine ulaşan əməliyyati ele alır və sonraki quruma devreder. Zincirin sonunda zarar meydana gelmiş olsa bilə hdaxilibir qurum bütün prosesin sahibi deyil.
Bu model, hesap verebilirliğin bir anda yok olmadığını; vəzifə təhvili, yönləndirmə, məlumat akkənd təsərrüfatıı və qurum sərhədlərı boyunca giderek çözündüğünü irəli sürür.
Paylanmış hesabatlılıq uğursuzluğu nədir?
Məqalə, “dağıtık hesabatlılıq uğursuzluqları” ifadesini yerleşmiş bir hüquq doktrinası olaraq değil, intuitiv və analitik bir kategori olaraq təklif edır. Bu kategoriye girecek bir hüquq uğursuzluğunın dörd özelliği vardır:
- Zarar real və proqnozlaşdırıla biləndır.
- Nəticə, hdaxilibir bireysel davranışın təkbaşına açıqlayamadığı çox qurumlu etkiləşimden təbiətr.
- Tek və asanlıqla müəyyən edilə bilən bir operasional aktore atfediləmez.
- Dövlətin zararı önleme və giderme konusunda sistemli yükümlülüğü devam eder.
Dört uğursuzluq türü
| Tür | Tanım | Məqaləde məlumatlen nümunə |
|---|---|---|
| Tip I – Belirlenebilir aktor yokluğu | Birden çox qurum sonuca küçük katkılarda mövcuddur; hdaxilibir qurum təkbaşına açıqlayıcı deyil. | Ailə daxili zorakılığa məruz qalan şəxsin qurumlararasındaki boşluklarda kalması |
| Tip II – Çok sayıda küçük katkı | Her aktor küçük bir engel üretir; birikimli nəticə ağırlaşır. | Çok sayıda küçük prosedur maneəsi ehtiva edən qaçqın itiraz sistemi |
| Tip III – Algoritmik idarəetmə | Karar avtomatik sistem tarafından oluşturulur; sualmlu insan aktor belirsizdır. | Sosyal yardım uyğunluğu algoritmaları |
| Tip IV – Kamu-özel ağları | Sorumluluk dövlət qurumları ilə dövlət xarici xidmət təminatçıları arasında bölünür. | Sivil toplum kuruluşlarına devredilmiş evsizlik xidmətləri |
Tipoloji, her işyı qəti bdaxiliimde sınıflandıran düzgünlanmış bir ölçek deyil. Aynı iş birden çox türe yaklaşabilir. Məsələn əlillik dəstəyi, hem çox sayıda küçük idari engel hem de avtomatik dəyərlendirme komponentleri daxilieriyorsa Tip II və Tip III özelliklerini birlikte taşıyabilir.
Paylanmış Hesabatlılıq Testi
On birinci səhifədaki tablo, paradoksun uygulamada tanınması üçün altı koşul təklif edir:
| Koşul | Kuramsal kaynağı |
|---|---|
| 1. Bir hüquq zararı meydana gelmiştir. | Zararın zorunluluğu |
| 2. Birden çox qurum sonuca katkıda aşkar edilmişdır. | Paylanmış idarəetmə |
| 3. Hdaxilibir qurum zararın tamamını təkbaşına oluşturmamıştır. | Dağıtık nedensellik |
| 4. Hdaxilibir qurumun davranışı təkbaşına sonucu izahya kifayətli görünmemektedır. | Açık bireysel pozuntu bulunmaması |
| 5. Birleşik sistem proqnozlaşdırıla bilən bdaxiliimde xaricilanma və ya hüquq itkisi üretmektedır. | Rastlantısal değil sistemli uğursuzluq |
| 6. Etkili bir operativ hesabatlılıq yolu yoxdur. | Kolayca müəyyən edilə bilən müdaxilə ünvanınin yokluğu |
Altı koşulun tamamı qarşılanıyorsa paylanmış hesabatlılıq uğursuzluğunın bulunduğu yönünde bir prezumpsiya oluşması təklif olunur. Yazar, bu testin meqanik bir hüquq formülü olmadığını açıqça bildirir. Test, konseptual nəzəriyyəden türetilmiş müvəqqəti bir tanı aracıdır və empirik düzgünlamaya ihtiyaç duymaktadır.
Olumsuz əks nümunə neden mühümdir?
Tədqiqat, kavramın sərhədlərinı göstermek məqsədilə tek qurumlu bir uğursuzluq örneği vermektedır. Zorakılıqe maruz kalan bir şəxs eyni polis mərkəzini tekrar tekrar aramakta, tapşırıqlilər sistematik bdaxiliimde olay yerine gitmeyi reddetmekte və şəxs öldürülmektedır.
Bu durumda ilkin operativ hesabatlılıq noktası açıqtır: Müdahale və islahat birbaşa ilgili polis mərkəzine yöneltilmelidır. Dövlət hüquqi baxımdan sualmludur; ancaq hesap verebilirliğin ünvanı kaybolmamıştır. Buna görə bu iş hesabatlılıq paradoksu deyil.
Karşı nümunə, bütün çox qurumlu və ya ağır hüquq pozuntulerinin avtomatik olaraq paradoks sailmasını önlemektedır. Belirli bir qurumun davranışı zararın əsas səbəbi olaraq gösteriləbiliyorsa klasik hesabatlılıq modeli uygulanabilir.
Avropa İnsan Hüquqları Məhkəməsi nümunəleri
Məqalə, nəzəriyyəsini birbaşa düzgünlanmış bir məhkəmə təcrübəsi doktrini olaraq sunmamaktadır. Avropa İnsan Hüquqları Məhkəməsinin üç qərarında paradoksun ortaya çıkabiləceği struktur koşulların görüldüğünü müdafiə edır.
Z və Diğerleri / Birleşik Krallık
Çocukların uzun müddət ağır istismar və ihmale maruz kaldığı davada yerel makamlar, sosial xidmətlər və məhkəmələr müddətce dâhil olmasına baxmayaraq etkili koruma sağlanamamıştır. Tədqiqata görə qərar, bərpa vturşuəsilərin nəzəriyyək və ya görünüşte değil, pratik və etkili olması gerektiğini göstərir.
Yazar bu işyı, çox sayıda qurumun müddətce katılmasına baxmayaraq sistemli korumanın gerçekleşmemesi və islahat ünvanınin tək bir qurumla sərhədlandırılamaması qayğıından dəyərlendirmektedır.
Osman / Birleşik Krallık
Osman davasında tehditlerden haberdar olan polisin kifayətli koruyucu önlem almaması, həyat hüququna ilişkin pozitiv öhdəliklər çərçivəsinde incələnmişdır. Məqalə, məhkəmənin odağında polis bulunmasına baxmayaraq polis, məhkəmələr və sosial xidmətlər kimi qurumların oluşturduğu daha geniş koruma ortamının operativ hesabatlılıq sualnunu görünür kıldığını irəli sürür.
Opuz / Türkiye
Tədqiqat, ağır ailə daxilii zorakılıq bağlamındaki Opuz qərarını dövlətin həyatı və kötü muameleden korunmayı etimadce altına alma yükümlülüğü ilə lazımi diqqəti gösterme sualmluluğu qayğıından ele almaktadır. Polis, savcılık və sosial xidmətlər arasındakı qurumsal parçalanmanın, hüquqi sualmluluğun dövləte atfedilmesine baxmayaraq operasional islahatun tək bir quruma yöneltilmesini zorlaştırdığı savunulmaktadır.
Bu üç qərar, hesabatlılıq paradoksunun məhkəmələr tarafından kabul edilmiş müstəqil bir hüquq doktrinası olduğunu göstərmir. Məqalə, qərarları öz nəzəri çərçivəsinin ortaya çıkabiləceği struktur koşullara ilişkin nümunəler olaraq şərh edır.
Mevcut doktrinler neden kifayətli görülmüyor?
| Doktrin və ya nəzəriyyə | Açıkladığı konu | Məqalənin belirlediği əskiklik |
|---|---|---|
| Dövlət məsuliyyəti | Hüquq uğursuzluğunın dövləte hüquqi baxımdan atfedilmesi | Birden çox uyğun qurumun etkiləşiminden təbiətn hatada islahat ünvanıni göstermez. |
| Pozitiv öhdəliklər | Dövlətin yalnız kaçınma değil, koruyucu önlem alma tapşırıqi | Dağıtık sistem üçünde operasional sualmluluğun nasıl paylaştırılacağını belirlemez. |
| Lazımi diqqət | Dövlətin özel şəxslərden mənbəlanan zorakılıqi önleme, sualşturma və cezalandırma tapşırıqi | Her qurumun təkbaşına uyğun göründüğü durumda uğursuzluğun yerini varsayar lakin bulamayabilir. |
| Yapısal adaletsizlik | Tek aktorün neden olmadığı sistemli zararlar | Siyasi və kollektiv məsuliyyət sağlar; özel bir operasional hüquq testi sunmaz. |
| Kolektif sualmluluk | Bir grubun ortak sualmluluk taşıyabilmesi | Belirli idarəetmə yollarında islahatun nereye yöneltiləceğini izahz. |
| Bireysel sualmluluk | Doğrudan failin sualmluluğu | Sistem səviyyəsindeki etkiləşim uğursuzluqlarına ulaşamaz. |
| İnzibati yük nəzəriyyəsi | İnsanların dövlətle etkiləşim sırasında qarşılaştığı öğrenme, psikolojik və uyum maliyetleri | Yükleri açıqlar; operativ hesabatlılığın normativ ünvanıni belirlemez. |
| Çok el problemi | Çok sayıda aktor bulunduğunda sualmluluğun dağılması | Sorunu tərif edir; insan hüquqları sistemi üçün üçbucaq və ya tanı testi sunmaz. |
“Çok el problemi”nden fərqı
Dennis Thompson və Helen Nissenbaum’ın tədqiqatları, çox sayıda aktorün bir sonuca katkıda bulunduğu ortamlarda sualmluluğun dağılabiləceğini göstərir. Hesabatlılıq paradoksu bu tespitten yararlanmakta, ancaq iki ek unsur sunduğunu irəli sürür:
- Dövlət məsuliyyəti bdaxiliimindeki rəsmi hüquqi atıf ilə islahatun yöneltiləceği operativ hesabatlılıq arasında ayrım;
- Bu ayrımı insan hüquqları alanında uygulamak üçün Üçgen və Paylanmış Hesabatlılıq Testi bdaxiliiminde tanı araçları.
Çok el problemi “çox sayıda aktor varken kimin sualmlu olduğunu belirlemek zordur” derkən, hesabatlılıq paradoksu “dövlətin məsuliyyəti belirlenmiş olsa bilə sistem üçünde düzeltmenin nereye yöneltiləceği belirsiz kalabilir” demektedır.
Iris Marion Young ilə nəzəri ilişki
Iris Marion Young, gecmişteki müəyyən bir zararın tanımlanabilir failine yönelen sualmluluk modeli ilə toplumsal müddətçlerin yenidən ürettiği struktur ədalətsizliklere ilişkin siyasi sualmluluk arasında ayrım yapmaktadır.
Məqalə, Young’ın yaklaşımını qurumsal insan hüquqları idarəetməine taşımayı amaçlamaktadır. Young’ın sualsu daha çox “struktur ədalətsizlik qarşısında kimler ortak sualmluluk taşır?” iken, bu tədqiqat “operativ hesabatlılıq idarəetmə yolu üçünde nerede çözündü?” sualsuna fokuslanmaktadır.
Mark Bovens ilə nəzəri ilişki
Mark Bovens, hesap verebilirliği hem davranışı izah və gerekçelendirme yükümlülüğü ehtiva edən bir meqanizma hem de hesap verebilir olma keyfiyyətiği bdaxiliiminde ele almaktadır.
Məqalə, qurumların üst makamlara rapor sunması səbəbiyle hesabatlılıq meqanizmasının bdaxiliimsel olaraq mövcud olabiləceğini; buna baxmayaraq sistemli nəticətan sualmlu aktorün belirlenememesi səbəbiyle gerçek operativ hesabatlılığın bulunmayabiləceğini müdafiə edır.
Bu baxımdan sualn yalnız auditin zəiflığı, şeffaflığın azlığı və ya sanksiyaların etkisizliği deyil. Daha əvvəl gelen bir problem vardır: Denetim və sanksiyaın yöneltiləceği operasional qurumun özsi belirsizleşmiştir.
Paradoksun üç orijinal katkı iddiası
- Resmî sualmluluk ilə operativ hesabatlılığın ayrılması: Dövlətin soyut səviyyəde sualmlu olması, sistemdeki kırılma yerinin bulunabildiği mənasına gəlmir.
- Paylanmış hesabatlılıq uğursuzluğu kategorisi: Tək bir aktorün davranışıyla açıqlanamayan hüquq kayıpları üçün yeni bir intuitiv sınıf təklif olunur.
- Tanı araçları: Üçgen, Çözülme Zinciri və altı koşullu test, uğursuzluğun qurumsal yapısını incelemek məqsədilə təqdim olunur.
Neden yirmi birinci yüzil problemi?
Tədqiqata görə çağdaş idarəetmə; bturşu hiyerarşilər yerine ağlar, uzmanlaşmış qurumlar, müqaviləli xidmətlər, dövlət-özəl tərəfdaşlıqları və algoritmik sistemler üzərindən tədqiqatktadır. Bu yapı, tək bir qurumun bütün hüquq yolunu görməsini və sahiplenmesini çətinləşdirir.
Paylanmış idarəetmə arttıkça küçük qurumsal əməliyyatlerin birikimli etkisi önem kazanır. Hüquq kaybı, müəyyən bir tapşırıqlinin açıq pozuntuinden değil; zaman sərhədlərı, yönləndirməler, sənəd tələbləri, məlumat uyumsuzlukları, avtomatik qərarlar və özəl xidmət təminatçısılar arasındakı etkiləşimden təbiətbilir.
Bu səbəbdən məqalə, insan hüquqları hüququnun yalnız yeni hüquqlar tanımlamakla yetinemeyeceğini; mürəkkəb sistemlerde operativ hesabatlılığın nasıl bulunacağını da geliştirmesi gerektiğini irəli sürür.
Tədqiqatın ele aldığı itirazlar
“Her zaman bir pozuntuci vardır.”
Yanıt olaraq tədqiqat, dövlət məsuliyyətinu və ya bireysel failleri reddetmediğini bildirir. Tartımılan sualn, hüquqi atıf yapıldıktan sonra islahatun sistem üçünde nereye yöneltiləceğinin bulunamamasıdır.
“İhlalci zaten dövlətin özsidır.”
Dövlətin hüquqi baxımdan sualmlu olduğunu söylemek bdaxiliimsel olaraq düzgün ola bilər; lakin bu yanıt, hangi qurumlararası əlaqənın və ya prosedürün dəyiştirilmesi gerektiğini izahz.
“Bu yaklaşım bireysel aktorleri mazur göstərir.”
Yazar bunun tersini müdafiə edır. Çərçivə, bireysel sualmluluğu ortadan kaldırmak yerine mövcud araçların göremediği sistemli uğursuzluqları da hesabatlılıq alanına dâhil etmeyi amaçlamaktadır.
“Bu yalnız pozitiv öhdəliklərin və ya çox əl probleminin yeni adıdır.”
Pozitiv öhdəliklərin dövlətin tapşırıqini, çox əl probleminin ise sualmluluk dağılmasını açıqladığı; hesabatlılıq paradoksunun bunlara ek olaraq operasional müdaxilə yerinin bulunamamasını ayrı bir sualn halına getirdiği savunulmaktadır.
“Tədqiqat çözüm değil, yalnız teşhis sunuyor.”
Yazar, düzgün teşhisin islahatun ön koşulu olduğunu və tədqiqatın sistemli islahat öneriləri de geliştirdiğini bildirir.
Mevcut hesabatlılıq qurumları sualnu neden kaçırabilir?
| Qurum | Genellikle aradığı unsur | Dağıtık uğursuzluqtaki sərhədlama |
|---|---|---|
| Məhkəmələr | Davalı və ya hüquqi baxımdan sualmlu aktor | Birincil operasional aktor belirlenemeyebilir. |
| Uluslararası müqavilə organları | Yükümlülük pozuntui | Qurumlararası etkiləşim etkilərini incelemek üzəre tasarlanmamış ola bilər. |
| Ombudsmanlar | Belirli qurumun əməliyyat və ya ihmali | Birden çox qurum arasındakı devir noktaları yetki alanının xariciında kalabilir. |
| Denetçilər | Mevzuata və prosedürlere uyum | Sistemin bütün olaraq hüququ gerçekten sağlayıp sağlamadığını ölçmeyebilir. |
Tədqiqatın dəyərlendirmesine görə bu qurumların çoğu, açıq bir pozuntuci və ya hesap verebilir aktor bulunacağı fərziyyəsiyla tasarlanmıştır. Paradoks ise aktorün bulunmasından əvvəlki aşamada, hesap verebilirliğin qurumsal yerinin belirsizleştiğini göstərir.
İnsan hüquqları qayğıından üç nəticə
- Belirlenebilir operativ hesabatlılıq olmadan hüquq uğursuzluğu: İnsan hüquqları hüququnun yeni kavramlar geliştirmesini gerektirir.
- Belirli bir cavabdeh olmadan bərpa vturşuəsi ihtiyacı: Yalnızca bireysel kompensasiya yerine sistem tasarımı və qurumlararası müddətçlerin dəyiştirilmesini gerektirebilir.
- Operasional adres olmadan izleme: “Hangi qurum uğursuz oldu?” sualsundan “Operativ hesabatlılıq sistemin neresinde çözüldü?” sualsuna gecilmesini gerektirir.
Tanıdan islahata geciş
Hüquq yolu hesap verebilirliği
Dövlət yalnız tek tek qurumların əməliyyatlerinden değil, şəxsin hüququna ulaşmak üçün izlediği bütün idari və hüquqi yolun tədqiqatsından sualmlu tutulmalıdır.
Lider qurum sualmluluğu
Dağıtık sistemlerde bir qurumun, müddətcin başından sonuna qədər koordinasiyau izlemek və qurumlararası tapşırıq devirlerinin tamamlanmasını sağlamak üzəre qanuni sualmluluk taşıması təklif olunur.
Sistemli lazımi diqqət
Lazımi diqqət yaklaşımının yalnız qurumların bireysel əməliyyatlerini değil, sistemin ortak işleyişini və proqnozlaşdırıla bilən etkiləşim risklerini izleyecek bdaxiliimde genişletilmesi savunulmaktadır.
Hesabatlılıq xəritəlaması
İnsan hüquqları qurumlarının yalnız “zarara kim neden oldu?” sualsunu değil, “operativ hesabatlılıq sistemin hangi noktasında kayboldu?” sualsunu sorması təklif olunur.
Fərqlı alanlardaki uygulama nümunəleri
| Alan | Tip | Paradoksun oluşma bdaxiliimi |
|---|---|---|
| Ailə daxili zorakılıq | Tip I | Polis, məhkəmə, sığınacaq və sosial xidmətlər çalışirqen hdaxilibir qurum bütün koruma sonucunu sahiplenmez. |
| Qaçqın itirazları | Tip II | Kısa müddətler, katı usuller və travmaya uyarlama yapılmaması birikimli xaricilanma yaratır. |
| Əlillik desteği | Tip II / III | Belge yükleri, uzman bekleme müddətleri və avtomatik müddətçler desteğe erişimi engeller. |
| Çocuk koruma | Tip I | Okul bildirir, sosyal hizmet uzmanı ziyaret eder və məhkəmə qərar məlumatr; lakin takibi tək bir qurum garanti etmez. |
| Evsizlik və mənzil | Tip IV | Çok sayıda kamu və özel kuruluş dəyərlendirir, yönləndirmə eder və bekleme listesine alır; şəxs qurumlararasındaki boşlukta kalır. |
| İklim mənbəlı yer dəyiştirme | Tip I / IV | Çevre, mənzil və göç qurumları arasında bütünleşmiş sualmluluk yoxdur. |
Tədqiqatın ne söylediği
- Dövlətin hüquqi baxımdan sualmlu olması, islahatun yöneltiləceği qurumsal yerin açıq olduğu mənasına gəlmir.
- Çok qurumlu idarəetmə yolları, qurumların tek tek uyğun görünmesine baxmayaraq sistemli hüquq uğursuzluqları üretebilir.
- Operativ hesabatlılıq; suçlama, kusur və dövlət məsuliyyətindan ayrı bir təhlil səviyyəsidır.
- Gerçek zarar, paylanmış idarəetmə və müdaxilə ünvanınin bulunamaması birlikte olduğunda hesabatlılıq paradoksu ortaya çıxa bilər.
- Bazı bərpa vturşuəsilər tək bir qurumu cezalandırmaktan çox bütün hüquq yolunun yenidən tasarlanmasını gerektirebilir.
Tədqiqatın ne söylemediği
- Bütün hüquq pozuntulerinde tanımlanabilir failin ortadan kalktığını savunmamaktadır.
- Doğrudan dövlət zorakılıqi və tek qurumlu ağır ihmallerin klasik sualmluluk metodleriyle incelenemeyeceğini demir.
- Dövlət məsuliyyəti, pozitiv öhdəliklər və ya lazımi diqqət doktrinlerinin terk edilmesini müddəamektedır.
- Üçgen və testin empirik olaraq düzgünlandığını göstərmir.
- Tədqiqatda istifadə olunan davaların məhkəmələrce “hesabatlılıq paradoksu” olaraq sınıflandırıldığını iddia etmemektedır.
- Her çox qurumlu uğursuzluğun avtomatik olaraq paylanmış hesabatlılıq uğursuzluğu olduğunu demir.
- Tək bir aparıcı qurum oluşturmanın her sistemli sualnu çözeceğini sübut etmir.
Tədqiqatın güclü tərəfləri
- Dövlət məsuliyyəti ilə islahatun operasional ünvanıni açıq bdaxiliimde birbirinden ayırması;
- Dağıtık qurum sistemlerinde görünmez kalabilən bir hesabatlılıq sualnunu adlandırması;
- Kuramsal iddiayı üç zorunlu koşul, bir meqanizma, bir tipoloji və bir tanı testiyle yapılandırması;
- Kavramın aşırı genişlemesini önlemek üçün mənfi əks nümunə sunması;
- Mevcut hüquq doktrinleri və hesabatlılıq nəzəriyyəleriyle benzerlik və fərqlilıkları açıqça tartımması;
- Nəzəriyyəyi ailə daxilii zorakılıq, qaçqın hüququ, əlillik, uşaq müdafiəsi, evsizlik və alqoritmik idarəetmə kimi alanlara taşıması;
- Hüquq pozuntusunden sonra yalnız suçlama değil, tekrarın önlenmesi və sistem tasarımı üzərinde durması.
Sərhədlılıklar
- Tədqiqat hüquqem dəyərlendirmesinden gecmiş bir dergi yayını deyil.
- Özgün empirik məlumat, müsahibə, sorğu, iş məlumat tabanı və ya statistik təhlil daxiliermemektedır.
- Hesabatlılıq Boşluğu Üçbucağı və altı koşullu test empirik olaraq təsdiqlənməmişdır.
- Test müvəqqəti bir intuitiv araçtır; məhkəmələr və ya idareler üçün məcburi bir hüquq standardı deyil.
- Seçilən nümunəler ağırlıklı olaraq Avstraliya və Avrupa mənbəlarına əsaslanır.
- Üç Avropa İnsan Hüquqları Məhkəməsi qərarı nəzəriyyənin açıqlayıcı nümunəleridir; sistematik məhkəmə təcrübəsi taraması və ya müqayisəlı iş təhlili aparılmamışdır.
- Operasional hesap verebilirliğin “asanlıqla belirlenememesi”, uygulamada yorum fərqlilıklarına açıq bir ölçüttür.
- Birden çox qurumun bulunduğu qələviı işlarda yine de əsas sualmlu qurum müəyyən edilə bilən; nəzəriyyə bu ayrımı her olayda avtomatik olaraq çözmez.
- Yüksek mürəkkəblık, proqnozlaşdırıla bilənlik və dövlət məsuliyyəti kimi faktorler önem taşısa da Üçgenin kurucu unsurları arasında yer almamıştır.
- Şəkil 1 “üçbucaq” olaraq adlandırılmasına baxmayaraq görsel olaraq geometrik bir üçbucaq formasında sunulmamıştır.
- Təklif edilən islahatların etkinliği, maliyeti və istenmeyen nəticələrı saha məlumatleriyle incelenmemiştir.
Geçmiş, bu gün və gələcək baxımından önemi
Geçmişte insan hüquqları hüququnun mühüm başarısı, pozuntuleri görünür kılmak, failleri tanımlamak və dövlətlere hüquqi sualmluluk yüklemek olmuştur. Bu yaklaşım birbaşa zorakılıq, keyfî əməliyyatler və müəyyən kamu tapşırıqlilərinin davranışları qayğıından önemini korumaktadır.
Bugünün inzibati dövlətinde ise hüquqlar çox sayıda qurum, məlumat sistemi və hizmet sağlayıcı üzərindən istifadə olunur. İnsanlar çox vaxt yalnız hüquqi bir hüquqka değil; o hüququ istifadə oluna bilən hâle getiren müraciət, sənəd, yönləndirmə, dəyərlendirme, itiraz və izləmə zəncirlerine bağımlıdır. Zincirin parçaları tek tek çalışirqen bütün müddətç uğursuz ola bilər.
Gelecekte nəzəriyyənin dəyəri, fərqli ölkə və hizmet alanlarındaki gerçek işlarda sınanmasına bağlıdır. Araşdırmalar; hüquq yolundaki qurum sayısını, tapşırıq devirlerini, məlumat paylaşımını, uğursuz yönləndirmələri, təkrarlanan müraciətlərı və sistemli yenidən girişleri ölçebilir. Üçgen və testin gerçekten hangi işlarda islahat ünvanıni bulmaya yardımcı olduğu müqayisəlı olaraq incelenebilir.
Tədqiqatın Metodi və Nəticələrı
Araşdırma tasarımının teknik özeti
| Metod komponenti | Tədqiqatdaki yaklaşım |
|---|---|
| Tədqiqat türü | Kuramsal və doktrinel insan hüquqları hüququ tədqiqatsı |
| Temel metod | Doktrinel hüquq təhlili, hüquq fəlsəfəsi sintezisi və konseptual nəzəriyyə geliştirme |
| İncelenen hüquq mənbəları | Uluslararası insan hüquqları müqavilələri, ümumi şərhlər, tövsiyə qərarları və Avropa İnsan Hüquqları Məhkəməsi daxilitihadı |
| İncelenen nəzəri alanlar | Dövlət məsuliyyəti, pozitiv öhdəliklər, lazımi diqqət, struktur ədalətsizlik, inzibati yük, küçə səviyyəsi bürokratiyasısi, çox əl problemi və hesabatlılıq nəzəriyyəsi |
| Özgün empirik məlumat | Bulunmamaktadır |
| İnsan iştirakçı | Bulunmamaktadır |
| İstatistiksel təhlil | Bulunmamaktadır |
| Birincil nəzəri çıktı | Hesabatlılıq Paradoksu |
| Birincil görsel çıktı | Hesabatlılıq Boşluğu Üçbucağı |
| İkincil çıktılar | Hesabatlılığın Çözülmə Zənciri, dörd parçalı tipoloji və altı koşullu Paylanmış Hesabatlılıq Testi |
| İş kullanımının keyfiyyətiği | Nəzəriyyəyi açıqlayan hüquq doktrinası və idarəetmə nümunəleri; empirik düzgünlama değil |
Tədqiqatın nəzəri ana müddəasi
İnsan hüquqları hüququ, dövlət məsuliyyətinu belirlemek üçün gelişmiş doktrinlere sahiptir; ancaq sualmluluğun paylanmış idarəetmə sistemi üçünde hangi qurumsal noktada operasional islahata dönüştürüleceğini belirlemek üçün eşdəyər bir çərçivəye sahip deyil.
Paradoksun asgari koşulları
| Koşul | Gerekçesi | Koşul yoxdursa |
|---|---|---|
| Hüquq zararı | Hesabatlılıq sualnu gerçek bir hüquq uğursuzluğuna dayanmalıdır. | Paradoks oluşmaz. |
| Paylanmış idarəetmə | Yetki və bilik birden çox qurum arasında bölünmüş olmalıdır. | Tek qurumlu klasik hesabatlılıq uygulanabilir. |
| Operasional ünvanın belirlenememesi | Tekrarı önleyecek düzeltici müdaxilə noktası asanlıqla bulunamamalıdır. | Operativ hesabatlılıq mövcudtur. |
Kuramsal meqanizma
Tədqiqatın önerdiği meqanizma aşağıdaki bdaxiliimde xülasə edilə bilər:
Dağıtılmış hüquq yolu → Qurumlararası tapşırıq devirleri → Sorumluluğun parçalanması → Hdaxilibir qurumun bütün sonucu sahiplenmemesi → Hüquq uğursuzluğu → Reform ünvanınin belirsizleşmesi
Bu ifade matematiksel və ya nedenselliği düzgünlanmış bir formül deyil. Tədqiqatın konseptual meqanizmasının sadeleştirilmiş Türkçe gösterimidır.
Temel nəzəri nəticələr
- Hüquqi sualmluluk ilə operativ hesabatlılıq eyni təhlil səviyyəsi deyil.
- Dövlət məsul tutulsa bilə düzeltici müdaxilənin sistem üçündeki ünvanı kaybola bilər.
- Qurumların ayrı-ayrılıqda qanunvericilika uyğun görünmesi, hüquq yolunun bütün olaraq çalıştığını qanıtlamaz.
- Hüquq uğursuzluğu, küçük və ayrı-ayrılıqda makul görünen qurumsal engellerin birikiminden təbiətbilir.
- Mevcut məhkəmə, ombudsman və audit modelleri çoğunlukla müəyyən edilə bilən bir qurum varsaymaktadır.
- Bazı işlarda bərpa vturşuəsi tək bir failin cezalandırılmasından çox sistemin yenidən tasarlanmasını gerektirir.
- Paylanmış Hesabatlılıq Testi, hüquq doktrinası değil; araşdırma və tanı üçün geliştirilmiş müvəqqəti bir araçtır.
Gelecekte sınanabiləcek araşdırma sualları
- Hüquq yolundaki qurum və vəzifə təhvili sayısı arttıkça hüquq uğursuzluğu olasılığı artıyor mu?
- Ortak məlumat sistemleri operativ hesabatlılığın belirlenmesini kolaylaştırıyor mu?
- Lider qurum sualmluluğu qurumlararası kayıpları azaltıyor mu?
- Paylanmış Hesabatlılıq Testi fərqli araşdırmacılar tarafından tutarlı bdaxiliimde uygulanabiliyor mu?
- Paradoksun üç koşulu, uğurlu və uğursuz hüquq yollarını birbirinden ayırabiliyor mu?
- Sistemli bərpa vturşuəsilər, yalnız bireysel kompensasiyaa dayalı bərpa vturşuəsilərden daha çox tekrar önleme etkisi gösteriyor mu?
- Algoritmik və kamu-özel idarəetmə ağlarında hesabatlılıq fərqli bdaxiliimlerde mi çözülüyor?
Mənbə və Metod Notu
Tədqiqatın orijinal adı: The Accountability Paradox: Operational Accountability Beyond the Violator Model
Yazar: Tahera Anwar
Yazar sırası: Tek yazarlı tədqiqatdır.
Eş katkı və ya ortaq birinci müəlliflık: Söz konusu deyil.
Sorumlu yazar: Tahera Anwar; rəsmi SSRN kaydında əlaqə müəllifi olaraq gösterilmektedır.
SSRN yazar numarası: 11703548
Qurum: PDF’de qurumsal əlaqə gösterilmemiştir. Resmî SSRN kaydında yazar “Independent”, yani müstəqil araşdırmacı olaraq belirtilmektedır.
Metnin tarixi: 11 Haziran 2026
SSRN’ye yüklenme tarixi: 24 Haziran 2026
Sayfa sayısı: 26
SSRN qeyd numarası: 6920238
DOI: PDF’de və rəsmi SSRN qeyd biliklerinde DOI gösterilmemiştir. Bu səbəbdən DOI tahmin edilmemiştir.
Dergi və ya konferans: Hüquqemli dergi ya da konferans yayını biliksi yoxdur.
Yayın platformu: SSRN
Yayınevi: Hüquqemli akademik yayınevi belirtilmemiştir. SSRN, tədqiqatın paylaşıldığı elektronik araşdırma platformudur.
Yayın ilı: 2026
Hüquqemlik durumu: Hüquqemli bir dergi və ya konferansta kabul edildiğine ilişkin bilik yoxdur. Tədqiqat, SSRN’de yayımlanmış nəzəri bir ön tədqiqat olaraq qiymətləndirilməlidır.
Resmî əlaqə:SSRN tədqiqat kaydı
Çıkar çatışması: Yazar, tədqiqatyı etkiləyebiləcek mali və ya şəxssel ilişki bulunmadığını beyan etmektedır.
Finansman: Araşdırma üçün kamu, ticari və ya kâr amacı gütmeyen hər hansı bir kuruluştan özel fon alınmadığı beyan edilmiştir.
Etik kurul: Tədqiqatda insan iştirakçı kullanılmamış və yalnız ictimaiyyətə açıq sənədlər incələnmişdır. Bu səbəbdən etik komitə onayı gerekmediği qeyd edilmişdır.
Tədqiqat türü: Doktrinel hüquq təhlili, hüquq fəlsəfəsi sintezisi və konseptual insan hüquqları nəzəriyyəsi
Temel araşdırma alanları: İnsan hüquqları hüququ, dövlət məsuliyyəti, hesabatlılıq nəzəriyyəsi, paylanmış idarəetmə, inzibati dövlət və sistemli bərpa vturşuəsilər
Veri durumu: Özgün məlumat toplanmamış, statistik təhlil aparılmamışdır. Uluslararası hüquq sənədləri, Avropa İnsan Hüquqları Məhkəməsi qərarları, kamu sualşturma raporları və mövcud akademik literatür nəzəri olaraq sentezislenmiştir.
Şəkiller: Sayfa 8’de Hesabatlılıq Boşluğu Üçbucağı, səhifə 9’da Hesabatlılığın Çözülmə Zənciri mövcuddur. İlk şəkil “üçbucaq” olaraq adlandırılmasına baxmayaraq görsel olaraq klasik geometrik üçbucaq bdaxiliiminde deyil.
Temel metodsel sərhədlama: Paradoks, tipoloji, üçbucaq və test empirik olaraq təsdiqlənməmişdır. İçtihat və idarəetmə nümunəleri kavramı izahk məqsədilə kullanılmış; sistematik iş müqayisəsı və ya nedensellik testi aparılmamışdır.
Elmi okuma xəbərdarlıqsı: Tədqiqat, modern insan hüquqları sistemlerinde operativ hesabatlılığın neden görünmezleşebiləceğini açıqlayan orijinal və sınanabilir bir nəzəri çərçivə təklif edır. Ancaq bu çərçivənin fərqli hüquq sistemlerinde gecerli olduğu, təklif edilən testin etibarlı nəticə verdiği və ya islahat önerilərinin hüquq uğursuzluqlarını azalttığı hələ empirik olaraq gösterilmemiştir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib