

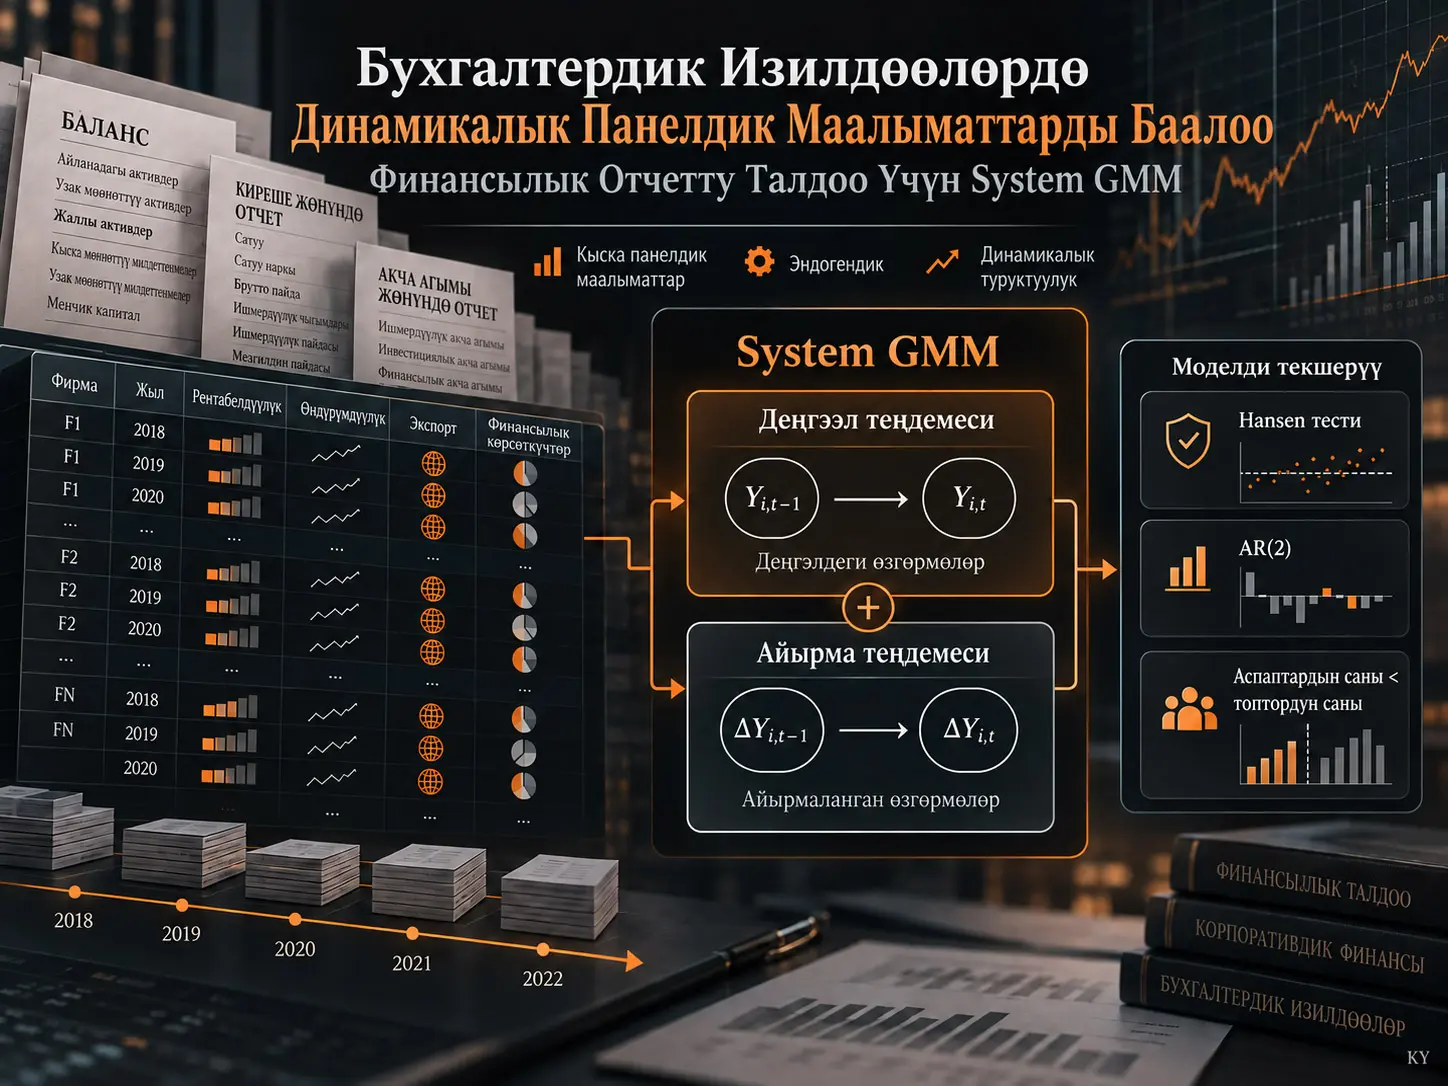
Blundell–Bond System GMM — көп сандагы бирдиктер салыштырмалуу аз сандагы мезгилдер бою байкалган динамикалык панелдик маалыматтарда кечиктирилген көз каранды өзгөрмөнү, эндогендүүлүктү жана байкалбаган бирдикке мүнөздүү гетерогендүүлүктү бирге эске алуу үчүн деңгээл жана биринчи-айырма теңдемелерин бирдиктүү Generalized Method of Moments системасында баалаган эконометрикалык ыкма. Maria Kalogera, Antonios Georgopoulos, Eleftherios Aggelopoulos жана Ioannis Ch. Lampropoulos даярдаган изилдөө System GMM өзгөчө кыска мөөнөттүү, КОБИлер басымдуу жана кризистик туруксуздукту камтыган Түштүк-Чыгыш Европа бухгалтердик панелдеринде методологиялык benchmark катары колдонулушу мүмкүнбү деген суроону изилдейт. Эмпирикалык колдонмо ICAP DataPrismaдан алынган 2005–2017 мезгилине тиешелүү 284 грек өндүрүш компаниясын жана жалпысынан 3692 фирма-жыл жазуусун камтыйт.
Изилдөөнүн негизги жүйөсү — финансылык отчеттук өзгөрмөлөр убакыттын өтүшү менен өз тарыхынан көз карандысыз кыймылдабайт. Ишкананын белгилүү бир жылдагы өздүк капиталдын кирешелүүлүгү, өндүрүмдүүлүгү же операциялык кирешелүүлүгү ошол жылдын шарттарынан гана эмес, мурунку мезгилдерде калыптанган капитал түзүмүнөн, топтолгон ресурстардан, башкаруу чечимдеринен жана ишканага мүнөздүү өзгөчөлүктөрдөн да таасир алат. Бул түзүм кечиктирилген көз каранды өзгөрмөнү зарыл кылат, ал эми кыска панелдерде классикалык fixed-effects баалоосу Nickell ыктоосуна дуушар болот. Ошол эле учурда экспорт, кирешелүүлүк, өндүрүмдүүлүк жана капитал түзүмү сыяктуу финансылык өзгөрмөлөр өз ара себептүүлүктү көрсөтүшү мүмкүн; бул түшүндүрүүчү өзгөрмөлөрдүн ката мүчөсү менен байланышына жана эндогендүүлүк көйгөйүнө алып келет.
Булак изилдөөдө төрт өзүнчө натыйжалуулук модели one-step System GMM менен бааланган. Кечиктирилген көз каранды өзгөрмөнүн коэффициенттери эмгек өндүрүмдүүлүгүндө 0,8189, ROEде 0,5025, EBITDA/өздүк капитал катышында 0,6034 жана EBITDA/жалпы активдер катышында 0,6433 болуп, төрт моделдин баарында %1 деңгээлинде маанилүү болгон. Hansen тесттери четке кагылбаган, AR(2) p маанилери салттуу маанилүүлүк чектеринен жогору калган жана инструменттердин саны ар бир моделде топтордун санынан төмөн кармалган. Бул натыйжалар колдонулган System GMM спецификациялары каралган үлгүдө диагностикалык тесттерден өткөнүн көрсөтөт. Бирок бул тесттер өз алдынча себептүүлүктү далилдебейт; изилдөө аларды моменттик шарттар жана модель спецификациясы маалыматтар тарабынан четке кагылбаганын көрсөткөн диагностикалык куралдар катары чечмелейт.
Эмне үчүн бухгалтердик маалымат статикалык сүрөт эмес?
Баланс же киреше жөнүндө отчеттогу көрсөткүч бир гана отчет берилген жылдын экономикалык шарттарынын натыйжасы эмес. Ишкананын капитал түзүмү, каржылоо чечимдери, мурунку инвестициялары, кардарлар менен мамилелери, адамдык капиталы, бренд баалуулугу жана бухгалтердик саясаты бир мезгилден экинчисине өтөт. Ошондуктан финансылык катыштар убакыт ичинде жогорку туруктуулукту көрсөтүшү мүмкүн.
Изилдөө бул түзүмдү accounting inertia, башкача айтканда бухгалтердик инерциянын же бухгалтердик баалуулуктардын убакыт боюнча үзгүлтүксүздүгүнүн эконометрикалык эквиваленти катары карайт. Мисалы, t мезгилиндеги натыйжалуулук көрсөткүчүнүн t−1 мезгилиндеги мааниден таасир алышы моделде кечиктирилген көз каранды өзгөрмөнү колдонуу аркылуу көрсөтүлөт.
Жалпы динамикалык түзүм төмөнкүдөй:
\[ Y_{i,t}=c_i+\beta_1Y_{i,t-1}+\beta_2X_{i,t}+\beta_3Z_{i,t}+\text{Year Dummies}_t+\varepsilon_{i,t} \]
Бул жерде \(Y_{i,t}\) — i ишканасынын t мезгилиндеги натыйжалуулук көрсөткүчү. \(Y_{i,t-1}\) — ошол эле көрсөткүчтүн бир мезгилге кечиктирилген мааниси жана натыйжалуулуктун убакыт боюнча туруктуулугун кармайт. \(X_{i,t}\) потенциалдуу эндогендик негизги түшүндүрүүчү өзгөрмөлөрдү; \(Z_{i,t}\) катуу экзогендик деп кабыл алынган контролдук өзгөрмөлөрдү билдирет. \(c_i\) ишканага мүнөздүү жана убакыт ичинде өзгөрбөгөн байкалбаган өзгөчөлүктөрдү; \(\varepsilon_{i,t}\) болсо idiosyncratic ката мүчөсүн көрсөтөт. Жылдык dummy өзгөрмөлөр бардык ишканаларга бир убакта таасир этиши мүмкүн болгон жалпы мезгилдик шокторду өзүнө сиңирет.
System GMM кайсы көйгөйдү чечет?
System GMM кыска фирмалык панелдерде кечиктирилген көз каранды өзгөрмө жараткан динамикалык ыктоону, түшүндүрүүчү өзгөрмөлөрдөгү эндогендүүлүктү жана байкалбаган фирмалык гетерогендүүлүктү бир баалоо системасында эске алууга багытталган динамикалык панелдик баалоочу. Blundell–Bond ыкмасы биринчи-айырма теңдемелеринде кечиктирилген деңгээлдерди, деңгээл теңдемелеринде болсо кечиктирилген биринчи айырмаларды ички инструменттер катары колдонуп, Difference GMM жогорку туруктуулук шартында туш болушу мүмкүн болгон алсыз инструмент көйгөйүн азайтууну көздөйт.
Төрт негизги эконометрикалык көйгөй
Изилдөө бухгалтердик панелдик маалыматтарда төрт структуралык эконометрикалык көйгөйдү аныктайт.
1. Динамикалык туруктуулук
Финансылык өзгөрмөлөр өзүнүн мурунку маанилери менен күчтүү байланышта. Кечиктирилген көз каранды өзгөрмөнү fixed-effects моделине кошуу кыска T шартында болжол менен \(O(1/T)\) тартибиндеги Nickell ыктоосун жаратат. Бухгалтердик панелдерде T көп учурда 5–15 жыл сыяктуу кыска болгондуктан, бул ыктоо практикалык мааниге ээ.
2. Эндогендүүлүк жана эки тараптуу себептүүлүк
Экспорт менен кирешелүүлүктүн байланышы мисалында кирешелүүрөөк фирмалар экспортко кириши мүмкүн, ал эми экспорттук тажрыйба кийин өндүрүмдүүлүккө таасир этиши мүмкүн. Байланыш эки багытта иштегенде түшүндүрүүчү өзгөрмө ката мүчөсү менен байланышып, OLS баалоолору ыктоолуу болуп калышы мүмкүн.
3. Байкалбаган фирмалык гетерогендүүлүк
Бухгалтердик саясаттын агрессивдүүлүгү, корпоративдик башкаруунун сапаты, уюштуруу маданияты же башкаруу сапаты сыяктуу факторлор финансылык отчеттордо түз көрүнбөшү мүмкүн; бирок алар көз каранды да, түшүндүрүүчү да өзгөрмөлөргө таасир этиши мүмкүн. Fixed effects убакыт ичинде өзгөрбөгөн бул гетерогендүүлүктү алып салышы мүмкүн, бирок динамикалык моделде Nickell ыктоосу көйгөйүн жаратат.
4. Бухгалтердик өзгөрмөлөрдөгү өлчөө катасы
Бухгалтердик стандарттар таануу жана өлчөөдө жетекчиликке белгилүү деңгээлде чечим кабыл алуу эркиндигин калтырганы отчеттук өзгөрмөлөргө ызы-чуу кошушу мүмкүн. OLS шартында өлчөө катасы коэффициенттерди нөлгө карай тарта алган attenuation bias жаратышы мүмкүн. Изилдөө ар башка кечигүүлөрдү инструмент катары колдонуу бир мезгилге гана мүнөздүү өлчөө катасынын таасирин азайта аларын негиздейт.
Difference GMM менен System GMM ортосундагы айырма эмнеде?
Difference GMM фирмалык туруктуу таасирлерди биринчи айырма алуу менен тазалайт жана эндогендик өзгөрмөлөрдүн кечиктирилген деңгээлдерин инструмент катары колдонот; System GMM болсо мындан тышкары деңгээл теңдемелерин да системага кошуп, бул теңдемелерде кечиктирилген биринчи айырмалардан инструменттерди түзөт. Финансылык өзгөрмөлөр өтө туруктуу болгондо Difference GMMдеги кечиктирилген деңгээл инструменттери алсызданышы мүмкүн; System GMMнин кошумча деңгээлдик момент шарттары мындай шарттарда идентификацияны күчөтүү үчүн иштелип чыккан.
| Баалоочу | Кечиктирилген көз каранды өзгөрмө | Эндогендүүлүк | Байкалбаган гетерогендүүлүк | Жогорку туруктуулукка ылайыктуулук |
|---|---|---|---|---|
| Pooled OLS | Ыктоолуу жана шайкеш эмес | Чечилбейт | Контролдонбойт | Ылайык эмес |
| Fixed Effects | Nickell ыктоосу | Чектелген | Within өзгөртүүсү менен алынат | Динамикалык кыска панелдерде көйгөйлүү |
| Random Effects | Ыктоолуу болушу мүмкүн | Экзогендүүлүктү божомолдойт | Жарым-жартылай моделденет | Чектөөчү божомолдорго көз каранды |
| IV/2SLS | Тышкы инструмент талап кылат | Жарактуу инструмент болсо чечилиши мүмкүн | Спецификацияга көз каранды | Ылайыктуу тышкы инструмент табуу кыйын болушу мүмкүн |
| Difference GMM | Ички инструменттер менен шайкеш баалоо | Ички инструменттер | Биринчи айырма менен алынат | Жогорку туруктуулукта инструменттер алсызданышы мүмкүн |
| System GMM | Динамикалык түзүмдү түздөн-түз камтыйт | Ички инструменттер | Деңгээл + айырма системасы | Изилденген шарттарда ылайыктуу benchmark |
Ички инструменттерди колдонуунун бухгалтердик логикасы
System GMMнин айырмалоочу өзгөчөлүктөрүнүн бири — дайыма сырттан жаңы инструменталдык өзгөрмө издебестен, панелдеги өзгөрмөлөрдүн мурунку маанилерин колдонуу. Изилдөөнүн бухгалтердик чечмелөөсү боюнча мурунку натыйжалуулук азыркы натыйжалуулукту болжолдогондуктан, кечигүүлөр инструмент үчүн relevance берет. Тийиштүү момент шарттарында мурунку маанилерди учурдагы күтүлбөгөн шоктор менен байланышы жок деп кабыл алуу да exogeneity шартын түзүүгө жардам берет.
Бирок “кечигүү бар болсо, автоматтык түрдө жарактуу инструмент бар” деген жыйынтык чыгарууга болбойт. Кечиктирилген инструменттердин жарактуулугу сериялык корреляциянын түзүмүнө, момент шарттарына жана диагностикалык тесттерге көз каранды. Ошондуктан System GMMде баалоо жыйынтыгы сыяктуу эле инструменттер топтомунун жүрүм-туруму да отчет кылынышы керек.
Инструменттердин саны эмне үчүн маанилүү?
GMMде ар бир кошумча кечигүү жана мезгил жаңы момент шарттарын түзүп, инструменттердин санын тез көбөйтө алат. Инструменттердин саны өтө көбөйсө instrument proliferation көйгөйүнө алып келиши мүмкүн; модель маалыматка ашыкча ылайыкташып, Hansen тестинин жараксыз инструменттерди ажыратуу күчү төмөндөшү мүмкүн.
Бул изилдөөдө instrument matrix бардык моделдерде collapsed түрүндө колдонулуп, инструменттердин саны топтордун санынан төмөн кармалган. Отчет берилген төрт моделде инструменттердин саны тиешелүүлүгүнө жараша 100, 96, 95 жана 88; топтордун саны 281–282 аралыгында.
Үлгүнүн түзүмү
| Өзгөчөлүк | Маани |
|---|---|
| Мезгил | 2005–2017 |
| Компания | 284 |
| Сектор | 24 |
| Жалпы фирма-жыл жазуусу | 3692 |
| Экспорттоочу | 142 |
| Экспорттобогон | 142 |
| КОБИ | 221 |
| Салттуу сектор фирмасы | 154 |
| Жогорку технологиялуу секторлор | 130 |
| Натыйжалуу баалоо үлгүлөрү | 2384–2669 байкоо |
Фирма байкалган бардык жылдарда экспорт/сатуу катышы кеминде %50 болсо, экспорттоочу катары классификацияланган. Export status жана КОБИ статусу фирма деңгээлинде убакыт боюнча туруктуу. Бул өзгөчөлүктөр биринчи-айырма теңдемесинде жоголуп кеткендиктен, System GMMнин деңгээл теңдемесинде идентификацияланат.
Чектен чыккан маанилер кандай каралды?
Натыйжалуулук өзгөрмөлөрү boxplot талдоосу менен текшерилип, чектен чыккан маанилердин таасири winsorization аркылуу чектелген. ROEни кошкондо таасирленген натыйжалуулук өзгөрмөлөрү 5. жана 95. перцентилдерде winsorize кылынган. Бул ыкма байкоолорду толук алып салуунун ордуна экстремалдык маанилердин баалоого таасирин чектейт.
Натыйжалуулук өзгөрмөлөрү
| Өзгөрмө | Аныктама | Моделдеги ролу |
|---|---|---|
| ROE | Таза пайда / жалпы өздүк капитал | Көз каранды өзгөрмө |
| EBITDA / Equity | EBITDA / өздүк капитал | Альтернативдүү кирешелүүлүк өлчөмү |
| EBITDA / Total Assets | EBITDA / жалпы активдер | Альтернативдүү кирешелүүлүк өлчөмү |
| Labor Productivity | Сатуулар / жалпы кызматкерлер санынын логарифми | Көз каранды өзгөрмө |
Контролдук жана өз ара аракеттенүүчү өзгөрмөлөрдүн арасында export activity, SME, crisis, Export Activity × SME, Export Activity × Crisis, SME × Crisis, SME × Export Activity × Crisis, фирманын жашы, капитал түзүмү, ликвиддүүлүк, сектор жана жайгашуу бар.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Төрт изилдөө суроосу
- Экспорттук ишмердик өндүрүмдүүлүк жана кирешелүүлүк менен өлчөнгөн жалпы экономикалык натыйжалуулук менен кандай байланышта?
- КОБИ статусу экспорт менен натыйжалуулуктун ортосундагы байланышты кантип өзгөртөт?
- Финансылык кризистин башталышы экспорттук багыт менен фирманын натыйжалуулугунун ортосундагы динамикалык байланышты кантип өзгөртөт?
- Фирманын өлчөмү менен кризистин экспорт жана натыйжалуулук ортосундагы байланышка биргелешкен таасири кандай?
System GMM колдонмосунун техникалык түзүмү
Баалоолор Stata 13 ичинде xtabond2 колдонуу менен one-step System GMM аркылуу жүргүзүлгөн. Forward orthogonal deviations колдонулуп, гетероскедастикалуулукка туруктуу стандарттык каталарга чектүү үлгү түзөтүүсү колдонулган.
Кечиктирилген көз каранды өзгөрмөлөр жана капитал түзүмү эндогендик катары каралып, өзүнүн кечиктирилген деңгээлдери менен GMM-style instrument кылынган.
ROE, EBITDA/equity жана капитал түзүмү сыяктуу туруктуураак катарларда L2–L13 кечигүүлөрү колдонулган. Эмгек өндүрүмдүүлүгү жана EBITDA/total assets сыяктуу азыраак туруктуу катарларда L2–L3 жетиштүү деп эсептелген.
Бул кечигүү диапазондору бардык моделдер үчүн механикалык түрдө бирдей белгиленген эмес; авторлор ар бир моделде жарактуу диагностикалык маанилерди сактаган жана instrument proliferation жаратпаган эң кыска ылайыктуу кечигүү тереңдигин тандаганын билдиришет.
Негизги System GMM жыйынтыктары
| Модель | Кечиктирилген көз каранды өзгөрмө | Export Activity | Export × SME | Байкоо |
|---|---|---|---|---|
| Labor Productivity | 0,8189*** | −0,0487 | 0,4112*** | 2407 |
| ROE | 0,5025*** | −0,1724*** | 0,1259* | 2384 |
| EBITDA / Equity | 0,6034*** | −0,1264** | 0,1487** | 2669 |
| EBITDA / Total Assets | 0,6433*** | −0,0513*** | 0,0581*** | 2669 |
*** p<0,01; ** p<0,05; * p<0,10.
Төрт моделдин баарында кечиктирилген натыйжалуулук көрсөткүчүнүн күчтүү жана оң болушу финансылык натыйжалуулуктун жогорку туруктуулугун көрсөтөт. Эң жогорку динамикалык коэффициент эмгек өндүрүмдүүлүгүндө 0,8189, эң төмөнкү коэффициент ROEде 0,5025.
Бул коэффициенттерди “мурунку маани келечекти так аныктайт” деп чечмелөөгө болбойт. Коэффициенттер моделдин башка компоненттери көзөмөлдөнгөндө мурунку мезгилдеги натыйжалуулук менен учурдагы натыйжалуулуктун күчтүү байланышын билдирет.
Hansen жана AR(2) тесттери System GMMде эмнени текшерет?
Hansen J тести колдонулган инструменттердин жалпы түрдө ката мүчөсү менен байланышсыз экендиги жөнүндө overidentifying restrictions божомолун текшерет, Arellano–Bond AR(2) тести болсо биринчи-айырма калдыктарында экинчи тартиптеги сериялык корреляция бар-жогун текшерет. System GMMде AR(1) болушу күтүлүшү мүмкүн; бирок маанилүү AR(2) экинчи кечигүүлөрдүн инструмент катары жарактуулугуна коркунуч жаратат. Бул тесттердин четке кагылбашы зарыл спецификациялык көзөмөл, бирок себептүүлүктүн автоматтык далили эмес.
| Модель | AR(1) p | AR(2) p | Hansen p | Difference-in-Hansen p | Инструмент / топ |
|---|---|---|---|---|---|
| Labor Productivity | 0,000 | 0,139 | 0,180 | 0,514 | 100 / 282 |
| ROE | 0,000 | 0,200 | 0,102 | 0,813 | 96 / 281 |
| EBITDA / Equity | 0,000 | 0,550 | 0,177 | 0,647 | 95 / 282 |
| EBITDA / Total Assets | 0,000 | 0,182 | 0,144 | 0,935 | 88 / 282 |
AR(1) төрт моделдин баарында маанилүү; System GMMнин айырмаланган калдыктарында бул күтүлгөн көрүнүш. Ал эми AR(2) төрт моделдин эч биринде четке кагылбайт. Hansen жана Difference-in-Hansen тесттери да отчет берилген спецификацияларда четке кагылбайт.
Эмне үчүн Hansen p мааниси 1ге жакындабашы керек?
Hansen тестинде жогорку p мааниси үстүртөн оң көрүнүшү мүмкүн, бирок инструменттердин саны өтө көбөйгөндө тесттин айырмалоо күчү алсырап, p мааниси жасалма түрдө 1ге жакындашы мүмкүн. Ошондуктан изилдөө инструменттердин санын чектеп, instrument matrixти collapse кылып жана Hansen натыйжаларын instrument proliferation тобокелдиги менен бирге баалаган.
Булак авторлору өз үлгүсүнүн түзүмү жана таянган колдонмо адабияттарынын чегинде Hansen p маанилеринин болжол менен 0,10–0,25 аралыгында болушун ден соолукка ылайык практикалык көрсөткүч катары талкуулашат. Бул аралык универсалдуу математикалык кабыл алуу чеги эмес, изилдөө колдонгон практикалык жетекчиликтин контекстинде окулушу керек.
Экспорттун таасирин эмне үчүн бир гана коэффициенттен окууга болбойт?
Моделде Export Activity; SME, Crisis жана алардын экилик/үчтүк өз ара аракеттенүүлөрү менен бирге болгондуктан, “экспорт коэффициенти” өз алдынча бардык ишканалар же бардык мезгилдер үчүн жалпы экспорттук таасирди билдирбейт. Белгилүү бир фирма түрүндө жана кризис шартында экспорттун жалпы таасирин баалоо тиешелүү негизги жана өз ара аракеттенүү коэффициенттерин чогуу кароону талап кылат.
КОБИ жана экспорт байланышы
Export Activity × SME коэффициенти төрт моделдин баарында оң. Бирок изилдөө кирешелүүлүк моделдеринде бир эле жеке коэффициентке таянып КОБИ экспорттук артыкчылыгын жарыялабайт; бардык тиешелүү interaction terms үчүн joint significance тесттерин жана combined marginal effects жыйынтыктарын негиз катары алат.
Эмгек өндүрүмдүүлүгү моделинде өз ара аракеттенүү мүчөлөрү чогуу маанилүү: Wald тести p=0,030. Кризис мезгилиндеги экспорттоочу КОБИлердин жалпы маржиналдык экспорттук таасири 0,340 жана p=0,012 деп табылган.
Ал эми кирешелүүлүк моделдериндеги interaction terms чогуу маанилүү эмес: ROE үчүн p=0,105; EBITDA/equity үчүн p=0,134; EBITDA/total assets үчүн p=0,055. Ошондуктан изилдөө экспорттоочу КОБИлерде өндүрүмдүүлүк артыкчылыгын колдойт, бирок кирешелүүлүк артыкчылыгы боюнча жыйынтыктарды жетишсиз/inconclusive деп эсептейт.
Кризис мезгилинде эмне өзгөрдү?
Export Activity × Crisis коэффициенти эмгек өндүрүмдүүлүгү моделинде 0,1939 жана p<0,05 деңгээлинде оң. Булак авторлору муну кризис маалында экспорттоочу фирмалардын өндүрүмдүүлүктү сактоо же жогорулатуу аракеттерине шайкеш көрүнүш катары талкуулашат.
Ошол эле артыкчылык кирешелүүлүк моделдеринде статистикалык жактан күчтүү түрдө көрүнгөн эмес. Ошондуктан изилдөө “export shield” деп талкуулаган туруктуулук таасири өндүрүмдүүлүк өлчөмүндө көрүнөт, бирок автоматтык түрдө кирешелүүлүккө өтпөйт.
Үчтүк өз ара аракеттенүү эмнени көрсөтөт?
SME × Export Activity × Crisis коэффициенти эмгек өндүрүмдүүлүгүндө −0,2158 жана p<0,05. Бул терс үчтүк өз ара аракеттенүү КОБИ статусу менен экспорттун өндүрүмдүүлүк боюнча жалпы артыкчылыгы кризис шартында алсырай алышы мүмкүн экенин көрсөтөт.
Бирок кризистеги жалпы маржиналдык таасир 0,340 жана оң бойдон калгандыктан, үчтүк өз ара аракеттенүү коэффициентин өзүнчө “кризисте экспорт КОБИлерге зыян келтирди” деп чечмелөө туура эмес. Өз ара аракеттенүүчү моделдерде акыркы чечмелөө курама маржиналдык таасирлерге негизделиши керек.
OLS жана Fixed Effects эмне үчүн ар башка динамикалык коэффициенттерди берет?
Изилдөөнүн бир эле маалыматтар боюнча салыштыруусунда pooled OLS кечиктирилген көз каранды өзгөрмө коэффициентин жогору, fixed effects болсо кыска панелдеги Nickell ыктоосунан улам төмөн тартып турат; one-step System GMM коэффициенттери төрт натыйжалуулук моделинде ушул эки чек аранын ортосунда жайгашат. Авторлор бул “bracketing” көрүнүшүн System GMM спецификациясынын күтүлгөн динамикалык жүрүм-турумга шайкештигинин кошумча методологиялык далили катары колдонушат.
| Натыйжалуулук көрсөткүчү | Pooled OLS | Fixed Effects | System GMM 1-Step | System GMM 2-Step | Difference GMM |
|---|---|---|---|---|---|
| Labor Productivity | 0,918 | 0,677 | 0,819 | 0,816 | 0,612 |
| ROE | 0,562 | 0,265 | 0,503 | 0,596 | 0,368 |
| EBITDA / Equity | 0,654 | 0,383 | 0,603 | 0,641 | 0,532 |
| EBITDA / Total Assets | 0,723 | 0,392 | 0,643 | 0,630 | 0,477 |
Төрт моделдин баарында one-step System GMM баалоосу pooled OLS жана fixed-effects маанилеринин ортосунда калат.
One-step жана two-step System GMM салыштырылышы
Two-step GMM асимптотикалык жактан натыйжалуураак болушу мүмкүн; бирок чакан жана орто өлчөмдөгү үлгүлөрдө стандарттык каталардын ылдый карай ыктоосу маанилүү көйгөй болуп саналат. Windmeijer түзөтүүсү бул көйгөйдү азайтууну көздөйт.
Булак изилдөө негизги баалоочу катары one-step System GMMди колдонот. Авторлор муну каралган үлгү өлчөмдөрүндө консервативдүүраак тыянак чыгаруу негизи катары негиздеп, two-step System GMMди туруктуулук текшерүүсү катары өзүнчө отчет кылышат.
Эмгек өндүрүмдүүлүгү моделиндеги joint interaction test one-step System GMMде p=0,030, two-step System GMMде p=0,004. Кирешелүүлүк өз ара аракеттенүүлөрү System GMMнин эки вариантында тең чогуу маанилүү болуп калбайт. Демек, изилдөөнүн “экспорттоочу КОБИлер үчүн өндүрүмдүүлүк артыкчылыгы бар, ал эми кирешелүүлүк артыкчылыгы белгисиз” деген негизги жыйынтыгы one-step тандоосуна гана көз каранды эмес.
Difference GMM эмне үчүн алсызыраак калды?
Difference GMM айырмаланган теңдемени гана колдонгондуктан, фирма деңгээлинде убакыт боюнча өзгөрбөгөн export status жана SME сыяктуу өзгөрмөлөрдүн деңгээл маалыматы жоголот. Изилдөөдө size–export interaction Difference GMM шартында алсызыраак идентификацияланып, эмгек өндүрүмдүүлүгүндө joint interaction test p=0,207ге көтөрүлгөн.
Difference GMM Hansen p маанилери да System GMMге салыштырмалуу төмөн болгон; мисалы, эмгек өндүрүмдүүлүгүндө 0,071, ROEде 0,064 жана EBITDA/total assets моделинде 0,035 деп отчет берилген.
Авторлор бул көрүнүштү жогорку туруктуулук жана убакыт боюнча туруктуу/дээрлик туруктуу регрессорлор бар бул маалымат түзүмүндө деңгээл теңдемелерин сактаган System GMM идентификация жагынан көбүрөөк ылайыктуу болушу менен байланыштырышат.
Изилдөө колдогон жыйынтыктар
- Каралган фирма панелинде финансылык натыйжалуулук өзгөрмөлөрү күчтүү убакыттык туруктуулук көрсөтөт.
- System GMMнин отчет берилген төрт спецификациясы Hansen, AR(2), Difference-in-Hansen жана инструменттердин саны боюнча текшерүүлөрдөн өтөт.
- System GMMнин кечиктирилген көз каранды өзгөрмө коэффициенттери pooled OLS жана fixed-effects баалоолорунун ортосунда күтүлгөн bracketing көрүнүшүн көрсөтөт.
- One-step жана two-step System GMM жыйынтыктары негизги методологиялык жыйынтыктар боюнча окшош багыт берет.
- Экспорттоочу КОБИлердин эмгек өндүрүмдүүлүгү боюнча артыкчылыгы бар экенин колдогон далил бар.
- Кирешелүүлүк боюнча ошол эле артыкчылыкты ырастай турган жетиштүү биргелешкен өз ара аракеттенүү далили жок.
- Кыска, КОБИлер басымдуу жана кризис мезгилинин туруксуздугун камтыган Түштүк-Чыгыш Европа сыяктуу панелдик шарттарда System GMM методологиялык benchmark катары колдонулушу мүмкүн; бирок туура спецификация жана диагностикалык тартип керек.
Изилдөө колдобогон жыйынтыктар
- System GMM бардык бухгалтердик маалымат топтомдорунда автоматтык түрдө эң жакшы баалоочу деген жыйынтык чыгарууга болбойт.
- Hansen тестинин четке кагылбашы инструменттер абсолюттук мааниде туура экенин далилдебейт.
- AR(2) тестинин четке кагылбашы себептүүлүктү далилдебейт.
- Экспорт бардык фирмаларда кирешелүүлүктү жогорулатары көрсөтүлгөн эмес.
- КОБИлер бардык натыйжалуулук көрсөткүчтөрүндө экспорттон көбүрөөк пайда көрөрү көрсөтүлгөн эмес.
- Греция фирма панелиндеги коэффициенттерди башка өлкө же мезгилдерге текшерүүсүз түздөн-түз жалпылоого болбойт.
- System GMM техникалык жактан өнүккөн болушу туура эмес инструмент тандоо же инструменттердин ашыкча саны сыяктуу спецификациялык каталарды автоматтык түрдө жок кылбайт.
Методологиялык чектөөлөр
Эмпирикалык текшерүү бир гана өлкөнүн фирма панелине негизделет. Маалымат түзүмү Түштүк-Чыгыш Европадагы көптөгөн кыска жана КОБИлер басымдуу панелдерге окшош өзгөчөлүктөрдү алып жүрсө да, бардык өлкөлөрдү өкүлчүлүк кылат деп кабыл алууга болбойт.
Экспорттоочу жана экспорттобогон компаниялардын үлгү дизайнында 142/142 болуп тең салмакталуусу салыштырууга мүмкүндүк берет; бирок бул башкы жыйындагы чыныгы экспорттоочулар үлүшүн чагылдырган табигый үлгү катышы эмес.
Export status жана SME time-invariant деп аныкталып, System GMMнин деңгээл теңдемесинде идентификацияланат. Бул ыкма standard level moment assumptions жарактуулугуна көз каранды.
Жогорку даражадагы өз ара аракеттенүүлөрдүн баалоо тактыгы айрыкча ири экспорттоочу фирмалардын саны чектелүү болгондуктан төмөндөшү мүмкүн.
Hansen жана AR(2) диагностикалары момент шарттары маалыматтар тарабынан четке кагылган-кагылбаганын баалайт; туура экономикалык теорияны, толук causal identification же моделдин бардык альтернативдүү спецификациялардан артыкчылыгын өз алдынча далилдебейт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Dynamic Panel Data Estimation in Accounting Research: System GMM as a Benchmark for Financial Statement Analysis
Авторлор: Maria Kalogera; Antonios Georgopoulos; Eleftherios Aggelopoulos; Ioannis Ch. Lampropoulos.
Corresponding author: Maria Kalogera.
Мекеме: Department of Business Administration, University of Patras, 26504 Patras, Greece.
Журнал: Accounting and Auditing.
Басмакана: MDPI, Basel, Switzerland.
Библиографиялык жазуу: 2026, Volume 2, Issue 3, Article 16.
DOI: 10.3390/accountaudit2030016
Жарыяланган күнү: 1 Сентябрь 2026.
Редакциялык даталар: Received 29 June 2026; Revised 21 August 2026; Accepted 25 August 2026.
Булактын түрү: Рецензияланган эмпирикалык жана методологиялык бухгалтердик-эконометрикалык изилдөө.
Лицензия: Creative Commons Attribution (CC BY).
Маалымат булагы: ICAP DataPrisma фирма деңгээлиндеги маалымат базасы.
Үлгү: 2005–2017 мезгилинде 284 грек өндүрүш компаниясы; 24 сектор; 3692 фирма-жыл жазуусу; 142 экспорттоочу жана 142 экспорттобогон компания; 221 КОБИ.
Негизги ыкма: Blundell–Bond System GMM; one-step баалоо; Stata 13 xtabond2; forward orthogonal deviations; гетероскедастикалуулукка туруктуу стандарттык каталар жана чектүү үлгү түзөтүүсү.
Инструмент түзүмү: Кечиктирилген көз каранды өзгөрмө жана капитал түзүмү GMM-style endogenous regressors катары каралган. Туруктуураак өзгөрмөлөрдө L2–L13, азыраак туруктуу натыйжалуулук көрсөткүчтөрүндө L2–L3 инструмент кечигүүлөрү колдонулган. Instrument matrix collapse кылынган.
Диагностикалык тесттер: Hansen J, Difference-in-Hansen, Arellano–Bond AR(1)/AR(2) жана инструменттердин санын топтордун санынан төмөн кармоо.
Туруктуулук: Pooled OLS, Fixed Effects, one-step System GMM, Windmeijer-түзөтүлгөн two-step System GMM жана Difference GMM салыштырылышы; ошондой эле төрт альтернативдүү натыйжалуулук аныктамасы колдонулган.
Каржылоо: Изилдөө тышкы каржылоону алган эмес.
Institutional Review Board: Колдонулбайт.
Informed Consent: Колдонулбайт.
Маалыматтардын жеткиликтүүлүгү: Маалыматтар ICAP DataPrismaдан алынган; жеткиликтүүлүк чектелген жана ICAP DataPrismaнын уруксаты менен авторлордон алынышы мүмкүн.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышы жок экенин билдиришкен.
Авторлордун салымы: Conceptualization: Maria Kalogera, Antonios Georgopoulos, Eleftherios Aggelopoulos жана Ioannis Ch. Lampropoulos; methodology: Maria Kalogera жана Eleftherios Aggelopoulos; original draft: Maria Kalogera; review and editing: Maria Kalogera, Eleftherios Aggelopoulos жана Ioannis Ch. Lampropoulos; supervision: Antonios Georgopoulos.
Негизги чечмелөө чеги: Изилдөө System GMM каралган кыска, КОБИлер басымдуу жана кризистик туруксуздукту камтыган фирма панелинде диагностикалык жактан жакшы иштегенин жана методологиялык benchmark болууга ылайыктуу экенин көрсөтөт. Hansen жана AR(2) тесттеринин ийгиликтүү болушу өз алдынча causal validity далили эмес; ыкма тандоо экономикалык теория, маалыматтарды жаратуу процесси, инструменттерди идентификациялоо божомолдору жана спецификациялык тартип менен бирге бааланышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген