

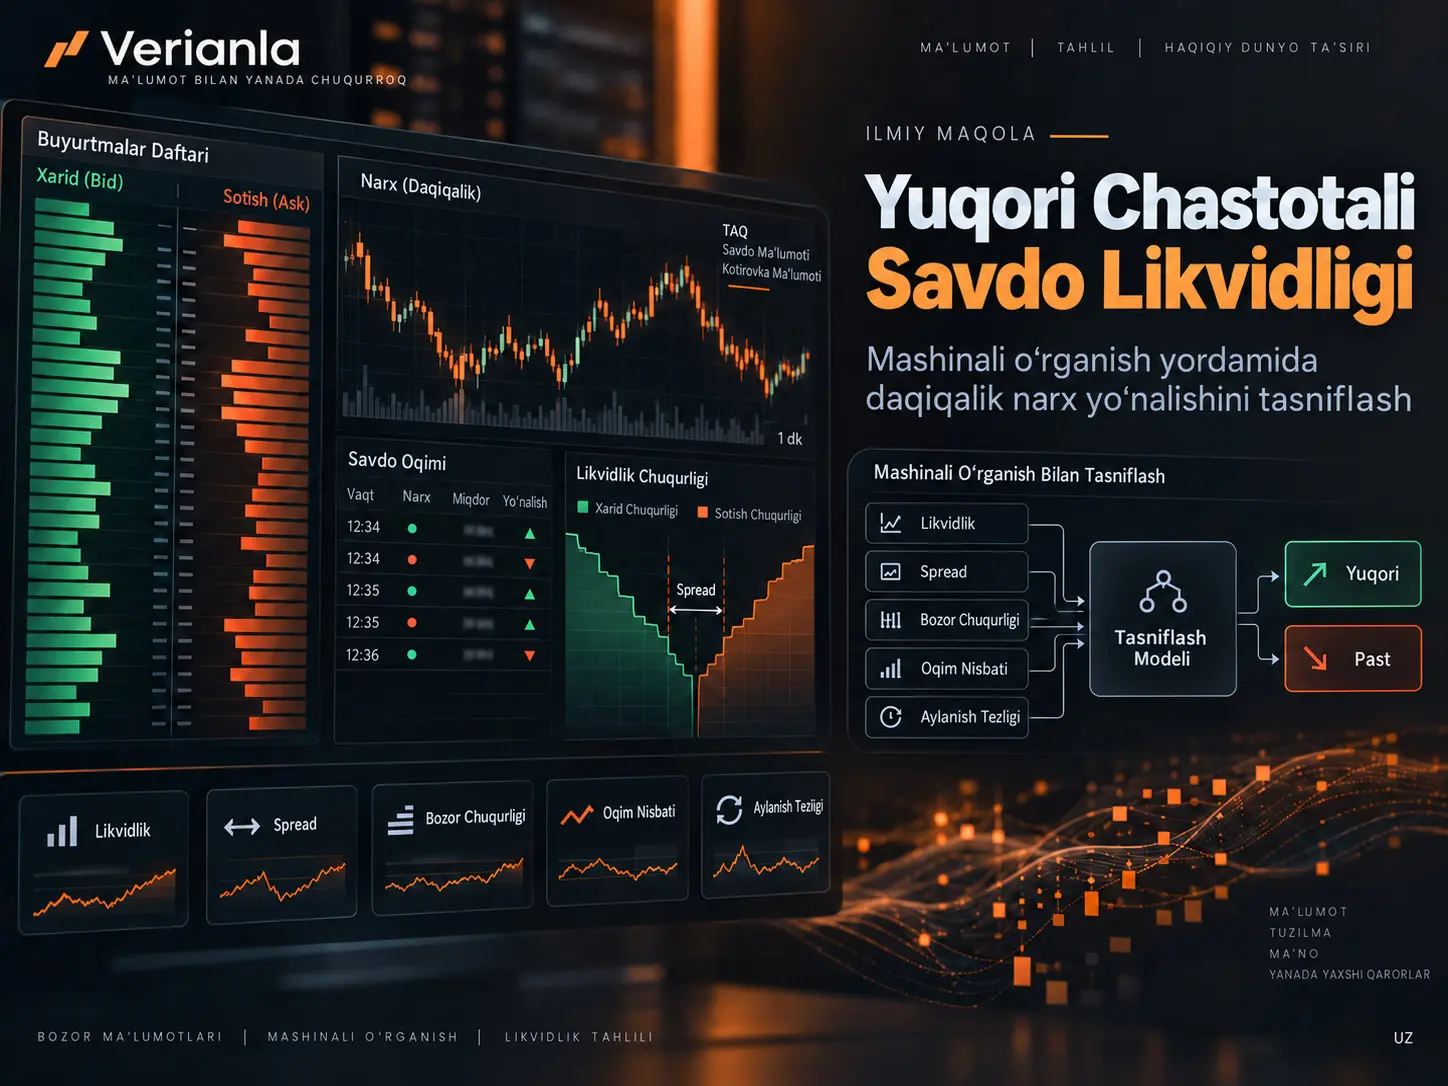
Ushbu tadqiqot yuqori chastotali moliyaviy maʻlumotlardan hosil qilingan likvidlik koʻrsatkichlaridan foydalanib, daqiqalik narx harakati yoʻnalishini “Up” yoki “Down” sifatida tasniflashni oʻrganadi. Tadqiqotning prognozlash doirasi Refinitiv Tick History tarkibidagi Trade and Quote (TAQ) maʻlumotlaridan daqiqa darajasida yaratilgan likvidlik oʻzgaruvchilarini Logistik Regressiya (LR), Tayanch Vektor Mashinasi (SVM) va Random Forest (RF) tasniflagichlariga kirish sifatida beradigan mashinaviy oʻrganish yondashuvidir. Maʻlumotlar 11:00-16:00 oraligʻi bilan cheklangan, 1 daqiqalik namunalashga aylantirilgan va manbada har bir ticker uchun kuniga taxminan 300 ta kuzatuv olingani qayd etilgan. Barcha xususiyatlar bilan bildirilgan aniqliklar LR uchun %62,75, SVM uchun %62,79 va RF uchun %60,78; tanlangan xususiyatlar kombinatsiyasi bilan esa mos ravishda %54,90, %50,98 va %62,74 ni tashkil etadi. Biroq manbada jadval, chalkashlik matritsasi va natijalar matni oʻrtasida ayrim ichki nomuvofiqliklar mavjudligi sababli model ustunligi haqida yagona va shartsiz hukm chiqarish toʻgʻri emas.
Mualliflarning xususiyatlar muhimligiga oid izohida Liquidity Ratio, Flow Ratio va Turnover eng taʻsirchan likvidlik koʻrsatkichlari qatorida ajralib turadi. Tadqiqot qisqa vaqt oraligʻidagi yoʻnalish prognozi likvidlikning koʻplab oʻlchovlaridan foydalanishi mumkinligini taʻkidlaydi; biroq ishlatilgan aksiyalarning identifikatsiyasi, sana oraligʻi, umumiy namuna hajmi, sinf muvozanati, SVM yadrosi, Random Forest giperparametrlari, xususiyat tanlash algoritmi va batafsil maqsad yorliqlash qoidasi xabar qilinmagani sababli natijalarni qayta ishlab chiqish va turli bozorlarga umumlashtirish imkoniyati cheklangan.
Tadqiqot muammosi: likvidlikni bitta son emas, koʻp oʻlchovli signal sifatida koʻrib chiqish
Moliyaviy bozor likvidligi — aktivni tranzaksiya xarajati va narx taʻsirini cheklangan holda saqlab, sotib olish va sotish imkoniyati bilan bogʻliq koʻp oʻlchovli bozor xususiyatidir. Manba tadqiqot likvidlikni faqat bitta spread yoki chuqurlik koʻrsatkichiga qisqartirish oʻrniga tightness, depth, resiliency va trading dynamics kabi turli bozor xususiyatlaridan hosil qilingan koʻrsatkichlarni birgalikda baholashga asoslanadi. Tadqiqotning asosiy savoli — ushbu koʻplab likvidlik koʻrsatkichlari qisqa vaqt oraligʻida narx yoʻnalishini tasniflash uchun mazmunli kirishlar bera oladimi yoki yoʻqmi.
Tadqiqot avvalgi likvidlik klasterlash va kam uchraydigan hodisalar boʻyicha izlanishlarga tayangan holda yuqori chastotali maʻlumotlarda likvidlik riskini tushunish va narx harakatlari uchun prognozlovchi modellar ishlab chiqishga yoʻnaladi. Adabiyotlar boʻlimida Brexit kabi makroiqtisodiy yoki siyosiy shoklarning likvidlikka taʻsiri, Zonoid depth funksiyalari bilan kam uchraydigan hodisalarni aniqlash, yuqori chastotali maʻlumotlarda likvidlik klasterlash va koʻp oʻlchovli likvidlik tahlili misollari muhokama qilinadi. Ushbu adabiyotlar doirasi tadqiqot bevosita sinovdan oʻtkazgan yangi geosiyosiy hodisani anglatmaydi; u faqat likvidlik tashqi shoklarga sezgir va bir oʻlchovli boʻlmagan bozor xususiyati ekanini asoslash uchun ishlatiladi.
Likvidlik Koʻrsatkichlari Narx Yoʻnalishini Prognozlashda Qanday Ishlatiladi?
Tadqiqotda likvidlik koʻrsatkichlari har bir 1 daqiqalik vaqt kesimi uchun TAQ maʻlumotlaridan hosil qilingan mustaqil oʻzgaruvchilar sifatida ishlatiladi; ushbu oʻzgaruvchilar Logistik Regressiya, SVM va Random Forest modellariga berilib, narx harakatining yoʻnalishi “Up” yoki “Down” sinfiga tayinlanadi. Manba daqiqa ichidagi birinchi trade yozuvini va oʻsha daqiqadagi barcha quote yozuvlarini yigʻadi; oʻrtacha kotirovka bid va ask narxlarini hamda kotirovka miqdorlarini hisoblaydi va ulardan tuzilgan likvidlik koʻrsatkichlarini tasniflash kirishlariga aylantiradi.
Maʻlumotlar oqimi
| Bosqich | Manbada bildirilgan amal | Ilmiy maʻnosi |
|---|---|---|
| Maʻlumot manbai | Refinitiv Tick History; TAQ va tadqiqot kun tartibida LOB | Tranzaksiya va kotirovka darajasidagi yuqori chastotali bozor yozuvlari |
| Vaqt filtri | Har kuni 11:00-16:00 | Tahlil kun ichining maʻlum qismi bilan cheklanadi |
| Vaqt aniqligi | 1 daqiqa | Har bir ticker uchun kuniga taxminan 300 ta vaqt oraligʻi |
| Daqiqa ichidagi maʻlumot | Birinchi trade va oʻsha daqiqadagi barcha quote yozuvlari | Narx yoʻnalishi va likvidlik koʻrsatkichlari uchun asosiy yozuvlar |
| Kotirovkalarni umumlashtirish | Oʻrtacha bid, ask va tegishli miqdorlar | Daqiqa darajasidagi vakillik kotirovka oʻzgaruvchilari |
| Maqsad | Narx harakati yoʻnalishi: Up / Down | Ikkilik tasniflash muammosi |
| Maʻlumotlar boʻlinishi | %70 oʻqitish, %15 validatsiya, %15 test | Model qurish, tanlash va yakuniy baholashni ajratish |
Ishlatilgan likvidlik oʻzgaruvchilari
Manba modelga berilgan mustaqil oʻzgaruvchilarni toʻrtta asosiy guruhda sanab oʻtadi. Biroq ushbu metrikalarning matematik formulalari, hisoblash oynalari yoki normallashtirish tafsilotlari manbada berilmagan. Shu sababli quyidagi izohlar metrikalarning tadqiqotdagi rolini tushuntiradi; manbada mavjud boʻlmagan aniq formulalar qayta yaratilmagan.
| Manbada keltirilgan koʻrsatkichlar | Tadqiqotdagi vazifasi | Manbada formula bormi? |
|---|---|---|
| Turnover, Market Depth, Log Depth, Dollar Depth | Savdo faolligi va buyurtma/kotirovka chuqurligi bilan bogʻliq kirishlar | Yoʻq |
| Spread, Effective Spread, Relative Spread turlari | Sotib olish-sotish narxlari oʻrtasidagi tightness va tranzaksiya xarajati oʻlchovini ifodalovchi kirishlar | Yoʻq |
| Quote Slope, Log Quote Slope, Adjusted Log Quote Slope | Kotirovka tuzilmasining narx va miqdor munosabatini umumlashtiruvchi kirishlar | Yoʻq |
| Composite Liquidity, Liquidity Ratio 1 (Amivest), Flow Ratio, Order Ratio, Illiquidity (Amihud) | Likvidlikning savdo oqimi, narx taʻsiri va birlashgan oʻlchovlarini ifodalovchi kirishlar | Yoʻq |
“Barcha Xususiyatlar” bilan “Xususiyatlar Kombinatsiyasi” Oʻrtasidagi Farq Nima?
“Barcha Xususiyatlar” sharti manbada sanab oʻtilgan mavjud likvidlik koʻrsatkichlarining modelda birgalikda ishlatilishini; “Xususiyatlar Kombinatsiyasi” sharti esa tasniflash xatosini kamaytirishi kutiladigan kichikroq likvidlik koʻrsatkichlari quyi toʻplamining ishlatilishini anglatadi. Manba quyi toʻplam tanlash maqsadini tushuntiradi, biroq qaysi xususiyat tanlash algoritmi ishlatilgani, qidiruv qanday amalga oshirilgani yoki har bir model uchun tanlangan yakuniy oʻzgaruvchilar roʻyxatini matnda batafsil bayon qilmaydi.
Nega uchta tasniflagich birgalikda sinovdan oʻtkaziladi?
Logistik Regressiya chiziqli qaror tuzilmasiga tayanuvchi asosiy tasniflagich, SVM sinflar orasida ajratuvchi qaror chegarasini izlovchi usul, Random Forest esa koʻplab qaror daraxtlari birikmasidan tashkil topgan ansambl tasniflagichdir. Bu taʻriflar tadqiqot natijasi emas; ular model oilalarining funksiyasini tushunishga qaratilgan oʻquv izohidir. Manbada ushbu modellarning batafsil giperparametrlari berilmagani sababli qaysi yadro, regulyarizatsiya qiymati, daraxtlar soni, maksimal chuqurlik yoki sinf vazni ishlatilgani nomaʻlum.
Chalkashlik matritsasi qanday oʻqiladi?
Manba chalkashlik matritsasining yuqori chap katagini toʻgʻri prognoz qilingan “Up”, pastki oʻng katagini esa toʻgʻri prognoz qilingan “Down” harakatlari sifatida belgilaydi. Yuqori oʻng va pastki chap kataklar notoʻgʻri tasniflardir. Manba shuningdek aniqlikni narx yoʻnalishi boʻyicha toʻgʻri prognozlar foizi sifatida belgilaydi.
Verianla konseptual izohi: Manbaning ushbu taʻrifi standart tarzda quyidagi munosabat bilan ifodalanishi mumkin: \(\mathrm{Accuracy}=\frac{N_{\mathrm{correct}}}{N_{\mathrm{total}}}\times 100\). Ushbu tenglama manba maqolada alohida formula sifatida berilmagan; u faqat manbada yozilgan aniqlik taʻrifini matematik jihatdan koʻrinadigan qilish va jadval ichidagi moslikni baholash uchun ishlatilgan.
Tadqiqot Usuli va Natijalari
Modelni ishlab chiqish tartibi
Uchala model avval barcha mustaqil oʻzgaruvchilar bilan oʻqitiladi. Keyin manba tasniflash xatosini kamaytirishga qaratilgan xususiyatlar quyi toʻplami tanlovi amalga oshirilganini bildiradi. Maʻlumotlar %70 oʻqitish, %15 validatsiya va %15 test sifatida boʻlinadi. Bu boʻlinish xususiyat yoki model tanlovining toʻgʻridan-toʻgʻri test toʻplamiga asoslanishining oldini olishga qaratilgan asosiy mashinaviy oʻrganish tartibidir; biroq manba boʻlinish vaqt boʻyicha yoki tasodifiy amalga oshirilganini tushuntirmaydi. Yuqori chastotali moliyaviy maʻlumotlarda bu tafsilot muhim, chunki vaqt boʻyicha maʻlumot sizib chiqishi xavfi model ishlashini talqin qilishni oʻzgartirishi mumkin.
Manbada bildirilgan chalkashlik matritsalari va aniqliklar
| Model | Barcha xususiyatlar chalkashlik matritsasi | Accuracy_AF | Xususiyatlar kombinatsiyasi chalkashlik matritsasi | Accuracy_FC |
|---|---|---|---|---|
| LOG / LR | [[25, 4], [4, 7]] | %62,75 | [[28, 1], [22, 0]] | %54,90 |
| SVM | [[28, 1], [18, 4]] | %62,79 | [[16, 13], [12, 10]] | %50,98 |
| RF | [[22, 7], [13, 9]] | %60,78 | [[27, 2], [17, 5]] | %62,74 |
Manba Natijalarida Eng Yuqori Aniqlik Qaysi Modelda Koʻrinadi?
Manba jadvalidagi bildirilgan raqamlar asosida eng yuqori yagona aniqlik qiymati barcha xususiyatlar bilan ishlagan SVM uchun %62,79 ni tashkil etadi; Random Forestʻning xususiyatlar kombinatsiyasi natijasi %62,74 dir. Shunga qaramay, natijalar boʻlimida mualliflar Random Forest boshqa modellardan ustun boʻlganini va eng yuqori aniqlikni berganini aytadi. Ushbu ikki bayon bir manba ichida toʻliq mos kelmagani sababli Verianla maqolasi model ustunligini qatʻiylashtirish oʻrniga ushbu bibliografik va sonli nomuvofiqlikni ochiq saqlaydi.
Manba ichidagi moslik tekshiruvi
| Tekshiruv nuqtasi | Manbada koʻrinadigan holat | Talqin chegarasi |
|---|---|---|
| LR, barcha xususiyatlar | Chalkashlik matritsasi [[25, 4], [4, 7]] boʻlsa-da, jadval aniqligi %62,75 deb berilgan. | Matritsa kataklari bevosita toʻgʻri/notoʻgʻri sonlari sifatida talqin qilinsa 32/40 = %80 chiqadi. Shu sababli matritsa bilan bildirilgan foiz oʻrtasida jiddiy ichki nomuvofiqlik bor; Verianla qiymatni tuzatmaydi. |
| SVM, barcha xususiyatlar | Matritsa [[28, 1], [18, 4]], aniqlik %62,79. | Matritsa boʻyicha 32/51 taxminan %62,75 olinadi; manbadagi foiz bilan kichik farq bor. |
| RF, barcha xususiyatlar va quyi toʻplam | %60,78 dan %62,74 gacha oshadi. | Manbaning “baseline modellar tuned modellarga qaraganda yuqoriroq” degan umumlashtirishi RF uchun amal qilmaydi; LR va SVMda esa quyi toʻplam natijasi pasayadi. |
| Model ustunligi | Natija matni RF eng yuqori aniqlikni berganini aytadi; jadval esa eng yuqori bildirilgan qiymatni SVM uchun %62,79 deb koʻrsatadi. | Rasmga asoslangan qoʻshimcha natija buni tushuntirishi mumkin, biroq yuklangan PDFdagi tegishli rasm sahifalari faqat tashqi PNG yoʻnaltirish matnini oʻz ichiga olgani sababli bu ehtimol tasdiqlanmaydi. |
Xususiyatlar muhimligi natijasi
Manba Liquidity Ratio, Flow Ratio va Turnover koʻrsatkichlari xususiyatlar muhimligi tahlilida izchil ravishda ajralib turganini bildiradi. Bu natija model yoʻnalish qarorlarida faqat spread turidagi koʻrsatkichlargagina emas, balki savdo oqimi va savdo faolligi bilan bogʻliq oʻzgaruvchilarga ham vazn berganini koʻrsatuvchi model ichidagi muhimlik natijasidir. Biroq manbada ushbu uchta oʻzgaruvchining aniq koeffitsiyentlari yoki muhimlik ballari matnli jadvalda berilmagan; shu sababli Verianla sonli muhimlik darajasini yaratmaydi.
Barcha oʻzgaruvchilarmi yoki qisqartirilgan xususiyatlar toʻplamimi?
LR va SVM uchun manbada bildirilgan aniqlik barcha likvidlik oʻzgaruvchilari ishlatilganda yuqoriroq: LR %62,75 dan %54,90 ga, SVM %62,79 dan %50,98 ga tushadi. RFda esa aksincha, tanlangan xususiyatlar kombinatsiyasi %60,78 dan %62,74 gacha koʻtariladi. Shunday qilib, manba matnidagi “keng xususiyatlar toʻplami yaxshiroq natija beradi” degan talqin ikki model tomonidan qoʻllab-quvvatlansa-da, RF natijasi ushbu umumlashtirishga istisno boʻladi. Tadqiqotning ehtiyotkor talqini shuki, xususiyatlarni kamaytirish taʻsiri model oilasiga bogʻliq koʻrinadi va manbada taqdim etilgan yagona tajriba tartibi bilan barcha modellar uchun bir yoʻnalishli xulosa chiqarib boʻlmaydi.
Bu Natijalarni Turli Aksiyalar va Bozor Sharoitlariga Umumlashtirish Mumkinmi?
Manba tadqiqot bunday umumlashtirishni koʻrsatmaydi. Mualliflar turli aksiya maʻlumotlar toʻplamlarida oʻxshash aniqlik va xususiyatlar muhimligi naqshlari davom etadimi-yoʻqmi, kelajakda sinovdan oʻtkazishni ochiq tavsiya qiladi; bundan tashqari, mavjud matnda ishlatilgan ticker roʻyxati, sana oraligʻi, bozor rejimlari va umumiy namuna hajmi batafsil berilmagani sababli natijalar faqat bildirilgan maʻlumotlar va tajriba tartibi doirasida baholanishi kerak.
Tadqiqot qoʻllab-quvvatlaydigan natijalar
- TAQ asosidagi likvidlik koʻrsatkichlaridan manbada qurilgan test tartibida daqiqalik narx yoʻnalishini tasniflash uchun foydalanish mumkin boʻlgan.
- Manbada bildirilgan aniqlik qiymatlari taxminan %50,98 dan %62,79 gacha boʻlgan oraliqda.
- LR va SVMda barcha xususiyatlar tanlangan xususiyatlar kombinatsiyasiga qaraganda yuqoriroq bildirilgan aniqlik bergan.
- RFda tanlangan xususiyatlar kombinatsiyasi barcha xususiyatlar shartiga qaraganda yuqoriroq bildirilgan aniqlik bergan.
- Mualliflarning xususiyatlar muhimligi izohiga koʻra Liquidity Ratio, Flow Ratio va Turnover ajralib turuvchi kirishlardir.
Tadqiqot qoʻllab-quvvatlamaydigan natijalar
- Ushbu modellar foydali jonli savdo strategiyasini yaratishini koʻrsatmaydi; tranzaksiya xarajati, slippage, bozor taʻsiri va sof daromad tahlili taqdim etilmagan.
- Likvidlik koʻrsatkichlari narx harakatlariga sabab boʻlishini isbotlamaydi; tadqiqot prognozlovchi tasniflash doirasidir.
- Turli aksiyalar, birjalar, davrlar yoki inqiroz rejimlari uchun ayni aniqliklar olinishi koʻrsatilmagan.
- Real vaqt ishlab chiqarish muhitida kechikish, maʻlumotga kirish, savdo tezligi yoki operatsion barqarorlik muvaffaqiyatini sinamaydi.
- Manbada bildirilmagan giperparametrlar va maʻlumotlarni boʻlish tafsilotlari sababli natijalarni mustaqil ravishda ayni shaklda qayta ishlab chiqish mumkinligiga kafolat bermaydi.
Qayta ishlab chiqish imkoniyati nuqtai nazaridan yetishmaydigan maʻlumotlar
| Maʻlumot | Manba holati | Nega muhim? |
|---|---|---|
| Ticker/aksiya roʻyxati | Bildirilmagan | Aktiv tanlovining natijalarga taʻsirini baholash uchun |
| Sana oraligʻi va bozor rejimi | Bildirilmagan | Vaqt boʻyicha umumlashtirish va rejimga bogʻliqlik uchun |
| Umumiy namuna hajmi | Bildirilmagan | Test natijalarining statistik ishonchliligini tushunish uchun |
| Up/Down yorligʻining toʻliq matematik taʻrifi | Batafsil berilmagan | Prognoz ufqi va yorliqlash mantiqini qayta qurish uchun |
| Xususiyat formulalari | Bildirilmagan | Likvidlik oʻzgaruvchilarini ayni tarzda hisoblash uchun |
| Xususiyat tanlash algoritmi | Bildirilmagan | “Feature Combination” shartini qayta ishlab chiqish uchun |
| LR/SVM/RF giperparametrlari | Bildirilmagan | Model xatti-harakati va ishlashini qayta ishlab chiqish uchun |
| Masshtablash, standartlashtirish va yetishmaydigan maʻlumotlarni qayta ishlash | Bildirilmagan | Ayniqsa SVM va LR uchun kirishlar qayta ishlanishini tekshirish uchun |
| Boʻlinishning vaqt boʻyicha/tasodifiy xususiyati | Bildirilmagan | Vaqt boʻyicha maʻlumot sizib chiqishi xavfini baholash uchun |
| Statistik noaniqlik / ishonch oraligʻi | Bildirilmagan | Kichik aniqlik farqlari mazmunli yoki yoʻqligini baholash uchun |
Manba va Usul Haqida Izoh
Toʻliq asl sarlavha: High-Frequency Trading Liquidity Analysis | Application of Machine Learning Classification
Mualliflar: Sid Bhatia, Sidharth Peri, Sam Friedman, Michelle Malen.
Muassasa: Stevens Institute of Technology. Yuklangan versiyada muassasa hujjat darajasida koʻrsatilgan, mualliflar boʻyicha alohida afiliatsiya mosligi berilmagan.
Hujjat sanasi: 5 Avgust 2024. arXiv topshirish sanasi: 19 Avgust 2024.
Platforma va sinf: arXiv, q-fin.TR — Trading and Market Microstructure. arXiv identifikatori: 2408.10016v1. arXiv/DataCite DOI: 10.48550/arXiv.2408.10016.
Manba turi va taqriz holati: Yuklangan hujjat arXiv preprint versiyasidir. Rasmiy arXiv yozuvida ushbu versiya uchun jurnal, jild, son yoki taqrizdan oʻtgan nashr maʻlumoti berilmagan; shu sababli Verianla matni tadqiqotni taqrizdan oʻtgan jurnal maqolasi sifatida taqdim etmaydi.
Litsenziya: arXiv yozuvi CC BY 4.0 litsenziyasini koʻrsatadi. Qayta foydalanishda tegishli iqtibos, litsenziya havolasi va agar oʻzgartirish qilingan boʻlsa, bu haqda koʻrsatma berilishi kerak.
Maʻlumot va usul: Tadqiqot Refinitiv Tick History tarkibidagi TAQ maʻlumotlariga asoslanadi; tadqiqot kun tartibida Limit Order Book maʻlumotlari ham tilga olinadi. Tahlil 11:00-16:00 oraligʻi va 1 daqiqalik vaqt aniqligiga tushirilgan. Modellar LR, SVM va RF; maʻlumotlar boʻlinishi %70/%15/%15.
Corresponding author, moliyalashtirish, manfaatlar toʻqnashuvi, maʻlumotlarning mavjudligi va CRediT hissalari: Yuklangan manbada ochiq ravishda bildirilmagan.
Rasmlar: Yuklangan PDFning 6-13. sahifalari all-feat-log, all-feat-rf, all-feat-svm, feat-combo-log, feat-combo-rf, feat-combo-svm, feature-import-mdi va svm-feature-impor nomli PNG rasmlariga yoʻnaltirish matnini oʻz ichiga oladi; rasmlarning oʻzi ushbu PDF nusxasiga joylashtirilmagan. Shu sababli manbada matn sifatida berilmagan aniq xususiyat muhimligi koeffitsiyentlari yoki rasm geometriyalari Verianla tomonidan oʻylab topilmagan.
Asosiy metodologik chegara: Tadqiqot narx yoʻnalishini tasniflash tajribasidir; jonli savdo foydaliligi, sababiylik, boshqa bozorlarga umumlashtirish yoki ishlab chiqarish muhiti ishlashi haqida bevosita dalil taqdim etmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan