

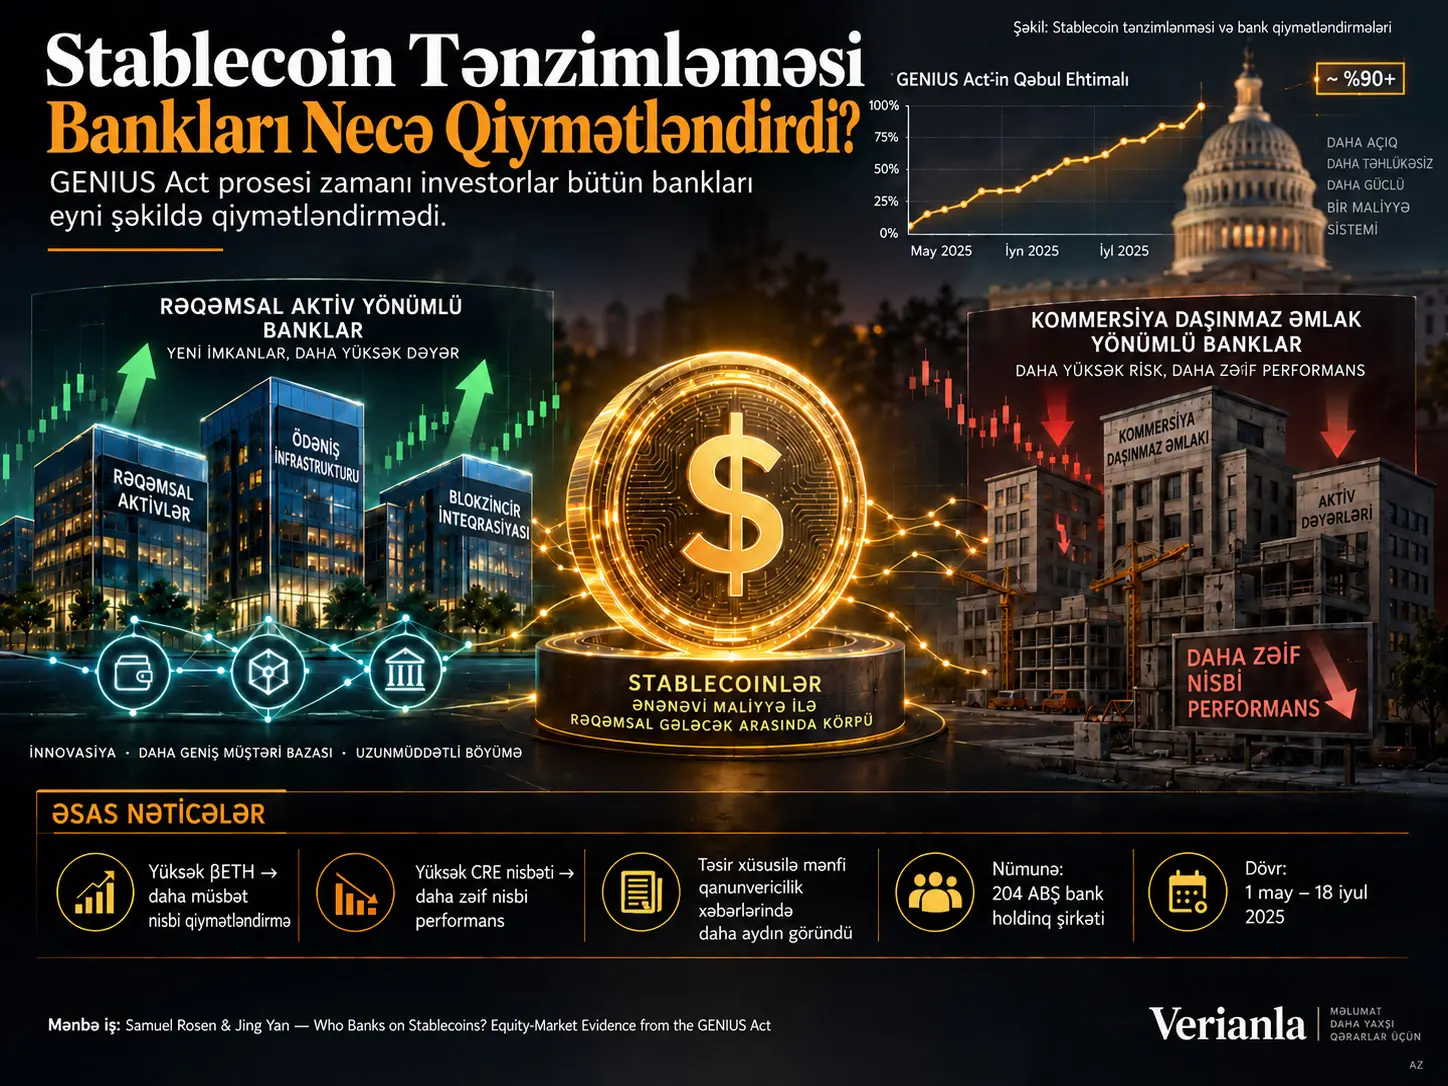
2025-ci ildə ABŞ-da ödəniş stablecoin-ləri üçün federal tənzimləmə çərçivəsi yaradan GENIUS Act-in qanunlaşma ehtimalı dəyişərkən investorlar bütün bankları eyni şəkildə qiymətləndirmədilər. Araşdırılan tədqiqat 204 açıq səhmdar ABŞ bank holdinq şirkətinin səhm gəlirlərini Polymarket-dəki gündəlik GENIUS Act qəbul ehtimalları ilə birləşdirərək hansı bank xüsusiyyətlərinin daha müsbət və ya daha mənfi bazar qiymətləndirilməsi ilə əlaqəli olduğunu araşdırır.
Tədqiqatın iki əsas nəticəsi vardır. Birincisi, qanunvericilik prosesindən əvvəl səhm gəlirləri Ethereum-la daha güclü birgə hərəkət edən, yəni daha yüksək βETH dəyərinə malik banklar GENIUS Act-in qəbulunun getdikcə daha mümkün olduğu dövrdə nisbi olaraq daha müsbət anomal gəlirlər göstərmişdir. İkincisi, balansında kommersiya daşınmaz əmlak kreditlərinin payı daha yüksək olan CRE-intensiv banklar nisbi olaraq daha mənfi qiymətləndirilmişdir.
Burada βETH bankın sahib olduğu Ethereum və ya stablecoin miqdarı deyil. Bu, bank səhminin qanunvericilik hadisəsindən əvvəlki dövrdə Ethereum gəlirlərinə statistik həssaslığını ölçən faktor yüklənməsidir. Müəlliflər bu göstəricinin həqiqətən rəqəmsal-aktiv mövqelənməsini təmsil edib-etmədiyini ayrıca sınamış; daha yüksək βETH banklarının 10-K sənədlərində kriptodan daha tez-tez bəhs etmə və GENIUS Act-dən sonra stablecoin və ya tokenləşdirilmiş-depozit təşəbbüsləri açıqlama ehtimalının daha yüksək olduğunu göstərmişdir.
Gündəlik təhlil daha incə bir asimmetriyanı üzə çıxarır. GENIUS Act-in keçmə ehtimalı yüksəldikdə yüksək βETH bankları üçün ayrıca və güclü yuxarı istiqamətli mükafat müşahidə olunmadığı halda, keçmə ehtimalı azaldıqda bu bankların anomal gəlirləri digər banklarla müqayisədə daha az mənfi olur. Buna qarşılıq yüksək CRE intensivliyi həm müsbət, həm də mənfi qanunvericilik xəbərlərində nisbi olaraq daha aşağı qiymətləndirmə ilə əlaqəlidir.
Nəticələr stablecoin tənzimləməsinin bütün bank sektoru üçün birtərəfli qazanc və ya itki yaratdığını göstərmir. Hadisə pəncərəsində orta bank faktor benchmark-ını üstələməmişdir. Tədqiqatın dəstəklədiyi daha dar nəticə budur ki, investorlar tənzimləyici qeyri-müəyyənlik azalarkən əvvəlcədən mövcud rəqəmsal-aktiv imkanlarına və fərqli bank biznes modellərinə müxtəlif qiymətlər vermişlər.
GENIUS Act banklar üçün niyə mühüm hadisə yaratdı?
Payment stablecoin-lər nominal dəyərlərini əsasən ABŞ dolları kimi istinad aktivinə sabit saxlamağı hədəfləyən rəqəmsal tokenlərdir. Onlardan ödəniş, hesablaşma, kripto-aktiv əməliyyatları, saxlanma və tokenized-finance infrastrukturunda istifadə oluna bilər.
Bankçılıq baxımından stablecoin ekosistemi yalnız “yeni kripto məhsulu” demək deyil. Tənzimlənən stablecoin fəaliyyəti;
- ödəniş infrastrukturuna,
- saxlanma xidmətlərinə,
- ehtiyat aktivlərinin idarə edilməsinə,
- tokenləşdirilmiş depozitlərə,
- müştəri əməliyyat balanslarına,
- rəqəmsal-aktiv üzrə korporativ xidmətlərə
təsir göstərə bilər.
Buna görə federal qaydaların aydınlaşması banklara eyni təsiri göstərmək məcburiyyətində deyil. Artıq rəqəmsal-aktiv infrastrukturu, custody, payment technology və ya tokenization qabiliyyəti olan bankla gəlir modeli əsasən klassik balans kreditlərinə söykənən bank eyni tənzimləmə dəyişikliyini fərqli iqtisadi imkanlar kimi qiymətləndirə bilər.
GENIUS Act Bankları Eyni Şəkildə Qiymətləndirdi?
Xeyr. Tədqiqatda hadisə pəncərəsində orta bank anomal gəliri mənfi və sıfıra yaxın olduğu halda banklar arasında aydın kəsişməvi fərqlər vardır. Yüksək βETH bankları nisbi olaraq daha müsbət, kommersiya daşınmaz əmlak kredit intensivliyi yüksək banklar isə nisbi olaraq daha mənfi qiymətləndirilmişdir.
Hadisə pəncərəsi
Əsas təhlil:
1 may–18 iyul 2025
dövründən istifadə edir.
Bu dövr GENIUS Act-in qəbul ehtimalının nəzərəçarpacaq dərəcədə yüksəldiyi, lakin eyni zamanda bir neçə böyük yuxarı və aşağı düzəlişin baş verdiyi qanunvericilik prosesini əhatə edir.
Polymarket ehtimalı hər gün ABŞ Şərq Saatı ilə 16.00-da götürülərək New York Fond Birjasının bağlanışı ilə uyğunlaşdırılmışdır.
Mənbənin Figure 1-də bazarın nəzərdə tutduğu qəbul ehtimalının Mart 2025-də təxminən:
%57
səviyyəsindən 18 İyulda təxminən:
%100
səviyyəsinə yüksəldiyi görünür.
Bu trayektoriya xətti deyil; müxtəlif tarixlərdə böyük müsbət və mənfi yenilənmələr vardır.
Prediction-market ehtimalı nə deməkdir?
Polymarket qiyməti bazar iştirakçılarının həmin andakı əməliyyat qiymətlərindən çıxarılan implied probability göstəricisidir. Bu dəyər qanunun keçməsinin obyektiv və ya dəqiq riyazi ehtimalı deyil.
Tədqiqatın empirik üstünlüyü yalnız bir neçə seçilmiş Konqres hadisəsindən istifadə etmək əvəzinə investor gözləntilərinin gündəlik dəyişməsini müşahidə edə bilməsidir.
Gündəlik siyasət şoku:
\[ \Delta Pr_t \]
ilə ifadə olunur.
Müsbət və mənfi şoklar ayrıca:
\[ \Delta Pr_t^+=\max(\Delta Pr_t,0) \]
və:
\[ \Delta Pr_t^-= |\min(\Delta Pr_t,0)| \]
kimi ayrılmışdır.
204 bank necə seçildi?
Əvvəlcə NYSE, Nasdaq və ya NYSE American-da ticarət olunan və bankçılıqla bağlı SIC kodlarına malik 328 qurum müəyyən edilmişdir.
FR Y-9C qeydləri ilə uyğunlaşdırma, ən azı 1 milyard dollar aktiv şərti və hadisə dövründə təmiz səhm gəliri tələblərindən sonra əsas nümunə 204 bank holdinq şirkətinə endirilmişdir.
| Ümumi aktivlər | Bank sayı |
|---|---|
| < 10 milyar $ | 106 |
| 10–50 milyar $ | 63 |
| 50–250 milyar $ | 25 |
| > 250 milyar $ | 10 |
Deposit-beta məlumatı olan alt nümunə 183 bankdan ibarətdir.
Anomal gəlir necə hesablandı?
Gündəlik səhm gəlirlərindən ümumi bazar və maliyyə faktorlarının təsirini ayırmaq üçün altı faktorlu modeldən istifadə edilmişdir:
- Fama–French bazar faktoru,
- SMB ölçü faktoru,
- HML dəyər faktoru,
- 2 illik ABŞ Xəzinə faizində gündəlik dəyişiklik,
- 10 il–2 il Treasury term spread,
- BAA–10 il Treasury credit spread.
Faktor əmsalları:
20 Mart 2024–19 Mart 2025
hadisədən əvvəlki dövrdə qiymətləndirilmişdir.
Hər bank üçün hadisə pəncərəsindəki gündəlik abnormal return-ların cəmi:
\[ CAR_i= \sum_t AR_{it} \]
kimi hesablanmışdır.
Orta bank nə etdi?
| Dəyişən | Orta | Median |
|---|---|---|
| CAR | −0,56% | −1,52% |
| βETH | −0,0092 | −0,0089 |
| CRE Loan Ratio | 33,24% | 36,44% |
| Deposit Beta | 0,3957 | 0,3825 |
| Ümumi aktivlər | 95,4 milyar $ | 9,7 milyar $ |
Orta və median CAR-ın mənfi olması mühüm şərh məhdudiyyətidir. GENIUS Act-in qanunlaşması prosesində bütün bankların birlikdə faktor benchmark-ına görə qazanc əldə etdiyi nəticəsi çıxmır.
βETH nədir?
βETH bankın səhm gəlirinin Ethereum gəlirinə həssaslığıdır.
Müəlliflər standart altı faktorlu abnormal-return modelinə gündəlik Ethereum gəlirini əlavə edərək yeddi faktorlu model qiymətləndirirlər.
Sadələşdirilmiş formada:
\[ R_{bank,t} = \alpha+ \beta_{ETH}R_{ETH,t} + \text{diğer faktörler} + \varepsilon_t \]
Buradakı:
\[ \beta_{ETH} \]
bankın pre-event Ethereum loading göstəricisidir.
Bu ölçü:
- bankın Ethereum saxladığını sübut etmir,
- stablecoin aktivlərinin miqdarını göstərmir,
- blokçeyn gəlirini birbaşa ölçmür.
Yalnız bankın səhm dəyərinin pre-event dövrdə Ethereum bazar hərəkətləri ilə nə dərəcədə birgə hərəkət etdiyini göstərir.
Niyə Ethereum?
Mənbə stablecoin ekosisteminin mühüm hissəsinin Ethereum və əlaqəli şəbəkələrdə işləməsini Ethereum-un əsas qiymətləndirmə faktoru seçilməsinin əsaslandırılması kimi istifadə edir.
Lakin nəticə yalnız Ethereum-a xas deyil. Appendix C eyni modelləri Bitcoin loading βBTC ilə yenidən işlədir.
βETH və βBTC arasındakı Pearson korrelyasiyası təxminən:
0,734
və Spearman korrelyasiyası təxminən:
0,681
kimi bildirilir.
Əsas kəsişməvi nəticə
Mənbənin əsas reqressiyası konseptual olaraq:
\[ CAR_i= \alpha+ \beta_1\beta_{ETH,i} + \theta_1CRE_i + \text{banka kontrolleri} + \varepsilon_i \]
formasındadır.
βETH bütün əsas modellərdə müsbət və statistik olaraq əhəmiyyətlidir.
Müəlliflərin iqtisadi ölçü şərhi:
βETH-də 1 standart sapmalıq artım → hadisə pəncərəsi CAR-ında təxminən +1,8 faiz bəndi.
kimi verilir.
Yuxarı və aşağı βETH quintile-ları arasındakı akademik long-short müqayisəsi isə:
+8,4 faiz bəndi altı-faktorlu abnormal return
yaradır.
Ethereum-un hadisə dövründə öz yüksəlişinin mexaniki təsirini daha güclü təmizləyən yeddi-faktorlu ölçmədə belə fərq:
+4,9 faiz bəndi
və t = 2,84 kimi bildirilir.
CRE nəticəsi
CRE Loan Ratio:
\[ \frac{\text{Commercial Real Estate Loans}} {\text{Total Assets}} \]
kimi tərif edilir.
Tikinti/torpaq inkişafı, multifamily və nonfarm nonresidential kommersiya daşınmaz əmlak kreditləri bu əhatəyə daxildir.
CRE əmsalı əsas modellərdə mənfidir. Deposit beta və digər kontrolların olduğu spesifikasiyalarda CRE-də bir standart sapmalıq artım təxminən:
−1,36 ilə −1,60 faiz bəndi CAR
ilə əlaqəlidir.
Mənbə bu nəticəni stablecoin tənzimləməsinin ənənəvi balans-krediti ağırlıqlı banklar üçün nisbi olaraq daha məhdud dəyər təklifi təqdim etməsi istiqamətində şərh edir.
Lakin CRE nisbəti rəqəmsal texnologiya investisiyasının birbaşa tərsi deyil. Bu dəyişən mənbə tədqiqatında bankın biznes-model tərkibini tutan empirik proxy kimi istifadə olunur.
Mənfi GENIUS Act Xəbərlərində βETH Niyə Daha Güclü Qiymətləndirildi?
Gündəlik panel təhlilində yüksək βETH bankları GENIUS Act-in keçmə ehtimalı yüksəldikdə ayrıca güclü mükafat almamış; buna qarşılıq keçmə ehtimalı azaldıqda nisbi olaraq daha az mənfi abnormal return yaşamışdır. Mənbə bunu rəqəmsal-aktiv mövqelənməsinin xüsusilə qanunvericiliyin uğursuzluğu riskinə qarşı aşağı istiqamətli qiymətləndirmə müdafiəsi kimi qiymətləndirilməsi şəklində şərh edir.
Simmetrik gündəlik model
Mənbə əvvəlcə ehtimal hərəkətinin yalnız ölçüsündən istifadə edir:
\[ AR_{it} = \tau_t+ \delta \left( |\Delta Pr_t|\times\beta_{ETH,i} \right) + ... + \varepsilon_{it} \]
1 Mayıs–18 iyul dövründə:
10.812 bank-day
müşahidə vardır.
\(|\Delta Pr|\times\beta_{ETH}\) əmsalı müsbət, CRE qarşılıqlı təsiri isə bütün əsas spesifikasiyalarda mənfi və güclü şəkildə əhəmiyyətlidir.
Müsbət və mənfi xəbərlər ayrıldıqda
| Qarşılıqlı təsir | Əsas əmsal | Statistik nəticə |
|---|---|---|
| Müsbət GENIUS xəbəri × βETH | +0,0005 | Əhəmiyyətli deyil |
| Mənfi GENIUS xəbəri × βETH | +0,0146 | p < 0,01 |
| Müsbət xəbər × CRE | −0,0098 | p < 0,01 |
| Mənfi xəbər × CRE | −0,0056 | p < 0,10 |
Mənfi şok dəyişəni mütləq ölçü ilə müəyyən edildiyinə görə βETH əmsalının müsbət olması bunu ifadə edir:
Qanunvericiliyin keçmə ehtimalı azalarkən yüksək-βETH bank səhmləri digər banklarla müqayisədə daha az düşür.
Mənbənin hesablamasına görə qəbul ehtimalında:
−5 faiz bəndi
kimi gündəlik azalma olduqda, βETH-si bir standart sapma daha yüksək olan bank təxminən:
7 bazis bəndi daha az mənfi abnormal return
göstərir.
Bu, Ethereum qiymət hərəkətinin mexaniki nəticəsi ola bilərmi?
Müəlliflər bu ehtimalı ayrıca sınayırlar.
53 GENIUS shock-day-də:
\[ Corr(\Delta Pr,R_{ETH})=-0,08 \]
kimi bildirilir.
Bundan əlavə, 22 mayda GENIUS-un keçmə ehtimalında böyük mənfi düzəliş olduğu halda Ethereum qiyməti həmin gün təxminən %4,3 yüksəlmişdir.
Panel modelə:
\[ \beta_{ETH,i}\times R_{ETH,t} \]
kontrolu əlavə edildikdə GENIUS downside əmsalı təxminən:
+0,0141
olaraq qalır.
Buna görə mənbə βETH təsirinin yalnız hadisə günündə Ethereum qiymət dəyişikliyinin mexaniki əksi olmadığını müdafiə edir.
Tək-mərhələli model
İki mərhələli abnormal-return prosedurundakı qiymətləndirmə xətasının nəticəni yaradıb-yaratmadığını sınamaq üçün müəlliflər gündəlik raw excess return-u birbaşa asılı dəyişən edir və bütün maliyyə faktorlarını bank xüsusiyyətləri ilə qarşılıqlı təsirə daxil edirlər.
Bu modeldə mənfi GENIUS şoku × βETH əmsalı:
+0,0112
və %1 səviyyəsində əhəmiyyətli qalır.
βETH Həqiqətən Rəqəmsal-Aktiv Mövqelənməsini Ölçürmü?
Mənbə βETH-ni yalnız səhm-Ethereum korrelyasiyası kimi saxlamır. Pre-event βETH həm qanunvericilikdən əvvəlki 10-K kripto açıqlamaları, həm də GENIUS Act-dən sonra bankların açıqladığı stablecoin və tokenləşdirilmiş-depozit təşəbbüsləri ilə güclü şəkildə əlaqəlidir.
10-K doğrulaması
Mənbənin Figure 3-ü bankların illik hesabatlarında kripto ilə bağlı ifadə olma ehtimalını βETH decile-ları ilə müqayisə edir.
Xüsusilə FY2024:
- Item 1/1A Business və Risk Factors,
- Item 7/7A MD&A,
- birləşdirilmiş açıqlamalar
üçün yüksək βETH banklarının kriptodan daha tez-tez bəhs etdiyi görünür.
FY2024-də nümunə banklarının təxminən:
%43-ü
10-K daxilində kriptodan bəhs edərkən, FY2025-də qalan 197 bankda nisbət təxminən:
%65-ə
yüksəlir.
Müəlliflər FY2024-ü daha təmiz ex ante doğrulama kimi görürlər; çünki FY2025 açıqlamaları GENIUS Act-ə reaksiyanı da ehtiva edə bilər.
Sonradan baş verən stablecoin/tokenization fəaliyyəti
Müəlliflər 2026-cı ilin ortalarına qədər ictimai açıq ilkin və ikincil mənbələrdə 16 bankın stablecoin, tokenize deposit və ya əlaqəli rəqəmsal-aktiv fəaliyyətinə daxil olduğunu sənədləşdirirlər.
| Hədd | Engaged bank | βETH orta fərqi | Cohen's d | Welch t |
|---|---|---|---|---|
| Ən azı “Exploring” | 16 | +0,0229 | 0,99 | 5,05*** |
| Ən azı Pilot / PoC | 12 | +0,0215 | 0,92 | 3,95*** |
| Launched | 4 | +0,0103 | 0,43 | 1,02 |
İlk iki fərq həm Welch, həm də Mann–Whitney testlərində güclü şəkildə əhəmiyyətlidir. Yalnız dörd banklıq “launched” alt nümunəsində əhəmiyyətli fərq görünmür.
Bundan əlavə, sonradan fəaliyyət göstərən 16 bankın 12-si müsbət βETH qrupundadır; bütün nümunədə müsbət βETH yalnız təxminən üçdə bir azlıqdır.
Texnologiya səhmi proxy-si ola bilərmi?
Müəlliflər həmçinin technology-industry loading olan βTECH hesablayırlar.
βETH ilə βTECH arasındakı korrelyasiya:
−0,18
səviyyəsindədir.
βTECH təkbaşına əhəmiyyətli şəkildə qiymətləndirilmir və βETH ilə eyni modelə daxil edildikdə əsas βETH nəticəsi qorunur.
Bu nəticə βETH-nin yalnız “texnologiyaya həssas bank səhmi” təsirini təmsil etdiyi izahını zəiflədir.
CRE İntensivliyi Niyə Ayrı Kanal Kimi Görünür?
Mənbə tədqiqatında yüksək kommersiya daşınmaz əmlak kredit intensivliyi rəqəmsal-aktiv mövqelənməsinin sadə tərsi kimi götürülmür. CRE nisbəti bankın ənənəvi balans kreditlərinə nə dərəcədə yönəldiyini göstərən ayrıca biznes-model göstəricisi kimi istifadə olunur.
Müəlliflərin iqtisadi şərhi
Stablecoin tənzimləməsinin yarada biləcəyi iqtisadi sahələr:
- tokenized payments,
- custody,
- reserve management,
- digital-asset infrastructure,
- tokenized deposits
kimi fəaliyyətlərlə əlaqəlidir.
Buna qarşılıq CRE-intensiv banklar balansda daha yüksək ənənəvi kredit intensivliyi daşıyırlar.
Mənbə mənfi CRE əmsalını investorların stablecoin tənzimləməsindən gözlədiyi nisbi iqtisadi dəyərin texnologiya və ödəniş infrastrukturu yönümlü biznes modellərində daha yüksək olması ilə uyğun görür.
Lakin reqressiya CRE-nin stablecoin tənzimləməsi səbəbilə əməliyyat zərəri yaşadığını birbaşa ölçmür.
Deposit-franchise hipotezi niyə əsas nəticə olmadı?
Stablecoin-lərin bank depozitləri ilə rəqabət apara biləcəyi fikrinə görə tədqiqat:
- deposit beta,
- non-interest-bearing deposit ratio,
- stable-deposit ratio
dəyişənlərini də araşdırır.
Deposit beta cross-section-da bəzi modellərdə yalnız marjinal əhəmiyyət göstərdiyi halda gündəlik paneldə əlaqəli qarşılıqlı təsirlər sıfırdan fərqləndirilə bilmir.
NIBD və stable-deposit nisbətləri də hesabat verilən əsas modellərdə davamlı qiymətləndirmə siqnalı yaratmır.
Beləliklə, tədqiqatın məlumatında əsas ayrım deposit franchise üzərindən deyil, βETH və CRE üzərindən ortaya çıxır.
Tədqiqatın Metodu və Nəticələri
Məlumat mənbələri
| Məlumat | Mənbə |
|---|---|
| Bank səhm gəlirləri | CRSP |
| Bank balans məlumatları | FR Y-9C / WRDS |
| Fama–French faktorları | Kenneth French Data Library |
| Treasury və kredit spread seriyaları | FRED |
| Ethereum / Bitcoin qiymətləri | CoinMarketCap |
| GENIUS Act implied probability | Polymarket CLOB API |
| 10-K açıqlamaları | SEC EDGAR |
| Sonrakı stablecoin/tokenization fəaliyyətləri | Əllə toplanmış ictimai açıq mənbələr |
Bankların əsas xüsusiyyətləri
Əsas nümunədə orta CRE Loan Ratio:
%33,24
orta stable-deposit ratio:
%75,86
orta liquidity:
%11,95
və orta ROA:
%0,89
kimi bildirilir.
2025-ci ildəki üç hadisə pəncərəsi
| Hadisə | βETH | CRE Loan Ratio |
|---|---|---|
| 23 may 2025 ətrafı | +0,0049*** | −0,0026*** |
| 18 iyun 2025 — Senat keçidindən sonrakı ilk ticarət günü | +0,0025** | −0,0030*** |
| 18 dekabr 2025 — FDIC ilk tətbiq NPRM dövrü | +0,0037*** | −0,0031*** |
May pəncərəsi xüsusilə hərəkətlidir. Mənbə bu pəncərə daxilində Polymarket ehtimalının ardıcıl ticarət günlərində:
−8,7, +5,3 və −8,4 faiz bəndi
dəyişdiyini bildirir.
2026 tətbiq hadisələri
| Hadisə | βETH | CRE Loan Ratio |
|---|---|---|
| OCC comprehensive proposed rule | −0,0002 — əhəmiyyətsiz | −0,0040*** |
| Treasury “substantially similar” proposed rule | +0,0007 — əhəmiyyətsiz | −0,0061*** |
| FDIC prudential proposed rule | +0,0001 — əhəmiyyətsiz | −0,0028*** |
2026 alt nümunəsi birləşmə və satınalmalar səbəbilə ticker-i bitən yeddi bank çıxarıldıqdan sonra 197 bankdan ibarətdir.
Müəlliflərin şərhi budur ki, rəqəmsal-aktiv mövqelənməsi ilə bağlı qanunvericilik mükafatı qanunvericilik nəticəsi aydınlaşdıqda artıq yenidən qiymətləndirilmir, CRE biznes-model fərqi isə tətbiq mərhələsində davam edir.
Bitcoin robustness
βETH əvəzinə βBTC istifadə edildikdə kəsişməvi və gündəlik panel nəticələri ümumilikdə eyni istiqamətdədir.
Məsələn, əsas cross-sectional modeldə:
- βETH əmsalı: +0,0183***
- βBTC əmsalı: +0,0196***
kimi bildirilir.
Mənfi qanunvericilik şoku panelində də:
- ∆Pr− × βETH: +0,0146***
- ∆Pr− × βBTC: +0,0149***
nəticələri əldə edilir.
CLARITY Act kontrolu
GENIUS Act müzakirələri zamanı ayrıca rəqəmsal-aktiv bazar strukturu qanun layihəsi olan CLARITY Act də gündəmdə idi. Buna görə müəlliflər 18 iyun 2025-dən sonrakı Polymarket CLARITY probability shocks-u modellərə əlavə edirlər.
CLARITY kontrolları əlavə edildikdə əsas GENIUS downside βETH əmsalı:
+0,0140
olaraq qalır və güclü şəkildə əhəmiyyətliliyini qoruyur.
Bu robustness testi iki qanun layihəsinə dair xəbərlərin eyni dövrə təsadüf etməsinin əsas GENIUS nəticəsini təkbaşına izah etmədiyini göstərir.
Tədqiqatın dəstəklədiyi nəticələr
- GENIUS Act-in qəbul ehtimalı dəyişərkən ABŞ bank səhmləri eyni istiqamətdə və eyni ölçüdə qiymətləndirilməmişdir.
- Daha yüksək pre-event βETH daha müsbət nisbi CAR ilə əlaqəlidir.
- Daha yüksək CRE Loan Ratio daha mənfi nisbi CAR ilə əlaqəlidir.
- βETH təsirinin gündəlik paneldəki ən güclü hissəsi mənfi qanunvericilik xəbərlərində ortaya çıxır.
- Yüksək βETH bankları passage probability azaldıqda nisbi olaraq daha az mənfi gəlir göstərir.
- CRE təsiri müsbət və mənfi xəbərlərdə daha simmetrik görünür.
- βETH pre-event 10-K kripto açıqlamaları ilə əlaqəlidir.
- βETH sonrakı stablecoin və tokenized-deposit təşəbbüslərini proqnozlaşdırır.
- Bitcoin loading ilə aparılan robustness təhlilləri əsas nəticəni dəstəkləyir.
- 2026 tətbiq hadisələrində βETH yenidən qiymətləndirilmədiyi halda CRE əmsalı mənfi qalır.
Tədqiqatın dəstəkləmədiyi nəticələr
- GENIUS Act-in bütün bank sektoru üçün xalis iqtisadi fayda yaratdığı və ya zərər verdiyi nəticəsi çıxarıla bilməz.
- Yüksək βETH banklarının gələcəkdə mütləq daha gəlirli olacağı göstərilməmişdir.
- βETH bankın balansındakı stablecoin və ya Ethereum miqdarını ölçmür.
- CRE kreditlərinin GENIUS Act səbəbilə iqtisadi zərər gördüyü birbaşa göstərilməmişdir.
- Polymarket qiyməti qanunun keçməsinin real və ya obyektiv ehtimalı deyil.
- Reqressiyalar tam randomizə edilmiş təbii eksperiment deyil.
- İnvestorların 2025-ci ildəki qiymətləndirmə gözləntilərinin uzunmüddətli reallaşmış bank performansını düzgün proqnozlaşdırdığı hələ göstərilməmişdir.
- Tədqiqat stablecoin tənzimləməsinin istehlakçılar, ödəniş sistemi, maliyyə sabitliyi və ya ictimai rifah üzərində ümumi təsirini ölçmür.
- 204 bank nümunəsindən kənarda qalan nonbank fintech və crypto-native qurumlar bu təhlildə birbaşa təmsil olunmur.
Metodoloji məhdudiyyətlər
Birinci məhdudiyyət: βETH bazar əsaslı proxy-dir. Birbaşa əməliyyat rəqəmsal-aktiv qabiliyyəti ölçüsü deyil.
İkinci məhdudiyyət: Prediction-market probability dəyişiklikləri qanunvericilik xəbərləri ilə yaxından əlaqəli olsa da tam təsadüfi şoklar deyil. Eyni gün baş verən başqa iqtisadi və ya siyasi hadisələr nəzəri olaraq səhm gəlirlərinə təsir göstərə bilər. Time fixed effects və müxtəlif kontrollar bu riski azaldır; tam aradan qaldırmır.
Üçüncü məhdudiyyət: Uzun May–İyul pəncərəsində CAR təhlili təkbaşına səbəbiyyət baxımından gündəlik paneldən daha zəifdir. Buna görə tədqiqatın güclü tərəfi fərqli identifikasiya strategiyalarının eyni kəsişməvi nümunəyə çatmasıdır.
Dördüncü məhdudiyyət: 16 banklıq ex post engagement nümunəsi kiçikdir. Xüsusilə həqiqətən production-a keçmiş yalnız dörd banklıq qrupda statistik güc məhduddur.
Beşinci məhdudiyyət: Tədqiqat investor gözləntilərini ölçür. GENIUS Act-in tam tətbiqindən sonra depozit, kredit, gəlirlilik, ödəniş həcmi və ya custody gəlirlərində baş verəcək uzunmüddətli dəyişikliklər ayrıca tədqiqat sualıdır.
Ümumi nəticə
Tədqiqatın əsas tapıntısı stablecoin tənzimləməsinin bank səhmləri üzərində vahid sektor təsiri yaratması deyil. Kapital bazarı bankların tənzimləmədən əvvəlki strateji mövqelərini bir-birindən ayırmışdır.
Yüksək βETH:
rəqəmsal-aktiv imkanlarına əvvəlcədən daha çox bağlı kimi qavranılan bank
xüsusiyyəti ilə əlaqəli olduğu halda, yüksək CRE Loan Ratio:
ənənəvi balans-kredit ağırlığı daha yüksək bank
xüsusiyyətini təmsil edir.
GENIUS Act-in qanunlaşma ehtimalı dəyişərkən bazar bu iki biznes modelini eyni şəkildə qiymətləndirməmişdir.
Bununla belə, tədqiqat siyasət qiymətləndirməsi və ya gələcəyə yönəlik bank sıralaması deyil. Məlumatın göstərdiyi budur ki, 2025-ci ildə investorlar federal stablecoin tənzimləməsi ehtimalını qiymətləndirərkən bankların mövcud rəqəmsal-aktiv mövqelənməsinə və kommersiya daşınmaz əmlak kredit intensivliyinə iqtisadi baxımdan əhəmiyyətli şəkildə fərqli dəyərlər vermişlər.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Who Banks on Stablecoins? Equity-Market Evidence from the GENIUS Act
Müəlliflər: Samuel Rosen; Jing Yan.
Qurum: Temple University, Fox School of Business.
Contact author: Samuel Rosen.
Tədqiqat tarixi: 17 iyul 2026.
SSRN yüklənmə tarixi: 1 avqust 2026.
DOI: 10.2139/ssrn.7135658.
Platforma: SSRN.
Mənbə növü: Working paper / preprint.
Resenziya: Təsdiqlənmiş SSRN qeydində resenziyalı jurnal nəşri göstərilmir.
Müəllif hüququ/lisenziya: All Rights Reserved. Mənbə tədqiqatın və ya şəkillərinin yenidən istifadəsi üçün icazə tələb olunur. Bu Verianla mətni mənbə paraqraf, cədvəl və şəkillərini yenidən yayımlamır; empirik nəticələri müstəqil öyrədici quruluşda izah edir.
Əsas nümunə: 204 açıq səhmdar ABŞ bank holdinq şirkəti.
Hadisə pəncərəsi: 1 may–18 iyul 2025.
Pre-event qiymətləndirmə dövrü: 20 Mart 2024–19 Mart 2025.
Gündəlik siyasət məlumatı: Polymarket GENIUS Act implied passage probability; saat 16.00 ET nümunələnməsi.
Əsas nəticə dəyişənləri: Cumulative Abnormal Return (CAR) və gündəlik Abnormal Return (AR).
Əsas bank xüsusiyyətləri: Ethereum loading βETH və CRE Loan Ratio.
Əsas məlumat mənbələri: CRSP; FR Y-9C/WRDS; Kenneth French Data Library; FRED; CoinMarketCap; Polymarket CLOB API; SEC EDGAR; ictimai açıq stablecoin/tokenization təşəbbüsü qeydləri.
Metod: Altı faktorlu abnormal-return modeli; Ethereum əlavə edilmiş yeddi faktorlu βETH modeli; cross-sectional CAR regressions; gündəlik prediction-market shock paneli; müsbət/mənfi şok ayrılması; 3 günlük event-window regressions; 10-K content validation; ex post engagement validation; Bitcoin və technology-loading placebo/robustness testləri; CLARITY probability controls; one-step excess-return modeli.
Maliyyələşdirmə: Mənbə PDF-də ayrıca maliyyələşdirmə bəyanatı müəyyən edilməmişdir.
Maraqlar toqquşması: Mənbə PDF-də ayrıca conflict-of-interest bəyanatı müəyyən edilməmişdir.
Təşəkkür: Müəlliflər Temple University seminar iştirakçılarına şərhləri üçün təşəkkür edirlər.
Mərkəzi empirik nəticə: GENIUS Act-in qanunlaşma ehtimalı yüksələrkən əvvəlcədən daha yüksək rəqəmsal-aktiv bazar həssaslığı olan banklar nisbi olaraq daha müsbət, CRE kredit intensivliyi daha yüksək banklar isə nisbi olaraq daha mənfi qiymətləndirilmişdir.
Əsas şərh sərhədi: Tapıntılar tənzimləmənin reallaşmış uzunmüddətli iqtisadi təsirlərini deyil, investorların qanunvericilik prosesindəki qiymətləndirmə gözləntilərini ölçür.
Qanunvericilik doğrulaması: GENIUS Act 18 iyul 2025-də federal qanuna çevrilmiş; OCC, Treasury və FDIC daha sonra müxtəlif tətbiq sahələri üçün rulemaking proseslərinə başlamışdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib