

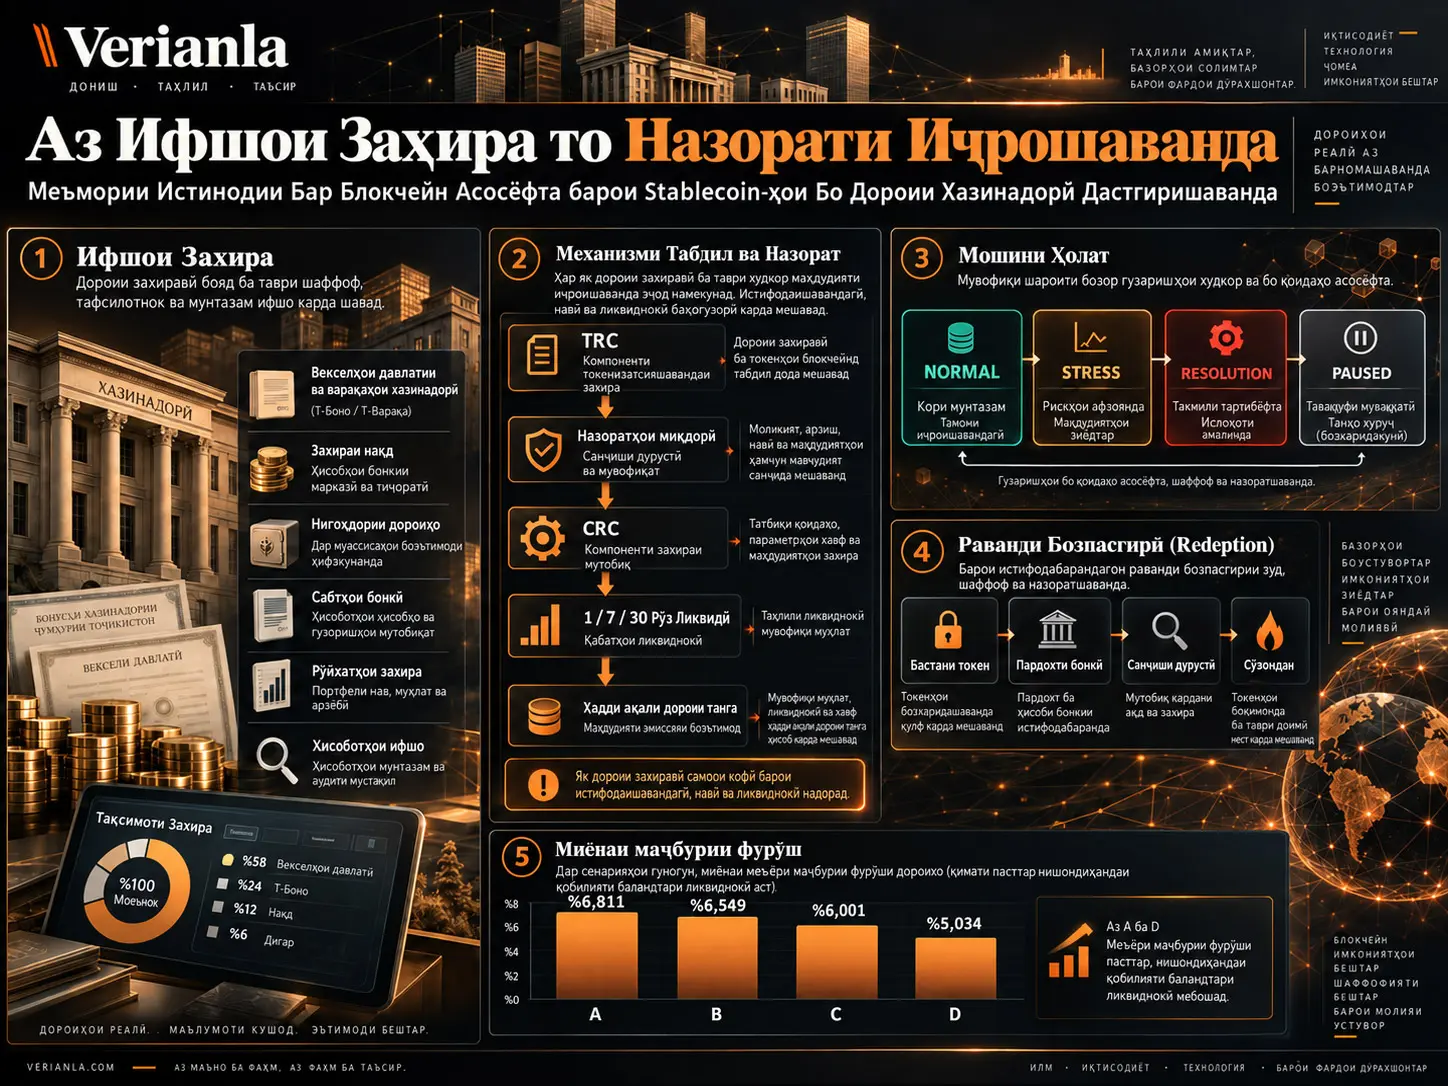
Мавҷуд будани миқдори кофии векселҳои Хазинадорӣ, пули нақд ё дигар захираҳои мувофиқ дар тавозуни эмитенти stablecoin маънои онро надорад, ки ин дороиҳо дар ҳамон лаҳза метавонанд барориши stablecoin-и навро ба таври бехатар дастгирӣ кунанд. Дороии захиравӣ метавонад ҳанӯз settle нашуда бошад, ба гарав гузошта шуда бошад, таҳти назорати шахси ҳуқуқии дуруст набошад, custodian ё бонк дастнорас бошад, маълумоти нарх кӯҳна шуда бошад ё табдили дороӣ ба пули нақд аз муҳлате, ки дар он талаби redemption бояд қонеъ карда шавад, бештар тӯл кашад.
Кори Project ATLAS Paper II-и Seungwoo Lee ин фарқиятро аз ифшои захира ба назорати лаҳзаи муомила мегузаронад. Core Programmable Treasury Reserve Layer (PTRL), ки дар кор таҳия шудааст, ба ҷойи танҳо сабти ҳаҷми умумии захираҳо, settlement, encumbrance, дастрасӣ, ҳифзи ҳуқуқӣ, навсозии арзёбӣ, ҳолати провайдер ва қобили истифода будан аз рӯи maturity-и ҳар як мавқеи захиравиро алоҳида арзёбӣ мекунад. Ӯҳдадории нави stablecoin танҳо ба андозае эҷод шуда метавонад, ки ҳамаи шартҳои ҳатмӣ иҷозат медиҳанд.
Сохтори пешниҳодкардаи манбаъ stablecoin, CBDC ё вексели токенишудаи Хазинадорӣ нест. Treasury Reserve Certificate (TRC) токени савдошавандае нест, ки худи дороиро намояндагӣ кунад; он объекти сабти интиқолнашавандаест, ки далел ва маълумоти ҳолатро оид ба мавқеи мавҷудаи захиравӣ ба ҳам мепайвандад. Меъморӣ ҳангоми пайвастани далелҳои захира ба шартҳои smart contract махсусан эътироф мекунад, ки масъалаҳои моликият, авлавияти муфлисшавӣ, finality-и пардохт ва салоҳияти ҳуқуқӣ ҳамоно аз ҷониби ниҳодҳои воқеӣ ва қонуни амалкунанда муайян мешаванд.
Прототипе, ки аз даҳ шартномаи Solidity иборат аст, аз ҳашт санҷиши end-to-end-и EVM гузаштааст. Дар озмоиши чаҳоршохае, ки 100.000 роҳи сисрӯзаи симулятсияро фаро мегирад, aggregate information, мушоҳидаи ҷории lot, executable control ва maturity ladder-и мутавозинтар пайдарпай муқоиса шудаанд. Дар фарзияҳои худи сенарияи модел, илова шудани ҳар кадоми маълумот, назорат ва тақсимоти maturity фурӯшҳои маҷбурӣ ва талафоти liquidation-ро ба ҳисоби миёна коҳиш додааст. Аммо ин арзишҳо натиҷаҳои интизории эмитентҳои воқеии stablecoin нестанд, балки сенарияҳои санҷиши механизм мебошанд.
Чаро Барои Захираи Stablecoin Танҳо “1:1 Дастгиришаванда” Будан Кофӣ Нест?
Зеро ҳаҷми номиналии захира нишон намедиҳад, ки дороӣ дар як лаҳзаи муайян воқеан қобили истифода аст ё не. Дар меъмории кор, барои он ки захира барориши stablecoin-ро дастгирӣ кунад, он бояд на танҳо мавҷуд бошад, балки settle шуда, мувофиқ, бе гарав, дастрас, ҳифзшуда, тавассути муассисаи фаъол нигоҳ дошта шавад ва бо маълумоти ҷории арзёбӣ дастгирӣ гардад; барои redemption-и кӯтоҳмуддат инчунин бояд дар уфуқи дахлдори вақт ба пули нақд табдил ёбад.
Ин фарқ байни арзиши муҳосибӣ ва иқтидори амалиётӣ аст. Вексели Хазинадорӣ метавонад аз ҷиҳати иқтисодӣ арзишманд бошад, аммо агар:
- settlement анҷом наёфта бошад,
- барои ӯҳдадории дигар pledge шуда бошад,
- custodian дастнорас бошад,
- маълумоти арзёбӣ stale бошад,
- сабти protection ё beneficiary эътибор надошта бошад,
- maturity-и он пас аз эҳтиёҷи redemption фаро расад
дар ҳамон лаҳза метавонад ҳамчун иқтидори қобили истифода барои дастгирии ҳамон миқдори ӯҳдадории stablecoin қабул нашавад.
Принсипи асосии манбаъ: reserve backing як ҳолат аст
Пешниҳоди марказии мақола ин аст, ки reserve backing бояд на ҳамчун захираи статикӣ, балки ҳамчун state-dependent permission дарк шавад. Намоён будани дороӣ дар портфели захиравӣ худ аз худ салоҳияти minting эҷод намекунад.
Мантиқи шартҳои эътироф барои ҳар lot чунин ифода мешавад:
\[ C_{j,t}(b)=\prod_{\ell \in P_{j,t}(b)} I_\ell \]
Дар ин ҷо \(I_\ell\) нишондиҳандаи дуӣ мебошад, ки ҳар яке аз шартҳои заруриро ифода мекунад. Агар ҳамаи шартҳо 1 бошанд, lot эътироф мешавад. Агар ҳатто як шарт сифр бошад, тамоми ҳосили зарб сифр мешавад.
Аз ин рӯ система мантиқи “баъзе шартҳо хубанд, пас ба ҳисоби миёна қабул кун” истифода намекунад. Вексели босифати Хазинадорӣ метавонад ба сабаби custodian-и дастнорас хориҷ карда шавад; мавҷудияти захираи зиёдатӣ дар lot-и дигар ин мушкили мушаххаси дастрасиро бартараф намекунад.
Treasury Reserve Certificate (TRC) Чист?
Treasury Reserve Certificate як state object-и интиқолнашавандаест, ки шахсият, ҳолат ва пайвандҳои далели марбут ба мавқеи мавҷудаи захиравиро нигоҳ медорад; он шакли токенишудаи вексели Хазинадорӣ нест, ба дорандаи stablecoin дар lot-и муайяни захиравӣ ҳуқуқи мустақими моликият намедиҳад ва ҳамчун токени савдошавандаи монанди ERC-20 ё ERC-721 тарҳрезӣ нашудааст.
Ҳар TRC ба панҷ гурӯҳи асосии маълумот пайваст мешавад:
| Гурӯҳи маълумот | Функсия |
|---|---|
| Шиносоӣ | Шиносаи lot, position commitment-и нодир ва пайванди asset identifier-и ҳифзшуда. |
| Шартҳои иқтисодӣ | Навъи дороӣ, арзиши номиналӣ, вақти settlement ва вақти maturity. |
| Робитаи институционалӣ | Custodian/бонк ва beneficiary, ки захира дастгирӣ мекунад. |
| Ҳолати амалиётӣ | Eligibility, encumbrance, availability ва ҳолати lifecycle-и PENDING / SETTLED / FROZEN / MATURED / SOLD. |
| Далели хавф | Market value, haircut, вақти valuation ва сабтҳои ҷудогонаи protection/access. |
Чӣ гуна ҳисоб кардани як захира ду бор пешгирӣ мешавад?
Дар прототип як positionCommitment метавонад танҳо барои сохтани як TRC истифода шавад. Агар lot-и дуюм бо ҳамон commitment сабт гардад, муомила рад карда мешавад.
Ин механизм танҳо такрори ҳамон commitment-ро дар дохили протокол пешгирӣ мекунад. Агар дар ҷаҳони воқеӣ ҳамон дороии иқтисодӣ бо ду шиносаи upstream-и гуногун сабт шуда бошад, шартнома худ аз худ намедонад, ки он як дороӣ аст. Аз ин рӯ манбаъ ошкоро зикр мекунад, ки дар системаи production-и воқеӣ canonical asset identity ва reconciliation-и байниниҳодӣ лозиманд.
Чаро вексели ба maturity расида ба таври худкор пули нақд ҳисоб намешавад?
Maturity-и шартномавӣ ва cash settlement-и воқеӣ як ҳодиса нестанд. Дар манбаъ, lot-и non-cash, ки maturity-и он гузаштааст, то вақте ки табдили мувофиқ ба пули нақд алоҳида тасдиқ нашавад, аз ҷониби муҳаррики захира ҳамчун пули нақд истифода намешавад.
Ин фарқ махсусан дар системаҳои redemption муҳим аст: “имрӯз maturity расид” ва “имрӯз дар ҳисоби пардохт пули нақди қобили истифода пайдо шуд” аз ҷиҳати амалиётӣ ду изҳороти гуногунанд.
Меъмории Core PTRL Чӣ Гуна Кор Мекунад?
Core PTRL дар панҷ қабати мантиқӣ далели институционалӣ, ҳисоби хавф, ӯҳдадории stablecoin ва салоҳияти протоколро ба ҳам мепайвандад: қабати институционалӣ ниҳодҳои воқеиро; қабати evidence сабтҳои ҳолати санҷишшавандаро; қабати risk/control CRC ва ликвидиятро; қабати liability/settlement minting ва redemption-ро; қабати authority/assurance бошад салоҳиятҳои NORMAL, STRESS, RESOLUTION ва PAUSED-ро идора мекунад.
1. Қабати институционалӣ
Issuer, бонк, custodian, trustee, oracle reporter, auditor, supervisor, dealer ва resolution authority барин ниҳодҳои воқеӣ дар ин ҷо ҷой доранд. Блокчейн ин ниҳодҳоро эҷод намекунад; танҳо ҳолатҳои қабулшудаи шахсият ва салоҳиятро ба майдони муштараки назорат инъикос мекунад.
2. Қабати Evidence
Lot-ҳои захира, сабтҳои protection, мушоҳидаҳои valuation ва хатҳои repo ба typed commitment ва мушоҳидаҳо табдил дода мешаванд.
3. Қабати хавф ва control
ReserveRiskEngine муайян мекунад, ки кадом lot-ҳо ҳисоб мешаванд; Conservative Reserve Coverage ва ликвидияти 1/7/30-рӯзаро ҳисоб мекунад. IssuerController баъдан минимуми ҳамаи маҳдудиятҳоро гирифта, mint headroom-ро муайян мекунад.
4. Қабати liability ва settlement
AtlasSettlementToken танҳо дар прототип барои санҷидани ҷониби ӯҳдадории монанд ба stablecoin истифода мешавад. RedemptionRouter token-ро ба escrow мегирад, тасдиқи пардохти бонкро интизор мешавад ва танҳо баъд амалиёти burn-ро анҷом медиҳад.
5. Қабати authority ва assurance
AtlasStateController маҳдуд мекунад, ки дар кадом ҳолати протокол кадом амалиётҳо имконпазиранд. Нақшҳои auditor ва supervisor дар аудити беруна ва санҷиши таърихи рӯйдодҳо ва source record-ҳо иштирок мекунанд.
Тақсимоти вазифаҳои даҳ модул
| Модул | Вазифаи асосӣ |
|---|---|
| ParticipantRegistry | Нақшҳои фаъоли институционалиро нигоҳ медорад. |
| TreasuryReserveCertificate | Lot-и нодири захиравӣ ва маълумоти lifecycle-ро сабт мекунад. |
| StabilityProtectionTrust | Ҳолати protection, beneficiary ва дастрасиро сабт мекунад. |
| ReserveOracleAdapter | Назорати valuation-и бисёрманбаъ, freshness ва divergence-ро анҷом медиҳад. |
| RepoCapacityOracle | Иқтидори repo-и 1/7/30-рӯзаро аз рӯи counterparty нигоҳ медорад. |
| ReserveRiskEngine | CRC ва maturity liquidity-ро ҳисоб мекунад. |
| IssuerController | Reserve-first mint headroom-ро ҳисоб ва татбиқ мекунад. |
| AtlasSettlementToken | Токени ӯҳдадории прототипӣ. |
| RedemptionRouter | Пайдарпаии Lock → тасдиқи пардохт → burn-ро татбиқ мекунад. |
| AtlasStateController | Ҳолатҳои NORMAL, STRESS, RESOLUTION ва PAUSED-ро идора мекунад. |
Reserve-First Minting Чист?
Reserve-first minting тарҳест, ки ба ҷойи аввал stablecoin сохта, баъд ба он захира мутобиқ кардан, мавҷуд будани иқтидори захираи қобили истифода пеш аз муомиларо талаб мекунад; supply пас аз mint наметавонад аз пасттарин арзише, ки risk-adjusted reserve coverage, ликвидияти redemption-и 1/7/30-рӯза, ҳадди амалиётии supply ва салоҳияти протокол иҷозат медиҳанд, зиёд шавад.
Conservative Reserve Coverage
Арзиши lot-и эътирофшудаи \(j\), ки haircut татбиқ шудааст:
\[ \widetilde V_{j,t}= \operatorname{floor}\left(V_{j,t}(1-h_{j,t})\right) \]
чунин ҳисоб мешавад.
Conservative Reserve Coverage-и умумӣ:
\[ CRC_t=\sum_j I_{j,t}\widetilde V_{j,t} \]
мебошад.
Дар ин ҷо арзиши lot бо \(I_{j,t}=0\), новобаста аз он ки чӣ қадар баланд менамояд, ба CRC дохил намешавад.
Ликвидияти 1, 7 ва 30-рӯза
Барои ҳар уфуқи \(H\in\{1,7,30\}\) танҳо дороиҳое, ки дар давраи дахлдор қобили истифода мешаванд ва аз дигар шартҳои эътироф мегузаранд, ба maturity liquidity илова мешаванд.
Иқтидори repo алоҳида ҳисоб мешавад; он арзиши захира ҳисоб намешавад. Хати repo агар:
- fresh,
- фаъол,
- unimpaired,
- тартиби horizon мувофиқ,
- бо бонк/counterparty-и фаъол пайваст
набошад, ба ликвидият дохил намешавад.
Шарти Horizon
Барои ҳар уфуқи вақт:
\[ q_H S_t^{post} \le L_t^{mat}(H)+\widetilde R_t(H) \]
шарт татбиқ мешавад.
\(q_H\) ҳиссаи stress-redemption аст, ки бояд дар он уфуқи вақт дастгирӣ шавад. Арзишҳои \(q_1\), \(q_7\) ва \(q_{30}\), ки дар манбаъ истифода мешаванд, параметрҳои governance ва хавфанд; онҳоро модел ҳамчун таносубҳои “дуруст” ё “оптималӣ” кашф накардааст.
Ҳадди минималии ҳатмӣ
Supply-и максималии баъди mint, ки қобили дастгирист:
\[ K_t= \min \left\{ CRC_t, O_t, \left\lfloor \frac{L_t^{mat}(1)+\widetilde R_t(1)}{q_1} \right\rfloor, \left\lfloor \frac{L_t^{mat}(7)+\widetilde R_t(7)}{q_7} \right\rfloor, \left\lfloor \frac{L_t^{mat}(30)+\widetilde R_t(30)}{q_{30}} \right\rfloor \right\} \]
муайян мешавад.
Дар ҳолати NORMAL иқтидори нави mint:
\[ M_t=\max(K_t-S_t,0) \]
аст, дар ҳолатҳои ғайри NORMAL бошад:
\[ M_t=0 \]
мешавад.
Ин амали minimum яке аз нуқтаҳои муҳимтарини тарҳ аст. Масалан, захираи умумии хеле баланд наметавонад иқтидори нокифояи пули нақди якрӯзаро тавассути миёнагирӣ пинҳон кунад.
Оё Ҳангоми Мавҷуд Будани Захираи Номиналии Зиёдатӣ Иқтидори Mint Метавонад Сифр Бошад?
Бале. Дар сенарияи нормализатсияшудаи детерминистии манбаъ, пас аз cash-bank outage, гарчанде арзиши non-cash захирае, ки система эътироф мекунад, 80 мемонад, дастгирии якрӯза ба сифр мефарояд; чун ликвидияти якрӯза маҳдудкунандаи ҳатмӣ мешавад, mint cap ба сифр меафтад.
| Сенария | CRC | Дастгирии 1-рӯза | Дастгирии 7-рӯза | Дастгирии 30-рӯза | Mint cap |
|---|---|---|---|---|---|
| Baseline | 100 | 20 | 50 | 100 | 100 |
| Protected-access loss | 50 | 20 | 50 | 50 | 50 |
| Custodian outage | 20 | 20 | 20 | 20 | 20 |
| Cash-bank outage | 80 | 0 | 30 | 80 | 0 |
| All valuations stale | 0 | 0 | 0 | 0 | 0 |
| STRESS state | 100 | 20 | 50 | 100 | 0 |
| Matured but unconfirmed | 70 | 20 | 20 | 70 | 50 |
Ин мисолҳо рафтори меъмориро нишон медиҳанд, ки на танҳо ҳаҷми захира, балки ҳолати қобили истифода будани захира ва ҳолати authority-ро низ ба ҳадди minting дохил мекунад.
Чаро Redemption Пайдарпаии “Қулф Кун → Пардохт Кун → Тасдиқ Кун → Бисӯзон”-ро Пайравӣ Мекунад?
Зеро ӯҳдадории stablecoin дар блокчейн ҷойгир аст, дар ҳоле ки пардохти fiat-и муқобили он дар системаи ҷудогонаи бонкӣ анҷом меёбад; агар token пеш аз анҷоми пардохт сӯзонда шавад, талаби holder метавонад аз байн равад, ва агар fiat пардохта шуда, token дар гардиш боқӣ монад, ҳамон ӯҳдадорӣ метавонад ду бор арзиши иқтисодӣ дошта бошад.
Ҷараёни истинодии манбаъ:
- Holder миқдори token ва payout instruction commitment-и ҳифзшударо мефиристад.
- RedemptionRouter token-ҳоро дар escrow қулф мекунад.
- Бонк ё payment process пардохти fiat-ро анҷом медиҳад.
- Оператори ваколатдори пардохт nonzero payment-proof commitment-ро сабт мекунад.
- Request PAID мешавад ва token-и escrow сӯзонда мешавад.
Дар ин ҷо payment-proof hash пардохти воқеии бонкиро аз ҷониби блокчейн аз first principles исбот намекунад. Hash ба сабти ҳифзшудаи бонкӣ, ки auditor-и ваколатдор бояд ба он дастрасӣ дошта бошад, пайванди integrity медиҳад.
Фарқи NORMAL, STRESS, RESOLUTION ва PAUSED Чист?
NORMAL ҳолати муқаррарии minting ва redemption аст; STRESS supply-и навро қатъ мекунад, вале redemption-и эътиборнокро идома медиҳад; RESOLUTION талабҳои нави муқаррарии redemption-ро мебандад ва талабҳои дар интизорӣ ва назорати захираи ҳифзшударо ба раванди ваколатдори ҳал мегузаронад; PAUSED бошад ҳолати circuit breaker аст, ки ҳангоми номуайянии ҷиддии маълумот ё control амалиётҳои minting ва пардохтро муваққатан қатъ мекунад.
| Функсия | NORMAL | STRESS | RESOLUTION | PAUSED |
|---|---|---|---|---|
| Mint-и нав | Бале, дар дохили маҳдудиятҳо | Не | Не | Не |
| Redemption-и нави муқаррарӣ | Бале | Бале | Не | Не |
| Redemption-и дар интизорӣ ва тасдиқшудаи бонк | Бале | Бале | Бале | Не |
| Protected-control release | Не | Не | Бале | Бале |
Дар манбаъ нагузаштан аз NORMAL мустақиман ба RESOLUTION низ хусусияти тарҳ мебошад. STRESS як escalation boundary-и мушоҳидашаванда эҷод мекунад.
Чаро Oracle divergence PAUSED эҷод мекунад?
Агар чанд манбаи қабулшудаи valuation аз tolerance-и танзимшуда зиёдтар фарқ кунанд, система ба ҷойи “интихоби беҳтарин нарх” ба хулоса меояд, ки арзиши муштарак қобили ҳимоя нест ва роҳи PAUSED-ро фаъол мекунад.
Ин механизм исбот намекунад, ки oracle ҳақиқатро медонад. Он танҳо возеҳ мекунад, ки дар кадом шароити маълумот протокол аз анҷоми амалиёт даст мекашад.
Усул ва Натиҷаҳои Кор
Усули Design-science
Кор таҳқиқоти классикии иқтисоди мушоҳидавӣ ё таъсири сабабӣ нест. Дар равиши Design-science аввал талаботи институционалӣ ҷудо карда шуда, баъд executable artifact-е, ки онҳоро ифода мекунад, сохта шудааст ва рафтори муайяншудаи artifact санҷида шудааст.
Ҳар талаб дар се марҳила сохта шудааст:
- Institutional claim: функсияи молиявӣ, ҳуқуқӣ ё амалиётӣ.
- Source and boundary: манбае, ки ин функсия ба он такя мекунад ва соҳае, ки манбаъ исбот намекунад.
- Executable consequence: маълумот, нақш, precondition, postcondition ва рафтори fail-closed.
Қабатҳои санҷиш
Тасдиқ stack-и ҳаштқисмиро дар бар мегирад:
- Compilation бо pinned dependency.
- Ҳашт санҷиши end-to-end-и local-EVM.
- EVM ва Python fixture correspondence.
- Ҳаждаҳ санҷиши Python.
- Озмоиши асосии динамикии 100.000 роҳ.
- 3×3 commonality/dealer-capacity sensitivity grid.
- Dealer-capacity reverse stress.
- Пайгирии source/output бо manifest-ҳои SHA-256.
Property-based transition testing, adversarial fuzzing, профилсозии воқеии gas, security audit-и мустақил, permissioned pilot ва jurisdiction-specific legal review берун аз маҷмӯи тасдиқи анҷомёфта мемонанд.
Ҳашт санҷиши механизми EVM
| Санҷиш | Invariant-и асосии санҷидашуда |
|---|---|
| Protected-lot horizon liquidity | Ҳисобкунии ҷудогона ва консервативии ликвидияти 1/7/30-рӯза. |
| Reserve-first mint cap | Камтарин CRC, RLR ё supply limit маҳдудкунанда аст. |
| Access loss / stale value | Lot-и номуваффақ аз захира хориҷ мешавад. |
| Matured but unconfirmed | Ба maturity расидан худ аз худ пули нақд нест. |
| Repo haircut / inactive bank | Haircut татбиқ мешавад; иқтидори inactive counterparty хориҷ мешавад. |
| Oracle divergence | PAUSED circuit breaker фаъол мешавад. |
| STRESS redemption | Minting қатъ мешавад; пайдарпаии lock–payment–burn метавонад кор кунад. |
| Duplicate lot / protected release | Duplicate commitment ва release дар ҳолати NORMAL рад мешаванд. |
Ҳамаи ин санҷишҳо гузаштаанд. Аммо гузаштани example-based testҳо исбот намекунад, ки ҳамаи adversarial transition-ҳои имконпазир бехатаранд.
Чаро озмоиши чаҳоршоха зарур буд?
Дар кори қаблии ATLAS-и манбаъ, маълумоти беҳтар ва maturity allocation-и беҳтар дар як вақт тағйир ёфта буданд, аз ин рӯ ҷудо кардан мумкин набуд, ки натиҷа аз кадом механизм омадааст. Аз ҳамин сабаб Paper II дар як shock tape чор шохаи пайдарпай сохт.
| Шоха | Таъриф |
|---|---|
| A — Aggregate information | Current lot-state execution нест; maturity confirmation дер аст; дастрасии repo маҳдуд; rollover ғайрифаъол. |
| B — Lot-observed, passive | Ҳамон портфел; мушоҳидаи ҷории lot ва execution-и беҳтар; rollover ҳанӯз ғайрифаъол. |
| C — Lot-observed + executable control | Ҳамон портфел бо B; repo execution-и пурра ва maturity cash retention дар ҳолати RLR/run. |
| D — Controlled maturity ladder | Маълумот ва control-ҳои C; танҳо maturity distribution-и ибтидоӣ тағйир дода мешавад. |
Equality audit барои шохаи D
| Хусусият | A/B/C | D |
|---|---|---|
| Захираи умумӣ | 100 | 100 |
| Cash | 15 | 15 |
| Шумораи мавқеъҳо | 4 | 4 |
| Weighted-average maturity | 37,05 рӯз | 37,05 рӯз |
| Linear yield proxy | 422,23 bp | 422,23 bp |
| Operating-cost proxy | 3,00 bp | 3,00 bp |
| 7-рӯза maturity liquidity | 30 | 40 |
| 30-рӯза maturity liquidity | 55 | 65 |
| Мавқеи калонтарин | 45 | 35 |
Пас фарқи шохаи D “захираи бештар” ё “maturity-и миёнаи кӯтоҳтар” нест. Ин ҷойгир кардани ҳамон захираҳо бо тақсимоти дигаргуни maturity дар дохили сенария мебошад.
Сохтори симулятсия
Озмоиши асосӣ:
- 100.000 роҳи мустақили система,
- 30 рӯз,
- 3 issuer,
- дар оғоз барои ҳар issuer 100 захира ва 100 token supply,
- дар як path барои ҳамаи шохаҳо redemption, бонк, custody, repo, stress ва dealer-capacity draw-ҳои умумӣ
истифода мекунад.
Market-wide stress дар %12 роҳҳои система танзим шудааст. Ин ва дигар stochastic distribution-ҳо дар манбаъ ошкоро фарзияҳои сенария номида шудаанд; онҳо баҳодиҳии эмпирии рафтори issuer ё holder нестанд.
Натиҷаҳои асосии динамикӣ
| Натиҷа | A | B | C | D |
|---|---|---|---|---|
| Фурӯши маҷбурии миёна, % | 6,811 | 6,549 | 6,001 | 5,034 |
| P95 фурӯши маҷбурӣ, % | 52,769 | 51,865 | 49,152 | 40,955 |
| P99 фурӯши маҷбурӣ, % | 60,261 | 59,535 | 58,757 | 56,312 |
| Эҳтимоли ҳар гуна фурӯши маҷбурӣ, % | 57,633 | 39,735 | 34,866 | 28,146 |
| Liquidation loss-и миёна, bp | 11,473 | 9,766 | 8,588 | 6,268 |
| Daily queue-и миёна, % | 0,0500 | 0,0484 | 0,0424 | 0,0299 |
| Эҳтимоли Day-30 queue, % | 0,611 | 0,611 | 0,606 | 0,610 |
Шохаи D дар ҳар метрика мутлақан бартарӣ надорад. Масалан, эҳтимоли day-30 queue аз C каме баландтар аст ва paired interval-и дахлдор сифрро дар бар мегирад. Хулосаи маҳдудтари манбаъ ин аст, ки D дар сенария фурӯш, талафот ва queue burden-и дохили horizon-ро коҳиш медиҳад.
Таъсирҳои пайдарпай
| Механизм | Коҳиши фурӯши маҷбурӣ | Коҳиши талафот | Коҳиши эҳтимоли ҳар гуна фурӯш |
|---|---|---|---|
| Татбиқи маълумот — B−A | 0,262 банди фоизӣ | 1,707 bp | 17,898 банди фоизӣ |
| Executable control — C−B | 0,548 банди фоизӣ | 1,178 bp | 4,869 банди фоизӣ |
| Maturity allocation — D−C | 0,967 банди фоизӣ | 2,320 bp | 6,720 банди фоизӣ |
Ин таъсирҳо аз treatment definition-ҳои истифодашудаи модел вобастаанд. Масалан, B−A “арзиши абстрактии поки маълумот” нест; он фарқҳои амалиётиро дар бар мегирад, ки дар манбаъ ҳамроҳ бо татбиқи маълумот муайян шудаанд, ба монанди maturity confirmation-и тезтар, ҳиссаи баландтари executable repo ва бардоштани premium-и фурӯши дер.
Ҳассосият ва reverse stress
Бартарии талафоти maturity-allocation дар ҳамаи нӯҳ ҳуҷайраи 3×3 common-factor / dealer-capacity grid-и санҷидашуда мусбат монда, тақрибан аз 0,959 то 4,720 банди базисӣ тағйир ёфтааст.
Вақте dealer capacity 15 аст, фоида калонтар, ҳангоми 40 бошад хурдтар аст. Ин натиҷа исбот намекунад, ки dealer capacity дар бозори воқеӣ аз ҳамаи омилҳои дигар муҳимтар аст; танҳо нишон медиҳад, ки дар модели манбаъ бартарии allocation ба conversion bottleneck ҳассос аст.
Дар reverse stress, барои он ки меъёри интихобшудаи “maximum queue > %5” дар ҳадди аксар %5 роҳҳо дида шавад, ҳадди ақали stressed dealer capacity-и санҷидашуда:
- A: 25,
- B: 25,
- C: 24,
- D: 22
буд.
Ин рақамҳо иқтидори воқеии бозори Treasury ё ҳаддҳои амнияти танзимкунанда нестанд.
Оё Ин Кор Бартарии Blockchain-ро Аз Назорати Off-Chain Исбот Мекунад?
Не. Мувофиқи falsification criterion-и ошкори манбаъ, агар ҳамон функсияи reserve uniqueness, role separation, mint constraint, reconstruction ва incident accountability-ро системаи off-chain-и санҷишшаванда бо хароҷот, хавфи махфият ва бори governance-и камтар таъмин карда тавонад, кор барои нигоҳ доштани функсияи дахлдор дар блокчейн даъвои бартарӣ намекунад.
Эътимод аз байн намеравад, ҷой иваз мекунад
Протокол метавонад тафтиш кунад, ки қоида дар state-и қабулкардаи шартнома дуруст татбиқ шудааст ё не. Аммо изҳороти берунии зерин ҳамоно ба ниҳодҳо вобаста мемонанд:
- Оё custodian воқеан дороиро нигоҳ медорад?
- Оё бар захира ҳуқуқ ё lien-и дигар вуҷуд дорад?
- Оё маълумоти upstream-и oracle дуруст аст?
- Оё сохтори trust/protection аз ҷиҳати ҳуқуқӣ муассир аст?
- Оё пардохти бонк воқеан final аст?
- Оё resolution actor воқеан салоҳияти зарурии ҳуқуқӣ дорад?
Аз ин рӯ “on-chain” будан маънои “trustless” буданро надорад.
Ҳадди махфият
Манбаъ ҷонибдори он аст, ки маълумоте чун шахсияти муштарӣ, ҳисобҳои бонкӣ, custody statement-ҳо, дастурҳои пардохт ва хулосаҳои ҳуқуқӣ ба public ledger-и доимӣ гузошта нашаванд. State-и муштарак бояд танҳо ҳадди ақали маълумотеро нигоҳ дорад, ки барои санҷидани қоида зарур аст.
Истифодаи hash ҳам худ аз худ кафолати махфият нест. Timestamp, суроға, тағйири lot, ҳаракати калони захира ё гузариши STRESS метавонад тавассути metadata маълумоти иқтисодиро фош кунад.
Ҳадди миқёс ва хароҷот
Прототипи мавҷуда барои портфелҳои калони воқеӣ gas, throughput, storage growth, proof generation, recovery time ё end-to-end latency benchmark гузориш намедиҳад.
Аз ҳадди bytecode-и EIP-170 паст будани шартномаҳо танҳо санҷиши қобили deployment будан аст; ин натиҷаи production scalability нест.
Равиши марҳилавӣ барои production
Манбаъ чор марҳилаи васеъ пешниҳод мекунад:
- Phase I — Shadow ledger: Mirror ва reconciliation-и source data бидуни фонди зинда ё салоҳияти minting.
- Phase II — Controlled pilot: Parallel legacy control бо asset, participant, supply ва duration-и маҳдуд.
- Phase III — Supervised production: Live authority-и назоратшаванда бо reconciliation, audit, incident reporting ва scale limit-ҳои пайваста.
- Phase IV — Optional public-sector research: Таҳқиқоти ҷудогона танҳо агар bottleneck-и доимие, ки Core ва каналҳои хусусии рақобатпазир ҳал карда наметавонанд, бо далели мустақил нишон дода шавад.
Ин пайдарпаӣ road map-и автоматии deployment нест. Агар дар ҳар марҳила шартҳои legal, data, security, operations ва net-benefit таъмин нашаванд, пешравӣ бояд қатъ шавад.
Хулосае, ки кор дастгирӣ мекунад
Бо манбаъ дастгиришаванда: ҳолатҳои settlement, eligibility, encumbrance, protection, дастрасӣ, valuation-и ҷорӣ, maturity ва provider-и мавқеъҳои захиравӣ метавонанд ба шартҳои ошкори state табдил дода шаванд; ин state метавонад салоҳияти эҷоди ӯҳдадории нави stablecoin ва рафтори redemption-ро ба таври детерминистӣ маҳдуд кунад.
Илова бар ин, дар сенарияи манбаъ илова шудани ҳар кадоми lot information, executable control ва maturity allocation-и мутавозинтар фурӯши маҷбурӣ ва liquidation loss-ро ба ҳисоби миёна коҳиш додааст.
Хулосае, ки кор дастгирӣ намекунад
Он чизе, ки манбаъ исбот намекунад: нишон дода нашудааст, ки Core PTRL production-secure аст, дар эмитентҳои воқеии stablecoin ҳамон коҳиши талафотро медиҳад, protection-и ҳуқуқӣ ё bankruptcy priority эҷод мекунад, dealer capacity-и воқеиро дуруст модел мекунад, таносубҳои пешниҳодшудаи RLR оптималӣ ҳастанд ё блокчейн дар ҳама ҳолат беҳтарин implementation technology аст.
Кор инчунин нархи stablecoin, holder welfare, Treasury borrowing cost, monetary transmission ё full-market equilibrium-ро пешгӯӣ намекунад.
Ёддошти Манбаъ ва Усул
Кори аслӣ: From Reserve Disclosure to Executable Control: A Blockchain-Native Reference Architecture for Treasury-Backed Stablecoins.
Муаллиф: Seungwoo Lee.
Аффилиатсия: Independent Researcher.
ORCID: 0009-0001-7041-8467.
Манбаъ: SSRN working paper / Project ATLAS Paper II.
SSRN Abstract ID: 7282663.
DOI: 10.2139/ssrn.7282663.
Date Written: 14 августи 2026.
Санаи фиристодан ба SSRN: 18 августи 2026.
Дарозӣ: 62 саҳифа.
Литсензия: Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International — CC BY-NC-ND 4.0.
Ҳолати peer review: SSRN working paper; версияи маҷаллаи peer-reviewed нишон дода нашудааст.
Навъи таҳқиқот: Design-science, executable reference architecture ва scenario-based mechanism validation.
Татбиқ: Даҳ шартномаи Solidity; меъмории истинодии EVM.
Тасдиқ: Ҳашт санҷиши end-to-end-и local-EVM, integer-exact Python mirror ва дар маҷмӯъ ҳаждаҳ санҷиши Python.
Симулятсияи асосӣ: 100.000 роҳ × 30 рӯз × 3 issuer; чор шохаи озмоиш дар shock tape-и умумӣ.
Натиҷаҳои асосӣ: forced-sale volume, liquidation loss, эҳтимоли forced-sale, ченакҳои queue, истифодаи repo ва redemption.
Ҳадди асосии тафсир: Коэффисиентҳои симулятсия параметрҳои воқеии issuer ё Treasury-market, ки бо усули эмпирӣ баҳогузорӣ шудаанд, нестанд. Интервалҳои Monte Carlo танҳо finite-run simulation error-ро дар сенарияи додашуда чен мекунанд.
Ҳадди production-security: Property-based testing, fuzzing-и фарогир, security audit-и мустақил, benchmark-ҳои воқеии gas/throughput ва permissioned pilot-и зинда анҷом наёфтаанд.
Ҳадди ҳуқуқӣ: Код моликият, bankruptcy remoteness, finality-и пардохт ё салоҳияти resolution эҷод намекунад. Инҳо ба ҳуҷҷатҳои воқеӣ, ниҳодҳо ва қонуни татбиқшаванда вобастаанд.
Legal source cutoff: 14 августи 2026.
Маблағгузорӣ: Маблағгузории беруна гирифта нашудааст.
Ихтилофи манфиатҳо: Муаллиф ихтилофи марбути манфиатҳоро гузориш намедиҳад.
Data ва code: Versioned source code, contract fixture-ҳо ва scenario output-ҳои шаффоф истифода шудаанд; confidential issuer, муштарӣ, бонк, custodian ё payment data истифода нашудаанд.
Истифодаи Generative AI: Дар равандҳои таҳияи код, debugging, drafting ва editorial review аз generative AI истифода шудааст. Интихоби саволҳои таҳқиқот ва меъморӣ, баррасии фарзияҳо, тасдиқи executable outputs ва масъулияти ниҳоӣ ба муаллиф тааллуқ доранд.
Ҳадди тафсири молиявӣ: Кор барои stablecoin, вексели Хазинадорӣ ё дигар маҳсулоти молиявӣ тавсияи сармоягузорӣ намедиҳад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд