


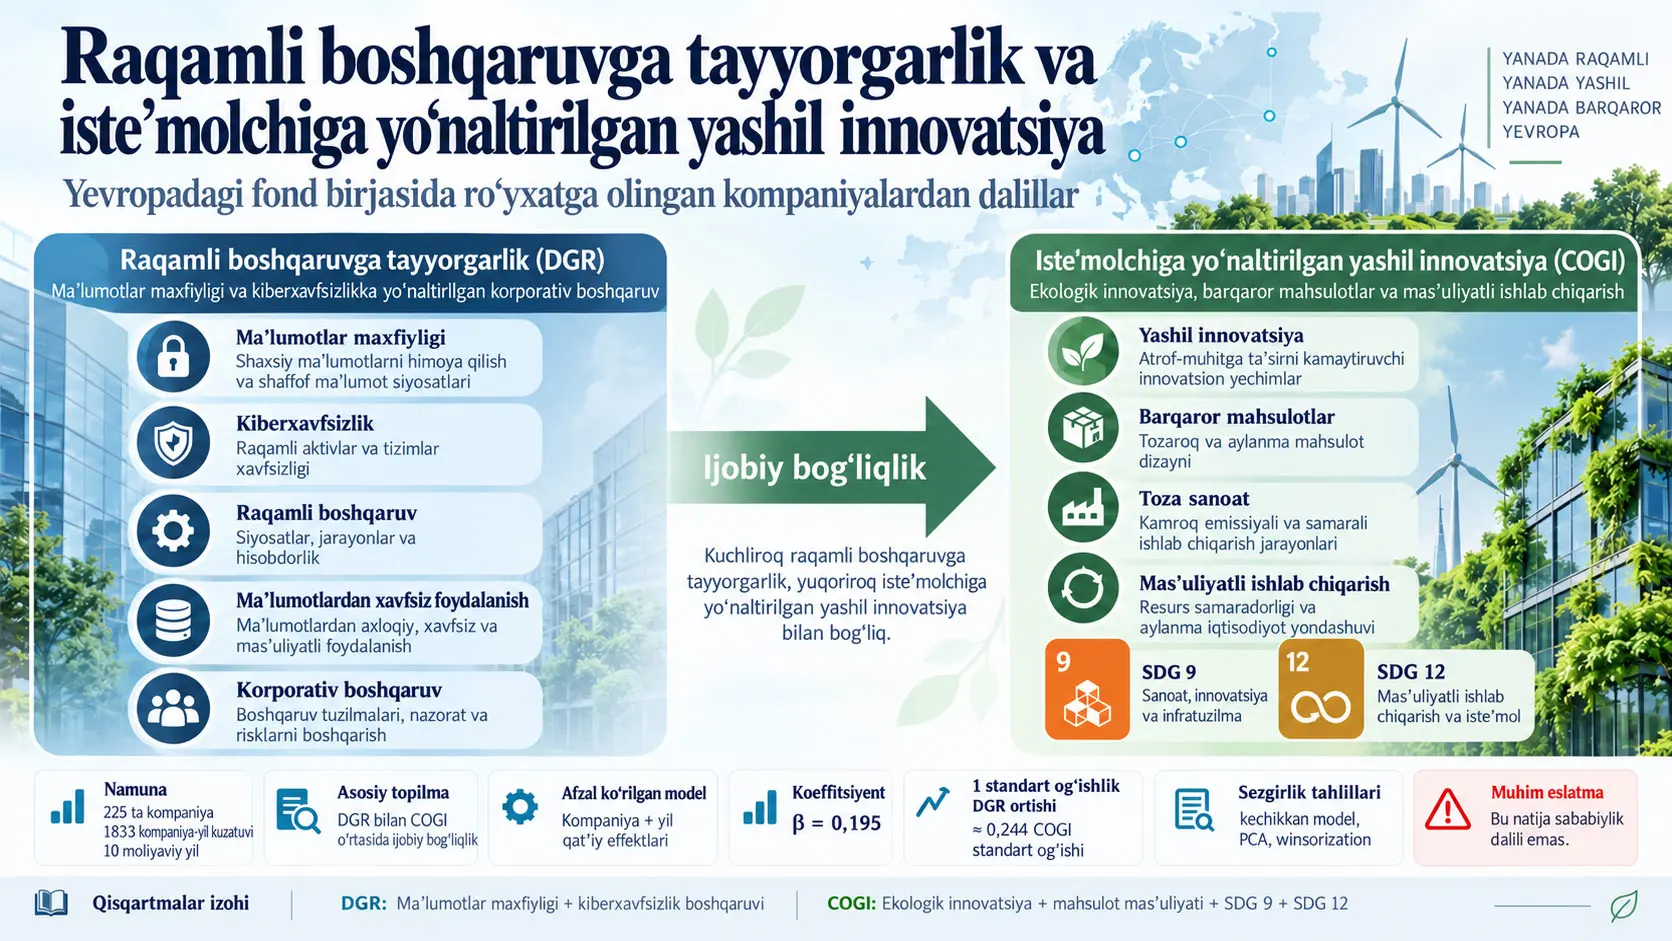
Raqamli boshqaruvga tayyorgarlik (Digital Governance Readiness, DGR) ushbu tadqiqotda kompaniya maʼlumotlar maxfiyligi va kiberxavfsizlikni rasmiy siyosatlar hamda boshqaruv mexanizmlari orqali qay darajada qamrab olishini ifodalovchi, standartlashtirilgan ikki ko‘rsatkichdan tuzilgan formativ kompozit indeksdir. Tadqiqot DGR bilan Isteʼmolchiga yoʻnaltirilgan yashil innovatsiya indeksi (Consumer-Oriented Green Innovation Index, COGI) o‘rtasidagi bogʻliqlikni Yevropada fond birjasida roʻyxatga olingan sanoat kompaniyalari misolida o‘rganadi. LSEG Refinitiv Eikon maʼlumotlaridan tuzilgan muvozanatlanmagan panel 225 ta kompaniya va o‘n moliyaviy yil davomida 1833 ta kompaniya-yil kuzatuvini qamrab oladi. Afzal ko‘rilgan kompaniya va yil qatʼiy effektlari modelida DGR koeffitsiyenti β = 0,195 va p < 0,01 deb topilgan. Biroq tadqiqot kuzatuv xarakteriga ega; vaqt bo‘yicha o‘zgaruvchi kompaniya darajasidagi nazorat o‘zgaruvchilari modelga kiritilmagan va o‘tmishda yetishmaydigan indeks komponentlari qanday qayta ishlangani to‘liq qayta tiklab bo‘lmaydi. Shu sababli natija raqamli boshqaruv yashil innovatsiyaga sabab bo‘ladi, degan xulosani emas, balki DGR bilan COGI o‘rtasida shartli va ijobiy kompaniya ichidagi bogʻliqlik mavjudligini ko‘rsatadi.
COGI faqat ekologik texnologiya yoki patent ishlab chiqarishni o‘lchamaydi. Indeks Environmental Innovation, Product Responsibility, SDG 9 muvofiqligi va SDG 12 muvofiqligi ko‘rsatkichlarini birlashtirib, ekologik innovatsiya bilan bir qatorda mahsulot sifati, isteʼmolchi bilan bogʻliq masʼuliyat, barqaror sanoatlashtirish va masʼuliyatli ishlab chiqarish-isteʼmol yo‘nalishlarini ham qamrab oladi. DGR esa umumiy raqamli transformatsiya darajasi emas; u raqamli infratuzilma, sunʼiy intellektdan foydalanish, xodimlarning raqamli ko‘nikmalari, tahliliy salohiyat yoki texnologik intensivlikni o‘lchamaydi. DGRning doirasi aynan maʼlumotlar maxfiyligi va kiberxavfsizlik boshqaruvi bilan cheklangan.
Tadqiqotning afzal ko‘rilgan modelidagi 0,195 koeffitsiyent to‘gʻridan-to‘gʻri “0,195 standart ogʻishlik taʼsir” degani emas; chunki DGR va COGI kompozitlarining o‘z standart ogʻishlari mos ravishda 0,835 va 0,668 ga teng. Tadqiqotda qo‘llangan shkala o‘zgartirishiga ko‘ra, DGRdagi bir standart ogʻishlik o‘sish taxminan 0,163 COGI indeks birligiga va taxminan 0,244 COGI standart ogʻishiga mos keladi. Bu kattalik ham sababiy taʼsir sifatida emas, balki modelda o‘lchangan shartli bogʻliqlik sifatida talqin qilinishi kerak.
Natijalarning yo‘nalishi DGRning bir yillik kechiktirilgan modeli, asosiy komponentlar tahlili (Principal Component Analysis, PCA) orqali muqobil indeks vaznlash va %1/%99 winsorization sezgirlik tahlillarida ham ijobiy bo‘lib qolgan. Biroq bu tekshiruvlar vaqt bo‘yicha o‘zgaruvchi kuzatilmagan kompaniya xususiyatlari muammosini, yetishmaydigan komponentlarni shakllantirish qoidasidagi noaniqlikni yoki sababiy identifikatsiya muammosini bartaraf etmaydi.
Tadqiqotning asosiy muammosi nimada?
Raqamlashtirish kompaniyalarning maʼlumot to‘plash, qayta ishlash, almashish va muvofiqlashtirish salohiyatini oshirishi mumkin. Biroq faqat texnologiya sotib olish yoki raqamli vositalardan foydalanish ekologik innovatsiya avtomatik ravishda rivojlanadi degani emas. Maʼlumotlar qanday boshqarilishi, kim qaysi maʼlumotlarga kira olishi, maʼlumotlar maxfiyligi qanday himoyalanishi va kiberxatarlar qanday nazorat qilinishi ham kompaniyalarning axborot tizimlariga ishonishi nuqtai nazaridan muhimdir.
Tadqiqotning boshlangʻich nuqtasi aynan shu farqdir. Oldingi adabiyotlarning katta qismi raqamli transformatsiyani texnologik investitsiyalar, raqamli texnologiyalarni o‘zlashtirish, yillik hisobotlardagi raqamlashtirishga oid iboralar yoki keng raqamli integratsiya ko‘rsatkichlari bilan o‘lchagan. Ushbu tadqiqot esa torroq savol beradi: Maʼlumotlar maxfiyligi va kiberxavfsizlik kabi rasmiy raqamli boshqaruv amaliyotlari kengroq ekologik va isteʼmolchiga yoʻnaltirilgan barqarorlik natijalari bilan birga o‘zgaradimi?
Tadqiqotning ikki asosiy savoli quyidagicha:
- Raqamli boshqaruvga tayyorgarlik Yevropada fond birjasida roʻyxatga olingan sanoat kompaniyalarining Isteʼmolchiga yoʻnaltirilgan yashil innovatsiya indeksi bilan qanday bogʻlangan?
- Bu bogʻliqlik muqobil panel modellarida, kechiktirilgan o‘zgaruvchidan foydalanishda va turli indeks tuzish yondashuvlarida saqlanib qoladimi?
Nega DGR umumiy raqamli transformatsiya ko‘rsatkichi emas?
DGR faqat kompaniyaning maʼlumotlar maxfiyligi siyosati va kiberxavfsizlik siyosatini ifodalovchi ikki komponentdan tuzilgan; raqamli infratuzilma, sunʼiy intellektdan foydalanish, tahliliy salohiyat, xodimlarning ko‘nikmalari, texnologik investitsiyalar yoki umumiy raqamli yetuklik DGR komponentlari emas. Shu sababli tadqiqot xulosasini “ko‘proq raqamli kompaniyalar ko‘proq yashildir” kabi keng daʼvoga aylantirib bo‘lmaydi.
Tadqiqotning nazariy yondashuvida maʼlumotlar maxfiyligi va kiberxavfsizlik texnologiyaning o‘zidan ko‘ra kompaniyaning axborot resurslaridan ishonchli tarzda foydalanishiga yordam berishi mumkin bo‘lgan tashkiliy boshqaruv rutinlari sifatida qaraladi. Maʼlumotlardan foydalanishning aniqroq qoidalari, axborot yaxlitligini saqlash, ruxsatsiz kirish xavfini kamaytirish va manfaatdor tomonlarning maʼlumot almashishga bo‘lgan ishonchi nazariy jihatdan axborot almashinuvi hamda muvofiqlashtirishni osonlashtirishi mumkin. Biroq tadqiqot bu mexanizmlarni sababiy jihatdan sinovdan o‘tkazmagan.
COGI faqat “yashil patent” yoki ekologik innovatsiyani anglatadimi?
Yo‘q. COGI ekologik innovatsiyani isteʼmolchi va masʼuliyatli ishlab chiqarish o‘lchovlari bilan birgalikda ko‘rib chiqadigan to‘rt komponentli formativ indeksdir. Environmental Innovation ekologiyaga yoʻnaltirilgan mahsulot, texnologiya va jarayon innovatsiyasini; Product Responsibility mahsulot sifati, xavfsizligi, yaxlitligi va isteʼmolchiga oid masʼuliyatlarni; SDG 9 sanoat, innovatsiya va infratuzilma yo‘nalishini; SDG 12 esa masʼuliyatli ishlab chiqarish va isteʼmol yo‘nalishini ifodalaydi.
Bu tanlov muhim, chunki patent soni kabi bitta ko‘rsatkich patentlanmagan jarayon takomillashtirishlarini, xizmat innovatsiyalarini, mahsulot xavfsizligini yoki isteʼmolchiga taʼsirlarni qamrab olmasligi mumkin. Shu bilan birga COGI ham “yashil innovatsiyaning to‘liq va yagona to‘gʻri o‘lchovi” sifatida taqdim etilmaydi. Tadqiqotchilar indeksni ekologik, mahsulotga oid, sanoat va isteʼmolchiga yoʻnaltirilgan natijalarni birgalikda aks ettiruvchi portfel ko‘rsatkichi sifatida taʼriflaydilar.
Formativ kompozit indeks nima degani?
Formativ kompozit yondashuvida komponentlar bir xil yashirin xususiyatning bir-birining o‘rnini bosadigan takroriy o‘lchovlari deb qaralmaydi; turli komponentlar birgalikda indeksni shakllantiradi. Shu sababli DGRdagi maʼlumotlar maxfiyligi va kiberxavfsizlik yoki COGIdagi ekologik innovatsiya, mahsulot masʼuliyati, SDG 9 va SDG 12 ko‘rsatkichlarining o‘zaro juda yuqori korrelyatsiya ko‘rsatishi shart emas.
Bu farqni reflective, yaʼni aks ettiruvchi o‘lchov mantiqidan ajratish zarur. Reflective shkalada kuzatiladigan bandlar bir xil yashirin konstruktning natijalari deb faraz qilinadi va bandlar o‘rtasida yuqori ichki izchillik kutilishi mumkin. Formativ tuzilmada esa yo‘nalish teskari: komponentlar konseptual jihatdan birgalikda kompozitni shakllantiradi.
Shuning uchun tadqiqotda COGI uchun 0,550 va DGR uchun 0,404 deb berilgan Cronbach alfa qiymatlari tadqiqotchilar tomonidan “shkala ishonchliligi muvaffaqiyatsiz” deb talqin qilinmaydi. Cronbach alfa tavsifiy maqsadda keltirilgan; formativ tuzilmaning asosiy validlik mezoni sifatida ishlatilmagan. Xuddi shu sababga ko‘ra tasdiqlovchi faktor tahlili (Confirmatory Factor Analysis, CFA) qo‘llanmagan; CFA bu yerda tadqiqot qabul qilmagan reflective latent o‘zgaruvchi farazini majburan yuklagan bo‘lardi.
Nega xom ko‘rsatkichlar standartlashtirilgan?
Tadqiqotda ishlatilgan oltita xom ko‘rsatkichning o‘lchov shkalalari bir xil emas. Environmental Innovation, Product Responsibility va Policy Data Privacy 0–100 oraligʻidagi uzluksiz ballar bo‘lsa, SDG 9, SDG 12 va Policy Cyber Security 0/1 ikkilik ko‘rsatkichlardir. Agar bu qiymatlar xom holatda bevosita o‘rtachalansa, 0–100 oraligʻidagi o‘zgaruvchi faqat o‘z shkalasi kattaroq bo‘lgani sababli kompozitga ko‘proq sonli vazn berishi mumkin.
Shu sababli har bir xom ko‘rsatkich avval namuna o‘rtachasi va standart ogʻishidan foydalanib z-ballga aylantirilgan.
Tushuntiruvchi matematik izoh: Manba tadqiqot standartlashtirish z-ball ekanini ko‘rsatadi, biroq standart z-ball tenglamasini alohida yozmaydi. Quyidagi tenglama tadqiqot yaratgan yangi natija emas, balki qo‘llangan standartlashtirish usulining umumiy matematik taʼrifidir:
\[ z=\frac{x-\bar{x}}{s} \]
- x: muayyan kompaniya-yil kuzatuvidagi xom qiymat,
- \(\bar{x}\): tegishli ko‘rsatkichning namuna o‘rtachasi,
- s: namuna standart ogʻishi,
- z: kuzatuv o‘rtachadan necha standart ogʻish uzoqda ekanini ifodalovchi o‘lchovsiz standartlashtirilgan qiymatdir.
Masalan, z = 0 kuzatuv namuna o‘rtachasida ekanini; z = +1 taxminan bir standart ogʻish yuqorida, z = −1 esa taxminan bir standart ogʻish pastda ekanini bildiradi. Bu yerda maqsad turli o‘lchov shkalalarini umumiy sonli asosga keltirishdir.
DGR qanday hisoblanadi?
Manbada DGRning ikkala komponenti ham kuzatilgan yozuvlar uchun ko‘zda tutilgan teng vaznli tuzilma quyidagi tenglama bilan beriladi:
\[ DGR_{it}=\frac{z\_DataPrivacy_{it}+z\_CyberSecurity_{it}}{2} \]
- i: kompaniyani,
- t: moliyaviy yilni,
- \(z\_DataPrivacy_{it}\): kompaniyaning Policy Data Privacy ballining standartlashtirilgan qiymatini,
- \(z\_CyberSecurity_{it}\): Policy Cyber Security ko‘rsatkichining standartlashtirilgan qiymatini,
- DGRit: ayni kompaniya-yil uchun Raqamli boshqaruvga tayyorgarlik kompozitini ifodalaydi.
Maxrajdagi 2 ikki komponentga teng vazn berilganini ko‘rsatadi. Standartlashtirish tufayli xom shkalada 0–100 bo‘lgan Data Privacy o‘zgaruvchisi faqat sonli diapazoni kengroq bo‘lgani uchun 0/1 Cyber Security ko‘rsatkichini bosib ketmaydi.
COGI qanday hisoblanadi?
To‘rtta komponentning barchasi kuzatilgan yozuvlar uchun manbada ko‘zda tutilgan teng vaznli COGI tuzilmasi quyidagicha:
\[ COGI_{it}= \frac{ z\_EnvInnovation_{it} + z\_ProductResponsibility_{it} + z\_SDG9_{it} + z\_SDG12_{it} }{4} \]
To‘rtta had mos ravishda Environmental Innovation, Product Responsibility, SDG 9 muvofiqligi va SDG 12 muvofiqligining standartlashtirilgan qiymatlaridir. Maxrajdagi 4 har bir komponent teng vaznli o‘rtachaga kiritilganini ko‘rsatadi.
Bu yerda juda muhim bir jihat bor: quyi komponentlarni z-ballga aylantirish hosil bo‘lgan DGR va COGI kompozitlarining o‘z-o‘zidan standart ogʻishi 1 bo‘lgan z-ballarga aylanishini anglatmaydi. Darhaqiqat, tadqiqotda DGRning standart ogʻishi 0,835, COGIniki esa 0,668.
Yetishmaydigan komponent muammosi nega bunchalik muhim?
Ushbu maqolaning eng muhim metodologik cheklovlaridan biri kompozit indekslarning qayta ishlab chiqarilishidir. Policy Cyber Security o‘zgaruvchisida 1772, SDG 9 va SDG 12 ko‘rsatkichlarida 1676 ta kompaniya-yil kuzatuvi mavjud bo‘lsa-da, DGR va COGI kompozitlari 1833 ta kuzatuv uchun hisobot qilingan.
Odatda bunday holatda “yetishmaydigan komponentlar eʼtibordan chetda qoldirilib, mavjud komponentlarning o‘rtachasi olingan bo‘lishi mumkin”, “yetishmaydigan qiymat nol deb qabul qilingan bo‘lishi mumkin” yoki “imputatsiya qo‘llangan bo‘lishi mumkin” kabi taxminlar ilgari surilishi mumkin. Biroq tadqiqotchilar bu taxminlarning hech birini qabul qilmaydilar.
Maqolaning mavjud tahliliy yozuvida tarixiy satr darajasidagi kompozit tuzish kodi saqlanmagan. Shu sababli yetishmaydigan komponent mavjud bo‘lgan kuzatuvlarda qaysi qoida qo‘llangani aniq belgilab bo‘lmaydi. Manbada keltirilgan DGR va COGI tenglamalari barcha zarur komponentlar kuzatilgan yozuvlar uchun ko‘zda tutilgan teng vaznli tuzilmani taʼriflaydi; ular yetishmaydigan komponentlar uchun tasdiqlangan algoritm emas.
Buning natijasi shuki, eʼlon qilingan quyi o‘zgaruvchilar xulosalari asosida arxivlangan DGR va COGI qatorlarini mustaqil ravishda to‘liq qayta ishlab chiqarish mumkin emas. Shu sababli regressiya natijalari ham “mustaqil ravishda qayta tuzilgan indekslardan olingan baholar” emas, balki arxivlangan kompozit qatorlar shartli ravishda qabul qilinganda olingan natijalar sifatida talqin qilinishi kerak.
Namuna qanday shakllantirilgan?
Maʼlumotlar LSEG Refinitiv Eikon maʼlumotlar bazasidan olingan. Boshlangʻich bosh to‘plam Yevropada bosh qarorgohi joylashgan va Thomson Reuters Business Classification (TRBC) tizimida Industrials sektoriga tasniflangan 1754 ta fond birjasida roʻyxatga olingan kompaniyadan iborat. Qamrov maʼlumotlar olingan paytda mavjud bo‘lgan eng yaqin o‘n moliyaviy yilni ifodalovchi FY-9 dan FY0 gacha bo‘lgan o‘n moliyaviy yilni anglatadi. Maqola bu davrlarni aniq taqvim yillari bilan moslashtirmagani uchun bu yerda alohida yil uydirilmagan.
ESG hisobotining ixtiyoriyligi va ayniqsa kattaroq yoki ko‘zga ko‘ringan kompaniyalarda ko‘proq uchrashi sababli boshlangʻich kompaniyalarning katta qismida tadqiqot uchun foydalanish mumkin bo‘lgan ko‘rsatkichlar kombinatsiyasi mavjud emas. Yakuniy tahliliy namuna 225 ta kompaniya va 1833 ta kompaniya-yil kuzatuvidan iborat. Bu dastlab aniqlangan 1754 ta kompaniyaning taxminan %12,8 iga to‘gʻri keladi.
| Bosqich | Kompaniyalar soni | Izoh |
|---|---|---|
| Boshlangʻich bosh to‘plam | 1754 | 40 ta Yevropa mamlakatidagi fond birjasida roʻyxatga olingan Industrials kompaniyalari; o‘n moliyaviy yil |
| Yakuniy panelga kirmaganlar | 1529 | Belgilangan ESG ko‘rsatkichlari mavjudligi mezoni bo‘yicha foydalanish mumkin bo‘lgan kuzatuv bermagan kompaniyalar |
| Yakuniy tahliliy namuna | 225 | 1833 ta kompaniya-yil kuzatuvi; boshlangʻich kompaniyalarning taxminan %12,8 i |
Yillik qamrov FY-9 da 104 ta kompaniyadan FY0 da 225 ta kompaniyagacha oshadi. Buyuk Britaniya, Shvetsiya, Germaniya, Shveytsariya va Fransiya namuna kompaniyalarining ko‘pchiligini tashkil qiladi. Biroq mavjud tahliliy xulosa har bir mamlakat yoki TRBC quyi sektoridagi kompaniyalar sonini saqlamaydi. Shu sababli tadqiqot butun Yevropa sanoat kompaniyalariga emas, ayniqsa ESG maʼlumotlarini hisobot qiladigan va tahliliy namunaga kira olgan Yevropadagi fond birjasida roʻyxatga olingan sanoat kompaniyalariga oid dalil sifatida talqin qilinishi kerak.
Tadqiqotda ishlatilgan oltita asosiy ko‘rsatkich
| O‘zgaruvchi | Taʼrif | Xom shkala | Tadqiqotdagi roli |
|---|---|---|---|
| EnvInno | Environmental Innovation Score | 0–100 uzluksiz | COGI komponenti |
| ProdResp | Product Responsibility Score; mahsulot xavfsizligi, sifati va isteʼmolchiga yoʻnaltirilgan masʼuliyat | 0–100 uzluksiz | COGI komponenti |
| SDG9 | SDG 9: Industry, Innovation and Infrastructure muvofiqligi | 0/1 ikkilik | COGI komponenti |
| SDG12 | SDG 12: Responsible Consumption and Production muvofiqligi | 0/1 ikkilik | COGI komponenti |
| DataPriv | Policy Data Privacy Score | 0–100 uzluksiz | DGR komponenti |
| CyberSec | Policy Cyber Security; rasmiy siyosat mavjudligi | 0/1 ikkilik | DGR komponenti |
Ikki yo‘nalishli qatʼiy effektlar modeli nimani ajratishga urinadi?
Ikki yo‘nalishli qatʼiy effektlar modeli ayni kompaniyaning vaqt davomida DGRdagi o‘zgarishi bilan ayni kompaniyaning vaqt davomida COGIdagi o‘zgarishi birgalikda harakat qiladimi-yo‘qmi, shuni baholashda kompaniyalarga xos vaqt bo‘yicha o‘zgarmaydigan xususiyatlarni ham, barcha kompaniyalarga ayni yilda taʼsir qilishi mumkin bo‘lgan umumiy vaqt shoklarini ham nazorat qilishga urinadi.
Manbada qo‘llangan asosiy model quyidagicha:
\[ COGI_{it}=\beta_0+\beta_1DGR_{it}+\alpha_i+\lambda_t+\varepsilon_{it} \]
- \(COGI_{it}\): i kompaniyaning t moliyaviy yilidagi COGI qiymati.
- \(DGR_{it}\): ayni kompaniya va yildagi DGR qiymati.
- \(\beta_0\): doimiy had.
- \(\beta_1\): tadqiqotning asosiy qiziqishidagi DGR–COGI bogʻliqlik koeffitsiyenti.
- \(\alpha_i\): kompaniya qatʼiy effektlari.
- \(\lambda_t\): moliyaviy yil qatʼiy effektlari.
- \(\varepsilon_{it}\): modelda izohlanmagan kompaniya-yil darajasidagi xato komponenti.
Kompaniya qatʼiy effektlari vaqt bo‘yicha o‘zgarmaydi deb qaraladigan doimiy kompaniya xususiyatlarini o‘ziga singdiradi. Masalan, uzoq muddatli mulkchilik tuzilmasi, doimiy boshqaruv madaniyati yoki o‘zgarmaydigan sektoral mavqe kabi xususiyatlarning DGR bilan COGI o‘rtasidagi koeffitsiyentga bevosita aralashishini cheklaydi.
Yil qatʼiy effektlari esa ayni moliyaviy yilda ko‘plab kompaniyalarga birgalikda taʼsir qilishi mumkin bo‘lgan umumiy o‘zgarishlarni o‘ziga singdiradi. Tartibga solish muhiti, ESG hisobotining kengayishi yoki iqtisodiyotdagi umumiy o‘zgarishlar bunga misol bo‘lishi mumkin. Bular tadqiqot alohida o‘lchaydigan o‘zgaruvchilar emas; ular yil qatʼiy effektlari metodologik ravishda nazorat qiladigan umumiy vaqt variasiyasining mumkin bo‘lgan turlaridir.
Standart xatolar kompaniya darajasida klasterlangan. Buning sababi ayni kompaniyaning turli yillardagi xato hadlari bir-biridan to‘liq mustaqil bo‘lmasligi mumkinligidir. Kompaniya darajasidagi clustering kompaniya ichidagi ketma-ket korrelyatsiyaga nisbatan standart xato hisobini mosroq qilishni ko‘zlaydi.
Nega faqat ikki yo‘nalishli qatʼiy effektlar modeli ishlatilmagan?
Tadqiqot asosiy natija model tanloviga haddan tashqari bogʻliqmi-yo‘qmi, shuni ko‘rish uchun to‘rtta turli asosiy spetsifikatsiyani hisobot qilgan:
| Model | DGR koeffitsiyenti | Standart xato | Kompaniya FE | Yil FE | Kuzatuv | Kompaniya | Within R² | F-statistika |
|---|---|---|---|---|---|---|---|---|
| Pooled OLS | 0,320 | 0,025 | Yo‘q | Yo‘q | 1833 | 225 | 0,327 | 346,89 |
| Kompaniya qatʼiy effektlari | 0,356 | 0,022 | Ha | Yo‘q | 1833 | 225 | 0,330 | 791,49 |
| Kompaniya + yil qatʼiy effektlari | 0,195 | 0,030 | Ha | Ha | 1833 | 225 | 0,263 | 148,87 |
| Random effects | 0,352 | 0,022 | Yo‘q; tasodifiy effekt | Yo‘q | 1833 | 225 | 0,330 | 793,09 |
To‘rtta modelning barchasida DGR koeffitsiyenti ijobiy va manbada statistik jihatdan ahamiyatli deb hisobot qilingan. Tadqiqotchilar asosiy talqin uchun kompaniya va yil qatʼiy effektlarini birgalikda o‘z ichiga olgan uchinchi modelni afzal ko‘radilar.
Kompaniya qatʼiy effektlari modelida koeffitsiyent 0,356 bo‘lsa, yil qatʼiy effektlari qo‘shilganda 0,195 gacha tushadi. Bu pasayish ilmiy jihatdan muhim: kompaniyalar o‘rtasidagi doimiy farqlar nazorat qilingandan keyin ham faqat kompaniya ichidagi vaqt o‘zgarishidan foydalanadigan bogʻliqlikning bir qismi barcha kompaniyalar uchun umumiy yillik harakatlar bilan izohlanishi mumkin. Shuning uchun 0,356 va 0,195 o‘rtasidagi farqni eʼtiborsiz qoldirish bogʻliqlik kattaligini haddan tashqari umumlashtirishga olib kelishi mumkin.
β = 0,195 aynan nimani anglatadi?
Afzal ko‘rilgan modelda β = 0,195 ayni kompaniya ichida DGR bir indeks birligiga oshganda, kompaniya qatʼiy effektlari va umumiy yil effektlari nazorat qilingach, COGI o‘rtacha 0,195 indeks birligiga yuqoriroq bo‘lishi bilan bogʻlanganini anglatadi. Biroq bu koeffitsiyent sababiy emas va uni 0,195 standart ogʻish deb o‘qib bo‘lmaydi.
DGRning namuna standart ogʻishi 0,835, COGIning standart ogʻishi 0,668. DGRdagi bir standart ogʻishlik o‘zgarishning COGI birliklaridagi ekvivalenti:
\[ 0,195\times0,835\approx0,163 \]
Bu 0,163 COGI indeks birligini COGI standart ogʻishiga aylantirish uchun:
\[ \frac{0,163}{0,668}\approx0,244 \]
Demak, manbada ham ko‘rsatilganidek, DGRdagi bir standart ogʻishlik o‘sish afzal ko‘rilgan modelda taxminan 0,244 COGI standart ogʻishi bilan bogʻlangan. Bu o‘zgartirish koeffitsiyentni umumiy standart ogʻish shkalasida ifodalaydi; tadqiqotning kuzatuv xarakterini o‘zgartirmaydi.
Tavsifiy statistika
| O‘zgaruvchi | N | O‘rtacha | SS | Minimum | P25 | Mediana | P75 | Maksimum |
|---|---|---|---|---|---|---|---|---|
| Environmental Innovation Score | 1833 | 40,947 | 32,541 | 0,000 | 1,813 | 39,919 | 69,899 | 99,879 |
| Product Responsibility Score | 1833 | 59,434 | 28,504 | 0,000 | 36,265 | 64,865 | 84,498 | 99,688 |
| SDG 9 muvofiqligi | 1676 | 0,463 | 0,499 | 0 | 0 | 0 | 1 | 1 |
| SDG 12 muvofiqligi | 1676 | 0,517 | 0,500 | 0 | 0 | 1 | 1 | 1 |
| Policy Data Privacy Score | 1833 | 51,471 | 18,796 | 0,000 | 53,723 | 57,015 | 59,701 | 75,000 |
| Policy Cyber Security | 1772 | 0,618 | 0,486 | 0 | 0 | 1 | 1 | 1 |
| DGR | 1833 | −0,012 | 0,835 | −2,738 | −0,433 | 0,435 | 0,541 | 1,140 |
| COGI | 1833 | −0,006 | 0,668 | −1,672 | −0,519 | −0,004 | 0,553 | 1,486 |
Korrelyatsiyalar nimani ko‘rsatadi?
Pearson korrelyatsiya matritsasi hisobot qilingan barcha juftliklarda ijobiy korrelyatsiyani ko‘rsatadi. DGR bilan COGI o‘rtasidagi oddiy juft korrelyatsiya r = 0,399. Biroq bu korrelyatsiya qatʼiy effektlar regressiyasi bilan bir xil narsa emas; u faqat ikki o‘zgaruvchining umumiy namuna bo‘yicha birga o‘zgarish darajasini ko‘rsatadi.
| O‘zgaruvchi | EnvInno | ProdResp | SDG9 | SDG12 | DataPriv | CyberSec | DGR | COGI |
|---|---|---|---|---|---|---|---|---|
| EnvInno | 1,000 | 0,271 | 0,157 | 0,135 | 0,087 | 0,113 | 0,123 | 0,616 |
| ProdResp | 0,271 | 1,000 | 0,096 | 0,117 | 0,293 | 0,077 | 0,241 | 0,594 |
| SDG9 | 0,157 | 0,096 | 1,000 | 0,635 | 0,149 | 0,408 | 0,353 | 0,723 |
| SDG12 | 0,135 | 0,117 | 0,635 | 1,000 | 0,206 | 0,426 | 0,399 | 0,723 |
| DataPriv | 0,087 | 0,293 | 0,149 | 0,206 | 1,000 | 0,253 | 0,810 | 0,283 |
| CyberSec | 0,113 | 0,077 | 0,408 | 0,426 | 0,253 | 1,000 | 0,802 | 0,368 |
| DGR | 0,123 | 0,241 | 0,353 | 0,399 | 0,810 | 0,802 | 1,000 | 0,399 |
| COGI | 0,616 | 0,594 | 0,723 | 0,723 | 0,283 | 0,368 | 0,399 | 1,000 |
DGRning o‘z komponentlari bo‘lgan Data Privacy va Cyber Security bilan korrelyatsiyalari mos ravishda 0,810 va 0,802 bo‘lishi kutiladigan qism-butun bogʻliqligini o‘z ichiga oladi. Xuddi shuningdek, COGIning o‘z komponentlari SDG 9 va SDG 12 bilan korrelyatsiyalari 0,723. Bu qiymatlar komponentlar “yanada valid” ekanini isbotlamaydi; chunki kompozit indeks bilan uning komponenti o‘rtasidagi korrelyatsiya qisman matematik jihatdan umumiy maʼlumotga ega bo‘lishidan kelib chiqadi.
Data Privacy bilan Environmental Innovation o‘rtasidagi korrelyatsiya atigi r = 0,087. Bu natija ayniqsa muhim: maʼlumotlar maxfiyligi siyosati ekologik texnologiya ballining bevosita proksisi emas. DGR–COGI bogʻliqligi ikki alohida o‘zgaruvchi o‘rtasidagi moslikdan ko‘ra kengroq kompozit tuzilmalarning birgalikda harakatlanishini aks ettiradi.
Nega PCA sezgirlik tahlili o‘tkazildi?
Asosiy indekslar standartlashtirilgan komponentlarning teng vaznli o‘rtachalaridir. Biroq teng vazn tanlovi natijani belgilab qo‘yadimi-yo‘qmi, shuni ko‘rish uchun tadqiqotchilar muqobil ravishda Principal Component Analysis (PCA) asosidagi kompozitlarni yaratganlar.
| Kompozit | PC1 yuklamalari | PC1 tushuntirgan varians | Cronbach α | Teng vaznli indeks bilan korrelyatsiya |
|---|---|---|---|---|
| COGI | EnvInno 0,346; ProdResp 0,292; SDG9 0,631; SDG12 0,630 | %44,1 | 0,550 | r = 0,967 |
| DGR | DataPriv 0,641; CyberSec 0,768 | %62,9 | 0,404 | r = 0,998 |
PCA yordamida olingan COGI va DGR ballari teng vaznli kompozitlar bilan mos ravishda r = 0,967 va r = 0,998 korrelyatsiya ko‘rsatishi ikki vaznlash yondashuvi juda o‘xshash tartiblarni hosil qilishini ko‘rsatadi. PCA asosidagi ikki yo‘nalishli qatʼiy effektlar modelida DGR koeffitsiyenti β = 0,242 deb hisobot qilingan.
Biroq tadqiqotchilar PCAdan kompozitlar bir o‘lchovli yashirin tuzilmalar ekanini “isbotlash” uchun foydalanmaydilar. PCA bu yerda faqat muqobil vaznlash tartibiga nisbatan sezgirlik tekshiruvidir.
Boshqa sezgirlik tahlillari
| Spetsifikatsiya | DGR koeffitsiyenti | Standart xato | N | Kompaniya | Nimani nazorat qiladi? |
|---|---|---|---|---|---|
| Asosiy model: Kompaniya + yil FE | 0,195 | 0,030 | 1833 | 225 | Asosiy spetsifikatsiya |
| DGR(t−1), bir yillik kechikish | 0,097 | 0,023 | 1608 | 223 | Vaqt ketma-ketligiga sezgirlik; sababiylik testi emas |
| PCA kompozitlari + Kompaniya/Yil FE | 0,242 | 0,047 | 1676 | 225 | Teng vazn o‘rniga muqobil PCA vaznlashi |
| %1/%99 winsorization + Kompaniya/Yil FE | 0,195 | 0,030 | 1833 | 225 | Uzluksiz o‘zgaruvchilarda chekka qiymatlarga sezgirlik |
Bir yillik kechiktirilgan DGR koeffitsiyentining 0,195 dan 0,097 gacha tushishi muhim. Bu ijobiy bogʻliqlik keyingi yilda ham butunlay yo‘qolmasligini ko‘rsatish bilan birga, bir vaqtdagi DGR–COGI harakati asosiy natijaning muhim qismini tashkil etishini ham anglatishi mumkin. Manba kechiktirilgan modelni faqat vaqt ketma-ketligiga doir sezgirlik tekshiruvi sifatida taʼriflaydi; kechiktirilgan o‘zgaruvchidan foydalanishning o‘zi sababiylikni taʼminlamaydi.
Winsorization taqsimotning chekka qismlaridagi qiymatlar natijaga haddan tashqari taʼsir qiladimi-yo‘qmi, shuni baholash uchun uzluksiz o‘zgaruvchilarni %1 va %99 chegaralarida qirqishga asoslangan sezgirlik yondashuvidir. Winsorized modelda koeffitsiyent yana 0,195 bo‘lishi asosiy bogʻliqlik ushbu aniq chekka-qiymat ishloviga sezgir emasligini ko‘rsatadi.
Maqolaning oldingi bir loyihasida Heckman sample-selection spetsifikatsiyasi bo‘lgani, biroq joriy versiyada robustness dalili sifatida saqlanmagani alohida qayd etiladi. Buning sababi birinchi bosqichdagi to‘liq predictor set va exclusion restriction mavjud tahliliy yozuvdan hujjatlashtirib bo‘lmasligi hamda Eastern Europe uchun complete separation hisobot qilinganidir. Shu sababli tadqiqotchilar Heckman baholarining miqdoriy natijalarini joriy maqolaning natijalar va robustness xulosasidan olib tashlaganlar.
Nega tadqiqot sababiylik daʼvosini qilmaydi?
Chunki qatʼiy effektlar kuchli kuzatuv nazorati usuli bo‘lsa-da, ayni kompaniya ichida vaqt bo‘yicha o‘zgaradigan barcha mumkin bo‘lgan aralashtiruvchi o‘zgaruvchilarni avtomatik ravishda yo‘q qilmaydi. Modelda kompaniya hajmi, rentabellik, leverage, Ar-Ge intensivligi, kapital xarajatlari, o‘sish, moliyaviy cheklovlar yoki direktorlar kengashi xususiyatlari kabi vaqt bo‘yicha o‘zgarishi mumkin bo‘lgan kompaniya darajasidagi nazoratlar mavjud emas.
Masalan, ayni davrda kompaniya kiberxavfsizlik siyosatini kuchaytirib, bir vaqtning o‘zida Ar-Ge xarajatlarini ham oshirishi mumkin. Agar Ar-Ge o‘sishi COGIga alohida taʼsir qilsa va modelda o‘lchanmasa, DGR koeffitsiyentining bir qismi shu umumiy o‘zgarish bilan bogʻliq bo‘lishi mumkin. Tadqiqot bunday ssenariy haqiqatan sodir bo‘lganini ko‘rsatmaydi; biroq mavjud dizayn buni to‘liq inkor qila olmasligini tan oladi.
Shu sababli β1:
- DGRning mustaqil sababiy taʼsiri sifatida,
- siyosat amalga oshirilganda kafolatlanadigan COGI o‘sishi sifatida,
- kelajakdagi kompaniya natijalarini aniq bashorat qiladigan koeffitsiyent sifatida
talqin qilinmasligi kerak. Manbaning mos taʼrifi conditional descriptive within-firm association, yaʼni shartli tavsifiy kompaniya ichidagi bogʻliqlikdir.
Tadqiqot Usuli va Natijalari
Tadqiqot dizayni
Tadqiqot kompaniya darajasidagi ESG ko‘rsatkichlaridan foydalanuvchi kuzatuv panel maʼlumotlari tadqiqotidir. Maʼlumotlar manbai LSEG Refinitiv Eikon. Panel muvozanatlanmagan; har bir kompaniya barcha moliyaviy yillarda bir xil tarzda kuzatilmaydi.
Dastlab 40 ta Yevropa mamlakatidan TRBC Industrials sinfidagi 1754 ta fond birjasida roʻyxatga olingan kompaniya aniqlangan. Ko‘rsatkichlar mavjudligi mezonlaridan so‘ng tahliliy panelga 225 ta kompaniya va 1833 ta kompaniya-yil kuzatuvi kiritilgan.
Mustaqil va bogʻliq o‘zgaruvchi
Mustaqil o‘zgaruvchi: Digital Governance Readiness (DGR).
DGR ikkita standartlashtirilgan komponentdan iborat:
- Policy Data Privacy Score,
- Policy Cyber Security.
Bogʻliq o‘zgaruvchi: Consumer-Oriented Green Innovation Index (COGI).
COGI to‘rtta standartlashtirilgan komponentdan iborat:
- Environmental Innovation Score,
- Product Responsibility Score,
- SDG 9 alignment,
- SDG 12 alignment.
Asosiy regressiya natijasi
Afzal ko‘rilgan kompaniya va yil qatʼiy effektlari modelida DGR koeffitsiyenti 0,195, standart xato 0,030 va manbada hisobot qilingan ahamiyatlilik p < 0,01. Model 1833 ta kuzatuv va 225 ta kompaniyadan foydalanadi.
Kompaniya qatʼiy effektlari modelida koeffitsiyent 0,356 bo‘lsa, yil effektlari qo‘shilgach 0,195 gacha tushadi. Bu o‘zgarish umumiy vaqt harakatlari bir vaqtdagi DGR–COGI bogʻliqligining muhim qismini tushuntirishini ko‘rsatadi.
Sezgirlik natijalari
Bir yillik kechiktirilgan DGR modeli 1608 ta kuzatuv va 223 ta kompaniya bilan β = 0,097 qiymatini bergan. Manba matnining batafsil natijalar bo‘limida ushbu koeffitsiyent uchun p < 0,001 iborasi ishlatiladi. Keyingi robustness xulosasida natija kengroq tarzda p < 0,01 chegarasidan past deb umumlashtiriladi; p < 0,001 allaqachon p < 0,01 shartini ham qanoatlantirgani uchun bu iboralar matematik jihatdan bir-biriga zid emas.
PCA asosidagi kompozitlar bilan ikki yo‘nalishli qatʼiy effektlar modeli β = 0,242 natijasini bergan. %1/%99 winsorized modelda koeffitsiyent asosiy modeldagi kabi 0,195 deb topilgan.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- ESG hisobotini beradigan Yevropadagi fond birjasida roʻyxatga olingan sanoat kompaniyalaridan tuzilgan namunada DGR bilan COGI o‘rtasida ijobiy statistik bogʻliqlik mavjud.
- Bogʻliqlik yo‘nalishi pooled OLS, kompaniya qatʼiy effektlari, kompaniya+yil qatʼiy effektlari va random effects modellarida ijobiy.
- Bogʻliqlik yo‘nalishi bir yillik kechiktirilgan DGR, PCA asosidagi kompozitlar va winsorization sezgirlik tahlillarida ham ijobiy.
- DGR umumiy raqamli transformatsiya emas, balki maʼlumotlar maxfiyligi va kiberxavfsizlik boshqaruvini ifodalovchi tor doiradagi kompozitdir.
- COGI bitta ekologik texnologiya ko‘rsatkichi emas, balki to‘rtta bir-birini to‘ldiruvchi o‘lchovdan tuzilgan formativ natija indeksidir.
- Teng vaznli va PCA asosidagi kompozitlar o‘rtasida juda yuqori korrelyatsiya mavjud.
Tadqiqot qo‘llab-quvvatlamaydigan umumlashtirishlar
- “Raqamli boshqaruv yashil innovatsiyaga sabab bo‘ladi” degan xulosa qo‘llab-quvvatlanmaydi.
- 0,195 koeffitsiyent barcha kompaniyalarga tatbiq etiladigan kafolatlangan natija o‘sishi emas.
- DGR kompaniyalarning umumiy raqamli yetukligini to‘liq o‘lchaydigan ko‘rsatkich emas.
- COGI faqat texnologik yashil innovatsiya yoki patent natijalarining bevosita o‘lchovi emas.
- Natijalarni ESG maʼlumoti mavjud bo‘lmagan barcha Yevropa sanoat kompaniyalariga avtomatik tarzda umumlashtirib bo‘lmaydi.
- Bir yillik kechiktirilgan model sababiylik dalili emas.
- PCA natijasi kompozitlar bir o‘lchovli reflective latent shkalalar ekanini isbotlamaydi.
Asosiy cheklovlar
1. Kuzatuv dizayni: Tadqiqot randomizatsiyalangan tajriba yoki tabiiy tajriba emas. Sababiy taʼsir aniqlanmagan.
2. Vaqt bo‘yicha o‘zgaruvchi nazoratlarning yo‘qligi: Kompaniya hajmi, rentabellik, leverage, Ar-Ge, kapital xarajatlari, moliyaviy cheklovlar va turli boshqaruv xususiyatlari asosiy modelga kiritilmagan.
3. Namuna tanlovi: Boshlangʻich 1754 ta kompaniyaning faqat 225 tasi yakuniy tahliliy namunaga kirgan. Bu holat ESG maʼlumotlarini hisobot qiladigan kompaniyalarning namunada ko‘proq ifodalanishiga olib kelishi mumkin.
4. Mamlakat va quyi sektor tafsilotlarining yetishmasligi: Yakuniy namuna uchun mamlakatlar kesimida va TRBC quyi sektor darajasida to‘liq taqsimot mavjud tahliliy xulosada saqlanmagani sababli tashqi validlikni batafsil baholab bo‘lmaydi.
5. Yetishmaydigan komponentlarni shakllantirish qoidasi: DGR va COGI 1833 ta kuzatuv uchun hisobot qilingan bo‘lsa-da, ayrim komponentlarning N qiymatlari pastroq. Tarixiy kompozit tuzish kodining saqlanmagani to‘liq qayta ishlab chiqarishni cheklaydi.
6. Formativ tuzilma: Indekslar turli shkala va tushunchalarga ega uzluksiz va ikkilik komponentlarni ataylab birlashtiradi. Bu tuzilma bir o‘lchovli latent shkala sifatida talqin qilinmasligi kerak.
Tadqiqotning amaliy maʼnosi
Natijalar maʼlumotlar maxfiyligi va kiberxavfsizlikni faqat meʼyoriy talablarga rioya qilish xarajati sifatida emas, balki ishonchli maʼlumotlardan foydalanishni qo‘llab-quvvatlashi mumkin bo‘lgan qo‘shimcha tashkiliy salohiyatlar sifatida ko‘rish gʻoyasiga mos keladi. Kompaniyalar barqarorlik, mahsulot masʼuliyati, innovatsiya va maʼlumotlarni boshqarish funksiyalarini bir-biridan butunlay mustaqil boshqarmasligi kerak, degan institutsional xulosa chiqarish mumkin.
Biroq bu xulosa siyosiy retsept yoki isbotlangan sababiy mexanizm emas. Tadqiqot “kiberxavfsizlikka sarmoya kiritilsa COGI shuncha oshadi” shaklida aralashuv taʼsirini hisoblamaydi. Kuchliroq sababiy talqinlar uchun vaqt bo‘yicha o‘zgaruvchi nazorat o‘zgaruvchilari to‘liq saqlangan, yetishmaydigan maʼlumotlar qoidalari to‘liq hujjatlashtirilishi mumkin bo‘lgan va kuchliroq identification strategiyalaridan foydalanilgan tadqiqotlar kerak.
Manba va Usul Haqida Izoh
Asl tadqiqot: Digital Governance Readiness and Consumer-Oriented Green Innovation: Evidence from European Listed Firms
Mualliflar: Alexandros Garefalakis, Christos Papademetriou, Erasmia Angelaki, Stavros Garefalakis, Ioannis Passas.
Mualliflar tartibi: Manbadagi tartib aynan saqlangan.
Teng hissa: Manbada teng birinchi muallif yoki teng hissa bayonoti ko‘rsatilmagan.
Corresponding author: Alexandros Garefalakis.
Muassasa 1: Department of Business Administration and Tourism, Hellenic Mediterranean University, 714 10 Iraklio, Greece.
Muassasa 2: Department of Economics and Business, Neapolis University Pafos, Pafos 8042, Cyprus.
Jurnal: Sustainability.
Nashriyot: MDPI, Basel, Switzerland.
Nashr maʼlumoti: Sustainability 2026, 18(18), 9287.
DOI: 10.3390/su18189287.
Topshirilgan sana: 3 avgust 2026.
Reviziya sanasi: 7 sentyabr 2026.
Qabul qilingan sana: 8 sentyabr 2026.
Nashr sanasi: 10 sentyabr 2026.
Manba turi: Taqrizdan o‘tgan tadqiqot maqolasi; kompaniya darajasidagi kuzatuv panel maʼlumotlari tahlili.
Taqriz holati: Taqrizdan o‘tgan jurnal nashridir. Manbada topshirish, reviziya va qabul sanalari berilgan.
Preprint holati: Ko‘rib chiqilgan PDF va rasmiy nashr yozuvida ushbu tadqiqot uchun alohida preprint versiyasi ko‘rsatilmagan; shu sababli preprint maʼlumoti taxmin qilinmagan.
Rasmiy nashr yozuvi: MDPI Sustainability, maqola 9287; doimiy nashr identifikatori DOI 10.3390/su18189287.
Litsenziya: Creative Commons Attribution, CC BY.
Maʼlumot manbai: LSEG Refinitiv Eikon kompaniya darajasidagi ESG maʼlumotlari.
Boshlangʻich namuna: 40 ta Yevropa mamlakatidan 1754 ta fond birjasida roʻyxatga olingan TRBC Industrials kompaniyasi.
Yakuniy tahliliy namuna: 225 ta kompaniya, 1833 ta kompaniya-yil kuzatuvi, o‘n moliyaviy yillik muvozanatlanmagan panel.
Asosiy usul: Pooled OLS, kompaniya qatʼiy effektlari, kompaniya va yil qatʼiy effektlari hamda random-effects taqqoslashlari; kompaniya darajasida clustered standart xatolar; bir yillik kechiktirilgan DGR, PCA asosidagi kompozitlar va %1/%99 winsorization sezgirlik tahlillari.
Asosiy natija: Afzal ko‘rilgan kompaniya va yil qatʼiy effektlari modelida DGR koeffitsiyenti β = 0,195, SE = 0,030, p < 0,01. Manbada hisobot qilingan standart ogʻishlardan foydalanilganda DGRdagi bir standart ogʻishlik o‘sish taxminan 0,244 COGI standart ogʻishi bilan bogʻliq.
Asosiy talqin chegarasi: Natija sababiy emas. Vaqt bo‘yicha o‘zgaruvchi kompaniya darajasidagi nazoratlar mavjud emas va kompozitlarning tarixiy yetishmaydigan-komponent tuzish qoidasi mavjud tahliliy yozuvdan qayta tiklab bo‘lmaydi.
Moliyalashtirish: Tadqiqot tashqi moliyalashtirish olmagan.
Institutional Review Board: Qo‘llanilmaydi.
Informed Consent: Qo‘llanilmaydi.
Maʼlumotlarning mavjudligi: Tadqiqotning original hissalari maqola ichida ekani, qo‘shimcha savollar corresponding authorga yoʻnaltirilishi mumkinligi ko‘rsatilgan.
Manfaatlar to‘qnashuvi: Mualliflar manfaatlar to‘qnashuvi yo‘qligini bayon qilganlar.
Mualliflar hissasi: Conceptualization: A.G. va E.A.; methodology: A.G.; software: A.G. va E.A.; validation: A.G., E.A. va I.P.; formal analysis: A.G. va C.P.; investigation: A.G., C.P., E.A., S.G. va I.P.; resources: S.G.; data curation: A.G. va S.G.; writing—original draft: A.G., C.P., E.A., S.G. va I.P.; writing—review and editing: barcha mualliflar; visualization: barcha mualliflar; supervision: A.G.; project administration: A.G. va C.P.; funding acquisition: C.P.
Metodologik qayta ishlab chiqarish izohi: DGR va COGIning yetishmaydigan komponent mavjud bo‘lgan tarixiy yozuvlarida qaysi satr darajasidagi tuzish qoidasi qo‘llangani mavjud tahliliy yozuvda saqlanmagani sababli eʼlon qilingan komponent xulosalaridan to‘liq mustaqil qayta ishlab chiqarish mumkin emas. Bu noaniqlik tadqiqot tomonidan ochiq tan olingan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan