

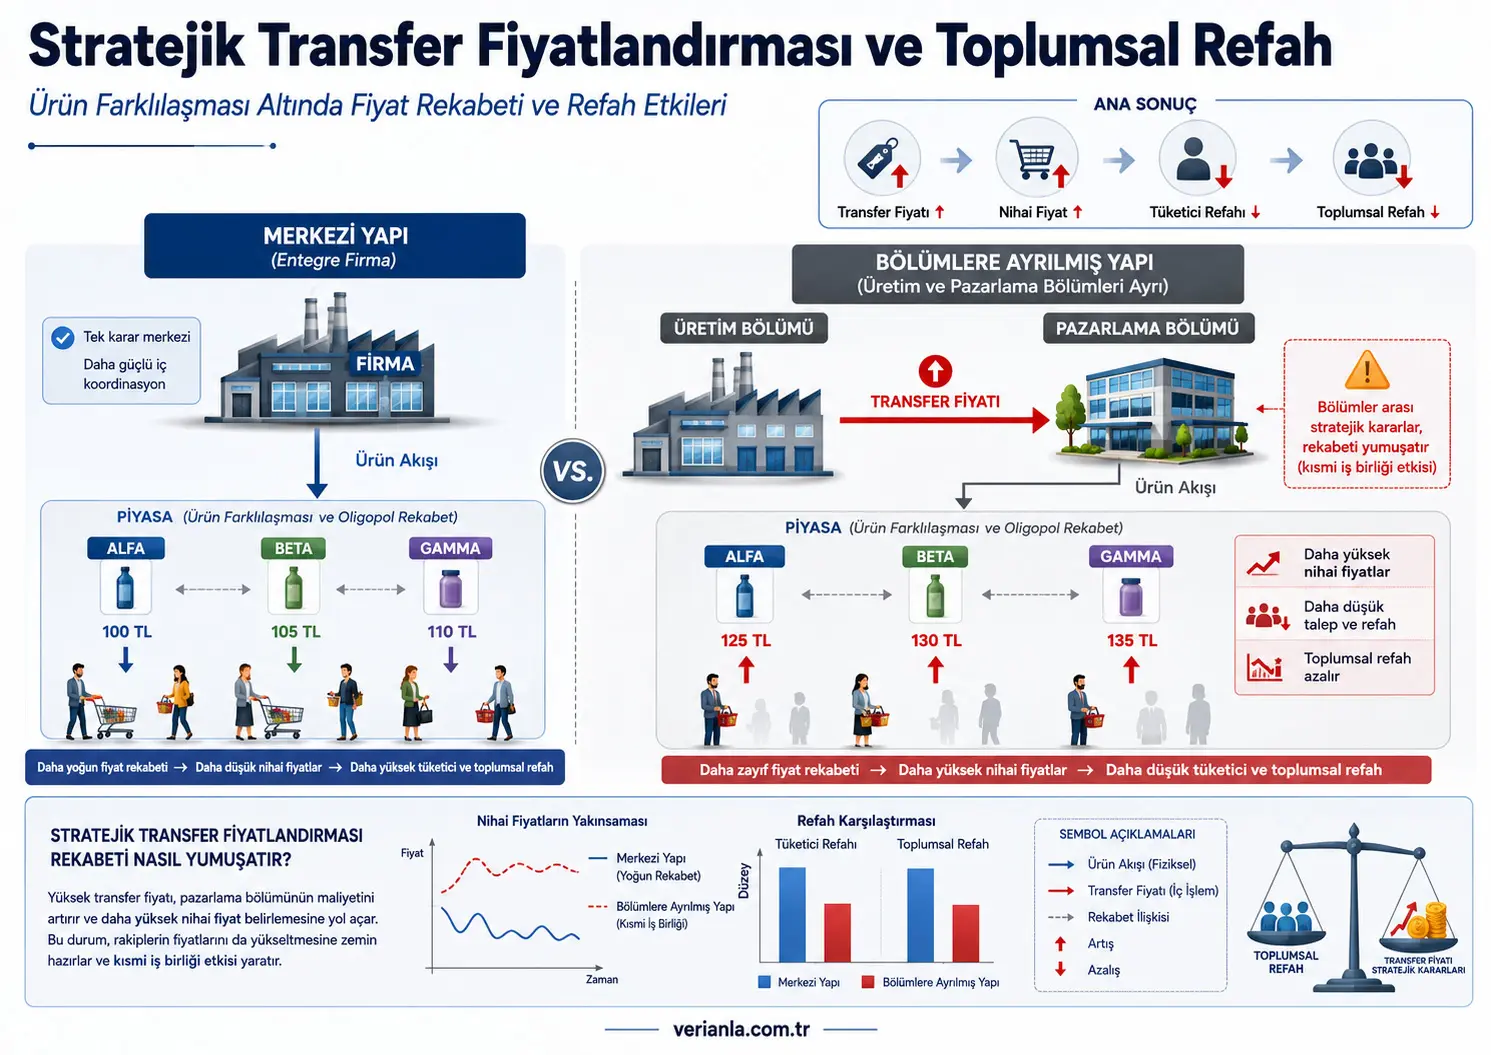
Ushbu peer-reviewed nazariy tadqiqot bo‘limlarga ajratilgan kompaniyalar ishlab chiqarish va marketing bo‘linmalari o‘rtasida belgilaydigan transfer narxlari faqat kompaniya ichki hisobi yoki soliq masalasi emasligini; ular yakuniy mahsulot narxlariga, iste’molchi farovonligiga va umumiy ijtimoiy farovonlikka ham ta’sir qilishi mumkinligini ko‘rsatadi. Tadqiqotchi differensiallashgan mahsulotlar sotadigan kamida ikki simmetrik kompaniya Bertrand tipidagi narx raqobatiga kiradigan o‘yin nazariyasi modelini tuzgan va markazlashgan boshqaruvdagi kompaniyalar bilan ishlab chiqarish hamda marketing bo‘linmalariga ajratilgan kompaniyalarning muvozanat natijalarini taqqoslagan.
Modelda kompaniyalar bo‘linmalarga ajratilganda markaziy boshqaruv ishlab chiqarish bo‘linmasidan marketing bo‘linmasiga qo‘llanadigan transfer narxini chegaraviy xarajatdan yuqoriga ko‘tarishi mumkin. Marketing bo‘linmasi ushbu yuqori ichki xarajatni hisobga olib yakuniy sotuv narxini oshiradi, raqib kompaniyalar ham narxlarini ko‘tarib javob beradi. Shu tariqa ochiq kartel kelishuvi bo‘lmasa ham strategik transfer narxlash narx raqobatini yumshatadigan bir turdagi qisman yashirin hamkorlik vazifasini bajaradi. Natijada kompaniya foydalari oshadi, ishlab chiqarish miqdori, iste’molchi ortiqchaligi va umumiy ijtimoiy farovonlik esa kamayadi.
Farovonlik yo‘qotishining kattaligi faqat bozordagi kompaniyalar soniga bog‘liq emas. Eng og‘ir yo‘qotish ikki xil vaziyatda yuz beradi: kompaniyalar soni kam va mahsulotlar bir-biriga juda o‘xshash bo‘lganda yoki kompaniyalar soni ko‘p bo‘lsa-da mahsulotlar brend va shunga o‘xshash xususiyatlar bilan kuchli differensiallashganda. Biroq mahsulotlar butunlay bir xil yoki bir-biridan to‘liq mustaqil bo‘lganda strategik transfer narxlashning farovonlikka ta’siri nolga tushadi.
Tadqiqot haqiqiy kompaniya ma’lumotlaridan foydalanmaydi; natijalar muayyan farazlar ostida matematik tarzda keltirib chiqarilgan. Kompaniyalar simmetrik ekani, bir xil chegaraviy xarajat bilan ishlab chiqarishi, transfer narxlari raqiblar tomonidan kuzatilishi mumkinligi va raqobat narx orqali sodir bo‘lishi qabul qilingan. Shu sabab topilmalar Turkiyadagi muayyan sektorning o‘lchangan natijasi emas, balki regulyatorlar va kompaniya rahbarlari baholashi mumkin bo‘lgan nazariy xavf mexanizmidir.
Transfer narxi nima va tadqiqot qaysi transfer narxini o‘rganadi?
Transfer narxi bir kompaniyaning turli bo‘linmalari o‘rtasida o‘tkaziladigan mahsulot yoki xizmat uchun belgilangan kompaniya ichki narxidir. Masalan, korxonaning ishlab chiqarish bo‘linmasi ishlab chiqargan oraliq yoki yakuniy mahsulotni marketing bo‘linmasiga topshirganda, marketing bo‘linmasi hisobiga muayyan ichki xarajat yuklanishi mumkin.
Transfer narxlari amaliyotda turli maqsadlarda qo‘llanishi mumkin:
- Bo‘linmalar faoliyatini alohida o‘lchash,
- Ishlab chiqarish va sotuv menejerlariga qaror qabul qilish rag‘batini berish,
- Resurslarning kompaniya ichida taqsimlanishini tartibga solish,
- Xalqaro kompaniyalarda daromad va soliq bazasining mamlakatlar o‘rtasida taqsimlanishiga ta’sir qilish,
- Raqib kompaniyalarning narx xatti-harakatini bilvosita yo‘naltirish.
Ushbu tadqiqot xalqaro soliq stavkalari farqlaridan kelib chiqadigan transfer narxlashga e’tibor qaratmaydi. O‘rganilayotgan mexanizm — bir mamlakatda yoki bir xil iqtisodiy muhitda faoliyat yuritayotgan bo‘linmalarga ajratilgan kompaniyalarning transfer narxidan raqobatni yumshatadigan strategik vosita sifatida foydalanishidir.
Nega kompaniya o‘z bo‘linmasiga xarajatdan yuqori narx qo‘llasin?
Birinchi qarashda kompaniyaning ishlab chiqarish bo‘linmasidan marketing bo‘linmasiga chegaraviy xarajatdan yuqori transfer narxi qo‘llashi mantiqsiz ko‘rinishi mumkin. Yuqori transfer narxi marketing bo‘linmasining xarajatini oshiradi, yakuniy sotuv miqdorini kamaytiradi va ikki karra marjinalizatsiya muammosini yuzaga keltiradi.
Biroq oligopol bozorida narxlar strategik komplement bo‘lishi mumkin. Kompaniya o‘z marketing bo‘linmasini yuqoriroq sotuv narxi belgilashga yo‘naltirganda, raqiblar ham narxlarini oshirishi mumkin. Kompaniya o‘z sotuv hajmidagi yo‘qotish evaziga butun bozordagi narx raqobatining susayishidan foyda olishi mumkin.
Shu sabab kompaniya ikki qarama-qarshi ta’sir o‘rtasida tanlov qiladi:
- Ikki karra marjinalizatsiya xarajati: Yuqori ichki narx yakuniy sotuv narxini oshiradi va kompaniyaning sotuv hajmini kamaytiradi.
- Strategik raqobat foydasi: Yuqori yakuniy narx raqiblarni ham narx ko‘tarishga undab, kuchli narx raqobatini kamaytirishi mumkin.
Modelda mahsulot differensiallashuvi va raqiblar sonining ayrim kombinatsiyalarida ikkinchi ta’sir birinchisidan kuchliroq bo‘ladi. Shunda kompaniya umumiy foydasini oshirish uchun transfer narxini chegaraviy xarajatdan yuqoriga ko‘taradi.
Modelda mahsulot differensiallashuvi qanday ifodalanadi?
Tadqiqotchi iste’molchining turli kompaniyalar mahsulotlaridan oladigan foydasini quyidagi funksiya bilan ifodalaydi:
\[ U(q_1,q_2,\ldots,q_n)=a\sum_{i=1}^{n}q_i-\frac{b\sum_{i=1}^{n}q_i^2+2b\theta\sum_{i\neq j}q_iq_j}{2} \]
Bu yerda:
- [ q_i ], kompaniya [ i ] tomonidan sotiladigan mahsulot miqdorini,
- [ n ], bozordagi kompaniyalar sonini,
- [ a ], iste’molchining mahsulotga asosiy talab darajasini,
- [ b ], talabning miqdorga sezgirligini,
- [ \theta ], mahsulotlarning bir-birini almashtirish yoki o‘xshashlik darajasini bildiradi.
\[ \theta ] qiymati 0 bilan 1 orasida:
- [ \theta=0 ] bo‘lganda mahsulotlar bir-biridan butunlay farqli va talab jihatidan mustaqildir.
- [ \theta=1 ] bo‘lganda mahsulotlar mutlaqo bir xil va mukammal o‘rinbosardir.
- [ 0<\theta<1 ] bo‘lganda mahsulotlar ma’lum darajada differensiallashgan.
Tadqiqotda mahsulot differensiallashuvi darajasi [ 1-\theta ] bilan ifodalanadi. Demak, past [ \theta ] kuchli differensiallashuvni, yuqori [ \theta ] esa mahsulotlarning bir-biriga ko‘proq o‘xshashligini ko‘rsatadi.
Talab, foyda va ijtimoiy farovonlik qanday hisoblanadi?
Foydalilik funksiyasidan kompaniya [ i ] uchun quyidagi teskari talab funksiyasi keltirib chiqariladi:
[ p_i=a-b\left(q_i+\theta\sum_{k\neq i}q_k\right) \]
Bu yerda [ p_i ], kompaniyaning chakana sotuv narxidir. Tenglama kompaniya talabi ham o‘z mahsulot miqdoriga, ham raqib mahsulotlari miqdoriga bog‘liqligini ko‘rsatadi.
Kompaniya foydasi quyidagicha ta’riflanadi:
\[ \pi_i=(p_i-c)q_i \]
\[ c ], har bir kompaniya uchun bir xil deb qabul qilingan birlik chegaraviy ishlab chiqarish xarajatidir. Modelda doimiy xarajat mavjud emas.
Iste’molchi ortiqchaligi:
[ CS=U(q_1,q_2,\ldots,q_n)-\sum_{i=1}^{n}p_iq_i \]
Umumiy ijtimoiy farovonlik esa iste’molchi ortiqchaligi bilan barcha kompaniyalar foydasining yig‘indisidir:
\[ SS=CS+\sum_{i=1}^{n}\pi_i=U(q_1,q_2,\ldots,q_n)-c\sum_{i=1}^{n}q_i \]
Ushbu o‘lchovda kompaniyalar foydasi ijtimoiy farovonlik tarkibiga kiradi, biroq yuqori narx tufayli amalga oshmay qolgan ishlab chiqarish va iste’mol farovonlik yo‘qotishini hosil qiladi.
Markazlashgan boshqaruv modeli qanday ishlaydi?
Markazlashgan tuzilmada har bir kompaniyaning bosh qarorgohi yakuniy sotuv narxini bevosita belgilaydi. Ishlab chiqarish va marketing o‘rtasida alohida transfer narxi qarori bo‘lmagani uchun kompaniya ichida ikki karra marjinalizatsiya yuzaga kelmaydi.
Differensiallashgan mahsulot sotadigan kompaniyalar bir vaqtda narxlarini tanlaydi va Bertrand tipidagi narx raqobatiga kiradi. Markazlashgan tuzilmadagi muvozanat chakana narxi quyidagicha:
\[ p_i^C=\frac{a(1-\theta)+c(1+(n-2)\theta)}{2+(n-3)\theta} \]
Muvozanat sotuv miqdori:
\[ q_i^C=\frac{(a-c)(1+(n-2)\theta)}{b(1+(n-1)\theta)(2+(n-3)\theta)} \]
Yuqori indeks [ C ], markazlashgan tuzilmadagi muvozanatni bildiradi.
Bo‘linmalarga ajratilgan kompaniya modeli qanday ishlaydi?
Bo‘linmalarga ajratilgan tuzilmada kompaniya ikki birlikdan iborat:
- Mahsulotni bir birlik uchun [ c ] xarajat bilan ishlab chiqaradigan ishlab chiqarish bo‘linmasi,
- Mahsulotni iste’molchilarga sotadigan marketing bo‘linmasi.
O‘yin uch bosqichda boradi:
- Har bir kompaniyaning bosh qarorgohi ishlab chiqarish bo‘linmasidan marketing bo‘linmasiga qo‘llanadigan [ r_i ] transfer narxini belgilaydi.
- Marketing bo‘linmalari ularga yuklangan transfer narxini xarajat deb qabul qilib, yakuniy sotuv narxlarini bir vaqtda tanlaydi.
- Iste’molchi talabi, sotuv miqdori va kompaniya foydalari amalga oshadi.
Tadqiqotchi modelni orqaga qarab yechadi. Avval marketing bo‘linmalarining berilgan transfer narxlariga javoban qaysi chakana narxni tanlashi aniqlanadi, so‘ngra bosh qarorgohlarning jami kompaniya foydasini maksimal qiladigan transfer narxlari hisoblanadi.
Strategik transfer narxi muvozanatni qanday o‘zgartiradi?
Markazlashgan va bo‘linmalarga ajratilgan tuzilmalar o‘rtasidagi farqlar quyidagi belgilar bilan umumlashtiriladi:
\[ \Delta r_i=r_i^D-c\geq 0 \]
\[ \Delta p_i=p_i^D-p_i^C\geq 0 \]
\[ \Delta q_i=q_i^D-q_i^C\leq 0 \]
\[ \Delta CS=CS^D-CS^C\leq 0 \]
\[ \Delta SS=SS^D-SS^C\leq 0 \]
Yuqori indeks [ D ], bo‘linmalarga ajratilgan tuzilmani bildiradi. Ushbu natijalarga ko‘ra strategik transfer narxlash:
- Transfer narxini chegaraviy xarajatdan yuqoriga ko‘taradi,
- Yakuniy sotuv narxini oshiradi,
- Sotilgan mahsulot miqdorini kamaytiradi,
- Iste’molchi ortiqchaligini pasaytiradi,
- Umumiy ijtimoiy farovonlikni kamaytiradi.
Nega transfer narxlash “qisman hamkorlik” kabi ishlaydi?
Tadqiqot uch xil bozor natijasini taqqoslaydi:
- Markazlashgan raqobat: Kompaniyalar bevosita narx raqobatiga kiradi.
- Strategik bo‘linish: Kompaniyalar transfer narxi orqali marketing bo‘linmalarini yuqoriroq narx belgilashga yo‘naltiradi.
- Ochiq hamkorlik yoki kartel: Kompaniyalar umumiy foydani maksimal qiladigan narxni tanlaydi.
Muvozanat narxlari va foydalari quyidagi tartibni ko‘rsatadi:
\[ p^{COL}\geq p_i^D\geq p_i^C \]
\[ \Pi^{COL}\geq n\pi_i^D\geq n\pi_i^C \]
Strategik bo‘linish to‘liq kartel darajasidagi yuqori narx va foydani hosil qilmaydi, biroq markazlashgan raqobatga nisbatan narxlar va foydalarni oshiradi. Shu sabab transfer narxi kompaniyalar o‘rtasida ochiq kelishuv bo‘lmasa ham raqobatni qisman yumshatadigan majburiyat mexanizmi kabi ishlaydi.
Mahsulotlar butunlay bir xil bo‘lganda nega ta’sir yo‘qoladi?
\[ \theta=1 ] holatida mahsulotlar mukammal o‘rinbosardir. Bertrand raqobatida kompaniya narxini raqiblarnikidan yuqoriga ko‘tarsa, talabini yo‘qotadi. Ushbu kuchli raqobat bosimi kompaniyalarning transfer va chakana narxlarini chegaraviy xarajatdan yuqoriga chiqarishiga to‘sqinlik qiladi.
Bu holatda:
[ r_i=c \]
va markazlashgan tuzilma bilan bo‘linmalarga ajratilgan tuzilma bir xil iste’molchi va ijtimoiy farovonlik natijasini beradi.
Mahsulotlar butunlay farqli bo‘lganda nega ta’sir yana yo‘qoladi?
\[ \theta=0 ] holatida har bir mahsulot talabi boshqa mahsulotlardan mustaqildir. Har bir kompaniya o‘z mahsulotida monopoliyaga o‘xshash mavqega ega va raqiblarning narx reaksiyasidan oladigan strategik foyda mavjud emas.
Kompaniya keraksiz ikki karra marjinalizatsiyani oldini olish uchun transfer narxini chegaraviy xarajatga tenglaydi:
[ r_i=c \]
Shu tariqa markazlashgan va bo‘linmalarga ajratilgan tuzilmalar o‘rtasida narx, miqdor yoki farovonlik farqi qolmaydi.
Eng katta ijtimoiy farovonlik yo‘qotishi qaysi bozorlarda yuz beradi?
Tadqiqotning eng muhim natijasi shuki, farovonlik yo‘qotishi kompaniyalar soni bilan mahsulot differensiallashuvi o‘rtasida chiziqli munosabatga ega emas. Eng salbiy natijalar ikki xil bozor tuzilmasida paydo bo‘ladi:
| Bozor tuzilmasi | Mahsulotlar holati | Farovonlik yo‘qotishining sababi |
|---|---|---|
| Kompaniyalar soni kam | Mahsulotlar bir-biriga juda yaqin | Raqiblarning narx reaksiyasidan olinadigan strategik foyda kuchli; transfer va yakuniy narxlar sezilarli oshadi. |
| Kompaniyalar soni ko‘p | Mahsulotlar kuchli differensiallashgan | Kompaniyalar soni ko‘p bo‘lsa ham brend yoki mahsulot farqi har bir kompaniyaga narx oshira oladigan bozor kuchini beradi. |
Bunga qarshi:
- Kompaniyalar soni ko‘p va mahsulotlar bir-biriga juda o‘xshash bo‘lsa, kuchli narx raqobati transfer narxining oshishini cheklaydi.
- Kompaniyalar soni kam, biroq mahsulotlar kuchli differensiallashgan bo‘lsa, kompaniyalar allaqachon sezilarli bozor kuchiga ega bo‘ladi; qo‘shimcha transfer narxi oshishining strategik foydasi nisbatan cheklangan bo‘ladi.
Nega kompaniyalar sonining ko‘pligi har doim yetarli raqobat degani emas?
Bozorda ko‘p brend yoki kompaniya bo‘lishi dastlab kuchli raqobat taassurotini berishi mumkin. Biroq mahsulotlar brendga sodiqlik, dizayn, xizmat tarmog‘i, texnik xususiyatlar yoki qabul qilingan sifat jihatidan kuchli differensiallashgan bo‘lsa, iste’molchilar mahsulotlar o‘rtasida oson almasha olmasligi mumkin.
Modelda bu holat past [ \theta ] qiymati bilan ifodalanadi. Kompaniyalar soni yuqori bo‘lsa ham, past o‘rinbosarlik darajasi har bir kompaniyaga ma’lum narxlash kuchini beradi. Transfer narxi ham ushbu kuchni oshirib, ijtimoiy farovonlik yo‘qotishiga olib kelishi mumkin.
Shuning uchun tadqiqot regulyatorlar faqat bozor ulushi yoki kompaniyalar soniga qaramasligi; mahsulotlar o‘rtasidagi haqiqiy o‘rinbosarlik darajasini ham baholashi kerakligini ta’kidlaydi.
Rasmlar model natijasini qanday tushuntiradi?
1-rasm: Qarorlarning vaqt ketma-ketligi
1-rasm markazlashgan tuzilmada bosh qarorgoh chakana narxni bevosita belgilashini; bo‘linmalarga ajratilgan tuzilmada esa avval transfer narxi, keyin marketing bo‘linmalarining chakana narxlari tanlanishini ko‘rsatadi. Ushbu vaqt tartibi transfer narxini raqiblarga qarshi majburiyat vositasiga aylantiradi.
2-rasm: Kompaniyalar soni bilan kritik mahsulot o‘xshashligi o‘rtasidagi teskari munosabat
2-rasmning birinchi panelida kompaniyalar soni oshgan sari ijtimoiy farovonlik yo‘qotishini maksimal qiladigan [ \theta^* ] qiymati pasayishi ko‘rinadi. Ikkinchi panelda esa mahsulotlar bir-biriga ko‘proq o‘xshagan sari eng og‘ir yo‘qotishga olib keladigan kompaniyalar soni kamayadi.
Ushbu ikki grafik birgalikda eng salbiy kompaniyalar soni va mahsulot differensiallashuvi kombinatsiyalari qarama-qarshi yo‘nalishda harakat qilishini ko‘rsatadi.
3-rasm: Ijtimoiy farovonlik farqining uch o‘lchamli yuzasi
3-rasmda [ \Delta SS ], kompaniyalar soni [ n ] va mahsulot o‘xshashligi [ \theta ] bo‘yicha uch o‘lchamli yuza sifatida ko‘rsatiladi. Yuzaning eng past qismini kuzatadigan chiziq kompaniyalar soni oshgani sayin kritik [ \theta ] qiymati pasayishini vizual tarzda ko‘rsatadi.
Rasmdagi past yuza qiymatlari bo‘linmalarga ajratilgan tuzilmadagi ijtimoiy farovonlik markazlashgan tuzilmadan ko‘proq uzoqlashadigan bozor sharoitlarini ifodalaydi.
4-rasm: Transfer narxining chegaraviy xarajatdan og‘ishi
4-rasm transfer narxining chegaraviy xarajatdan yuqori qismi mahsulot o‘xshashligiga qarab bitta cho‘qqili egri chiziq hosil qilishini ko‘rsatadi. To‘liq differensiallashuv va to‘liq bir xillik chekkalarida og‘ish nolga teng; eng katta og‘ish o‘rta darajadagi differensiallashuvda yuz beradi.
Kompaniyalar soni oshganda kuchli raqobat bosimi kengroq oraliqda ta’sir qiladi va transfer narxidagi eng katta og‘ish yuz beradigan nuqta pastroq [ \theta ] qiymatlariga siljiydi.
5-rasm: Markazlashgan tuzilma, bo‘linish va kartel narxlari
5-rasm kartel narxi eng yuqori, markazlashgan raqobat narxi eng past va strategik bo‘linish narxi ushbu ikki qiymat orasida ekanini ko‘rsatadi. Kompaniyalar soni oshgani sari mahsulotlar to‘liq differensiallashmagan bo‘lsa, barcha narxlar chegaraviy xarajatga yaqinlashadi.
Kompaniyalar soni cheksizlikka yaqinlashganda [ \theta>0 ] holatida markazlashgan, bo‘linmalarga ajratilgan va kartel narxlari chegaraviy xarajatda birlashadi. Biroq [ \theta=0 ] holatida mahsulotlar bir-biridan butunlay mustaqil bo‘lgani uchun kompaniyalar sonining oshishi raqobat bosimini kuchaytirmaydi.
Regulyatorlar uchun asosiy xulosa nima?
Tadqiqotning tartibga solish nuqtai nazaridan asosiy xabari shuki, transfer narxlari faqat soliqdan qochish yoki kompaniya ichki faoliyatini o‘lchash doirasida baholanmasligi kerak. Bo‘linmalarga ajratilgan oligopol kompaniyalar soliq stavkalari farqi bo‘lmasa ham raqobatni yumshatish maqsadida xarajat ustiga qo‘shilgan transfer narxlaridan foydalanishi mumkin.
Ushbu xavf ayniqsa quyidagi tuzilmalarda muhim bo‘lishi mumkin:
- Vertikal integratsiyalashgan energetika va elektr korxonalari,
- Telekommunikatsiya infratuzilmasi va chakana xizmatlarni birgalikda boshqaradigan kompaniyalar,
- Ishlab chiqarish va taqsimot faoliyatini alohida bo‘linmalarda olib boradigan korxonalar,
- Kuchli brendlarga ega, mahsulotlari differensiallashgan oligopol bozorlar,
- Kam sonli kompaniya bir-biriga yaqin mahsulot taklif qiladigan sektorlar.
Biroq tadqiqot muayyan sektorda amaldagi suiiste’molni aniqlamaydi. Tartibga solish bo‘yicha tavsiyalar analitik model natijalaridan keltirib chiqarilgan.
Turkiya nuqtai nazaridan qanday baholanishi kerak?
Model mamlakatga xos emas va Turkiyadagi vertikal integratsiyalashgan yoki bo‘linmalarga ajratilgan korxonalar uchun konseptual tahlil doirasini taqdim qilishi mumkin. Ayniqsa energetika, telekommunikatsiya, transport, taqsimot, raqamli platformalar va kuchli brend differensiallashuvi mavjud sektorlarida kompaniya ichki narxlarini yakuniy bozor xatti-harakati bilan birga baholash muhim bo‘lishi mumkin.
Turkiyada ehtimoliy qo‘llashda faqat kompaniyalar soniga qarash yetarli bo‘lmaydi. Quyidagi omillarni birgalikda o‘rganish kerak:
- Mahsulot va xizmatlar o‘rtasidagi haqiqiy o‘rinbosarlik,
- Iste’molchilarning brend yoki ta’minotchisini almashtirish xarajatlari,
- Ishlab chiqarish, infratuzilma, ulgurji savdo va chakana savdo bo‘linmalari o‘rtasidagi ichki narxlar,
- Transfer narxlarining chegaraviy yoki o‘zgaruvchan xarajat bilan munosabati,
- Raqiblarning narx reaksiyalari,
- Yakuniy narxlar va ishlab chiqarish miqdoridagi o‘zgarish,
- Tartibga solinadigan faoliyatdan raqobatli faoliyatga o‘zaro subsidiya ehtimoli.
Bular tadqiqotda Turkiya bo‘yicha sinovdan o‘tgan topilmalar emas. Ular modelni Turkiyadagi bozorlarga qo‘llash uchun kerak bo‘lishi mumkin bo‘lgan empirik tadqiqot mavzularidir.
Tadqiqot qo‘llab-quvvatlaydigan asosiy natijalar
- Bo‘linmalarga ajratilgan kompaniyalarda transfer narxini chegaraviy xarajatdan yuqori belgilash uchun strategik rag‘bat bo‘lishi mumkin.
- Bu rag‘bat soliq stavkalari farqi bo‘lmasa ham paydo bo‘lishi mumkin.
- Yuqori transfer narxi yakuniy narxni oshirib, sotuv miqdorini kamaytirishi mumkin.
- Strategik transfer narxlash iste’molchi ortiqchaligi va umumiy ijtimoiy farovonlikni kamaytirishi mumkin.
- Kompaniyalarning jami foydasi markazlashgan raqobatga nisbatan oshishi mumkin.
- Strategik bo‘linish ochiq kartel bilan markazlashgan raqobat orasidagi narx va foyda natijasini hosil qilishi mumkin.
- Eng katta farovonlik yo‘qotishi faqat yuqori konsentratsiyali bozorlarda yuz bermaydi.
- Kompaniyalar soni ko‘p, biroq mahsulotlar kuchli differensiallashgan bozorlarda ham jiddiy farovonlik yo‘qotishi bo‘lishi mumkin.
- Mahsulotlar mutlaqo bir xil yoki butunlay mustaqil bo‘lganda transfer narxi chegaraviy xarajatga tenglashadi va farovonlik farqi yo‘qoladi.
Tadqiqot isbotlamaydigan jihatlar
- Muayyan kompaniya transfer narxini haqiqatan iste’molchiga zarar yetkazish maqsadida belgilaganini ko‘rsatmaydi.
- Turkiya yoki boshqa mamlakatda yuz bergan haqiqiy farovonlik yo‘qotishini o‘lchamaydi.
- Har bir xarajat-plus transfer narxi strategik yoki zararli ekanini isbotlamaydi.
- Soliq maqsadidagi transfer narxlashning ijtimoiy ta’sirini miqdoriy baholamaydi.
- Kompaniyalar o‘rtasida ochiq aloqa, kelishuv yoki huquqiy kartel mavjudligini ko‘rsatmaydi.
- Mahsulot sifati, innovatsiya, doimiy xarajat yoki investitsiya rag‘batlari transfer narxini oqlashi mumkin bo‘lgan holatlarni modellashtirmaydi.
- Transfer narxlari raqiblar tomonidan kuzatilmaydigan vaziyatlarda ayni natijalar amal qilishini ko‘rsatmaydi.
- Narx o‘rniga ishlab chiqarish miqdori orqali raqobat qilinadigan bozorlarda natijalar o‘zgarmasligini isbotlamaydi.
Tadqiqotning kuchli tomonlari
- Transfer narxlashni kompaniya ichki hisob mavzusidan chiqarib, iste’molchi va ijtimoiy farovonlik bilan bog‘laydi.
- Markazlashgan boshqaruv, strategik bo‘linish va kartel natijalarini bir model ichida taqqoslaydi.
- Kompaniyalar soni bilan mahsulot differensiallashuvini birgalikda baholash kerakligini ko‘rsatadi.
- Natijalarni ochiq matematik takliflar va isbotlar bilan keltirib chiqaradi.
- To‘liq bir xillik va to‘liq differensiallashuv kabi chegaraviy holatlarni alohida tushuntiradi.
- Farovonlik yo‘qotishi eng og‘ir bo‘ladigan bozor sharoitlarini sonli va vizual taqqoslashlar bilan ko‘rsatadi.
- Soliq farqisiz paydo bo‘lishi mumkin bo‘lgan strategik transfer narxi rag‘batini ko‘rinadigan qiladi.
Tadqiqotning cheklovlari
- Tadqiqot to‘liq analitik; haqiqiy kompaniya, narx, xarajat yoki iste’molchi ma’lumotlarini o‘z ichiga olmaydi.
- Barcha kompaniyalar bir xil xarajat, talab tuzilmasi va tashkiliy xususiyatlarga ega deb faraz qilinadi.
- Har bir kompaniya faqat bitta differensiallashgan mahsulot taklif qiladi.
- Doimiy xarajatlar mavjud emas va chegaraviy xarajat o‘zgarmas deb qabul qilinadi.
- Iste’molchilar bitta vakillik iste’molchisi orqali modellashtiriladi.
- Raqobat faqat Bertrand tipidagi narx raqobatidir.
- Transfer narxlari raqiblar tomonidan kuzatilishi va ishonchli majburiyat hosil qilishi faraz qilinadi.
- Noaniqlik, axborot assimetriyasi va menejerlar o‘rtasidagi manfaatlar to‘qnashuvi modelga kiritilmagan.
- Soliq stavkalari, xalqaro operatsiyalar va valyuta ta’sirlari asosiy modelda yo‘q.
- Bo‘linmalarning investitsiya qarorlari va kompaniyaga xos quvvat cheklovlari o‘rganilmaydi.
- Dinamik raqobat, bozorga kirish va chiqish hamda uzoq muddatli innovatsiya ta’sirlari modellashtirilmaydi.
- Farovonlik yo‘qotishining puldagi miqdori yoki muayyan sektor uchun kritik chegara hisoblanmagan.
Tadqiqot usuli va topilmalari
Tadqiqot dizayni
Tadqiqot differensiallashgan mahsulotlar sotadigan simmetrik oligopol kompaniyalar qatnashadigan ikki bosqichli, hamkorliksiz o‘yin nazariyasi modelidir. Empirik namuna, tajriba guruhi yoki kuzatuv ma’lumotlari mavjud emas.
| Usul komponenti | Modeldagi mosligi |
|---|---|
| Bozor tuzilmasi | Kamida ikki simmetrik kompaniyadan iborat oligopol |
| Raqobat shakli | Bertrand tipidagi bir vaqtdagi narx raqobati |
| Mahsulot tuzilmasi | [ \theta ] parametri bilan ifodalangan differensiallashgan mahsulotlar |
| Markazlashgan rejim | Bosh qarorgoh yakuniy sotuv narxini bevosita belgilaydi |
| Bo‘linmalarga ajratilgan rejim | Bosh qarorgoh transfer narxini, marketing bo‘linmasi yakuniy narxni belgilaydi |
| Qaror maqsadi | Har bir kompaniyaning jami foydasini maksimal qilish |
| Yechim usuli | O‘yinni orqaga qarab yechish va Nash muvozanatlarini taqqoslash |
| Farovonlik mezonlari | Iste’molchi ortiqchaligi va kompaniya foydalarini o‘z ichiga olgan jami ijtimoiy ortiqcha |
| Sonli tahlil | Kompaniyalar soni va mahsulot o‘xshashligining farovonlik farqiga ta’sirini grafikda o‘rganish |
Asosiy farazlar
- [ n\geq2 ] kompaniya mavjud.
- Kompaniyalar talab, xarajat va tashkiliy jihatdan simmetrikdir.
- Bir birlik chegaraviy xarajat [ c ] va barcha kompaniyalar uchun bir xil.
- Doimiy xarajat mavjud emas.
- [ a>c ] va [ b>0 ] shartlari amal qiladi.
- Mahsulot o‘xshashligi [ 0\leq\theta\leq1 ] oralig‘ida.
- Narxlar kompaniyalarning strategik qaror o‘zgaruvchisidir.
- Transfer narxlari raqiblarning qarorlariga ta’sir qiladigan darajada kuzatiladigan yoki ishonchli majburiyat sifatida qabul qilingan.
- Marketing bo‘linmalari o‘z bo‘linma foydasini, bosh qarorgohlar esa kompaniyaning jami foydasini maksimal qiladi.
Modelda taqqoslangan uch muvozanat
| Rejim | Narxlash qarori | Kutiladigan narx darajasi | Kutiladigan kompaniya foydasi |
|---|---|---|---|
| Markazlashgan raqobat | Bosh qarorgoh chakana narxni bevosita belgilaydi | Eng past | Eng past |
| Strategik bo‘linish | Avval transfer, keyin chakana narx belgilanadi | Markazlashgan raqobatdan yuqori, karteldan past | Markazlashgan raqobatdan yuqori, karteldan past |
| Hamkorlik yoki kartel | Kompaniyalar umumiy jami foydani maksimal qiladi | Eng yuqori | Eng yuqori |
Asosiy matematik topilmalar
| Taqqoslanadigan ko‘rsatkich | Model natijasi | Ma’nosi |
|---|---|---|
| Transfer narxi | [ r_i^D\geq c ] | Kompaniyalar strategik sabab bilan chegaraviy xarajatdan yuqori ichki narx belgilashi mumkin. |
| Chakana narx | [ p_i^D\geq p_i^C ] | Bo‘linish iste’molchi narxini oshiradi. |
| Sotuv miqdori | [ q_i^D\leq q_i^C ] | Yuqori narx sabab ishlab chiqarish va iste’mol kamayadi. |
| Kompaniya foydasi | [ \pi_i^D\geq\pi_i^C ] | Narx raqobatining yumshashi kompaniyalarga foyda keltiradi. |
| Iste’molchi ortiqchaligi | [ CS^D\leq CS^C ] | Iste’molchilar yuqori narx va past miqdor sabab zarar ko‘radi. |
| Ijtimoiy farovonlik | [ SS^D\leq SS^C ] | Kompaniya foydasidagi o‘sish iste’molchi va ishlab chiqarish yo‘qotishini qoplamaydi. |
To‘qqizta asosiy natija
- Kartel foydasi strategik bo‘linish foydasidan; strategik bo‘linish foydasi esa markazlashgan raqobat foydasidan yuqori.
- Kartel narxi strategik bo‘linish narxidan; strategik bo‘linish narxi esa markazlashgan raqobat narxidan yuqori.
- Mahsulotlar butunlay bir xil yoki butunlay farqli bo‘lganda transfer narxi chegaraviy xarajatga teng.
- Transfer narxining chegaraviy xarajatdan og‘ishi mahsulot o‘xshashligiga qarab bitta cho‘qqili tuzilma ko‘rsatadi.
- Strategik bo‘linish transfer va chakana narxlarni oshiradi.
- Strategik bo‘linish sotuv miqdorini kamaytiradi.
- Mahsulotlar mutlaqo bir xil yoki mutlaqo farqli bo‘lganda iste’molchi va ijtimoiy farovonlik farqi nolga teng.
- O‘rta darajadagi mahsulot differensiallashuvi mavjud bo‘lganda iste’molchi ortiqchaligi markazlashgan tuzilmaga nisbatan kamayadi.
- O‘rta darajadagi mahsulot differensiallashuvi mavjud bo‘lganda jami ijtimoiy farovonlik markazlashgan tuzilmaga nisbatan kamayadi.
Statistik test holati
Tadqiqotda namuna ma’lumotlari, regressiya, p qiymati, ishonch oralig‘i, standart xato yoki statistik gipoteza testi mavjud emas. Natijalar matematik optimallashtirish, taqqoslama statik tahlil va analitik isbotlar orqali olingan.
Kompaniyalar soni [ n ] musbat butun son, mahsulot o‘xshashligi [ \theta ] esa uzluksiz o‘zgaruvchi bo‘lgani uchun farovonlik yo‘qotishini maksimal qiladigan kombinatsiyalar qisman sonli hisoblash va grafiklar bilan ko‘rsatilgan. Tadqiqotchi ushbu kombinatsiyalar [ a ], [ b ] va [ c ] parametrlaridan mustaqil ekanini; chunki bu parametrlar farovonlik farqi funksiyasida ko‘paytma shaklida ajralishini aytadi.
Ilmiy dalil darajasi
Tadqiqotning dalil darajasi nazariy va analitikdir. Model ko‘rsatilgan farazlar ostida strategik transfer narxlash qaysi yo‘nalishda natija berishini matematik tarzda ko‘rsatadi. Bunga qarshi, haqiqiy bozorlarda mexanizmning kattaligi, tez-tez uchrashi yoki tartibga solishdan keyin o‘zgarishini o‘lchamaydi.
Modelni empirik tarzda sinash uchun kompaniya ichki transfer narxlari, bo‘linma xarajatlari, yakuniy sotuv narxlari, mahsulotlarning o‘rinbosarlik darajasi, kompaniyalar soni va ishlab chiqarish miqdorlarini birgalikda o‘z ichiga olgan sektor darajasidagi ma’lumotlar kerak bo‘ladi.
Manba va usul eslatmasi
- Tadqiqotning to‘liq asl nomi: Strategic Transfer Pricing and Social Welfare under Product Differentiation
- Muallif: Kenji Matsui
- Mualliflar tartibi: Yakka muallifli tadqiqot
- Teng hissa yoki teng birinchi muallif: Mavjud emas.
- Mas’ul/aloqa muallifi: Matnda alohida “corresponding author” yorlig‘i yo‘q; rasmiy jurnal yozuvida yozishmalar uchun Kenji Matsui ko‘rsatilgan.
- Muassasa: Graduate School of Business Administration, Kobe University, Kobe, Japan
- Matnda berilgan aloqa manzili: kmatsui@b.kobe-u.ac.jp
- Jurnal: European Accounting Review
- Jild va son: Jild 20, Son 3
- Sahifalar: 521–550
- Jurnal nashr yili: 2011
- Onlayn nashr sanasi: 2 iyul 2010
- DOI: 10.1080/09638180.2010.496256
- Nashriyot: Taylor & Francis
- Manba turi: Peer-reviewed, analitik o‘yin nazariyasi va boshqaruv hisobi tadqiqoti
- Peer-review holati: Peer review’dan o‘tgan va akademik jurnalda nashr qilingan.
- Rasmiy maqola havolasi:Taylor & Francis maqola yozuvi
- DOI havolasi:https://doi.org/10.1080/09638180.2010.496256
- Tadqiqotchining rasmiy sahifasi:Kobe University tadqiqotchi sahifasi
Tadqiqotchi ikki anonim hakam, jurnal muharriri Salvador Carmona va yordamchi muharrir John Christensenning mulohazalari uchun minnatdorchilik bildiradi. Tadqiqotning oldingi versiyasi 2009 yil avgust oyida New York shahrida o‘tkazilgan American Accounting Association yillik yig‘ilishida taqdim etilgan. Tadqiqot Japan Society for the Promotion of Science tomonidan berilgan ilmiy tadqiqot ko‘magidan foydalangan.
Ushbu o‘zbekcha izoh faqat yuklangan tadqiqotning modeli, tenglamalari, takliflari, rasmlari, isbotlari va muhokamasiga asoslanib tayyorlangan. Tashqi manbalardan faqat muallif, muassasa, jurnal, nashr sanasi, DOI, nashriyot va peer-review holati kabi bibliografik identifikatsiya ma’lumotlarini tasdiqlash uchun foydalanilgan; tadqiqotga tashqaridan ilmiy topilma qo‘shilmagan.
Tadqiqot natijalari muayyan mamlakat yoki sektordan to‘plangan ma’lumotlarga asoslanmaydi. Turkiyaga oid bo‘limlar modelning Turkiyada o‘rganilishi mumkin bo‘lgan bozorlarga konseptual moslashtirilishidir; ular Turkiyada o‘lchangan transfer narxi yoki farovonlik yo‘qotishi topilmasi emas.
Asosiy cheklovlar simmetrik kompaniyalar farazi, o‘zgarmas chegaraviy xarajat, doimiy xarajatlarni chiqarib tashlash, Bertrand narx raqobati, transfer narxlarining kuzatilishi, bitta mahsulotli tuzilma, soliq ta’sirlarining asosiy modelga kiritilmagani va empirik tasdiqlashning yo‘qligidir.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan