

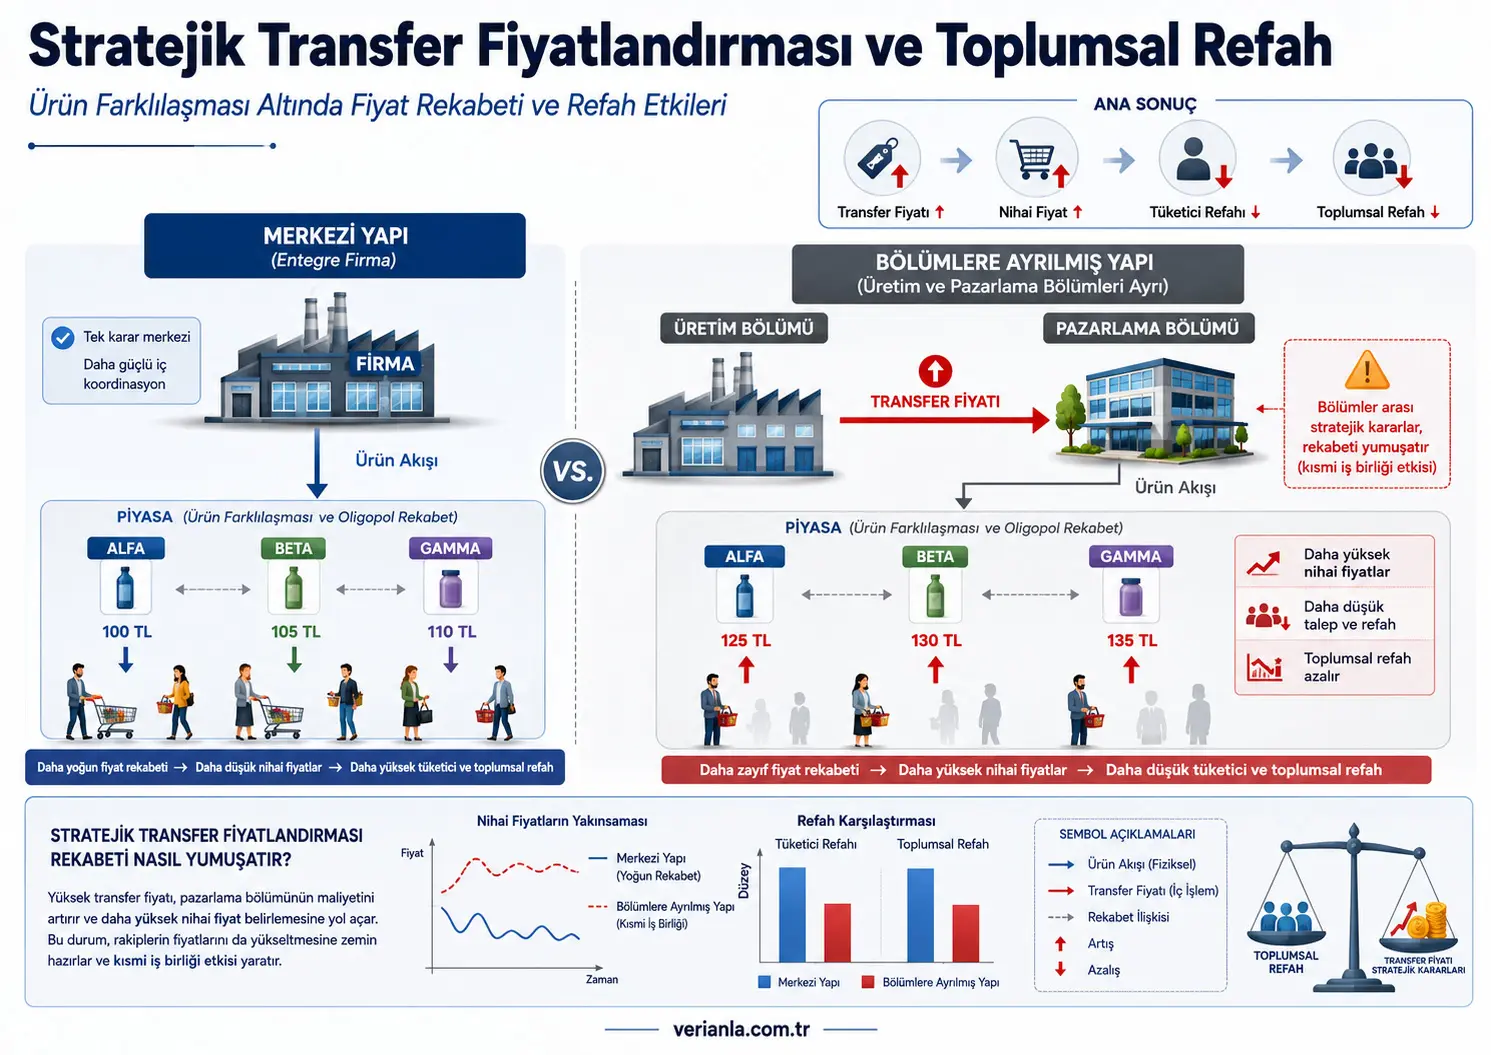
Bu hakemli kuramsal tədqiqat, bölmələrə ayrılmış şirkətlərin üretim və pazarlama birimleri arasında belirlediği transfer qiymətlərinin yalnız şirkət içi muhasebe və ya vergi konusu olmadığını; nihai məhsul qiymətlərinı, istehlakçı refahını və ümumi ictimai rifahı da təsirleyebileceğini göstərir. Tədqiqatçı, farklılaştırılmış məhsullar satan en az iki simetrik şirkətin Bertrand tipi qiymət rəqabətine girdiği bir oyun teorisi modeli kurmuş və merkezi yönetilen şirkətlərle üretim və pazarlama bölməlerine ayrılan şirkətlərin denge nəticəlarını karşılaştırmışdır.
Modelde şirkətlər bölməlere ayrıldığında merkez idarəetməi, üretim bölməünden pazarlama bölməüne uygulanan transfer qiymətini marjinal xərcin üzerine çıkarabilir. Pazarlama bölməü bu yüksek iç xərci dikkate alarak nihai satış qiymətini artırmakta, rəqib şirkətlər de qiymətlərinı yükselterek karşılık verir. Böylece açık bir kartel anlaşması bulunmasa bile stratejik transfer qiymətləndirməsı qiymət rəqabətini yumuşatan bir tür kısmi örtük iş birliği işlevi görir. Nəticəta şirkət kârları yükselirken üretim miqdarı, istehlakçı fazlası və ümumi ictimai rifah azalır.
Refah itkisinın büyüklüğü yalnız bazardaki şirkət saysına btorlı deyil. En torır kayıp iki fərqli durumda ortaya çıkır: Şirkət saysı az və məhsullar birbirine oldukça benzer olduğunda ya da şirkət saysı fazla olmasına rtormen məhsullar marka və benzeri özelliklerle güçlü biçimde farklılaştırıldığında. Bununla yanaşı məhsullar tamamen eyni və ya birbirinden bütünüyle btorımsız olduğunda stratejik transfer qiymətləndirməsının refah üzerindeki təsirsi sıfıra inir.
Tədqiqat real şirkət məlumatsi kullanmaır; nəticəlar belirli varsaymlar altında matematiksel olaraq türetilmişdir. Şirkətlerin simetrik olduğu, eyni marjinal xərcle üretim yaptığı, transfer qiymətlərinin rəqibler tarafından müşahidə olunebildiği və rəqabətin qiymət üzerinden realleştiği kabul edilir. Bu səbəble nəticələr Türkiyə’deki belirli bir sektörün ölçülmüş sonucu değil, düzenleyicilerin və şirkət idarəçilerinin dəyərlendirebileceği kuramsal bir risk mekanizmasıdır.
Transfer qiyməti nedir və tədqiqat hangi transfer qiymətini inceleir?
Transfer qiyməti, eyni şirkətin fərqli bölməleri arasında aktarılan məhsul və ya hizmet üçün belirlenen şirkət içi qiyməttır. Örneğin bir işletmenin üretim bölməü ürettiği ara və ya nihai məhsulü pazarlama bölməüne devrettiğinde, pazarlama bölməünün hesabına belirli bir iç xərc yüklenebilir.
Transfer qiymətləri uygulamada fərqli amaçlarla kullanılabilir:
- Bölməlerin performansını ayrı ayrı ölçmek,
- Üretim və satış idarəçilerine qərar alma teşviki bütövak,
- Kaynakların şirkət içinde dtorıtılmasını düzenlemek,
- Uluslararası şirkətlərde gelir və vergi matrahının ülkeler arasında dtorılımını təsirlemek,
- Rəqib şirkətlərin qiymət davranışını dolaylı biçimde yönlendirmek.
Bu tədqiqat uluslararası vergi nisbəti farklılıklarından kaynaklanan transfer qiymətləndirməsına odaklanmaır. İncelenen mekanizma, eyni ülkede və ya eyni ekonomik ortamda faaliyet gösteren bölmələrə ayrılmış şirkətlərin transfer qiymətini rəqabəti yumuşatacak stratejik bir araç olaraq kullanmasıdır.
Şirkət səbəb kendi bölməüne xərcin üzerinde qiymət uygulasın?
İlk bakışta bir şirkətin üretim bölməünden pazarlama bölməüne marjinal xərcin üzerinde transfer qiyməti uygulaması mantıksız görünebilir. Yüksek transfer qiyməti pazarlama bölməünün xərcini artırır, nihai satış miqdarını düşürür və çift marjinalleşme sorununa yol açar.
Lakin oligopol bazarsında qiymətlar stratejik tamamlayıcılar ola bilər. Bir şirkət kendi pazarlama bölməünü daha yüksek satış qiyməti belirlemeye yönelttiğinde rəqibleri de qiymətlərinı yükseltebilir. Şirkət, kendi satış miqdarındaki kayba karşılık bütün bazardaki qiymət rəqabətinin zayıflamasından fayda storlayabilir.
Bu səbəble şirkət iki karşıt təsir arasında seçim yapır:
- Çift marjinalleşme xərci: Yüksek iç qiymət, nihai satış qiymətini artırır və şirkətin satış hacmini düşürür.
- Stratejik rəqabət faydası: Yüksek nihai qiymət rəqiblerin de qiymət yükseltmesini teşvik ederek yoğun qiymət rəqabətini azaltabilir.
Modelde məhsul farklılaşmasının və rəqib saysının belirli bileşimlerinde ikinci təsir birinci təsirden daha güçlü hâle gelir. Böylece şirkət, ümumi kârını artırmak üçün transfer qiymətini marjinal xərcin üzerine çıkarır.
Modelde məhsul farklılaşması necə gösterilir?
Tədqiqatçı, istehlakçınin fərqli şirkətlərin məhsullarinden elde ettiği faydayı aştorıdaki fonksiyonla temsil etir:
\[ U(q_1,q_2,\ldots,q_n)=a\sum_{i=1}^{n}q_i-\frac{b\sum_{i=1}^{n}q_i^2+2b\theta\sum_{i\neq j}q_iq_j}{2} \]
Burada:
- [ q_i ], şirkət [ i ] tarafından satılan məhsul miqdarını,
- [ n ], bazardaki şirkət saysını,
- [ a ], istehlakçınin məhsule yönelik əsas talep düzeyini,
- [ b ], talebin miqdara duyarlılığını,
- [ \theta ], məhsullarin birbirinin yerine geçme və ya benzerlik derecesini göstərir.
\[ \theta ] dəyəri 0 ilə 1 arasındadır:
- [ \theta=0 ] olduğunda məhsullar birbirinden tamamen fərqli və talep bakımından btorımsızdır.
- [ \theta=1 ] olduğunda məhsullar tamamen homojen və kusursuz ikamedir.
- [ 0<\theta<1 ] olduğunda məhsullar belirli ölçüde farklılaştırılmışdır.
Tədqiqatda məhsul farklılaşmasının derecesi [ 1-\theta ] ilə ifade edilir. Dolayistilikyla düşük [ \theta ] güçlü farklılaşmayı, yüksek [ \theta ] isə məhsullarin birbirine daha fazla benzemesini göstərir.
Talep, kâr və ictimai rifah necə hesablanır?
Fayda fonksiyonundan şirkət [ i ] üçün aştorıdaki ters talep fonksiyonu türetilir:
[ p_i=a-b\left(q_i+\theta\sum_{k\neq i}q_k\right) \]
Burada [ p_i ], şirkətin perakende satış qiymətidır. Denklem, bir şirkətin talebinin hem kendi məhsul miqdarına hem de rəqib məhsullarin miqdarlarına btorlı olduğunu göstərir.
Şirkətin kârı şu şekilde tanımlanır:
\[ \pi_i=(p_i-c)q_i \]
\[ c ], her şirkət üçün eyni kabul edilen birim marjinal üretim xərcidir. Modelde sabit xərc mövcud deyil.
İstehlakçı fazlası:
[ CS=U(q_1,q_2,\ldots,q_n)-\sum_{i=1}^{n}p_iq_i \]
Ümumi ictimai rifah isə istehlakçı fazlası ilə bütün şirkətlərin kârlarının ümumiıdır:
\[ SS=CS+\sum_{i=1}^{n}\pi_i=U(q_1,q_2,\ldots,q_n)-c\sum_{i=1}^{n}q_i \]
Bu ölçməde şirkətlərin kârı ictimai rifahın içinde yer almakta, lakin yüksek qiymət səbəbiyle realleşmeyen üretim və tüketim refah itkisi oluşturır.
Merkezi idarəetmə modeli necə tədqiqatktadır?
Merkezi yapıda her şirkətin genel merkezi doğrudan nihai satış qiymətini belirleir. Üretim və pazarlama arasında ayrı bir transfer qiyməti qərarı bulunmadığı üçün şirkət içi çift marjinalleşme oluşmaır.
Farklılaştırılmış məhsullar satan şirkətlər eyni anda qiymətlərinı seçmekte və Bertrand tipi qiymət rəqabətine girir. Merkezi yapıdaki denge perakende qiyməti şöyledir:
\[ p_i^C=\frac{a(1-\theta)+c(1+(n-2)\theta)}{2+(n-3)\theta} \]
Denge satış miqdarı:
\[ q_i^C=\frac{(a-c)(1+(n-2)\theta)}{b(1+(n-1)\theta)(2+(n-3)\theta)} \]
Üst simge [ C ], merkezi yapıdaki dengeyi göstərir.
Bölməlere ayrılmış şirkət modeli necə tədqiqatktadır?
Bölməlere ayrılmış yapıda şirkət iki birimden yaranır:
- Məhsulü birim başına [ c ] xərcle üreten üretim bölməü,
- Məhsulü istehlakçılere satan pazarlama bölməü.
Oyun üç aşamada ilerleir:
- Her şirkətin genel merkezi, üretim bölməünden pazarlama bölməüne uygulanacak [ r_i ] transfer qiymətini belirler.
- Pazarlama bölməleri kendilerine yüklenen transfer qiymətini xərc kabul ederek nihai satış qiymətlərinı eyni anda seçer.
- İstehlakçı talebi, satış miqdarı və şirkət kârları realleşir.
Tədqiqatçı modeli geriye doğru çözir. Önce pazarlama bölməlerinin məlumatlen transfer qiymətlərina karşılık hangi perakende qiymətini seçeceği belirlenmekte, ardından genel merkezlerin ümumi şirkət kârını en yüksek düzeye çıkaran transfer qiymətləri hesablanır.
Stratejik transfer qiyməti dengeyi necə değiştirir?
Merkezi və bölmələrə ayrılmış yapılar arasındaki farklar aştorıdaki işaretlerle özetlenir:
\[ \Delta r_i=r_i^D-c\geq 0 \]
\[ \Delta p_i=p_i^D-p_i^C\geq 0 \]
\[ \Delta q_i=q_i^D-q_i^C\leq 0 \]
\[ \Delta CS=CS^D-CS^C\leq 0 \]
\[ \Delta SS=SS^D-SS^C\leq 0 \]
Üst simge [ D ], bölmələrə ayrılmış yapıyı göstərir. Bu nəticəlara görə stratejik transfer qiymətləndirməsı:
- Transfer qiymətini marjinal xərcin üzerine çıkarır,
- Nihai satış qiymətini yükseltir,
- Satılan məhsul miqdarını azaltır,
- İstehlakçı fazlasını düşürür,
- Ümumi ictimai rifahı düşürür.
Transfer qiymətləndirməsı səbəb “kısmi iş birliği” kimi davranır?
Tədqiqat üç fərqli bazar sonucunu karşılaştırır:
- Merkezi rəqabət: Şirkətler doğrudan qiymət rəqabətine girer.
- Stratejik bölmələndirmə: Şirkətler transfer qiyməti aracılığıyla pazarlama bölməlerini daha yüksek qiymət belirlemeye yönlendirir.
- Açık iş birliği və ya kartel: Şirkətler ortak kârı en yüksek düzeye çıkaracak qiyməti seçer.
Denge qiymətləri və kârları şu sıralamayı göstərir:
\[ p^{COL}\geq p_i^D\geq p_i^C \]
\[ \Pi^{COL}\geq n\pi_i^D\geq n\pi_i^C \]
Stratejik bölmələndirmə tam bir kartel kadar yüksek qiymət və kâr oluşturmamakta, lakin merkezi rəqabəte görə qiymətləri və kârları artırır. Bu səbəble transfer qiyməti, şirkətlər arasında açık bir anlaşma bulunmasa bile rəqabəti kısmen yumuşatan bir taahhüt mekanizması kimi tədqiqatktadır.
Məhsuller tamamen eyni olduğunda səbəb təsir ortadan kalkır?
\[ \theta=1 ] durumunda məhsullar kusursuz ikamedir. Bertrand rəqabətinde bir şirkət qiymətini rəqiblerin üzerine çıkarırsa talebini kaybetir. Bu yoğun rəqabət baskistilik şirkətlərin transfer və perakende qiymətlərinı marjinal xərcin üzerine çıkarmasını engelleir.
Bu durumda:
[ r_i=c \]
ve merkezi yapı ilə bölmələrə ayrılmış yapı eyni istehlakçı və ictimai rifah sonucunu üretir.
Məhsuller tamamen fərqli olduğunda səbəb təsir yine ortadan kalkır?
\[ \theta=0 ] durumunda her məhsulün talebi diğer məhsullarden btorımsızdır. Her şirkət kendi məhsulünde tekel benzeri bir konuma sahiptir və rəqiblerin qiymət tepkisinden elde edebileceği stratejik bir fayda mövcud deyil.
Şirkət, gereksiz çift marjinalleşmeyi önlemek üçün transfer qiymətini marjinal xərce eşitler:
[ r_i=c \]
Böylece merkezi yapı ilə bölmələrə ayrılmış yapı arasında qiymət, miqdar və ya refah farkı kalmaır.
En büyük ictimai rifah itkisi hangi bazarlarda yaranır?
Tədqiqatnın en mühüm sonucu, refah itkisinın şirkət saysıyla məhsul farklılaşması arasında doğrusal bir əlaqə izlememesidir. En olumsuz nəticəlar iki fərqli bazar yapistiliknda ortaya çıkır:
| Bazar yapistilik | Məhsullerin durumu | Refah itkisinın səbəbi |
|---|---|---|
| Az sayda şirkət | Məhsuller birbirine oldukça yakın | Rəqiblerin qiymət tepkisinden elde edilen stratejik fayda güçlüdür; transfer və nihai qiymətlar belirgin biçimde yükselir. |
| Çok sayda şirkət | Məhsuller güçlü biçimde farklılaştırılmış | Şirkət saysı fazla olsa bile marka və ya məhsul farklılığı her şirkəte qiymət artırabilecek pazar gücü storlar. |
Buna karşılık:
- Şirkət saysı fazla və məhsullar birbirine çok benzerse yoğun qiymət rəqabəti transfer qiymətinin artmasini sınırlar.
- Şirkət saysı az fakat məhsullar güçlü biçimde farklılaştırılmışsa şirkətlər zaten mühüm pazar gücüne sahiptir; ek transfer qiyməti artışının stratejik faydası daha sınırlı kalır.
Şirkət saysının fazla olması səbəb her zaman yeterli rəqabət anlamına gelmez?
Bazarda çok sayda marka və ya şirkət bulunması ilk bakışta güçlü rəqabət izlenimi verebilir. Lakin məhsullar marka sadakati, tasarım, hizmet torı, teknik özellikler və ya algılanan kalite bakımından güçlü biçimde farklılaştırılmışsa istehlakçıler məhsullar arasında kolayca geçiş yapamayabilir.
Modelde bu durum düşük [ \theta ] dəyəriyle temsil edilir. Şirkət saysı yüksek olsa bile düşük ikame edilebilirlik her şirkəte belirli bir qiymətlama gücü bütövaktadır. Transfer qiyməti da bu gücü artırarak ictimai rifah itkisina yol açabilir.
Dolayistilikyla tədqiqat, düzenleyicilerin yalnız pazar payına və ya şirkət saysına bakmaması; məhsullar arasındaki real ikame derecesini de dəyərlendirmesi gerektiğini ileri sürir.
Şekiller modelin sonucunu necə açıklaır?
Şekil 1: Kararların zamanlaması
Şekil 1, merkezi yapıda genel merkezin doğrudan perakende qiymətini belirlediğini; bölmələrə ayrılmış yapıda isə önce transfer qiymətinin, ardından pazarlama bölməlerinin perakende qiymətlərinin seçildiğini göstərir. Bu zaman sıralaması transfer qiymətini rəqiblere karşı bir taahhüt aracına dönüştürir.
Şekil 2: Şirkət saysı ilə kritik məhsul benzerliği arasındaki ters əlaqə
Şekil 2’nin ilk panelinde şirkət saysı arttıkça ictimai rifah itkisinı en yüksek düzeye çıkaran [ \theta^* ] dəyərinin düştüğü görülir. İkinci panelde isə məhsullarin birbirine daha fazla benzemesiyle en torır kayba yol açan şirkət saysı azalır.
Bu iki grafik birlikte, en olumsuz şirkət saysı və məhsul farklılaşması bileşimlerinin ters yönlü hareket ettiğini göstərir.
Şekil 3: Toplumsal refah farkının üç boyutlu yüzeyi
Şekil 3’te [ \Delta SS ], şirkət saysı [ n ] və məhsul benzerliği [ \theta ] boyunca üç boyutlu bir yüzey olaraq gösterilir. Yüzeyin en düşük bölməünü izleyen hat, şirkət saysı arttıkça kritik [ \theta ] dəyərinin düştüğünü görsel olaraq ortaya koyır.
Şekildeki düşük yüzey dəyərleri, bölmələrə ayrılmış yapıdaki ictimai rifahın merkezi yapıdan daha fazla uzaklaştığı bazar şərtlarını temsil etir.
Şekil 4: Transfer qiymətinin marjinal xərcten sapması
Şekil 4, transfer qiymətinin marjinal xərcin üzerindeki bölməünün məhsul benzerliğine görə tek tepeli bir eğri izlediğini göstərir. Tam farklılaşma və tam homojenlik uçlarında sapma sıfırdır; en yüksek sapma orta düzeydeki farklılaşmada yaranır.
Şirkət saysı arttığında yoğun rəqabət baskistilik daha geniş bir aralıkta təsirli olmakta və transfer qiymətindaki en yüksek sapmanın realleştiği nokta daha düşük [ \theta ] dəyərlerine kayır.
Şekil 5: Merkezi yapı, bölmələndirmə və kartel qiymətləri
Şekil 5, kartel qiymətinin en yüksek, merkezi rəqabət qiymətinin en düşük və stratejik bölmələndirmə qiymətinin bu iki dəyər arasında olduğunu göstərir. Şirkət saysı büyüdükçe məhsullar tam olaraq farklılaştırılmamışsa bütün qiymətlar marjinal xərce yaklaşır.
Şirkət saysı sonsuza giderken [ \theta>0 ] durumunda merkezi, bölmələrə ayrılmış və kartel qiymətləri marjinal xərcte birləşməktedir. Lakin [ \theta=0 ] durumunda məhsullar birbirinden tamamen btorımsız olduğu üçün şirkət saysının artması rəqabət baskistiliknı güçlendirmeir.
Düzenleyiciler açistilikndan əsas nəticə nedir?
Tədqiqatnın düzenleme açistilikndan əsas mesajı, transfer qiymətlərinin yalnız vergi kaçırma və ya şirkət içi performans ölçməü btorlamında dəyərlendirilmemesi gerektiğidir. Bölməlere ayrılmış oligopol şirkətlər, vergi nisbəti farkı bulunmasa bile rəqabəti yumuşatmak amacıyla xərc üzerine eklenen transfer qiymətləri kullanabilir.
Bu risk özellikle aştorıdaki yapılarda önem kazanabilir:
- Dikey bütünleşmiş enerji və elektrik işletmeleri,
- Telekomünikasyon altyapistilik və perakende hizmetlerini birlikte yöneten şirkətlər,
- Üretim ilə dtorıtım faaliyetlerini ayrı bölməlerde yürüten işletmeler,
- Güçlü markalara sahip, məhsullari farklılaştırılmış oligopol bazarlar,
- Az sayda şirkətin birbirine yakın məhsullar sunduğu sektörler.
Lakin tədqiqat belirli bir sektörde fiilî kötüye kullanım tespit etmeir. Düzenleyici öneriler, analitik modelin nəticəlarından türetilmişdir.
Türkiyə baxımından necə qiymətləndirilməlidir?
Model ülkeye özgü deyil və Türkiyə’deki dikey bütünleşmiş və ya bölmələrə ayrılmış işletmeler bakımından kavramsal bir inceleme çerçevesi storlayabilir. Özellikle enerji, telekomünikasyon, ulaştırma, dtorıtım, dijital platformlar və güçlü marka farklılaşmasının bulunduğu sektörlerde şirkət içi qiymətlərin nihai bazar davranışıyla birlikte dəyərlendirilmesi önem taşıyabilir.
Türkiyə’ye yapılacak olası bir uygulamada yalnız şirkət saysına bakılması yeterli olmayacaktır. Aştorıdaki unsurların birlikte incelenmesi gerekir:
- Məhsul və hizmetler arasındaki real ikame edilebilirlik,
- İstehlakçılerin marka və ya storlayıcı değiştirme xərcleri,
- Üretim, altyapı, toptan satış və perakende bölməleri arasındaki iç qiymətlar,
- Transfer qiymətlərinin marjinal və ya dəyişən xərcle əlaqəsi,
- Rəqiblerin qiymət tepkileri,
- Nihai qiymətlar və üretim miqdarlarındaki değişim,
- Düzenlenen faaliyetlerden rəqabətçi faaliyetlere çapraz sübvansiyon ihtimali.
Bunlar tədqiqatda Türkiyə üzerinde sınanmış nəticələr deyil. Modelin Türkiyə’deki bazarlara uygulanabilmesi üçün gerekli olabilecek ampirik tədqiqat başlıklarıdır.
Tədqiqatın dəstəklədiyi əsas nəticələr
- Bölməlere ayrılmış şirkətlər transfer qiymətini marjinal xərcin üzerinde belirlemek üçün stratejik teşvike sahip ola bilər.
- Bu teşvik vergi nisbəti farklılığı bulunmasa da ortaya çıkabilir.
- Yüksek transfer qiyməti nihai qiyməti artırıp satış miqdarını azaltabilir.
- Stratejik transfer qiymətləndirməsı istehlakçı fazlasını və ümumi ictimai rifahı düşürebilir.
- Şirkətlerin ümumi kârı merkezi rəqabəte görə artabilir.
- Stratejik bölmələndirmə, açık kartel ilə merkezi rəqabət arasında kalan bir qiymət və kâr sonucu oluşturabilir.
- En büyük refah itkisi yalnız yoğunlaşmış bazarlarda realleşmez.
- Çok sayda şirkətin bulunduğu fakat məhsullarin güçlü biçimde farklılaştırıldığı bazarlarda da ciddi refah itkisi oluşabilir.
- Məhsuller tamamen homojen və ya tamamen btorımsız olduğunda transfer qiyməti marjinal xərce eşitlenir və refah farkı ortadan kalkar.
Tədqiqatın sübut etmədiyi məqamlar
- Belirli bir şirkətin transfer qiymətini realten istehlakçıye zarar vermek amacıyla belirlediğini göstermeir.
- Türkiyə’de və ya başka bir ülkede oluşmuş real refah itkisinı ölçmeir.
- Her xərc artı transfer qiymətinin stratejik və ya zararlı olduğunu sübutlamaır.
- Vergi amaçlı transfer qiymətləndirməsının toplumsal təsirlerini nicel olaraq dəyərlendirmeir.
- Şirkətler arasında açık iletişim, anlaşma və ya hukuken kartel bulunduğunu göstermeir.
- Məhsul kalitesi, yenilik, sabit xərc və ya yatırım teşviklerinin transfer qiymətini haklı çıkarabileceği durumları modellemeir.
- Transfer qiymətlərinin rəqibler tarafından müşahidə olunemediği durumlarda eyni nəticəların geçerli olactorını göstermeir.
- Qiymət yerine üretim miqdarı üzerinden rəqabət edilen bazarlarda nəticəların değişmeden kalactorını sübutlamaır.
Tədqiqatın güclü tərəfləri
- Transfer qiymətləndirməsını şirkət içi muhasebe konusundan çıqərarak istehlakçı və ictimai rifahla əlaqəlendirir.
- Merkezi idarəetmə, stratejik bölmələndirmə və kartel nəticəlarını eyni model içinde karşılaştırır.
- Şirkət saysı ilə məhsul farklılaşmasının birlikte dəyərlendirilmesi gerektiğini göstərir.
- Nəticəları açık matematiksel önermeler və sübutlarla türetir.
- Tam homojenlik və tam farklılaşma kimi sınır durumlarını ayrı ayrı açıklaır.
- Refah itkisinın en torır olduğu bazar şərtlarını saysal və görsel karşılaştırmalarla göstərir.
- Vergi farkı olmaksızın ortaya çıkabilecek stratejik transfer qiyməti teşvikini görünür kılır.
Tədqiqatın məhdudiyyətləri
- Tədqiqat tamamen analitiktir; real şirkət, qiymət, xərc və ya istehlakçı məlumatsi içermeir.
- Bütün şirkətlərin eyni xərc, talep yapistilik və organizasyon özelliklerine sahip olduğu varsaylır.
- Her şirkət yalnız tek bir farklılaştırılmış məhsul sunır.
- Sabit xərcler bulunmamakta və marjinal xərc sabit kabul edilir.
- İstehlakçıler tek bir temsilî istehlakçı üzerinden modellenir.
- Rəqabət yalnız Bertrand tipi qiymət rəqabətidir.
- Transfer qiymətlərinin rəqibler tarafından müşahidə olunebildiği və güvenilir bir taahhüt oluşturduğu varsaylır.
- Belirsizlik, bilgi asimetrisi və idarəçiler arasındaki çıkar çatışmaları modele dâhil edilmemişdir.
- Vergi oranları, uluslararası işlemler və döviz təsirleri əsas modelde mövcud deyil.
- Bölməlerin yatırım qərarları və şirkəte özgü kapasite kistiliktları incelenmeir.
- Dinamik rəqabət, pazara giriş və çıkış ilə uzun dönemli yenilik təsirleri modellenmeir.
- Refah itkisinın parasal büyüklüğü və ya belirli bir sektör üçün kritik eşik hesaplanmamışdır.
Tədqiqatın Metodu və Nəticələri
Tədqiqat tasarımı
Tədqiqat, farklılaştırılmış məhsullar satan simetrik oligopol şirkətlərin yer aldığı iki aşamalı, iş birlikçi olmayan bir oyun teorisi modelidir. Ampirik nümunə, eksperiment grubu və ya müşahidəsel məlumat mövcud deyil.
| Metod bileşeni | Modeldeki karşılığı |
|---|---|
| Bazar yapistilik | En az iki simetrik şirkətten oluşan oligopol |
| Rəqabət biçimi | Bertrand tipi eş zamanlı qiymət rəqabəti |
| Məhsul yapistilik | [ \theta ] parametresiyle gösterilen farklılaştırılmış məhsullar |
| Merkezi rejim | Genel merkez nihai satış qiymətini doğrudan belirler |
| Bölməlere ayrılmış rejim | Genel merkez transfer qiymətini, pazarlama bölməü nihai qiyməti belirler |
| Karar amacı | Her şirkətin ümumi kârının en yüksek düzeye çıkarılması |
| Çözüm metodi | Oyunun geriye doğru çözülmesi və Nash dengelerinin karşılaştırılması |
| Refah ölçütleri | İstehlakçı fazlası və şirkət kârlarını içeren ümumi toplumsal fazla |
| Saysal analiz | Şirkət saysı və məhsul benzerliğinin refah farkına təsirsinin grafikle incelenmesi |
Əsas varsaymlar
- [ n\geq2 ] şirkət mövcuddur.
- Şirkətler talep, xərc və organizasyon bakımından simetriktir.
- Birim marjinal xərc [ c ] və bütün şirkətlər üçün aynıdır.
- Sabit xərc mövcud deyil.
- [ a>c ] və [ b>0 ] şərtları geçerlidir.
- Məhsul benzerliği [ 0\leq\theta\leq1 ] aralığındadır.
- Qiymətlar şirkətlərin stratejik qərar dəyişənidir.
- Transfer qiymətləri rəqiblerin qərarlarını təsirleyebilecek kadar müşahidə olunebilir və ya güvenilir biçimde taahhüt edilmişdir.
- Pazarlama bölməleri kendi bölmə kârlarını, genel merkezler isə şirkət ümumi kârını en yüksek düzeye çıkarır.
Modelde karşılaştırılan üç denge
| Rejim | Qiymətlama qərarı | Beklenen qiymət düzeyi | Beklenen şirkət kârı |
|---|---|---|---|
| Merkezi rəqabət | Genel merkez doğrudan perakende qiymətini belirler | En düşük | En düşük |
| Stratejik bölmələndirmə | Önce transfer, sonra perakende qiyməti belirlenir | Merkezi rəqabətten yüksek, kartelden düşük | Merkezi rəqabətten yüksek, kartelden düşük |
| İş birliği və ya kartel | Şirkətler ortak ümumi kârı en yüksek düzeye çıkarır | En yüksek | En yüksek |
Başlıca matematiksel nəticələr
| Karşılaştırılan gösterge | Model sonucu | Anlamı |
|---|---|---|
| Transfer qiyməti | [ r_i^D\geq c ] | Şirkətler stratejik səbəble marjinal xərcin üzerinde iç qiymət belirleyebilir. |
| Perakende qiyməti | [ p_i^D\geq p_i^C ] | Bölməlendirme istehlakçı qiymətini yükseltir. |
| Satış miqdarı | [ q_i^D\leq q_i^C ] | Yüksek qiymət səbəbiyle üretim və tüketim azalır. |
| Şirkət kârı | [ \pi_i^D\geq\pi_i^C ] | Qiymət rəqabətinin yumuşaması şirkətləre fayda storlar. |
| İstehlakçı fazlası | [ CS^D\leq CS^C ] | İstehlakçıler daha yüksek qiymət və düşük miqdar səbəbiyle zarar görür. |
| Toplumsal refah | [ SS^D\leq SS^C ] | Şirkət kârındaki artış istehlakçı və üretim itkisinı telafi etmez. |
Dokuz əsas nəticə
- Kartel kârı, stratejik bölmələndirmə kârından; stratejik bölmələndirmə kârı isə merkezi rəqabət kârından yüksektir.
- Kartel qiyməti, stratejik bölmələndirmə qiymətindan; stratejik bölmələndirmə qiyməti isə merkezi rəqabət qiymətindan yüksektir.
- Məhsuller tamamen homojen və ya tamamen fərqli olduğunda transfer qiyməti marjinal xərce eşittir.
- Transfer qiymətinin marjinal xərcten sapması məhsul benzerliğine görə tek tepeli bir yapı gösterir.
- Stratejik bölmələndirmə transfer və perakende qiymətlərinı artırır.
- Stratejik bölmələndirmə satış miqdarını azaltır.
- Məhsuller tam homojen və ya tam fərqli olduğunda istehlakçı və ictimai rifah farkı sıfırdır.
- Orta düzeyde məhsul farklılaşması bulunduğunda istehlakçı fazlası merkezi yapıya görə düşer.
- Orta düzeyde məhsul farklılaşması bulunduğunda ümumi ictimai rifah merkezi yapıya görə düşer.
İstatistiksel test durumu
Tədqiqatda nümunə məlumatsi, regresyon, p dəyəri, güven aralığı, standart hata və ya istatistiksel hipotez testi mövcud deyil. Nəticəlar matematiksel optimizasyon, karşılaştırmalı statik analiz və analitik sübutlarla elde edilmişdir.
Şirkət saysı [ n ] pozitif bir tam say, məhsul benzerliği [ \theta ] isə sürekli bir dəyişən olduğu üçün refah itkisinı en yüksek düzeye çıkaran bileşimler kısmen saysal hesaplama və grafiklerle göstərilmişdir. Tədqiqatçı bu bileşimlerin [ a ], [ b ] və [ c ] parametrelerinden btorımsız olduğunu; çünki bu parametrelerin refah farkı fonksiyonunda çarpımsal olaraq ayrıştığını belirtir.
Bilimsel sübut düzeyi
Tədqiqatnın sübut düzeyi kuramsal və analitiktir. Model, belirtilen varsaymlar altında stratejik transfer qiymətləndirməsının hangi yönde nəticə üreteceğini matematiksel olaraq göstərir. Buna karşılık real bazarlarda mekanizmanın büyüklüğünü, sıklığını və ya düzenleme sonrasında değişip değişmediğini ölçmeir.
Modelin ampirik olaraq sınanabilmesi üçün şirkət içi transfer qiymətləri, bölmə xərcleri, nihai satış qiymətləri, məhsul ikame oranları, şirkət saysı və üretim miqdarlarını birlikte içeren sektör düzeyinde məlumatlere ihtiyaç mövcuddur.
Mənbə və Metod Qeydi
- Tədqiqatnın tam özgün adı: Strategic Transfer Pricing and Social Welfare under Product Differentiation
- Yazar: Kenji Matsui
- Yazar sıralaması: Tek yazarlı tədqiqat
- Eş katkı və ya eş birinci yazar: Bulunmaır.
- Sorumlu/iletişim yazarı: Metinde ayrı bir “corresponding author” etiketi mövcud deyil; resmî dergi kaydında yazışma kişisi Kenji Matsui olaraq gösterilir.
- Kurumsal btorlantı: Graduate School of Business Administration, Kobe University, Kobe, Japan
- Metinde məlumatlen iletişim adresi: kmatsui@b.kobe-u.ac.jp
- Dergi: European Accounting Review
- Cilt və say: Cilt 20, Say 3
- Sayfa aralığı: 521–550
- Dergi yayın yılı: 2011
- Çevrim içi yayın tarihi: 2 Temmuz 2010
- DOI: 10.1080/09638180.2010.496256
- Yayınevi: Taylor & Francis
- Kaynak türü: Hakemli, analitik oyun teorisi və idarəetmə muhasebesi tədqiqatsı
- Hakemlik durumu: Hakem dəyərlendirmesinden geçmiş və akademik dergide yayımlanmışdır.
- Resmî makale btorlantistilik:Taylor & Francis makale kaydı
- DOI btorlantistilik:https://doi.org/10.1080/09638180.2010.496256
- Tədqiqatçının resmî sayfası:Kobe University tədqiqatçı sayfası
Tədqiqatçı, iki anonim hakemin, dergi editörü Salvador Carmona’nın və yardımcı editör John Christensen’ın dəyərlendirmelerine teşekkür etir. Tədqiqatnın önceki bir sürümü Torustos 2009’da New York’ta düzenlenen American Accounting Association yıllık toplantistiliknda sunulmuştur. Tədqiqat, Japan Society for the Promotion of Science tarafından storlanan bilimsel tədqiqat desteğinden yararlanmışdır.
Bu Türkçe açıklama yalnız yüklenen tədqiqatnın modeli, denklemleri, önermeleri, şekilleri, sübutları və tartışmasına dayanılarak hazırlanmışdır. Dış kaynaklar yalnız yazar, kurumsal btorlantı, dergi, yayın tarihi, DOI, yayınevi və hakemlik durumu kimi bibliyografik kimlik bilgilerini doğrulamak amacıyla kullanılmış; tədqiqatya dışarıdan bilimsel nəticə eklenmemişdir.
Tədqiqatnın nəticəları belirli bir ülke və ya sektörden toplanan məlumatlere dayanmaır. Türkiyə’ye əlaqən bölməler, modelin Türkiyə’de araştırılabilecek bazarlara kavramsal uyarlanmasıdır; Türkiyə’de ölçülmüş transfer qiyməti və ya refah itkisi nəticəsu deyil.
Başlıca sınırlılıklar; simetrik şirkət varsaymı, sabit marjinal xərc, sabit xərclerin dışlanması, Bertrand qiymət rəqabəti, transfer qiymətlərinin müşahidə olunebilirliği, tek məhsullü yapı, vergi təsirlerinin əsas modele alınmaması və ampirik doğrulama bulunmamasıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib