

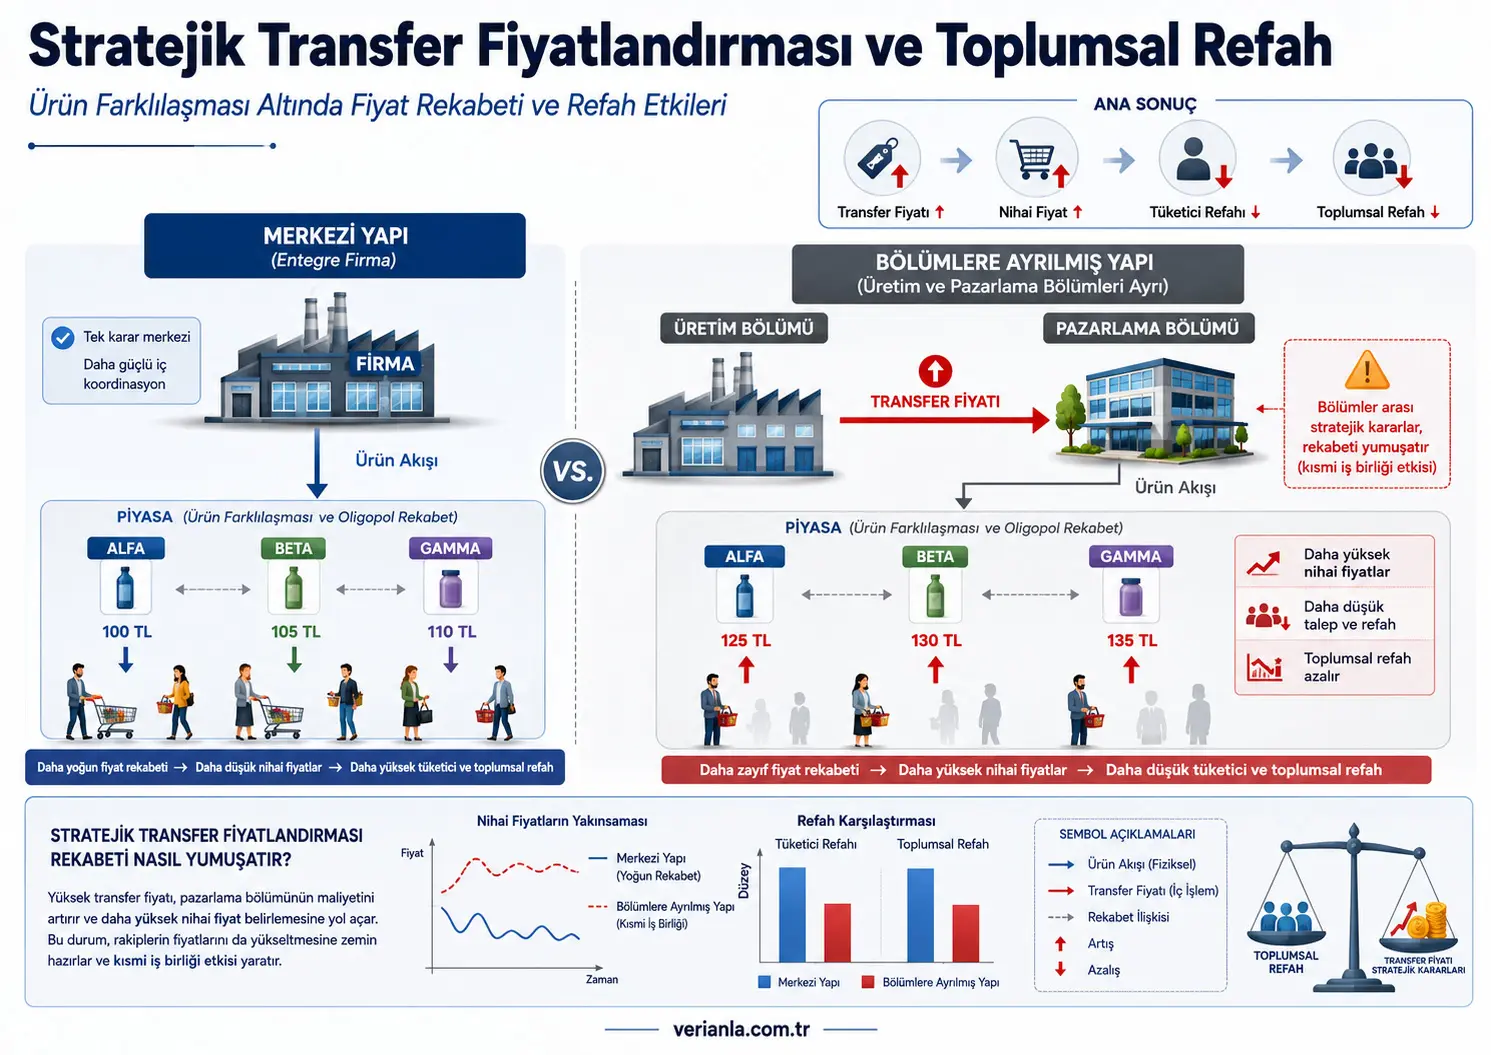
Bu hakemli kuramsal çalışma, bölümlere ayrılmış şirketlerin üretim ve pazarlama birimleri arasında belirlediği transfer fiyatlarının yalnızca şirket içi muhasebe veya vergi konusu olmadığını; nihai ürün fiyatlarını, tüketici refahını ve toplam toplumsal refahı da etkileyebileceğini göstermektedir. Araştırmacı, farklılaştırılmış ürünler satan en az iki simetrik şirketin Bertrand tipi fiyat rekabetine girdiği bir oyun teorisi modeli kurmuş ve merkezi yönetilen şirketlerle üretim ve pazarlama bölümlerine ayrılan şirketlerin denge sonuçlarını karşılaştırmıştır.
Modelde şirketler bölümlere ayrıldığında merkez yönetimi, üretim bölümünden pazarlama bölümüne uygulanan transfer fiyatını marjinal maliyetin üzerine çıkarabilmektedir. Pazarlama bölümü bu yüksek iç maliyeti dikkate alarak nihai satış fiyatını artırmakta, rakip şirketler de fiyatlarını yükselterek karşılık vermektedir. Böylece açık bir kartel anlaşması bulunmasa bile stratejik transfer fiyatlandırması fiyat rekabetini yumuşatan bir tür kısmi örtük iş birliği işlevi görmektedir. Sonuçta şirket kârları yükselirken üretim miktarı, tüketici fazlası ve toplam toplumsal refah düşmektedir.
Refah kaybının büyüklüğü yalnızca piyasadaki şirket sayısına bağlı değildir. En ağır kayıp iki farklı durumda ortaya çıkmaktadır: Şirket sayısı az ve ürünler birbirine oldukça benzer olduğunda ya da şirket sayısı fazla olmasına rağmen ürünler marka ve benzeri özelliklerle güçlü biçimde farklılaştırıldığında. Bununla birlikte ürünler tamamen aynı veya birbirinden bütünüyle bağımsız olduğunda stratejik transfer fiyatlandırmasının refah üzerindeki etkisi sıfıra inmektedir.
Çalışma gerçek şirket verisi kullanmamaktadır; sonuçlar belirli varsayımlar altında matematiksel olarak türetilmiştir. Şirketlerin simetrik olduğu, aynı marjinal maliyetle üretim yaptığı, transfer fiyatlarının rakipler tarafından gözlenebildiği ve rekabetin fiyat üzerinden gerçekleştiği kabul edilmektedir. Bu nedenle bulgular Türkiye’deki belirli bir sektörün ölçülmüş sonucu değil, düzenleyicilerin ve şirket yöneticilerinin değerlendirebileceği kuramsal bir risk mekanizmasıdır.
Transfer fiyatı nedir ve çalışma hangi transfer fiyatını incelemektedir?
Transfer fiyatı, aynı şirketin farklı bölümleri arasında aktarılan ürün veya hizmet için belirlenen şirket içi fiyattır. Örneğin bir işletmenin üretim bölümü ürettiği ara veya nihai ürünü pazarlama bölümüne devrettiğinde, pazarlama bölümünün hesabına belirli bir iç maliyet yüklenebilir.
Transfer fiyatları uygulamada farklı amaçlarla kullanılabilir:
- Bölümlerin performansını ayrı ayrı ölçmek,
- Üretim ve satış yöneticilerine karar alma teşviki sağlamak,
- Kaynakların şirket içinde dağıtılmasını düzenlemek,
- Uluslararası şirketlerde gelir ve vergi matrahının ülkeler arasında dağılımını etkilemek,
- Rakip şirketlerin fiyat davranışını dolaylı biçimde yönlendirmek.
Bu çalışma uluslararası vergi oranı farklılıklarından kaynaklanan transfer fiyatlandırmasına odaklanmamaktadır. İncelenen mekanizma, aynı ülkede veya aynı ekonomik ortamda faaliyet gösteren bölümlere ayrılmış şirketlerin transfer fiyatını rekabeti yumuşatacak stratejik bir araç olarak kullanmasıdır.
Şirket neden kendi bölümüne maliyetin üzerinde fiyat uygulasın?
İlk bakışta bir şirketin üretim bölümünden pazarlama bölümüne marjinal maliyetin üzerinde transfer fiyatı uygulaması mantıksız görünebilir. Yüksek transfer fiyatı pazarlama bölümünün maliyetini artırır, nihai satış miktarını düşürür ve çift marjinalleşme sorununa yol açar.
Ancak oligopol piyasasında fiyatlar stratejik tamamlayıcılar olabilir. Bir şirket kendi pazarlama bölümünü daha yüksek satış fiyatı belirlemeye yönelttiğinde rakipleri de fiyatlarını yükseltebilir. Şirket, kendi satış miktarındaki kayba karşılık bütün piyasadaki fiyat rekabetinin zayıflamasından fayda sağlayabilir.
Bu nedenle şirket iki karşıt etki arasında seçim yapmaktadır:
- Çift marjinalleşme maliyeti: Yüksek iç fiyat, nihai satış fiyatını artırır ve şirketin satış hacmini düşürür.
- Stratejik rekabet faydası: Yüksek nihai fiyat rakiplerin de fiyat yükseltmesini teşvik ederek yoğun fiyat rekabetini azaltabilir.
Modelde ürün farklılaşmasının ve rakip sayısının belirli bileşimlerinde ikinci etki birinci etkiden daha güçlü hâle gelmektedir. Böylece şirket, toplam kârını artırmak için transfer fiyatını marjinal maliyetin üzerine çıkarmaktadır.
Modelde ürün farklılaşması nasıl gösterilmektedir?
Araştırmacı, tüketicinin farklı şirketlerin ürünlerinden elde ettiği faydayı aşağıdaki fonksiyonla temsil etmektedir:
\[ U(q_1,q_2,\ldots,q_n)=a\sum_{i=1}^{n}q_i-\frac{b\sum_{i=1}^{n}q_i^2+2b\theta\sum_{i\neq j}q_iq_j}{2} \]
Burada:
- [ q_i ], şirket [ i ] tarafından satılan ürün miktarını,
- [ n ], piyasadaki şirket sayısını,
- [ a ], tüketicinin ürüne yönelik temel talep düzeyini,
- [ b ], talebin miktara duyarlılığını,
- [ \theta ], ürünlerin birbirinin yerine geçme veya benzerlik derecesini göstermektedir.
\[ \theta ] değeri 0 ile 1 arasındadır:
- [ \theta=0 ] olduğunda ürünler birbirinden tamamen farklı ve talep bakımından bağımsızdır.
- [ \theta=1 ] olduğunda ürünler tamamen homojen ve kusursuz ikamedir.
- [ 0<\theta<1 ] olduğunda ürünler belirli ölçüde farklılaştırılmıştır.
Çalışmada ürün farklılaşmasının derecesi [ 1-\theta ] ile ifade edilmektedir. Dolayısıyla düşük [ \theta ] güçlü farklılaşmayı, yüksek [ \theta ] ise ürünlerin birbirine daha fazla benzemesini göstermektedir.
Talep, kâr ve toplumsal refah nasıl hesaplanmaktadır?
Fayda fonksiyonundan şirket [ i ] için aşağıdaki ters talep fonksiyonu türetilmektedir:
[ p_i=a-b\left(q_i+\theta\sum_{k\neq i}q_k\right) \]
Burada [ p_i ], şirketin perakende satış fiyatıdır. Denklem, bir şirketin talebinin hem kendi ürün miktarına hem de rakip ürünlerin miktarlarına bağlı olduğunu göstermektedir.
Şirketin kârı şu şekilde tanımlanmaktadır:
\[ \pi_i=(p_i-c)q_i \]
\[ c ], her şirket için aynı kabul edilen birim marjinal üretim maliyetidir. Modelde sabit maliyet bulunmamaktadır.
Tüketici fazlası:
[ CS=U(q_1,q_2,\ldots,q_n)-\sum_{i=1}^{n}p_iq_i \]
Toplam toplumsal refah ise tüketici fazlası ile bütün şirketlerin kârlarının toplamıdır:
\[ SS=CS+\sum_{i=1}^{n}\pi_i=U(q_1,q_2,\ldots,q_n)-c\sum_{i=1}^{n}q_i \]
Bu ölçümde şirketlerin kârı toplumsal refahın içinde yer almakta, ancak yüksek fiyat nedeniyle gerçekleşmeyen üretim ve tüketim refah kaybı oluşturmaktadır.
Merkezi yönetim modeli nasıl çalışmaktadır?
Merkezi yapıda her şirketin genel merkezi doğrudan nihai satış fiyatını belirlemektedir. Üretim ve pazarlama arasında ayrı bir transfer fiyatı kararı bulunmadığı için şirket içi çift marjinalleşme oluşmamaktadır.
Farklılaştırılmış ürünler satan şirketler aynı anda fiyatlarını seçmekte ve Bertrand tipi fiyat rekabetine girmektedir. Merkezi yapıdaki denge perakende fiyatı şöyledir:
\[ p_i^C=\frac{a(1-\theta)+c(1+(n-2)\theta)}{2+(n-3)\theta} \]
Denge satış miktarı:
\[ q_i^C=\frac{(a-c)(1+(n-2)\theta)}{b(1+(n-1)\theta)(2+(n-3)\theta)} \]
Üst simge [ C ], merkezi yapıdaki dengeyi göstermektedir.
Bölümlere ayrılmış şirket modeli nasıl çalışmaktadır?
Bölümlere ayrılmış yapıda şirket iki birimden oluşmaktadır:
- Ürünü birim başına [ c ] maliyetle üreten üretim bölümü,
- Ürünü tüketicilere satan pazarlama bölümü.
Oyun üç aşamada ilerlemektedir:
- Her şirketin genel merkezi, üretim bölümünden pazarlama bölümüne uygulanacak [ r_i ] transfer fiyatını belirler.
- Pazarlama bölümleri kendilerine yüklenen transfer fiyatını maliyet kabul ederek nihai satış fiyatlarını aynı anda seçer.
- Tüketici talebi, satış miktarı ve şirket kârları gerçekleşir.
Araştırmacı modeli geriye doğru çözmektedir. Önce pazarlama bölümlerinin verilen transfer fiyatlarına karşılık hangi perakende fiyatını seçeceği belirlenmekte, ardından genel merkezlerin toplam şirket kârını en yüksek düzeye çıkaran transfer fiyatları hesaplanmaktadır.
Stratejik transfer fiyatı dengeyi nasıl değiştirmektedir?
Merkezi ve bölümlere ayrılmış yapılar arasındaki farklar aşağıdaki işaretlerle özetlenmektedir:
\[ \Delta r_i=r_i^D-c\geq 0 \]
\[ \Delta p_i=p_i^D-p_i^C\geq 0 \]
\[ \Delta q_i=q_i^D-q_i^C\leq 0 \]
\[ \Delta CS=CS^D-CS^C\leq 0 \]
\[ \Delta SS=SS^D-SS^C\leq 0 \]
Üst simge [ D ], bölümlere ayrılmış yapıyı göstermektedir. Bu sonuçlara göre stratejik transfer fiyatlandırması:
- Transfer fiyatını marjinal maliyetin üzerine çıkarır,
- Nihai satış fiyatını yükseltir,
- Satılan ürün miktarını azaltır,
- Tüketici fazlasını düşürür,
- Toplam toplumsal refahı düşürür.
Transfer fiyatlandırması neden “kısmi iş birliği” gibi davranmaktadır?
Çalışma üç farklı piyasa sonucunu karşılaştırmaktadır:
- Merkezi rekabet: Şirketler doğrudan fiyat rekabetine girer.
- Stratejik bölümlendirme: Şirketler transfer fiyatı aracılığıyla pazarlama bölümlerini daha yüksek fiyat belirlemeye yönlendirir.
- Açık iş birliği veya kartel: Şirketler ortak kârı en yüksek düzeye çıkaracak fiyatı seçer.
Denge fiyatları ve kârları şu sıralamayı göstermektedir:
\[ p^{COL}\geq p_i^D\geq p_i^C \]
\[ \Pi^{COL}\geq n\pi_i^D\geq n\pi_i^C \]
Stratejik bölümlendirme tam bir kartel kadar yüksek fiyat ve kâr oluşturmamakta, ancak merkezi rekabete göre fiyatları ve kârları artırmaktadır. Bu nedenle transfer fiyatı, şirketler arasında açık bir anlaşma bulunmasa bile rekabeti kısmen yumuşatan bir taahhüt mekanizması gibi çalışmaktadır.
Ürünler tamamen aynı olduğunda neden etki ortadan kalkmaktadır?
\[ \theta=1 ] durumunda ürünler kusursuz ikamedir. Bertrand rekabetinde bir şirket fiyatını rakiplerin üzerine çıkarırsa talebini kaybetmektedir. Bu yoğun rekabet baskısı şirketlerin transfer ve perakende fiyatlarını marjinal maliyetin üzerine çıkarmasını engellemektedir.
Bu durumda:
[ r_i=c \]
ve merkezi yapı ile bölümlere ayrılmış yapı aynı tüketici ve toplumsal refah sonucunu üretmektedir.
Ürünler tamamen farklı olduğunda neden etki yine ortadan kalkmaktadır?
\[ \theta=0 ] durumunda her ürünün talebi diğer ürünlerden bağımsızdır. Her şirket kendi ürününde tekel benzeri bir konuma sahiptir ve rakiplerin fiyat tepkisinden elde edebileceği stratejik bir fayda bulunmamaktadır.
Şirket, gereksiz çift marjinalleşmeyi önlemek için transfer fiyatını marjinal maliyete eşitler:
[ r_i=c \]
Böylece merkezi yapı ile bölümlere ayrılmış yapı arasında fiyat, miktar veya refah farkı kalmamaktadır.
En büyük toplumsal refah kaybı hangi piyasalarda oluşmaktadır?
Araştırmanın en önemli sonucu, refah kaybının şirket sayısıyla ürün farklılaşması arasında doğrusal bir ilişki izlememesidir. En olumsuz sonuçlar iki farklı piyasa yapısında ortaya çıkmaktadır:
| Piyasa yapısı | Ürünlerin durumu | Refah kaybının nedeni |
|---|---|---|
| Az sayıda şirket | Ürünler birbirine oldukça yakın | Rakiplerin fiyat tepkisinden elde edilen stratejik fayda güçlüdür; transfer ve nihai fiyatlar belirgin biçimde yükselir. |
| Çok sayıda şirket | Ürünler güçlü biçimde farklılaştırılmış | Şirket sayısı fazla olsa bile marka veya ürün farklılığı her şirkete fiyat artırabilecek pazar gücü sağlar. |
Buna karşılık:
- Şirket sayısı fazla ve ürünler birbirine çok benzerse yoğun fiyat rekabeti transfer fiyatının yükselmesini sınırlar.
- Şirket sayısı az fakat ürünler güçlü biçimde farklılaştırılmışsa şirketler zaten önemli pazar gücüne sahiptir; ek transfer fiyatı artışının stratejik faydası daha sınırlı kalır.
Şirket sayısının fazla olması neden her zaman yeterli rekabet anlamına gelmez?
Piyasada çok sayıda marka veya şirket bulunması ilk bakışta güçlü rekabet izlenimi verebilir. Ancak ürünler marka sadakati, tasarım, hizmet ağı, teknik özellikler veya algılanan kalite bakımından güçlü biçimde farklılaştırılmışsa tüketiciler ürünler arasında kolayca geçiş yapamayabilir.
Modelde bu durum düşük [ \theta ] değeriyle temsil edilmektedir. Şirket sayısı yüksek olsa bile düşük ikame edilebilirlik her şirkete belirli bir fiyatlama gücü sağlamaktadır. Transfer fiyatı da bu gücü artırarak toplumsal refah kaybına yol açabilmektedir.
Dolayısıyla çalışma, düzenleyicilerin yalnızca pazar payına veya şirket sayısına bakmaması; ürünler arasındaki gerçek ikame derecesini de değerlendirmesi gerektiğini ileri sürmektedir.
Şekiller modelin sonucunu nasıl açıklamaktadır?
Şekil 1: Kararların zamanlaması
Şekil 1, merkezi yapıda genel merkezin doğrudan perakende fiyatını belirlediğini; bölümlere ayrılmış yapıda ise önce transfer fiyatının, ardından pazarlama bölümlerinin perakende fiyatlarının seçildiğini göstermektedir. Bu zaman sıralaması transfer fiyatını rakiplere karşı bir taahhüt aracına dönüştürmektedir.
Şekil 2: Şirket sayısı ile kritik ürün benzerliği arasındaki ters ilişki
Şekil 2’nin ilk panelinde şirket sayısı arttıkça toplumsal refah kaybını en yüksek düzeye çıkaran [ \theta^* ] değerinin düştüğü görülmektedir. İkinci panelde ise ürünlerin birbirine daha fazla benzemesiyle en ağır kayba yol açan şirket sayısı azalmaktadır.
Bu iki grafik birlikte, en olumsuz şirket sayısı ve ürün farklılaşması bileşimlerinin ters yönlü hareket ettiğini göstermektedir.
Şekil 3: Toplumsal refah farkının üç boyutlu yüzeyi
Şekil 3’te [ \Delta SS ], şirket sayısı [ n ] ve ürün benzerliği [ \theta ] boyunca üç boyutlu bir yüzey olarak gösterilmektedir. Yüzeyin en düşük bölümünü izleyen hat, şirket sayısı arttıkça kritik [ \theta ] değerinin düştüğünü görsel olarak ortaya koymaktadır.
Şekildeki düşük yüzey değerleri, bölümlere ayrılmış yapıdaki toplumsal refahın merkezi yapıdan daha fazla uzaklaştığı piyasa koşullarını temsil etmektedir.
Şekil 4: Transfer fiyatının marjinal maliyetten sapması
Şekil 4, transfer fiyatının marjinal maliyetin üzerindeki bölümünün ürün benzerliğine göre tek tepeli bir eğri izlediğini göstermektedir. Tam farklılaşma ve tam homojenlik uçlarında sapma sıfırdır; en yüksek sapma orta düzeydeki farklılaşmada oluşmaktadır.
Şirket sayısı arttığında yoğun rekabet baskısı daha geniş bir aralıkta etkili olmakta ve transfer fiyatındaki en yüksek sapmanın gerçekleştiği nokta daha düşük [ \theta ] değerlerine kaymaktadır.
Şekil 5: Merkezi yapı, bölümlendirme ve kartel fiyatları
Şekil 5, kartel fiyatının en yüksek, merkezi rekabet fiyatının en düşük ve stratejik bölümlendirme fiyatının bu iki değer arasında olduğunu göstermektedir. Şirket sayısı büyüdükçe ürünler tam olarak farklılaştırılmamışsa bütün fiyatlar marjinal maliyete yaklaşmaktadır.
Şirket sayısı sonsuza giderken [ \theta>0 ] durumunda merkezi, bölümlere ayrılmış ve kartel fiyatları marjinal maliyette birleşmektedir. Ancak [ \theta=0 ] durumunda ürünler birbirinden tamamen bağımsız olduğu için şirket sayısının artması rekabet baskısını güçlendirmemektedir.
Düzenleyiciler açısından temel sonuç nedir?
Çalışmanın düzenleme açısından temel mesajı, transfer fiyatlarının yalnızca vergi kaçırma veya şirket içi performans ölçümü bağlamında değerlendirilmemesi gerektiğidir. Bölümlere ayrılmış oligopol şirketler, vergi oranı farkı bulunmasa bile rekabeti yumuşatmak amacıyla maliyet üzerine eklenen transfer fiyatları kullanabilir.
Bu risk özellikle aşağıdaki yapılarda önem kazanabilir:
- Dikey bütünleşmiş enerji ve elektrik işletmeleri,
- Telekomünikasyon altyapısı ve perakende hizmetlerini birlikte yöneten şirketler,
- Üretim ile dağıtım faaliyetlerini ayrı bölümlerde yürüten işletmeler,
- Güçlü markalara sahip, ürünleri farklılaştırılmış oligopol piyasalar,
- Az sayıda şirketin birbirine yakın ürünler sunduğu sektörler.
Ancak çalışma belirli bir sektörde fiilî kötüye kullanım tespit etmemektedir. Düzenleyici öneriler, analitik modelin sonuçlarından türetilmiştir.
Türkiye açısından nasıl değerlendirilmelidir?
Model ülkeye özgü değildir ve Türkiye’deki dikey bütünleşmiş veya bölümlere ayrılmış işletmeler bakımından kavramsal bir inceleme çerçevesi sağlayabilir. Özellikle enerji, telekomünikasyon, ulaştırma, dağıtım, dijital platformlar ve güçlü marka farklılaşmasının bulunduğu sektörlerde şirket içi fiyatların nihai piyasa davranışıyla birlikte değerlendirilmesi önem taşıyabilir.
Türkiye’ye yapılacak olası bir uygulamada yalnızca şirket sayısına bakılması yeterli olmayacaktır. Aşağıdaki unsurların birlikte incelenmesi gerekir:
- Ürün ve hizmetler arasındaki gerçek ikame edilebilirlik,
- Tüketicilerin marka veya sağlayıcı değiştirme maliyetleri,
- Üretim, altyapı, toptan satış ve perakende bölümleri arasındaki iç fiyatlar,
- Transfer fiyatlarının marjinal veya değişken maliyetle ilişkisi,
- Rakiplerin fiyat tepkileri,
- Nihai fiyatlar ve üretim miktarlarındaki değişim,
- Düzenlenen faaliyetlerden rekabetçi faaliyetlere çapraz sübvansiyon ihtimali.
Bunlar çalışmada Türkiye üzerinde sınanmış bulgular değildir. Modelin Türkiye’deki piyasalara uygulanabilmesi için gerekli olabilecek ampirik araştırma başlıklarıdır.
Çalışmanın desteklediği temel sonuçlar
- Bölümlere ayrılmış şirketler transfer fiyatını marjinal maliyetin üzerinde belirlemek için stratejik teşvike sahip olabilir.
- Bu teşvik vergi oranı farklılığı bulunmasa da ortaya çıkabilir.
- Yüksek transfer fiyatı nihai fiyatı artırıp satış miktarını azaltabilir.
- Stratejik transfer fiyatlandırması tüketici fazlasını ve toplam toplumsal refahı düşürebilir.
- Şirketlerin toplam kârı merkezi rekabete göre artabilir.
- Stratejik bölümlendirme, açık kartel ile merkezi rekabet arasında kalan bir fiyat ve kâr sonucu oluşturabilir.
- En büyük refah kaybı yalnızca yoğunlaşmış piyasalarda gerçekleşmez.
- Çok sayıda şirketin bulunduğu fakat ürünlerin güçlü biçimde farklılaştırıldığı piyasalarda da ciddi refah kaybı oluşabilir.
- Ürünler tamamen homojen veya tamamen bağımsız olduğunda transfer fiyatı marjinal maliyete eşitlenir ve refah farkı ortadan kalkar.
Çalışmanın kanıtlamadığı hususlar
- Belirli bir şirketin transfer fiyatını gerçekten tüketiciye zarar vermek amacıyla belirlediğini göstermemektedir.
- Türkiye’de veya başka bir ülkede oluşmuş gerçek refah kaybını ölçmemektedir.
- Her maliyet artı transfer fiyatının stratejik veya zararlı olduğunu kanıtlamamaktadır.
- Vergi amaçlı transfer fiyatlandırmasının toplumsal etkilerini nicel olarak değerlendirmemektedir.
- Şirketler arasında açık iletişim, anlaşma veya hukuken kartel bulunduğunu göstermemektedir.
- Ürün kalitesi, yenilik, sabit maliyet veya yatırım teşviklerinin transfer fiyatını haklı çıkarabileceği durumları modellememektedir.
- Transfer fiyatlarının rakipler tarafından gözlenemediği durumlarda aynı sonuçların geçerli olacağını göstermemektedir.
- Fiyat yerine üretim miktarı üzerinden rekabet edilen piyasalarda sonuçların değişmeden kalacağını kanıtlamamaktadır.
Çalışmanın güçlü yönleri
- Transfer fiyatlandırmasını şirket içi muhasebe konusundan çıkararak tüketici ve toplumsal refahla ilişkilendirmektedir.
- Merkezi yönetim, stratejik bölümlendirme ve kartel sonuçlarını aynı model içinde karşılaştırmaktadır.
- Şirket sayısı ile ürün farklılaşmasının birlikte değerlendirilmesi gerektiğini göstermektedir.
- Sonuçları açık matematiksel önermeler ve kanıtlarla türetmektedir.
- Tam homojenlik ve tam farklılaşma gibi sınır durumlarını ayrı ayrı açıklamaktadır.
- Refah kaybının en ağır olduğu piyasa koşullarını sayısal ve görsel karşılaştırmalarla göstermektedir.
- Vergi farkı olmaksızın ortaya çıkabilecek stratejik transfer fiyatı teşvikini görünür kılmaktadır.
Çalışmanın sınırlılıkları
- Çalışma tamamen analitiktir; gerçek şirket, fiyat, maliyet veya tüketici verisi içermemektedir.
- Bütün şirketlerin aynı maliyet, talep yapısı ve organizasyon özelliklerine sahip olduğu varsayılmaktadır.
- Her şirket yalnızca tek bir farklılaştırılmış ürün sunmaktadır.
- Sabit maliyetler bulunmamakta ve marjinal maliyet sabit kabul edilmektedir.
- Tüketiciler tek bir temsilî tüketici üzerinden modellenmektedir.
- Rekabet yalnızca Bertrand tipi fiyat rekabetidir.
- Transfer fiyatlarının rakipler tarafından gözlenebildiği ve güvenilir bir taahhüt oluşturduğu varsayılmaktadır.
- Belirsizlik, bilgi asimetrisi ve yöneticiler arasındaki çıkar çatışmaları modele dâhil edilmemiştir.
- Vergi oranları, uluslararası işlemler ve döviz etkileri temel modelde bulunmamaktadır.
- Bölümlerin yatırım kararları ve şirkete özgü kapasite kısıtları incelenmemektedir.
- Dinamik rekabet, pazara giriş ve çıkış ile uzun dönemli yenilik etkileri modellenmemektedir.
- Refah kaybının parasal büyüklüğü veya belirli bir sektör için kritik eşik hesaplanmamıştır.
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımı
Çalışma, farklılaştırılmış ürünler satan simetrik oligopol şirketlerin yer aldığı iki aşamalı, iş birlikçi olmayan bir oyun teorisi modelidir. Ampirik örneklem, deney grubu veya gözlemsel veri bulunmamaktadır.
| Yöntem bileşeni | Modeldeki karşılığı |
|---|---|
| Piyasa yapısı | En az iki simetrik şirketten oluşan oligopol |
| Rekabet biçimi | Bertrand tipi eş zamanlı fiyat rekabeti |
| Ürün yapısı | [ \theta ] parametresiyle gösterilen farklılaştırılmış ürünler |
| Merkezi rejim | Genel merkez nihai satış fiyatını doğrudan belirler |
| Bölümlere ayrılmış rejim | Genel merkez transfer fiyatını, pazarlama bölümü nihai fiyatı belirler |
| Karar amacı | Her şirketin toplam kârının en yüksek düzeye çıkarılması |
| Çözüm yöntemi | Oyunun geriye doğru çözülmesi ve Nash dengelerinin karşılaştırılması |
| Refah ölçütleri | Tüketici fazlası ve şirket kârlarını içeren toplam toplumsal fazla |
| Sayısal analiz | Şirket sayısı ve ürün benzerliğinin refah farkına etkisinin grafikle incelenmesi |
Temel varsayımlar
- [ n\geq2 ] şirket bulunmaktadır.
- Şirketler talep, maliyet ve organizasyon bakımından simetriktir.
- Birim marjinal maliyet [ c ] ve bütün şirketler için aynıdır.
- Sabit maliyet bulunmamaktadır.
- [ a>c ] ve [ b>0 ] koşulları geçerlidir.
- Ürün benzerliği [ 0\leq\theta\leq1 ] aralığındadır.
- Fiyatlar şirketlerin stratejik karar değişkenidir.
- Transfer fiyatları rakiplerin kararlarını etkileyebilecek kadar gözlenebilir veya güvenilir biçimde taahhüt edilmiştir.
- Pazarlama bölümleri kendi bölüm kârlarını, genel merkezler ise şirket toplam kârını en yüksek düzeye çıkarmaktadır.
Modelde karşılaştırılan üç denge
| Rejim | Fiyatlama kararı | Beklenen fiyat düzeyi | Beklenen şirket kârı |
|---|---|---|---|
| Merkezi rekabet | Genel merkez doğrudan perakende fiyatını belirler | En düşük | En düşük |
| Stratejik bölümlendirme | Önce transfer, sonra perakende fiyatı belirlenir | Merkezi rekabetten yüksek, kartelden düşük | Merkezi rekabetten yüksek, kartelden düşük |
| İş birliği veya kartel | Şirketler ortak toplam kârı en yüksek düzeye çıkarır | En yüksek | En yüksek |
Başlıca matematiksel bulgular
| Karşılaştırılan gösterge | Model sonucu | Anlamı |
|---|---|---|
| Transfer fiyatı | [ r_i^D\geq c ] | Şirketler stratejik nedenle marjinal maliyetin üzerinde iç fiyat belirleyebilir. |
| Perakende fiyatı | [ p_i^D\geq p_i^C ] | Bölümlendirme tüketici fiyatını yükseltir. |
| Satış miktarı | [ q_i^D\leq q_i^C ] | Yüksek fiyat nedeniyle üretim ve tüketim azalır. |
| Şirket kârı | [ \pi_i^D\geq\pi_i^C ] | Fiyat rekabetinin yumuşaması şirketlere fayda sağlar. |
| Tüketici fazlası | [ CS^D\leq CS^C ] | Tüketiciler daha yüksek fiyat ve düşük miktar nedeniyle zarar görür. |
| Toplumsal refah | [ SS^D\leq SS^C ] | Şirket kârındaki artış tüketici ve üretim kaybını telafi etmez. |
Dokuz temel sonuç
- Kartel kârı, stratejik bölümlendirme kârından; stratejik bölümlendirme kârı ise merkezi rekabet kârından yüksektir.
- Kartel fiyatı, stratejik bölümlendirme fiyatından; stratejik bölümlendirme fiyatı ise merkezi rekabet fiyatından yüksektir.
- Ürünler tamamen homojen veya tamamen farklı olduğunda transfer fiyatı marjinal maliyete eşittir.
- Transfer fiyatının marjinal maliyetten sapması ürün benzerliğine göre tek tepeli bir yapı gösterir.
- Stratejik bölümlendirme transfer ve perakende fiyatlarını artırır.
- Stratejik bölümlendirme satış miktarını azaltır.
- Ürünler tam homojen veya tam farklı olduğunda tüketici ve toplumsal refah farkı sıfırdır.
- Orta düzeyde ürün farklılaşması bulunduğunda tüketici fazlası merkezi yapıya göre düşer.
- Orta düzeyde ürün farklılaşması bulunduğunda toplam toplumsal refah merkezi yapıya göre düşer.
İstatistiksel test durumu
Çalışmada örneklem verisi, regresyon, p değeri, güven aralığı, standart hata veya istatistiksel hipotez testi bulunmamaktadır. Sonuçlar matematiksel optimizasyon, karşılaştırmalı statik analiz ve analitik kanıtlarla elde edilmiştir.
Şirket sayısı [ n ] pozitif bir tam sayı, ürün benzerliği [ \theta ] ise sürekli bir değişken olduğu için refah kaybını en yüksek düzeye çıkaran bileşimler kısmen sayısal hesaplama ve grafiklerle gösterilmiştir. Araştırmacı bu bileşimlerin [ a ], [ b ] ve [ c ] parametrelerinden bağımsız olduğunu; çünkü bu parametrelerin refah farkı fonksiyonunda çarpımsal olarak ayrıştığını belirtmektedir.
Bilimsel kanıt düzeyi
Çalışmanın kanıt düzeyi kuramsal ve analitiktir. Model, belirtilen varsayımlar altında stratejik transfer fiyatlandırmasının hangi yönde sonuç üreteceğini matematiksel olarak göstermektedir. Buna karşılık gerçek piyasalarda mekanizmanın büyüklüğünü, sıklığını veya düzenleme sonrasında değişip değişmediğini ölçmemektedir.
Modelin ampirik olarak sınanabilmesi için şirket içi transfer fiyatları, bölüm maliyetleri, nihai satış fiyatları, ürün ikame oranları, şirket sayısı ve üretim miktarlarını birlikte içeren sektör düzeyinde verilere ihtiyaç bulunmaktadır.
Kaynak ve Yöntem Notu
- Çalışmanın tam özgün adı: Strategic Transfer Pricing and Social Welfare under Product Differentiation
- Yazar: Kenji Matsui
- Yazar sıralaması: Tek yazarlı çalışma
- Eş katkı veya eş birinci yazar: Bulunmamaktadır.
- Sorumlu/iletişim yazarı: Metinde ayrı bir “corresponding author” etiketi bulunmamaktadır; resmî dergi kaydında yazışma kişisi Kenji Matsui olarak gösterilmektedir.
- Kurumsal bağlantı: Graduate School of Business Administration, Kobe University, Kobe, Japan
- Metinde verilen iletişim adresi: kmatsui@b.kobe-u.ac.jp
- Dergi: European Accounting Review
- Cilt ve sayı: Cilt 20, Sayı 3
- Sayfa aralığı: 521–550
- Dergi yayın yılı: 2011
- Çevrim içi yayın tarihi: 2 Temmuz 2010
- DOI: 10.1080/09638180.2010.496256
- Yayınevi: Taylor & Francis
- Kaynak türü: Hakemli, analitik oyun teorisi ve yönetim muhasebesi araştırması
- Hakemlik durumu: Hakem değerlendirmesinden geçmiş ve akademik dergide yayımlanmıştır.
- Resmî makale bağlantısı:Taylor & Francis makale kaydı
- DOI bağlantısı:https://doi.org/10.1080/09638180.2010.496256
- Araştırmacının resmî sayfası:Kobe University araştırmacı sayfası
Araştırmacı, iki anonim hakemin, dergi editörü Salvador Carmona’nın ve yardımcı editör John Christensen’ın değerlendirmelerine teşekkür etmektedir. Çalışmanın önceki bir sürümü Ağustos 2009’da New York’ta düzenlenen American Accounting Association yıllık toplantısında sunulmuştur. Araştırma, Japan Society for the Promotion of Science tarafından sağlanan bilimsel araştırma desteğinden yararlanmıştır.
Bu Türkçe açıklama yalnızca yüklenen çalışmanın modeli, denklemleri, önermeleri, şekilleri, kanıtları ve tartışmasına dayanılarak hazırlanmıştır. Dış kaynaklar yalnızca yazar, kurumsal bağlantı, dergi, yayın tarihi, DOI, yayınevi ve hakemlik durumu gibi bibliyografik kimlik bilgilerini doğrulamak amacıyla kullanılmış; çalışmaya dışarıdan bilimsel bulgu eklenmemiştir.
Çalışmanın sonuçları belirli bir ülke veya sektörden toplanan verilere dayanmamaktadır. Türkiye’ye ilişkin bölümler, modelin Türkiye’de araştırılabilecek piyasalara kavramsal uyarlanmasıdır; Türkiye’de ölçülmüş transfer fiyatı veya refah kaybı bulgusu değildir.
Başlıca sınırlılıklar; simetrik şirket varsayımı, sabit marjinal maliyet, sabit maliyetlerin dışlanması, Bertrand fiyat rekabeti, transfer fiyatlarının gözlenebilirliği, tek ürünlü yapı, vergi etkilerinin temel modele alınmaması ve ampirik doğrulama bulunmamasıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir