

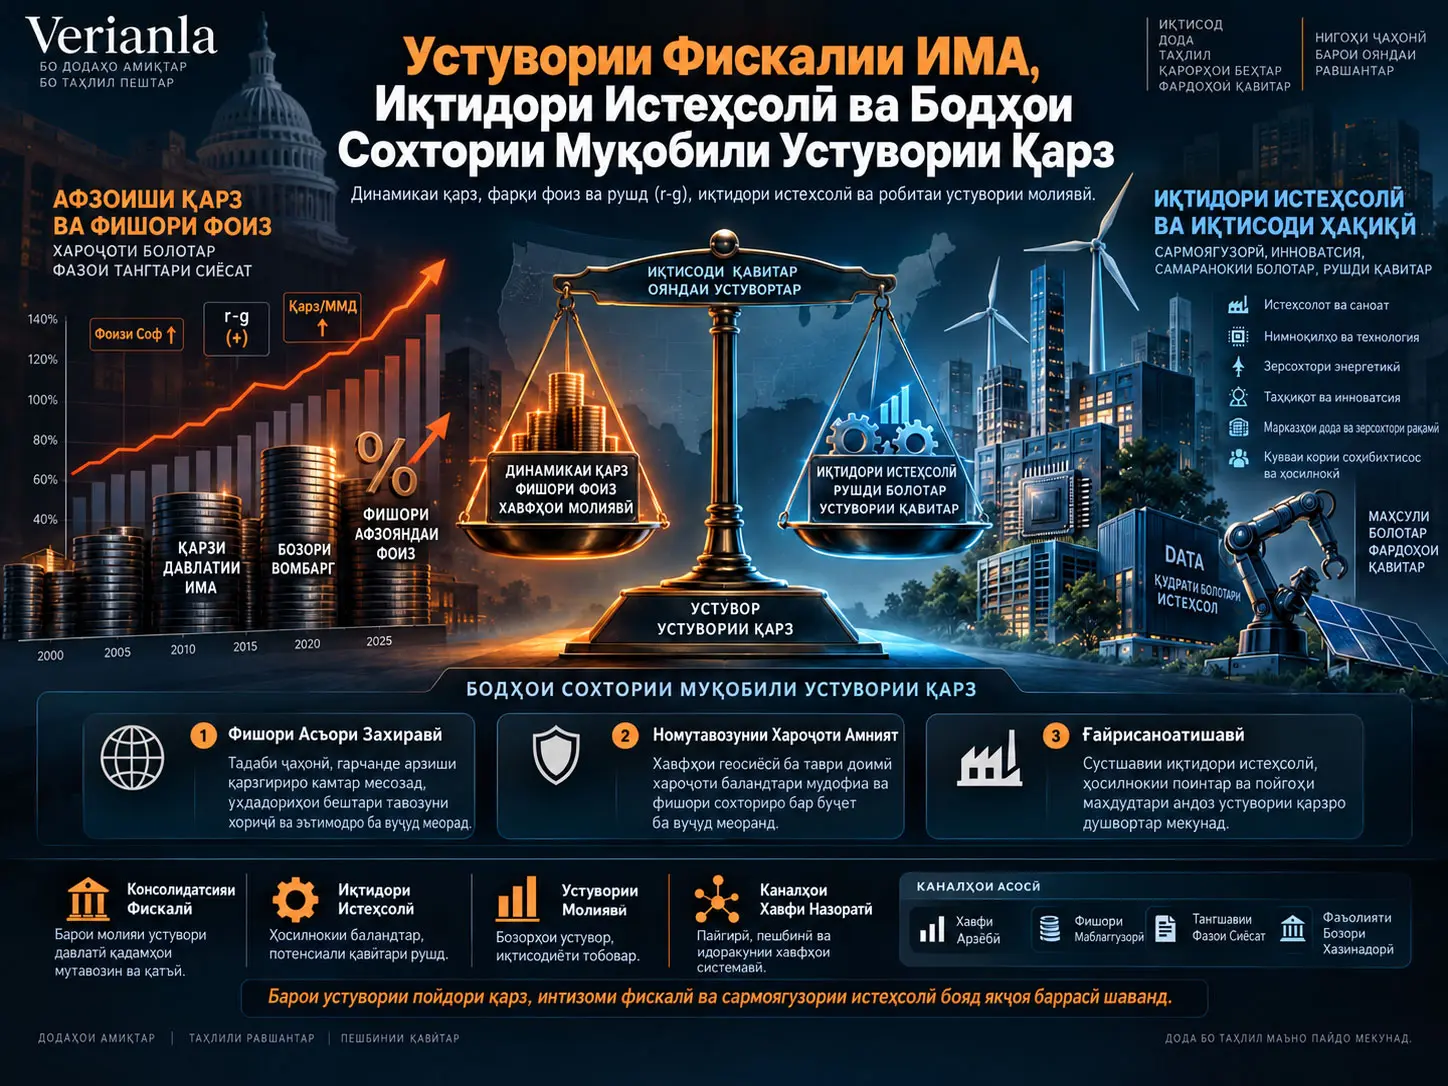
Иқтидори истеҳсолӣ, дар ин таҳқиқот ҳамчун маҷмӯи инфрасохтори ҷисмонӣ, низомҳои боэътимоди энергетикӣ, қувваи кории соҳибихтисос, технологияҳои пешрафта ва шароити институтсионалие таъриф мешавад, ки сармоягузории дарозмуддатро дастгирӣ намуда, ба иқтисод имкон медиҳанд афзоиши дарозмуддат ва васеъпояи истеҳсолро идома диҳад. Таҳқиқот бар он аст, ки устувории қарзи давлатии ИМА на танҳо ба коҳиш додани касри буҷет, балки инчунин ба идорашаванда нигоҳ доштани фарқи байни меъёри фоиз ва суръати номиналии рушд, яъне динамикаи \(r-g\), вобаста аст. Дар пешбинии базавии CBO аз моҳи феврали 2026 интизор меравад, ки қарзи федералии дар ихтиёри ҷомеа аз %101-и ММД дар 2026 то %120 дар 2036 боло равад ва хароҷоти холиси фоизӣ аз %3,2 дар 2025 то %4,6 дар 2036 афзоиш ёбад. Манбаъ инро на ҳамчун пешгӯии дефолти наздикмуҳлати қарзи соҳибихтиёр, балки ҳамчун масири хавфе тафсир мекунад, ки барои низоми молиявӣ рӯз то рӯз аҳамияти бештар пайдо мекунад.
Чаҳорчӯби асосии таҳлилии таҳқиқот ҳамсонии стандартии динамикаи қарз мебошад. Нисбати қарз/ММД аз як тараф аз касри ибтидоии буҷет ва аз тарафи дигар аз фарқи байни арзиши миёнаи қарзгирии давлат ва рушди номиналии иқтисодӣ таъсир мегирад. Вақте ки \(r\) аз \(g\) баландтар аст, захираи мавҷудаи қарз тамоюли тезтар афзудан дорад, дар ҳоле ки боло рафтани \(g\) метавонад ин фишорро кам кунад.
Манбаъ ҳамчунин се боди сохтории муқобилро, ки ба назари он дар таҳлили стандартии буҷет ба қадри кофӣ намоён нестанд, пеш мебарорад: таъсирҳои иқтисодии мақоми асъори захиравӣ, асимметрияи байналмилалӣ дар хароҷоти амниятӣ ва табдили дарозмуддати деиндустриализатсия/молияшавии иқтисоди ИМА. Исбот карда намешавад, ки ин се омил мустақиман қисмҳои як занҷираи ягонаи сабабӣ ҳастанд; аммо муаллиф бар он аст, ки онҳо бояд якҷоя ҳамчун шароити сохторие арзёбӣ шаванд, ки ба устувории қарз таъсир мерасонанд.
Хулосаи марказии таҳқиқот ин аст, ки консолидатсияи фискалӣ ва сармоягузорӣ ба иқтидори истеҳсолӣ алтернативаи якдигар нестанд. Коҳиш додани касрҳои ибтидоӣ ба сурати нисбати қарз таъсир мекунад, дар ҳоле ки рушди баландтари трендӣ ба махраҷ таъсир мерасонад. Ба гуфтаи манбаъ, барои устувории дарозмуддати қарз ҳар ду канал бояд ҳамзамон кор кунанд.
Устувории қарз чӣ маъно дорад?
Таҳқиқот устувории фискалиро ҳамчун устувор мондан ё коҳиш ёфтани нисбати қарз/ММД дар тӯли вақт таъриф мекунад. Ин таъриф бо чаҳорчӯби классикии IMF, CBO ва Federal Reserve дар ин масъала мувофиқ аст.
Чаро Фарқи Фоиз-Рушд \(r-g\) Ин Қадар Муҳим Аст?
Фарқи фоиз-рушд \(r-g\) нишон медиҳад, ки арзиши миёнаи номиналии фоизи қарзи давлатӣ то чӣ андоза аз рушди номиналии ММД бештар аст; вақте ки \(r\) аз \(g\) баландтар мешавад, захираи мавҷудаи қарз метавонад нисбат ба махраҷи иқтисодӣ зудтар рушд кунад ва барои устувор кардани нисбати қарз тавозуни қавитари ибтидоии буҷет лозим мешавад.
Ҳамсонии стандартии динамикаи қарзе, ки манбаъ истифода мекунад, чунин аст:
\[ \left(\frac{Debt}{GDP}\right)_t = \left[\frac{1+r_t}{1+g_t}\right] \left(\frac{Debt}{GDP}\right)_{t-1} + \frac{PrimaryDeficit_t}{GDP_t} \]
Дар ин ҷо:
- \(r_t\), меъёри миёнаи номиналии фоизи қарзи давлатро,
- \(g_t\), рушди номиналии ММД-ро,
- \(PrimaryDeficit_t\), касри буҷетро бе пардохтҳои фоизӣ
ифода мекунад.
Қисми аввали муодила нишон медиҳад, ки захираи мавҷудаи қарз вобаста ба муносибати байни фоиз ва рушд чӣ гуна тағйир меёбад; қисми дуюм бошад таъсири иловагии касрҳои нави ибтидоиро ба захираи қарз нишон медиҳад.
Вақте ки \(r>g\) аст, нисбати қарз ҳатто агар тавозуни ибтидоӣ ба сифр наздик бошад ҳам, метавонад зери фишори болоравӣ монад. Дар ҳолати \(g>r\), устувор кардани ҳамон бори қарз осонтар аст. Асоси риёзии равиши иқтидори истеҳсолии манбаъ маҳз ҳамин муносибат мебошад.
Далели муқобили Blanchard: r < g
Таҳқиқот як эътирози муҳими академиро ба тезиси худ низ мустақим баррасӣ мекунад. Суханронии президентии AEA-и Olivier Blanchard дар соли 2019 нишон медиҳад, ки дар иқтисодҳои пешрафта таърихан ҳолати \(r<g\) бисёр дида шудааст ва дар чунин давраҳо қарзи баланди давлатӣ метавонад он қадар зуд, ки тасаввур мешавад, ноустувор нагардад.
Манбаъ ин далели муқобилро рад намекунад, балки ду ҷавоб медиҳад. Якум, дар пешбинии CBO барои 2026 болоравии хароҷоти фоизӣ нишон медиҳад, ки ИМА метавонад ба режими номусоидтари \(r-g\) гузарад. Дуюм, ҳолати \(r<g\) кафолати доимӣ нест. Аз ин рӯ, тақвияти иқтидори истеҳсолӣ ҳамчун стратегияи коҳиши хавф тафсир мешавад, ки кӯшиш мекунад рушди иқтисодӣ аз арзиши фоизӣ қафо намонад.
Намои базавии CBO
| Нишондиҳанда | 2025 / 2026 | 2030 | 2036 |
|---|---|---|---|
| Қарзи дар ихтиёри ҷомеа / ММД | %101 (2026) | %106 | %120 |
| Хароҷоти холиси фоизӣ / ММД | %3,2 (2025) | — | %4,6 |
| Касри миёна / ММД | — | %6,1 миёна | %6,7 |
| Хароҷоти федералӣ / ММД | %23,1 (2025) | — | %24,4 |
| Даромади федералӣ / ММД | %17,2 (2025) | — | %17,8 |
Ин нишондиҳандаҳо намои асосии фискалиро ташкил медиҳанд, ки манбаъ истифода мекунад. Онҳо санаи бӯҳрон ё пешгӯии дефолт нестанд.
Сенарияҳои r-g
Таҳқиқот барои намоёнтар кардани таъсири фарқи \(r-g\) ба масири қарз модели содакардашудаи сенариявиро истифода мекунад:
\[ d_{t+1}=d_t(1+r-g)+pd \]
Дар ин ҷо \(d\), нисбати қарз/ММД ва \(pd\), нисбати касри ибтидоӣ/ММД-ро ифода мекунад. Дар сенария қарзи ибтидоӣ дар %101 ва касри ибтидоӣ дар %2 собит нигоҳ дошта мешавад.
| Сенария | 2026 | 2031 | 2036 |
|---|---|---|---|
| Номусоид: \(r-g=+2,0\%\) | %101 | %121,9 | %145,0 |
| Базаи CBO: \(r-g\approx+1,0\%\) | %101 | %116,4 | %132,5 |
| Беҳбудии мӯътадил: \(r-g=+0,5\%\) | %101 | %113,7 | %126,6 |
| Бетараф: \(r-g=0\%\) | %101 | %111,0 | %121,0 |
| Мусоид: \(r-g=-0,5\%\) | %101 | %108,4 | %115,6 |
Манбаъ ин ҷадвалро ошкоро на ҳамчун пешгӯӣ, балки ҳамчун намоиши таҳлилӣ пешниҳод мекунад, ки ҳассосияти \(r-g\)-ро ҷудо мекунад.
Афзоиши Рушди Трендӣ Ба Устувории Қарз Чӣ Гуна Таъсир Мекунад?
Афзоиши рушди трендӣ \(g\)-ро баланд карда, фарқи \(r-g\)-ро танг мекунад ва дар ҳамон нисбати ибтидоии қарз профисити ибтидоии буҷетии лозим барои устуворӣ кам мешавад; дар ҳисоби содакардашудаи манбаъ беҳбудии тақрибан 1 банди фоизӣ дар \(r-g\) ислоҳи зарурии фискалиро тақрибан ба андозаи 1 банди фоизии ММД коҳиш медиҳад.
Дар ҳисоби намунавии манбаъ барои нисбати 101% қарз/ММД, ҳангоми \(r-g\approx+1\%\), барои комилан устувор кардани қарз тақрибан профисити ибтидоӣ ба андозаи %1-и ММД лозим аст. Дар муқоиса бо касри сохтории ибтидоии тақрибан %2, ки манбаъ фарз мекунад, ислоҳи умумии фискалӣ ба тақрибан 3 банди фоизӣ мерасад.
Таҳқиқот инро бо ҳаҷми фискалии тақрибан 870 миллиард доллар дар як сол мепайвандад. Инҳо ҳисобҳои содакардашудаи сенариявии муаллифи манбаъ мебошанд; худи пешбинии расмии CBO нестанд.
Се боди сохтории муқобил
1. Хароҷоти мақоми асъори захиравӣ
Манбаъ эътироф мекунад, ки мақоми доллар ҳамчун асъори захиравӣ ба ИМА бартариҳои муҳими маблағгузорӣ медиҳад. Фоизҳои пасттари Хазинадорӣ ва талаботи қавии ҷаҳонӣ ба доллар ба маблағгузории қарз кумак мекунанд.
Бо вуҷуди ин, таҳқиқот баҳс мекунад, ки талабот ба асъори захиравӣ метавонад қурби долларро болотар аз сатҳе нигоҳ дорад, ки рақобатпазирии истеҳсолӣ худ ба худ талаб мекард ва ин метавонад ба истеҳсолкунандагони молҳои савдошаванда фишори рақобатӣ эҷод кунад.
Манбаъ ошкоро қабул мекунад, ки андозаи ин каналро дақиқ чен накардааст ва таъсири дарозмуддати фискалии бартарии асъори захиравиро собит фарз кардан мумкин нест.
2. Асимметрия дар хароҷоти амниятӣ
Таҳқиқот уҳдадориҳои глобалии амниятии ИМА-ро ҳамчун пойгоҳи доимии хароҷот дар буҷет баррасӣ мекунад. Бо такя ба маълумоти SIPRI, хароҷоти низомии ИМА дар 2024 тақрибан 997 миллиард доллар нишон дода мешавад.
Ҳадафи ин бахш додани ҳукми нормативӣ дар бораи сиёсати хориҷӣ нест. Далели фискалии муаллиф ин аст, ки хароҷоти амниятӣ банде нест, ки дар музокироти кӯтоҳмуддати буҷетӣ ба осонӣ тағйир дода шавад.
3. Деиндустриализатсия ва молияшавӣ
Ба гуфтаи манбаъ, ҳиссаи истеҳсолот дар ММД-и ИМА аз тақрибан %27 дар соли 1950 то тақрибан %11 имрӯз коҳиш ёфтааст. Таҳқиқот баррасӣ мекунад, ки бо афзоиши вазни молия ва амволи ғайриманқул ба пойгоҳи андоз, мултипликаторҳои шуғли маҳаллӣ ва рушди истеҳсолӣ таъсирҳои гуногун ба вуҷуд омада метавонанд.
Бо такя ба кори Moretti гуфта мешавад, ки як ҷойи кори мустақим дар бахшҳои савдошаванда метавонад дар иқтисоди маҳаллӣ тақрибан 1,6–2,0 ҷойи кори иловагӣ эҷод кунад. Бо такя ба корҳои Autor, Dorn ва Hanson бошад, паёмадҳои фискалии бекорӣ, интиқолҳои иҷтимоӣ ва мушкилоти бозори меҳнат дар минтақаҳое, ки истеҳсолотро аз даст додаанд, таъкид мешаванд.
Манбаъ коэффисиенти универсалӣ намедиҳад, ки истеҳсолот дар ҳар ҳолат нисбат ба бахши молия даромади андозии бештар тавлид мекунад. Бо таъкид ба он ки самти муносибат қавитар аст, мегӯяд андозаи таъсир ба сохтори бахш ва таркиби даромад вобаста мебошад.
Иқтидори Истеҳсолӣ Чист?
Иқтидори истеҳсолӣ, тибқи таърифи таҳқиқот, зербинои иқтисодиест, ки аз инфрасохтори ҷисмонӣ, энергетикаи боэътимод, қувваи кории соҳибихтисос ва дастрас, технологияҳои пешрафта ва институтҳое иборат аст, ки сармоягузории дарозмуддатро дастгирӣ намуда, рушди дарозмуддат ва васеъпояи иқтисодиро таъмин мекунанд.
Ин мафҳум бо иддаои «ИМА танҳо бо рушд қарзашро ҳал мекунад» як чиз нест. Далели маҳдудтари таҳқиқот ин аст, ки иқтидори қавии истеҳсолӣ бо боло бурдани \(g\) эҳтимоли идорашаванда мондани динамикаи қарзро зиёд мекунад.
Ногузирии истеҳсолӣ
Манбаъ ҳамчун мафҳуми маҳдудтар истилоҳи productive indispensability, яъне ногузирии истеҳсолиро таҳия мекунад. Ин мафҳум барои тавсифи бахшҳое истифода мешавад, ки маҳсулоти онҳо дар низомҳои ҷаҳонии истеҳсол ҳамчун воридоти арзишманд, душвори ивазшаванда ва ниёзманд ба вақти тӯлонии ҷойгузинӣ хизмат мекунанд.
Аз мисолҳои таҳқиқот нимноқилҳои пешрафта ва нармафзори EDA, омӯзиши AI ва инфрасохтори абрӣ, GPS ва навигатсияи моҳворавӣ, платформаҳои доруҳои биологӣ/mRNA ва низомҳои авиатсияву мудофиа мебошанд.
Ин мафҳум модели макроиқтисодии формалӣ ва баҳогузоришуда нест. Манбаъ онро ҳамчун чаҳорчӯби эвристикӣ пешниҳод мекунад, ки дар таҳлили назоратӣ диққатро сохторбандӣ мекунад.
Ногузирии Истеҳсолӣ Чӣ Гуна Арзёбӣ Мешавад?
Таҳқиқот ногузирии истеҳсолиро аз рӯйи чор меъёри сифатӣ арзёбӣ мекунад: тамаркузи ҷаҳонии пешниҳод, арзиш ва вақти гузариш ба истеҳсоли алтернативӣ, паҳнои вобастагии бахшҳои поёноб ва шиддати Ar-Ge; таснифоти ҳосилшуда индекси формалӣ нестанд, балки арзёбии сохторбандишуда ва муқоисавии муаллиф мебошанд.
| Бахш | Арзёбии умумии PI |
|---|---|
| Нимноқилҳои пешрафта / нармафзори EDA | Баланд |
| Омӯзиши AI / инфрасохтори ҳисоббарории абрӣ | Баланд |
| GPS / низомҳои навигатсияи моҳворавӣ | Баланд |
| Доруҳои биологӣ / платформаҳои mRNA | Баланд |
| Низомҳои авиатсия ва мудофиа | Баланд |
| Истеҳсолоти пешрафта | Миёна |
| Хизматрасониҳои миёнаравии молиявӣ | Паст |
Манбаъ махсус таъкид мекунад, ки ин раддабандиҳо ченаки дақиқ ё рейтингҳои универсалии бахшҳо нестанд.
Усул ва Натиҷаҳои Таҳқиқот
Усул
Таҳқиқот модели нави сохтории эконометриро баҳогузорӣ намекунад. Усул аз чор ҷузъ иборат аст:
- истифодаи пешбиниҳои фискалии CBO ва CRFB,
- ҳисобҳои содакардашудаи сенариявӣ бар асоси ҳамсонии стандартии динамикаи қарз,
- синтези арзёбиҳои устувории молиявии Federal Reserve, BIS ва IMF,
- якҷо кардани консептуалии адабиёти академӣ ва институтсионалӣ дар бораи иқтидори истеҳсолӣ ва сохтори бахшҳо.
Каналҳои интиқол ба муассисаҳои молиявӣ
| Канал | Механизм | Аҳамияти назоратӣ |
|---|---|---|
| Duration / хавфи арзёбӣ | Афзоиши фоиз дар коғазҳои қиматноки фоизашон собит талафоти арзиши одилонаро ба вуҷуд меорад. | Метавонад ба сармояи бонк ва пешниҳоди қарз фишор оварад. |
| Фишори маблағгузории яклухт | Нархгузории хавфи фискалӣ метавонад хароҷоти маблағгузории repo ва бозори пулро зиёд кунад. | Метавонад хавфи пардохтпазириро дар муассисаҳое, ки ба уҳдадориҳои кӯтоҳмуддат вобастаанд, боло барад. |
| Тангшавии фазои сиёсӣ | Қарзи баланд метавонад имкони дахолати фискалии зиддисиклиро дар таназзулҳои оянда коҳиш диҳад. | Метавонад ба интиқоли сиёсати пулӣ ва иқтидори дастгирии давлатӣ таъсир расонад. |
| Фаъолияти бозори Хазинадорӣ | Азнавнархгузории мукофоти хавф ё мукофоти муҳлат метавонад пардохтпазирӣ ва вазифаҳои гаравии бозори вомбаргҳои Хазинадориро халалдор кунад. | Ба муассисаҳои молиявие таъсир мекунад, ки вомбаргҳои Хазинадориро ҳамчун буфери пардохтпазирӣ ва гарав истифода мебаранд. |
Оё Қарзи Баланди Давлатӣ Худкор Бӯҳрони Бонкиро Ба Вуҷуд Меорад?
Не. Таҳқиқот бар он аст, ки қарзи баланди соҳибихтиёр худ аз худ бӯҳрони бонкиро ба таври автоматӣ ба вуҷуд намеорад; хавф тавассути каналҳои мушаххас, аз ҷумла фоизҳои баландтар, коҳиши арзиши коғазҳои қиматнок, хароҷоти маблағгузорӣ, фаъолияти бозори Хазинадорӣ ва тангшавии фазои сиёсати фискалӣ ба муассисаҳои молиявӣ мегузарад.
Имконоти сиёсӣ
Манбаъ як воситаи ягонаи сиёсиро тавсия намедиҳад. Чор канали асосӣ якҷоя баррасӣ мешаванд:
- Танзими хароҷоти ҳатмӣ ва тандурустӣ: коҳиш додани касри ибтидоии дарозмуддат.
- Чораҳои даромадӣ: зиёд кардани даромадҳои федералӣ ва мустаҳкам кардани тавозуни ибтидоӣ.
- Сармоягузории давлатии афзоишдиҳандаи маҳсулнокӣ: тақвияти рушди трендӣ ва пойгоҳи андоз.
- Идоракунии муҳлати қарз: коҳиш додани хавфи азнавмаблағгузорӣ ва зарбаи фоизӣ.
Қувваи кории STEM ва сиёсати муҳоҷират низ дар доираи иқтидори истеҳсолӣ баррасӣ мешаванд.
Ar-Ge ва сармоягузорӣ ба инфрасохтор
Таҳқиқот мегӯяд, ки хароҷоти федералии Ar-Ge аз тақрибан %1,9-и ММД дар 1964 то тақрибан %0,7 имрӯз коҳиш ёфтааст. Муаллиф бар он аст, ки сармояи хусусӣ махсусан дар таҳқиқоти бунёдӣ бо давраи дарози бозгашт наметавонад вазифаи маблағгузории давлатиро комилан иваз кунад.
Инфрасохтори AI, истеҳсоли чип, шабакаи энергетикӣ, таҳқиқоти донишгоҳ-саноат ва истеъдоди STEM ҳамчун ҷузъҳои эҳтимолии иқтидори истеҳсолӣ баррасӣ мешаванд.
Манбаъ исбот намекунад, ки як бастаи муайяни сармоягузорӣ суръати муайяни рушдро ба вуҷуд меорад. Аз ин рӯ, ин соҳаҳо бояд ҳамчун потенсиали сиёсӣ арзёбӣ шаванд.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар масири ҷории базавии CBO барои ИМА нисбати қарз/ММД ва хароҷоти холиси фоизӣ боло меравад.
- Фарқи \(r-g\) яке аз муайянкунандаҳои асосии риёзии динамикаи қарз мебошад.
- Беҳтар кардани тавозуни ибтидоӣ ва дастгирии рушди трендӣ ба ҷузъҳои гуногуни динамикаи қарз таъсир мерасонад.
- Хавфи қарзи соҳибихтиёр метавонад ба муассисаҳои молиявӣ на танҳо тавассути дефолт, балки тавассути каналҳои арзёбӣ, маблағгузорӣ, фазои сиёсӣ ва фаъолияти бозор низ интиқол ёбад.
- Иқтидори истеҳсолӣ тағйирёбандаи сохториест, ки бояд дар таҳлили устувории дарозмуддати қарз ба назар гирифта шавад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон дода нашудааст, ки ИМА дар ояндаи наздик дефолт мекунад.
- Пешгӯӣ нашудааст, ки дар соли муайян бӯҳрони қарзи соҳибихтиёр рух медиҳад.
- Исбот нашудааст, ки як барномаи ягонаи сармоягузории истеҳсолӣ мушкили қарзро ҳал мекунад.
- Иқтидори истеҳсолӣ ҳамчун воситаи ивазкунандаи консолидатсияи фискалӣ пешниҳод намешавад.
- Матритсаи ногузирии истеҳсолӣ индекси формалии эмпирикӣ баҳогузоришуда нест.
- Намунаҳои таърихии Британия ё Нидерланд ҳамчун ҳолатҳои комилан ҳамарзиши ИМА-и муосир пешниҳод намешаванд.
Оё Консолидатсияи Фискалӣ ва Сармоягузории Истеҳсолӣ Алтернативаи Якдигаранд?
Не. Хулосаи асосии таҳқиқот ин аст, ки консолидатсияи фискалӣ ва сармоягузорӣ ба иқтидори истеҳсолӣ бояд якдигарро пурра кунанд; ислоҳи буҷети ибтидоӣ пайдоиши қарзи навро маҳдуд мекунад, дар ҳоле ки сармоягузорӣ ба иқтидори истеҳсолӣ бо дастгирии рушди трендӣ кӯшиш мекунад махраҷи нисбати қарз/ММД-ро мустаҳкам ва фарқи \(r-g\)-ро танг кунад.
Маҳдудиятҳо
Манбаъ маҳдудиятҳои худро ошкоро баён мекунад. Модели нави сохтории эконометрӣ баҳогузорӣ нашудааст ва барои ягон сиёсати маҳсулнокӣ бозгашти кафолатноки макроиқтисодӣ иддао намешавад.
Равиши ногузирии истеҳсолӣ чаҳорчӯби сифатии эвристикӣ мебошад; андозаи механизмҳо ба таври миқдорӣ калибр карда нашудааст.
Намунаҳои таърихии Британия ва Нидерланд бо низоми пулӣ, сохтори институтсионалӣ ва мақоми асъори захиравии ИМА-и имрӯз бевосита муқоисашаванда нестанд.
Равишҳои Robert Gordon оид ба сустшавии маҳсулнокӣ ва Lawrence Summers оид ба рукуди секулярӣ далелҳои муҳими муқобил ба тавоноии устувор кардани қарз тавассути рушди истеҳсолӣ мебошанд.
Илова бар ин, дар ҳоле ки сармоягузориҳои давлатии Ar-Ge ва инфрасохтор метавонанд дар кӯтоҳмуддат қарзро зиёд кунанд, он ки бозгашти маҳсулнокӣ танҳо баъд аз чанд сол пайдо мешавад, хавфҳои вақтбандӣ ва меъёри дисконтро ба вуҷуд меорад.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ:U.S. Fiscal Sustainability, Productive Capacity, and the Structural Headwinds to Debt Stabilization
Зерунвон:Resonant Dynamics of Sovereign Debt: Productive Capacity as the Structural Signal
Ҳувияти институтсионалӣ: Vers3Dynamics.
Сана: May 2026.
Навъи манбаъ: Ҳисоботи таҳқиқотӣ/сиёсӣ бо тамаркуз ба макро-молия, устувории фискалӣ ва назорати молиявӣ.
Ҳолати тақриз: Дар манбаъ маълумоте нест, ки он нашрияи академии тақризшуда бошад.
DOI: Дар манбаъ нишон дода нашудааст.
Манбаъҳои асосии додаҳо ва адабиёт: Congressional Budget Office, Committee for a Responsible Federal Budget, Federal Reserve Board, Bank for International Settlements, International Monetary Fund, Bureau of Economic Analysis, SIPRI, National Science Foundation ва адабиёти академии марбут.
Усули асосӣ: Ҳамсонии стандартии динамикаи қарзи давлатӣ, таҳлили содакардашудаи сенарияи \(r-g\), синтези адабиёти макро-молиявӣ ва харитасозии консептуалии каналҳои назоратии интиқол аз дидгоҳи муассисаҳои молиявӣ.
Ҳадди методологӣ: Модели нави сохторӣ баҳогузорӣ нашудааст; ҷузъҳои иқтидори истеҳсолӣ ва ногузирии истеҳсолӣ модели калибршудаи сабабияти макроиқтисодӣ нестанд. Тавсияҳои сиёсӣ бояд на ҳамчун кафолати манфиати миқдорӣ, балки ҳамчун имконоти таҳлилӣ хонда шаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд