

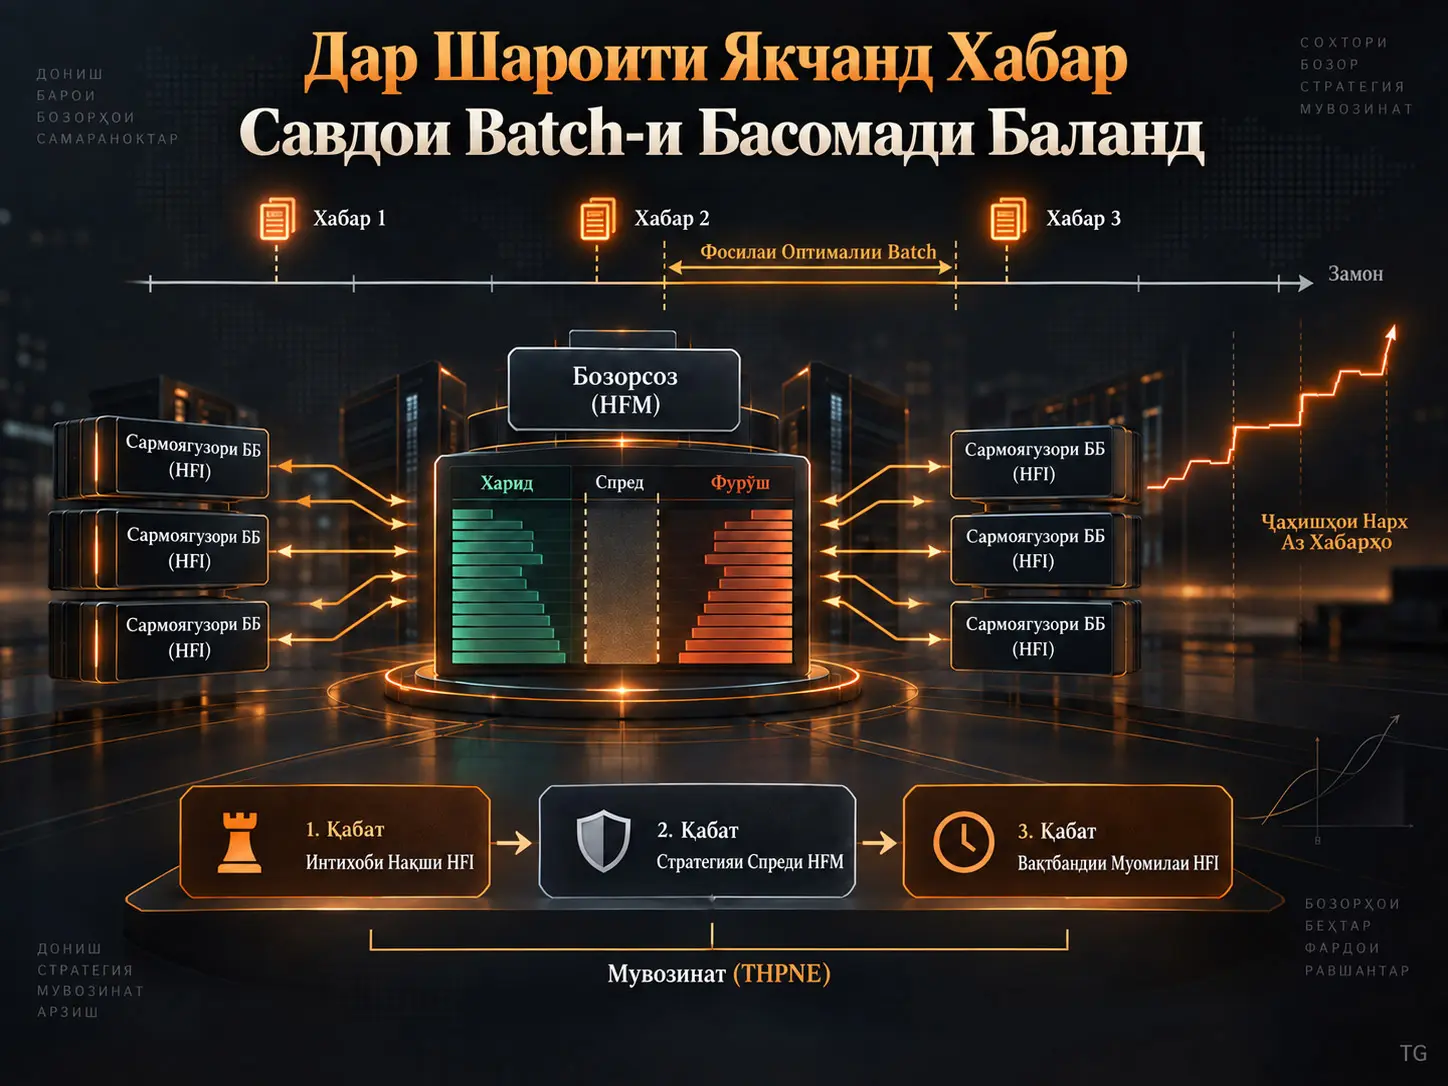
Ин таҳқиқот модели бозии назариявии микросохтори бозор аст, ки барои шарҳ додани рафтори савдогарони басомади баланд дар бозоре сохта шудааст, ки дар дохили як фосилаи савдои batch чанд хабари мусбат ё манфӣ метавонанд пайдарпай ворид шаванд. Дар модел савдогари басомади баланд (high-frequency trader, HFT) ё барои бозорсози басомади баланд (high-frequency market maker, HFM) шудан рақобат мекунад, ё дар нақши сармоягузори басомади баланд (high-frequency investor, HFI) мемонад. Савдогарони пардохтпазирӣ (liquidity traders, LT) бошанд, тавассути раванди экзогении Poisson ба бозор ворид мешаванд. Таҳқиқот интихоби нақш миёни HFT-ҳо, интихоби spread аз ҷониби HFM ва вақти додани фармоишҳои HFI-ҳоро дар шакли се бозии ба ҳам пайваст ҳал карда, мувозинатҳои сершумори Nash-ро бо мувозинати комили Nash-и дасти ларзон (trembling-hand perfect Nash equilibrium, THPNE) дақиқтар мекунад. Натиҷаи асосии манбаъ ин аст, ки дар зери фарзияи хабари бетараф HFM минтақаи тангтарини spread-ро интихоб мекунад ва HFI-ҳо пас аз аввалин сигнали хабарии фоидаовар ба андозаи вақти таъхир интизор шуда, ба додани ҳарчи барвақттари фармоиши имконпазир майл мекунанд. Дар модели якдавраӣ фосилаи batch мавҷуд аст, ки некуаҳволии умумии HFT-ро ба ҳадди аксар мерасонад, аммо дар модели бисёрдавраӣ параметри таъхир аз натиҷаҳои мувозинат нопадид мешавад ва некуаҳволӣ ба воҳиди вақт бо афзоиши фосилаи batch кам мегардад. Ин натиҷаҳо ба модели назариявӣ ва ҳисобҳои параметрӣ тааллуқ доранд; онҳо тасдиқи эмпирикӣ бо маълумоти воқеии биржа нестанд.
Равиши бисёрхабарии таҳқиқот таъсири софи хабарҳои пайдарпайи дар як batch воридшавандаро ба нархи ниҳоии бунёдӣ модел мекунад. Вақте ки шумораи хабарҳои мусбат ва манфӣ аз ҳам ба таври назаррас фарқ мекунад, тағйироти софи нарх бо як қадами хурд маҳдуд намешавад. Муаллифон ин сохторро ҳамчун механизме пешниҳод мекунанд, ки метавонад ҷаҳишҳои нархро дар бозорҳои басомади баланд шарҳ диҳад. Ин натиҷа шарҳи назариявиест, ки дар доираи фарзияҳои худи модел ба даст омадааст; он нишон намедиҳад, ки ҳамаи ҷаҳишҳои воқеии нархи бозор аз ҷиҳати эмпирикӣ аз ҳамин механизм сар мезананд.
Масъалаи таҳқиқот
Яке аз маҳдудиятҳои муҳими моделҳои савдои пайваста ва моделҳои batch-и якхабарӣ ин аст, ки онҳо дар як фосилаи муайяни савдо танҳо ба як такони иттилоотӣ таваҷҷуҳ мекунанд. Аммо дар ҳамон фосилаи settlement метавонад чанд хабар ворид шавад ва хабари баъдӣ даромади ниҳоии муомилаи stale-quote-ро, ки қаблан фоидаовар менамуд, тағйир диҳад. Аз ин рӯ, аз нигоҳи HFI мантиқи “хабар омад, котировкаи кӯҳнаро фавран бизан ва фоидаи бехатар ба даст ор” дар муҳити бисёрхабарӣ худкорона дуруст нест.
Саволи асосии таҳқиқот ин аст, ки дар чунин муҳит HFT-ҳо кадом нақш, spread ва вақти фармоишро интихоб мекунанд; ин стратегияҳо дар кадом мувозинатҳои Nash ба ҳам меоянд ва аз миёни мувозинатҳои сершумор кадом мувозинат ба хатогиҳои хурди стратегӣ тобовар аст.
Иштирокчиён ва тағйирёбандаҳои асосии модел
| Рамз / Истилоҳ | Маъно | Нақш дар модел |
|---|---|---|
| \(N\) | Шумораи умумии HFT | Рақобатро ба гунае муайян мекунад, ки як HFM ва \(N-1\) HFI ба вуҷуд оянд. |
| HFM | Бозорсози басомади баланд | Котировкаҳои bid ва ask-ро пешниҳод мекунад ва стратегияи spread-ро интихоб мекунад. |
| HFI | Сармоягузори басомади баланд | Пас аз хабар қарор медиҳад, ки stale quote-ро бизанад ё не ва фармоишро кай диҳад. |
| LT | Савдогари пардохтпазирӣ | Бо мақсади пардохтпазирӣ ба таври экзогенӣ ворид мешавад ва бо котировкаҳои HFM муомила мекунад. |
| \(\tau\) | Дарозии фосилаи batch | Фосилаи вақтест, ки дар он фармоишҳо ҷамъ мешаванд ва дар анҷом settlement иҷро мегардад. |
| \(\delta\) | Таъхири вокуниши HFT | Таъхир миёни пайдо шудани хабар ва имкони мувофиқи он фармоиш додани HFI мебошад. |
| \(\lambda\) | Суръати воридшавии хабар | Хабарҳо бо раванди мустақили Poisson ворид мешаванд. |
| \(\mu/2\) | Суръати воридшавии LT дар ҳар самти муомила | Талаботи экзогении пардохтпазириро дар тарафҳои bid ва ask муайян мекунад. |
| \(\sigma\) | Таъсири як хабар ба нархи бунёдӣ | Ҳар хабари мусбат/манфӣ нархи бунёдиро мутаносибан ба самти \(+\sigma\) ё \(-\sigma\) тағйир медиҳад. |
| \(s\) | Тағйирёбандаи spread-и модел | Дар манбаъ ҳамчун нисфи фарқи bid-ask муайян шудааст; бинобар ин набояд бо spread-и пурраи классикӣ омехта шавад. |
| \(M_1,M_2\) | Шумораи хабарҳои мусбат ва манфӣ | Самти софи иттилоот ва тарафи муомилаи HFI-ро муайян мекунад. |
Бозии Сесатҳаи Муомилоти Басомади Баланд Чӣ Гуна Кор Мекунад?
Бозии сесатҳа аввал бозии HFT-ро, ки дар он HFT-ҳо барои нақши бозорсоз рақобат мекунанд, баъдан бозии HFM-ро, ки дар он HFM-и ғолиб стратегияи spread-ро интихоб мекунад, ва дар охир бозии HFI-ро, ки дар он HFI-ҳои боқимонда мувофиқи ҷараёни хабарҳо вақти динамикии фармоишро муайян мекунанд, ба ҳам мепайвандад. Модел ба тартиби баръакс ҳал мешавад: аввал рафтор ва даромадҳои HFI, баъд интихоби spread-и HFM ва дар охир интихоби нақши HFT-ҳо муайян карда мешавад.
| Марҳила | Қароргиранда | Қарори асосӣ |
|---|---|---|
| 1 | HFT-ҳо | Дар нақши HFI мондан ё барои HFM шудан ба рақобат ворид шудан |
| 2 | Номзадҳои HFM / HFM | Кадом фосилаи spread-ро ҳамчун котировка истифода бурдан |
| 3 | HFI-ҳо | Пас аз хабар фавран фармоиш додан ё то анҷоми batch интизор шудан |
Интихоби нақши HFT ва мувозинати бозор
Бигзор \(E(A)\) даромади умумии интизории ҳамаи HFI-ҳоро ва \(E(B)\) даромади интизории HFM-ро нишон диҳад. Азбаски HFI-ҳо якхела қабул мешаванд, даромади мувозинатии як HFI:
\[ \frac{1}{N-1}E(A) \]
мебошад. Вақте миёни рақобат барои нақши HFM ва дар нақши HFI мондан мувозинати бозорӣ ба вуҷуд меояд, манбаъ баробарии зеринро истифода мебарад:
\[ \frac{1}{N-1}E(A)=E(B). \]
Ин баробарӣ асоси баровардаҳои минбаъдаи spread-и мувозинатии \(s^*\) дар таҳқиқот мебошад. Маънои иқтисодии он ин аст, ки агар нақши HFM пайваста фоидаовартар монад, HFT-ҳои бештар мехоҳанд бозорсоз шаванд ва рақобати spread ин фарқиятро коҳиш медиҳад.
Бозии spread-и HFM: афзалияти нарх
Дар моделҳои якхабарӣ барои задани stale quote метавонад як ҳадди ягона миёни таъсири хабар ва spread кофӣ бошад. Аммо дар модели бисёрхабарӣ азбаски як, ду ё бештар хабари ҳамсамт ҷамъ шуда метавонанд, стратегияҳои spread-и HFM ҳамчун \([0,\sigma)\), \([\sigma,2\sigma)\) ва фосилаҳои дискретии идомадор баррасӣ мешаванд.
Гарчанде spread-и васеътар метавонад ба HFM барои ҳар муомила даромади бештар диҳад, spread-и тангтар дар дафтари фармоишҳои limit афзалият медиҳад. Манбаъ ин механизмро “price priority for the market maker” меномад. Пас аз refinement синфи интихобшудаи spread минтақаи тангтарин, яъне \([0,\sigma)\) мебошад.
Даромади интизории HFI пас аз хабар
Бигзор эҳтимоли хабари хуб \(p\) ва эҳтимоли хабари бад \(1-p\) бошад. Агар то вақти \(t\) шумораи хабарҳои мусбат \(M_1\) ва манфӣ \(M_2\) бошад ва \(M_1>M_2\) иҷро шавад, манбаъ даромади интизории HFI ҳангоми задани котировкаро чунин месозад:
\[ E(A|t)=(M_1-M_2)\sigma+[p-(1-p)]\lambda(\tau-t)\sigma-s. \]
Дар ҳолати \(M_1<M_2\) самт баръакс мешавад:
\[ E(A|t)=(M_2-M_1)\sigma+[(1-p)-p]\lambda(\tau-t)\sigma-s. \]
Дар фарзияи хабари бетараф, азбаски \(p=1/2\) аст, саҳми самтдори интизории ҷараёни ояндаи хабар ба сифр мерасад. Ҳамин тавр, то расидани хабари навбатӣ даромади интизории stale-quote собит мемонад. Дар айни замон, чун эҳтимоли пеш аз HFI расидани LT бо вақт меафзояд, барои фармоиши барвақт афзалияти вақт ба вуҷуд меояд.
Вақте HFI фавран пас аз хабар муомила мекунад ва \(M_1>M_2\) аст, даромади интизории фаврӣ:
\[ E(A_t|M_1-M_2)=(M_1-M_2)\sigma-s \]
мебошад. Агар HFI хабари навбатиро интизор шавад, аз сабаби эҳтимоли он ки LT дар ин фосила котировкаро истифода мебарад, арзиши интизорӣ дорои зарбкунандаи бақо мегардад:
\[ E(A_t^*|M_1-M_2) = e^{-\mu t^*/2} \left[ E(A_t|M_1-M_2) + \frac{p^*}{2} \left( E(A_{t+t^*}^*|0)+s \right) \right]. \]
Дар ин ҷо \(t^*\) вақти то хабари навбатӣ гузаштаро ва \(p^*\) эҳтимолеро ифода мекунад, ки ба ҳолати дахлдори хабар-мувозинат вобаста аст. Манбаъ таъкид мекунад, ки ин даромади интизорӣ аз сабаби воридшавии LT хусусияти оддии Markov надорад.
Ду стратегияи динамикӣ барои HFI
| Стратегия | Қарор | Афзалият | Хатар |
|---|---|---|---|
| Стратегияи 1 | Вақте даромади интизорӣ бори аввал мусбат мешавад, пас аз хабар бо фосилаи \(\delta\) фармоиш додан | Афзалияти вақт баланд аст. | То settlement хабарҳои нав метавонанд ворид шуда, арзиши иқтисодии муомиларо баръакс кунанд. |
| Стратегияи 2 | То \(\tau-\delta\) интизор шудан ва дар анҷоми batch бо иттилооти мавҷуда қарор қабул кардан | Қарорро ба иттилооти охирин наздиктар қабул мекунад. | LT ё HFI-и барвақттар метавонад котировкаро аввал истифода барад; афзалияти вақт пасттарин аст. |
Ин фарқ яке аз нуқтаҳои муҳими модели бисёрхабарӣ мебошад. Стратегияи аввал равиши “барвақттар, вале аз нигоҳи иттилоот хатарноктар”-ро ба вуҷуд меорад, стратегияи дуюм бошад равиши “дертар, вале бо дидани хабарҳои баъдӣ”-ро.
Мантиқи шумораи хабар ва ҷаҳиши нарх
Дар дохили як batch тағйироти нархи бунёдӣ ба шумораи софи хабарҳои мусбат ва манфӣ вобаста аст. Ба таври содда, таъсири софи иттилоот ба самти \((M_1-M_2)\sigma\) аст. Вақте чанд хабари ҳамсамт ҷамъ мешавад, нархи бунёдӣ метавонад чанд қадами \(\sigma\) ҳаракат кунад. Манбаъ пешниҳод мекунад, ки ин сохтор барои ифодаи ҷаҳишҳои нарх истифода шуда метавонад.
Аммо дар ин ҷо маҳдудияти тафсир вуҷуд дорад: дар модел “хабар” ҳодисаҳои Poisson мебошанд, ки таъсири якхелаи \(\sigma\) доранд. Андоза, вобастагӣ, гурӯҳшавӣ ва тарзи аз ҷониби бозор ҳазм шудани хабарҳои воқеии молиявӣ ба таври эмпирикӣ модел нашудаанд.
Ҳолати махсуси се хабар: snipe-и дутарафа
Дар Расми 8-и манбаъ пайдарпаии хабари мусбат, сипас манфӣ ва боз манфӣ баррасӣ мешавад. Пас аз хабари аввалини мусбат, HFI-и истифодакунандаи Стратегияи 1 котировкаи кӯҳнаро дар тарафи ask ҳадаф мегирад. Вақте ду хабари манфии баъдӣ арзиши софи бунёдиро ба самти муқобил мебаранд, ҳамон HFI ин дафъа дар тарафи bid имконияти нави snipe мебинад. Ҳамин тавр, дар дохили як batch дар ду тарафи гуногуни муомила фармоиш пайдо шуда метавонад. Ин натиҷа намунаи мушаххаси динамикаи бисёрхабарӣ мебошад, ки дар модели якхабарӣ ба вуҷуд намеояд.
Усул ва Натиҷаҳои Таҳқиқот
Мувозинати Комили Nash-и Дасти Ларзон Дар Ин Модел Чиро Интихоб Мекунад?
Refinement-и THPNE барои HFM тангтарин стратегияи spread ва барои HFI-ҳо пас аз аввалин сигнали хабари фоидаовар бо таъхири \(\delta\) ҳарчи барвақттарин фармоиши имконпазирро интихоб мекунад. Бо ин роҳ, дигар мувозинатҳои симметрии Nash, ки ба вақтҳои дертарини фармоиш такя мекунанд, азбаски дар эҳтимолҳои хурди хатои стратегӣ устувор намемонанд, хориҷ мешаванд.
Сохтори математикии refinement-и trembling-hand
Манбаъ фарз мекунад, ки \(K\) вақти имконпазири фармоиш вуҷуд дорад ва \(t_K=\tau\) аст. Дар атрофи стратегияи \(t_n\), бо эҳтимоли хурди “ларзиш” \(\epsilon\):
\[ \sigma_n = \epsilon\sum_{i=1}^{n-1}t_i + [1-(K-1)\epsilon]t_n + \epsilon\sum_{j=n+1}^{K}t_j. \]
Вақте бозигарони дигар аз ин тақсимот истифода мекунанд, даромадҳои ҳаддии бозигари 1 барои стратегияи барвақттари \(t_j\), стратегияи ҷории \(t_n\) ва стратегияи дертарини \(t_j\) мутаносибан ба сохтори зерин наздик мешаванд:
\[ j<n:\quad E(A_j)\rightarrow E(A|t_j), \]
\[ j=n:\quad E(A_n)\rightarrow \frac{1}{N-1}E(A|t_n), \]
\[ j>n:\quad E(A_j)=0. \]
Дар шароити рақобати кофӣ қавӣ стратегияи барвақттар нисбат ба эҳтимолҳои хурди хато бартарӣ пайдо мекунад. Аз ин рӯ, манбаъ вақти аввалини мувофиқи фармоиш \(t_1\)-ро дар бозии HFI ҳамчун натиҷаи ягонаи THPNE муайян мекунад.
Эҳтимолҳои шумораи хабарҳо
Дар таҳлили маҳдуди бисёрхабарии якдавраӣ манбаъ сенарияҳои сифр, як, ду ва се хабарро ба таври возеҳ ҳисоб мекунад. Мувофиқи раванди Poisson:
| Шумораи хабарҳо дар дохили batch | Эҳтимол |
|---|---|
| 0 | \(e^{-\lambda\tau}\) |
| 1 | \(\lambda\tau e^{-\lambda\tau}\) |
| 2 | \(\frac{1}{2}\lambda^2\tau^2e^{-\lambda\tau}\) |
| 3 | \(\frac{1}{6}\lambda^3\tau^3e^{-\lambda\tau}\) |
Манбаъ эҳтимоли шумораи бештари хабарҳоро дар фосилаи кӯтоҳи batch-и басомади баланд хурд мешуморад ва ҳисобҳои асосии якдавраиро бо се хабар маҳдуд мекунад.
Намунаи ошкори даромад дар сенарияи як хабар
Вақте HFM тангтарин минтақаи spread-ро бо \(s_1\) истифода мебарад, даромадҳои интизории HFI-ҳое, ки Стратегияи 1 ва Стратегияи 2-ро дар ҳолати як хабар истифода мекунанд:
\[ E(A_1^1) = (\sigma-s_1)\frac{2}{\mu\tau} \left( e^{-\mu\delta/2}-e^{-\mu\tau/2} \right), \]
\[ E(A_2^1) = (\sigma-s_1)\frac{\tau-\delta}{\tau} e^{-\mu\tau/2}. \]
Дар ин ҷо фармоиши барвақттар эҳтимоли аз пеш истифода шудани котировка аз ҷониби LT-ро коҳиш медиҳад. Бо афзоиши \(\delta\) ё \(\mu\) эҳтимоли snipe-и муваффақи HFI ва, дар натиҷа, даромади интизории он кам мешавад.
Дар сенарияҳои ду ва се хабар манбаъ барои пайдарпаии гуногуни хабарҳо ва минтақаҳои spread-и \(s_1\) ва \(s_2\) ифодаҳои дарозтари payoff-и шакли пӯшидаро ҳосил мекунад. Онҳо дар PDF-и асосӣ бо Муодилаҳои 15 ва 17, ҷадвали муфассали сенарияҳо бошад дар Замимаи A дода шудаанд. Азбаски баровардани қисми ин ифодаҳои дароз ба supplementary material-и ҷудогона ирсол шудааст ва файли supplementary дар боркунии мавҷуда нест, онҳо дар ин ҷо аз PDF extraction бозчинӣ нашудаанд, то хатои эҳтимолии рамзӣ ба вуҷуд наояд. Натиҷаҳои илмӣ ва вобастагиҳои тағйирёбандаҳо ҳифз шудаанд.
Таҳлили ададии статикаи муқоисавӣ
Дар муқоисаҳои HFI Стратегияи 1 ва Стратегияи 2 манбаъ ҳамчун параметрҳои намунавӣ \(s_1=1\), \(s_2=2\), \(\sigma=1.5\), \(\lambda=0.001\), \(\mu=0.001\), \(\tau=5000\) ва \(\delta=100\)-ро истифода мебарад; \(\tau\) ва \(\delta\) бо миллисония дода мешаванд. Азбаски манбаъ барои \(\lambda\) ва \(\mu\) тамғаи ҷудогонаи воҳиди вақт намедиҳад, ин суръатҳо бояд мутобиқ ба миқёси вақти batch тафсир шаванд.
| Тағйироти параметр | Даромади HFI / таъсир ба мувозинат | Механизми иқтисодӣ |
|---|---|---|
| \(\delta\) меафзояд | Даромадҳои интизории HFI кам мешаванд. | HFI ба хабар дертар вокуниш нишон медиҳад; эҳтимоли пештар расидани LT меафзояд. |
| \(\mu\) меафзояд | Имконияти snipe-и HFI кам мешавад. | Савдогарони пардохтпазирӣ котировкаро бештар пеш аз дигарон истифода мебаранд. |
| \(\tau\) меафзояд | Даромади HFI метавонад аввал афзояд ва баъд кам шавад. | Дар оғоз имкониятҳои бештари хабар, аммо дар давраи дарозтар воридшавии бештари LT бартарӣ пайдо мекунад. |
| \(\lambda\) меафзояд | Таконҳои бештари иттилоотӣ ва имкониятҳои бештари snipe ба вуҷуд меоянд. | Эҳтимоли ба вуҷуд омадани stale quote меафзояд. |
| \(N\) меафзояд | Саҳми ҳар як HFI кам мешавад. | HFI-ҳои бештар барои ҳамон имкониятҳо рақобат мекунанд. |
Spread-и мувозинатӣ \(s^*\)
Манбаъ \(s^*\)-ро ҳамчун нишондиҳандаи асосии пардохтпазирии бозор истифода мебарад. Азбаски дар ин ҷо \(s\) ҳамчун нисфи фарқи bid-ask муайян шудааст, \(s^*\)-и пасттар маънои пардохтпазирии баландтарро дорад.
Дар ҳолати асосии якдавраӣ, ки ҳадди аксар як хабар ба назар гирифта мешавад, spread-и мувозинатӣ:
\[ s^* = \sigma \frac{ \lambda(\tau-\delta)e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2e^{-\mu\delta/2}-2e^{-\mu\tau/2} \right) }{ 2(1+\lambda\tau) - [2+\lambda(\tau+\delta)]e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2e^{-\mu\delta/2}-2e^{-\mu\tau/2} \right) }. \]
Ин муодила воридшавии иттилоот, воридшавии LT ва рақобати HFT-ро дар як мувозинати spread муттаҳид мекунад. Манбаъ инчунин барои моделҳои ҳадди аксар ду ва се хабар ифодаҳои фарогиртари \(s^*\)-ро ҳосил карда, мегӯяд, ки онҳо дар минтақаи \(0<s^*<\sigma\) мемонанд.
Натиҷаҳои асосии муқоисавӣ дар модели якдавраӣ
| Тағйирот | \(s^*\) | Пардохтпазирӣ | Нишондиҳандаи некуаҳволии HFT |
|---|---|---|---|
| \(\delta\) кам мешавад, яъне HFT тезтар мешавад | Меафзояд | Кам мешавад | Меафзояд |
| \(\lambda\) меафзояд | Меафзояд | Кам мешавад | Меафзояд |
| \(N\) меафзояд | Кам мешавад | Меафзояд | Кам мешавад |
| \(\mu\) меафзояд | Кам мешавад | Меафзояд | Аввал меафзояд, баъд кам мешавад |
| \(\tau\) меафзояд | Аввал меафзояд, баъд кам мешавад | Аввал кам мешавад, баъд меафзояд | Аввал меафзояд, баъд кам мешавад |
Номувофиқии муҳими дохили манбаъ: Дар ибораи ҷамъбастии қисми муқаддимавии таҳқиқот гуфта мешавад, ки ҳангоми зиёд шудани басомади LT “market liquidity decreases”. Аммо дар Қисми 5.5.1 ба таври возеҳ шарҳ дода мешавад, ки бо афзоиши \(\mu\), \(s^*\) коҳиш меёбад ва худи таҳқиқот \(s^*\)-и пасттарро ҳамчун пардохтпазирии баландтар муайян мекунад. Аз ин рӯ, агар натиҷаи қисми муфассали статикаи муқоисавӣ асос гирифта шавад, афзоиши \(\mu\) пардохтпазириро зиёд мекунад. Ин зиддият аз ҷониби Verianla хомӯшона ислоҳ нашуда, ҳамчун номувофиқии дохили манбаъ намоён гузошта шудааст.
Натиҷаи “HFT arms race”
Мувофиқи натиҷаи Proposition 5-и манбаъ, \(\delta\)-и пасттар имкон медиҳад, ки HFI-ҳо ба stale quote-ҳо зудтар бирасанд. Аз ин рӯ, HFT-ҳо барои таъхири камтар ба рақобат ташвиқ мешаванд. Дар модел ин ҳолат \(s^*\)-ро баланд карда, пардохтпазириро кам мекунад ва ҳамзамон нишондиҳандаи фоидаи умумии HFT-ҳоро зиёд менамояд.
Мафҳуми “некуаҳволии умумии бозор” дар ин ҷо набояд ба маънои некуаҳволии умумии иҷтимоӣ истифода шавад. Манбаъ дар ҳисоби некуаҳволӣ фоидаи HFM ва HFI-ҳоро дохил мекунад, аммо LT-ҳоеро, ки бо мақсади пардохтпазирӣ муомила мекунанд, берун мегузорад. Азбаски дар шарти мувозинат даромад ба ҳар HFI бо даромади HFM баробар мешавад, \(E(B^*)\) ҳамчун ченаки мутаносиб ба некуаҳволии умумии HFT истифода мешавад; даромади пурраи умумии HFT дар шакли \(N E(B^*)\) аст.
Фосилаи Оптималии Batch Чиро Мувозинат Карданӣ Аст?
Дар модели якдавраӣ фосилаи batch \(\tau\) имкониятҳои такони иттилоотӣ ва эҳтимоли воридшавии LT-ро ҳамзамон тағйир медиҳад: дар минтақаи кӯтоҳ дароз шудани \(\tau\) метавонад бо эҷоди хабарҳои бештар ва имкониятҳои HFI некуаҳволии HFT-ро зиёд кунад, аммо дар минтақаи дарозтар ҷамъ шудани воридшавиҳои LT метавонад ин таъсирро баръакс гардонад. Аз ин рӯ, манбаъ пешниҳод мекунад, ки \(\tau\)-и ягонаи оптималии дохилӣ вуҷуд дорад, ки некуаҳволии умумии HFT-ро ба ҳадди аксар мерасонад.
Дар ҳолати асосии ҳадди аксар як хабар, \(\tau\)-и оптималӣ дар манбаъ бо шарти дараҷаи якуми зерин муайян мешавад:
\[ -4\lambda e^{-\mu\delta/2} + 2[2\lambda+\mu(1+\lambda\tau)]e^{-\mu\tau/2} + \lambda[6+\mu(\tau-\delta)]e^{-\mu(\tau+\delta)/2} \]
\[ -2[3\lambda+2\mu(1+\lambda\tau)]e^{-\mu\tau} + \frac{2\lambda}{N-1}e^{-\mu(\tau+2\delta)/2} - 2\lambda e^{-\mu(2\tau+\delta)/2} \]
\[ + \left[ \frac{2\lambda N}{N-1} + 2\mu + \lambda\mu(\tau+\delta) \right] e^{-3\mu\tau/2} =0. \]
Ин муодила як “миллисонияи оптималии универсалӣ”-и ададии пӯшида намедиҳад; арзиши оптималӣ ба параметрҳои модел, аз ҷумла \(\lambda\), \(\mu\), \(N\) ва \(\delta\) вобаста аст.
Модели бисёрдавраии batch
Дар модели якдавраӣ хабарҳое, ки дар фосилаи \((\tau-\delta,\tau]\) меоянд, аз ҷониби HFI дар дохили batch-и ҷорӣ сари вақт истифода шуда наметавонанд. Модели бисёрдавраӣ ин хабарҳоро ба batch-и баъдӣ мегузаронад. Аз ин рӯ, байни вақти иттилоот ва вақти амал як ҷобаҷогузории доимии \(\delta\) ба вуҷуд меояд.
Чаро Дар Модели Бисёрдавраӣ Таъхири \(\delta\) Бетаъсир Мешавад?
Дар модели бисёрдавраӣ ҳамаи HFT-ҳо таъхири якхела доранд, аз ин рӯ ҷараёни хабар ва амалҳои муомила дар меҳвари вақт якҷоя ба андозаи \(\delta\) ҷобаҷо мешаванд; хабаре, ки дар охири як batch мушоҳида намешавад, дар оғози batch-и баъдӣ ба имконияти stale quote табдил меёбад. Азбаски ин ҷобаҷогузории умумии вақт мавқеи нисбии стратегии бозигаронро тағйир намедиҳад, дар манбаъ \(\delta\) аз payoff-ҳои мувозинатӣ ва ифодаҳои spread хориҷ мешавад ва Proposition 7 мегӯяд, ки таъхир ба модели бисёрдавраӣ таъсир надорад.
Дар ҳолати бисёрдавраии ҳадди аксар як хабар spread-и мувозинатӣ:
\[ s^* = \sigma \frac{ \lambda\tau e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2-2e^{-\mu\tau/2} \right) }{ 2(1+\lambda\tau) - (2+\lambda\tau)e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2-2e^{-\mu\tau/2} \right) }. \]
Бар хилофи ҳамтои якдавраии он, дар ин ифода \(\delta\) вуҷуд надорад.
Некуаҳволӣ ба воҳиди вақт
Дар модели бисёрдавраӣ ба ҳадди аксар расонидани фоидаи умумии як batch кофӣ нест; арзишҳои гуногуни \(\tau\) дар як воҳиди вақт шумораи гуногуни batch-ҳоро ба вуҷуд меоранд. Аз ин рӯ, манбаъ ченаки \(E(B^*)/\tau\)-ро меомӯзад. Дар натиҷаҳои ададии Расмҳои 27–29, бо калон шудани \(\tau\) нишондиҳандаи некуаҳволии HFT ба воҳиди вақт кам мешавад. Ҳамин тавр, натиҷаи фосилаи оптималии дохилии batch дар модели якдавраӣ дар арзёбии бисёрдавраии ба воҳиди вақт асосёфта ба ҳамон шакл идома намеёбад.
Замимаи C: мувозинати пардохтпазирии бозор
Замимаи C манбаи иқтисодии пардохтпазириро дар модел алоҳида шарҳ медиҳад. LT-ҳо таъминкунандагони софи пардохтпазирӣ мебошанд. HFM як қисми ин пардохтпазириро ба HFI-ҳо интиқол медиҳад, дар ҳоле ки HFI-ҳо тавассути муомилаҳои stale quote snipe пардохтпазириро истеъмол мекунанд. Мувофиқи модели манбаъ, дар ҳолати ҳаддӣ бе LT ангезаи устувори муомила аз байн меравад ва даромадҳои мувозинатӣ ба сифр наздик мешаванд; муаллифон мегӯянд, ки дар чунин муҳит ангеза ё субсидия барои бозорсозӣ лозим мешавад.
Замимаи D: бозии tick-size
Модели асосӣ фазои пайвастаи нархро фарз мекунад. Азбаски дар бозорҳои воқеӣ қадами нарх дискретӣ аст, Замимаи D бозии ҷудогонае месозад, ки дар он HFM ҳангоми байни ду сатҳи tick мондани арзиши назариявии \(s^*\) tick-и болоӣ ё поёниро интихоб мекунад. Дар натиҷаи манбаъ, мувозинати Nash метавонад дар сатҳи tick-и болоӣ ба вуҷуд ояд ва ин дискретӣ метавонад даромади HFM-ро андаке аз даромади HFI болотар бурда, баробарии пурраи payoff-ро дар модели идеалии нархи пайваста вайрон кунад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад ва намекунад
| Таҳқиқот дастгирӣ мекунад | Таҳқиқот ба танҳоӣ дастгирӣ намекунад |
|---|---|
| Дар зери бозии муайяншуда ва фарзияҳои Poisson-хабар, THPNE фармоиши барвақти HFI-ро интихоб мекунад | Дар ҳамаи низомҳои воқеии HFT ҳамон стратегия мушоҳида мешавад |
| Дар дохили модел таъхири камтар мубодилаи пардохтпазирӣ-некуаҳволиро тағйир медиҳад | Инфрасохтори тезтар некуаҳволии иҷтимоиро ба таври эмпирикӣ зиёд мекунад |
| Дар модели якдавраӣ \(\tau\)-и оптималии параметрӣ ёфт мешавад | Барои ҳамаи биржаҳо як давомнокии ягонаи универсалии оптималии batch вуҷуд дорад |
| Дар модели бисёрдавраии таъхири якхела \(\delta\) аз ифодаҳои мувозинат нопадид мешавад | Дар ҷаҳони воқеӣ таъхири физикии шабака аҳамият надорад |
| Дар модел пайдарпаии бисёрхабарӣ метавонад дар як batch snipe-и дутарафа ба вуҷуд орад | Басомади эмпирикии ин рафтор дар сабтҳои воқеии муомила |
| Шумораи софи хабарҳо дар модел тағйироти бузургтари нархи бунёдиро ба вуҷуд меорад | Ҳамаи ҷаҳишҳои воқеии нарх бо фарқи шумораи хабарҳо шарҳ дода мешаванд |
Маҳдудиятҳои асосии методологӣ
Дар модел хабарҳо бо раванди мустақили Poisson меоянд ва таъсири мутлақи нархии ҳар хабар ба \(\sigma\) баробар аст. HFT-ҳо таъхири якхела доранд. Дар модели асосӣ бекор кардани фармоиш манъ аст. HFI-ҳо ва LT-ҳо нархқабулкунандаанд; рақобати асосӣ тавассути афзалияти вақт амал мекунад. Ҳалли ададии якдавраӣ ба сенарияҳои сифр, як, ду ва се хабар тамаркуз мекунад. Таърифи некуаҳволӣ LT-ҳоро дар бар намегирад. Таҳқиқот бо маълумоти воқеии муомила калибр нашудааст ва дар биржа ба таври таҷрибавӣ тасдиқ нашудааст.
Дар байни пешниҳодҳои муаллифон барои таҳқиқоти оянда илова кардани бекоркунии фармоишҳо ва ҷаримаҳои бекоркунӣ ба модел, омӯзиши арбитражи байни механизмҳо дар ҳолате, ки механизмҳои batch ва савдои пайваста дар як бозор ҳамзамон мавҷуданд, ва моделсозии рақобати стратегӣ миёни ду тарҳи бозор ҷой доранд.
Ёддошт оид ба Манбаъ ва Усул
Унвони пурраи аслии PDF-и манбаъ: The optimal strategies in high-frequency batch trading with multiple news
Муаллифон: Mingshun Sun; Haijun Yang. Haijun Yang ҳамчун corresponding author нишон дода шудааст.
Муассиса: School of Economics and Management, Beihang University, Beijing, 100191, China.
Платформа: SSRN.
DOI: 10.2139/ssrn.6663324.
Версияи манбаъ: Preprint-и 42-саҳифагӣ. Худи PDF ибораи “This preprint research paper has not been peer reviewed”-ро дорад.
Санаи расмии сабт: Дар саҳифаи сабти SSRN барои версияи 42-саҳифагӣ 28 апрели 2026.
Фарқи унвони библиографӣ: Дар ҳоле ки унвони дохилии PDF-и боршуда ва унвони metadata-и PDF “The optimal strategies in high-frequency batch trading with multiple news” аст, саҳифаи расмии сабти SSRN барои ҳамон abstract identity унвони “The optimal mechanism in high-frequency batch trading with multiple news”-ро нишон медиҳад. Verianla унвони PDF-и манбаъро хомӯшона тағйир надодааст.
Ҳолати иҷозатнома/ҳуқуқ: Сабти SSRN мегӯяд, ки соҳиби ҳуқуқи муаллиф ба SSRN иҷозатномаи hosting додааст ва ҳамаи ҳуқуқҳо ҳифз шудаанд; истифодаи дубораи беиҷозат иҷозат дода намешавад. Аз ин рӯ, расмҳо ё ҷадвалҳои манбаъ нусхабардорӣ нашудаанд ва робитаҳои илмӣ дар доираи баёни мустақили Verianla шарҳ дода шудаанд.
Таснифи JEL: C73; D41; G11.
Маблағгузорӣ: Дар PDF-и асосии боршуда изҳороти ҷудогонаи маблағгузорӣ муайян карда нашуд.
Бархӯрди манфиатҳо: Дар PDF-и асосии боршуда изҳороти ҷудогонаи бархӯрди манфиатҳо муайян карда нашуд.
Дастрасии маълумот: Таҳқиқот ба таҳлили маҷмӯаи маълумоти эмпирикӣ асос наёфтааст ва дар PDF-и асосӣ изҳороти ҷудогонаи дастрасии маълумот мавҷуд нест.
Supplementary material: PDF-и асосӣ барои баъзе баровардаҳо ва исботҳои муфассал ба supplementary material ишора мекунад; азбаски файли supplementary дар ин бастаи манбаъ мавҷуд нест, баровардаҳои дахлдор аз ҷониби Verianla тахмин карда нашудаанд.
Усули асосӣ: Назарияи бозии сесатҳа, мувозинати Nash, refinement-и trembling-hand perfection, равандҳои Poisson-и воридшавии хабар ва пардохтпазирӣ, моделҳои batch-и якдавраӣ ва бисёрдавраӣ ва ҳисобҳои параметрии статикаи муқоисавӣ.
Ҳадди тафсири илмӣ: Натиҷаҳо ба фарзияҳои модел ва мисолҳои ададии параметрии истифодашуда тааллуқ доранд. Таҳқиқот озмоиши эмпирикии сабабият ё таҷрибаи саҳроӣ дар маълумоти воқеии дафтари фармоишҳои биржа нест.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд