

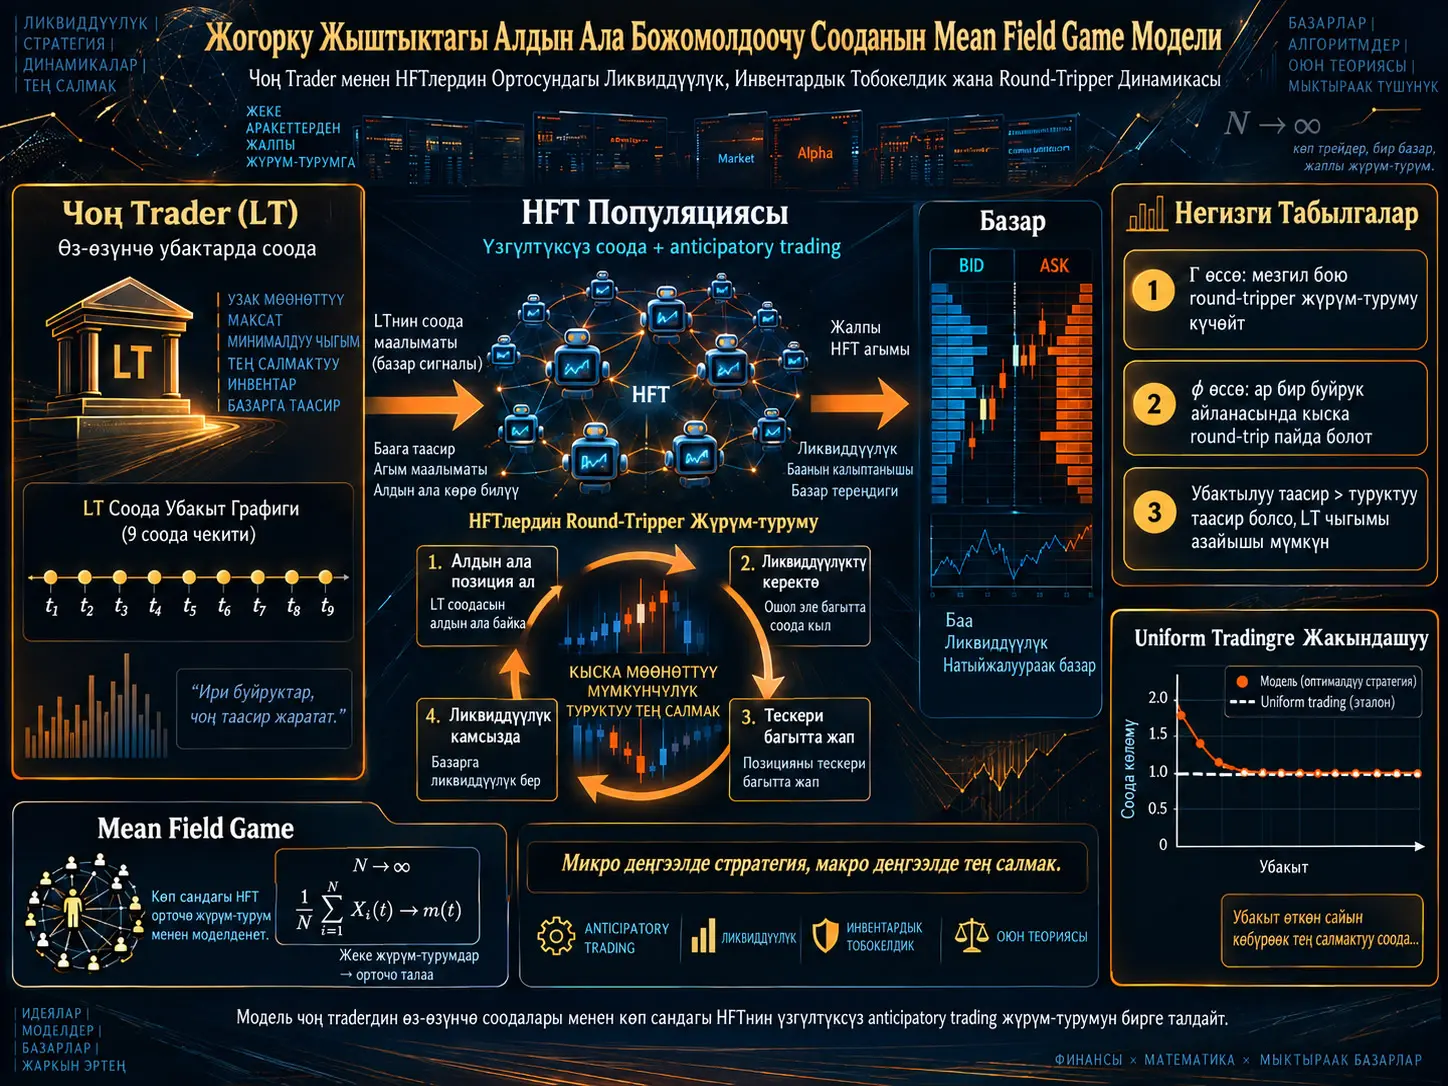
Anticipatory trading — базар катышуучусунун башка инвестордун келечектеги буйрутма агымын алдын ала болжоп, ошол буйрутма аткарылганга чейин же аткарылышынын тегерегинде позиция ээлөөсү. Xue Cheng, Meng Wang жана Ziyi Xu иштеп чыккан математикалык модель белгилүү убакыт чекиттеринде чоң буйрутмаларды берген Large Trader (LT) менен анын буйрутмаларын алдын ала көрө алган жана үзгүлтүксүз соода кылган көп сандагы High-Frequency Trader (HFT) ортосундагы стратегиялык өз ара аракеттенүүнү изилдейт.
HFTлердин саны өтө көбөйгөндө ар бир trader үчүн өзүнчө Nash equilibrium чечүү эсептөө жагынан татаалдашкандыктан, изилдөө mean field game ыкмасын колдонот. Көп сандагы HFT өз-өзүнчө көзөмөлдөнбөстөн, популяциянын орточо инвентары жана орточо trading speed-и аркылуу базарга таасир эткен үзгүлтүксүз масса катары моделденет.
Изилдөөнүн негизги жыйынтыктарынын бири — HFTлердин инвентардык тобокелдикке канчалык сезимтал экени anticipatory trading жүрүм-турумун аныкташы. Мезгилдин аягында позиция кармоодон качкан HFTлер бүткүл execution мезгили бою Round-Tripper сыяктуу иш алып барып, чоң traderдин келечектеги операциясынан мурун ошол эле багытта позиция алып, кийин тескери багытта соода кылуу менен позициясын жаба алышат. Ал эми соода мезгили бою позиция кармоодон качкан HFTлерде окшош round-trip кыймылы чоң traderдин ар бир өзүнчө операциясынын айланасында кайталанат.
Модель ошондой эле inventory-averse HFTлер чоң trader үчүн ар дайым зыяндуу эмес экенин көрсөтөт. HFTлердин temporary price impact-и permanent price impact-ке салыштырмалуу жетиштүү чоң болгондо алгачкы adverse баа таасиринин олуттуу бөлүгү тез жоголот; кийин HFTлердин тескери багыттагы соодалары аркылуу берилген ликвиддүүлүк чоң traderдин execution чыгымын азайтышы мүмкүн.
Overall Nash equilibrium жыйынтыктарында running inventory aversion жогорулаган сайын чоң traderдин оптималдуу execution программасы uniform trading-ге жакындайт. Тескерисинче, terminal inventory aversion жогорулаганда LT операцияларынын чоңураак бөлүгүн execution мезгилинин кийинки бөлүгүнө жылдырышы мүмкүн; мунун себеби моделде HFTлер мезгилдин аягына жакын позицияларын жаап жатканда камсыз кылган ликвиддүүлүктөн пайдалануу каалоосу.
Anticipatory Trading деген эмне?
Anticipatory trading учурунда ылдам trader башка инвестордун жакындап келе жаткан буйрутма агымын алдын ала көрүүгө аракет кылат. Бул изилдөөдө LTнин future order flow-ун HFTлер болжолдой алышат. HFTлердин артыкчылыгы маалыматта гана эмес; эки тараптын соода ылдамдыктары да айырмаланат.
Large Trader:
- белгилүү гана \(t_1,t_2,\ldots,t_K\) убакыт чекиттеринде соода кылат,
- белгилүү көлөмдөгү позициясын execution мезгили ичинде бүтүрүүгө аракет кылат,
- стратегиясы моделде детерминисттик.
Ал эми HFTлер:
- үзгүлтүксүз убакытта соода кыла алышат,
- trading speed-дерин заматта өзгөртө алышат,
- LTнин операциялары жараткан баа таасирин anticipatory strategy үчүн пайдалана алышат.
Mean Field Game Эмне Үчүн Колдонулат?
Mean field game (MFG) — абдан көп окшош, бирок стратегиялык оюнчулар бар системаларда ар бир оюнчуну өзүнчө чечүүнүн ордуна өкүл оюнчунун популяциянын орточо жүрүм-туруму менен өз ара аракеттенүүсүн моделдеген оюн теориясынын ыкмасы.
HFT саны \(M\) чоңойгондо бардык HFTлердин бири-бири жана LT менен түзгөн Nash game-ин түз чечүү жогорку өлчөмдүү болуп калат. Ошондуктан изилдөө HFT популяциясынын таасирин эки орточо өзгөрмө менен көрсөтөт:
Бул жерде \(E_i(t)\), inventory-aversion state \(i\) ичиндеги HFTлердин орточо инвентарын; \(\mu_i(t)\) орточо соода ылдамдыгын; \(p_i(t)\) болсо популяциянын ошол тобокелдик абалында болуу ыктымалдыгын билдирет.
Ошентип, базардагы көп сандагы HFTлердин туруктуу баа таасири орточо trading speed аркылуу моделденет.
Fair price кантип өзгөрөт?
Mean-field моделинде fair price:
түрүндө моделденет.
Бул жерде:
- \(\sigma dW(t)\): кокустук баа кыймылы,
- \(\gamma^H\mu(t)\): HFT популяциясынын permanent price impact-и,
- \(\gamma\xi_k\): LTнин \(t_k\) убактысындагы permanent impact-и.
Transaction price мындан тышкары temporary price impact жана traderдин өз trading fee компоненттерин да камтыйт.
Permanent жана temporary impact ортосундагы айырма эмнеде?
Permanent impact — операциянын fair price үстүндөгү туруктуу деп кабыл алынган таасири. Temporary impact болсо буйрутманы аткаруу учурунда пайда болуп, убакыт өткөн сайын басаңдай турган баа таасири.
Бул айырма макаланын экономикалык жыйынтыгында маанилүү роль ойнойт. HFTлердин LT буйрутмасынан мурун ошол эле багытта жүргүзгөн trading-и бааны LTге каршы багытта жылдырышы мүмкүн. Бирок бул таасирдин чоң бөлүгү temporary болсо, кыска убакытта жоголушу мүмкүн. HFTлердин кийин тескери багытта соода кылып ликвиддүүлүк бериши LT үчүн күчтүүрөөк оң таасир жаратышы мүмкүн.
HFTлердин Инвентардык Тобокелдиги Жүрүм-Турумду Кантип Өзгөртөт?
Изилдөө inventory-aversion эки параметрин бири-биринен бөлүп карайт.
Terminal inventory aversion: \(\Gamma\)
\(\Gamma\), HFTнин trading period аягында ачык позиция алып жүрүүгө кеткен чыгымды билдирет.
HFTнин objective function ичинде:
термини final inventoryни жазалайт.
\(\Gamma\) өскөн сайын HFT trading period аягында позициясын нөлгө жакындаткысы келет. Булактын 13-бетиндеги 1-сүрөттө \(\Gamma=0\), \(0.1\) жана \(2\) салыштырылган. \(\Gamma\) чоңойгон сайын HFTнин average-position ийри сызыгы мезгил ичинде өсүп, андан соң кайра төмөндөй баштайт, башкача айтканда бүткүл execution period бою round-trip жүрүм-туруму барган сайын айкыныраак болот.
Running inventory aversion: \(\phi\)
\(\phi\), HFTнин терминалда гана эмес, trading period бою inventory алып жүрүүгө кеткен чыгымды билдирет:
Булактын 13-бетиндеги 2-сүрөттө \(\phi=0\), \(5\) жана \(10\) маанилери көрсөтүлөт. \(\phi\) өскөн сайын average inventory curve ичинде LTнин ар бир операция убактысынын айланасында майда көтөрүлүп-түшүү кыймылдары даана көрүнөт.
Ошондуктан жогорку running inventory aversion HFTлерди бир узак round-trip ордуна кайра-кайра кыска горизонттуу round-trip операцияларына багыттайт.
Round-Tripper Стратегиясы Деген Эмне?
Round-Tripper — күтүлүп жаткан чоң order flow алдында позиция алып, кийин ошол позицияны тескери операция менен жапкан anticipatory trader жүрүм-туруму.
Мисалы, LT туруктуу сатып ала турган болсо, terminal-inventory-averse HFT:
- execution мезгилинин алгачкы бөлүгүндө LT менен бир багытта сатып алышы мүмкүн,
- кийинки бөлүгүндө сатып, позициясын жабышы мүмкүн.
Биринчи баскыч ликвиддүүлүктү керектейт жана LT үчүн adverse price impact жаратышы мүмкүн. Экинчи баскыч болсо LTге карама-каршы багытта liquidity supply жаратышы мүмкүн.
Эки LT операциясынын ортосунда эмне болот?
Булак өзгөчө кызыктуу микро жүрүм-турумга көңүл бурат. Running inventory aversion жогору болгондо LTнин эки операциясынын ортосунда HFTлер адегенде LTнин order direction-ына каршы багытта, андан кийин LT менен бир багытта соода кылышы мүмкүн.
Авторлор бул теориялык жыйынтыкты van Kervel жана Menkveldдин 2019-жылкы эмпирикалык байкоолору менен байланыштырат. Бул шилтеме мамилеси булак макаланын чечмелөөсү; бул Verianla тексти ал тышкы изилдөөнү өз алдынча эмпирикалык далил катары кайра баалабайт.
Partial Nash жана Overall Nash Equilibrium Ортосундагы Айырма Эмне?
Partial Nash equilibrium
Partial equilibrium шартында LTнин execution strategy-си алдын ала туруктуу. HFTлер гана бири-биринин орточо жүрүм-турумун эске алып optimal strategy түзүшөт.
Бул учурда эки шарт аткарылат:
- HFT, mean-field trading activity берилгенде өз objective function-ын максималдаштырат.
- Жеке оптималдуу HFT жүрүм-турумдарынын орточо мааниси башында божомолдонгон mean field менен шайкеш келет.
Overall Nash equilibrium
Overall equilibrium шартында LT да стратегиялык оюнчу. Эми:
- HFTлер LT стратегиясына жооп берет,
- LT да HFT популяциясынын жүрүм-турумуна жараша өз execution schedule-ын өзгөртөт.
Демек, LT–HFT оюну да, HFT популяциясынын ичиндеги mean-field equilibrium да бир убакта камсыздалат.
HFTнин Optimal Trading Speed-и Кантип Табылат?
HFTнин оптималдаштыруу маселеси Hamilton–Jacobi–Bellman теңдемеси аркылуу чечилет.
Optimal feedback control:
түрүндө алынат.
Value function квадраттык формада:
деп кабыл алынганда:
жыйынтыгына жетет.
Бул түзүлүш HFTнин trading speed-ин учурдагы inventory, inventory-risk state жана башка HFTлердин mean-field trading speed-и менен байланыштырат.
LT операциясы келгенде trading speed эмне үчүн секирет?
Моделде LT белгилүү учурларда гана операция кылгандыктан, price dynamics бул чекиттерде discontinuity пайда кылат. Изилдөө HFT average trading speed үчүн:
жыйынтыгын алат.
Бул теңдеме HFTлердин жакындап келе жаткан LT order-ына anticipatory реакциясын математикалык түрдө билдирет.
Ыкма жана Жыйынтыктар
Сандык эксперименттин түзүлүшү
Partial equilibrium эксперименттеринде:
- trading period: \(T=1\),
- LT операцияларынын саны: \(K=9\),
- операция убакыттары: \(t_k=k/10\),
- LT операция көлөмү: \(\xi_k=1\),
- HFT баштапкы орточо позициясы: \(E_0=0\),
- \(\gamma=1\),
- \(\gamma^H=0.7\),
- \(\lambda=0.4\),
- \(\lambda^H=0.1\),
- \(\eta=\eta_0=0.05\)
деп белгиленген.
Бул көрсөткүчтөр эмпирикалык бааланган JSE, NASDAQ же ушуга окшош базар параметрлери катары берилбейт; теориялык моделдин жүрүм-турумун көрүү үчүн колдонулган сандык сценарий параметрлери.
Terminal inventory aversion жыйынтыгы
13-беттеги 1-сүрөт \(\phi=0\) болгондо \(\Gamma\) өсүшүн салыштырат.
\(\Gamma=0\) абалында HFT average inventory мезгил бою олуттуу топтолот. \(\Gamma=0.1\) жана өзгөчө \(\Gamma=2\) болгондо инвентарь белгилүү чекиттен кийин азая баштайт.
Бул жүрүм-турум HFTлер trading period аягында ачык позиция калтыргысы келбеген сайын бүткүл execution horizon бою Round-Tripper-га айланышына туура келет.
Running inventory aversion жыйынтыгы
13-беттеги 2-сүрөт \(\Gamma=0\) болгондо \(\phi=0\), \(5\) жана \(10\) жыйынтыктарын көрсөтөт.
\(\phi\) өскөн сайын average inventory LTнин тогуз операция убактысына туура келген кайталанган кичине циклдерди түзөт. Бул HFTлер ар бир LT transaction айланасында inventory build-up жана liquidation жүргүзүп жатканын көрсөтөт.
Inventory aversion убакыт менен өзгөрө алабы?
Ооба. Изилдөөнүн маанилүү салымдарынын бири — HFTнин inventory-aversion level-ын туруктуу деп кабыл албоосу.
\(Y(t)\) чектүү state space үстүндө Markov jump process катары моделденет. State өтүүлөрү:
мисалындагы transition-rate matrix аркылуу көрсөтүлүшү мүмкүн.
14 жана 15-беттердеги 4 жана 5-сүрөттөр \(x\) жана \(y\) өзгөргөндө HFT популяциясынын average inventory жүрүм-туруму кандай өзгөрөрүн көрсөтөт.
Жогорку-inventory-aversion state-ке өтүү ыктымалдыгы өскөн сайын HFT популяциясы күчтүүрөөк Round-Tripper жүрүм-турумун көрсөтөт.
HFTлер Чоң Traderге Ар Дайым Зыян Келтиреби?
Жок. Моделдин маанилүү жыйынтыктарынын бири — anticipatory HFT LTге ар дайым терс чыгым жаратпайт.
HFT жок болгондо LTнин expected profit-и:
түрүндө жазылат.
HFT болгондо LTге кошумча таасир HFTлер жараткан permanent жана temporary price impact аркылуу келет.
Булактын 14-бетиндеги 3-сүрөт жана 16-бетиндеги 10-сүрөттө Round-Tripper абалында \(\lambda^H\) жогорулаган сайын LT profit difference терс аймактан оң аймакка өткөнү көрүнөт.
Башкача айтканда:
HFT temporary impact / permanent impact катышы жогорулаганда, inventory-averse HFTлер кийин камсыз кылган ликвиддүүлүк LTнин баштапкы adverse impact-ин басып өтүшү мүмкүн.
Бул жыйынтык бардык реалдуу базарларда HFT чоң инвесторго пайдалуу экенин көрсөтпөйт. Жыйынтык изилдөөнүн price-impact модели жана параметр шарттары үчүн жарактуу.
HFTлер Large Traderдин Optimal Execution Программасын Кантип Өзгөртөт?
Overall Nash equilibrium экспериментинде LT башында:
позициясын \(T=1\) мезгилинде тогуз операция менен execute кылат.
HFT жок болгондо оптималдуу чечим:
түрүндөгү uniform trading.
Terminal aversion жогоруласа
15-беттеги 6-сүрөт \(\Gamma=0\), \(0.1\) жана \(2\) абалдарында LT execution schedule-ын көрсөтөт.
HFTлер terminal aversion себептүү execution period аягында тескери багытта liquidity supply кылса, LT анын бир бөлүгүн күтүүнү артык көрөт. \(\Gamma\) жогорулаган сайын LT көбүрөөк операцияны мезгилдин экинчи жарымына жылдырат.
Running aversion жогоруласа
16-беттеги 8-сүрөт \(\phi=0\), \(1\) жана \(5\) үчүн LTнин optimal strategy-син көрсөтөт.
\(\phi\) өскөн сайын кызыл optimal-trading чекиттери uniform-trading сызыгына жакындайт.
Булактын чечмелөөсү боюнча, HFTлердин ар бир LT order айланасында кайталанган liquidity consumption–supply жүрүм-туруму операция баасына тийгизген таасирлерди тең салмактайт жана LTнин execution планын жумшартат.
Inventory-aversion state өтүүлөрү жыйынтыкты өзгөртөбү?
Ооба. 17-беттеги 11 жана 12-сүрөттөр эки inventory-aversion state ортосундагы transition rate-тер өзгөргөндө LTнин optimal strategy-си жана HFT average position кандай өзгөрөрүн көрсөтөт.
Running-position-averse HFT үлүшү көбөйгөн сайын LT стратегиясы uniform trading-ге көбүрөөк жакындайт.
Mean Field Чечими Чектүү Сандагы HFTлер Үчүн да Жарактуубу?
Изилдөө чексиз HFT популяциясы үчүн гана чечим чыгарбайт; mean-field чечими көп, бирок чектүү HFT бар базар үчүн да болжолдуу equilibrium экенин көрсөтүүгө аракет кылат.
Partial ε-Nash theorem: Ар бир \(\varepsilon>0\) үчүн HFT саны жетиштүү чоң болгондо mean-field HFT стратегиялары чектүү-player оюнда partial ε-Nash equilibrium түзөт.
Overall ε-Nash theorem: Ушундай эле түрдө LT да оюнга киргенде, HFT саны жетиштүү чоң болсо mean-field LT жана HFT стратегиялары overall ε-Nash equilibrium-га жакындайт.
Бул жердеги \(\varepsilon\) — бир оюнчу стратегиясын бир тараптуу өзгөртүү менен ала турган максималдуу болжолдуу пайда айырмасын билдирет. HFT саны көбөйгөн сайын mean-field approximation жакшырат.
Изилдөө колдогон жыйынтыктар
- HFT inventory aversion anticipatory trading формасын аныктаган негизги өзгөрмө.
- Terminal inventory aversion бүткүл execution horizon бою Round-Tripper жүрүм-турумун күчөтөт.
- Running inventory aversion ар бир LT операциясынын айланасында кыска round-trip циклдерин күчөтөт.
- Temporary impact permanent impact-ке салыштырмалуу жетиштүү жогору болгондо inventory-averse HFTлер модель ичинде LTнин execution жыйынтыгын жакшыртышы мүмкүн.
- Running inventory aversion жогорулаган сайын LTнин оптималдуу стратегиясы uniform trading-ге жакындайт.
- Terminal inventory aversion жогорулаган сайын LT операцияларынын чоңураак бөлүгүн execution period кийинки бөлүгүнө жылдырышы мүмкүн.
- Mean-field equilibrium жетиштүү чоң чектүү HFT популяциясы үчүн ε-Nash approximation камсыз кылат.
Изилдөө колдобогон жалпылоолор
- Изилдөө HFTлер реалдуу базарларда дайыма чоң инвесторлорго пайда алып келет деп көрсөтпөйт.
- Реалдуу exchange order book маалыматтары менен model calibration жүргүзүлгөн эмес.
- Nanosecond же microsecond execution latency өлчөнгөн эмес.
- Реалдуу HFT profitability же institutional execution cost backtest жүргүзүлгөн эмес.
- Market impact реалдуу базарларда сөзсүз сызыктуу экени көрсөтүлгөн эмес.
- LT реалдуу жашоодо толугу менен детерминисттик execution strategy колдонот деп айтылбайт.
- Round-Tripper жүрүм-турумунун укуктук же жөнгө салуучу мүнөзү изилдөөдө бааланбайт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Mean Field Game of High-Frequency Anticipatory Trading.
Авторлор: Xue Cheng, Meng Wang жана Ziyi Xu.
Мекеме: LMEQF, Department of Financial Mathematics, School of Mathematical Sciences, Peking University, Beijing 100871, China.
Булак түрү: arXiv preprint.
arXiv: 2404.18200v1 [q-fin.MF].
Күнү: 28 Апрель 2024.
Негизги ыкма: Mean field game, Hamilton–Jacobi–Bellman equation, Kolmogorov forward equation, finite-state Markov jump process жана Nash equilibrium анализи.
Major player: Large Trader (LT).
Minor-player population: Үзгүлтүксүз соода кылган көп сандагы HFT.
LT убакыт түзүлүшү: Discrete trading times.
HFT убакыт түзүлүшү: Continuous trading.
Inventory-risk параметрлери: Terminal aversion \(\Gamma\) жана running aversion \(\phi\).
Inventory-aversion dynamics: Чектүү абалдуу Markov jump process.
Баанын модели: Brownian noise + HFT permanent impact + LT permanent impact; transaction price деңгээлинде temporary impact жана trading fees.
Чечилген equilibria: Mean-field partial Nash equilibrium жана mean-field overall Nash equilibrium.
Жакындашуу жыйынтыгы: Жетиштүү чоң чектүү HFT популяциясында mean-field чечимдер partial жана overall ε-Nash equilibrium approximation камсыз кылат.
Numerical partial-equilibrium setup: \(T=1\), \(K=9\), \(E_0=0\), \(\gamma=1\), \(\gamma^H=0.7\), \(\lambda=0.4\), \(\lambda^H=0.1\), \(\eta=\eta_0=0.05\).
Numerical overall-equilibrium setup: LT, \(\xi_0=-9\) позициясын тогуз execution чекитинде бүтүрөт.
Негизги экономикалык жыйынтык: Temporary HFT impact permanent impact-ке салыштырмалуу жетиштүү күчтүү болгондо inventory-averse Round-Tripper HFTлер модель ичинде LTнин expected execution жыйынтыгын жакшыртышы мүмкүн.
Негизги execution жыйынтыгы: Running inventory aversion жогорулаган сайын LTнин оптималдуу программасы uniform trading-ге жакындайт; terminal inventory aversion жогорулаганда LT execution-дын чоңураак бөлүгүн кийинки мезгилге жылдырышы мүмкүн.
Негизги илимий чектөө: Изилдөө теориялык жана сандык модель анализи. Реалдуу market-data calibration, жандуу execution experiment же эмпирикалык causal HFT-impact өлчөөсү жүргүзүлгөн эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген