

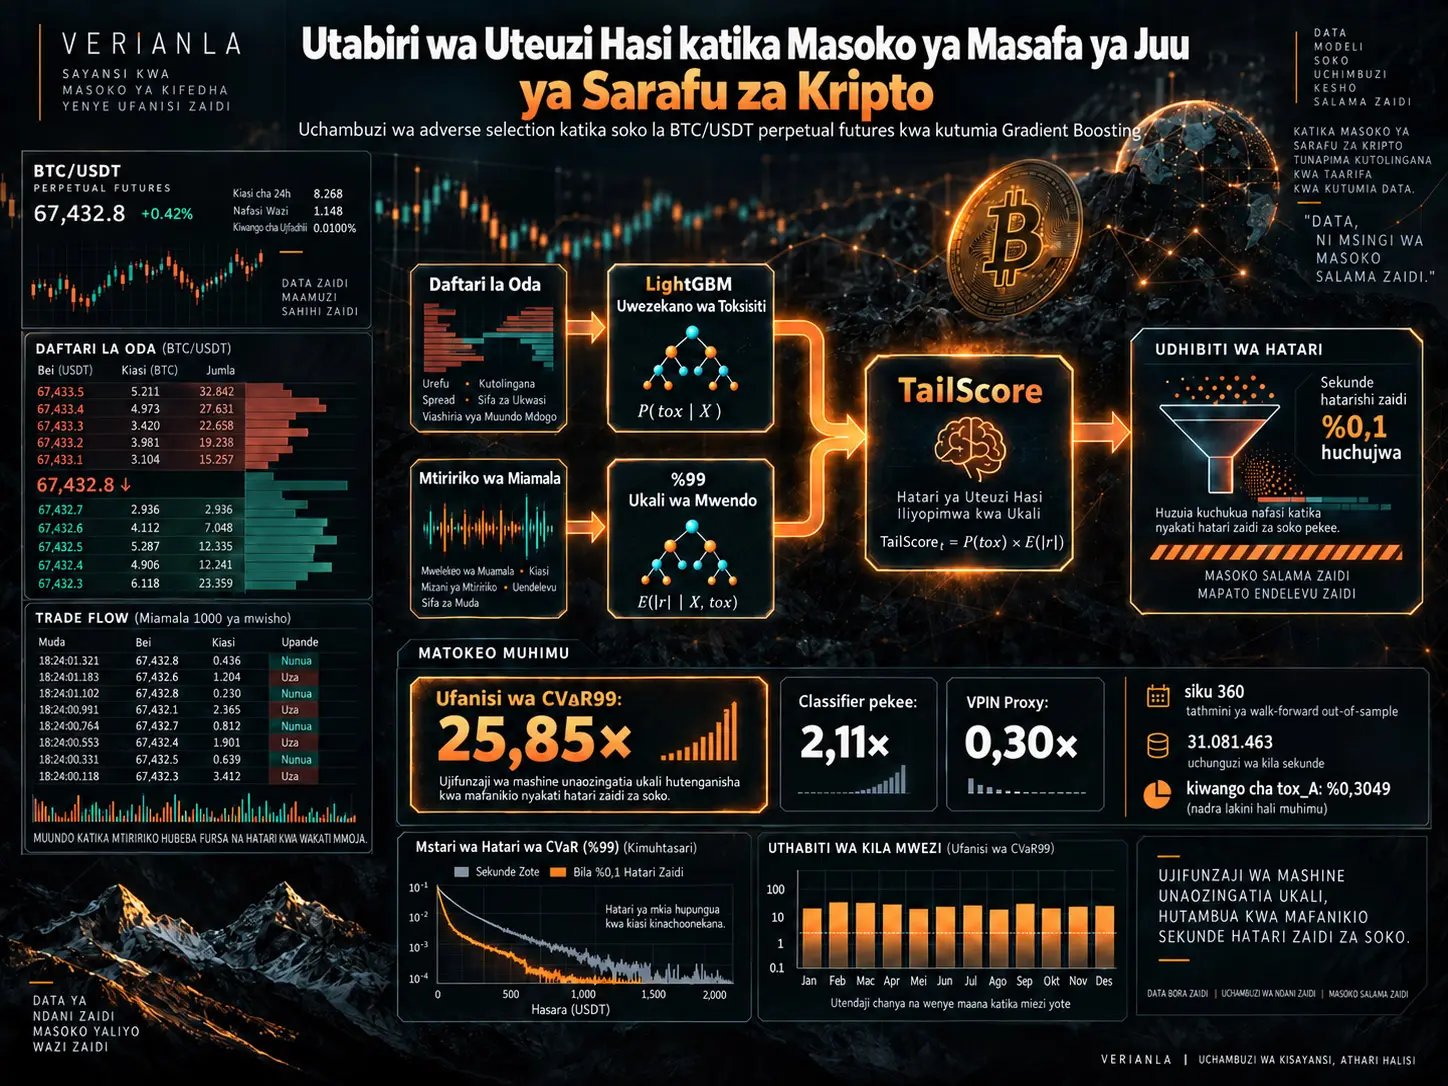
Adverse selection (uteuzi hasi) ni hatari kwamba nukuu iliyowekwa na mtoa ukwasi itatekelezwa na upande mwingine unaojua vizuri zaidi kwamba bei itasogea dhidi yake ndani ya muda mfupi au una taarifa yenye nguvu zaidi. Utafiti huu unapendekeza mfumo wa LightGBM wenye matokeo mawili ili kutambua mapema sekunde zenye hatari kubwa zaidi ya adverse-selection, kwa kutumia uchunguzi wa sekunde 31.081.463 katika soko la Bybit BTC/USDT perpetual futures. Mfano wa kwanza unatabiri uwezekano wa tukio la order-flow lenye sumu kutokea ndani ya sekunde tano zinazofuata; mfano wa pili unatabiri thamani ya %99 quantile ya mwendo kamili wa bei katika upeo huo huo. Makadirio hayo mawili yanazidishwa ili kupata TailScore. Hivyo, mfano hauzingatii tu uwezekano wa tukio kutokea bali pia ukubwa wa mwendo unaowezekana.
Tathmini kuu ya utafiti inalenga mkusanyiko wa tail-risk badala ya accuracy ya kawaida. Wakati ni %0,1 tu ya sekunde zenye TailScore ya juu zaidi zinapowekwa gate, thamani ya CVaR99 hupungua kwa %2,33; kwa kuwa upungufu unaotarajiwa wa gate ya nasibu yenye ukubwa sawa ni %0,090, CVaR99 efficiency huhesabiwa kuwa 25,85×. Wakati classifier probability pekee inatumiwa, thamani hiyo ni 2,11×, na kwa VPIN proxy ya sekunde 30 ni 0,30×. Kwa hiyo, katika muundo wa ablation wa utafiti wenyewe, mchango mkuu si tu uwezekano wa sumu, bali ni sehemu ya quantile-regression inayotabiri ukali wa mwendo wa bei unaowezekana.
Mfano ulitathminiwa kwa itifaki kali ya walk-forward out-of-sample ya siku 360. Ingawa ROC-AUC ya kila mwezi ilibadilika kati ya 0,668 na 0,921, CVaR efficiency ya kila mwezi chini ya gate ya %0,1 ilibaki juu ya random benchmark katika miezi yote 13 ya tathmini na ilibadilika kati ya 15,18× na 34,88×. Mgawanyiko huu unaonyesha kwamba ubora wa binary discrimination na uwezo wa kukusanya matukio makubwa zaidi ya tail si sifa moja.
Adverse Selection ni Nini na Kwa Nini ni Muhimu kwa Market Maker?
Market maker anayetoa nukuu ya kununua au kuuza kwa njia ya passivu kwenye limit order book hulenga kupata spread. Hata hivyo, ikiwa upande mwingine unatekeleza muamala hasa wakati bei iko karibu kuanza kusogea kwa nguvu, market maker anaweza kubaki haraka na nafasi ya inventory yenye hasara baada ya muamala. Katika fasihi ya muundo-mdogo wa soko, hali hii huitwa adverse selection au order-flow toxicity.
Hatari hii si sawa katika kila sekunde. Inaweza kujilimbikiza katika nyakati fulani wakati kuna order flow yenye taarifa, kutokuwepo kwa mizani ya mwelekeo kwa nguvu, volatility inayoongezeka, order book inayopungua kina na mtiririko mkali wa miamala. Kwa hiyo, tatizo la utafiti limeundwa kama:
“Kueleza baada ya muamala kwamba ulikuwa na sumu”
badala ya:
“Kupanga mapema sekunde ambazo hatari ya upande mwingine mwenye sumu iko juu zaidi”
.
Soko la data la utafiti
Utafiti unatumia mkataba wa BTC/USDT perpetual futures kwenye Bybit. Perpetual futures haina tarehe ya mwisho wa muda na soko linafanya kazi saa 24 kwa siku, siku saba kwa wiki.
| Sifa | Thamani |
|---|---|
| Kipindi cha tarehe | 1 Februari 2025 – 16 Februari 2026 |
| Faili ghafi za kila siku | 381 |
| Uchunguzi wa sekunde uliosindikwa | 31.081.463 |
| Siku za out-of-sample | 360 |
| Kiwango cha global tox_A | %0,3049 |
| Jumla ya matukio ya tox_A | 94.765 sekunde |
| Median half-spread | 0,05 USD/BTC |
| CVaR99 baseline | 88,76 USD/BTC |
| Toxicity ya chini zaidi kwa mwezi | %0,081 — Septemba 2025 |
| Toxicity ya juu zaidi kwa mwezi | %0,795 — Februari 2025 |
CVaR99 baseline ya 88,76 USD/BTC ni wastani wa mwendo kamili wa bei katika sekunde mbaya zaidi za %1. Chanzo kinatoa thamani hii kama takriban 9,20 basis point. Ikilinganishwa na median half-spread ya dola 0,05 katika hali za kawaida, mienendo ya tail ina kiwango kikubwa zaidi cha kiuchumi.
Vyanzo vya data
Mikondo miwili ya data imeunganishwa katika kiwango cha sekunde:
- snapshot za limit-order-book zinazojumuisha hadi viwango 200 vya upande wa ununuzi na uuzaji,
- rekodi za trade zilizotekelezwa zenye side, quantity, price na tick direction.
Mfano hautegemei kiashiria kimoja tu cha order-flow; order book state na transaction flow iliyotekelezwa hutumiwa kwa pamoja.
Lebo ya Tox_A ya Toxicity Inaundwaje?
Ili sekunde iwe tox_A = 1, masharti manne lazima yatokee kwa wakati mmoja.
1. Bei lazima iendelee katika mwelekeo wa order flow
Signed impact:
\[ \mathrm{signed\_impact}(t) = \mathrm{flow\_direction}(t) \times \left[ mid(t+5)-mid(t) \right] \]
huhesabiwa kama ifuatavyo.
Hapa:
\[ \mathrm{flow\_direction}(t) = \operatorname{sign} (\mathrm{volume\ imbalance}) \]
hufafanuliwa.
Ikiwa Signed impact ni chanya, bei imesogea katika mwelekeo wa net order-flow ndani ya sekunde tano zinazofuata. Tabia hii inachukuliwa kama price continuation inayolingana na informed order flow.
2. Mwendo wa bei lazima uwe mkubwa kwa namna isiyo ya kawaida
Mwendo kamili wa bei wa sekunde tano lazima uwe mkubwa kuliko thamani ya rolling %80 quantile iliyohesabiwa kutoka saa moja iliyopita.
3. Order flow lazima iwe na mwelekeo mkubwa
Thamani kamili ya volume imbalance lazima pia izidi kizingiti cha %75 quantile katika usambazaji wa kihistoria wa saa moja.
4. Lazima kuwe na muamala halisi
Lazima angalau transaction moja iwe imetokea katika sekunde husika:
\[ \mathrm{no\_trade\_flag}=0 \]
sharti hili linatumika.
Kwa nini rolling quantile inatumika badala ya kizingiti kisichobadilika?
Utawala wa volatility wa BTC/USDT hauko thabiti katika sampuli nzima. Kiwango cha toxicity hushuka hadi %0,081 pekee Septemba 2025 lakini hupanda hadi %0,795 Februari 2025.
Kama absolute thresholds kama dola 20 zisizobadilika au volume-imbalance isiyobadilika zimetumika, matukio mengi sana ya sumu yangewekewa lebo katika vipindi vya high-volatility na machache sana katika vipindi vya low-volatility.
Badala yake, utafiti unatumia adaptive rolling distribution ya saa moja, yaani sekunde 3.600.
Kwa kuwa hakuna rolling history ya kutosha katika uchunguzi 3.600 wa kwanza wa siku, expanding-window quantile hutumiwa; kisha huhamishwa hadi dirisha lisilobadilika la sekunde 3.600.
Lengo la mpangilio huu ni kunormalisha ufafanuzi wa toxicity kulingana na utawala wa sasa wa volatility.
Mfano Unatumia Data Gani?
Jumla ya sifa 21 zimekusanywa katika makundi sita makuu.
| Kundi | Taarifa za msingi |
|---|---|
| Spread state | Bid–ask spread, percentage spread, spread z-score ya sek 30, thin-book flag |
| Order-flow imbalance | Level-1 imbalance, OFI proxy, OFI z-score ya sek 30 |
| Passive retreat | Tabia ya kuongeza/kughairi nukuu na update imbalance |
| Volatility | Order-book realized volatility na impact-pressure interaction |
| Trade flow | Volume/count/tick imbalance, flow mean, autocorrelation, trade-price volatility, volume z-score |
| Activity | Log volume, log trade count na no-trade flag |
Vigezo vya spread-state
`ob_spread` hupima bid–ask spread kamili, na `ob_spread_pct` hupima spread ya uwiano. `ob_spread_z_30` huonyesha ni kwa kiwango gani spread ya sasa si ya kawaida ikilinganishwa na sekunde 30 zilizopita.
`ob_thin_book_flag` huashiria hali ambapo spread_pct inazidi thamani ya %90 quantile ya usambazaji wa saa moja iliyopita.
Order-flow imbalance
`ob_imbalance_l1` ni tofauti iliyosanifishwa kati ya bid quantity na ask quantity ya level-1.
`ob_ofi_proxy` ni proxy ya order-flow imbalance inayotokana na tabia ya kuongeza na kughairi oda.
Sifa za trade-flow
Kutoka kwenye rekodi halisi za miamala, kwa kila sekunde huundwa:
- volume imbalance,
- trade-count imbalance,
- tick imbalance
.
Pia huhesabiwa signed-flow mean ya sekunde 30, lag-1 autocorrelation, realized volatility na volume z-score.
Impact pressure
Interaction feature yenye kuvutia kiuchumi ni:
\[ \mathrm{impact\_pressure} = \mathrm{OFI}_{z,30} \times \mathrm{spread\_pct} \]
.
Intuition ni kwamba order imbalance ileile inaweza kuunda price impact kubwa zaidi katika book nyembamba.
Hata hivyo, uchanganuzi wa feature-importance mwishoni mwa utafiti unaonyesha kuwa kigezo hiki hubeba taarifa chache kuliko ilivyotarajiwa. Kiko nafasi ya 18 katika gain ranking na point-biserial correlation yake na tox_A ni takriban:
\[ r=-0.0008 \]
.
Chanzo kinatafsiri sababu inayowezekana kuwa OFI na taarifa ya spread tayari hujifunzwa na mfano kupitia vigezo tofauti.
TailScore ni Nini?
TailScore huzidisha matokeo ya mifano miwili tofauti ya LightGBM iliyofunzwa kwenye feature set ileile ili kuunganisha uwezekano na ukali wa tukio la adverse-selection katika alama moja ya upangaji.
Mfano 1: classifier ya toxicity
Mfano wa kwanza wa LightGBM hutoa:
\[ \hat p(t) = P(\mathrm{tox_A}=1\mid X_t) \]
.
Hii hupima tu “uwezekano wa tukio kutokea”.
Mfano 2: %99 quantile regressor
Mfano wa pili wa LightGBM unatabiri thamani ya conditional %99 quantile ya mwendo kamili wa bei katika sekunde tano zinazofuata:
\[ \hat q_{99}(t) \]
Mfano huu haulengi kama tukio ni binary au la; unalenga ukubwa wa tail-price-move.
Composite TailScore
Matokeo hayo mawili yanaunganishwa kwa:
\[ \boxed{ \mathrm{TailScore}(t) = \hat p(t)\times\hat q_{99}(t) } \]
.
Kwa hiyo TailScore ya juu inahitaji vyote viwili:
- predicted toxicity probability ya juu,
- predicted extreme price movement ya juu
.
Muundo huu wa multiplication ni moja ya ubunifu mkuu wa utafiti. Classifier probability pekee inaweza pia kupandisha sekunde zenye uwezekano mkubwa wa sumu lakini ukubwa mdogo wa kiuchumi. Quantile regressor huongeza uwezekano wa tail movement kubwa zaidi.
LightGBM hyperparameters
| Parameta | Thamani |
|---|---|
| Classifier objective | binary |
| Severity objective | quantile |
| Learning rate | 0.05 |
| Num leaves | 64 |
| Boosting rounds | 200 |
| Feature fraction | 0.8 |
| Bagging fraction | 0.8 |
| Bagging frequency | 1 |
| Quantile alpha | 0.99 |
| Classifier metric | AUC |
| Quantile metric | quantile |
Class imbalance kubwa sana inashughulikiwaje?
Kwa kuwa kiwango cha global toxicity ni takriban %0,30, uwiano ghafi wa darasa hasi/chanya ni takriban 328:1.
Kwa classifier hutumiwa:
\[ \mathrm{scale\_pos\_weight} = \min \left( \frac{N_{\mathrm{negative}}} {N_{\mathrm{positive}}}, 200 \right) \]
.
200× cap ilitumika kuzuia gradient kupotoshwa kupita kiasi katika madirisha ya mafunzo ambako sampuli chanya ni chache sana.
Muundo wa Walk-Forward Unajaribuje Kuzuia Uvujaji wa Taarifa za Baadaye?
Kila siku ya test hutabiriwa kwa kutumia dirisha la mafunzo lililoundwa tu na data ya kabla yake. Hivyo siku zote 360 za tathmini zinabaki out-of-sample.
Dirisha la mafunzo
Kwa kila siku ya test \(d\), mfano hutumia siku 21 za karibu zaidi kabla ya \(d\) ambazo zina angalau tukio moja chanya la tox_A.
Katika sampuli, siku 77 zisizo na tox_A chanya kabisa huondolewa katika madirisha ya mafunzo lakini haziondolewi kwenye matokeo ya test.
Ili mafunzo yafanyike, sharti la kiwango cha chini ni:
sampuli 300 chanya
.
Kwa nini muundo huu ni muhimu?
Muundo huu una malengo matatu:
- kuzuia data ya baadaye kuvuja kwenye utabiri,
- kuweka mfano karibu na utawala wa soko unaobadilika,
- kuhifadhi siku zote zilizoripotiwa kama evaluation halisi ya out-of-sample.
Mbinu na Matokeo ya Utafiti
Matokeo ya classifier chini ya gate ya 0,1%
| Kipimo | Matokeo |
|---|---|
| Gate rate | %0,1 |
| Gated sekunde | 31.082 |
| True positive | 1.886 |
| False positive | 29.196 |
| False negative | 92.879 |
| Precision | %6,07 |
| Recall | %1,99 |
| F1 | 0,030 |
| PR-Lift | ≈20× |
| Mean daily ROC-AUC | 0,799 |
| Daily ROC-AUC std. | 0,108 |
| Daily minimum / maksimum | 0,412 / 0,996 |
Precision ya %6,07 inaweza kuonekana ndogo mwanzoni; lakini base rate ya darasa chanya ni takriban %0,30 pekee. Hivyo, katika sekunde gated, mkusanyiko wa toxicity huongezeka hadi takriban mara 20 ya kiwango cha msingi.
Recall ya %1,99 pekee pia ni matokeo ya kawaida ya muundo wa gate ya %0,1: mfano haujaribu kunasa matukio yote ya adverse-selection, bali huchagua sehemu ndogo sana ya sekunde kwa udhibiti wa hatari.
ROC-AUC ya kila mwezi
Kielelezo 1 katika ukurasa wa 7 wa chanzo kinaonyesha monthly ROC-AUC na kiwango cha monthly toxicity kwenye mstari mmoja wa muda. Mfano hutoa ROC-AUC zaidi ya 0,90 katika kipindi cha Februari–Aprili 2025, huku utendaji ukidhoofika katika miezi ya kiangazi yenye low-toxicity.
Thamani ya chini zaidi kwa mwezi:
Agosti 2025 — ROC-AUC 0,668
na ya juu zaidi:
Aprili 2025 — ROC-AUC 0,921
imeripotiwa.
Katika vipindi vya low-toxicity, kupungua kwa sampuli chanya ndani ya dirisha la mafunzo la siku 21 hufanya tatizo la discrimination kuwa gumu zaidi.
CVaR99 Efficiency Inapima Nini?
CVaR99 efficiency hugawanya upungufu wa tail-risk katika sekunde zilizochaguliwa na mfano wa hatari kwa upungufu unaotarajiwa kutokana na kuchagua kwa nasibu idadi sawa ya sekunde. Hivyo viwango tofauti vya gate vinawekwa kwenye kipimo kinacholinganishika zaidi.
Fixed tail set
Kwanza, mienendo kamili ya bei ya %1 mbaya zaidi inafafanuliwa kwenye data yote ya ungated:
\[ S= \left\{ t: |\Delta mid(t)| \geq VaR_{99} \right\} \]
Baseline:
\[ CVaR_{99}^{baseline} = E[ |\Delta mid(t)| \mid t\in S ] = 88.76\text{ USD} \]
huhesabiwa.
Fomula ya Efficiency
Katika utafiti, chini ya hali ambapo risk exposure katika sekunde gated inapunguzwa hadi kiwango cha %10:
\[ \mathrm{Efficiency} = \frac{ CVaR\downarrow\% }{ \mathrm{gate\_rate} \times (1-\mathrm{REDUCE\_TO}) \times100 } \]
na:
\[ \mathrm{REDUCE\_TO}=0.10 \]
hutumiwa.
Kwa %0,1 random gate, CVaR reduction inayotarajiwa ni:
\[ 0.1\%\times0.9 = 0.090\% \]
.
Kwa hiyo 1× efficiency ni sawa na uteuzi wa random, huku 10× efficiency ikimaanisha tail-risk concentration mara kumi ya uteuzi wa random kwa ukubwa huo huo wa gate.
Matokeo kulingana na upana wa Gate
| Gate | Gated sekunde | Precision | CVaR99 baada | Upungufu wa CVaR | Efficiency |
|---|---|---|---|---|---|
| %0,10 | 31.082 | %6,07 | $86,69 | %2,33 | 25,85× |
| %0,20 | 62.163 | %5,96 | $85,58 | %3,58 | 19,88× |
| %0,50 | 155.408 | %5,59 | $83,42 | %6,02 | 13,38× |
| %1,00 | 310.815 | %5,09 | $81,15 | %8,57 | 9,52× |
| %2,00 | 621.630 | %4,39 | $78,49 | %11,57 | 6,43× |
| %5,00 | 1.554.074 | %3,09 | $74,78 | %15,76 | 3,50× |
Gate inapopanuliwa, CVaR reduction ya jumla huongezeka kwa sababu exposure inapunguzwa katika sekunde nyingi zaidi. Lakini efficiency hushuka kutoka 25,85× hadi 3,50×.
Muundo huu unaonyesha kwamba mkusanyiko wenye nguvu zaidi wa taarifa uko katika mkia mdogo sana wa juu wa usambazaji wa TailScore.
Kwa Nini TailScore Inafanikiwa Zaidi Sana Kuliko Classifier Pekee?
Utafiti wa ablation unaonyesha kwamba sehemu kubwa ya thamani ya juu ya CVaR efficiency ya TailScore haitokani na binary classification ya toxicity, bali na sehemu ya predicted price-move severity.
Mbinu tatu zinalinganishwa
GBM TailScore:
\[ \hat p(t)\times\hat q_{99}(t) \]
GBM Classifier:
\[ \hat p(t) \]
VPIN Proxy:
Wastani wa absolute one-second volume imbalance wa sekunde 30.
Matokeo ya ablation ya gate ya %0,1
| Mbinu | Upungufu wa CVaR | Efficiency | Precision | Recall |
|---|---|---|---|---|
| GBM TailScore | %2,33 | 25,85× | %6,07 | %1,99 |
| GBM Classifier | %0,19 | 2,11× | %1,42 | %0,47 |
| VPIN Proxy | %0,03 | 0,30× | %0,09 | %0,03 |
Uwiano wa efficiency kati ya TailScore na classifier ni takriban:
\[ \frac{25.85}{2.11} \approx12.25 \]
mara.
Chanzo kinatafsiri hili kama: “kujua kwamba tukio litakuwa na sumu hakutoshi; kujua mwendo utakuwa mkubwa kiasi gani ni muhimu zaidi kwa tail risk”.
Kwa nini classifier inaonyesha mkunjo wa efficiency ulio tambarare zaidi?
Wakati thamani ya classifier efficiency inabaki takriban 2,10×–2,19× katika viwango tofauti vya gate, TailScore:
25,85× → 3,50×
hushuka haraka.
Tofauti hii inaendana na ukweli kwamba alama za juu sana za TailScore zinajilimbikiza hasa katika sekunde za extreme-move.
Kwa nini VPIN iko chini ya random benchmark?
VPIN proxy imebaki takriban:
0,30×–0,43×
katika viwango vyote vya gate.
Kwa kuwa 1× ni random benchmark, matokeo haya yanaonyesha kuwa VPIN proxy iliyotumiwa katika sampuli ya chanzo ilitoa CVaR concentration chini hata ya uteuzi wa nasibu.
Waandishi wanaeleza hili kwa kusema kwamba ujumuishaji wa volume-imbalance wa sekunde 30 hauna temporal resolution ya kutosha kutofautisha extreme tail events katika kiwango cha sekunde.
Matokeo ya Robustness ya Kila Mwezi Yanaonyesha Nini?
Kielelezo 3 katika ukurasa wa 11 wa chanzo kinaonyesha CVaR reduction na efficiency katika miezi 13 ya tathmini chini ya gate ya %0,1. Miezi yote inabaki juu ya random benchmark ya 1×.
Efficiency ya chini zaidi kwa mwezi:
15,18× — Novemba 2025
Efficiency ya juu zaidi kwa mwezi:
34,88× — Januari 2026
imeripotiwa.
CVaR reduction ya juu zaidi
Januari 2026:
CVaR↓ = %3,139
Efficiency = 34,88×
ilitoa matokeo ya juu zaidi ya kila mwezi.
Kwa nini ROC-AUC na CVaR efficiency hazisogei katika mwelekeo mmoja?
Agosti 2025 ni kipindi dhaifu zaidi kwa ROC-AUC ya kila mwezi:
ROC-AUC = 0,668
lakini efficiency:
23,76×
inabaki imara.
ROC-AUC ya Julai 2025:
0,738
lakini efficiency:
29,15×
inafikia thamani hiyo.
Hali hii inaweza kutokana na kwamba ROC-AUC hupima ubora wa ranking ya positive/negative kwa ujumla, wakati CVaR efficiency hupima hasa jinsi mienendo mikubwa zaidi ya bei inavyokusanywa ndani ya gate ndogo.
Kwa maneno mengine, hata ikiwa binary classifier inapitia mwezi mgumu kwa ujumla, severity regressor bado inaweza kusukuma mienendo mikubwa zaidi kwenda sehemu ya juu ya TailScore.
Matokeo ya Feature Importance
Katika Kiambatisho B, vipimo vitatu tofauti vya umuhimu vimetumiwa katika mifano yote ya classifier ya siku 360:
- mean normalized LightGBM gain,
- split frequency,
- point-biserial correlation na tox_A.
Volatility ndiyo ishara kuu
`tr_rv_30s`, yaani realized volatility ya sekunde 30 iliyohesabiwa kutoka bei za trade zilizotekelezwa:
- gain rank: 1,
- correlation rank: 1
na peke yake imeeleza:
%24,0
ya mean normalized gain katika mifano yote.
Pamoja na `ob_rv_30`, volatility feature hizo mbili hutoa:
%32,9
ya total gain.
Trade imbalance pia ni yenye nguvu
`tr_count_imbalance_1s` iko nafasi ya pili kwa gain na ina takriban:
%19,1
ya mean normalized gain.
`tr_vol_imbalance_1s` pia iko ndani ya tano bora.
Matokeo haya yanaonyesha kuwa matukio ya adverse-selection yanahusiana si tu na volatility bali pia na transaction flow yenye mwelekeo.
Kitendawili cha No-trade flag
`tr_no_trade_flag` ina:
- gain rank 21,
- split rank 21,
- correlation rank 5
.
Hii inaweza kuonekana kinzani mwanzoni, lakini kwa mujibu wa ufafanuzi wa tox_A, sekunde zisizo na trade huwa moja kwa moja:
\[ tox_A=0 \]
kwa hiyo feature inaonyesha correlation hasi yenye nguvu.
Hata hivyo, kwa mtazamo wa mfano, kigezo hiki si ishara mpya ya decision boundary ya hatua kwa hatua; kwa kiasi kikubwa hufanya kazi kama deterministic exclusion rule.
Kwa nini impact-pressure interaction ni dhaifu?
Licha ya intuition yake ya kiuchumi kuwa yenye nguvu:
`ob_impact_pressure`
ina gain rank 18.
Chanzo kinapendekeza kwamba kwa kuwa LightGBM tayari hutumia taarifa ya OFI na spread kutoka feature tofauti, multiplication interaction hutoa taarifa ndogo sana ya ziada.
Matokeo Yanayoungwa Mkono na Utafiti
- Katika sampuli ya BTC/USDT perpetual futures, matukio ya adverse-selection ni nadra sana na yanaonyesha mabadiliko makubwa kulingana na utawala wa kila mwezi.
- Adaptive rolling-quantile labeling inalenga kubadilika kulingana na utawala tofauti wa volatility kuliko thresholds zisizobadilika.
- LightGBM classifier inaweza kukusanya uwezekano wa adverse-selection juu ya base rate.
- TailScore, ambayo ni zao la probability na predicted extreme-move severity, inaonyesha concentration ya juu sana kuliko classifier probability katika kipimo cha CVaR99 cha utafiti.
- Kwa gate ya %0,1, TailScore CVaR99 efficiency ni 25,85×.
- Faida ya efficiency ya mfano iko juu ya random benchmark katika viwango vyote sita vya gate vilivyochunguzwa.
- Katika miezi yote 13 ya evaluation, monthly efficiency ilibaki juu ya benchmark ya 1×.
- VPIN proxy iliyotumiwa katika sampuli hii ilifanya vibaya kuliko random gate benchmark.
- Vigezo vya volatility na trade-side imbalance ni miongoni mwa feature muhimu zaidi za classifier.
Matokeo Yasiyoungwa Mkono na Utafiti
- Toleo lililopakiwa halijathibitisha kwamba TailScore itatoa utendaji uleule kwa mali zote za cryptocurrency.
- CVaR99 efficiency si kipimo sawa na trading profit halisi au market-maker P&L.
- Market impact ya utekelezaji wa gating haijahesabiwa.
- Haijaonyeshwa kwa majaribio kwamba wakati quote inafungwa kweli katika sekunde zilizo flagiwa, upungufu uleule wa hatari utatokea moja kwa moja.
- Mfano hauangalii moja kwa moja uwepo wa private information; adverse selection hufafanuliwa kupitia label ya kiutendaji.
- Rolling-quantile thresholds za tox_A haziwezi kuhamishwa kiotomatiki kwa masoko mengine.
- ROC-AUC na CVaR efficiency kuwa juu hakuhakikishi kuwa utendaji huo utaendelea katika vipindi vya baadaye.
- Haiwezi kuhitimishwa kwamba VPIN inashindwa kwa masoko yote kwa ujumla; utafiti unajaribu proxy maalumu ya sekunde 30 na data ya BTC/USDT.
Mapungufu Makuu
Mapungufu makuu yaliyotajwa na chanzo ni:
- uchanganuzi umefanywa kwa mali moja tu,
- muundo wa label ya tox_A umekalibishwa kwa soko hili,
- tathmini ya CVaR hutumia fixed-tail methodology,
- market impact ya gating haijahesabiwa.
Kwa tafiti za baadaye, inapendekezwa kuchunguza multi-horizon prediction, cross-asset signals na jinsi tofauti ya TailScore/classifier efficiency inavyobadilika katika utawala tofauti wa volatility.
Dokezo la nambari ndani ya chanzo
Katika sehemu ya utangulizi inaelezwa kwamba kiwango cha monthly toxicity katika Februari 2025 na Februari 2026 ni %0,795. Hata hivyo, Monthly Metrics Table ya kina inatoa %0,627 kwa Februari 2026. Katika maandishi haya ya Verianla, nambari ya jedwali la kina la kila mwezi imetumiwa kama msingi; tofauti imehifadhiwa kama kutokulingana ndani ya chanzo.
Dokezo la Chanzo na Mbinu
Utafiti asilia:Predicting Adverse Selection in High-Frequency Cryptocurrency Markets Using Gradient Boosting.
Waandishi: Suresh Rajendran; Divya Singaravelu.
Taasisi: Indian Institute of Technology Guwahati; Indian Institute of Management Lucknow.
Toleo la chanzo lililopakiwa: SSRN Working Paper, Machi 2026, kurasa 15.
SSRN DOI: 10.2139/ssrn.6344338.
Rekodi ya bibliografia: Kwenye rekodi ya SSRN, Date Written inaonekana kuwa 4 Machi 2026, Posted 19 Machi 2026 na revision ya mwisho 20 Mei 2026.
Aina ya chanzo: SSRN working paper / preprint. Haijawasilishwa kama makala ya jarida lililopitiwa na rika.
Hakimiliki/Leseni: Rekodi ya SSRN inaonyesha hali ya “All rights reserved; no reuse allowed without permission”. Kwa hiyo, maandishi ya Verianla hayachapishi upya aya, mchoro au muundo wa jedwali wa asili; yanaeleza mbinu ya kisayansi, nambari na matokeo katika muundo huru wa kielimu.
Dokezo muhimu la toleo: Rekodi ya sasa ya SSRN ina maudhui mapya zaidi kuliko toleo la Machi lililopakiwa. Makala hii ya Verianla imewekewa mipaka na PDF ya Machi 2026 iliyotolewa na mtumiaji, na matokeo ya ziada ya cross-asset katika toleo la baadaye hayajaingizwa katika uchanganuzi mkuu.
Data: Bybit BTC/USDT perpetual futures; 1 Februari 2025–16 Februari 2026; uchunguzi wa sekunde 31.081.463.
Evaluation: Siku 21 za kwanza initial training; kuanzia 22 Februari 2025, siku 360 za out-of-sample walk-forward.
Mfano: LightGBM binary classifier na %99 quantile regressor zinazotumia feature 21 zilezile.
Composite score: \(\mathrm{TailScore}(t)=\hat p(t)\hat q_{99}(t)\).
Kipimo kikuu cha hatari: Fixed-tail CVaR99 reduction na CVaR efficiency iliyosanifishwa kwa random gate yenye ukubwa sawa.
Matokeo makuu: Chini ya gate ya %0,1, CVaR99 reduction ni %2,33; random benchmark %0,090; efficiency 25,85×.
Mpaka wa tafsiri: Matokeo ya CVaR gating si trading profit halisi na endogenous market impact ya gating haijaundwa kwenye mfano.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *