

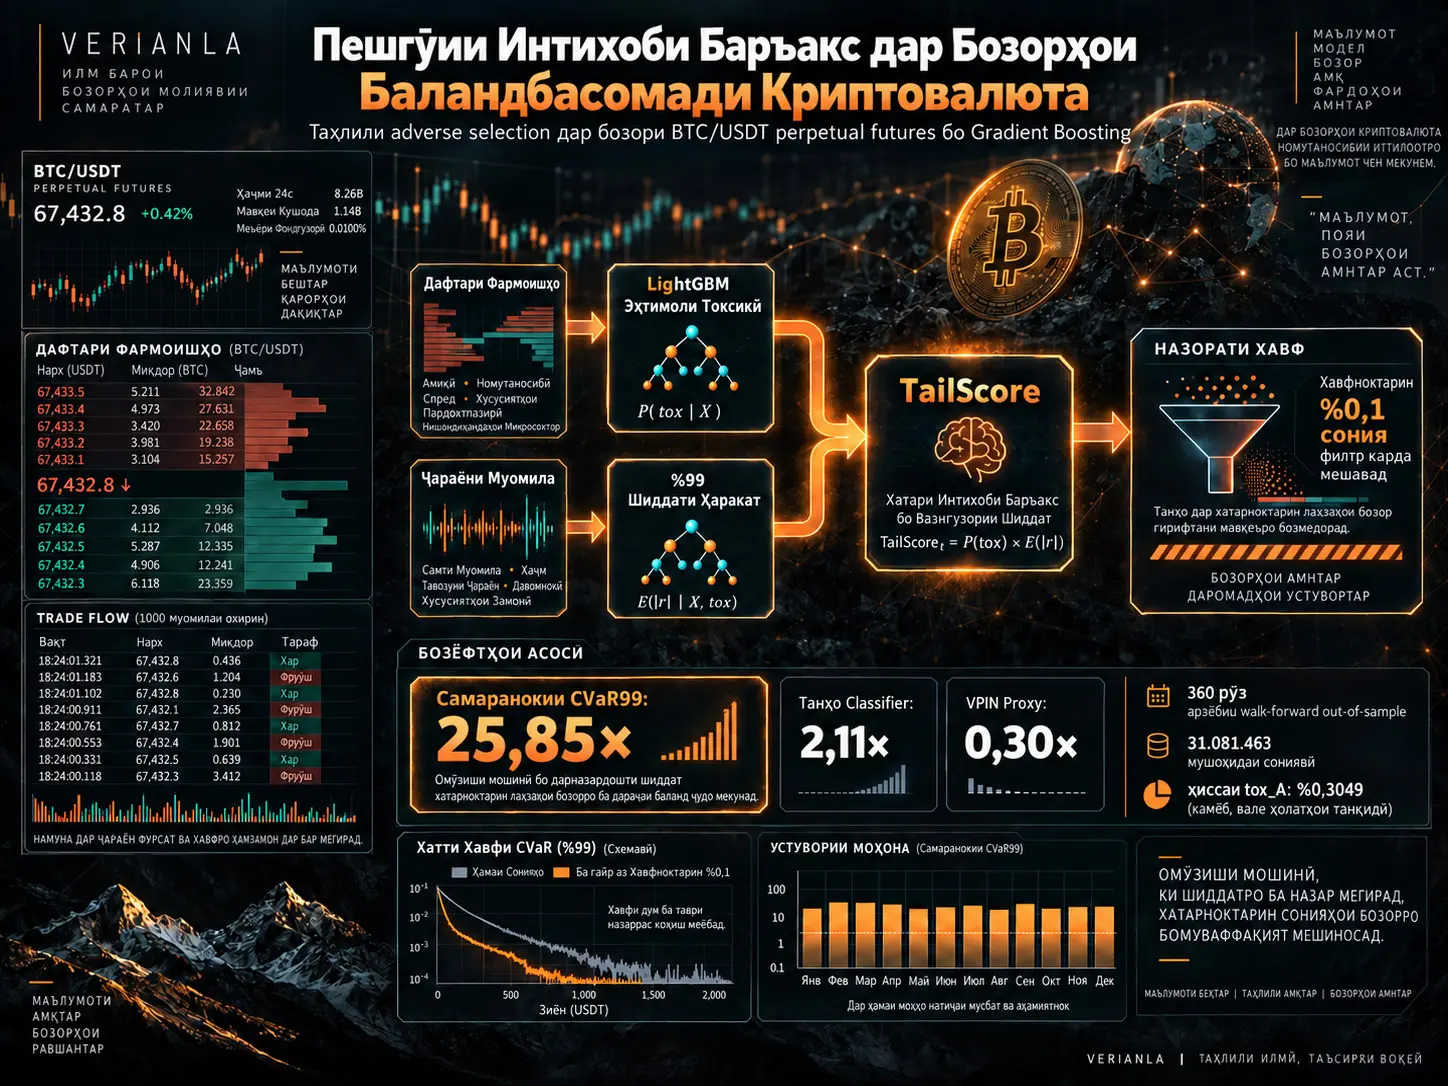
Adverse selection (интихоби баръакс) — хавфест, ки котировкаи пешниҳодкардаи таъминкунандаи пардохтпазирӣ аз ҷониби тарафи муқобиле иҷро мешавад, ки беҳтар медонад нарх дар муддати кӯтоҳ ба зиёни ӯ ҳаракат хоҳад кард ё иттилои қавитар дорад. Ин таҳқиқот бо истифода аз 31.081.463 мушоҳидаи сониягӣ дар бозори Bybit BTC/USDT perpetual futures низоми ду-баромади LightGBM-ро пешниҳод мекунад, то сонияҳоеро, ки хавфи adverse-selection дар онҳо баландтарин аст, пешакӣ муайян кунад. Модели якум эҳтимоли рух додани ҳодисаи заҳрноки order-flow-ро дар панҷ сонияи оянда; модели дуюм бошад, қимати %99 quantile-и ҳаракати мутлақи нархро дар ҳамон уфуқ пешгӯӣ мекунад. Ду пешгӯӣ зарб шуда TailScore ба даст меояд. Ҳамин тавр, модел на танҳо эҳтимоли рух додани ҳодиса, балки бузургии ҳаракати эҳтимолиро низ ба ҳисоб мегирад.
Арзёбии асосии таҳқиқот ба ҷойи accuracy-и классикӣ ба тамаркузи tail-risk диққат медиҳад. Вақте танҳо %0,1 сонияҳои дорои TailScore-и баландтарин gate мешаванд, қимати CVaR99 %2,33 коҳиш меёбад; азбаски коҳиши интизории gate-и тасодуфии ҳамандоза %0,090 аст, CVaR99 efficiency ба 25,85× баробар ҳисоб карда мешавад. Вақте танҳо classifier probability истифода мешавад, ҳамин қимат 2,11× ва бо VPIN proxy-и 30-сониягӣ 0,30× аст. Бинобар ин, дар тарҳи ablation-и худи таҳқиқот саҳми асосӣ танҳо эҳтимоли заҳрнокӣ нест, балки ҷузъи quantile-regression мебошад, ки шиддати ҳаракати эҳтимолии нархро пешгӯӣ мекунад.
Модел бо протоколи сахти 360-рӯзаи walk-forward out-of-sample арзёбӣ шудааст. Гарчанде ROC-AUC-и моҳона аз 0,668 то 0,921 тағйир меёбад, CVaR efficiency-и моҳона зери gate-и %0,1 дар ҳамаи 13 моҳи арзёбӣ аз random benchmark болотар монда, аз 15,18× то 34,88× тағйир ёфтааст. Ин ҷудоӣ нишон медиҳад, ки сифати binary discrimination ва қобилияти мутамарказ кардани калонтарин ҳодисаҳои tail як хусусият нестанд.
Adverse Selection Чист ва Барои Market Maker Чаро Муҳим Аст?
Market maker, ки дар limit order book ба таври пассив котировкаи харид ё фурӯш медиҳад, ҳадаф дорад spread ба даст орад. Аммо агар тарафи муқобил муомиларо маҳз дар лаҳзае анҷом диҳад, ки нарх дар остонаи ҳаракати қавӣ аст, market maker метавонад пас аз муомила зуд дар inventory-позицияи зиёновар бимонад. Дар адабиёти микросохторӣ ин ҳолат adverse selection ё order-flow toxicity номида мешавад.
Ин хавф дар ҳар сония яксон нест. Order flow-и иттилоотнок, номутаносибии қавии самтдор, volatility-и афзоянда, order book-и тунукшаванда ва ҷараёни муомилаи хашмгин метавонанд дар лаҳзаҳои муайян мутамарказ шаванд. Аз ин рӯ, масъалаи таҳқиқот:
«Пас аз анҷом ёфтани муомила шарҳ додан, ки он заҳрнок буд»
ба ҷойи:
«Пешакӣ тартиб додани сонияҳое, ки хавфи тарафи муқобили заҳрнок дар онҳо баландтарин аст»
гузошта шудааст.
Бозори маълумоти таҳқиқот
Таҳқиқот аз контрактҳои BTC/USDT perpetual futures дар Bybit истифода мебарад. Perpetual futures санаи анҷоми муҳлат надорад ва бозор ҳафт рӯзи ҳафта, 24 соат фаъол аст.
| Хусусият | Қимат |
|---|---|
| Фосилаи сана | 1 феврали 2025 – 16 феврали 2026 |
| Файли хоми рӯзона | 381 |
| Мушоҳидаи коркардшудаи сониягӣ | 31.081.463 |
| Рӯзи out-of-sample | 360 |
| Нисбати глобалии tox_A | %0,3049 |
| Шумораи умумии ҳодисаҳои tox_A | 94.765 сония |
| Median half-spread | 0,05 USD/BTC |
| CVaR99 baseline | 88,76 USD/BTC |
| Минимуми toxicity-и моҳона | %0,081 — Сентябри 2025 |
| Максимуми toxicity-и моҳона | %0,795 — Феврали 2025 |
CVaR99 baseline-и 88,76 USD/BTC ҳаракати миёнаи мутлақи нарх дар бадтарин %1 сонияҳо мебошад. Манбаъ онро тақрибан 9,20 basis point нишон медиҳад. Дар муқоиса бо median half-spread-и 0,05 доллар дар шароити муқаррарӣ, ҳаракатҳои tail миқёси иқтисодии хеле калонтар доранд.
Манбаъҳои маълумот
Ду ҷараёни маълумот дар сатҳи сония муттаҳид шудаанд:
- snapshot-ҳои limit-order-book, ки то 200 сатҳи тарафи харид ва фурӯшро дар бар мегиранд,
- сабтҳои муомилаҳои воқеӣ, ки side, quantity, price ва tick direction-ро дар бар мегиранд.
Модел танҳо ба як нишондиҳандаи order-flow такя намекунад; order book state ва transaction flow-и воқеӣ якҷо истифода мешаванд.
Тамғаи Заҳрнокии tox_A Чӣ Гуна Сохта Мешавад?
Барои он ки як сония tox_A = 1 бошад, чор шарт бояд ҳамзамон иҷро шаванд.
1. Нарх бояд дар самти order flow идома ёбад
Signed impact:
\[ \mathrm{signed\_impact}(t) = \mathrm{flow\_direction}(t) \times \left[ mid(t+5)-mid(t) \right] \]
ба ин шакл ҳисоб карда мешавад.
Дар ин ҷо:
\[ \mathrm{flow\_direction}(t) = \operatorname{sign} (\mathrm{volume\ imbalance}) \]
таъриф мешавад.
Агар Signed impact мусбат бошад, нарх дар панҷ сонияи оянда дар самти холиси order-flow ҳаракат кардааст. Ин рафтор ҳамчун price continuation-и мутобиқ бо informed order flow қабул мешавад.
2. Ҳаракати нарх бояд ғайриоддӣ калон бошад
Ҳаракати мутлақи панҷсониягии нарх бояд аз қимати rolling %80 quantile, ки аз як соати гузашта ҳисоб шудааст, калонтар бошад.
3. Order flow бояд қавӣ ва самтдор бошад
Қимати мутлақи volume imbalance низ бояд аз ҳадди %75 quantile-и тақсимоти таърихии яксоата гузарад.
4. Муомилаи воқеӣ бояд мавҷуд бошад
Дар сонияи дахлдор ҳадди ақал як transaction бояд анҷом ёфта бошад:
\[ \mathrm{no\_trade\_flag}=0 \]
шарт талаб карда мешавад.
Чаро ба ҷойи ҳадди собит rolling quantile истифода мешавад?
Режими volatility-и BTC/USDT дар тамоми намуна собит нест. Нисбати toxicity дар Сентябри 2025 то танҳо %0,081 поён меравад, дар ҳоле ки дар Феврали 2025 то %0,795 боло меравад.
Агар absolute thresholds мисли 20 доллари собит ё volume-imbalance-и собит истифода мешуданд, дар давраҳои high-volatility ҳодисаҳои заҳрнок аз ҳад зиёд ва дар давраҳои low-volatility хеле кам тамғагузорӣ мешуданд.
Таҳқиқот ба ҷойи ин adaptive rolling distribution-и яксоата, яъне 3.600 сониягиро истифода мебарад.
Дар 3.600 мушоҳидаи аввали рӯз, азбаски rolling history-и кофӣ вуҷуд надорад, expanding-window quantile истифода мешавад; баъд ба равзанаи собити 3.600-сониягӣ гузаронида мешавад.
Ҳадафи ин тарҳ нормализатсияи таърифи заҳрнокӣ мутобиқи режими ҷории volatility мебошад.
Модел Аз Кадом Маълумот Истифода Мебарад?
Дар маҷмӯъ 21 хусусият ба шаш гурӯҳи асосӣ ҷамъ оварда шудааст.
| Гурӯҳ | Маълумоти асосӣ |
|---|---|
| Spread state | Bid–ask spread, percentage spread, 30 сон spread z-score, thin-book flag |
| Order-flow imbalance | Level-1 imbalance, OFI proxy, 30 сон OFI z-score |
| Passive retreat | Рафтори илова/бекор кардани котировка ва update imbalance |
| Volatility | Order-book realized volatility ва impact-pressure interaction |
| Trade flow | Volume/count/tick imbalance, flow mean, autocorrelation, trade-price volatility, volume z-score |
| Activity | Log volume, log trade count ва no-trade flag |
Тағйирёбандаҳои spread-state
`ob_spread` bid–ask spread-и мутлақро, `ob_spread_pct` spread-и нисбиро чен мекунад. `ob_spread_z_30` нишон медиҳад, ки spread-и ҷорӣ нисбат ба 30 сонияи охир то чӣ андоза ғайриоддӣ аст.
`ob_thin_book_flag` ҳолатҳоеро нишон медиҳад, ки spread_pct аз қимати %90 quantile-и тақсимоти яксоатаи охир зиёд мешавад.
Order-flow imbalance
`ob_imbalance_l1` фарқи нормализатсияшуда байни bid quantity ва ask quantity дар level-1 мебошад.
`ob_ofi_proxy` proxy-и order-flow imbalance аст, ки аз рафтори илова ва бекор кардани фармоишҳо ҳосил мешавад.
Хусусиятҳои Trade-flow
Аз сабтҳои муомилаҳои воқеӣ барои як сония:
- volume imbalance,
- trade-count imbalance,
- tick imbalance
сохта мешаванд.
Илова бар ин, signed-flow mean-и 30-сониягӣ, lag-1 autocorrelation, realized volatility ва volume z-score ҳисоб карда мешаванд.
Impact pressure
Interaction feature-и аз ҷиҳати иқтисодӣ ҷолиб:
\[ \mathrm{impact\_pressure} = \mathrm{OFI}_{z,30} \times \mathrm{spread\_pct} \]
ба ин шакл аст.
Интуитсия он аст, ки ҳамон order imbalance метавонад дар book-и тунук price impact-и қавитар ба вуҷуд орад.
Аммо таҳлили feature-importance дар охири таҳқиқот нишон медиҳад, ки ин тағйирёбанда аз интизор камтар иттилоъ дорад. Дар рейтинги Gain дар ҷойи 18 қарор дорад ва point-biserial correlation бо tox_A тақрибан:
\[ r=-0.0008 \]
мебошад.
Манбаъ сабаби эҳтимолиро чунин шарҳ медиҳад, ки модели LightGBM иттилои OFI ва spread-ро аллакай аз тағйирёбандаҳои ҷудогона меомӯзад.
TailScore Чист?
TailScore баромадҳои ду модели гуногуни LightGBM-ро, ки дар ҳамон feature set омӯзонида шудаанд, зарб карда, ҳам эҳтимол ва ҳам шиддат-и ҳодисаи adverse-selection-ро дар як рейтинги ягона муттаҳид мекунад.
Модели 1: classifier-и заҳрнокӣ
Модели якуми LightGBM:
\[ \hat p(t) = P(\mathrm{tox_A}=1\mid X_t) \]
пешгӯиро тавлид мекунад.
Ин танҳо «эҳтимоли рух додани ҳодиса»-ро чен мекунад.
Модели 2: %99 quantile regressor
Модели дуюми LightGBM қимати conditional %99 quantile-и ҳаракати мутлақи нархро дар панҷ сонияи оянда пешгӯӣ мекунад:
\[ \hat q_{99}(t) \]
Ин модел binary будан ё набудани ҳодисаро не, балки бузургии tail-price-move-ро ҳадаф мегирад.
Composite TailScore
Ду баромад:
\[ \boxed{ \mathrm{TailScore}(t) = \hat p(t)\times\hat q_{99}(t) } \]
бо ҳам муттаҳид мешаванд.
Пас, барои TailScore-и баланд ҳам:
- predicted toxicity probability-и баланд,
- predicted extreme price movement-и баланд
талаб мешавад.
Ин сохтори multiplication яке аз навовариҳои асосии таҳқиқот аст. Classifier probability-и танҳо метавонад сонияҳои заҳрноки эҳтимолашон баланд, аммо бузургии иқтисодиашон хурдро низ ба боло барад. Quantile regressor бошад, эҳтимоли калонтарин tail movement-ро илова мекунад.
LightGBM hyperparameters
| Параметр | Қимат |
|---|---|
| Classifier objective | binary |
| Severity objective | quantile |
| Learning rate | 0.05 |
| Num leaves | 64 |
| Boosting rounds | 200 |
| Feature fraction | 0.8 |
| Bagging fraction | 0.8 |
| Bagging frequency | 1 |
| Quantile alpha | 0.99 |
| Classifier metric | AUC |
| Quantile metric | quantile |
Class imbalance-и шадид чӣ гуна идора мешавад?
Азбаски нисбати глобалии toxicity тақрибан %0,30 аст, таносуби хоми синфи манфӣ/мусбат тақрибан 328:1 мебошад.
Барои classifier:
\[ \mathrm{scale\_pos\_weight} = \min \left( \frac{N_{\mathrm{negative}}} {N_{\mathrm{positive}}}, 200 \right) \]
истифода мешавад.
200× cap барои пешгирӣ аз вайроншавии аз ҳад зиёди gradient-ҳо дар равзанаҳои омӯзишӣ, ки намунаҳои мусбат махсусан каманд, истифода шудааст.
Тарҳи Walk-Forward Чӣ Гуна Мекӯшад Аз Ихроҷи Маълумоти Оянда Пешгирӣ Кунад?
Ҳар рӯзи тест танҳо аз равзанаи омӯзишие пешгӯӣ мешавад, ки бо маълумоти пеш аз он сохта шудааст. Ҳамин тавр ҳамаи 360 рӯзи арзёбӣ out-of-sample нигоҳ дошта мешаванд.
Равзанаи омӯзиш
Барои ҳар рӯзи тест \(d\), модел наздиктарин 21 рӯзеро истифода мебарад, ки пеш аз \(d\) ҷойгиранд ва ҳадди ақал як ҳодисаи мусбати tox_A доранд.
Дар намуна 77 рӯз, ки ягон tox_A-и мусбат надоранд, аз равзанаҳои омӯзиш хориҷ карда мешаванд, аммо аз натиҷаҳои тест хориҷ намешаванд.
Барои анҷом додани омӯзиш шарти ҳадди ақал:
300 намунаи мусбат
татбиқ мешавад.
Чаро ин тарҳ муҳим аст?
Ин сохтор се ҳадаф дорад:
- пешгирӣ аз ворид шудани маълумоти оянда ба пешгӯӣ,
- наздик нигоҳ доштани модел ба режими тағйирёбандаи бозор,
- нигоҳ доштани ҳамаи рӯзҳои гузоришшуда ҳамчун evaluation-и воқеии out-of-sample.
Усул ва Натиҷаҳои Таҳқиқот
Натиҷаҳои classifier зери gate-и 0,1%
| Метрика | Натиҷа |
|---|---|
| Gate rate | %0,1 |
| Gated сония | 31.082 |
| True positive | 1.886 |
| False positive | 29.196 |
| False negative | 92.879 |
| Precision | %6,07 |
| Recall | %1,99 |
| F1 | 0,030 |
| PR-Lift | ≈20× |
| Mean daily ROC-AUC | 0,799 |
| Daily ROC-AUC std. | 0,108 |
| Daily minimum / максимум | 0,412 / 0,996 |
%6,07 precision дар назари аввал метавонад паст намояд; аммо base rate-и синфи мусбат танҳо тақрибан %0,30 аст. Аз ин рӯ, дар сонияҳои gated тамаркузи toxicity тақрибан 20 маротиба аз сатҳи базавӣ боло меравад.
Recall-и танҳо %1,99 низ натиҷаи табиии тарҳи %0,1 gate аст: модел ба ҷойи гирифтани ҳамаи ҳодисаҳои adverse-selection танҳо қисми хеле хурди сонияҳоро барои назорати хавф интихоб мекунад.
ROC-AUC-и моҳона
Шакли 1 дар саҳифаи 7-уми манбаъ monthly ROC-AUC ва нисбати monthly toxicity-ро дар як хатти вақт нишон медиҳад. Модел дар давраи Феврал–Апрели 2025 ROC-AUC-и аз 0,90 боло медиҳад, дар моҳҳои тобистонии low-toxicity бошад, самаранокӣ коҳиш меёбад.
Пасттарин қимати моҳона:
Августи 2025 — ROC-AUC 0,668
баландтарин қимат:
Апрели 2025 — ROC-AUC 0,921
гузориш шудааст.
Дар давраҳои low-toxicity кам шудани намунаҳои мусбат дар равзанаи омӯзишии 21-рӯза масъалаи discrimination-ро душвортар мекунад.
CVaR99 Efficiency Чиро Месанҷад?
CVaR99 efficiency коҳиши tail-risk дар сонияҳои интихобкардаи модели хавфро ба коҳиши интизорие тақсим мекунад, ки аз интихоби комилан тасодуфии ҳамон миқдор сония ба даст меомад. Ҳамин тавр, нисбатҳои гуногуни gate ба миқёси бештар муқоисашаванда оварда мешаванд.
Fixed tail set
Аввал дар тамоми маълумоти ungated бадтарин %1 ҳаракатҳои мутлақи нарх муайян мешаванд:
\[ S= \left\{ t: |\Delta mid(t)| \geq VaR_{99} \right\} \]
Baseline:
\[ CVaR_{99}^{baseline} = E[ |\Delta mid(t)| \mid t\in S ] = 88.76\text{ USD} \]
ҳисоб карда мешавад.
Формулаи Efficiency
Дар таҳқиқот, дар сенарияе ки risk exposure дар сонияҳои gated ба сатҳи %10 коҳиш дода мешавад:
\[ \mathrm{Efficiency} = \frac{ CVaR\downarrow\% }{ \mathrm{gate\_rate} \times (1-\mathrm{REDUCE\_TO}) \times100 } \]
ва:
\[ \mathrm{REDUCE\_TO}=0.10 \]
истифода мешавад.
Барои %0,1 random gate, CVaR reduction-и интизорӣ:
\[ 0.1\%\times0.9 = 0.090\% \]
мешавад.
Аз ин рӯ, 1× efficiency баробари интихоби random аст, 10× efficiency бошад, дар ҳамон андозаи gate даҳ маротиба бештар tail-risk concentration нисбат ба интихоби random мебошад.
Натиҷаҳо аз рӯи паҳнои Gate
| Gate | Gated сония | Precision | CVaR99 баъд аз | Коҳиши CVaR | Efficiency |
|---|---|---|---|---|---|
| %0,10 | 31.082 | %6,07 | $86,69 | %2,33 | 25,85× |
| %0,20 | 62.163 | %5,96 | $85,58 | %3,58 | 19,88× |
| %0,50 | 155.408 | %5,59 | $83,42 | %6,02 | 13,38× |
| %1,00 | 310.815 | %5,09 | $81,15 | %8,57 | 9,52× |
| %2,00 | 621.630 | %4,39 | $78,49 | %11,57 | 6,43× |
| %5,00 | 1.554.074 | %3,09 | $74,78 | %15,76 | 3,50× |
Ҳангоми васеъ шудани gate, CVaR reduction-и умумӣ меафзояд, зеро exposure дар сонияҳои бештар кам карда мешавад. Аммо efficiency аз 25,85× ба 3,50× поён меравад.
Ин намуна нишон медиҳад, ки қавитарин тамаркузи иттилоот дар думи хеле хурди болоии тақсимоти TailScore ҷойгир аст.
Чаро TailScore Аз Classifier-и Танҳо Хеле Муваффақтар Аст?
Таҳқиқоти ablation нишон медиҳад, ки қисми асосии қимати баланди CVaR efficiency-и TailScore на аз таснифи binary-и заҳрнокӣ, балки аз ҷузъи predicted price-move severity меояд.
Се усул муқоиса мешаванд
GBM TailScore:
\[ \hat p(t)\times\hat q_{99}(t) \]
GBM Classifier:
\[ \hat p(t) \]
VPIN Proxy:
Миёнаи absolute one-second volume imbalance дар 30 сония.
Натиҷаи ablation бо %0,1 gate
| Усул | Коҳиши CVaR | Efficiency | Precision | Recall |
|---|---|---|---|---|
| GBM TailScore | %2,33 | 25,85× | %6,07 | %1,99 |
| GBM Classifier | %0,19 | 2,11× | %1,42 | %0,47 |
| VPIN Proxy | %0,03 | 0,30× | %0,09 | %0,03 |
Нисбати efficiency байни TailScore ва classifier тақрибан:
\[ \frac{25.85}{2.11} \approx12.25 \]
маротиба аст.
Манбаъ инро чунин шарҳ медиҳад: «донистани он ки ҳодиса заҳрнок хоҳад буд, кофӣ нест; донистани он ки ҳаракат то чӣ андоза калон хоҳад буд, барои tail risk муайянкунандатар аст».
Чаро classifier каҷи ҳамвортари efficiency нишон медиҳад?
Ҳангоме ки classifier efficiency дар нисбатҳои гуногуни gate тақрибан дар 2,10×–2,19× мемонад, TailScore:
25,85× → 3,50×
ба таври тез коҳиш меёбад.
Ин фарқият бо он мувофиқ аст, ки score-ҳои хеле баланди TailScore махсусан дар сонияҳои extreme-move мутамарказ мешаванд.
Чаро VPIN аз random benchmark пасттар аст?
VPIN proxy дар ҳамаи нисбатҳои gate тақрибан:
0,30×–0,43×
боқӣ мондааст.
Азбаски 1× random benchmark аст, ин натиҷа нишон медиҳад, ки VPIN proxy-и истифодашуда дар намунаи манбаъ ҳатто аз интихоби тасодуфӣ CVaR concentration-и пасттар медиҳад.
Муаллифон инро бо он шарҳ медиҳанд, ки агрегатсияи 30-сониягии volume-imbalance барои фарқ кардани extreme tail events дар сатҳи сония temporal resolution-и кофӣ надорад.
Натиҷаҳои Моҳонаи Robustness Чиро Нишон Медиҳанд?
Шакли 3 дар саҳифаи 11-уми манбаъ қиматҳои CVaR reduction ва efficiency-и 13 моҳи арзёбиро зери %0,1 gate нишон медиҳад. Ҳамаи моҳҳо аз 1× random benchmark боло мемонанд.
Минимуми monthly efficiency:
15,18× — Ноябри 2025
Максимуми monthly efficiency:
34,88× — Январи 2026
гузориш мешавад.
Баландтарин CVaR reduction
Январи 2026:
CVaR↓ = %3,139
Efficiency = 34,88×
баландтарин натиҷаи моҳонаро додааст.
Чаро ROC-AUC ва CVaR efficiency дар як самт ҳаракат намекунанд?
Августи 2025 аз рӯи ROC-AUC-и моҳона заифтарин давр аст:
ROC-AUC = 0,668
аммо efficiency:
23,76×
қавӣ боқӣ мемонад.
ROC-AUC-и Июли 2025:
0,738
бошад ҳам, efficiency:
29,15×
мерасад.
Ин метавонад аз он бошад, ки ROC-AUC сифати ranking-и ҳамаи positive/negative-ро месанҷад, дар ҳоле ки CVaR efficiency махсусан мутамарказ кардани калонтарин ҳаракатҳои нархро дар gate-и хурд чен мекунад.
Ба ибораи дигар, ҳатто вақте binary classifier дар як моҳи душвортар кор мекунад, severity regressor метавонад ҳаракатҳои калонтаринро боз ҳам ба қисми болоии TailScore барад.
Натиҷаҳои Feature Importance
Дар Замимаи B барои ҳамаи моделҳои classifier-и 360-рӯза се ченаки гуногуни аҳамият истифода шудааст:
- mean normalized LightGBM gain,
- split frequency,
- point-biserial correlation бо tox_A.
Volatility сигнали ҳукмрон аст
`tr_rv_30s`, яъне realized volatility-и 30-сониягӣ, ки аз нархҳои воқеии trade ҳисоб шудааст:
- gain rank: 1,
- correlation rank: 1
шуда, аз mean normalized gain дар ҳамаи моделҳо:
%24,0
танҳо худаш шарҳ додааст.
Якҷо бо `ob_rv_30`, ду volatility feature:
%32,9
gain-и умумӣ медиҳанд.
Trade imbalance низ қавӣ аст
`tr_count_imbalance_1s` аз рӯи gain дар ҷойи дуюм аст ва тақрибан:
%19,1
mean normalized gain дорад.
`tr_vol_imbalance_1s` низ дар панҷгонаи аввал аст.
Ин натиҷаҳо нишон медиҳанд, ки ҳодисаҳои adverse-selection на танҳо бо volatility, балки бо transaction flow-и самтдор низ алоқаманданд.
Парадокси No-trade flag
`tr_no_trade_flag`:
- gain rank 21,
- split rank 21,
- correlation rank 5
дорад.
Ин дар назари аввал зиддиятнок менамояд, аммо мувофиқи таърифи tox_A, сонияҳои бидуни trade ба таври автоматикӣ:
\[ tox_A=0 \]
мебошанд, бинобар ин feature correlation-и манфии қавӣ нишон медиҳад.
Аммо аз нигоҳи модел ин тағйирёбанда сигнали нави зинавии decision boundary нест; бештар ҳамчун deterministic exclusion rule амал мекунад.
Чаро impact-pressure interaction заиф аст?
Гарчанде интуитсияи иқтисодии он қавӣ аст:
`ob_impact_pressure`
gain rank 18 дорад.
Манбаъ пешниҳод мекунад, ки азбаски LightGBM иттилои OFI ва spread-ро аллакай аз feature-ҳои ҷудогона истифода мебарад, multiplication interaction иттилои иловагии хеле кам медиҳад.
Натиҷаҳое, Ки Таҳқиқот Дастгирӣ Мекунад
- Дар намунаи BTC/USDT perpetual futures ҳодисаҳои adverse-selection хеле каманд ва аз рӯи режимҳои моҳона тағйирёбии қавӣ доранд.
- Adaptive rolling-quantile labeling ҳадаф дорад нисбат ба ҳадҳои собит ба режимҳои гуногуни volatility мутобиқ шавад.
- LightGBM classifier метавонад эҳтимоли adverse-selection-ро аз base rate боло мутамарказ кунад.
- TailScore, ки ҳосили probability ва predicted extreme-move severity аст, дар ченаки CVaR99-и таҳқиқот нисбат ба classifier probability concentration-и хеле баландтар нишон медиҳад.
- Барои %0,1 gate қимати TailScore CVaR99 efficiency 25,85× аст.
- Бартарии efficiency-и модел дар ҳамаи шаш нисбати gate-и баррасишуда аз random benchmark боло аст.
- Дар ҳамаи 13 моҳи evaluation monthly efficiency аз 1× benchmark боло мондааст.
- VPIN proxy-и истифодашуда дар ин намуна аз random gate benchmark пасттар кор кардааст.
- Тағйирёбандаҳои volatility ва trade-side imbalance аз feature-ҳои муҳимтарини classifier мебошанд.
Натиҷаҳое, Ки Таҳқиқот Дастгирӣ Намекунад
- Версияи боршуда исбот намекунад, ки TailScore дар ҳамаи дороиҳои криптовалютӣ ҳамин натиҷаро медиҳад.
- CVaR99 efficiency ҳамон ченаки trading profit ё market-maker P&L-и воқеӣ нест.
- Market impact-и татбиқи gating ба ҳисоб гирифта нашудааст.
- Ба таври таҷрибавӣ нишон дода нашудааст, ки ҳангоми воқеан бастани котировка дар сонияҳои flagшуда ҳамон коҳиши хавф айнан рух медиҳад.
- Модел мавҷудияти private information-ро мустақим мушоҳида намекунад; adverse selection тавассути label-и амалиётӣ таъриф мешавад.
- Ҳадҳои rolling-quantile-и tox_A ба бозорҳои дигар ба таври автоматикӣ умумӣ карда намешаванд.
- Баланд будани ROC-AUC ва CVaR efficiency кафолат намедиҳад, ки ҳамин натиҷа дар давраҳои оянда идома меёбад.
- Наметавон хулоса кард, ки VPIN умуман дар ҳамаи бозорҳо номуваффақ аст; таҳқиқот proxy-и мушаххаси 30-сониягӣ ва маҷмӯи маълумоти BTC/USDT-ро месанҷад.
Маҳдудиятҳои Асосӣ
Маҳдудиятҳои асосие, ки худи манбаъ зикр мекунад, чунинанд:
- таҳлил танҳо дар як дороӣ анҷом шудааст,
- тарҳи label-и tox_A барои ҳамин бозор калибр шудааст,
- арзёбии CVaR fixed-tail methodology-ро истифода мебарад,
- market impact-и раванди gating ба ҳисоб гирифта нашудааст.
Барои таҳқиқоти оянда multi-horizon prediction, cross-asset signals ва омӯзиши он тавсия мешавад, ки фарқи TailScore/classifier efficiency дар режимҳои гуногуни volatility чӣ гуна тағйир меёбад.
Ёддошти рақамии дохили манбаъ
Дар қисми муқаддима гуфта мешавад, ки нисбати monthly toxicity дар Феврали 2025 ва Феврали 2026 %0,795 аст. Аммо Monthly Metrics Table-и муфассал барои Феврали 2026 қимати %0,627-ро медиҳад. Дар ин матни Verianla рақами ҷадвали муфассали моҳона асос гирифта шудааст; фарқ ҳамчун носозгории дохили манбаъ нигоҳ дошта шудааст.
Ёддошти Манбаъ ва Усул
Таҳқиқоти аслӣ:Predicting Adverse Selection in High-Frequency Cryptocurrency Markets Using Gradient Boosting.
Муаллифон: Suresh Rajendran; Divya Singaravelu.
Муассисаҳо: Indian Institute of Technology Guwahati; Indian Institute of Management Lucknow.
Версияи манбаи боршуда: SSRN Working Paper, Марти 2026, 15 саҳифа.
SSRN DOI: 10.2139/ssrn.6344338.
Сабти библиографӣ: Дар сабти SSRN, Date Written 4 Марти 2026, Posted 19 Марти 2026 ва revision-и охирин 20 Майи 2026 нишон дода шудааст.
Навъи манбаъ: SSRN working paper / preprint. Ҳамчун мақолаи маҷаллаи рецензияшуда пешниҳод намешавад.
Ҳуқуқи муаллиф/Литсензия: Сабти SSRN ҳолати “All rights reserved; no reuse allowed without permission”-ро нишон медиҳад. Аз ин рӯ, матни Verianla тарҳи аслии абзац, шакл ё ҷадвалро дубора нашр намекунад; усули илмӣ, рақамҳо ва натиҷаҳоро дар сохтори мустақили омӯзишӣ шарҳ медиҳад.
Ёддошти муҳими версия: Дар сабти ҷории SSRN нисбат ба версияи боршудаи Март мундариҷаи навтар мавҷуд аст. Ин мақолаи Verianla танҳо бо PDF-и Марти 2026, ки корбар пешниҳод кардааст, маҳдуд шуда, натиҷаҳои иловагии cross-asset аз версияи баъдӣ ба таҳлили асосӣ ворид карда нашудаанд.
Маълумот: Bybit BTC/USDT perpetual futures; 1 Феврали 2025–16 Феврали 2026; 31.081.463 мушоҳидаи сониягӣ.
Evaluation: 21 рӯзи аввал initial training; аз 22 Феврали 2025 сар карда 360 рӯзи out-of-sample walk-forward.
Модел: LightGBM binary classifier ва %99 quantile regressor, ки ҳамон 21 feature-ро истифода мебаранд.
Composite score: \(\mathrm{TailScore}(t)=\hat p(t)\hat q_{99}(t)\).
Метрикаи асосии хавф: Fixed-tail CVaR99 reduction ва CVaR efficiency, ки ба random gate-и ҳамандоза нормализатсия шудааст.
Натиҷаи асосӣ: Зери %0,1 gate, CVaR99 reduction %2,33; random benchmark %0,090; efficiency 25,85×.
Ҳадди тафсир: Натиҷаи CVaR gating trading profit-и воқеӣ нест ва endogenous market impact-и gating моделсозӣ нашудааст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд