

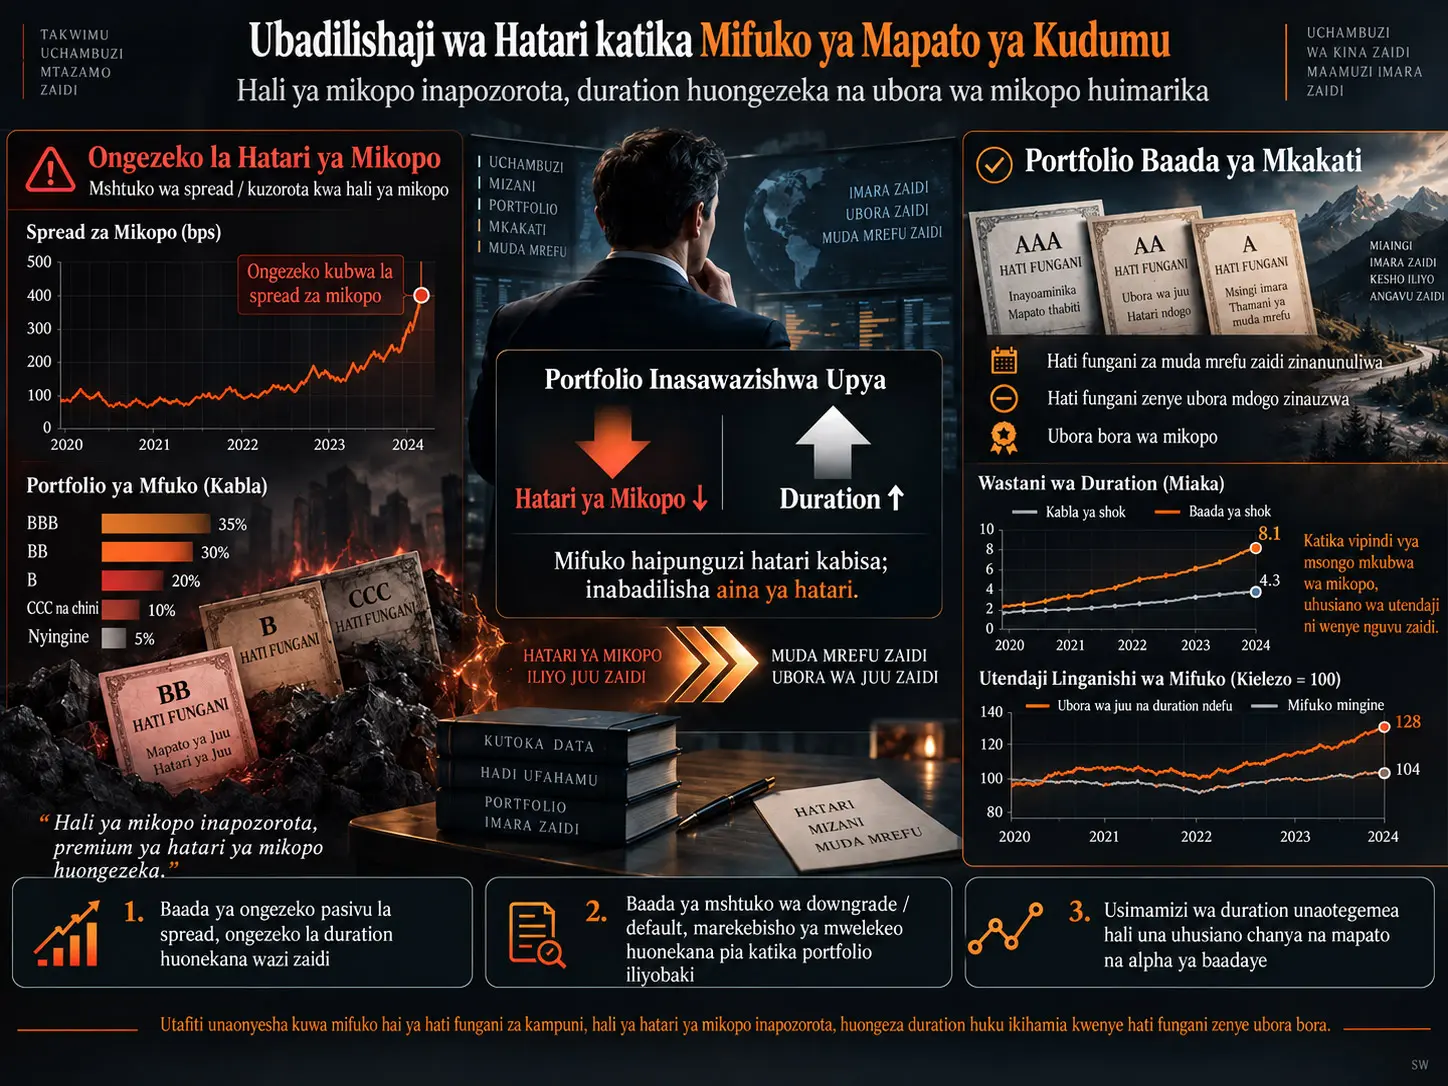
Mifuko hai ya hati fungani za kampuni haifanyi uamuzi kuhusu “kiasi gani cha hatari” itabebe pekee, bali pia kuhusu aina gani ya hatari itabebe. Utafiti uliochunguzwa unaonyesha kuwa mifuko ya hati fungani za kampuni za daraja la uwekezaji nchini Marekani, hali ya mikopo inapozorota, haiondoi hatari yote kwenye portfolio zake; badala yake hubadilisha kwa utaratibu kati ya hatari ya mikopo na hatari ya kiwango cha riba.
Kulingana na utafiti unaotumia data za kina za holdings za mifuko katika kipindi cha 2002–2023, yield spread ya hati fungani zilizopo inapoongezeka, wasimamizi hununua katika kipindi kinachofuata hati fungani zenye duration ndefu zaidi na kuuza hati fungani zenye ubora mdogo wa mikopo. Matokeo yake, ubora wa mikopo wa portfolio huongezeka huku unyeti wake kwa viwango vya riba ukiongezeka.
Sehemu ya event-study ya utafiti hutumia hati fungani zilizoshushwa kutoka investment-grade hadi high-yield au zilizofanya default kama mshtuko wa moja kwa moja wa mikopo. Inaonekana kuwa mifuko iliyoathiriwa na matukio hayo huongeza duration gap ya sehemu iliyobaki ya portfolio na kuboresha ubora wa mikopo hata baada ya hati fungani iliyopata mshtuko kuondolewa.
Waandishi pia wanaripoti kuwa mifuko inayorekebisha duration kwa nguvu zaidi wakati hatari ya mikopo iko juu hupata net return na alpha za juu zaidi katika vipindi vinavyofuata. Hata hivyo, matokeo haya ya utendaji ni mahusiano ya kihistoria ya kitakwimu ndani ya sampuli ya utafiti; si dhamana ya mapato ya mfuko au matokeo ya uwekezaji ya baadaye.
Duration ni nini na kwa nini ni tofauti na hatari ya mikopo?
Duration ya hati fungani haielezi tu urefu wa muda wake wa kuiva. Duration ni mojawapo ya vipimo vya msingi vya dhamana za mapato ya kudumu vinavyoonyesha jinsi bei ya hati fungani ilivyo nyeti kwa mabadiliko ya viwango vya riba. Kwa ujumla, duration ya juu zaidi humaanisha unyeti mkubwa zaidi wa bei kwa mabadiliko ya viwango vya riba.
Hatari ya mikopo inahusu uwezekano kwamba kampuni iliyotoa hati fungani haiwezi kulipa deni lake, ubora wake wa mikopo unazorota, au soko linadai spread ya juu zaidi kwa hatari hiyo.
Kwa hiyo, hata kama portfolio mbili zinaonekana kuwa na kiwango sawa cha hatari ya jumla, muundo wa hatari unaweza kuwa tofauti:
- hatari kubwa ya mikopo + duration ndogo,
- hatari ndogo ya mikopo + duration kubwa
ni mifano ya miundo tofauti inayowezekana.
Hatari ya Mikopo Inapoongezeka, Kwa Nini Mifuko Huongeza Duration?
Kulingana na utaratibu unaopendekezwa na utafiti wa chanzo, hali ya mikopo inapozorota mifuko haiondoki kabisa kwenye premium za hatari za mapato ya kudumu; badala yake hupunguza exposure kwa hati fungani zenye ubora mdogo wa mikopo na kuelekea kwenye hati fungani zenye ubora wa juu lakini duration ndefu zaidi, hivyo kubadilisha chanzo cha hatari; hatari ya mikopo hupungua huku hatari ya kiwango cha riba ikiongezeka.
Si kupunguza hatari, bali kubadilisha muundo wa hatari
Hatari ya mikopo inapoongezeka, chaguo pekee la msimamizi wa mfuko si kuuza hati fungani hatarishi na kwenda kwenye fedha taslimu. Mfuko pia unaweza kuhamia kwenye hati fungani za duration ndefu zenye ubora wa juu wa mikopo lakini zilizo nyeti zaidi kwa viwango vya riba.
Utafiti unaita tabia hii risk substitution, yaani ubadilishaji wa hatari.
Mlolongo wa kimawazo:
Hali ya mikopo inazorota → spread ya hati fungani zilizopo inaongezeka → hati fungani zenye ubora mdogo zinauzwa → hati fungani zenye duration ndefu zaidi zinanunuliwa → hatari ya mikopo inapungua, hatari ya kiwango cha riba inaongezeka.
Duration gap
Haitoshi kufuatilia duration ya mfuko kwa thamani kamili pekee; duration ya soko zima la hati fungani inaweza kubadilika wakati huohuo. Kwa hiyo, utafiti huondoa duration ya sehemu ya corporate-bond ya benchmark kutoka kwenye corporate-bond duration ya mfuko:
\[ DurationGap_{i,t} = Duration^{Fund}_{i,t} - Duration^{Benchmark}_{i,t} \]
na kuunda kipimo cha benchmark-relative kwa mantiki hiyo.
Duration gap chanya inaonyesha kuwa mfuko unabeba hatari kubwa zaidi ya kiwango cha riba kuliko benchmark; thamani hasi inaonyesha duration fupi zaidi.
Kwa nini Active duration huhesabiwa kando?
Bei au muda uliobaki wa hati fungani unapobadilika baada ya muda, duration ya portfolio inaweza kubadilika hata kama msimamizi hajafanya biashara yoyote. Ili kutenganisha athari hii ya kimekanika, utafiti hulinganisha portfolio iliyotokea na counterfactual ya “duration ingekuwaje leo kama msimamizi asingebadilisha kabisa holdings za robo iliyopita?”:
\[ \Delta ActiveDuration_{i,t} = Duration^{Realized}_{i,t} - Duration^{NoTrade}_{i,t} \]
Tofauti hii ni kipimo cha duration kilicho karibu zaidi na discretionary portfolio adjustment.
Rating gap
Credit ratings katika chanzo zimebadilishwa kuwa kipimo cha namba:
1 = AAA ... 22 = D
kwa mpangilio huo.
Kwa hiyo, katika utafiti huu thamani ya rating iliyo juu zaidi ina maana ya ubora wa mikopo ulio mbaya zaidi.
Rating gap:
\[ RatingGap = Rating^{Fund} - Rating^{Benchmark} \]
hutafsiriwa hivyo. Kupungua kwa Rating gap humaanisha kuwa mfuko umehamia kwenye ubora wa mikopo wa juu zaidi ikilinganishwa na benchmark.
Ushahidi wa mfululizo wa muda
Katika kipindi cha 2002–2023, uwiano kati ya aggregate duration gap na Baa–Aaa default spread uliripotiwa kuwa:
+0,5216
kwa kiwango hicho.
Uwiano kati ya Credit-rating gap na default spread ulikuwa:
−0,4003
kwa kiwango hicho.
Matokeo haya mawili yakitathminiwa pamoja, katika vipindi vya msongo mkubwa wa mikopo mfuko wa wastani:
- huongeza duration yake ikilinganishwa na benchmark,
- huboresha ubora wa mikopo.
Matokeo ya baseline katika kiwango cha mfuko
| Kipimo cha matokeo | Athari iliyoripotiwa katika chanzo |
|---|---|
| Log portfolio duration | +10,7% – +10,9% mkengeuko sanifu |
| Duration gap | +4,6% mkengeuko sanifu |
| Active duration | +3,7% – +3,9% mkengeuko sanifu |
Uhusiano huo unaendelea hata baada ya kuongezwa time fixed effects na fund controls mbalimbali.
Sehemu passiv na active za mabadiliko ya Credit spread
Spread ya wastani ya mfuko inaweza kubadilika kwa sababu mbili:
- mfuko unaendelea kushikilia hati fungani zilezile lakini zinapangiwa bei upya sokoni;
- msimamizi huhamia kwa ununuzi na uuzaji kwenye hati fungani zenye spread tofauti.
Chanzo kinazitenganisha kama Passive ΔYldSprd na Active ΔYldSprd.
Kuongezeka kwa duration katika kipindi kinachofuata kunajitokeza hasa kwenye passive component.
| Mshtuko wa Passive spread | Athari ya kipindi kinachofuata |
|---|---|
| Log duration | +12,1% SD |
| Duration gap | +5,7% SD |
| Active duration | +4,3% SD |
Vigawo vya Active spread component ni vidogo na si muhimu kitakwimu.
Kwa nini mwitikio ni usiolingana?
Mifuko huongeza duration hatari ya mikopo inapozorota; lakini hatari ya mikopo inapoboreka, mwitikio wa kinyume wa ukubwa sawa hauonekani.
| Kipimo | Athari |
|---|---|
| Log duration | +14,3% SD |
| Duration gap | +6,2% SD |
| Active duration | +4,4% SD |
Vigawo vya mabadiliko hasi ya spread si muhimu kitakwimu. Chanzo kinatafsiri hili kama ushahidi kwamba risk substitution huanza kufanya kazi hasa katika hali za adverse credit state.
Mifuko Hubadilisha Hatari Kupitia Miamala Gani?
Data za miamala ya portfolio zinaonyesha kuwa mabadiliko ya duration hutokea hasa kupitia ununuzi wa hati fungani za duration ndefu; kuboreka kwa ubora wa mikopo hutokea kupitia uuzaji wa hati fungani zenye ubora mdogo.
Ununuzi: duration
Kwa kuzorota kwa hali ya mikopo kwa mkengeuko mmoja sanifu:
BuyDuration = +0,124 SD
na ni muhimu kitakwimu.
Kigawo cha SellDuration hakina umuhimu wa kitakwimu.
Mauzo: hatari ya mikopo
Kigawo cha SellRating:
+0,060 SD
na ni muhimu kitakwimu.
Kwa kuwa kwenye kipimo cha chanzo rating percentile ya juu zaidi inawakilisha ubora mdogo wa mikopo, hii ina maana kuwa mauzo ya mifuko yanajikita kwenye hati fungani zenye ubora mdogo zaidi.
BuyRating si muhimu.
Kwa hiyo, utaratibu wa miamala ni:
Nunua duration ndefu + uza mikopo yenye ubora mdogo.
Je, Tabia Hii ni Sawa na “Reaching for Yield”?
Hapana. Reaching for yield humaanisha mwekezaji kuelekea kwenye hati fungani zenye ubora mdogo au hatari kubwa ya mikopo ili kupata return ya juu zaidi; tabia iliyoandikwa katika utafiti huu, kinyume chake, huongeza duration ili kubeba hatari zaidi ya kiwango cha riba huku ikipunguza hatari ya mikopo.
Chanzo kinaonyesha kuwa uhusiano chanya kati ya mshtuko wa credit-spread na kuongezeka kwa duration unaendelea wakati vipimo vya reaching-for-yield vya aina ya Choi na Kronlund vinaongezwa kando kwenye regression.
Zaidi ya hayo, vipimo vya reaching-for-yield vinahusishwa na duration ndogo zaidi katika modeli za benchmark-relative na active-duration.
Kwa hiyo, mikakati hii miwili ni pembezoni tofauti za hatari:
| Tabia | Hatari ya mikopo | Duration / hatari ya kiwango cha riba |
|---|---|---|
| Reaching for yield | Inaongezeka | Si utaratibu mkuu wa utafiti |
| Risk substitution | Inapungua | Inaongezeka |
Mbinu na Matokeo ya Utafiti
Vyanzo vya data
Katika kiwango cha mfuko:
- CRSP Mutual Fund Database,
- Morningstar Direct
zilitumika.
Sifa za Bond-level:
- WRDS Bond Returns,
- Mergent FISD
zilipatikana kupitia vyanzo hivyo.
Data za benchmark kuhusu bei, return na yield zilitokana hasa na Bloomberg; mapengo yalijazwa kutoka Morningstar.
Sampuli
Sampuli ya msingi:
- investment-grade corporate bond funds za Marekani,
- Septemba 2002 – Desemba 2023,
- 823 mifuko,
- 28.011 fund-quarter observations katika maelezo makuu ya data.
Mifuko ilitakiwa kuwa na angalau dola milioni 1 za TNA, historia ya angalau miezi 24 na angalau corporate bond holding moja inayoweza kulinganishwa na WRDS.
Mfuko wa wastani
| Sifa | Wastani |
|---|---|
| Corporate-bond duration | 5,02 miaka |
| Duration gap | −0,29 miaka |
| Credit rating | 8,26 |
| Rating gap | 0,46 |
| Expense ratio | 0,61% |
| Corporate bond share | 42,09% |
Duration gap ya wastani ya −0,29 inaonyesha kuwa kwa wastani mifuko ina duration fupi kidogo kuliko benchmark corporate-bond component.
Rating gap ya +0,46 inaonyesha kuwa mfuko wa wastani unashikilia hati fungani za kampuni zenye ubora wa mikopo ulio chini kidogo kuliko benchmark.
Event study: mishtuko ya downgrade na default
Uchambuzi wa baseline spread unaweza pia kuelezwa na juhudi za msimamizi kutabiri kwa usahihi viwango vya riba vya baadaye. Kwa hiyo, waandishi hutumia matukio mawili yanayoweza kuunda mshtuko wa moja kwa moja zaidi wa mikopo:
- hati fungani ya investment-grade kushushwa hadi high-yield,
- bond default.
Treated fund hufafanuliwa kuwa ni mfuko uliokuwa unashikilia hati fungani husika kati ya robo −8 na −5 kabla ya tukio na ambapo hati hiyo iliwahi kuwakilisha zaidi ya %0,5 ya corporate-bond portfolio katika angalau robo moja.
Kila treated fund ililinganishwa na control fund inayofuata benchmark hiyo hiyo kwa kutumia propensity-score matching.
Event sample ya mwisho:
- 68 matukio ya downgrade/default,
- 2.911 treated fund-event observations.
Sifa muhimu ya muundo wa Event study
Hati fungani iliyopata downgrade/default iliondolewa kwenye outcome. Hii ilikusudiwa kuzuia mabadiliko ya kimekanika katika rating au duration ya hati iliyopata mshtuko yasisukume matokeo.
Uchambuzi unalenga swali hili:
Hati fungani moja ndani ya mfuko inapopata mshtuko wa moja kwa moja wa mikopo, msimamizi hubadilishaje sehemu iliyobaki ya portfolio?
Matokeo ya Event-study
| Kipimo | Average post-event effect |
|---|---|
| Duration gap | +11,7% SD |
| Rating gap | −10,2% SD |
Katika robo ya tatu athari ya duration-gap:
+16,8% SD
inafikia kiwango hicho.
Rating gap katika robo ya pili huwa takribani:
−5,7% SD
na hubaki hasi katika vipindi vinavyofuata.
Kikomo cha Pre-trend
Katika vigawo vya duration event-study hakuna differential pre-trend iliyo wazi na muhimu kitakwimu kabla ya tukio.
Hata hivyo, kwa rating gap, vigawo vya qtr = −3 na qtr = −2 ni chanya na muhimu. Chanzo kinabainisha kuwa hii inaweza kuhusiana na correlated credit deterioration au anticipatory adjustment kabla ya downgrade/default.
Kwa hiyo, matokeo ya duration ya event-study yanapaswa kutafsiriwa kwa uwazi zaidi kuliko matokeo ya rating.
Je, Usimamizi Mkali Zaidi wa Duration Unahusishwa na Utendaji Bora Zaidi wa Mfuko?
Ndiyo, katika sampuli ya utafiti mifuko yenye mwelekeo wa kuongeza duration zaidi wakati hatari ya mikopo iko juu inahusishwa na net return na risk-adjusted alpha za juu zaidi katika vipindi vinavyofuata; hata hivyo, hili ni uhusiano wa kihistoria wa utabiri na halihakikishi utendaji wa uwekezaji wa baadaye.
Kipimo cha ActiveDurMgmt
Kwa kila mfuko, robo 20 zilizopita hugawanywa katika tercile kulingana na mabadiliko ya portfolio yield-spread.
Kipimo:
\[ ActiveDurMgmt = Average(\Delta ActiveDuration_{next}|HighCreditRisk) - Average(\Delta ActiveDuration_{next}|LowCreditRisk) \]
kinajengwa kwa mantiki hiyo.
Thamani ya juu zaidi inaonyesha kuwa mfuko huongeza duration kwa nguvu zaidi hatari ya mikopo inapoongezeka kuliko katika vipindi vya hatari ndogo ya mikopo.
Utendaji wa robo inayofuata
| Utendaji | Matokeo ya chanzo |
|---|---|
| Next-quarter net return | +5,01 bp |
| Tofauti ya takriban net return ya mwaka | +20 bp |
| Next-quarter alpha | +3,14 bp |
| Takriban alpha ya mwaka | +13 bp |
| High-credit-risk quarter alpha | +5,21 bp/robo ≈ +21 bp/mwaka |
Portfolio ya High-minus-low
Mifuko iligawanywa katika makundi matano kila robo kulingana na ActiveDurMgmt. Kwa portfolio ya kitaaluma inayoshikilia Top quintile long na bottom quintile short:
| Kipindi | Raw return, bp/robo | Alpha, bp/robo |
|---|---|---|
| Sampuli yote | 14,33 | 14,37 |
| Hatari kubwa ya mikopo | 22,95 | 20,46 |
| Hatari ndogo ya mikopo | 5,70 | 7,30 |
Matokeo hayo mawili katika vipindi vya hatari ndogo ya mikopo si muhimu kitakwimu.
Chanzo kinaripoti kuwa mfululizo wa cumulative long-short mwishoni mwa 2023 ulifikia takribani %12.
Matokeo haya ya utendaji yanapaswa kutafsiriwaje?
Hoja ya utafiti ni kwamba kama ActiveDurMgmt ingepima tu utayari wa kubeba unconditional interest-rate risk zaidi, raw return ingeweza kuwa juu lakini alpha haingelazimika kuongezeka.
Kupatikana kwa uhusiano chanya na raw return pamoja na risk-adjusted alpha kunatafsiriwa na waandishi kama ushahidi kwamba state-dependent duration management inaweza kuwa mojawapo ya vipengele vya managerial skill.
Hata hivyo, utafiti si jaribio lililorandomishwa. Kwa hiyo haiwezi kuhitimishwa kwamba “kila mfuko unaoongeza duration hufanya vizuri zaidi” au “mkakati huu utatoa return kubwa baadaye”.
Ukaguzi wa Robustness
Matokeo ya msingi:
- currently reported benchmark ya Morningstar inapotumika,
- maturity inapotumika badala ya duration,
- ActiveDurMgmt inapopimwa kwa rolling volatility
yanaendelea kuwa na mwelekeo uleule.
Katika Alternative ActiveDurMgmt portfolio robustness test, alpha ya sampuli yote imeripotiwa kuwa 18,97 bp/robo na high-credit-risk alpha 26,19 bp/robo; matokeo ya low-credit-risk bado si muhimu kitakwimu.
Tofauti ya idadi ya observations ndani ya chanzo
Sehemu ya Data inaripoti 28.011 fund-quarter observations kwa sampuli ya mwisho. Hata hivyo, baadhi ya jedwali za regression zina idadi kubwa zaidi ya observations; kwa mfano hadi 28.961 katika baseline Table II na 29.463 katika Table III Panel B.
Kwa kuwa maandishi ya chanzo hayatoi maelezo tofauti kuhusu sababu ya tofauti hii, Verianla hailazimishi namba hizi kuwa idadi moja ya pamoja ya sampuli.
Matokeo yanayoungwa mkono na utafiti
- Mifuko ya hati fungani za kampuni inayokabiliwa na kuzorota kwa hali ya mikopo huongeza duration katika kipindi kinachofuata.
- Mifuko hiyo hiyo huboresha ubora wa mikopo.
- Kuongezeka kwa duration huonekana hasa baada ya passive spread ya holdings zilizopo kuzorota.
- Mwitikio ni mkubwa katika mwelekeo wa credit deterioration na dhaifu katika mwelekeo wa credit improvement.
- Mifuko huongeza duration hasa kwa kununua hati fungani za duration ndefu.
- Huboresha ubora wa mikopo hasa kwa kuuza hati fungani zenye ubora mdogo.
- Baada ya mishtuko ya downgrade/default, sehemu ya portfolio isiyoathiriwa huhamia kwenye duration ndefu zaidi na ubora bora wa mikopo.
- State-dependent duration management yenye nguvu zaidi inahusishwa na return na alpha za juu zaidi katika kipindi kinachofuata.
Matokeo ambayo utafiti hauungi mkono
- Haiwezi kusemwa kwamba hatari ya jumla ya mifuko lazima ipungue; muundo wa hatari hubadilika.
- Kuongeza duration si tabia sawa na reaching for yield.
- Kila ongezeko la duration haliwezi kutafsiriwa kama ujuzi wa usimamizi.
- Event study si jaribio lililorandomishwa kikamilifu.
- Kwa kuwa matokeo ya rating event-study hayana pre-trend safi, matokeo ya rating yanapaswa kutathminiwa kwa tahadhari zaidi kuliko matokeo ya duration.
- Portfolio ya long-short iliyoundwa kwa ActiveDurMgmt haihakikishi utendaji huo huo siku zijazo.
- Haijaonyeshwa kuwa matokeo yanaweza kutumika kwa ukubwa uleule kwa high-yield bond funds au mifuko katika nchi nyingine.
Hitimisho la jumla
Utafiti unaonyesha kuwa kusoma usimamizi wa hatari katika mifuko ya mapato ya kudumu kupitia kipimo kimoja tu cha hatari kunaweza kupotosha. Mfuko kuhamia kwenye duration ndefu zaidi unaweza kuonekana mara ya kwanza kama “hatari zaidi”; lakini kama ubora wa mikopo unaongezeka wakati huohuo, kwa kweli mfuko unahamisha hatari kutoka chanzo kimoja kwenda kingine.
Kwa hiyo, wazo kuu la utafiti ni hili:
Hatari ya mikopo inapokuwa ghali zaidi, wasimamizi wa mifuko wanaweza kuhamia kutoka hatari ya mikopo kwenda hatari ya kiwango cha riba badala ya kuacha kabisa kubeba hatari.
Ubadilishaji huu wa hatari, hasa katika hali mbaya ya mikopo, unaibuka kama kipengele muhimu cha usimamizi hai wa portfolio za mapato ya kudumu.
Maelezo ya Chanzo na Mbinu
Utafiti asilia: Risk Substitution in Fixed-Income Funds: Duration Adjustment and Credit Conditions
Waandishi: Claire Yurong Hong; Yafei Guo; Qifei Zhu.
Taasisi: Shanghai Jiao Tong University, Shanghai Advanced Institute of Finance; Texas A&M University.
Corresponding/contact author: Rekodi ya SSRN inamtaja Claire Yurong Hong kama contact author.
Tarehe ya utafiti: 17 Julai 2026.
Tarehe ya kupakiwa SSRN: 31 Julai 2026.
DOI: 10.2139/ssrn.7130639.
Jukwaa: SSRN.
Aina ya chanzo: Working paper / preprint.
Hali ya mapitio: Rekodi iliyothibitishwa haionyeshi uchapishaji katika jarida lililopitiwa na wataalamu.
Hakimiliki/leseni: Rekodi ya SSRN inaonyesha All Rights Reserved na kwamba ruhusa inahitajika kwa matumizi tena. Katika maelezo haya ya Verianla, maandishi, jedwali au vielelezo vya chanzo hayajachapishwa tena; matokeo ya kiempiria yameelezwa upya katika muundo huru wa kielimu.
Vyanzo vikuu vya data: CRSP Mutual Fund Database, Morningstar Direct, WRDS Bond Returns, Mergent FISD, Bloomberg na data za Treasury yield curve.
Sampuli ya msingi: investment-grade corporate bond funds nchini Marekani; 823 mifuko; 2002–2023.
Mbinu: Fund-quarter panel regressions; benchmark-relative portfolio measures; passive/active yield-spread decomposition; purchase/sale decomposition; downgrade/default propensity-score-matched event study; holdings-based ActiveDurMgmt kipimo cha utendaji; calendar-time long-short portfolio tests.
Ufadhili: Hakuna taarifa tofauti ya ufadhili inayoonekana katika maandishi ya chanzo.
Mgongano wa maslahi: Hakuna taarifa tofauti ya conflict-of-interest inayoonekana katika maandishi ya chanzo.
Matokeo makuu ya kiempiria: Credit conditions zinapozorota, mifuko hupunguza low-quality credit exposure huku ikiongeza duration; hufanya hivyo hasa kupitia longer-duration bond purchases na lower-quality bond sales.
Kikomo cha Event-study: Kwa Duration, differential trend za kabla ya tukio ni ndogo na si muhimu; kwa rating, baadhi ya vigawo vya pre-event ni muhimu, hivyo matokeo ya rating yanapaswa kutafsiriwa kwa tahadhari zaidi.
Kikomo cha utendaji: Kupatikana kwa uhusiano wa kitakwimu kati ya Active duration management na return/alpha za juu za baadaye hakumaanishi utendaji wa uwekezaji uliohakikishwa katika siku zijazo.
Dokezo la kuripoti ndani ya chanzo: Idadi ya observations iliyoripotiwa katika sehemu kuu ya data na katika baadhi ya jedwali za regression hazilingani kabisa; chanzo hakielezi tofauti hii kando.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *