

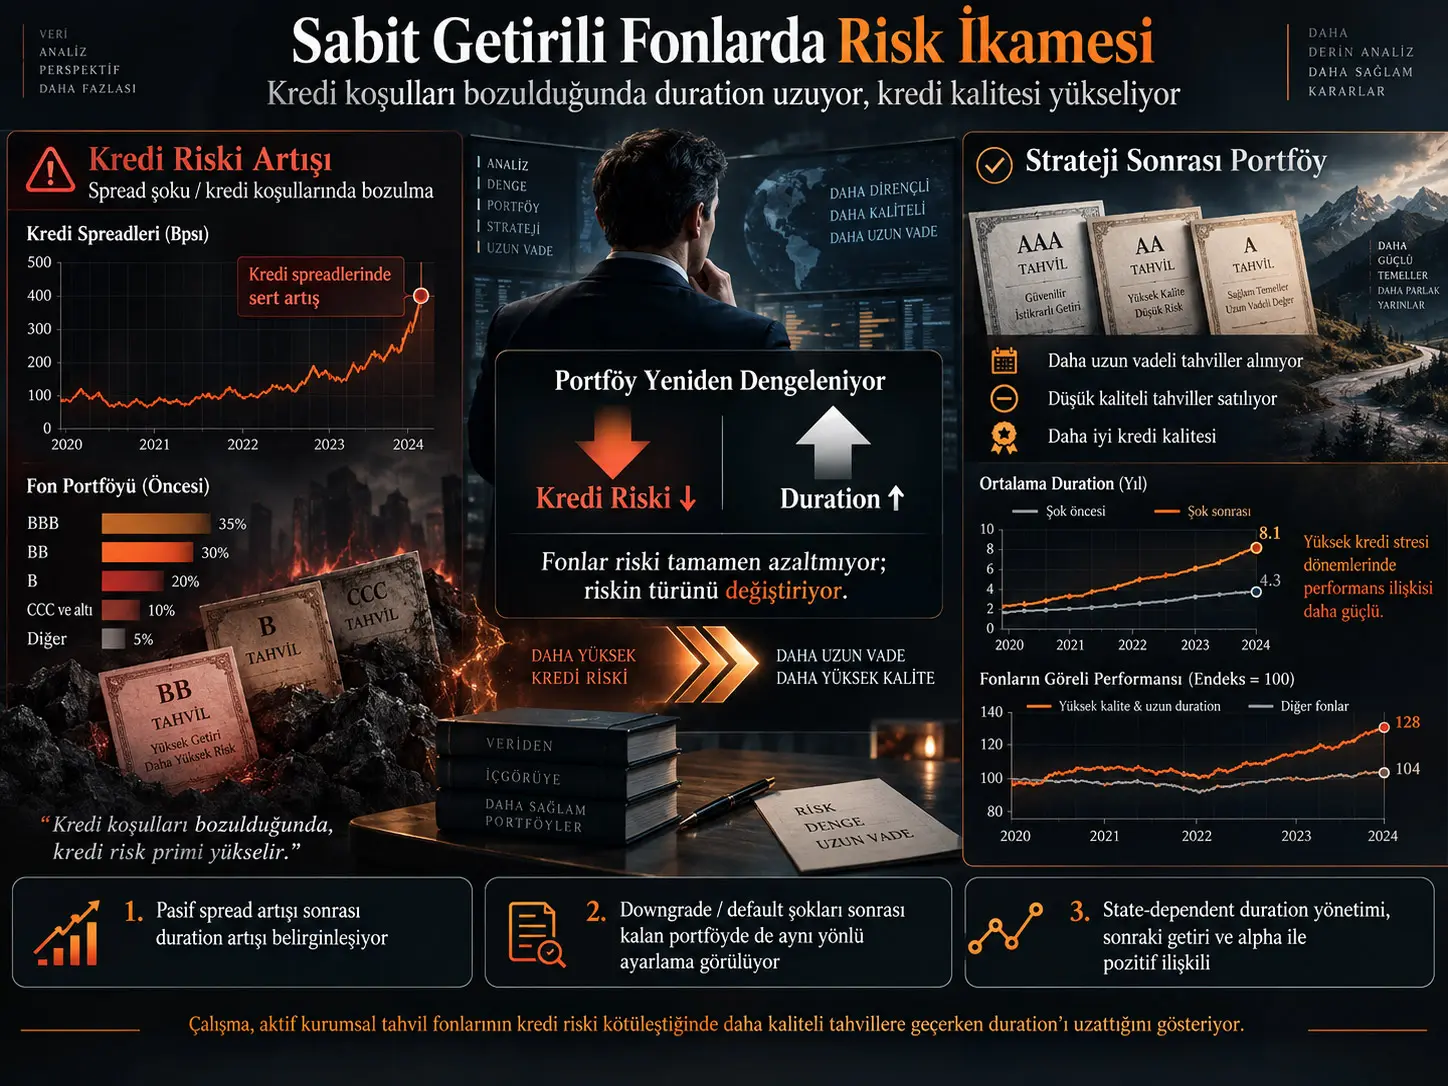
Aktif kurumsal tahvil fonları yalnız “ne kadar risk” taşıyacaklarına değil, hangi tür riski taşıyacaklarına da karar verir. İncelenen çalışma, ABD'deki yatırım yapılabilir seviye kurumsal tahvil fonlarının kredi koşulları kötüleştiğinde portföylerinden tümüyle risk çıkarmak yerine kredi riski ile faiz oranı riski arasında sistematik bir ikame yaptığını göstermektedir.
2002–2023 dönemindeki ayrıntılı fon holdings verilerini kullanan araştırmaya göre, fonların mevcut tahvillerindeki yield spread yükseldiğinde yöneticiler sonraki dönemde daha uzun duration taşıyan tahviller satın almakta ve daha düşük kredi kalitesindeki tahvilleri satmaktadır. Sonuçta portföyün kredi kalitesi yükselirken faiz oranlarına duyarlılığı artmaktadır.
Çalışmanın event-study bölümü, investment-grade'den high-yield'a düşürülen veya default eden tahvilleri doğrudan kredi şoku olarak kullanmaktadır. Bu olaylara maruz kalan fonların, şok alan tahvil hariç tutulduğunda bile kalan portföylerinin duration gap'ini artırdığı ve kredi kalitesini iyileştirdiği görülmektedir.
Yazarlar ayrıca kredi riski yüksekken duration'ı daha güçlü biçimde ayarlayan fonların sonraki dönemlerde daha yüksek net getiri ve alpha elde ettiğini raporlamaktadır. Ancak bu performans sonuçları çalışma örneklemindeki tarihsel istatistiksel ilişkidir; gelecekteki fon getirileri veya yatırım sonucu için garanti değildir.
Duration nedir ve neden kredi riskinden farklıdır?
Bir tahvilin duration'ı yalnız vadesinin uzunluğunu anlatmaz. Duration, tahvil fiyatının faiz oranlarındaki değişime ne kadar duyarlı olduğunu temsil eden temel sabit getirili menkul kıymet ölçülerinden biridir. Genel olarak daha yüksek duration, faiz oranı değişimlerine karşı daha yüksek fiyat hassasiyeti anlamına gelir.
Kredi riski ise tahvili çıkaran şirketin borcunu geri ödeyememesi, kredi kalitesinin bozulması veya piyasanın böyle bir risk için daha yüksek spread talep etmesiyle ilgilidir.
Dolayısıyla iki portföy aynı toplam risk seviyesine sahip görünse bile riskin bileşimi farklı olabilir:
- yüksek kredi riski + düşük duration,
- düşük kredi riski + yüksek duration
gibi farklı bileşimler mümkündür.
Kredi Riski Yükseldiğinde Fonlar Neden Duration'ı Uzatıyor?
Kaynak çalışmanın önerdiği mekanizmaya göre fonlar, kredi koşulları kötüleştiğinde sabit getirili risk primlerinden tamamen çıkmak yerine düşük kredi kalitesindeki tahvillere maruziyetlerini azaltıp daha kaliteli fakat daha uzun duration taşıyan tahvillere yönelerek riskin kaynağını değiştirir; böylece kredi riski azalırken faiz oranı riski yükselir.
Risk azaltma değil, riskin bileşimini değiştirme
Bir fon yöneticisinin kredi riski arttığında tek seçeneği riskli tahvili satıp nakde geçmek değildir. Fon aynı zamanda daha yüksek kredi kalitesine sahip fakat faiz oranlarına daha duyarlı uzun-duration tahvillere geçebilir.
Çalışma bu davranışı risk substitution, yani risk ikamesi olarak adlandırmaktadır.
Kavramsal zincir:
Kredi koşulları kötüleşir → mevcut tahvillerin spread'i yükselir → düşük kaliteli tahviller satılır → daha uzun duration taşıyan tahviller satın alınır → kredi riski azalır, faiz oranı riski artar.
Duration gap
Fonun duration'ını yalnız mutlak olarak izlemek yeterli değildir; bütün tahvil piyasasının duration'ı aynı anda değişebilir. Bu nedenle çalışma fonun corporate-bond duration'ını benchmark'ın corporate-bond bölümünün duration'ından çıkararak:
\[ DurationGap_{i,t} = Duration^{Fund}_{i,t} - Duration^{Benchmark}_{i,t} \]
mantığında bir benchmark-relative ölçü oluşturmaktadır.
Pozitif duration gap, fonun benchmark'a göre daha fazla faiz oranı riski taşıdığını; negatif değer ise daha kısa duration taşıdığını gösterir.
Active duration neden ayrıca hesaplanıyor?
Tahvilin fiyatı veya kalan vadesi zaman içinde değiştiğinde portföy duration'ı yönetici hiçbir işlem yapmasa bile değişebilir. Çalışma bu mekanik etkiyi ayırmak için gerçekleşen portföy ile “yönetici önceki çeyrek holdings'ini hiç değiştirmeseydi bugün duration ne olurdu?” counterfactual'ını karşılaştırmaktadır:
\[ \Delta ActiveDuration_{i,t} = Duration^{Realized}_{i,t} - Duration^{NoTrade}_{i,t} \]
Bu fark discretionary portfolio adjustment'a daha yakın bir duration ölçüsüdür.
Rating gap
Kredi notları kaynakta:
1 = AAA ... 22 = D
olarak sayısal ölçeğe çevrilmiştir.
Dolayısıyla bu çalışmada daha yüksek rating değeri daha kötü kredi kalitesidir.
Rating gap:
\[ RatingGap = Rating^{Fund} - Rating^{Benchmark} \]
şeklinde yorumlanır. Rating gap'in azalması fonun benchmark'a göre daha yüksek kredi kalitesine geçmesi anlamına gelir.
Zaman serisi kanıtı
2002–2023 döneminde aggregate duration gap ile Baa–Aaa default spread'in korelasyonu:
+0,5216
olarak raporlanmaktadır.
Credit-rating gap ile default spread arasındaki korelasyon ise:
−0,4003
seviyesindedir.
Bu iki sonuç birlikte değerlendirildiğinde kredi stresinin yüksek olduğu dönemlerde ortalama fon:
- benchmark'a göre duration'ını artırmakta,
- kredi kalitesini iyileştirmektedir.
Fon düzeyindeki baseline sonuç
| Sonuç ölçüsü | Kaynakta raporlanan etki |
|---|---|
| Log portfolio duration | +10,7% – +10,9% standart sapma |
| Duration gap | +4,6% standart sapma |
| Active duration | +3,7% – +3,9% standart sapma |
İlişki, time fixed effects ve çeşitli fund controls eklendiğinde de devam etmektedir.
Credit spread değişiminin pasif ve aktif bileşeni
Bir fonun ortalama spread'i iki nedenle değişebilir:
- fon aynı tahvilleri tutmaya devam eder fakat bu tahviller piyasada yeniden fiyatlanır;
- yönetici farklı spread taşıyan tahvillere alım-satımla geçer.
Kaynak bunları Passive ΔYldSprd ve Active ΔYldSprd olarak ayırmaktadır.
Sonraki duration uzaması esas olarak passive component'ta ortaya çıkmaktadır.
| Passive spread şoku | Sonraki dönem etki |
|---|---|
| Log duration | +12,1% SD |
| Duration gap | +5,7% SD |
| Active duration | +4,3% SD |
Active spread component katsayıları ise küçük ve istatistiksel olarak anlamlı değildir.
Tepki neden asimetrik?
Fonlar kredi riski kötüleştiğinde duration'ı uzatmaktadır; fakat kredi riski iyileştiğinde aynı büyüklükte ters bir tepki gözlenmemektedir.
| Ölçü | Etki |
|---|---|
| Log duration | +14,3% SD |
| Duration gap | +6,2% SD |
| Active duration | +4,4% SD |
Negatif spread değişimlerinin katsayıları istatistiksel olarak anlamlı değildir. Kaynak bunu risk ikamesinin özellikle adverse credit state durumlarında devreye girdiğine ilişkin kanıt olarak yorumlamaktadır.
Fonlar Riski Hangi İşlemlerle Değiştiriyor?
Portföy işlem verileri, duration değişiminin esas olarak uzun-duration tahvillerin satın alınmasıyla; kredi kalitesindeki yükselişin ise düşük kaliteli tahvillerin satılmasıyla gerçekleştiğini göstermektedir.
Alımlar: duration
Bir standart sapmalık kredi koşulu kötüleşmesinde:
BuyDuration = +0,124 SD
ve istatistiksel olarak anlamlıdır.
SellDuration katsayısı ise anlamlı değildir.
Satışlar: kredi riski
SellRating katsayısı:
+0,060 SD
ve istatistiksel olarak anlamlıdır.
Kaynak ölçeğinde daha yüksek rating percentile daha düşük kredi kalitesini temsil ettiğinden, fonların satışlarının daha düşük kaliteli tahvillerde yoğunlaştığı anlamına gelir.
BuyRating anlamlı değildir.
Dolayısıyla işlem mekanizması:
Uzun duration satın al + düşük kaliteli kredi sat.
Bu Davranış “Reaching for Yield” ile Aynı Şey mi?
Hayır. Reaching for yield, yatırımcının daha yüksek getiri elde etmek için daha düşük kaliteli veya daha yüksek kredi riski taşıyan tahvillere yönelmesini ifade eder; bu çalışmada belgelenen davranış ise kredi riskini azaltırken daha fazla faiz oranı riski taşımak üzere duration'ı artırmaktır.
Kaynak, Choi ve Kronlund tipi reaching-for-yield ölçülerini regresyonlara ayrıca eklediğinde kredi-spread şoku ile duration uzaması arasındaki pozitif ilişkinin korunduğunu göstermektedir.
Dahası reaching-for-yield ölçüleri benchmark-relative ve active-duration modellerinde daha düşük duration ile ilişkilidir.
Bu nedenle iki strateji ayrı risk marjlarıdır:
| Davranış | Kredi riski | Duration / faiz oranı riski |
|---|---|---|
| Reaching for yield | Artar | Çalışmanın merkezî mekanizması değil |
| Risk substitution | Azalır | Artar |
Çalışmanın Yöntemi ve Bulguları
Veri kaynakları
Fon düzeyinde:
- CRSP Mutual Fund Database,
- Morningstar Direct
kullanılmıştır.
Bond-level özellikler:
- WRDS Bond Returns,
- Mergent FISD
üzerinden alınmıştır.
Benchmark fiyat, getiri ve yield verileri ağırlıklı olarak Bloomberg'den; eksikler Morningstar'dan tamamlanmıştır.
Örneklem
Temel örneklem:
- ABD investment-grade corporate bond funds,
- Eylül 2002 – Aralık 2023,
- 823 fon,
- ana veri açıklamasında 28.011 fund-quarter gözlem.
Fonların en az 1 milyon dolar TNA'ya, en az 24 aylık geçmişe ve WRDS ile eşleşebilen en az bir corporate bond holding'e sahip olması gerekmektedir.
Ortalama fon
| Özellik | Ortalama |
|---|---|
| Corporate-bond duration | 5,02 yıl |
| Duration gap | −0,29 yıl |
| Credit rating | 8,26 |
| Rating gap | 0,46 |
| Expense ratio | 0,61% |
| Corporate bond share | 42,09% |
Ortalama duration gap'in −0,29 olması fonların ortalamada benchmark corporate-bond component'ından biraz daha kısa duration taşıdığını gösterir.
Rating gap'in +0,46 olması ise ortalama fonun benchmark'a göre bir miktar daha düşük kredi kalitesinde kurumsal tahvil tuttuğunu gösterir.
Event study: downgrade ve default şokları
Baseline spread analizi, yöneticinin gelecekteki faiz oranlarını doğru tahmin etmeye çalışmasıyla da açıklanabilir. Bu nedenle yazarlar daha doğrudan kredi şoku yaratabilecek iki olayı kullanmaktadır:
- investment-grade tahvilin high-yield'a düşürülmesi,
- bond default.
Treated fon, olaydan önceki −8 ile −5 çeyrek arasında ilgili tahvili tutmuş ve tahvil en az bir çeyrekte corporate-bond portföyünün %0,5'inden fazlasını oluşturmuşsa tanımlanmaktadır.
Her treated fon aynı benchmark'ı izleyen control fonla propensity-score matching yöntemiyle eşleştirilmiştir.
Nihai event sample:
- 68 downgrade/default olayı,
- 2.911 treated fund-event observation.
Event study'nin önemli tasarım özelliği
Downgrade/default yaşayan tahvil outcome'tan çıkarılmıştır. Böylece şok alan tahvilin rating veya duration'ındaki mekanik değişimin sonucu sürüklemesi engellenmeye çalışılmıştır.
Analiz şu soruya odaklanır:
Bir fonun içindeki bir tahvil doğrudan kredi şoku yaşadığında yönetici portföyün geri kalanını nasıl değiştiriyor?
Event-study sonuçları
| Ölçü | Average post-event effect |
|---|---|
| Duration gap | +11,7% SD |
| Rating gap | −10,2% SD |
Üçüncü çeyrekte duration-gap etkisi:
+16,8% SD
seviyesine ulaşmaktadır.
Rating gap ikinci çeyrekte yaklaşık:
−5,7% SD
olur ve sonraki dönemlerde de negatif kalır.
Pre-trend sınırı
Duration event-study katsayılarında olaydan önce belirgin ve istatistiksel olarak anlamlı differential pre-trend bulunmamaktadır.
Ancak rating gap için qtr = −3 ve qtr = −2 katsayıları pozitif ve anlamlıdır. Kaynak bunun correlated credit deterioration veya downgrade/default öncesi anticipatory adjustment ile ilişkili olabileceğini belirtmektedir.
Bu nedenle event-study'nin duration sonucu rating sonucundan daha temiz biçimde yorumlanmalıdır.
Daha Güçlü Duration Yönetimi Daha Yüksek Fon Performansıyla İlişkili mi?
Evet, çalışma örnekleminde kredi riski yüksek olduğunda duration'ı daha fazla uzatma eğilimi gösteren fonlar sonraki dönemlerde daha yüksek net getiri ve risk-adjusted alpha ile ilişkilidir; ancak bu sonuç tarihsel tahmin ilişkisidir ve gelecekteki yatırım performansını garanti etmez.
ActiveDurMgmt ölçüsü
Her fon için geçmiş 20 çeyrek, portfolio yield-spread değişimine göre tercile ayrılmaktadır.
Ölçü:
\[ ActiveDurMgmt = Average(\Delta ActiveDuration_{next}|HighCreditRisk) - Average(\Delta ActiveDuration_{next}|LowCreditRisk) \]
mantığıyla kurulmaktadır.
Daha yüksek değer, fonun kredi riski yükseldiğinde duration'ı düşük kredi riski dönemlerine göre daha güçlü biçimde artırdığını gösterir.
Sonraki çeyrek performansı
| Performans | Kaynak sonucu |
|---|---|
| Next-quarter net return | +5,01 bp |
| Yıllıklaştırılmış yaklaşık net getiri farkı | +20 bp |
| Next-quarter alpha | +3,14 bp |
| Yıllıklaştırılmış yaklaşık alpha | +13 bp |
| High-credit-risk quarter alpha | +5,21 bp/çeyrek ≈ +21 bp/yıl |
High-minus-low portföy
Fonlar ActiveDurMgmt'a göre her çeyrek beş gruba ayrılmıştır. Top quintile long, bottom quintile short tutan akademik portföy için:
| Dönem | Raw return, bp/çeyrek | Alpha, bp/çeyrek |
|---|---|---|
| Tüm örneklem | 14,33 | 14,37 |
| Yüksek kredi riski | 22,95 | 20,46 |
| Düşük kredi riski | 5,70 | 7,30 |
Düşük kredi riski dönemindeki iki sonuç istatistiksel olarak anlamlı değildir.
Kaynak kümülatif long-short serisinin 2023 sonunda yaklaşık %12'ye ulaştığını raporlamaktadır.
Bu performans sonucu nasıl yorumlanmalı?
Çalışmanın argümanı, ActiveDurMgmt yalnız daha fazla unconditional interest-rate risk taşıma isteğini ölçseydi raw return yüksek olabilir fakat alpha'nın yükselmesi gerekmeyeceği yönündedir.
Hem raw return hem risk-adjusted alpha ile pozitif ilişkinin bulunması, yazarlar tarafından state-dependent duration management'ın managerial skill boyutlarından biri olabileceğine ilişkin kanıt olarak yorumlanmaktadır.
Bununla birlikte araştırma randomize bir deney değildir. Dolayısıyla “duration uzatan her fon daha iyi performans gösterir” veya “bu strateji gelecekte yüksek getiri üretir” sonucu çıkarılamaz.
Robustness kontrolleri
Temel sonuçlar:
- Morningstar'ın currently reported benchmark'ı kullanıldığında,
- duration yerine maturity kullanıldığında,
- ActiveDurMgmt rolling volatility ile ölçeklendirildiğinde
genel yönünü korumaktadır.
Alternative ActiveDurMgmt portfolio robustness testinde tüm örneklem alpha'sı 18,97 bp/çeyrek, high-credit-risk alpha'sı 26,19 bp/çeyrek olarak raporlanmaktadır; low-credit-risk sonucu yine istatistiksel olarak anlamlı değildir.
Kaynak içi gözlem sayısı farklılığı
Data bölümü nihai örneklem için 28.011 fund-quarter observation bildirmektedir. Buna karşılık bazı regresyon tablolarında bundan daha yüksek gözlem sayıları yer almaktadır; örneğin baseline Tablo II'de 28.961'e, Table III Panel B'de 29.463'e kadar çıkmaktadır.
Kaynak metin bu farklılığın nedenini ayrıca açıklamadığından Verianla bu sayıları tek bir ortak örneklem sayısına zorlamamaktadır.
Çalışmanın desteklediği sonuçlar
- Kredi koşulları kötüleşen kurumsal tahvil fonları sonraki dönemde duration'ı artırmaktadır.
- Aynı fonlar kredi kalitesini yükseltmektedir.
- Duration uzaması özellikle mevcut holdings'in pasif spread kötüleşmesinden sonra görülmektedir.
- Tepki credit deterioration yönünde güçlü, credit improvement yönünde zayıftır.
- Fonlar duration'ı ağırlıklı olarak uzun-duration tahvil satın alarak artırmaktadır.
- Kredi kalitesini ağırlıklı olarak düşük kaliteli tahvilleri satarak yükseltmektedir.
- Downgrade/default şoklarından sonra portföyün etkilenmeyen bölümü daha uzun duration ve daha iyi kredi kalitesine kaymaktadır.
- Daha güçlü state-dependent duration management daha yüksek sonraki dönem return ve alpha ile ilişkilidir.
Çalışmanın desteklemediği sonuçlar
- Fonların toplam riski mutlaka azalıyor denemez; riskin bileşimi değişmektedir.
- Duration uzaması reaching for yield ile aynı davranış değildir.
- Her duration uzaması yöneticilik becerisi olarak yorumlanamaz.
- Event study tamamen randomize deney değildir.
- Rating event-study bulguları temiz bir pre-trend içermediği için duration bulgularından daha ihtiyatlı değerlendirilmelidir.
- ActiveDurMgmt'a göre oluşturulan long-short portföy gelecekte aynı performansı garanti etmez.
- Sonuçların high-yield bond funds veya diğer ülkelerdeki fonlara aynı büyüklükte uygulanacağı gösterilmemiştir.
Genel sonuç
Çalışma, sabit getirili fonlarda risk yönetiminin tek bir risk göstergesi üzerinden okunmasının yanıltıcı olabileceğini göstermektedir. Bir fonun daha uzun duration'a geçmesi ilk bakışta “daha fazla risk” gibi görünebilir; fakat aynı anda kredi kalitesi yükseliyorsa gerçekte fon riski bir kaynaktan diğerine taşımaktadır.
Bu nedenle çalışmanın merkezî fikri şudur:
Fon yöneticileri kredi riski pahalılaştığında risk taşımaktan tamamen vazgeçmek yerine, kredi riskinden faiz oranı riskine geçebilir.
Bu risk ikamesi, özellikle kötü kredi koşullarında, aktif sabit getirili portföy yönetiminin önemli bir boyutu olarak ortaya çıkmaktadır.
Kaynak ve Yöntem Notu
Özgün çalışma: Risk Substitution in Fixed-Income Funds: Duration Adjustment and Credit Conditions
Yazarlar: Claire Yurong Hong; Yafei Guo; Qifei Zhu.
Kurumlar: Shanghai Jiao Tong University, Shanghai Advanced Institute of Finance; Texas A&M University.
Corresponding/contact author: SSRN kaydında Claire Yurong Hong contact author olarak gösterilmektedir.
Çalışma tarihi: 17 Temmuz 2026.
SSRN yüklenme tarihi: 31 Temmuz 2026.
DOI: 10.2139/ssrn.7130639.
Platform: SSRN.
Kaynak türü: Working paper / preprint.
Hakemlik: Doğrulanan kayıtta hakemli dergi yayını belirtilmemektedir.
Telif/lisans: SSRN kaydında All Rights Reserved ve yeniden kullanım için izin gerektiği belirtilmektedir. Bu Verianla anlatımında kaynak metin, tablo veya şekiller yeniden yayımlanmamış; ampirik bulgular bağımsız bir öğretici yapıda yeniden açıklanmıştır.
Ana veri kaynakları: CRSP Mutual Fund Database, Morningstar Direct, WRDS Bond Returns, Mergent FISD, Bloomberg ve Treasury yield curve verileri.
Temel örneklem: ABD'deki investment-grade corporate bond funds; 823 fon; 2002–2023.
Yöntem: Fund-quarter panel regressions; benchmark-relative portfolio measures; passive/active yield-spread decomposition; purchase/sale decomposition; downgrade/default propensity-score-matched event study; holdings-based ActiveDurMgmt performans ölçüsü; calendar-time long-short portfolio tests.
Finansman: Kaynak metinde ayrı finansman beyanı görünmemektedir.
Çıkar çatışması: Kaynak metinde ayrı conflict-of-interest beyanı görünmemektedir.
Merkezi ampirik sonuç: Credit conditions kötüleştiğinde fonlar düşük-quality credit exposure'ı azaltırken duration'ı artırmakta; bunu esas olarak longer-duration bond purchases ve lower-quality bond sales yoluyla gerçekleştirmektedir.
Event-study sınırı: Duration için olay öncesi differential trendler küçük ve anlamsızdır; rating için bazı pre-event katsayıları anlamlı olduğundan rating sonucu daha ihtiyatlı yorumlanmalıdır.
Performans sınırı: Active duration management ile daha yüksek gelecek return/alpha arasında istatistiksel ilişki bulunması, gelecekte garanti edilmiş yatırım performansı anlamına gelmez.
Kaynak içi raporlama notu: Ana veri bölümü ile bazı regresyon tablolarında bildirilen observation sayıları birebir uyuşmamaktadır; kaynak bu farkı ayrıca açıklamamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir