

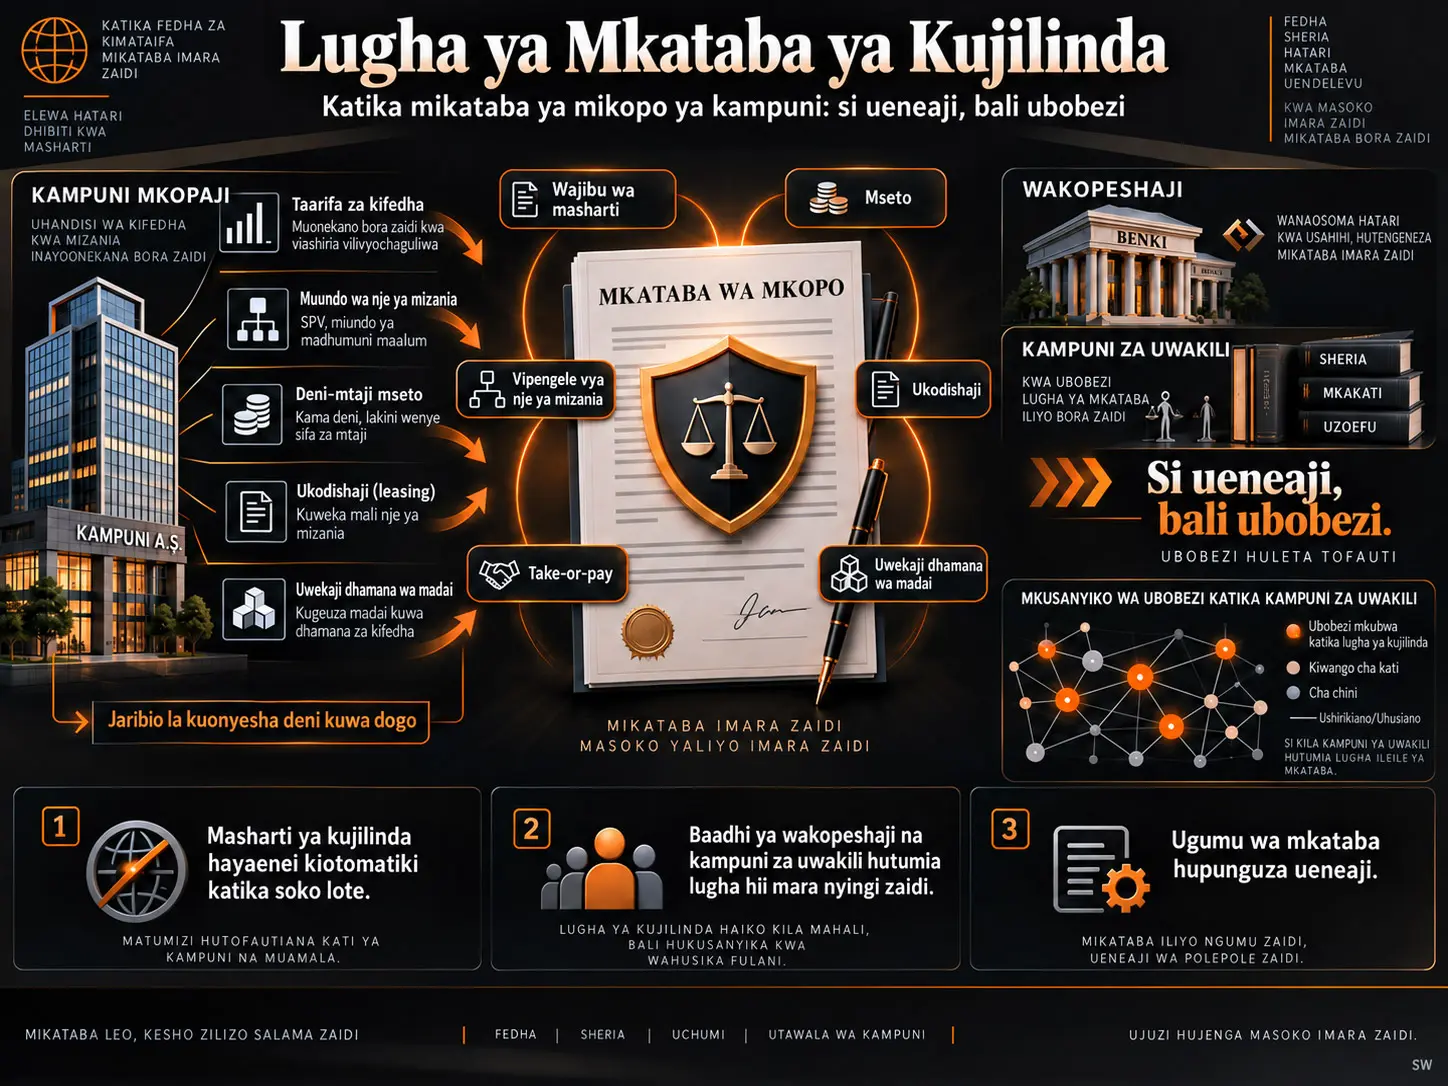
Masharti ya kifedha (financial covenants) katika mikataba ya mikopo ya kampuni humtaka mkopaji kudumisha viwango fulani vya kifedha. Hata hivyo, baadhi ya miamala ambayo kiuchumi ina sifa ya deni inaweza kubaki nje ya deni linaloripotiwa kutokana na ufafanuzi wa kihasibu au wa kimkataba. Lugha ya mkataba ya kujilinda (defensive contract language) humaanisha vifungu ambavyo wakopeshaji huongeza katika mkataba ili kuhakikisha kuwa miundo kama hiyo inahesabiwa kuwa deni au wajibu mwingine wa kifedha unaofanana nalo.
Utafiti unaochunguzwa unachunguza jinsi vifungu hivi vinavyoenea katika soko la huduma za kisheria. Katika fasihi ya awali kuhusu ubunifu wa mikataba, baadhi ya vifungu huenea haraka katika miamala inayofuata baada ya kuonekana na kampuni ya uwakili. Lakini utafiti huu unaonyesha muundo tofauti: ukweli kwamba kampuni ya uwakili imewahi kukutana na kifungu cha kujilinda hautoshi kufanya kifungu hicho kienezewe katika miamala yote ya baadaye.
Seti kuu ya data ya utafiti inajumuisha mikataba 2.974 ya mikopo ya pamoja katika kipindi cha 2007–2019. Waandishi wanachunguza familia sita za vifungu: majukumu yenye masharti, vyombo mseto vya deni–mtaji, mikataba ya upangishaji, ufadhili wa jumla nje ya mizania, mipangilio ya take-or-pay na securitization ya madai.
Matokeo ya kiempiria yanaendana zaidi na mfano wa ubobezi kuliko contagion ya kiwango kikubwa. Baadhi ya kampuni za uwakili zinazowakilisha wakopeshaji hutumia mara kwa mara vifungu fulani vya kujilinda, na wakopeshaji huchagua kampuni hizo zenye utaalamu kulingana na sifa za muamala. Kwa hiyo, utaalamu wa mikataba unaweza kubaki ndani ya kampuni fulani badala ya kuenea katika mfumo mzima wa kisheria.
Lugha ya Mkataba ya Kujilinda ni Nini?
Lugha ya mkataba ya kujilinda ni vifungu vya mkataba wa mkopo vinavyofanya iwe vigumu kwa mkopaji kuacha deni la kiuchumi au majukumu yanayofanana na deni nje ya kipimo cha “indebtedness” cha mkataba kwa kutumia uhasibu au upangaji wa muamala.
Financial covenants kwa kawaida hutegemea uwiano kama Debt/EBITDA, leverage au interest coverage. Ili uwiano huu uwe na ufanisi, ni muhimu jinsi mkataba unavyofafanua dhana za kihasibu kama “deni”, “EBITDA”, “gharama ya riba” na nyingine zinazofanana.
Kwa mfano, ikiwa muamala unatoa ufadhili kiuchumi lakini hauonekani kama deni kwenye mizania kutokana na muundo wa kihasibu au kisheria, na muamala huo hauingii katika ufafanuzi wa deni wa mkataba, mkopaji anaweza kuripoti leverage ya chini zaidi. Muundo kama huo unaweza kuchelewesha ukiukaji wa covenant au kuuzuia kabisa.
Vifungu vya kujilinda hulenga kubainisha mapema baadhi ya mianya hii.
Vifungu sita vinavyochunguzwa katika utafiti
| Kategoria | Muundo wa kiuchumi unaolengwa |
|---|---|
| Majukumu yenye masharti | Ahadi ambazo bado hazijawa za mwisho lakini kiuchumi zinaweza kuanzisha wajibu wa malipo kwa mkopaji |
| Vyombo mseto vya deni–mtaji | Miundo ya ukombozi wa lazima au ununuzi tena ambayo kisheria ina sifa za mtaji lakini kiuchumi inakaribia deni |
| Mikataba ya upangishaji | Kujumuisha baadhi ya majukumu ya lease au synthetic lease katika hesabu ya deni/EBITDA |
| Vipengele vya nje ya mizania | Ufadhili wenye sifa ya deni kiuchumi lakini usioonekana kama deni la kawaida katika mizania ya kihasibu |
| Take-or-pay | Mipangilio inayozalisha wajibu wa malipo ya baadaye hata kama bidhaa au huduma haijachukuliwa |
| Securitization ya madai | Miundo ya ufadhili inayoundwa kwa kuuza au kupunguza thamani ya madai |
Kwa nini vifungu hivi si vya manufaa waziwazi kwa pande zote?
Baadhi ya ubunifu wa kiufundi katika mkataba wa muunganiko unaweza kumpa mnunuzi na muuzaji faida ya kupunguza gharama za muamala. Lakini vifungu vya kujilinda katika mikopo huleta matokeo ya mgawanyo.
Mkopeshaji anaweza kutaka ufafanuzi mkali zaidi wa deni, huku mkopaji akitaka kuhifadhi unyumbufu wa ufadhili na uhasibu wa siku zijazo. Kwa hiyo, kuingizwa kwa kifungu katika mkataba hutegemea majadiliano na nguvu ya majadiliano ya pande husika.
Ufafanuzi wa kina zaidi unaweza pia kuleta:
- gharama kubwa zaidi ya drafting,
- ufuatiliaji mgumu zaidi wa covenant,
- ukiukaji wa covenant unaobainishwa kimakosa kuwa umetokea,
- mwingiliano usiotarajiwa wa ufafanuzi,
- mianya mipya ya mkataba
.
Kwa hiyo, maelezo mengi zaidi katika mkataba hayamaanishi moja kwa moja kuwa mkataba huo ni bora zaidi.
Je, Vifungu vya Kujilinda Huenea Kati ya Kampuni za Uwakili Kama Maambukizi?
Matokeo ya utafiti hayaungi mkono mfano wa contagion ya kiwango kikubwa au “light-switch”. Hata kama kampuni za uwakili hukutana mara nyingi na vifungu vya kujilinda, baada ya mara ya kwanza hazihamishi kifungu hicho katika karibu mikataba yao yote mipya.
Kwa nini viwango vya matumizi ni muhimu kwa muda?
| Kifungu | Kiwango cha jumla |
|---|---|
| Majukumu yenye masharti | 67,4% |
| Vyombo mseto | 53,1% |
| Mikataba ya upangishaji | 50,6% |
| Vipengele vya nje ya mizania | 43,6% |
| Take-or-pay | 29,2% |
| Securitization ya madai | 6,7% |
Hakuna mfululizo unaoongezeka kwa kudumu hadi karibu matumizi ya kila mahali katika kipindi chote. Viwango huongezeka katika baadhi ya miaka na kushuka tena katika miaka inayofuata.
Kukutana na vifungu ni kwa kiwango cha juu, kuenea ni kwa mipaka
Kwa mfano, mwaka 2016 katika takribani %71,5 ya miamala, mojawapo ya kampuni za uwakili za wahusika ilikuwa imekutana katika miaka mitatu iliyopita na mkataba uliokuwa na lugha ya majukumu yenye masharti.
Mwaka huo huo, kiwango cha exposure cha kampuni za uwakili kwa vifungu mseto kilikuwa %61,5.
Licha ya hayo, vifungu hivi havikutumika katika miamala yote. Hivyo, kukutana tu na taarifa hakuonekani kutosha kwa ubunifu wa mkataba kuenea.
Kwa nini athari ya “light-switch” haionekani?
Tablo 15 ya chanzo inachunguza mikataba ya kampuni kubwa za uwakili baada ya kampuni hizo kukutana kwa mara ya kwanza na kifungu fulani.
Hata baada ya exposure ya kwanza, viwango vya wastani vya matumizi ni takribani:
- %67 kwa majukumu yenye masharti,
- %53 kwa vyombo mseto,
- %50 kwa mikataba ya upangishaji,
- %42 kwa vifungu vya nje ya mizania,
- %32 kwa take-or-pay,
- %8 kwa securitization ya madai
.
Kama kungekuwa na athari kubwa ya light-switch, viwango hivi vingetarajiwa kukaribia %100 baada ya exposure ya kwanza.
Kwa Nini Kampuni za Uwakili Zenye Ubobezi Zinaonekana Kuwa na Ushawishi Mkubwa Zaidi?
Uchambuzi wa regressions na idadi ya miamala unaonyesha kuwa vifungu vya kujilinda vinajikita katika kampuni fulani badala ya kuenea kwa usawa katika kampuni zote za uwakili. Hasa, baadhi ya kampuni za uwakili zinazowakilisha upande wa mkopeshaji hutumia kategoria fulani za vifungu mara nyingi zaidi kuliko inavyotarajiwa.
Uzoefu wa awali wa mawakili wa upande wa mkopeshaji
| Kifungu | Mgawo |
|---|---|
| Majukumu yenye masharti | 0,300*** |
| Vyombo mseto | 0,279*** |
| Mikataba ya upangishaji | 0,495*** |
| Vipengele vya nje ya mizania | 0,474*** |
Miundo hii ni linear probability regressions na inajumuisha udhibiti wa mwaka, sekta na madhumuni ya muamala. Standard errors zimewekwa katika makundi kwa kiwango cha kampuni.
Mgawo chanya unaonyesha kuwa katika muamala wa baadaye wa lender-side counsel ambaye alitumia kifungu hicho hapo awali, uwezekano wa kukiona kifungu ni mkubwa zaidi. Hata hivyo, uhusiano huu wa uchunguzi pekee hauthibitishi athari ya kisababishi ya ubobezi.
Uzoefu wa mkopeshaji
Uzoefu wa awali wa mkataba wa mkopeshaji mwenyewe pia ni chanya na mara nyingi una umuhimu wa kitakwimu katika vifungu vya majukumu yenye masharti, vyombo mseto, upangishaji na nje ya mizania.
Waandishi hujaribu hasa kupunguza athari ya borrower-specific precedent kwa kuzingatia muamala wa kwanza wa kila mkopaji katika sampuli. Hata katika sampuli hii iliyopunguzwa, lender experience hubaki na umuhimu katika vifungu mbalimbali.
Matokeo haya yanaashiria kwamba utaalamu wa kifedha na kihasibu wakati mwingine unaweza kuwepo moja kwa moja ndani ya taasisi ya mkopeshaji.
Kwa nini historia ya mkopaji ina nguvu?
Mgawo wa Borrower Experience katika miundo mingi ni takribani kati ya 0,48–0,80 na una umuhimu mkubwa.
Uhusiano huu mkubwa unaonyesha kuwa vifungu vya kujilinda vinaweza kuhamishwa kutoka mikataba ya awali ya mkopaji hadi mkataba mpya.
Hata hivyo, ni muhimu kwamba borrower deal count ni hasi katika miundo mingi. Chanzo kinajadili mifumo miwili inayowezekana:
- mkopaji anaweza kutumia uzoefu wake wa awali kudai kwamba kifungu si cha lazima;
- mkopaji anayekopa mara nyingi anaweza kupata nguvu zaidi ya majadiliano kwa sababu ya biashara inayorudiwa.
Utafiti hautenganishi kisababishi kati ya mifumo hii miwili.
Mkusanyiko wa kampuni za uwakili
Kwa kila mkopeshaji, HHI huundwa kutokana na mgawanyo wa kampuni za uwakili zilizotumiwa katika miamala ya awali:
\[ HHI=\sum_j s_j^2 \]
Hapa \(s_j\) ni sehemu ya kampuni fulani ya uwakili katika miamala ya awali ya mkopeshaji.
HHI ya juu inaonyesha mkusanyiko katika idadi ndogo ya kampuni za uwakili; HHI ya chini inaonyesha kundi pana zaidi la kampuni za uwakili.
HHI ina umuhimu dhaifu tu katika vifungu vya majukumu yenye masharti na vya nje ya mizania. Mgawo hasi unaendana na wazo kwamba ufikiaji wa mtandao mpana zaidi wa kampuni za uwakili unaweza kutoa ufikiaji wa utaalamu zaidi katika baadhi ya vifungu. Lakini chanzo kinachukulia hili kuwa ushahidi wenye mipaka tu.
Mbinu na Matokeo ya Utafiti
Ukusanyaji wa data
Mikataba ya mikopo ilibainishwa kutoka kumbukumbu ya SEC EDGAR kwa kutumia injini ya utafutaji ya Intelligize.
Aina za nyaraka zilizotafutwa ni pamoja na:
- Credit/Loan Agreement,
- Bridge Loan Agreement,
- Construction Loan Agreement,
- Indenture,
- Letter of Credit,
- Mortgage Agreement
.
Kampuni za kifedha ziliondolewa, na ili kupunguza uainishaji wa kimakosa wa faili za amendment kama mikataba asilia, vichwa vyenye “waive” au “waiver” viliondolewa.
Ulinganishaji wa Dealscan na Compustat
Mikataba iliunganishwa na Dealscan katika kiwango cha deal/package. Data za kifedha za Borrower zililinganishwa kupitia Compustat, na baada ya 2016 ulinganishaji wa kihistoria wa CIK pia ulitumika.
Ufafanuzi wa Lead arranger unatokana na mbinu ya Ivashina.
Lugha ya kujilinda hupatikanaje?
Waandishi kwanza hutumia nyaraka za mbinu za S&P na Moody's kubaini ni majukumu gani ya kiuchumi ambayo wachambuzi wa mikopo wanaweza kuyaongeza kwenye deni la mizania.
Kisha, kwa kila kategoria katika mikataba ya mikopo, utafutaji wa usemi wa kawaida, yaani regular expression (regex), hutumiwa.
Kwa mfano, kategoria ya vyombo mseto inajumuisha misemo kama “disqualified stock”, “mandatory redemption” na mingine inayofanana; kategoria ya nje ya mizania inajumuisha istilahi kama “off-balance-sheet”, “synthetic debt” au “attributable indebtedness”.
Jedwali katika Appendix A linaonyesha familia zote za regex zilizotumiwa kwa kategoria sita.
Vigezo vikuu vya udhibiti
Regressions zinajumuisha udhibiti mbalimbali ili kuzingatia kwamba lugha ya mkataba inaweza kuathiriwa si tu na uzoefu wa kampuni ya uwakili bali pia na hatari ya muamala:
- distance-to-default,
- leverage ya kampuni,
- deal amount,
- deal count ya awali ya borrower,
- kiashiria cha private-equity sponsor,
- kiashiria cha CLO,
- idadi ya lead arranger,
- uwepo wa leverage covenant,
- uwepo wa negative indebtedness covenant,
- uwepo wa indebtedness definition,
- fixed effects za mwaka, sekta na deal-purpose.
Sifa za sampuli
| Sifa | Thamani |
|---|---|
| Idadi ya mikataba katika sehemu kuu ya data | 2.974 |
| Kipindi | 2007–2019 |
| Muamala wenye private-equity sponsor | 7% |
| Muamala wa CLO | 17% |
| Wastani wa deal amount | 0,963 bilioni $ |
| Wastani wa leverage | 0,29 |
| Wastani wa distance-to-default | 6,91 |
| Leverage covenant | 45% |
| Negative indebtedness covenant | 84% |
| Indebtedness definition | 96% |
Hatari ya default
Mgawo wa Distance-to-default ni hasi katika vifungu vitano kati ya sita, na katika vitatu kati yake una umuhimu wa kitakwimu katika viwango vya kawaida vya umuhimu.
Kwa kuwa distance-to-default ya chini inaonyesha hatari kubwa zaidi ya default, matokeo yanaendana na tafsiri kwamba wakati hatari ya matatizo ya kifedha inapoongezeka, wakopeshaji wanaweza kudai lugha zaidi ya kujilinda dhidi ya hatari ya deni kupimwa kwa upungufu.
Uhusiano huu pia si matokeo ya jaribio la kisababishi.
Matokeo ya private-equity na CLO
Sponsored dummy ni chanya na ina umuhimu katika vifungu vya vyombo mseto na take-or-pay.
CLO dummy:
- jukumu lenye masharti,
- vyombo mseto,
- take-or-pay,
- securitization ya madai
kwa jumla ni chanya na ina umuhimu katika miundo husika.
Chanzo kinaona hili kuwa linaendana na wazo kwamba katika portfolio za CLO kunaweza kuwa na mahitaji ya vifungu vya “market” vilivyosanifishwa.
Jaribio la ubobezi: Poisson pseudo-maximum likelihood
Katika Tablo 17, idadi ya miamala ya kila kampuni ya uwakili yenye kifungu fulani cha kujilinda inalinganishwa na idadi inayotarajiwa ya miamala baada ya kuzingatia jumla ya kiasi cha miamala ya kampuni na masafa ya jumla ya kifungu sokoni.
Kampuni zenye idadi ya miamala iliyo zaidi ya mikengeuko miwili ya kawaida juu ya utabiri wa modeli zimeorodheshwa kama viashiria vinavyowezekana vya ubobezi.
| Kampuni ya uwakili | Kifungu | Iliyoonekana | Ilitarajiwa | Pearson residual |
|---|---|---|---|---|
| Moore & Van Allen | Majukumu yenye masharti | 220 | 176,8 | 3,3 |
| Moore & Van Allen | Mikataba ya upangishaji | 204 | 130,5 | 6,4 |
| Moore & Van Allen | Nje ya mizania | 179 | 114,0 | 6,1 |
| Cahill Gordon & Reindel | Vyombo mseto | 166 | 113,0 | 5,0 |
| Cahill Gordon & Reindel | Take-or-pay | 114 | 63,4 | 6,4 |
| Cahill Gordon & Reindel | Securitization ya madai | 32 | 15,2 | 4,3 |
Panel B inayozuiliwa kwa lender-side counsel pia inaonyesha mkusanyiko unaofanana.
Je, ubobezi huu unatokana tu na ulinganishaji wa kudumu wa lender–law firm?
Tablo 16 inatoa ushahidi dhidi ya hilo.
Katika miamala ya miaka mitatu iliyotangulia ya wakopeshaji 20 wakubwa zaidi na kampuni 20 kubwa zaidi za uwakili, sehemu ya ulinganishaji uleule ni takribani %13,3–%22,9 kutegemea mwaka.
Kwa hiyo, wakopeshaji kufanya kazi kwa kudumu na kampuni moja tu hakuelezi kikamilifu matokeo ya ubobezi.
Matokeo yanayoungwa mkono na utafiti
- Lugha ya mkataba ya kujilinda si contract innovation ya aina moja inayosambaa haraka katika soko lote la kisheria.
- Baada ya exposure ya kwanza, matumizi ya near-universal hayatokei katika kampuni za uwakili.
- Lender-side law-firm experience ina uhusiano mkubwa na matumizi ya baadaye katika kategoria nyingi za vifungu.
- Uzoefu wa awali wa mkopeshaji mwenyewe pia unatabiri matumizi ya baadhi ya vifungu.
- Kampuni fulani za uwakili zinafanya miamala mingi zaidi kuliko inavyotarajiwa na modeli katika vifungu fulani vya kujilinda.
- Ubobezi hauwezi kuelezwa na mahusiano ya kudumu ya lender–law-firm pekee.
- Hatari kubwa ya default inaambatana na matumizi ya mara nyingi zaidi ya baadhi ya vifungu vya kujilinda.
- Ugumu wa mkataba, msuguano wa taarifa na utaalamu maalumu vinaweza kuzuia contract-language diffusion.
Matokeo yasiyoungwa mkono na utafiti
- Haiwezi kusemwa kwamba kampuni ya uwakili kukutana na kifungu husababisha kwa hakika kutumia kifungu hicho katika siku zijazo.
- Idadi kubwa ya matumizi ya kampuni fulani ya uwakili pekee si ushahidi wa ubora wa juu wa kisheria au ubora zaidi.
- Haijapimwa kiempiria kwamba lugha ya kujilinda humlinda mkopeshaji vizuri zaidi katika kila hali.
- Haiwezi kuhitimishwa kwamba lugha ya mkataba yenye maelezo mengi zaidi huwa na ufanisi zaidi kila wakati.
- Regressions si jaribio lililorandomishwa linalotenganisha athari ya kisababishi ya uzoefu wa kampuni ya uwakili.
- Borrower deal count kuwa hasi haiwezi kuelezwa kwa nguvu ya majadiliano pekee; utafiti hautenganishi mifumo mbadala.
- Matokeo ya kategoria sita za vifungu hayawezi kujumlishwa moja kwa moja kwa ubunifu mwingine wote wa mikataba ya mikopo.
Tofauti za kuripoti ndani ya chanzo
Sehemu kuu ya data na majedwali ya regression ya chanzo yamejengwa juu ya mikataba 2.974.
Hata hivyo, katika sehemu ya Conclusion utafiti unasema umechanganua syndicated-loan agreement 2.542. Maandishi hayaelezi tofauti hii.
Pia, ingawa sampuli kuu ni 2007–2019, kichwa cha Tablo 15 kinaandika kipindi cha 2005–2020.
Tofauti hizi hazijasahihishwa na Verianla kwa kutumia dhana kutoka nje ya chanzo.
Hitimisho la jumla
Mchango mkuu wa makala ni kuonyesha kwamba ubunifu wa mkataba haufanyi kazi kwa njia rahisi ya “wazo zuri linaonekana mara moja, kisha linaenea katika soko lote”.
Ikiwa kifungu cha mkataba kinabishaniwa kati ya pande, kinaingiliana kwa namna ngumu na vifungu vingine vya mkataba uliopo, na kubadilishwa vibaya kunaweza kuunda hatari mpya za kisheria, kuona tu maandishi ya kifungu hakutoshi.
Katika ubunifu wa aina hii, jambo lenye thamani huenda si maandishi yenyewe tu, bali utaalamu unaojua jinsi ya kuyarekebisha maandishi kwa mkopaji gani, muundo gani wa ufadhili na tatizo gani la uhasibu.
Kwa hiyo, mfano unaoungwa mkono na utafiti ni specialization zaidi kuliko contagion: utaalamu fulani unaweza kubaki ndani ya kampuni maalumu za uwakili na wakopeshaji badala ya kuenea kikamilifu katika mfumo mzima wa kisheria.
Maelezo ya Chanzo na Mbinu
Utafiti asilia: Defensive Contract Language
Waandishi: Adam Badawi; George E. Batta.
Taasisi: Adam Badawi — University of California, Berkeley School of Law. George E. Batta — Claremont McKenna College, Robert Day School of Economics and Finance.
Contact author: Rekodi ya SSRN inaonyesha George E. Batta kama contact author.
Tarehe ya utafiti: 19 Juni 2026.
Tarehe ya kupakiwa SSRN: 31 Julai 2026.
DOI: 10.2139/ssrn.7134338.
Jukwaa: SSRN.
Aina ya chanzo: Working paper / preprint.
Hali ya mapitio ya kitaalamu: Rekodi iliyothibitishwa ya SSRN haionyeshi uchapishaji wa jarida uliopitia peer review.
Hakimiliki/leseni: All Rights Reserved; ruhusa ya mwenye haki inahitajika kwa matumizi tena. Maandishi ya Verianla hayajachapisha tena sentensi, majedwali au orodha ya regex ya chanzo; yameeleza matokeo ya kiuhalisia katika muundo huru wa kielimu.
Mgongano wa maslahi: Waandishi wanasema hakuna mgongano wa maslahi unaohusiana na utafiti huu.
Nyenzo za ziada: Hakuna.
Ufadhili: Hakuna tamko tofauti la ufadhili lililogunduliwa katika chanzo.
Vyanzo vikuu vya data: SEC EDGAR/Intelligize, Dealscan, Kira na Compustat.
Sampuli kuu: Kulingana na sehemu kuu za data na regression, 2.974 syndicated-loan credit agreement, 2007–2019.
Mbinu: Utambuzi wa vifungu kwa regex katika maandishi ya mikataba; vipimo vya miaka mitatu na mitano vya lender/law-firm/borrower experience; deal-level linear probability regressions; lender-law-firm HHI; sampuli ndogo ya first-borrower-deal; uchambuzi wa Poisson pseudo-maximum likelihood na Pearson residual kwa law-firm specialization.
Matokeo ya msingi: Katika matumizi ya Defensive contract language, prior exposure pekee haizalishi contagion iliyoenea. Baadhi ya lender-side law firms na baadhi ya lenders huonyesha kwa kudumu uzoefu na matumizi zaidi katika vifungu fulani.
Kikomo kikuu cha kimbinu: Utafiti ni wa uchunguzi. Mahusiano kati ya uzoefu, ubobezi na matumizi ya vifungu hayajaamuliwa kwa randomization ya kisababishi; mifumo ya selection kama uchaguzi wa law-firm, borrower characteristics na deal-specific complexity haijaondolewa kabisa.
Maelezo ya kuripoti ndani ya chanzo: Sehemu kuu ya data inaripoti mikataba 2.974, huku Conclusion ikisema 2.542. Kichwa cha 2005–2020 cha Tablo 15 pia kinatofautiana na sampuli kuu ya 2007–2019. Chanzo hakielezi tofauti hizi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *