

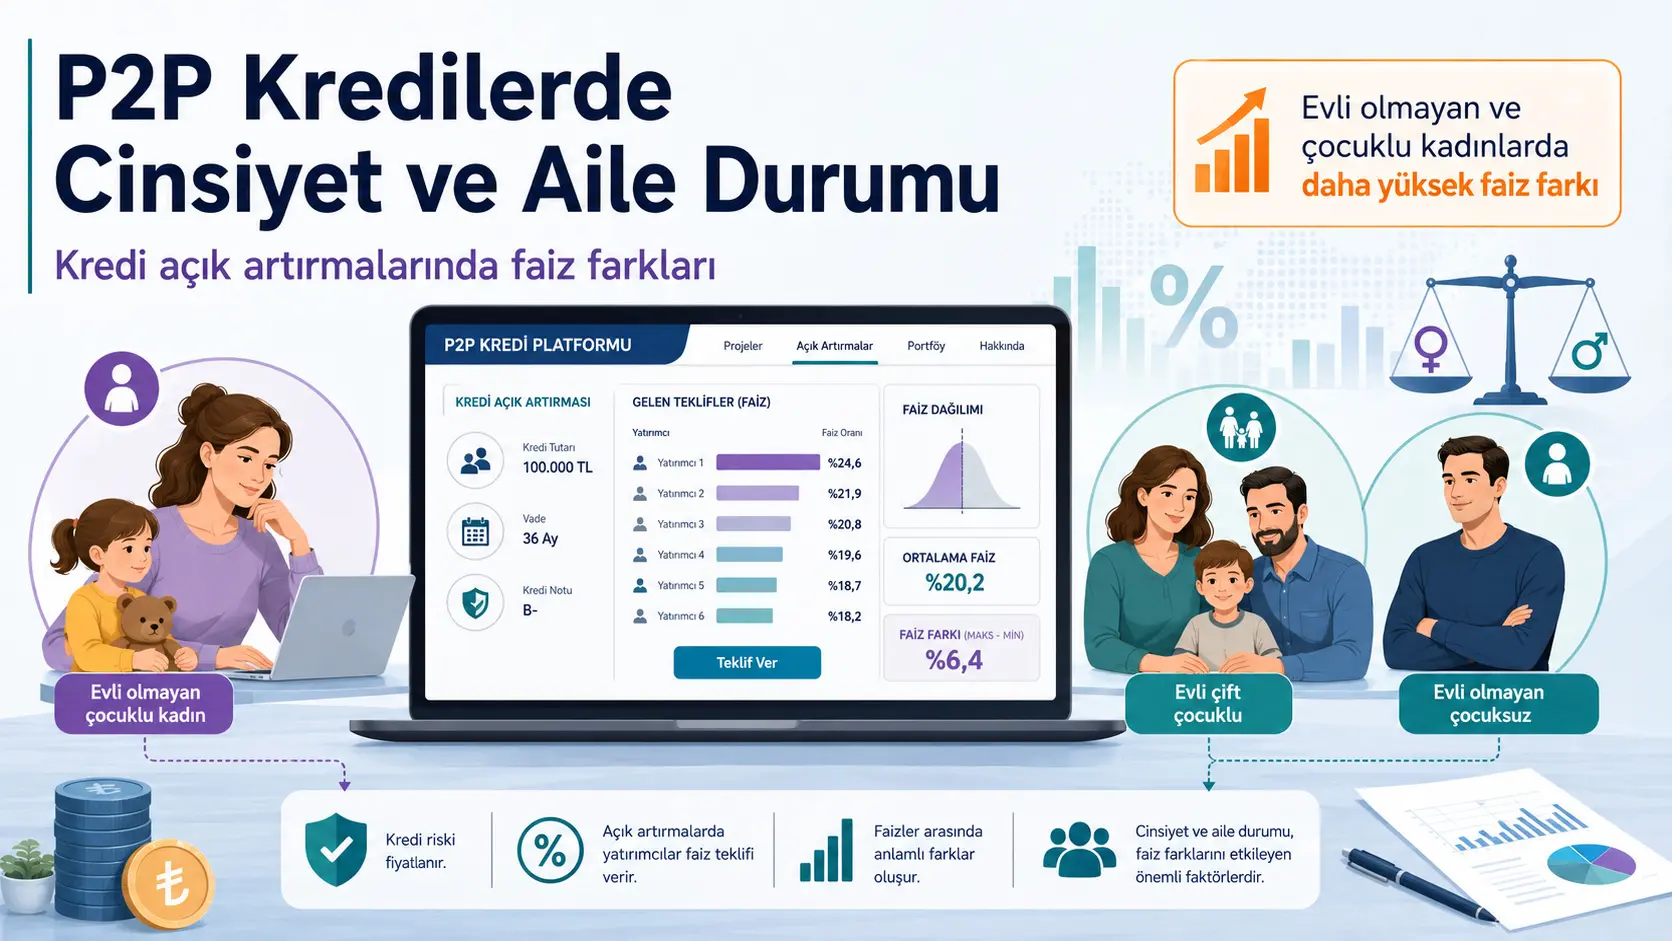
Katika majukwaa ya mikopo ya P2P, yanayojulikana pia kama mikopo kutoka mtu kwa mtu, wawekezaji binafsi wanaweza kufadhili moja kwa moja maombi ya mikopo ya watumiaji. Katika baadhi ya majukwaa ya awali, kiwango cha riba hakikuwekwa mapema na benki au algoriti; kilitokana na mnada wa kinyume ambapo wawekezaji walishindana kwa kutoa viwango vya chini vya riba. Muundo huu unatoa mazingira adimu ya utafiti ya kuchunguza ni taarifa zipi wawekezaji wasio wataalamu hutumia kutathmini hatari ya mkopo.
Utafiti ulioandaliwa na Reto Rey na Andreas Dietrich unachunguza mikopo 665 ya watumiaji iliyofadhiliwa katika mojawapo ya majukwaa makuu ya mikopo ya P2P nchini Uswisi kati ya 2008–2014. Watafiti walichanganua uhusiano kati ya kiwango cha riba kilichowekwa na wawekezaji na vigezo kama kiasi cha mkopo, muda wa mkopo, uwiano wa deni kwa mapato, mapato, umri, uraia, umiliki wa nyumba, hali ya ndoa, kuwepo kwa watoto walio chini ya umri wa miaka 16, na hali za uchumi jumla.
Katika ulinganisho wa wastani, hakukuwa na tofauti ya riba inayotegemewa kati ya wanawake na wanaume. Hata hivyo, ilipochunguzwa jinsia pamoja na hali ya ndoa na kuwepo kwa watoto nyumbani, muundo muhimu ulijitokeza. Wanawake ambao hawakuwa wameolewa na walikuwa na angalau mtoto mmoja aliye chini ya umri wa miaka 16 walilipa kwa wastani takriban pointi msingi 124, yaani pointi asilimia 1,24, zaidi ya wanaume wenye hali hiyo hiyo ya kifamilia.
Katika sampuli ndogo ya 2013–2014, ambayo utafiti unaieleza kuwa “kipindi cha soko lililokomaa”, tofauti hii inaongezeka hadi takriban pointi msingi 221. Kinyume chake, kwa wakopaji walioolewa au wasioolewa wasio na watoto, na kwa wakopaji walioolewa wenye watoto katika sampuli kamili, hakukuwa na tofauti ya bei ya riba inayotegemewa kitakwimu kati ya wanawake na wanaume.
Matokeo haya hayamaanishi kwamba “wanawake kwa ujumla hulipa riba kubwa zaidi”. Tofauti inaonekana tu katika muundo maalumu wa kaya. Mchango mkuu wa utafiti ni kuonyesha kwamba kuchunguza jinsia peke yake kunaweza kuficha tofauti ya upangaji bei inayowakabili akina mama ambao hawajaolewa.
Hata hivyo, matokeo ya msingi yanategemea kundi dogo. Katika sampuli kamili kuna wanawake 19 tu na wanaume 14 tu ambao hawajaolewa na wana mtoto aliye chini ya umri wa miaka 16. Kwa hiyo, ingawa matokeo yana ukubwa mkubwa kiuchumi na yanaelekea upande mmoja katika miundo mbalimbali ya uthabiti, tahadhari kubwa inahitajika kuhusu usahihi wa makadirio na uwezekano wa kuyajumlisha kwa masoko mengine.
Utafiti pia unaonyesha kwamba wawekezaji hawakutathmini hatari ya mkopo kwa namna ya kubahatisha kabisa. Mikopo ya muda mrefu zaidi na mikubwa zaidi, uwiano mkubwa wa deni kwa mapato, mahitaji makubwa ya mikopo, ukosefu mkubwa wa ajira na kiwango cha juu cha riba kisicho na hatari vilihusishwa na viwango vya juu vya riba za mikopo. Muundo kamili unaeleza takriban %76,5 ya tofauti za riba kati ya mikopo.
Hata hivyo, utafiti hauwezi kubaini kama riba ya ziada inayotozwa akina mama wasioolewa inaakisi kwa usahihi hatari halisi ya kutolipa. Watafiti wanataja kuwa tofauti hiyo inaweza kutokana na mitazamo ya wawekezaji kuhusu kuyumba kwa mapato, muundo wa kaya yenye chanzo kimoja cha mapato au majukumu ya malezi ya watoto. Data haitoshi kutofautisha kama mtazamo huu ni tathmini sahihi ya hatari ya kitakwimu, ujumlishaji uliopitiliza au upendeleo wa kibaguzi.
Onyo la kisayansi: Utafiti ni preprint ambayo haijapitia tathmini ya rika. Unachunguza mikopo iliyofadhiliwa pekee; hauchanganui maombi yaliyokataliwa au yaliyoshindwa kupata wawekezaji wa kutosha, wala matokeo halisi ya baadaye ya kutolipa mikopo hiyo. Matokeo hayapaswi kujumuishwa moja kwa moja kwa masoko ya sasa ya mikopo ya P2P yanayotumia algoriti.
Swali kuu la utafiti
Katika benki ya kawaida, riba inayotozwa kwa mkopo wa mtumiaji huamuliwa na mfumo wa taasisi wa kupima alama za mikopo, sera ya hatari na tathmini za wafanyakazi. Katika jukwaa la P2P lililochunguzwa, kiwango cha riba kilitokana na zabuni za mnada za wawekezaji binafsi wanaofadhili mkopo kwa fedha zao wenyewe.
Kwa hiyo, swali lililo katikati ya utafiti si tu jinsi hatari ya mkopo inavyopimwa. Swali pana ni hili:
Je, wawekezaji wasio wataalamu wanaofanya maamuzi chini ya taarifa pungufu wanaweza kupanga bei ya hatari ya mkopo kwa utaratibu, na je jinsia ya mkopaji pamoja na muundo wa familia vinaathiri upangaji huo wa bei?
Watafiti waliunda uchanganuzi kwa mantiki ya hatua mbili:
- Ni sehemu gani ya tofauti za viwango vya riba inayoweza kuelezwa na viashiria vinavyoonekana vya hatari vinavyohusu mkopo, mkopaji na uchumi jumla?
- Baada ya kudhibiti viashiria vya kawaida vya hatari, je bado kunabaki tofauti za bei za kimfumo zinazohusishwa na jinsia, hali ya ndoa na kuwepo kwa watoto?
Soko la mikopo kutoka mtu kwa mtu ni nini?
Majukwaa ya mikopo ya P2P huwaleta pamoja kidijitali watumiaji wanaotaka kukopa na wawekezaji wanaotaka kutoa mtaji wao kwa malipo ya riba. Jukwaa hukusanya maombi, hufanya ukaguzi wa chini wa ustahiki na kuwapa wawekezaji taarifa zilizosanifishwa.
Katika mfano huu, hata kama benki ya jadi haiondoki kabisa, sehemu kubwa ya kazi ya kawaida ya kukusanya amana na kutoa mikopo kutoka kwenye mizania ya benki hubadilishwa na ufadhili wa moja kwa moja kutoka kwa wawekezaji.
Kuna mbinu mbili kuu za kuweka riba katika masoko ya mikopo ya P2P:
- Bei isiyobadilika au iliyowekwa na jukwaa: Muundo wa hatari wa jukwaa huweka kiwango cha riba kwa kila mkopaji.
- Mnada wa kinyume: Wawekezaji binafsi hutoa kiwango cha riba wanachotaka ili waweze kufadhili mkopo; zabuni zenye riba ya chini hupewa kipaumbele.
Inaelezwa kuwa leo majukwaa mengi makubwa yameelekea kutumia viwango vya riba vinavyowekwa na jukwaa ili kuokoa muda, kurahisisha mchakato na kusanifisha upangaji bei wa hatari. Kwa hiyo, data ya kihistoria iliyochunguzwa inaonyesha mpangilio wa soko ambao kwa kiasi kikubwa umetoweka, ambapo wawekezaji binadamu waliunda bei bila pendekezo la algoriti.
Mnada wa kinyume ulifanyaje kazi?
Mkopaji aliomba kwa jukwaa kwa kutaja kiasi cha mkopo, muda na kiwango cha juu kabisa cha riba ambacho angeweza kukubali. Jukwaa lilifungua kwa wawekezaji maombi yaliyokidhi masharti ya chini yanayohusiana na uthabiti wa mapato, mzigo wa deni na historia ya mikopo.
Wakati wa mnada, wawekezaji waliwasilisha:
- Kiasi walichotaka kuwekeza,
- Kiwango cha chini kabisa cha riba walichokubali kwa kiasi hicho
kama zabuni zinazowafunga.
Zabuni zilipangwa kwa kiwango cha riba, na zabuni zenye riba ya chini zaidi zilikubaliwa hadi kiasi chote cha mkopo kilichoombwa kifadhiliwe. Kwa kuwa mkopo huo huo ungeweza kufadhiliwa na wawekezaji wengi kwa viwango tofauti vya riba, kigezo cha matokeo katika utafiti ni wastani wa riba wa zabuni zilizokubaliwa uliopimwa kwa kiasi cha uwekezaji.
Katika kipindi kilichochunguzwa, kanuni za Uswisi ziliweka kikomo cha wawekezaji wanaoweza kushiriki katika mkopo mmoja kuwa si zaidi ya 20. Kwa mfano, katika mkopo wa faranga 20.000 za Uswisi, ahadi ya wastani kwa kila mwekezaji ilipaswa kuwa angalau takriban faranga 1.000. Kadiri kiasi cha mkopo kinavyoongezeka, hatari ya hasara inayolimbikizwa kwa mkopaji mmoja kwa wawekezaji inaweza kuongezeka. Watafiti wanahusisha riba ya ziada inayotozwa mikopo mikubwa na “premiamu ya utofautishaji usiotosha”.
Kwa nini taarifa pungufu ni muhimu?
Wakopaji wana taarifa nyingi zaidi kuliko wawekezaji kuhusu uthabiti wa mapato yao wenyewe, matumizi ya baadaye na nia zao za kurejesha mkopo. Katika fasihi ya fedha hali hii huitwa kutolingana kwa taarifa.
Benki zinaweza kupunguza tatizo hili kwa kutumia historia ya mikopo, dhamana, uthibitishaji wa mapato, miundo ya ndani ya hatari na mahusiano ya muda mrefu na wateja. Wawekezaji binafsi katika soko la P2P, kwa upande mwingine, mara nyingi hulazimika kufanya maamuzi wakiwa na taarifa chache zaidi, utaalamu mdogo na bila uwezekano wa kuzungumza moja kwa moja na mkopaji.
Katika mazingira haya, wawekezaji wanaweza kuonyesha aina mbili za tabia:
- Wanaweza kutumia kwa utaratibu taarifa zinazohusishwa na hatari ya mkopo kama mapato, mzigo wa deni na muda.
- Wanaweza kuweka uzito mkubwa kupita kiasi kwa sifa za kidemografia, majukumu ya kijamii au kanuni rahisi za hisia ili kujaza mapengo ya taarifa.
Utafiti unaonyesha kwamba uwezekano wote wawili unaweza kutokea kwa wakati mmoja: kwa ujumla upangaji bei unalingana kwa kiasi kikubwa na viashiria vya hatari, lakini katika aina fulani za kaya pia hujitokeza tofauti za bei zinazojikita kidemografia.
Kwa nini jinsia pekee haitoshi?
Katika seti ya data, wastani wa viwango vya riba vya wanawake wote unapolinganishwa na wanaume wote, hali tofauti za kaya huunganishwa katika kundi moja. Wanawake walioolewa, wasioolewa, wenye watoto na wasio na watoto wote huwa sehemu ya wastani huo huo.
Ujumlishaji huu unaweza kusababisha athari zenye mwelekeo tofauti katika makundi madogo kufutana. Kwa mfano, ndoa inaweza kuongeza usalama wa kiuchumi unaotambuliwa na wawekezaji kwa wanawake wenye watoto, wakati kwa wanawake wenye watoto ambao hawajaolewa mtazamo wa chanzo kimoja cha mapato, mzigo wa malezi au kuyumba kwa mapato unaweza kuongeza premiamu ya riba.
Kwa hiyo watafiti hawakuishia kuongeza tu kigezo cha “mwanamke” kwenye muundo; walikadiria athari ya pamoja ya sifa tatu zifuatazo:
- Jinsia,
- Kuolewa au kutokuolewa,
- Kuwepo au kutokuwepo kwa mtoto aliye chini ya umri wa miaka 16 nyumbani.
Katika muundo huo, pamoja na athari kuu, mwingiliano wa jozi na mwingiliano kamili wa vipengele vitatu ulitumika:
\[ Female_i \times Married_i \times Children_i \]
Mtazamo huu wa mwingiliano wa vipengele huruhusu uhusiano kati ya kuwa mwanamke na riba kubadilika kulingana na muundo wa familia.
Tofauti ya bei inaweza kutokana na mifumo gani?
Utafiti hauwezi kubaini moja kwa moja chanzo cha tofauti iliyoonekana. Hata hivyo, unatoa mifumo mitatu ya maelezo.
Hatari halisi au inayodhaniwa ya mkopo
Wawekezaji wanaweza kufikiri kwamba mkopaji asiye katika ndoa na mwenye watoto hulazimika kugharamia matumizi mengi ya kawaida kwa chanzo kimoja cha mapato, anaweza kukabili vikwazo vya kazi vinavyotokana na malezi ya watoto au ana bima ndogo ya ndani ya kaya dhidi ya kupoteza mapato.
Ikiwa mitazamo hii inaendana kwa usahihi na uwezekano halisi wa kurejesha mkopo, tofauti ya bei inaweza kuwa ya msingi wa hatari. Lakini kwa kuwa utafiti haukutumia matokeo ya kutolipa, hauwezi kuthibitisha uwezekano huu.
Ubaguzi wa kitakwimu
Wawekezaji wanaweza kutumia sifa zinazodhaniwa za kundi la kijamii analotoka mkopaji kama kiwakilishi wakati wa kutathmini hatari ya mtu binafsi isiyoweza kuonekana. Hata kama tabia hii haina uadui wa wazi, inaweza kusababisha watu wenye sifa sawa za kifedha kuwekewa bei tofauti kwa sababu ya uanachama wao katika kundi.
Ubaguzi unaotegemea upendeleo au chuki
Upendeleo hasi wa wawekezaji dhidi ya kundi fulani, usiohusiana na hatari, pia unaweza kusababisha kudai viwango vya juu vya riba. Hata hivyo, kwa kuwa seti ya data haionyeshi motisha za wawekezaji wala matokeo halisi ya kutolipa kwa kiwango sawa cha hatari, haiwezekani kutofautisha ubaguzi unaotegemea upendeleo na ubaguzi wa kitakwimu.
Seti ya data
Data zilipatikana kutoka jukwaa kubwa la mikopo ya P2P lililokuwa likifanya kazi nchini Uswisi kati ya Aprili 2008 na Desemba 2014. Sehemu ya jukwaa hilo katika soko la P2P la Uswisi katika kipindi hiki ilibadilika takriban kati ya %60 na %99 kulingana na mwaka.
Sampuli inajumuisha mikopo 665 ya watumiaji binafsi iliyofadhiliwa kwa mafanikio kupitia jukwaa. Rekodi za mikopo zilifanywa zisizotambulisha watu na watafiti hawakupewa taarifa zinazoweza kumtambulisha mtu binafsi.
Taarifa za mikopo na wakopaji katika seti ya data si za umma. Usiri huu uliwapa watafiti taarifa za kina za miamala, lakini unazuia watafiti huru kurudia uchanganuzi kwa kutumia data ile ile ghafi.
Data za uchumi jumla ziliundwa kutoka:
- Kiwango cha ukosefu wa ajira nchini Uswisi,
- Mavuno ya hati fungani za serikali ya Uswisi za miaka mitatu,
- Utendaji wa miezi mitatu wa Swiss Market Index
.
Sifa za jumla za sampuli
| Kigezo | Wastani wa sampuli kamili |
|---|---|
| Kiwango cha riba ya mkopo | %9,80 |
| Kiwango cha riba cha kati | %9,70 |
| Riba ya chini–ya juu | %1,90–%15,00 |
| Wastani wa kiasi cha mkopo | 12.170 CHF |
| Wastani wa muda wa mkopo | 32,14 miezi |
| Wastani wa riba ya juu inayokubalika | %11,23 |
| Wastani wa uwiano wa deni kwa mapato | Takriban %12,4 |
| Wakopaji wanawake | %25 |
| Wakopaji raia wa Uswisi | %71 |
| Wamiliki wa nyumba | %21 |
| Wakopaji walioolewa | %39 |
| Wenye mtoto aliye chini ya umri wa miaka 16 | %23 |
| Wastani wa umri | 38,6 |
| Wastani wa mapato ghafi ya kila mwezi | 6.270 CHF |
Kipindi cha awali na kipindi cha kukomaa kwa soko
Watafiti waligawanya sampuli katika vipindi viwili:
- 2008–2012: kipindi cha awali cha jukwaa, mikopo 352,
- 2013–2014: kipindi kinachoelezwa katika utafiti kuwa kipindi kilichokomaa, mikopo 313.
Mgawanyo wa viwango vya riba katika Kielelezo 1 unaonyesha kwamba ushindani wa mnada ulibadilika kati ya vipindi viwili. Katika kipindi cha kwanza, viwango vya riba vilivyopatikana vilikusanyika karibu na kiwango cha juu ambacho wakopaji walikuwa tayari kukubali. Muonekano huu unaashiria kwamba idadi ya wawekezaji na ushindani wa zabuni ulikuwa mdogo zaidi.
Katika kipindi cha pili, ingawa sehemu kubwa ya wakopaji walitaja kiwango cha juu cha riba cha %12 au zaidi, idadi kubwa ya mikopo ilikamilika chini ya %10. Wawekezaji wengi zaidi na ushindani mkubwa zaidi uliwezesha kugunduliwa kwa viwango vya riba vilivyo chini ya kiwango ambacho mkopaji alikuwa tayari kulipa.
| Kiashiria | 2008–2012 | 2013–2014 |
|---|---|---|
| Wastani wa riba iliyopatikana | %11,00 | %8,45 |
| Wastani wa riba ya juu | %11,78 | %10,61 |
| Wastani wa idadi ya minada katika siku 90 zilizopita | 22,9 | 40,5 |
| Wastani wa kiasi cha mkopo | 8.800 CHF | 15.960 CHF |
| Uwiano wa wakopaji wanawake | %28 | %20 |
| Uwiano wa wamiliki wa nyumba | %16 | %27 |
Kiwango ambacho kikomo cha riba ya juu kilikuwa kikwazo halisi pia kilichunguzwa kwa miaka. Mwaka 2008 mikopo yote ilikamilika ndani ya pointi msingi 25 kutoka kiwango cha juu cha riba kinachokubalika na mkopaji, ilhali uwiano huu ulipungua hadi %19 mwaka 2014. Mabadiliko haya yanaonyesha kwamba kadiri jukwaa lilivyokomaa, bei iliyopatikana iliondoka zaidi kutoka kikomo cha awali cha mkopaji na kuundwa zaidi na ushindani wa wawekezaji.
Riba za P2P zililinganishwaje na mikopo ya kawaida ya watumiaji?
Utafiti unaripoti kwamba kiwango cha wastani cha riba ya mikopo binafsi kilichopimwa kwa uzito cha mtoa mikopo mkuu wa watumiaji nchini Uswisi mwaka 2014 kilikuwa %11,33. Katika kipindi hicho hicho, wastani wa jukwaa la P2P kwa 2013–2014 ulikuwa %8,45.
Tofauti ni:
\[ 11{,}33\%-8{,}45\%=2{,}88\% \]
yaani takriban pointi msingi 288. Ulinganisho huu hauthibitishi kwamba mikopo ya P2P ni nafuu kuliko mikopo ya jadi kwa kila mkopaji. Wasifu wa wakopaji, masharti ya idhini na sifa za bidhaa huenda zisifanane. Unaonyesha tu wastani wa kipindi cha sampuli iliyochunguzwa.
Muundo wa msingi wa ekonometriki
Muundo wa kuanzia wa watafiti ni huu:
\[ Rate_{it} = \alpha+ \beta_1 Loan_i+ \gamma_1 Borrower_i+ \delta_1 Macro_t+ \varepsilon_i \]
Hapa:
- \(Rate_{it}\), ni wastani wa kiwango cha riba cha mkopo \(i\) ambao mnada wake ulikamilika katika tarehe \(t\).
- \(Loan_i\), inajumuisha sifa za mkopo kama muda, kiasi cha mkopo na idadi ya minada katika siku 90 zilizopita.
- \(Borrower_i\), inajumuisha uwiano wa deni kwa mapato, uraia, umiliki wa nyumba, umri, mapato, hali ya ndoa, jinsia na taarifa za watoto.
- \(Macro_t\), inajumuisha hali za uchumi jumla kama kiwango cha ukosefu wa ajira, mavuno ya hati fungani za serikali na utendaji wa soko la hisa.
- \(\varepsilon_i\), inawakilisha tofauti za riba ambazo muundo hauwezi kueleza.
Makadirio yalifanywa kwa njia ya ordinary least squares kwa kutumia robust standard errors.
Uendelezaji wa muundo kwa hatua nne
| Muundo | Vipengele vilivyoongezwa | R² iliyorekebishwa |
|---|---|---|
| Muundo 1 | Vigezo vya mkopo, mkopaji na uchumi jumla | 0,518 |
| Muundo 2 | Riba ya juu iliyokubaliwa na mkopaji | 0,721 |
| Muundo 3 | Athari zisizobadilika za mwaka | 0,761 |
| Muundo 4 | Mraba wa umri na mapato pamoja na mwingiliano wa jinsia–ndoa–watoto | 0,765 |
Kuongezwa kwa kigezo cha kiwango cha juu cha riba kuliongeza kwa kiasi kikubwa uwezo wa muundo kueleza matokeo. Sababu ni kwamba kikomo kilichotajwa na mkopaji kilizuia moja kwa moja riba iliyopatikana katika kipindi cha awali na pia kinaweza kubeba taarifa ambazo wawekezaji hawawezi kuona kuhusu msongo wa kifedha wa mkopaji au mtazamo wake mwenyewe wa hatari.
Muundo mkuu unaeleza takriban %76,5 ya tofauti za riba. Kiwango hiki cha juu kinaonyesha kwamba sehemu muhimu ya upangaji bei wa wawekezaji inahusiana kwa utaratibu na taarifa zinazoonekana. Hata hivyo, uwezo mkubwa wa kueleza hautoi ushahidi kwamba coefficients zote ni za kisababishi au kwamba upangaji bei ni wa haki.
Kwa nini kiasi cha mkopo kinaongeza riba?
Katika muundo mkuu, coefficient ya kiasi cha mkopo ni takriban pointi asilimia 0,031 kwa kila 1.000 CHF. Kwa hiyo mkopo mkubwa zaidi kwa 10.000 CHF:
\[ 0{,}031\times10=0{,}31 \]
unahusishwa na pointi asilimia, yaani takriban pointi msingi 31, zaidi za riba.
Katika benki za jadi, mikopo mikubwa inaweza kuhusishwa na riba ya chini kutokana na uchumi wa kiwango katika gharama za miamala. Katika jukwaa hili la P2P, hata hivyo, kikomo cha wawekezaji 20 kinaongeza kiasi kwa kila mwekezaji katika mikopo mikubwa. Kwa hiyo wawekezaji huenda walidai mapato ya ziada dhidi ya hatari kubwa ya mkusanyiko.
Athari ya muda
Katika muundo mkuu, kila mwezi wa ziada unahusishwa na ongezeko la takriban pointi asilimia 0,049 katika riba. Kwa muda wa ziada wa miezi kumi na miwili:
\[ 0{,}049\times12=0{,}588 \]
ongezeko ni takriban pointi msingi 59.
Muda mrefu zaidi huongeza kipindi ambacho matukio mabaya yanaweza kutokea katika mapato ya mkopaji au hali za kiuchumi. Matokeo yanaendana na matarajio ya kawaida ya mteremko wa mavuno na premiamu ya hatari ya muda mrefu.
Msongamano wa mnada na ushindani kati ya wakopaji
Kuwepo kwa maombi mengi zaidi ya mikopo katika siku 90 zilizopita kunaweza kumaanisha ushindani mkubwa zaidi kati ya wakopaji kwa mtaji wa wawekezaji. Kuongezeka kwa idadi ya minada kutoka wastani wa sampuli wa takriban 31 hadi 62:
\[ 0{,}037\times31\approx1{,}15 \]
kunahusishwa na pointi asilimia, yaani takriban pointi msingi 115, zaidi za riba.
Matokeo haya yanaonyesha kwamba wawekezaji wanapokuwa na chaguo nyingi zaidi za mikopo, wanaweza kudai mapato ya juu zaidi kutoka kwa wakopaji.
Uwiano wa deni kwa mapato
Uwiano wa deni kwa mapato ni uwiano wa malipo yote ya kawaida ya deni ya mkopaji kwa mapato ghafi ya kila mwezi. Kuongezeka kwa uwiano kutoka takriban %12 hadi %24:
\[ 0{,}015\times12=0{,}18 \]
kunahusishwa na ongezeko la pointi asilimia, yaani takriban pointi msingi 18–19 za riba.
Mwelekeo wa athari unaendana na matarajio ya hatari ya mkopo: sehemu kubwa ya mapato inapowekwa kwa malipo yaliyopo, uimara wa kifedha dhidi ya matumizi yasiyotarajiwa unaweza kupungua.
Uraia na tofauti ya riba
Wakopaji raia wa Uswisi walilipa takriban pointi asilimia 0,488, yaani pointi msingi 49, chini ya raia wa nchi za kigeni.
Watafiti wanataja kwamba tofauti hii kwa mtazamo wa kwanza inaweza kuibua wasiwasi kuhusu kutendewa isivyo sawa, lakini tofauti za kihistoria za ukosefu wa ajira kati ya raia wa Uswisi na wakazi wa kigeni huenda zilitumiwa na wawekezaji kama kiashiria cha hatari.
Kwa kuwa utafiti haukulinganisha matokeo halisi ya kutolipa, hauwezi kubaini kama tofauti ya pointi msingi 49 ni premiamu ya hatari iliyokokotolewa kwa usahihi, matumizi kupita kiasi ya uraia kama kiwakilishi cha hatari isiyoonekana, au upangaji bei wa kibaguzi.
Hali za uchumi jumla
Katika muundo mkuu:
- Ongezeko la pointi asilimia 1 katika kiwango cha ukosefu wa ajira linahusishwa na ongezeko la takriban pointi asilimia 1,294 au pointi msingi 129 katika riba ya mkopo,
- Ongezeko la pointi asilimia 1 katika mavuno ya hati fungani za serikali za miaka mitatu linahusishwa na ongezeko la takriban pointi asilimia 0,740 au pointi msingi 74 katika riba ya mkopo
.
Ukosefu wa ajira unapoongezeka, mtazamo kuhusu upotevu wa mapato ya watumiaji na uwezekano wa kutolipa unaweza kuzorota. Mavuno ya hati fungani za serikali yanapoongezeka, mapato ambayo wawekezaji wanaweza kupata kutoka mbadala zisizo na hatari huongezeka na riba wanayodai kwa mikopo ya watumiaji inaweza pia kuongezeka.
Utendaji wa miezi mitatu wa Swiss Market Index ulikuwa hasi na muhimu katika muundo wa kuanzia, lakini ulipoteza umuhimu wake katika miundo iliyopanuliwa.
Kwa nini tofauti ya wastani ya jinsia inapotea?
Katika muundo wa kuanzia, kigezo cha mwanamke kinaonyesha tofauti ya takriban pointi msingi 34,7 yenye umuhimu dhaifu. Baada ya kuongezwa riba ya juu, athari za mwaka, mahusiano yasiyo ya mstari ya mapato na umri, pamoja na mwingiliano wa muundo wa familia, coefficient inashuka hadi pointi msingi 11,6 na kupoteza umuhimu wa kitakwimu.
Mabadiliko haya yanaonyesha kwamba tofauti ya bei kati ya wanawake na wanaume si ya pamoja kwa wanawake wote. Athari ya jinsia inategemea hali ya ndoa ya mkopaji na kama ana watoto.
Kielelezo 2: Tofauti ya riba kati ya wanawake na wanaume kulingana na hali ya familia
Mhimili wima wa Kielelezo 2 unaonyesha tofauti ya riba iliyokadiriwa ya wanawake dhidi ya wanaume katika kundi lile lile la hali ya ndoa na watoto. Mstari wa sifuri unaonyesha kutokuwepo kwa tofauti ya jinsia; thamani chanya zinamaanisha wanawake hulipa riba zaidi, na thamani hasi zinamaanisha wanaume hulipa riba zaidi.
| Hali ya familia katika sampuli kamili | Tofauti ya riba ya wanawake dhidi ya wanaume | Muda wa kujiamini wa %95 | Tathmini |
|---|---|---|---|
| Hajaolewa, hana mtoto | +0,12 pointi asilimia | −0,19 hadi +0,43 | Si muhimu |
| Hajaolewa, ana mtoto chini ya umri wa miaka 16 | +1,24 pointi asilimia | +0,47 hadi +2,01 | Muhimu kitakwimu |
| Ameolewa, hana mtoto | −0,07 pointi asilimia | −0,62 hadi +0,48 | Si muhimu |
| Ameolewa, ana mtoto chini ya umri wa miaka 16 | +0,06 pointi asilimia | −0,59 hadi +0,70 | Si muhimu |
Ni kwa wanawake wasioolewa wenye watoto pekee ambapo muda wa kujiamini uko kabisa juu ya sifuri. Katika sampuli kamili, wanawake hawa hulipa kwa wastani pointi msingi 124 zaidi ya wanaume wenye hali hiyo hiyo.
Kwa kiasi cha wastani cha mkopo cha 12.170 CHF na muda wa takriban miezi 32, gharama ya kifedha ya tofauti ya pointi asilimia 1,24 inategemea ratiba ya malipo. Utafiti haukokotoi jumla ya gharama ya riba ya tofauti hii; kwa hiyo coefficient haipaswi kutafsiriwa moja kwa moja kama kiasi mahususi cha jumla cha faranga.
Ukubwa wa kundi dogo ambalo matokeo ya msingi yanategemea
| Hali ya familia | Mwanaume | Mwanamke | Jumla |
|---|---|---|---|
| Hajaolewa, hana mtoto | 269 | 102 | 371 |
| Hajaolewa, ana mtoto chini ya umri wa miaka 16 | 14 | 19 | 33 |
| Ameolewa, hana mtoto | 112 | 27 | 139 |
| Ameolewa, ana mtoto chini ya umri wa miaka 16 | 107 | 15 | 122 |
Matokeo ya msingi ya pointi msingi 124 yanatokana na kundi dogo linalohusisha ulinganisho wa akina mama 19 wasioolewa na akina baba 14 wasioolewa. Ingawa regression hutumia vigezo vya udhibiti kutoka sampuli nzima, idadi ndogo ya kundi lenye athari ni muhimu.
Sampuli ndogo:
- Inaweza kuongeza athari ya observations za kupita kiasi kwenye makadirio,
- Inaweza kupanua vipindi vya kujiamini,
- Inaweza kuongeza kutokuwa na uhakika kuhusu uwezekano wa athari kujirudia kwa ukubwa huo huo katika majukwaa mengine.
Kwa hiyo, utafiti unaonyesha muundo muhimu wa upangaji bei wa mwingiliano wa vipengele; lakini hauweki kanuni thabiti na ya ulimwengu ya pointi msingi 124.
Tofauti ya jinsia katika kipindi cha awali na kilichokomaa
| Kipindi na hali ya familia | Tofauti ya riba ya wanawake dhidi ya wanaume | Muda wa kujiamini wa %95 |
|---|---|---|
| 2008–2012, hajaolewa na ana mtoto | +0,42 pointi asilimia | −0,32 hadi +1,16 |
| 2013–2014, hajaolewa na ana mtoto | +2,21 pointi asilimia | +1,37 hadi +3,05 |
| 2008–2012, ameolewa na ana mtoto | +0,67 pointi asilimia | +0,01 hadi +1,32 |
| 2013–2014, ameolewa na ana mtoto | −0,54 pointi asilimia | −1,13 hadi +0,04 |
Kwa akina mama wasioolewa, makadirio ni chanya katika kipindi cha awali lakini hayana uhakika wa kitakwimu. Katika 2013–2014 tofauti inaongezeka hadi pointi msingi 221 na muda wa kujiamini uko kabisa juu ya sifuri.
Kwa wanawake walioolewa wenye watoto, mwelekeo hubadilika kati ya vipindi. Katika kipindi cha awali, riba iliyokadiriwa ya wanawake ilikuwa pointi msingi 67 juu ya wanaume, wakati katika kipindi cha baadaye ilikuwa pointi msingi 54 chini. Kwa kuwa muda wa kujiamini wa makadirio ya pili unajumuisha sifuri kidogo sana, si muhimu kitakwimu kwa kiwango cha kawaida cha %5.
Mabadiliko haya yanaashiria kwamba ndoa inaweza kubadilisha mtazamo wa wawekezaji kuhusu hatari ya wanawake na wanaume wenye watoto. Watafiti wanajadili kwamba ndoa inaweza kuunda mtazamo wa kugawana mapato na bima ya ndani ya kaya kwa wanawake; wakati wanaume walioolewa wenye watoto wanaweza kuchukuliwa kama watoa mapato wakuu, hivyo hatari ya kupoteza mapato yao ikionekana muhimu zaidi kwa uwezo wa kaya kulipa.
Maelezo haya si mifumo ya kisaikolojia iliyopimwa moja kwa moja na data. Sababu halisi za wawekezaji hazikuonekana.
Je, wawekezaji walikuwa na mantiki zaidi kadiri soko lilivyokomaa?
Katika ulinganisho wa vipindi, coefficients za viashiria vya jadi vya hatari kama muda, uwiano wa deni kwa mapato na mahitaji ya mikopo huongezeka katika kipindi cha 2013–2014. Hali hii inaendana na tafsiri kwamba wawekezaji walipopata uzoefu waliweka uzito wa kimfumo zaidi kwenye taarifa za kifedha zinazomhusu mkopaji na mkataba wa mkopo.
Kwa mfano, coefficient ya uwiano wa deni kwa mapato:
- Katika 2008–2012 ni −0,008 na si muhimu,
- Katika 2013–2014 ni +0,042 na ni muhimu sana.
Coefficient ya muda pia inaongezeka kutoka 0,029 hadi 0,075.
Hata hivyo, kuongezeka kwa tofauti ya riba inayotozwa akina mama wasioolewa katika kipindi hicho hicho kunaleta mvutano muhimu. Kuongezeka kwa uzoefu wa soko hakukuondoa tofauti zote za bei za kidemografia. Wawekezaji huenda walitumia taarifa za kifedha vizuri zaidi, huku pia wakipanga kwa ukali zaidi mitazamo yao ya hatari kuhusu miundo fulani ya kaya.
Kwa hiyo, hitimisho kwamba “soko lilikomaa na upendeleo ukatoweka” halisaidiwi na utafiti.
Muundo wa variance unachunguza nini?
Muundo wa wastani wa riba unaonyesha sifa zipi zinahusishwa na riba ya juu au ya chini. Watafiti pia walichunguza sifa zipi za mkopaji na mkopo zinahusishwa na upangaji bei ulioenea zaidi kati ya wawekezaji.
Mlinganyo wa variance ni huu:
\[ \log(\sigma_i^2) = \alpha+ \beta_2 Loan_i+ \gamma_2 Borrower_i+ \delta_2 Macro_t+ \epsilon_i \]
Hapa \(\sigma_i^2\) ni mabadiliko ya riba yasiyoelezwa yanayobaki baada ya muundo mkuu wa riba.
- Coefficient chanya inaonyesha kwamba bei katika sifa husika zimetawanyika zaidi na haziwezi kutabirika kwa urahisi,
- Coefficient hasi inaonyesha kwamba upangaji bei ni thabiti zaidi.
Katika sampuli kamili, mabadiliko yaliyobaki ya riba kwa wamiliki wa nyumba ni madogo kuliko kwa wapangaji. Katika mikopo mikubwa na ya muda mrefu zaidi, upangaji bei wa wawekezaji pia unaonekana kuwa thabiti zaidi kwa kulinganisha.
Katika 2013–2014, sifa nyingi zaidi kama kiasi cha mkopo, uwiano wa deni kwa mapato, umri, hali ya ndoa, jinsia na kuwepo kwa watoto zilihusishwa na variance iliyobaki. Watafiti wanahusisha hili na uwezekano kwamba wawekezaji waliendeleza tabia ya upangaji bei iliyo na muundo zaidi na kutofautiana zaidi kulingana na sifa za mkopaji kadiri muda ulivyopita.
Tatizo la endogeneity
Kiasi cha mkopo anachoomba mkopaji na kiwango cha juu cha riba anachokubali huenda visiwe huru kabisa kutoka riba inayopatikana. Mkopaji anayehitaji ufadhili zaidi au anayefikiri mahitaji ya wawekezaji yatakuwa dhaifu anaweza kuweka kikomo cha juu zaidi cha riba.
Katika hali hii:
- Kiasi cha mkopo,
- Riba ya juu inayokubalika,
- Riba iliyopatikana
vinaweza kuamuliwa pamoja katika mchakato huo huo wa soko. Coefficients za ordinary least squares zinaweza kuathiriwa na uamuzi huu wa wakati mmoja.
Uchanganuzi wa instrumental variable
Watafiti waliunda miundo ya two-stage least squares wakichukulia kiasi cha mkopo na riba ya juu kuwa vinaweza kuwa endogenous. Umri wa mkopaji, mapato na miraba yake vilitumika kama instrumental variables.
Matokeo ya instrumental variable hayakupunguza tofauti ya jinsia kwa wakopaji wenye watoto; katika baadhi ya miundo yaliiongeza zaidi. Katika sampuli kamili, tofauti kati ya wanawake na wanaume wasioolewa wenye watoto inafikia takriban pointi msingi 168, na katika kipindi cha 2013–2014 takriban pointi msingi 304.
Hata hivyo, matokeo ya instrumental variable yanapaswa kusomwa kwa tahadhari zaidi kuliko makadirio ya msingi ya OLS:
- Katika sampuli kamili, ingawa jaribio la Durbin–Wu–Hausman halikatai endogeneity, jaribio la Hansen linakataa uhalali wa vyombo.
- Katika kipindi cha 2013–2014, vikwazo vya overidentification havikukataliwa; hata hivyo F-statistic ya hatua ya kwanza ya kiasi cha mkopo ya 5,58 inaleta wasiwasi kuhusu nguvu ndogo ya vyombo.
Kwa hiyo matokeo ya 2SLS hayapaswi kuchukuliwa kama ushahidi mkuu wa kisababishi, bali kama uchanganuzi wa ziada wa uthabiti unaoonyesha kwamba muundo wa msingi haupotei endogeneity inapodhibitiwa.
Je, kikomo cha riba kinaathiri matokeo?
Katika kipindi kilichochunguzwa, kiwango cha juu cha kisheria cha riba kwa mikopo ya watumiaji kilikuwa %15. Hasa mwaka 2009 na 2010, baadhi ya mikopo kukamilika karibu na au kwenye kikomo hiki kunaweza kusababisha kigezo cha riba kukatwa upande wa juu.
Watafiti walichunguza tatizo hili kwa muundo wa Tobit unaozingatia kikomo cha %15. Ishara na ukubwa wa jamaa wa matokeo ya Tobit yanafanana kwa karibu na muundo mkuu wa OLS. Katika kipindi cha 2013–2014, kwa kuwa viwango vyote vya riba vilikuwa wazi chini ya kikomo, matokeo ya Tobit na OLS yalikuwa karibu sawa.
Katika Kielelezo 7, tofauti ya juu ya riba kwa wanawake wasioolewa wenye watoto inabaki pia katika muundo wa Tobit. Kwa hiyo, matokeo ya msingi hayatokani tu na mkusanyiko kwenye kikomo cha kisheria cha riba.
Nini kinatokea riba ya juu iliyowekwa na mkopaji inapoondolewa?
Riba ya juu inayokubalika inapoondolewa kwenye muundo, mwelekeo wa coefficients kuu haubadiliki na muundo wa jinsia unaotegemea mwingiliano unabaki. Ukubwa kamili wa baadhi ya coefficients huongezeka.
Udhibiti huu ni muhimu kwa sababu riba ya juu inaweza kuakisi utayari wa mkopaji kulipa na pia msongo wa kifedha usioonekana. Hata hivyo, kuondoa riba ya juu hupunguza uwezo wa muundo wa kueleza uliorekebishwa kutoka 0,765 hadi 0,633.
Udhibiti wa wakati
Athari kuu za mwingiliano wa jinsia, ndoa na watoto zilibaki katika mwelekeo ule ule wakati athari zisizobadilika za mwaka–robo zilipotumiwa pamoja na athari zisizobadilika za mwaka. Matokeo haya yanaunga mkono kwamba matokeo hayakutokana tu na mabadiliko ya uchumi jumla ndani ya mwaka fulani.
Katika Kielelezo cha Ziada 5, mwenendo wa riba halisi na riba iliyotabiriwa na muundo ulilinganishwa kwa muda. Mfululizo huo miwili kwa ujumla hufuata mwelekeo mmoja. Mabaki katika Kielelezo cha Ziada 6 pia hayaonyeshi upendeleo wa kimfumo na endelevu katika mwelekeo mmoja kwa muda.
Cross-validation
Watafiti walijaribu kama muundo uli-overfit sampuli ya mikopo 665 kwa kutumia five-fold cross-validation. Katika kila mzunguko, muundo uliundwa kwa kutumia %80 ya observations na utendaji wa utabiri ulitathminiwa kwenye %20 iliyobaki.
Wastani wa kosa la mafunzo ulikuwa takriban 1,53, na kosa nje ya sampuli takriban 1,73. Coefficients kuu zilibaki na ukubwa na mwelekeo sawa katika makundi matano ya mafunzo. Coefficient ya riba ya juu ilikuwa chanya na muhimu sana katika kila fold.
Jaribio hili linatoa msaada kwamba muundo haukukumbuka tu observations chache mahususi. Lakini cross-validation haithibitishi kwamba coefficients ni za kisababishi au kwamba makadirio katika makundi madogo yatajirudia katika masoko mengine.
Nguvu za utafiti
- Viwango halisi vya riba vya mikopo vilivyoundwa na zabuni za wawekezaji binafsi, si na algoriti, vilichunguzwa.
- Data za kina za miamala kutoka jukwaa kubwa lililowakilisha kwa kipindi fulani %60–%99 ya soko la P2P la Uswisi zilitumika.
- Sifa za mkopo, mkopaji na uchumi jumla zilitathminiwa katika muundo mmoja.
- Jinsia haikuchunguzwa kwa ulinganisho wa wastani pekee, bali katika mwingiliano kamili wa vipengele vitatu pamoja na hali ya ndoa na watoto.
- Vipindi vya mapema na vilivyokomaa vya soko vilichanganuliwa tofauti.
- Muundo wa heteroskedasticity ulianzishwa ili kuchunguza mgawanyo wa riba usioelezwa pamoja na wastani wa riba.
- Instrumental variable kwa endogeneity, Tobit kwa kikomo cha riba na athari za wakati zenye maelezo zaidi zilitumika.
- Kwa kuondoa kigezo cha riba ya juu, ilionyeshwa kwamba muundo mkuu hautegemei kigezo kimoja cha udhibiti.
- Utendaji wa utabiri nje ya sampuli ulijaribiwa kwa five-fold cross-validation.
- Athari za pembeni kulingana na hali ya familia ziliwasilishwa pamoja na vipindi vya kujiamini.
Mapungufu ya utafiti
- Utafiti ni preprint ambayo haijapitia tathmini ya rika.
- Sampuli ina mikopo 665 pekee.
- Matokeo ya msingi ya pointi msingi 124 yanategemea kundi dogo lenye wanawake 19 tu wasioolewa wenye watoto na wanaume 14 wanaolinganishwa nao.
- Ni mikopo iliyofadhiliwa kwa mafanikio pekee ndiyo inayoonekana.
- Kwa kuwa maombi yaliyokataliwa au ambayo hayakupata zabuni za kutosha hayapo, upatikanaji wa mkopo na uwezekano wa kufadhiliwa haviwezi kuchunguzwa.
- Ikiwa uchaguzi wa kufadhiliwa unahusiana na jinsia na hali ya familia, tofauti za bei zinaweza kuonekana ndogo kuliko zilivyo au tofauti.
- Matokeo halisi ya kutolipa, kuchelewa au hasara ya wawekezaji hayajatathminiwa katika uchanganuzi mkuu.
- Kwa hiyo haiwezi kupimwa kama riba ya juu ina uwiano na hatari halisi ya mkopo.
- Mtazamo wa wawekezaji wa hatari, upendeleo na sababu za zabuni hazionekani moja kwa moja.
- Ubaguzi wa kitakwimu na ubaguzi unaotegemea upendeleo hauwezi kutenganishwa.
- Data zinatoka jukwaa moja la Uswisi na kipindi cha 2008–2014.
- Kiwango cha mapato, mfumo wa usalama wa kijamii, uelewa wa kifedha na muundo wa familia nchini Uswisi ni tofauti na nchi nyingine.
- Leo majukwaa makubwa ya P2P kwa kiasi kikubwa hutumia algorithmic credit scoring na bei inayowekwa na jukwaa.
- Kwa kuwa data ni za siri, uwezo wa kurudia uchanganuzi kwa kujitegemea ni mdogo.
- Riba ya juu iliyowekwa na mkopaji ni kigezo endogenous ambacho kinaweza kuwa taarifa ya maelezo na pia kuathiri matokeo ya soko.
- Katika uchanganuzi wa instrumental variable wa sampuli kamili, jaribio la Hansen linakataa uhalali wa vyombo.
- Katika sampuli ndogo ya baadaye, baadhi ya F-statistics za hatua ya kwanza haziondoi kabisa wasiwasi wa vyombo dhaifu.
- Kwa kuwa sampuli ndogo za vipindi zina mikopo 352 na 313 tu, makadirio ya mwingiliano wa vipengele vitatu yanategemea seli ndogo zaidi.
Utafiti unasema nini?
- Katika soko la mnada wa kinyume lililochunguzwa, wawekezaji binafsi waliitikia kwa utaratibu viashiria vya hatari kama muda, kiasi cha mkopo, mzigo wa deni na hali za uchumi jumla.
- Kwa wastani, hakukuwa na tofauti ya riba inayotegemewa kati ya wanawake wote na wanaume wote.
- Tofauti ya jinsia huonekana inapochunguzwa pamoja na hali ya ndoa na kuwepo kwa watoto.
- Wanawake wasioolewa wenye mtoto aliye chini ya umri wa miaka 16 walilipa takriban pointi msingi 124 zaidi kuliko wanaume wenye hali hiyo hiyo.
- Tofauti hii iliongezeka hadi takriban pointi msingi 221 katika sampuli ndogo ya 2013–2014.
- Hakukuwa na tofauti ya riba inayotegemewa kati ya wanawake na wanaume kwa wakopaji wasio na watoto.
- Katika sampuli kamili, pia hakuna tofauti ya jinsia inayotegemewa kwa wakopaji walioolewa wenye watoto.
- Kadiri jukwaa lilivyokomaa, viwango vya riba vilivyopatikana viliondoka zaidi kutoka riba ya juu iliyotajwa na mkopaji na viashiria vya hatari mahususi kwa mkopo vikawa muhimu zaidi.
- Hata hivyo, tofauti ya bei inayohusiana na muundo fulani wa familia haikutoweka soko lilipokomaa; iliongezeka.
- Muundo mkuu uliendelea kuwa na mwelekeo ule ule katika miundo mbadala na ukaguzi wa uthabiti.
Utafiti hausemi nini?
- Wanawake wote hulipa riba kubwa zaidi ya mkopo kuliko wanaume.
- Uwepo wa mama pekee husababisha riba kubwa.
- Akina mama wote wasioolewa ni wakopaji wenye hatari kubwa zaidi.
- Tofauti ya pointi msingi 124 au 221 inatumika sawa katika nchi nyingine na majukwaa ya sasa.
- Imethibitishwa kwamba wawekezaji wanawabagua wanawake kwa makusudi.
- Imethibitishwa kwamba tofauti ya bei inaakisi kwa usahihi hatari halisi ya kutolipa.
- Imeonyeshwa kwamba wasio raia wa Uswisi wana hatari halisi ya juu zaidi ya mkopo.
- Mikopo ya P2P ni nafuu kuliko mikopo ya benki katika kila hali.
- Upangaji bei kwa algoriti ni wa haki zaidi kiotomatiki kuliko wawekezaji binadamu.
- Ushindani mkubwa wa wawekezaji huondoa tofauti zote za bei za kidemografia.
- Utafiti unaeleza uwezekano wa maombi ya mkopo kukubaliwa au kufadhiliwa.
Umuhimu kwa muundo wa jukwaa
Majukwaa ya mikopo ya kidijitali huamua ni taarifa zipi zitaonyeshwa kwa wawekezaji. Mapato, mzigo wa deni na historia ya mikopo vinaweza kuwa muhimu kwa tathmini ya hatari. Kwa upande mwingine, taarifa kama hali ya ndoa, watoto, jina au taarifa zinazoashiria jinsia zinaweza pia kuwafanya wawekezaji kujenga dhana za kikundi kuhusu hatari isiyoonekana.
Utafiti unaonyesha kwamba kuna usawazishaji usio rahisi kati ya uwazi wa taarifa na upangaji bei sawa. Taarifa zaidi zinaweza kuboresha utenganishaji wa hatari kwa wawekezaji; lakini taarifa hizo hizo zinaweza kurahisisha kuhamishwa kwa mifumo ya kijamii kwenda kwenye bei ya mkopo.
Maeneo yanayoweza kutathminiwa na majukwaa ni pamoja na:
- Kukagua mara kwa mara tofauti za riba kulingana na jinsia, hali ya familia na sifa nyingine zinazolindwa,
- Kujaribu mchango wa taarifa za kidemografia zinazoonyeshwa kwa wawekezaji katika hatari halisi ya mkopo,
- Kufuatilia usawa wa bei katika makundi madogo yenye wasifu sawa wa hatari,
- Kuchunguza kama violesura vya mnada vinaongeza tabia ya kundi na upendeleo wa kiheuristiki,
- Kuhakikisha tofauti za kihistoria za bei katika data za mafunzo hazizalishwi tena wakati mapendekezo ya algoriti yanapotumiwa.
Je, mifumo ya mikopo ya algoriti hutatua tatizo?
Upangaji bei wa algoriti unaweza kupunguza tabia inayobadilika ya wawekezaji binafsi kwa kutumia sheria zile zile za ukokotoaji kwa kila mkopaji. Lakini ikiwa algoriti imefunzwa kwa data iliyoundwa kihistoria na wawekezaji binadamu, inaweza kujifunza tofauti za bei za kihistoria.
Pia, hata kama hali ya familia haiwekwi moja kwa moja kwenye muundo, msimbo wa posta, kazi, muundo wa mapato au tabia ya matumizi inaweza kubeba taarifa zinazofanana kwa njia isiyo ya moja kwa moja. Kwa hiyo, tofauti ya msingi kati ya uamuzi wa binadamu na uamuzi wa algoriti si kwamba mmoja una upendeleo na mwingine hauna kabisa.
Katika mifumo yote miwili, maswali yafuatayo yanahitaji kujibiwa:
- Kigezo kinachotumika kinaeleza kwa kiwango gani hatari halisi ya kutolipa?
- Je, watu wenye kiwango sawa cha hatari wanawekewa bei tofauti?
- Je, makosa ya muundo yanajikita katika makundi fulani?
- Je, mchakato wa uamuzi unaweza kukaguliwa na kuelezwa?
Maswali kwa utafiti wa baadaye
- Je, premiamu ya riba inayotozwa akina mama wasioolewa inaendana na viwango halisi vya kuchelewa na kutolipa?
- Kwa wakopaji wenye hatari sawa ya mkopo, je hali ya familia bado inaleta tofauti ya bei?
- Je, zabuni hubadilika ikiwa taarifa kuhusu hali ya ndoa na watoto haionyeshwi kwa mwekezaji?
- Je, uzoefu wa mwekezaji hupunguza tofauti za bei za mwingiliano wa vipengele, au huziongeza kwa makundi fulani?
- Je, zabuni zilizotangulia wakati wa mnada huongeza tofauti za kidemografia kupitia tabia ya kundi?
- Je, upatikanaji wa mkopo kwa wanawake na aina tofauti za familia hubadilika vipi ikiwa mikopo isiyofadhiliwa pia inajumuishwa?
- Je, tofauti kwenye jukwaa hilo hilo hubadilika vipi kabla na baada ya kuhamia upangaji bei wa algoriti?
- Je, matokeo yanajirudia katika nchi zenye mifumo tofauti ya usalama wa kijamii na kanuni za familia?
- Ukaguzi wa upangaji bei wa haki wa majukwaa ya mikopo unapaswa kutumia vigezo na vizingiti gani?
Mbinu na Matokeo ya Utafiti
Muhtasari wa kiufundi wa utafiti
| Eneo la utafiti | Mikopo ya watumiaji ya P2P, uwekaji wa riba kwa mnada, fedha za kitabia na upangaji bei wa mikopo unaotegemea mwingiliano wa vipengele |
|---|---|
| Nchi | Uswisi |
| Kipindi kilichochunguzwa | Aprili 2008–Desemba 2014 |
| Chanzo cha data | Data za siri na zilizofanywa kutotambulisha watu za miamala ya jukwaa kuu la mikopo ya P2P la Uswisi |
| Sampuli | Mikopo 665 ya watumiaji iliyofadhiliwa kwa mafanikio |
| Sehemu ya soko ya jukwaa | Takriban %60–%99 kulingana na kipindi |
| Mbinu ya kuweka riba | Mnada wa kinyume ambapo wawekezaji binafsi hutoa zabuni |
| Kigezo cha matokeo | Wastani wa kiwango cha riba wa zabuni zilizokubaliwa uliopimwa kwa kiasi |
| Mbinu kuu | OLS regression yenye robust standard errors |
| Muundo mkuu wa mwingiliano | Jinsia × hali ya ndoa × mtoto aliye chini ya umri wa miaka 16 |
| Udhibiti wa wakati | Athari zisizobadilika za mwaka; athari zisizobadilika za mwaka–robo katika uchanganuzi wa uthabiti |
| Miundo ya ziada | Multiplicative heteroskedasticity, 2SLS, Tobit na five-fold cross-validation |
| Vipindi vidogo | 2008–2012 na 2013–2014 |
| Kikomo cha kisheria cha riba | %15 katika kipindi kilichochunguzwa |
| Kikomo cha wawekezaji | Si zaidi ya wawekezaji 20 kwa mkopo |
Coefficients za muundo mkuu
| Kigezo | Coefficient | Standard error | Tafsiri |
|---|---|---|---|
| Muda, miezi | 0,049*** | 0,008 | Miezi 12 ya ziada takriban pointi msingi 59 zaidi za riba |
| Kiasi cha mkopo, 1.000 CHF | 0,031*** | 0,006 | 10.000 CHF ya ziada takriban pointi msingi 31 zaidi za riba |
| Idadi ya minada katika siku 90 zilizopita | 0,037*** | 0,007 | Mahitaji makubwa zaidi ya mikopo yanahusishwa na riba ya juu |
| Riba ya juu ya mkopaji | 0,509*** | 0,037 | Riba ya juu ni kigezo chenye nguvu cha bei inayopatikana |
| Uwiano wa deni kwa mapato | 0,015** | 0,007 | Mzigo mkubwa wa deni unahusishwa na riba ya juu |
| Raia wa Uswisi | −0,488*** | 0,117 | Takriban pointi msingi 49 chini ya riba |
| Mmiliki wa nyumba | −0,187 | 0,127 | Si muhimu kitakwimu |
| Athari kuu ya mwanamke | 0,116 | 0,158 | Hakuna tofauti ya jumla isiyotegemea hali ya familia |
| Kiwango cha ukosefu wa ajira | 1,294*** | 0,259 | Ongezeko la pointi asilimia 1 takriban pointi msingi 129 za riba ya ziada |
| Mavuno ya hati fungani za serikali za miaka mitatu | 0,740** | 0,305 | Ongezeko la pointi asilimia 1 takriban pointi msingi 74 za riba ya ziada |
| Utendaji wa miezi mitatu wa SMI | −0,010 | 0,010 | Si muhimu katika muundo mkuu |
*** p<0,01; ** p<0,05; * p<0,10.
Muhtasari wa matokeo ya jinsia yanayotegemea mwingiliano
| Kundi | Sampuli kamili | 2008–2012 | 2013–2014 |
|---|---|---|---|
| Hajaolewa, hana mtoto | +12 pointi msingi; si muhimu | +7 pointi msingi; si muhimu | +2 pointi msingi; si muhimu |
| Hajaolewa, ana mtoto | +124 pointi msingi; muhimu | +42 pointi msingi; si muhimu | +221 pointi msingi; muhimu |
| Ameolewa, hana mtoto | −7 pointi msingi; si muhimu | −70 pointi msingi; karibu na mpaka lakini si muhimu | +50 pointi msingi; si muhimu |
| Ameolewa, ana mtoto | +6 pointi msingi; si muhimu | +67 pointi msingi; muhimu | −54 pointi msingi; si muhimu katika kiwango cha %5 |
Ukaguzi wa uthabiti
| Ukaguzi | Matokeo | Kizuizi kikuu |
|---|---|---|
| Sampuli ndogo za 2008–2012 na 2013–2014 | Tofauti kwa akina mama wasioolewa inaongezeka katika kipindi cha baadaye | Idadi ya observations katika makundi madogo inapungua |
| Muundo wa variance | Katika kipindi kilichokomaa, sifa nyingi zaidi za mkopaji zinahusishwa na mgawanyo wa riba | Haionyeshi moja kwa moja sababu za wawekezaji |
| 2SLS | Tofauti ya jinsia katika makundi yenye watoto haipotei na inaongezeka | Uhalali wa vyombo unakataliwa katika sampuli kamili; baadhi ya hatua za kwanza ni dhaifu |
| Muundo bila riba ya juu | Mwelekeo mkuu unabaki | Uwezo wa muundo kueleza unapungua |
| Tobit yenye kikomo cha %15 | Tofauti ya bei ya mwingiliano inabaki | Kukatwa kunahusika zaidi katika miaka ya awali pekee |
| Athari zisizobadilika za mwaka–robo | Coefficients kuu ni thabiti | Haziondoi mabadiliko yote yasiyoonekana ya wakati |
| Five-fold cross-validation | Kosa nje ya sampuli linaongezeka kwa kiasi kidogo tu | Haitesti causality au external validity |
| Grafu za riba halisi na iliyotabiriwa | Hakuna upendeleo wa kimfumo wa wakati unaoonekana | Haiondoi mitazamo ya hatari ya kikundi isiyoonekana |
Tathmini ya causality
Matokeo makuu ya utafiti yanategemea data za mikopo za uchunguzi. Muundo unadhibiti idadi kubwa ya viashiria vya kifedha na uchumi jumla na hupata miundo inayofanana katika mbinu mbadala za makadirio. Hata hivyo, tofauti ya riba kwa akina mama wasioolewa haiwezi kutathminiwa kama makadirio ya uhakika ya ubaguzi wa kisababishi.
Vikwazo vikuu vya tafsiri ya kisababishi ni:
- Kunaweza kuwepo taarifa za hatari ambazo wawekezaji waliziona lakini hazikuingia katika muundo wa watafiti.
- Kwa kuwa ni mikopo iliyofadhiliwa pekee inayoonekana, kuna uchaguzi katika maombi na ufadhili.
- Matokeo halisi ya urejeshaji na kutolipa hayatumiki.
- Matokeo ya msingi yanategemea kundi dogo.
- Vipimo vya utambuzi vya uchanganuzi wa instrumental variable si imara kwa kiwango sawa katika sampuli zote.
Kwa hiyo hitimisho linalotegemewa zaidi ni hili: Katika mnada wa mikopo unaotegemea wawekezaji uliochunguzwa, baada ya kudhibiti sifa za kawaida za kifedha, kulionekana tofauti kubwa na muhimu kitakwimu ya bei kati ya wanawake wasioolewa wenye watoto na wanaume wanaolinganishwa nao. Mgawanyo kamili wa tofauti hii katika vipengele vya hatari halisi, ujumlishaji wa kikundi au upendeleo wa kibaguzi hauwezi kubainishwa kwa uhakika.
Maelezo ya Chanzo na Mbinu
Jina kamili la asili la utafiti: Gender and Family Status in Peer-to-Peer Lending: Evidence from Loan Auctions
Waandishi na mpangilio wao: Reto Rey; Andreas Dietrich
Mchango sawa au uandishi mwenza wa kwanza: PDF haina taarifa ya mchango sawa au uandishi mwenza wa kwanza.
Mwandishi wa mawasiliano: Reto Rey
Barua pepe ya mwandishi wa mawasiliano: reto.rey@hslu.ch
ORCID: Reto Rey — 0000-0002-6591-6349
Uhusiano wa kitaasisi: Institute of Financial Services IFZ, Lucerne University of Applied Sciences and Arts, 6343 Rotkreuz, Switzerland
Nambari ya usajili ya SSRN: 7041699
Jukwaa la uchapishaji: SSRN
Jarida au mkutano: PDF haitaji chapisho katika jarida au mkutano uliopitiwa na rika.
Mchapishaji: Hakuna mchapishaji tofauti wa kitaaluma aliyetajwa; utafiti umetolewa kama preprint ya SSRN.
Mwaka wa uchapishaji: 2026
Tarehe ya toleo: Ukurasa wa kwanza wa jalada la PDF una tarehe 22 Aprili 2026. Ukurasa wa pili wa muhtasari unaorudiwa ndani ya PDF una tarehe 21 Aprili 2026. Kwa sababu ya kutokulingana huku kwa siku moja, tarehe ya 22 Aprili 2026 kwenye jalada kuu imechukuliwa kuwa ya msingi.
Aina ya chanzo: Makala ya utafiti wa ekonometriki ya preprint inayotegemea data za mikopo za uchunguzi
Hali ya tathmini ya rika: Utafiti haujapitia tathmini ya rika. Kurasa zote za PDF zina onyo “Preprint not peer reviewed”.
Kiungo rasmi cha uchapishaji:Rekodi rasmi ya utafiti kwenye SSRN
Ufadhili: Waandishi waliripoti kwamba hawakupokea ruzuku maalumu kwa utafiti huu kutoka mashirika ya umma, ya kibiashara au yasiyo ya faida.
Shukrani: Shukrani zilitolewa kwa Thorsten Hens, Stefan Zeisberger, Steven Ongena, Alfredo Martin-Oliver na washiriki wa University of Zurich Research BBL Seminar in Banking and Finance.
Tamko la matumizi ya akili bandia: Waandishi walieleza kwamba, kwa kuwa wao si wazungumzaji asilia, walitumia ChatGPT kurekebisha makosa ya lugha; kisha walikagua na kuhariri maandishi na kuchukua jukumu kamili la maudhui ya utafiti.
Upatikanaji wa data: Data za kiwango cha mkopo ni za siri na haziwezi kutolewa kwa umma. Imeelezwa kwamba data zimefanywa zisizotambulisha watu na hazina taarifa zinazoweza kumtambulisha mtu binafsi.
Makala hii ya Kituruki iliandaliwa baada ya kuchunguza matoleo mawili ya muhtasari ya PDF ya kurasa 46 iliyopakiwa, maandishi makuu, maelezo ya taasisi kuhusu mnada, fomula, ufafanuzi wa vigezo, jedwali la fasihi, takwimu elekezi, histogramu za mgawanyo wa riba, majedwali makuu ya regression, grafu za athari za pembeni za mwingiliano, uchanganuzi wa vipindi, mlinganyo wa variance, matokeo ya instrumental variable, uchanganuzi wa Tobit, grafu za riba halisi–iliyotabiriwa na jedwali la cross-validation.
Hakuna matokeo mapya ya kifedha, ulinganisho halisi wa kutolipa, dai la uhakika la ubaguzi au ujumlishaji usio na msingi kuhusu masoko ya sasa ya P2P ulioongezwa kutoka nje ya PDF.
Mapungufu makuu ya utafiti ni kwamba haujapitia tathmini ya rika, unategemea mikopo 665 iliyofadhiliwa pekee, matokeo ya msingi yanatoka katika kundi dogo sana la hali ya familia, hauna matokeo halisi ya kutolipa, uwezo wa kurudia utafiti ni mdogo kutokana na data za siri, na soko la kihistoria la mnada la Uswisi haliwakilishi majukwaa ya sasa ya mikopo ya algoriti.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *