

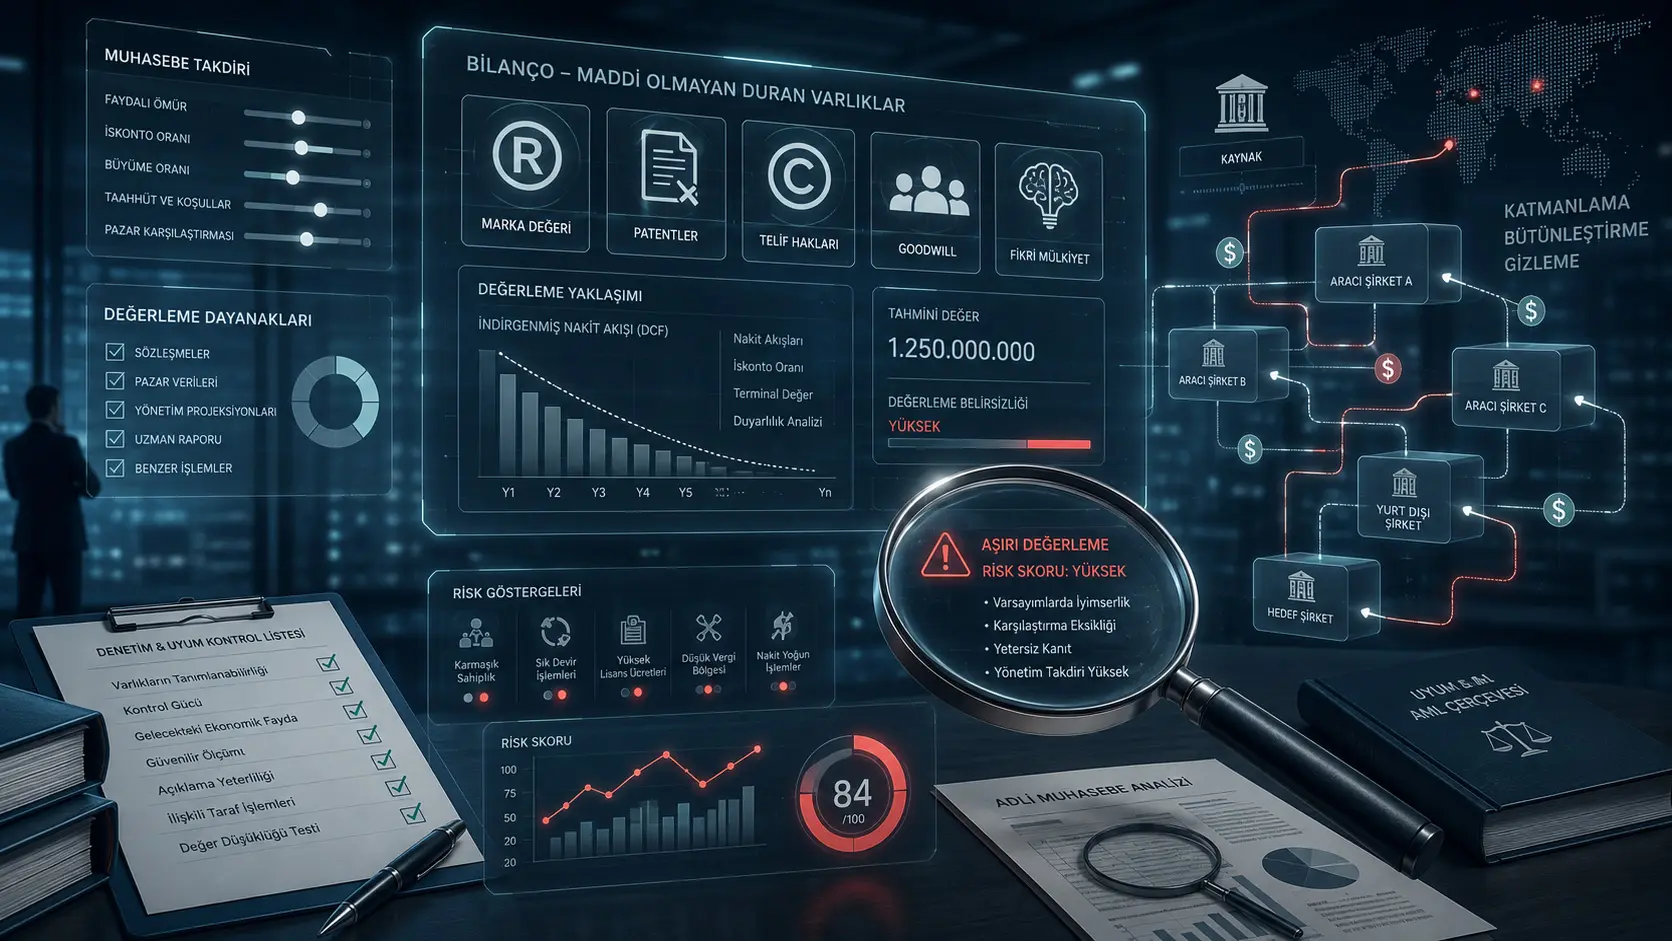
Utafiti huu unajadili jinsi mali zisizoshikika, ambazo umuhimu wake unaongezeka katika uchumi wa kisasa, zinavyoweza kuunda eneo jipya la hatari kwa mifumo ya kupambana na utakasaji fedha na ufadhili wa ugaidi. Kiini cha utafiti kinajumuisha mali zisizo na umbo la kimwili lakini zenye thamani ya kiuchumi kama chapa, hataza, goodwill/nia njema ya kibiashara, hakimiliki, haki za usambazaji na mikopo ya kaboni.
Dai kuu la utafiti ni hili: uthamini wa mali zisizoshikika mara nyingi hautegemei bei za soko zilizo dhahiri, bali hutegemea manufaa ya kiuchumi yanayotarajiwa siku zijazo, makadirio ya wataalamu, miundo ya mtiririko wa fedha uliopunguzwa thamani na uamuzi wa menejimenti. Hali hii huzalisha kutokuwa na uhakika ambako ni kuepukika kwa mazoea ya kawaida ya uhasibu, lakini pia inaweza kuunda “eneo la kuficha thamani” linaloweza kutumiwa vibaya na wahusika wenye nia ovu. Ili kueleza muundo huu, watafiti wanapendekeza fremu ya dhana wanayoita Intangible Money Laundering Theory, yaani Nadharia ya Utakasaji Fedha Kupitia Mali Zisizoshikika.
Utafiti hauwasilishi jaribio la kimajaribio, uchambuzi wa takwimu au utafiti wa uwanjani. Badala yake, unaendeleza maelezo ya kinadharia kupitia viwango vya uhasibu, kriminolojia ya kifedha, uhasibu wa kitabia na mifano teule ya uchunguzi/tukio. Kwa hiyo, matokeo hayapaswi kusomwa kama “utaratibu huu uko hivi kwa uhakika katika kila tukio”, bali kama “pendekezo la kinadharia linaloeleza jinsi kutokuwa na uhakika kwa kimuundo katika uthamini wa mali zisizoshikika kunavyoweza kuzalisha hatari kwa utakasaji fedha”.
Tatizo kuu linalochunguzwa na utafiti ni uwezekano kwamba uhasibu, katika uchumi wa kisasa, unaweza kuacha kuwa mfumo wa kiufundi usioegemea upande wowote wa kuweka kumbukumbu pekee na kugeuka kuwa eneo ambamo uhalifu wa kifedha unaweza kufichwa kupitia uthamini wa mali changamano. Lengo la jadi la uhasibu ni kuonyesha uhalisia wa kiuchumi wa biashara kwa njia ya kuaminika, inayolinganishika na inayolingana na ukweli. Hata hivyo, kwa mujibu wa utafiti, hasa mali zisizoshikika zinapohusika, mvutano mkubwa hutokea kati ya lengo hili na hali za kutokuwa na uhakika katika utekelezaji.
Mali zisizoshikika ni thamani ambazo hazina uwepo wa kimwili, lakini zinatarajiwa kuipatia biashara manufaa ya kiuchumi katika siku zijazo. Chapa, hataza, programu, leseni, hakimiliki, uhusiano na wateja, haki za uhawilishaji teknolojia na goodwill huingia katika kundi hili. Kwa mfano wa kila siku, mashine ya kiwanda inaweza kuonekana, kuhesabiwa, uwezo wake wa kiufundi kupimwa na soko lake la mitumba kuchunguzwa kwa urahisi zaidi. Kinyume chake, ni suala lililo wazi zaidi kwa tafsiri kubaini chapa italeta mapato kiasi gani siku zijazo, hataza itatoa faida ya ushindani kwa miaka mingapi au iwapo thamani ya goodwill inayotokea katika muunganiko wa kampuni ina uhalisia wa kiuchumi kweli.
Udhaifu unaosisitizwa na utafiti unaanza hapo. Katika uthamini wa mali zisizoshikika mara nyingi hakuna soko amilifu. Huenda kusiwe na soko lililo wazi na linaloendelea kufanya kazi ambalo linaweza kuonyesha moja kwa moja thamani ya chapa, hataza au haki ya usambazaji wa filamu. Kwa hiyo uthamini hutegemea mawazo kuhusu siku zijazo: mapato yanayotarajiwa, viwango vya ukuaji, viwango vya punguzo, matarajio ya sinergia, makadirio ya sehemu ya soko, nguvu ya chapa na uwezekano wa teknolojia kufanyiwa biashara hutumiwa. Kutokuwa na uhakika huku kwa kiufundi kunaweza kuwa jambo lisiloepukika katika uhasibu; lakini pia kunaweza kuwapa wahusika wenye nia ovu fursa ya kuhalalisha thamani zilizopulizwa kwa kusema “makadirio haya ya thamani ni hukumu ya kitaalamu”.
Nadharia ya Utakasaji Fedha Kupitia Mali Zisizoshikika inayopendekezwa na utafiti huingia hasa katika hatua hii. Kulingana na nadharia hiyo, thamani inayotokana na chanzo haramu inaweza kuwekwa ndani ya haki isiyoshikika au thamani ya kufikirika badala ya kushikiliwa kama fedha taslimu ya kimwili au mali inayoweza kufuatiliwa moja kwa moja. Hivyo nguvu ya kiuchumi inayopatikana kutokana na uhalifu inaweza kuonyeshwa kana kwamba ni thamani halali ya chapa, thamani ya hataza, hakimiliki, goodwill au thamani ya uwekezaji. Watafiti wanafasiri hili kama aina ya utaratibu wa “mbadala wa dhamana”: fedha ya kimwili ambayo ni vigumu kuficha, au mtaji ambao chanzo chake hakiko wazi, hubadilishwa kuwa thamani ya mali ya kufikirika ambayo ni rahisi zaidi kuitetea.
Ili kueleza muundo huu, utafiti unaunganisha nyanja tatu muhimu za kinadharia. Ya kwanza ni Nadharia ya Uhasibu. Nadharia ya uhasibu huweka katikati kanuni na viwango vinavyodhibiti jinsi mali zinavyotambuliwa, kupimwa na kuripotiwa. Hapa mkazo hasa umewekwa kwenye IAS 38 na kiwango cha uhasibu cha Brazili CPC 04. Viwango hivi hutoa fremu ya kuhasibu mali zisizoshikika; hata hivyo, utafiti unasisitiza kwamba fremu hii inajumuisha kiwango kikubwa cha uamuzi wa menejimenti, hasa katika mali ambazo hazina soko amilifu na zinahitaji makadirio yanayotazama mbele.
Eneo la pili ni Kriminolojia ya Kifedha. Utafiti unategemea mkabala wa Donald Cressey wa Fraud Triangle, yaani Pembetatu ya Udanganyifu. Kwa ujumla Pembetatu ya Udanganyifu huundwa na vipengele vitatu: shinikizo au motisha, fursa na uhalalishaji wa ndani. Katika muktadha wa utakasaji fedha, motisha ni hitaji la kuingiza chanzo haramu katika uchumi rasmi. Fursa ni eneo lisilo na uhakika la uthamini wa mali zisizoshikika. Uhalalishaji wa ndani ni uwezo wa kutetea thamani zilizopulizwa kwa maelezo yanayoonekana ya kiufundi kama “uwezo wa kimkakati”, “sinergia ya baadaye”, “nguvu ya chapa” au “matarajio ya soko”.
Eneo la tatu ni Uhasibu wa Kitabia. Uhasibu wa kitabia hukubali kwamba wahasibu, mameneja, wakaguzi na wataalamu wa uthamini si watoa maamuzi wasio na upendeleo kabisa na wenye urazini mkamilifu. Utafiti unaangazia hasa mielekeo miwili ya kiakili: anchoring, yaani kujikita kwenye nanga ya awali, na overconfidence, yaani kujiamini kupita kiasi. Kujikita kwenye nanga humaanisha kwamba anayefanya uthamini hushikamana kupita kiasi na namba ya mwanzo, thamani ya zamani au matarajio ya menejimenti. Kujiamini kupita kiasi ni kutathmini kwa matumaini makubwa mno matarajio ya mapato, ukuaji au sinergia za baadaye. Mojawapo ya michango muhimu ya utafiti ni kuyachukulia maegemeo haya ya kiakili si tu kama chanzo cha makosa yasiyo na nia mbaya, bali katika baadhi ya hali kama “tabaka la kukubalika kijamii” linalofanya udanganyifu wa makusudi uonekane unaeleweka.
Katika hatua hii, mojawapo ya dhana zinazovutia zaidi zinazotengenezwa na utafiti ni cognitive liquidity, ambayo kwa Kiswahili inaweza kuitwa ukwasi wa kiakili. Kwa maana ya kawaida, ukwasi unahusiana na jinsi mali inavyoweza kubadilishwa kwa urahisi kuwa fedha. Hapa, ukwasi wa kiakili humaanisha uwezo wa thamani ya mali kufasiriwa upya kwa urahisi katika akili, ripoti na miamala kati ya taasisi. Yaani mali haisogei kimwili; lakini thamani inayohusishwa nayo inaweza kuhamishwa kupitia ripoti, miundo ya kampuni, mikataba ya leseni, mikataba ya uhawilishaji au simulizi za uwekezaji. Kwa upande huu, mali kama chapa, hakimiliki au hataza zinaweza kuruhusu thamani ya kiuchumi kuhamishwa kati ya nchi, kampuni na miamala bila kubeba fedha taslimu ya kimwili.
Tafsiri ya utafiti kuhusu mchakato wa utakasaji fedha inahusishwa hasa na hatua ya layering. Katika utakasaji fedha kwa ujumla huzungumziwa hatua za uwekaji, utenganishaji/uwekaji matabaka na ujumuishaji. Utafiti unadai kwamba mali zisizoshikika zinaweza kuwa na nguvu hasa katika hatua ya kuweka matabaka. Kwa sababu katika hatua hii lengo ni kufifisha alama ya chanzo haramu kupitia miamala changamano. Kwa mfano, chapa iliyorekodiwa kwa thamani ya chini inaweza kuuzwa baadaye kwa kampuni ya offshore kwa bei kubwa sana na hivyo kuzalisha mapato yanayoonekana halali kwenye karatasi. Vivyo hivyo, hataza, haki ya filamu au chapa inayodaiwa kuleta mapato makubwa siku zijazo inaweza kugeuka kuwa kitu cha kihasibu kinachoficha chanzo cha mtaji wenye shaka.
Katika utafiti, dai hili la kinadharia linaungwa mkono kwa mifano mbalimbali ya matukio. Mfano wa kwanza ni uchunguzi wa Operation Compliance Zero nchini Brazili. Kama unavyowasilishwa katika utafiti, mfano huu unajadiliwa kuzunguka jaribio la Banco Master na BRB la kupata portifolio ya mikopo na matumizi ya mali za kifedha zenye kiwango cha juu cha uamuzi wa kibinafsi. Maandishi yanasema kwamba portifolio za mikopo zilithaminiwa kufikia hadi R$ 12 bilioni na kwamba kulikuwa na madai ya uchunguzi kuwa hazikuwa na dhamana halisi au kiini cha kiuchumi. Aidha, uwekezaji wa Banco Master wa R$ 61 milioni katika kliniki ndogo ya tiba yenye kipato kidogo unachukuliwa katika utafiti kama mfano wa jinsi mtaji wenye shaka unavyoweza kuhalalishwa kupitia simulizi za thamani zisizoshikika. Msisitizo wa watafiti hapa si kuhitimisha matokeo ya kisheria ya tukio, bali kuonyesha jinsi uthamini wa mali zenye kiwango kikubwa cha uamuzi wa kibinafsi unavyoweza kutumiwa kuunda “msaada hewa” au “uthabiti bandia wa mtaji wa wenye hisa”.
Mfano wa pili muhimu ni kashfa ya 1MDB. Utafiti unasimulia, kwa kurejea hati za Idara ya Haki ya Marekani, kwamba fedha zilizochepushwa kutoka mfuko wa utajiri wa taifa wa Malaysia zilielekezwa katika uzalishaji wa filamu kupitia Red Granite Pictures. Hapa jukumu la mali zisizoshikika kama hakimiliki na haki za usambazaji ni muhimu. Mapato ya ofisi za sinema, leseni au usambazaji ambayo mradi wa filamu unaweza kuzalisha siku zijazo kwa kawaida hayana uhakika. Kutokuwa na uhakika huku kunaweza kuruhusu fedha haramu “kuegeshwa” ndani ya mali ya kisanii au mali ya haki miliki. Filamu inapozalisha mapato halali baadaye, fedha inaweza kurudi kwenye mfumo wa kifedha kama mapato yanayoonekana kuwa safi. Utafiti hutumia mfano huu kueleza kazi ya mali zisizoshikika katika kuweka matabaka na ujumuishaji wa utakasaji fedha.
Mfano wa tatu ni uchunguzi wa Kingfisher Airlines. Kwa kutegemea ripoti ya Serious Fraud Investigation Office ya India, utafiti unasema kwamba chapa ya kampuni ilitumika kama dhamana kwa thamani iliyopulizwa ya zaidi ya US$ 600 milioni. Mfano huu unaonyesha kwamba thamani ya chapa inaweza kutumiwa si kwa kupamba mizania pekee, bali pia kama utaratibu wa dhamana ya mkopo na uhamishaji wa rasilimali. Chapa si kitu cha kimwili; lakini inapoweza kutenda kama dhamana katika mfumo wa benki na kuripoti kifedha, uthamini usio sahihi au uliotiwa chumvi unaweza kuzalisha hatari kubwa za uhalifu wa kifedha.
Utafiti pia unataja mfano wa HP-Autonomy katika muktadha wa kupulizwa kwa thamani zisizoshikika. Hapa, ukweli kwamba goodwill ya US$ 8,8 bilioni ilibainika baadaye kuwa na matatizo unaonyesha jinsi mali zisizoshikika zinavyoweza kuwa na athari kubwa za kifedha katika ununuzi wa gharama kubwa. Mfano huu katika utafiti haupaswi kusomwa moja kwa moja kama ushahidi wa utakasaji fedha katika kila hali, bali kwa upande wa matumaini yaliyopitiliza katika uthamini wa mali zisizoshikika, taarifa zisizo sahihi na hatari ya kuripoti kifedha.
Mwelekeo muhimu wa utafiti ni kuonyesha jukumu lenye pande mbili la viwango vya uhasibu. Viwango kama IAS 38 vipo ili kuongeza uwazi na kudhibiti lini na jinsi mali zinavyopaswa kutambuliwa. Lakini utafiti unasema kwamba viwango hivi haviondoi kikamilifu uamuzi wa kibinafsi; hata katika baadhi ya hali, wakati vinajaribu kuuweka uamuzi huo katika nidhamu, hutengeneza eneo la kiufundi zaidi na gumu zaidi kukaguliwa. Hii ni paradoksi: viwango huleta mpangilio, lakini mbinu changamano za uthamini na eneo la hukumu ya kitaalamu vinaweza kubadilishwa na wahusika wenye nia ovu kuwa ngao ya utetezi wa kiufundi.
Katika muktadha huu, tofauti kati ya IFRS na US GAAP pia zinajadiliwa. Kwa mujibu wa utafiti, chini ya IFRS goodwill haipunguzwi thamani kwa amortization, bali inaunganishwa na majaribio ya kila mwaka ya kushuka thamani. Kwa upande wa US GAAP, hasa kwa kampuni binafsi tangu 2014 kuruhusu amortization ya goodwill, na kwa kampuni za umma kutumia majaribio ya impairment katika kiwango kilichojumlishwa zaidi, kuna tofauti fulani. Watafiti wanasema tofauti hizi zinaweza kutengeneza eneo la arbitrage ya udhibiti kwa makundi ya kimataifa. Yaani kampuni zinaweza kupanga kimkakati mali zisizoshikika zitaripotiwa katika mamlaka gani, chini ya utawala gani wa uhasibu na kwa namna gani.
Utafiti hautoi fomula ya kihisabati. Kwa hiyo, hapa hakuna fomula iliyobuniwa ambayo haimo katika utafiti. Hata hivyo, kwa mantiki ya uthamini, mbinu ya msingi ambayo maandishi yanaashiria mara kwa mara ni wazo la kushusha thamani ya manufaa ya kiuchumi yanayotarajiwa siku zijazo hadi thamani ya sasa. Ingawa maelezo haya ya kiufundi hayakufunguliwa kama fomula katika utafiti, kutajwa kwa miundo ya mtiririko wa fedha uliopunguzwa thamani kunaonyesha kwamba thamani za mali zisizoshikika mara nyingi hutegemea mtiririko wa fedha unaotarajiwa siku zijazo na viwango vya punguzo. Hili ni muhimu kwa sababu mabadiliko madogo katika makadirio ya mapato ya baadaye, kiwango cha ukuaji au kiwango cha punguzo yanaweza kutoa thamani tofauti sana. Kwa hiyo utafiti unasisitiza kwamba thamani si namba “inayohesabiwa” tu; ni matokeo yanayojengwa kupitia mawazo, matarajio na hukumu ya kitaalamu.
Mkabala wa suluhisho unaopendekezwa na utafiti ni dhana ya Cognitive Governance, yaani Utawala wa Kiakili. Dhana hii inadai kwamba mifumo ya jadi ya uzingatiaji haipaswi kuridhika na ukaguzi wa nyaraka, orodha za taratibu na kufuata viwango kwa sura ya kimuundo pekee. Hatari za kitabia katika mchakato wa uthamini pia zinapaswa kufuatiliwa. Kwa mfano, ikiwa thamani ya mali isiyoshikika imeongezeka kupita kiasi kwa muda mfupi, imefikia ukubwa usio na uwiano ndani ya jumla ya mali za biashara, uthamini unategemea tu makadirio ya menejimenti yaliyo na matumaini makubwa sana au uthibitishaji huru ni dhaifu, hali hii inapaswa kuonekana kama bendera nyekundu kwa upande wa kupambana na utakasaji fedha.
Utafiti unataja baadhi ya vichocheo vya ukaguzi kwa kurejea taasisi kama FATF na UNODC. Kwa mfano, vizingiti kama mabadiliko ya uthamini yaliyo juu ya %25 au mali zisizoshikika kuzidi %10 ya jumla ya mali huchukuliwa kama ishara za onyo kwa ukaguzi ulioimarishwa. Jambo la kuzingatia hapa ni hili: vizingiti hivi si ushahidi wa uhalifu peke yake. Lakini vinaweza kutumiwa na mkaguzi, mdhibiti au kitengo cha uzingatiaji kama viashiria vya hatari vinavyomaanisha “mawazo yaliyo nyuma ya uthamini huu yanapaswa kuchunguzwa kwa karibu zaidi”.
Umuhimu wa utafiti kwa mtazamo wa historia unaunganishwa na tatizo la kimuundo lililoonyeshwa na kashfa za kifedha kama Enron, Parmalat, Wirecard na Americanas: mifumo ya kuripoti kifedha haitoi tu namba; pia huunda jinsi uhalisia wa kiuchumi utakavyoeleweka. Matatizo yaliyotokea zamani kwa mbinu kama kuficha madeni, kupuliza mali au kuonyesha mapato isivyo sahihi yanaweza leo kuchukua sura mpya kupitia mali za kufikirika na changamano zaidi.
Umuhimu wa leo ni kwamba uchumi unazidi kutegemea thamani zisizoshikika. Kwa kampuni za teknolojia, uchumi wa majukwaa, kampuni za dawa na bioteknolojia, biashara za programu, kampuni za matumizi zinazotegemea chapa na sekta za ubunifu, sehemu kubwa ya thamani si mashine au majengo ya kimwili; ni chapa, data, algoriti, hataza, mtandao wa watumiaji, hakimiliki na matarajio ya ukuaji wa baadaye. Kwa hiyo uthamini wa mali zisizoshikika si mada ya kiufundi ya wahasibu pekee. Unahusu moja kwa moja benki, wawekezaji, mamlaka za kodi, vitengo vya kupambana na utakasaji fedha, wakaguzi na taasisi za udhibiti.
Kwa mtazamo wa siku zijazo, mkabala unaopendekezwa na utafiti unakuwa muhimu zaidi. Madarasa mapya ya mali kama mali za kidijitali, NFT, modeli za akili bandia, hifadhidata, haki za kialgoriti na thamani za majukwaa yataupanua zaidi uchumi usioshikika. Sehemu ya hitimisho la utafiti pia inaeleza kwamba tafiti za baadaye zinaweza kupanuliwa kwenda maeneo mapya kama mali za kidijitali na NFT. Hii inaonyesha kwamba utafiti haufanyi tu mjadala kuhusu viwango vya sasa vya uhasibu; pia unapendekeza programu pana zaidi ya utafiti inayojaribu kuelewa uhusiano kati ya thamani za kiuchumi za baada ya-mali, yaani zisizo za kimwili, na uhalifu wa kifedha.
Kwa mtazamo wa maisha ya kila siku, mada inaweza kuonekana ya kiufundi sana mwanzoni; lakini athari zake zinafika moja kwa moja kwenye jamii. Ikiwa kampuni inaonyesha chapa yake, hataza yake au thamani ya goodwill juu sana kuliko uhalisia, inaweza kupata mikopo zaidi kutoka benki, kuwapotosha wawekezaji, kuweka fedha za umma hatarini, kuathiri msingi wa kodi au kufanya fedha haramu ionekane halali. Miamala ya aina hii si namba za kufikirika tu zilizosimama kwenye mizania; inaweza kuathiri usalama wa kifedha wa mifuko ya pensheni, benki za umma, wawekezaji na jamii.
Uimara wa utafiti ni kuuchukulia uthamini wa kihasibu si kama tatizo la kipimo cha kiufundi pekee, bali kama eneo la hatari ya kimkakati katika kuzuia uhalifu wa kifedha. Pia, kuunganisha uhasibu wa kitabia na kriminolojia ya kifedha kunafanya swali la “ni kosa, ni udanganyifu, au ni eneo la kijivu linaloweza kutetewa kiufundi kati ya hayo mawili?” lionekane wazi zaidi. Intangible Money Laundering Theory inayopendekezwa na utafiti inajaribu kukamilisha swali la jadi la Pembetatu ya Udanganyifu, “kwa nini udanganyifu hufanyika?”, kwa swali la “mali zisizoshikika hufanya udanganyifu huu uwezekane vipi kiufundi?”.
Pamoja na hayo, mipaka ya utafiti inapaswa kuonekana wazi. Utafiti ni jaribio la kinadharia; hauwasilishi seti ya data ya kimajaribio, jaribio la kiuchumi-takwimu, uthibitisho wa majaribio au ulinganisho wa kimfumo wa matukio. Mifano ya matukio hutumiwa kueleza na kuifanya nadharia iwe halisi; lakini haiwezi kuhitimishwa kutoka kwa mifano hii kwamba kila uthamini wa mali isiyoshikika ni wa shaka. Vivyo hivyo, si kila goodwill ya juu, kila chapa ya gharama kubwa au kila uhamisho wa hataza ni kiashiria cha utakasaji fedha. Kile utafiti unasema ni kwamba maeneo haya yanaweza kutumiwa vibaya kwa sababu ya kiwango kikubwa cha uamuzi wa kibinafsi, na kwa hiyo yanapaswa kushughulikiwa kwa umakini zaidi katika mifumo ya ukaguzi/uzingatiaji.
Mambo ambayo utafiti hausemi pia ni muhimu. Utafiti hautangazi kwamba kuhasibu mali zisizoshikika hakuhitajiki au ni hatari. Kinyume chake, unakubali kwamba katika uchumi wa kisasa mali hizi zina thamani halisi na muhimu. Hata hivyo, unasisitiza kwamba eneo la hukumu ya kitaalamu linalotumiwa kupima thamani hii linapaswa kuchunguzwa na taasisi za udhibiti na wakaguzi si tu kwa ulinganifu wa kiufundi na viwango, bali pia kwa hatari za kitabia na za kriminolojia.
Mbinu na Matokeo ya Utafiti
Kwa mujibu wa ufafanuzi wake wa kimetodolojia, utafiti huu una sifa ya insha ya kinadharia. Waandishi wanarejea uelewa wa Meneghetti kuhusu insha ya kinadharia na kueleza kwamba utafiti hauishii tu kufupisha mawazo yaliyopo; unajaribu kukuza maelezo ya dhana. Kwa hiyo, mbinu ya utafiti si jaribio, dodoso, uchambuzi wa regresi au kipimo cha maabara kwa maana ya kawaida. Mbinu inajumuisha mapitio ya fasihi, uchambuzi wa kina wa viwango vya uhasibu, uchunguzi wa matukio kwa kutumia nyaraka na usanisi wa dhana.
Mchakato wa kimetodolojia umeundwa katika hatua kuu nne:
- Mapitio ya fasihi: Machapisho ya msingi na yenye athari kubwa katika nyanja za nadharia ya uhasibu, uhasibu wa kitabia na kriminolojia ya kifedha yamechunguzwa. Katika hatua hii, Pembetatu ya Udanganyifu ya Cressey, asymmetry ya taarifa, uchumi wa uhalifu, upendeleo wa kitabia na hatari za kuripoti kifedha huunda msingi wa kinadharia wa utafiti.
- Uchambuzi wa viwango vya uhasibu: Mkazo umewekwa hasa kwenye CPC 04 (R1) na IAS 38. Lengo ni kubainisha udhaifu wa kimuundo katika mchakato wa kutambua na kupima mali zisizoshikika.
- Uchunguzi wa matukio kwa nyaraka: Matukio kama Operation Compliance Zero/Banco Master, 1MDB, Kingfisher Airlines na HP-Autonomy yameshughulikiwa kupitia taarifa zilizopo katika vyanzo vya taasisi za udhibiti, uchunguzi au habari ili kufanya dai la kinadharia lionekane halisi.
- Usanisi wa dhana: Katika hatua hii, uamuzi wa kihasibu, upendeleo wa kitabia na mienendo ya uhalifu wa kifedha vimeunganishwa na Nadharia ya Utakasaji Fedha Kupitia Mali Zisizoshikika ikapendekezwa.
Muundo wa kiufundi wa dhana wa utafiti umejengwa juu ya nguzo nne:
| Nguzo ya Kinadharia | Kazi Yake katika Utafiti | Uhusiano Wake na Hatari ya Utakasaji Fedha |
| Nadharia ya Uhasibu | Hueleza jinsi mali zisizoshikika zinavyopimwa ndani ya fremu ya IAS 38/CPC 04. | Kukosekana kwa soko amilifu na mawazo ya uthamini yanayotazama mbele yanaweza kuunda fursa ya udanganyifu. |
| Kriminolojia ya Kifedha | Hueleza mifumo ya motisha, fursa na uhalalishaji kupitia Pembetatu ya Udanganyifu. | Mali za kufikirika zinaweza kutumiwa kuingiza chanzo haramu katika uchumi rasmi. |
| Uhasibu wa Kitabia | Hutathmini upendeleo wa kiakili kama anchoring na overconfidence. | Thamani zilizopulizwa zinaweza kuonyeshwa kama “hukumu ya kitaalamu inayokubalika” au “matumaini ya kimkakati”. |
| Nadharia ya Utakasaji Fedha Kupitia Mali Zisizoshikika | Ni pendekezo asilia la dhana la utafiti. | Hueleza jinsi mali za kufikirika kama chapa, hataza, goodwill na hakimiliki zinavyoweza kuwa njia ya kuficha na kuhalalisha thamani haramu. |
Utafiti hauna fomula wazi ya kihisabati. Kwa hiyo hakuna uhamishaji wa fomula uliofanywa. Hata hivyo, mbinu zinazotajwa mara nyingi katika muktadha wa uthamini ni hizi:
- Mkabala wa mtiririko wa fedha uliopunguzwa thamani: Hutegemea mantiki ya kushusha thamani ya manufaa ya kiuchumi ambayo mali isiyoshikika inatarajiwa kuzalisha siku zijazo hadi thamani ya sasa.
- Mkabala wa soko: Hujaribu kufanya makadirio ya thamani kupitia mali au miamala inayofanana; lakini ukosefu wa soko amilifu katika mali zisizoshikika unaweza kuufanya mkabala huu uwe mgumu.
- Mkabala wa gharama: Huchukua msingi kutoka gharama zinazohitajika kukuza au kuunda upya mali; lakini huenda usionyeshe kikamilifu vipengele kama nguvu ya chapa au sinergia ya baadaye.
Matokeo ya utafiti yanapaswa kutathminiwa kama hitimisho za kinadharia na za kiuchambuzi, si kama matokeo ya jaribio la kimajaribio. Kulingana na hili, matokeo makuu ya utafiti ni yafuatayo:
- Uthamini wa mali zisizoshikika ni eneo la hatari linaloinuka kwa mifumo ya AML/CFT. Kwa sababu thamani ya mali hizi mara nyingi haitokani na bei za soko zinazoweza kuonekana moja kwa moja, bali na uamuzi wa kitaalamu na mawazo yanayotazama mbele.
- Uamuzi wa kihasibu ni hitaji la kiufundi na pia unaweza kuunda fursa ya uhalifu. Hasa mali kama chapa, hataza, goodwill na hakimiliki zinaweza kutumikia kuficha chanzo haramu kupitia thamani zilizopulizwa.
- Upendeleo wa kitabia hauzalishi makosa pekee; unaweza pia kutumiwa kama zana ya uhalalishaji. Anchoring na overconfidence zinaweza kufanya uthamini uliopulizwa uonekane kama “tafsiri ya kitaalamu inayokubalika”.
- Dhana ya ukwasi wa kiakili inaeleza kwa nini mali za kufikirika ni hatari. Hata kama mali haisogezwi kimwili, thamani inayopewa inaweza kusafiri kati ya nchi na kampuni kupitia mikataba na ripoti.
- Mifano ya Operation Compliance Zero, 1MDB na Kingfisher Airlines imetumiwa kuonyesha uwezo wa ufafanuzi wa nadharia. Katika mifano hii, inajadiliwa kwamba mali za kifedha, hakimiliki, thamani ya chapa au thamani za kufikirika kama goodwill zinaweza kujitenga na uhalisia wa kiuchumi na kuandaa mazingira ya miamala yenye hatari.
- Kuzingatia viwango vya uhasibu kwa sura ya kimuundo pekee hakutoshi. Kwa mujibu wa utafiti, taasisi za udhibiti na wakaguzi wanapaswa kufuatilia pia upendeleo wa kiakili katika mchakato wa uthamini, mawazo yenye matumaini makubwa mno na ongezeko la thamani lisilo la kawaida kama viashiria vya hatari.
- Pendekezo la Utawala wa Kiakili linapanua mkabala wa jadi wa uzingatiaji. Mkabala huu unapendekeza matumizi ya uthamini huru, ulinganisho wa kisekta, majaribio ya unyeti, orodha za bendera nyekundu na viashiria vya hatari za kitabia katika uthamini wa mali zisizoshikika.
Thamani na vizingiti muhimu vya nambari vinavyotolewa katika utafiti ni hivi:
| Thamani ya Nambari | Muktadha | Maana |
| Hadi R$ 12 bilioni | Mfano wa ununuzi wa portifolio ya mikopo ya Banco Master-BRB | Ni mfano wa muamala wenye ukubwa mkubwa uliotolewa katika utafiti pamoja na mijadala ya kiini cha kiuchumi na dhamana. |
| R$ 61 milioni | Mfano wa uwekezaji wa Banco Master katika kliniki ndogo ya tiba yenye kipato kidogo | Unajadiliwa katika utafiti kama mfano wa hatari ambapo mtaji wenye shaka unaweza kuhalalishwa kupitia simulizi za thamani zisizoshikika. |
| Zaidi ya US$ 600 milioni | Mfano wa uthamini wa chapa ya Kingfisher Airlines | Unawasilishwa kama mfano unaoonyesha kwamba thamani ya chapa inaweza kupulizwa na kutumiwa kama dhamana ya mkopo. |
| US$ 8,8 bilioni | Mfano wa goodwill ya HP-Autonomy | Unaonyesha kwamba thamani zisizoshikika zinaweza kuunda hatari kubwa za kuripoti kifedha katika ununuzi wa kiwango kikubwa. |
| US$ 1,7 milioni | Data ya wastani wa hasara ya udanganyifu wa uhasibu inayotokana na ACFE | Inatumika katika utafiti kuonyesha uzito wa kiuchumi wa udanganyifu wa kifedha. |
| Zaidi ya arifa milioni 7,6 | Idadi ya arifa za miamala yenye shaka za COAF mwaka 2023 | Inatolewa kuonyesha ukubwa wa changamoto inayokabili mifumo ya kupambana na utakasaji fedha. |
| Mabadiliko ya uthamini ya zaidi ya %25 | Kizingiti kinachojadiliwa kama kichocheo cha ukaguzi ulioimarishwa | Si ushahidi wa uhalifu peke yake; lakini ni bendera nyekundu inayoweza kuonyesha kwamba uthamini unapaswa kuchunguzwa kwa karibu zaidi. |
| Uwiano wa mali zisizoshikika unaozidi %10 ya jumla ya mali | Kiashiria cha ukaguzi unaozingatia hatari | Kinasisitiza umuhimu wa uzito wa thamani za kufikirika katika mizania ya biashara kwa upande wa ukaguzi. |
Sehemu ya hitimisho ya utafiti inadai kwamba mifumo ya uhasibu na uzingatiaji haipaswi kuonekana kama taratibu pasifu za kuweka kumbukumbu. Kwa mujibu wa watafiti, uhasibu unapaswa kubadilishwa kuwa eneo amilifu la tahadhari ya mapema na uzuiaji katika mapambano dhidi ya uhalifu wa kifedha. Kwa hili, si kufuata viwango pekee kunakohitajika, bali uelewa wa ukaguzi unaotathmini pamoja tabia ya binadamu katika mchakato wa uthamini, upendeleo wa kiakili, arbitrage ya udhibiti na matatizo ya kiini cha kiuchumi.
Dokezo la Chanzo na Mbinu
Makala hii imeandaliwa kwa kutegemea utafiti wenye kichwa “Intangible Money Laundering Theory: Accounting Discretion and Risks in Asset Valuation” ulioandikwa na Andréa Alves Corrêa, Danielle Montenegro Salamone Nunes, Jomar Miranda Rodrigues, Robson Santos Candido na Sérgio Ricardo Miranda Nazaré.
Kwa mujibu wa kauli ya maandishi yenyewe, utafiti una sifa ya makala ya kinadharia/insha ya kinadharia. Maudhui hayana uthibitisho wa kimajaribio, jaribio la uwanjani, uundaji wa takwimu au uchambuzi wa seti ya data ya kimajaribio. Mbinu imejengwa juu ya nadharia ya uhasibu, uhasibu wa kitabia, kriminolojia ya kifedha, viwango vya kimataifa vya uhasibu na uchambuzi wa dhana wa matukio teule.
Kwa kuwa katika PDF hakuna jina wazi la jarida, DOI, taarifa ya kukubaliwa au usemi unaoweza kuthibitishwa unaoonyesha kwamba imepitia tathmini ya wahakiki, utafiti unapaswa kutathminiwa kama utafiti wa kinadharia ambao uhakiki wake hauwezi kuthibitishwa kupitia maandishi. Maandishi hayana usemi wazi kama “This preprint research paper has not been peer reviewed”; lakini pia hayatoi taarifa inayothibitisha kuwa ni chapisho lililopitiwa na wahakiki. Kwa hiyo matokeo yanapaswa kusomwa si kama matokeo ya mwisho yaliyothibitishwa kwa uhakiki na majaribio, bali kama maelezo ya kinadharia na pendekezo la utafiti.
Katika maudhui haya, madai ambayo hayapo katika PDF hayakuongezwa. Fremu ya kinadharia, mifano ya matukio na dhana zinazopendekezwa na utafiti zimehifadhiwa na kufafanuliwa kwa msomaji wa Kiswahili. Kwa kuwa hakuna fomula katika utafiti, fomula haikubuniwa; kwa kuwa hakuna grafu, jedwali au taswira, simulizi ya data ya kuona haikufanywa. Thamani za nambari zimetolewa ndani ya muktadha zinamoonekana katika utafiti.
Hasa mifano kama Operation Compliance Zero, 1MDB, Kingfisher Airlines na HP-Autonomy imeshughulikiwa katika makala hii kwa kazi ile ile ambayo ina katika utafiti. Mifano hii haielezewi ili kutoa hukumu ya kisheria ya mwisho, bali kuonyesha jinsi uamuzi wa kibinafsi katika uthamini wa mali zisizoshikika unavyoweza kuhusishwa na hatari ya uhalifu wa kifedha. Kwa hiyo msomaji anapaswa kuuchukulia utafiti huu si kama uamuzi wa mahakama au utambuzi wa uhakika wa uhalifu, bali kama maandishi ya kitaaluma yanayojadili uhusiano wa kinadharia kati ya uamuzi wa kihasibu na hatari ya utakasaji fedha.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *