

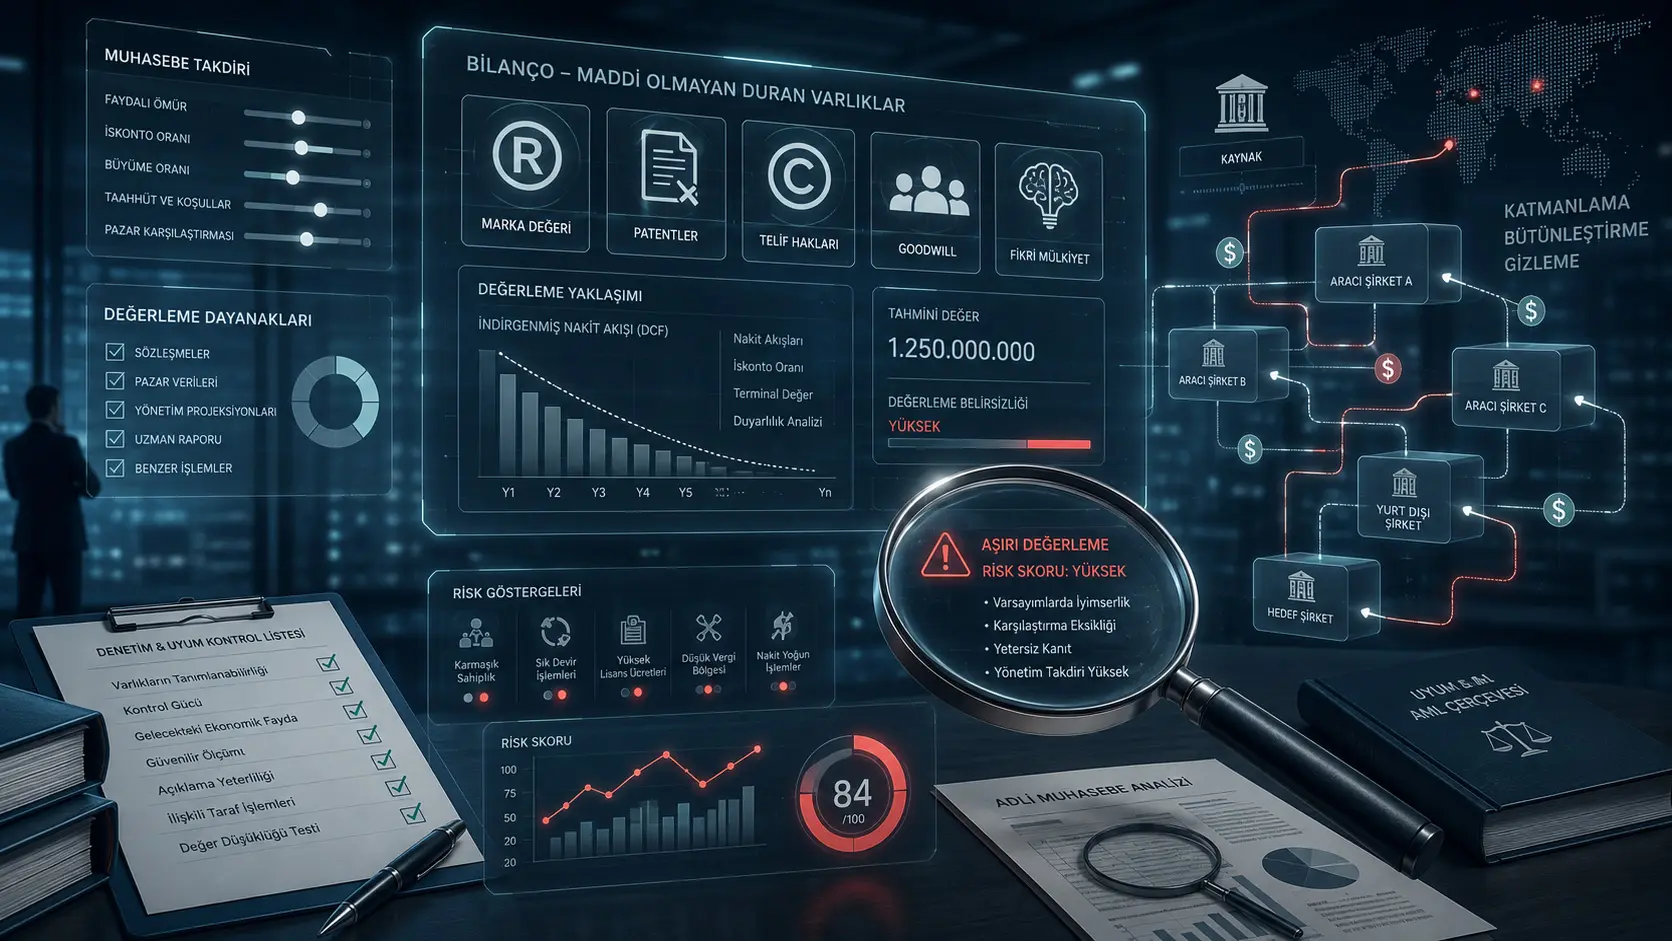
Bu çalışma, modern ekonomide giderek daha fazla önem kazanan maddi olmayan varlıkların kara para aklama ve terörizmin finansmanıyla mücadele sistemleri açısından nasıl yeni bir risk alanı oluşturabileceğini tartışmaktadır. Araştırmanın merkezinde markalar, patentler, şerefiye/goodwill, telif hakları, dağıtım hakları ve karbon kredileri gibi fiziksel biçimi olmayan fakat ekonomik değer taşıyan varlıklar yer alır.
Çalışmanın temel iddiası şudur: Maddi olmayan varlıkların değerlemesi çoğu zaman kesin piyasa fiyatlarına değil, gelecekte beklenen ekonomik faydalara, uzman tahminlerine, iskonto edilmiş nakit akımı modellerine ve yönetici takdirine dayanır. Bu durum normal muhasebe uygulamaları için kaçınılmaz bir belirsizlik üretirken, kötü niyetli aktörler açısından da istismar edilebilecek bir “değer saklama alanı” meydana getirebilir. Araştırmacılar bu yapıyı açıklamak için Intangible Money Laundering Theory yani Maddi Olmayan Varlıklarla Kara Para Aklama Teorisi adını verdikleri kavramsal bir çerçeve önermektedir.
Çalışma deneysel bir test, istatistiksel veri analizi veya saha araştırması sunmaz. Bunun yerine muhasebe standartları, finansal kriminoloji, davranışsal muhasebe ve seçilmiş soruşturma/olay örnekleri üzerinden teorik bir açıklama geliştirir. Bu nedenle sonuçlar, “bu mekanizma kesin olarak her olayda böyledir” şeklinde değil, “maddi olmayan varlık değerlemesindeki yapısal belirsizliklerin kara para aklama açısından nasıl risk doğurabileceğini açıklayan kuramsal bir öneri” olarak okunmalıdır.
Çalışmanın ele aldığı temel problem, muhasebenin modern ekonomide yalnızca kayıt tutan tarafsız bir teknik sistem olmaktan çıkıp, karmaşık varlıkların değerlemesi üzerinden finansal suçların gizlenebileceği bir alana dönüşebilme ihtimalidir. Muhasebenin klasik amacı, işletmenin ekonomik gerçekliğini güvenilir, karşılaştırılabilir ve gerçeğe uygun biçimde göstermektir. Ancak araştırmaya göre özellikle maddi olmayan varlıklar söz konusu olduğunda, bu amaç ile uygulamadaki belirsizlikler arasında ciddi bir gerilim oluşur.
Maddi olmayan varlıklar fiziksel varlığı bulunmayan, fakat işletmeye gelecekte ekonomik fayda sağlaması beklenen değerlerdir. Marka, patent, yazılım, lisans, telif hakkı, müşteri ilişkileri, teknoloji transfer hakları ve goodwill bu kategoriye girer. Gündelik bir örnekle anlatmak gerekirse, bir fabrikanın makinesi gözle görülebilir, sayılabilir, teknik kapasitesi ölçülebilir ve ikinci el piyasası daha kolay araştırılabilir. Buna karşılık bir markanın gelecekte ne kadar gelir yaratacağı, bir patentin kaç yıl boyunca ne kadar rekabet avantajı sağlayacağı veya bir şirket birleşmesinde ortaya çıkan goodwill değerinin gerçekten ekonomik bir karşılığı olup olmadığı çok daha yoruma açık bir konudur.
İşte çalışmanın üzerinde durduğu kırılganlık burada başlar. Maddi olmayan varlıkların değerlemesinde çoğu zaman aktif bir piyasa yoktur. Bir markanın, patentin veya film dağıtım hakkının değerini doğrudan gösterecek şeffaf ve sürekli işleyen bir pazar bulunmayabilir. Bu nedenle değerleme, geleceğe ilişkin varsayımlara dayanır: beklenen gelirler, büyüme oranları, iskonto oranları, sinerji beklentileri, pazar payı tahminleri, marka gücü, teknolojinin ticarileşme ihtimali gibi unsurlar kullanılır. Bu teknik belirsizlik, muhasebe açısından kaçınılmaz olabilir; fakat aynı zamanda kötü niyetli aktörlere “bu değer tahmini profesyonel yargıdır” diyerek şişirilmiş değerleri meşrulaştırma imkânı da verebilir.
Çalışmanın önerdiği Maddi Olmayan Varlıklarla Kara Para Aklama Teorisi, tam olarak bu noktada devreye girer. Teoriye göre yasa dışı kaynaklı değer, fiziksel nakit veya doğrudan izlenebilir varlık olarak tutulmak yerine, maddi olmayan bir hak veya soyut değer içine yerleştirilebilir. Böylece suçtan elde edilen ekonomik güç, görünüşte meşru bir marka değeri, patent değeri, telif hakkı, goodwill veya yatırım değeri gibi gösterilebilir. Araştırmacılar bunu bir tür “teminat ikamesi” mekanizması olarak yorumlar: Saklanması zor fiziksel para veya kaynağı belirsiz sermaye, savunulması daha kolay olan soyut bir varlık değerine dönüştürülür.
Çalışmada bu yapıyı açıklamak için üç önemli teorik alan birleştirilir. Birincisi Muhasebe Teorisidir. Muhasebe teorisi, varlıkların nasıl tanınacağını, ölçüleceğini ve raporlanacağını düzenleyen ilke ve standartları merkeze alır. Burada özellikle IAS 38 ve Brezilya muhasebe standardı CPC 04 üzerinde durulur. Bu standartlar maddi olmayan varlıkların muhasebeleştirilmesi için çerçeve sağlar; ancak çalışma, bu çerçevenin özellikle aktif piyasa bulunmayan, geleceğe dönük tahmin gerektiren varlıklarda yüksek derecede yönetici takdiri içerdiğini vurgular.
İkinci alan Finansal Kriminolojidir. Çalışma, Donald Cressey’in Fraud Triangle yani Hile Üçgeni yaklaşımını temel alır. Hile Üçgeni genel olarak üç unsurdan oluşur: baskı veya teşvik, fırsat ve rasyonelleştirme. Kara para aklama bağlamında teşvik, yasa dışı kaynağı formel ekonomiye sokma ihtiyacıdır. Fırsat, maddi olmayan varlıkların belirsiz değerleme alanıdır. Rasyonelleştirme ise şişirilmiş değerlerin “stratejik potansiyel”, “gelecekteki sinerji”, “marka gücü” veya “pazar beklentisi” gibi teknik görünümlü açıklamalarla savunulabilmesidir.
Üçüncü alan Davranışsal Muhasebedir. Davranışsal muhasebe, muhasebecilerin, yöneticilerin, denetçilerin ve değerleme uzmanlarının tamamen tarafsız ve kusursuz rasyonel karar vericiler olmadığını kabul eder. Çalışmada özellikle iki bilişsel eğilim öne çıkarılır: anchoring yani çıpalama ve overconfidence yani aşırı güven. Çıpalama, değerleme yapan kişinin başlangıçta verilen bir rakama, geçmiş değere veya yönetim beklentisine gereğinden fazla bağlanmasıdır. Aşırı güven ise gelecekteki gelir, büyüme veya sinerji beklentilerinin fazla iyimser biçimde değerlendirilmesidir. Araştırmanın önemli katkılarından biri, bu bilişsel eğilimleri yalnızca masum hata kaynağı olarak değil, bazı durumlarda kasıtlı manipülasyonu makul gösteren bir “sosyal kabul katmanı” olarak ele almasıdır.
Bu noktada çalışmanın geliştirdiği en dikkat çekici kavramlardan biri cognitive liquidity, Türkçeye çevrildiğinde bilişsel likidite kavramıdır. Klasik anlamda likidite, bir varlığın kolayca paraya çevrilebilmesiyle ilgilidir. Buradaki bilişsel likidite ise bir varlığın değerinin zihinlerde, raporlarda ve kurumlar arası işlemlerde kolayca yeniden yorumlanabilmesi anlamına gelir. Yani varlık fiziksel olarak taşınmaz; fakat ona atfedilen değer, raporlar, şirket yapıları, lisans anlaşmaları, devir sözleşmeleri veya yatırım anlatıları üzerinden hareket ettirilebilir. Bu yönüyle marka, telif hakkı veya patent gibi varlıklar, fiziksel nakit taşımadan ekonomik değerin ülkeler, şirketler ve işlemler arasında aktarılmasına imkân verebilir.
Çalışmanın kara para aklama sürecine ilişkin yorumu özellikle layering aşamasıyla ilişkilidir. Kara para aklamada genel olarak yerleştirme, ayrıştırma/katmanlama ve bütünleştirme aşamalarından söz edilir. Çalışma, maddi olmayan varlıkların özellikle katmanlama aşamasında etkili olabileceğini savunur. Çünkü bu aşamada amaç, yasa dışı kaynağın izini karmaşık işlemlerle bulanıklaştırmaktır. Örneğin düşük değerden kaydedilmiş bir markanın daha sonra offshore bir şirkete çok yüksek bedelle satılması, kağıt üzerinde meşru bir gelir doğurabilir. Benzer şekilde gelecekte yüksek gelir getireceği iddia edilen bir patent, film hakkı veya marka, şüpheli sermayenin kaynağını gizleyen bir muhasebe nesnesine dönüştürülebilir.
Araştırmada bu teorik iddia çeşitli olay örnekleriyle desteklenir. İlk örnek Brezilya’daki Operation Compliance Zero soruşturmasıdır. Çalışmada aktarıldığı şekliyle bu örnek, Banco Master ile BRB arasındaki kredi portföyü edinimi girişimi ve yüksek öznellik içeren finansal varlıkların kullanımı etrafında tartışılır. Metinde, kredi portföylerinin R$ 12 milyara kadar ulaşan bir büyüklükte değerlendirildiği ve gerçek teminat veya ekonomik özden yoksun olduklarına ilişkin soruşturma iddialarının bulunduğu belirtilir. Ayrıca Banco Master’ın düşük gelirli küçük bir medikal kliniğe R$ 61 milyon yatırım yapması, çalışmada maddi olmayan değer anlatılarıyla şüpheli sermayenin meşrulaştırılabileceği bir örnek olarak ele alınır. Burada araştırmacıların vurgusu, olayın hukuki sonucunu kesinleştirmek değil; yüksek öznelliğe sahip varlık değerlemelerinin nasıl “hayalet destek” veya “fiktif özkaynak sağlamlığı” yaratmak için kullanılabileceğini göstermektir.
İkinci önemli örnek 1MDB skandalıdır. Çalışmada ABD Adalet Bakanlığı belgelerine atıfla, Malezya egemen varlık fonundan saptırılan paraların Red Granite Pictures üzerinden film yapımlarına yönlendirildiği anlatılır. Burada telif hakları ve dağıtım hakları gibi tamamen maddi olmayan varlıkların rolü önemlidir. Bir film projesinin gelecekte ne kadar gişe geliri, lisans geliri veya dağıtım geliri yaratacağı doğal olarak belirsizdir. Bu belirsizlik, yasa dışı fonların sanatsal veya fikri mülkiyet varlığı içinde “park edilmesine” imkân verebilir. Film daha sonra meşru gelir ürettiğinde para finansal sisteme temiz görünüşlü gelir olarak geri dönebilir. Çalışma bu örneği, maddi olmayan varlıkların kara para aklamadaki katmanlama ve bütünleştirme işlevini açıklamak için kullanır.
Üçüncü örnek Kingfisher Airlines soruşturmasıdır. Çalışmada Hindistan Serious Fraud Investigation Office raporuna dayanılarak, şirket markasının US$ 600 milyondan fazla şişirilmiş değerle teminat olarak kullanıldığı belirtilir. Bu örnek, marka değerinin yalnızca bilanço makyajı için değil, kredi teminatı ve kaynak aktarımı mekanizması olarak da kullanılabileceğini gösterir. Marka fiziksel bir nesne değildir; fakat bankacılık ve finansal raporlama sisteminde teminat gibi davranabildiğinde, yanlış veya abartılı değerleme ciddi finansal suç riskleri doğurabilir.
Çalışma ayrıca HP-Autonomy örneğini de maddi olmayan değerlerin şişirilmesi bağlamında anar. Burada US$ 8,8 milyar goodwill değerinin daha sonra sorunlu olduğunun ortaya çıkması, maddi olmayan varlıkların yüksek bedelli satın almalarda nasıl büyük finansal etki yaratabildiğini göstermektedir. Bu örnek çalışmada doğrudan her zaman kara para aklama kanıtı gibi değil, maddi olmayan varlık değerlemesindeki aşırı iyimserlik, yanlış beyan ve finansal raporlama riski açısından okunmalıdır.
Araştırmanın önemli bir yönü, muhasebe standartlarının çift taraflı rolünü göstermesidir. IAS 38 gibi standartlar şeffaflığı artırmak, varlıkların ne zaman ve nasıl tanınacağını düzenlemek için vardır. Fakat çalışma, bu standartların öznelliği tamamen ortadan kaldırmadığını; hatta bazı durumlarda öznelliği disipline etmeye çalışırken daha teknik ve daha zor denetlenebilir bir alan meydana getirdiğini savunur. Bu bir paradokstur: Standartlar düzen sağlar, fakat karmaşık değerleme yöntemleri ve profesyonel yargı alanı, kötü niyetli aktörler tarafından teknik savunma zırhına dönüştürülebilir.
Bu bağlamda IFRS ile US GAAP arasındaki farklılıklar da ele alınır. Çalışmaya göre IFRS kapsamında goodwill amortismana tabi tutulmaz, yıllık değer düşüklüğü testine bağlanır. US GAAP tarafında ise özellikle özel şirketler için 2014’ten itibaren goodwill amortismanına izin verilmesi, kamu şirketlerinde ise daha toplulaştırılmış düzeyde impairment testlerinin uygulanması gibi farklılıklar vardır. Araştırmacılar bu farklılıkların çok uluslu gruplar için düzenleyici arbitraj alanı yaratabileceğini belirtir. Yani şirketler, maddi olmayan değerleri hangi yargı alanında, hangi muhasebe rejimi altında ve nasıl raporlayacaklarını stratejik biçimde kurgulayabilir.
Çalışmada matematiksel formül verilmemektedir. Bu nedenle burada çalışmada olmayan bir formül üretilmemiştir. Ancak değerleme mantığı açısından metnin sürekli işaret ettiği temel yaklaşım, gelecekte beklenen ekonomik faydanın bugünkü değere indirgenmesi fikridir. Araştırmada bu teknik ayrıntı formül olarak açılmasa da, iskonto edilmiş nakit akımı modellerinden söz edilmesi, maddi olmayan varlık değerlerinin çoğu zaman gelecekte beklenen nakit akışlarına ve iskonto oranlarına bağlı olduğunu gösterir. Bu da şu nedenle önemlidir: Gelecekteki gelir tahmini, büyüme oranı veya iskonto oranı küçük ölçüde değiştirildiğinde, ortaya çıkan değer çok farklılaşabilir. Dolayısıyla çalışma, değerin yalnızca “hesaplanan” bir sayı olmadığını; varsayımlar, beklentiler ve profesyonel yargıyla inşa edilen bir sonuç olduğunu vurgular.
Araştırmanın önerdiği çözüm yaklaşımı Cognitive Governance, yani Bilişsel Yönetişim kavramıdır. Bu kavram, klasik uyum sistemlerinin yalnızca belge kontrolü, prosedür listesi ve standartlara biçimsel uygunlukla yetinmemesi gerektiğini savunur. Değerleme sürecindeki davranışsal riskler de izlenmelidir. Örneğin bir maddi olmayan varlığın değeri kısa sürede aşırı artmışsa, işletmenin toplam varlıkları içinde orantısız büyüklüğe ulaşmışsa, değerleme yalnızca yönetim tarafından sağlanan aşırı iyimser projeksiyonlara dayanıyorsa veya bağımsız doğrulama zayıfsa, bu durum kara para aklamayla mücadele açısından kırmızı bayrak olarak görülmelidir.
Çalışmada FATF ve UNODC gibi kurumlara dayandırılarak bazı denetim tetikleyicilerinden söz edilir. Örneğin değerleme değişimlerinin %25’in üzerinde olması veya maddi olmayan varlıkların toplam varlıkların %10’undan fazlasını oluşturması gibi eşikler, güçlendirilmiş denetim için uyarı sinyali olarak ele alınır. Burada dikkat edilmesi gereken nokta şudur: Bu eşikler tek başına suç kanıtı değildir. Fakat denetçi, düzenleyici veya uyum birimi açısından “bu değerlemenin arkasındaki varsayımlar daha yakından incelenmeli” demek için kullanılabilecek risk göstergeleridir.
Çalışmanın geçmiş açısından önemi, Enron, Parmalat, Wirecard ve Americanas gibi finansal skandalların gösterdiği yapısal soruna bağlanır: Finansal raporlama sistemleri yalnızca rakam üretmez; aynı zamanda ekonomik gerçekliğin nasıl algılanacağını da biçimlendirir. Geçmişte borçların saklanması, varlıkların şişirilmesi veya gelirlerin yanlış gösterilmesi gibi yöntemlerle ortaya çıkan sorunlar, bugün daha soyut ve karmaşık varlıklar üzerinden yeni biçimler alabilir.
Bugün açısından önem, ekonominin giderek daha fazla maddi olmayan değere dayanmasıdır. Teknoloji şirketleri, platform ekonomileri, ilaç ve biyoteknoloji firmaları, yazılım işletmeleri, marka odaklı tüketim şirketleri ve yaratıcı endüstriler için değerin büyük bölümü fiziksel makine veya bina değil; marka, veri, algoritma, patent, kullanıcı ağı, telif hakkı ve gelecekteki büyüme beklentisidir. Bu nedenle maddi olmayan varlıkların değerlemesi yalnızca muhasebecilerin teknik konusu değildir. Bankaları, yatırımcıları, vergi idarelerini, kara para aklamayla mücadele birimlerini, denetçileri ve düzenleyici kurumları doğrudan ilgilendirir.
Gelecek açısından çalışmanın önerdiği yaklaşım daha da önemlidir. Dijital varlıklar, NFT’ler, yapay zekâ modelleri, veri tabanları, algoritmik haklar ve platform değerleri gibi yeni varlık sınıfları, maddi olmayan ekonomiyi daha da büyütecektir. Çalışmanın sonuç bölümünde de gelecekteki araştırmaların dijital varlıklar ve NFT’ler gibi yeni alanlara genişletilebileceği belirtilir. Bu, çalışmanın yalnızca bugünkü muhasebe standardı tartışması yapmadığını; aynı zamanda post-materyal, yani fiziksel olmayan ekonomik değerlerin finansal suçlarla ilişkisini anlamaya çalışan daha geniş bir araştırma programı önerdiğini gösterir.
Gündelik yaşam açısından bakıldığında konu ilk anda çok teknik görünebilir; fakat etkileri doğrudan topluma uzanır. Bir şirket markasını, patentini veya goodwill değerini gerçeğin çok üzerinde gösterirse, bankalardan daha fazla kredi alabilir, yatırımcıları yanıltabilir, kamu fonlarını riske atabilir, vergi matrahını etkileyebilir veya yasa dışı paranın meşru görünmesini sağlayabilir. Bu tür işlemler yalnızca bilançoda duran soyut rakamlar değildir; emeklilik fonlarının, kamu bankalarının, yatırımcıların ve toplumun finansal güvenliğini etkileyebilir.
Çalışmanın güçlü yönü, muhasebe değerlemesini yalnızca teknik bir ölçüm sorunu olarak değil, finansal suçların önlenmesi açısından stratejik bir risk alanı olarak ele almasıdır. Ayrıca davranışsal muhasebe ile finansal kriminolojiyi birleştirmesi, “hata mı, hile mi, yoksa ikisinin arasında teknik olarak savunulabilir bir gri alan mı?” sorusunu daha görünür hale getirir. Çalışmanın önerdiği Intangible Money Laundering Theory, klasik Hile Üçgeni’nin “neden hile yapılır?” sorusunu “maddi olmayan varlıklar bu hileyi teknik olarak nasıl mümkün kılar?” sorusuyla tamamlamaya çalışır.
Bununla birlikte çalışmanın sınırlılıkları da açık biçimde görülmelidir. Araştırma teorik bir denemedir; ampirik veri seti, ekonometrik test, deneysel doğrulama veya sistematik vaka karşılaştırması sunmaz. Örnek olaylar, teoriyi açıklamak ve somutlaştırmak için kullanılır; fakat bu örneklerden hareketle her maddi olmayan varlık değerlemesinin şüpheli olduğu sonucu çıkarılamaz. Aynı şekilde her yüksek goodwill, her pahalı marka veya her patent devri kara para aklama göstergesi değildir. Çalışmanın söylediği şey, bu alanların yüksek öznellik nedeniyle kötüye kullanıma açık olabileceği ve bu nedenle denetim/uyum sistemlerinde daha dikkatli ele alınması gerektiğidir.
Çalışmanın söylemediği şeyler de önemlidir. Araştırma, maddi olmayan varlıkların muhasebeleştirilmesini gereksiz veya zararlı ilan etmez. Aksine modern ekonomide bu varlıkların gerçek ve önemli değer taşıdığını kabul eder. Ancak bu değerin ölçümünde kullanılan profesyonel yargı alanının, düzenleyici kurumlar ve denetçiler tarafından yalnızca teknik uygunluk açısından değil, davranışsal ve kriminolojik riskler açısından da incelenmesi gerektiğini savunur.
Çalışmanın Yöntemi ve Bulguları
Çalışma, kendi metodolojik tanımına göre teorik deneme niteliğindedir. Yazarlar Meneghetti’nin teorik deneme anlayışına atıf yaparak, araştırmanın yalnızca mevcut fikirleri özetlemekle kalmadığını; kavramsal bir açıklama geliştirmeye çalıştığını belirtir. Bu nedenle çalışmanın yöntemi klasik anlamda deney, anket, regresyon analizi veya laboratuvar testi değildir. Yöntem; literatür incelemesi, muhasebe standartlarının eleştirel analizi, örnek olayların dokümantal olarak incelenmesi ve kavramsal sentezden oluşur.
Metodolojik süreç dört ana aşamada yapılandırılmıştır:
- Literatür incelemesi: Muhasebe teorisi, davranışsal muhasebe ve finansal kriminoloji alanındaki temel ve yüksek etkili yayınlar incelenmiştir. Bu aşamada Cressey’in Hile Üçgeni, bilgi asimetrisi, suç ekonomisi, davranışsal yanlılıklar ve finansal raporlama riskleri çalışmanın teorik temelini oluşturur.
- Muhasebe standartlarının analizi: Özellikle CPC 04 (R1) ve IAS 38 üzerinde durulmuştur. Amaç, maddi olmayan varlıkların tanınması ve ölçülmesi sürecindeki yapısal kırılganlıkları belirlemektir.
- Dokümantal örnek olay incelemesi: Operation Compliance Zero/Banco Master, 1MDB, Kingfisher Airlines ve HP-Autonomy gibi olaylar; düzenleyici kurum, soruşturma veya haber kaynaklarında yer alan bilgiler üzerinden teorik iddiayı somutlaştırmak için ele alınmıştır.
- Kavramsal sentez: Bu aşamada muhasebe takdiri, davranışsal yanlılıklar ve finansal suç dinamikleri birleştirilerek Maddi Olmayan Varlıklarla Kara Para Aklama Teorisi önerilmiştir.
Çalışmanın teknik kavramsal yapısı dört sütun üzerine kuruludur:
| Teorik Sütun | Çalışmadaki İşlevi | Kara Para Aklama Riskiyle Bağlantısı |
| Muhasebe Teorisi | Maddi olmayan varlıkların IAS 38/CPC 04 çerçevesinde nasıl ölçüldüğünü açıklar. | Aktif piyasa yokluğu ve geleceğe dönük değerleme varsayımları, manipülasyon fırsatı doğurabilir. |
| Finansal Kriminoloji | Hile Üçgeni üzerinden teşvik, fırsat ve rasyonelleştirme mekanizmalarını açıklar. | Yasa dışı kaynağın formel ekonomiye sokulması için soyut varlıklar kullanılabilir. |
| Davranışsal Muhasebe | Çıpalama ve aşırı güven gibi bilişsel yanlılıkları değerlendirir. | Şişirilmiş değerler “profesyonel yargı” veya “stratejik iyimserlik” gibi gösterilebilir. |
| Maddi Olmayan Varlıklarla Kara Para Aklama Teorisi | Çalışmanın özgün kavramsal önerisidir. | Marka, patent, goodwill, telif hakkı gibi soyut varlıkların yasa dışı değeri gizleme ve meşrulaştırma aracı olabileceğini açıklar. |
Çalışmada açık matematiksel formül bulunmamaktadır. Bu nedenle formül aktarımı yapılmamıştır. Ancak değerleme bağlamında sıkça anılan yöntemler şunlardır:
- İskonto edilmiş nakit akımı yaklaşımı: Maddi olmayan varlığın gelecekte yaratması beklenen ekonomik faydanın bugünkü değere indirgenmesi mantığına dayanır.
- Piyasa yaklaşımı: Benzer varlıklar veya işlemler üzerinden değer tahmini yapmaya çalışır; fakat maddi olmayan varlıklarda aktif piyasa eksikliği bu yaklaşımı zorlaştırabilir.
- Maliyet yaklaşımı: Varlığın geliştirilmesi veya yeniden oluşturulması için gereken maliyetlerden hareket eder; ancak marka gücü veya gelecekteki sinerji gibi unsurları tam yansıtmayabilir.
Çalışmanın bulguları, ampirik test sonucu değil, teorik ve analitik çıkarımlar olarak değerlendirilmelidir. Buna göre araştırmanın başlıca bulguları şunlardır:
- Maddi olmayan varlık değerlemesi AML/CFT sistemleri için yükselen bir risk alanıdır. Çünkü bu varlıkların değeri çoğu zaman doğrudan gözlenebilir piyasa fiyatlarına değil, uzman takdirine ve geleceğe dönük varsayımlara dayanır.
- Muhasebe takdiri teknik bir zorunluluk olduğu kadar suç fırsatı da yaratabilir. Özellikle marka, patent, goodwill ve telif hakkı gibi varlıklar, şişirilmiş değerler yoluyla yasa dışı kaynağın saklanmasına hizmet edebilir.
- Davranışsal yanlılıklar yalnızca hata üretmez; rasyonelleştirme aracı olarak da kullanılabilir. Çıpalama ve aşırı güven, şişirilmiş değerlemeleri “makul profesyonel yorum” gibi gösterebilir.
- Bilişsel likidite kavramı, soyut varlıkların neden riskli olduğunu açıklar. Varlık fiziksel olarak taşınmasa bile ona atfedilen değer, sözleşmeler ve raporlar aracılığıyla ülkeler ve şirketler arasında dolaşabilir.
- Operation Compliance Zero, 1MDB ve Kingfisher Airlines örnekleri teorinin açıklama gücünü göstermek için kullanılmıştır. Bu örneklerde finansal varlıkların, telif haklarının, marka değerinin veya goodwill benzeri soyut değerlerin ekonomik gerçeklikten koparak riskli işlemlere zemin hazırlayabileceği tartışılır.
- Mevcut muhasebe standartlarına biçimsel uyum yeterli değildir. Çalışmaya göre düzenleyici kurumlar ve denetçiler, değerleme sürecindeki bilişsel yanlılıkları, aşırı iyimser varsayımları ve olağan dışı değer artışlarını da risk göstergesi olarak izlemelidir.
- Bilişsel Yönetişim önerisi, klasik uyum yaklaşımını genişletir. Bu yaklaşım, maddi olmayan varlık değerlemelerinde bağımsız değerleme, sektör karşılaştırmaları, duyarlılık testleri, kırmızı bayrak listeleri ve davranışsal risk göstergelerinin kullanılmasını önerir.
Çalışmada verilen önemli sayısal örnekler ve eşikler şöyledir:
| Sayısal Değer | Bağlam | Anlamı |
| R$ 12 milyara kadar | Banco Master-BRB kredi portföyü edinimi örneği | Çalışmada, ekonomik öz ve teminat tartışmalarıyla birlikte verilen yüksek büyüklükte işlem örneğidir. |
| R$ 61 milyon | Banco Master’ın düşük gelirli küçük bir medikal kliniğe yaptığı yatırım örneği | Çalışmada maddi olmayan değer anlatılarıyla şüpheli sermayenin meşrulaştırılabileceği bir risk örneği olarak tartışılır. |
| US$ 600 milyondan fazla | Kingfisher Airlines marka değerlemesi örneği | Marka değerinin şişirilerek kredi teminatı gibi kullanılabileceğini gösteren örnek olarak sunulur. |
| US$ 8,8 milyar | HP-Autonomy goodwill örneği | Maddi olmayan değerlerin büyük ölçekli satın almalarda ciddi finansal raporlama riski yaratabileceğini gösterir. |
| US$ 1,7 milyon | ACFE kaynaklı ortalama muhasebe hilesi kaybı verisi | Çalışmada finansal hilelerin ekonomik ağırlığını göstermek için kullanılır. |
| 7,6 milyondan fazla bildirim | COAF’ın 2023 şüpheli işlem bildirimi sayısı | Kara para aklamayla mücadele sistemlerinin karşı karşıya olduğu ölçeği göstermek için verilir. |
| %25 üzeri değerleme değişimi | Güçlendirilmiş denetim tetikleyicisi olarak tartışılan eşik | Tek başına suç kanıtı değil; fakat değerlemenin daha yakından incelenmesi gerektiğini gösterebilecek kırmızı bayraktır. |
| Toplam varlıkların %10’undan fazla maddi olmayan varlık oranı | Risk bazlı denetim göstergesi | İşletmenin bilançosunda soyut değerlerin ağırlığının denetim açısından önemini vurgular. |
Çalışmanın sonuç kısmı, muhasebe ve uyum sistemlerinin pasif kayıt tutma mekanizmaları olarak görülmemesi gerektiğini savunur. Araştırmacılara göre muhasebe, finansal suçlarla mücadelede aktif bir erken uyarı ve önleme alanına dönüştürülmelidir. Bunun için yalnızca standartlara uyum değil, değerleme sürecindeki insan davranışını, bilişsel yanlılıkları, düzenleyici arbitrajı ve ekonomik öz sorunlarını birlikte değerlendiren bir denetim anlayışı gerekir.
Kaynak ve Yöntem Notu
Bu makale, Andréa Alves Corrêa, Danielle Montenegro Salamone Nunes, Jomar Miranda Rodrigues, Robson Santos Candido ve Sérgio Ricardo Miranda Nazaré tarafından hazırlanan “Intangible Money Laundering Theory: Accounting Discretion and Risks in Asset Valuation” başlıklı çalışmaya dayanarak hazırlanmıştır.
Çalışma, metnin kendi ifadesiyle teorik bir makale/teorik deneme niteliğindedir. İçerikte deneysel doğrulama, saha testi, istatistiksel modelleme veya ampirik veri seti analizi bulunmamaktadır. Yöntem; muhasebe teorisi, davranışsal muhasebe, finansal kriminoloji, uluslararası muhasebe standartları ve seçilmiş örnek olayların kavramsal analizi üzerine kuruludur.
PDF’de açık bir dergi adı, DOI, kabul bilgisi veya hakem değerlendirmesinden geçtiğini gösteren doğrulanabilir bir ifade bulunmadığı için çalışma hakemliği metin üzerinden doğrulanamayan teorik çalışma olarak değerlendirilmelidir. Metinde “This preprint research paper has not been peer reviewed” şeklinde açık bir ifade yer almamaktadır; ancak hakemli yayın olduğunu kanıtlayan bilgi de sunulmamaktadır. Bu nedenle sonuçlar, hakemli ve deneysel olarak doğrulanmış nihai bulgular gibi değil, kuramsal bir açıklama ve araştırma önerisi olarak okunmalıdır.
Bu içerikte PDF’de olmayan iddialar eklenmemiştir. Çalışmanın öne sürdüğü teorik çerçeve, örnek olaylar ve kavramlar korunarak Türkçe okuyucu için açıklanmıştır. Çalışmada formül bulunmadığı için formül uydurulmamış; grafik, tablo veya görsel yer almadığı için görsel veri anlatımı yapılmamıştır. Sayısal değerler, çalışmada geçtiği bağlam içinde verilmiştir.
Özellikle Operation Compliance Zero, 1MDB, Kingfisher Airlines ve HP-Autonomy gibi örnekler, bu makalede de çalışmadaki işlevleriyle ele alınmıştır. Bu örnekler hukuki kesin hüküm üretmek için değil, maddi olmayan varlık değerlemesindeki öznelliğin finansal suç riskiyle nasıl ilişkilendirilebileceğini göstermek için açıklanmıştır. Dolayısıyla okuyucu, bu çalışmayı bir mahkeme kararı veya kesin suç tespiti gibi değil, muhasebe takdiri ile kara para aklama riski arasındaki kuramsal bağlantıyı tartışan akademik bir metin olarak değerlendirmelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir