

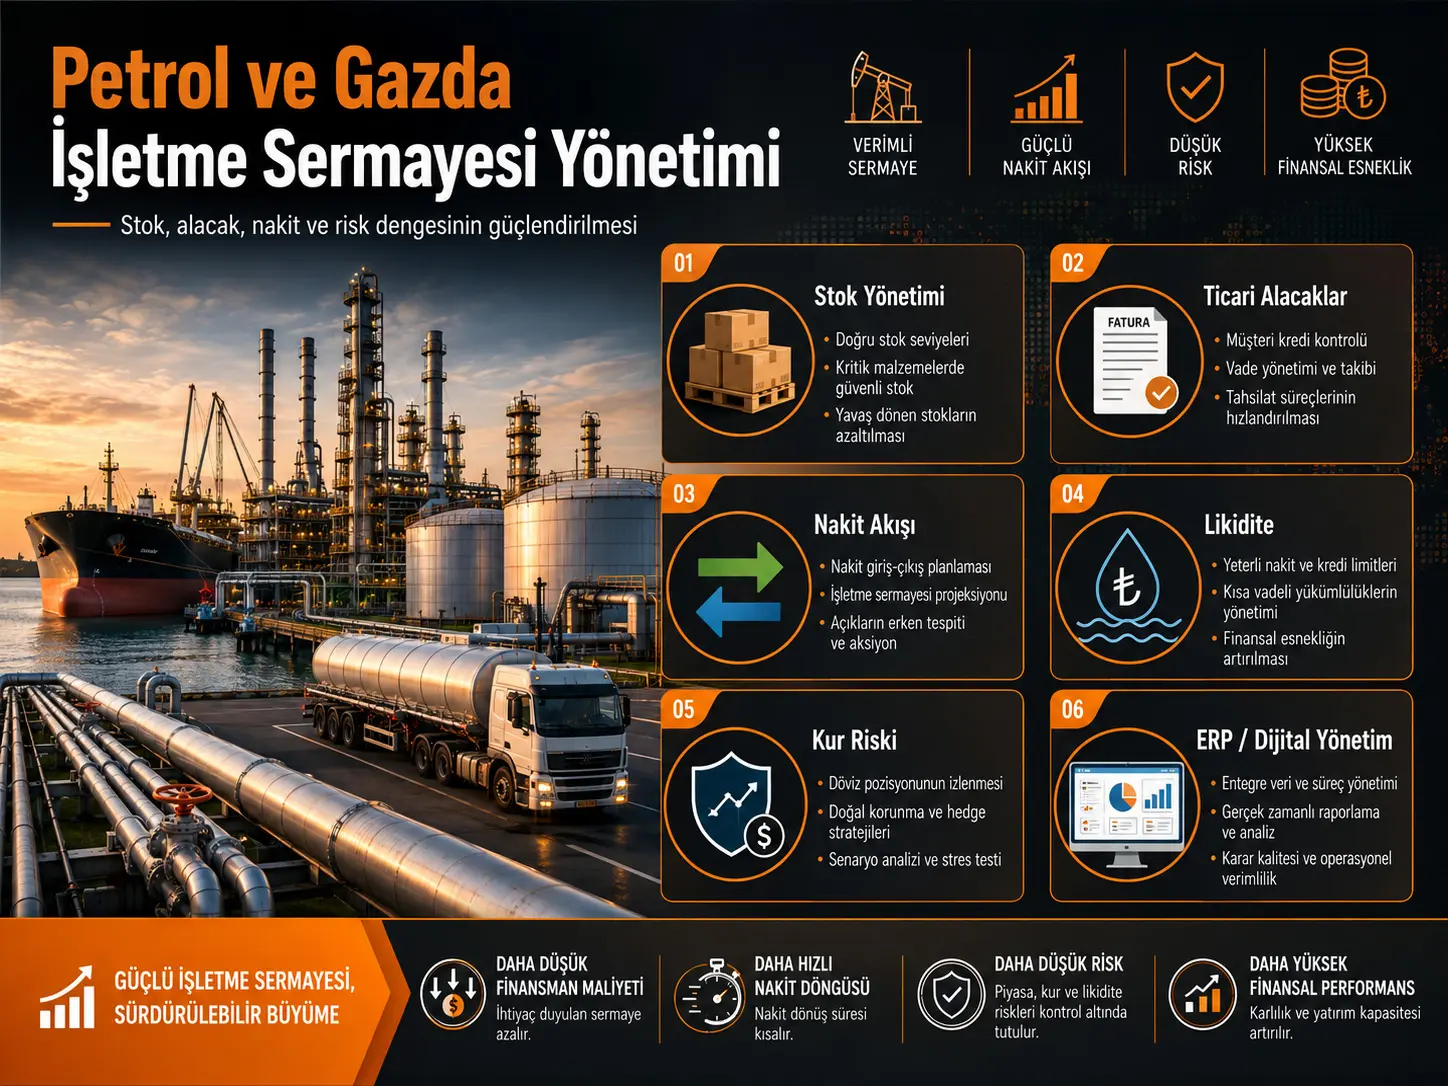
Utafiti huu unatathmini jinsi mtaji wa uendeshaji katika makampuni ya sekta ya mafuta na gesi unavyoweza kusimamiwa kwa ufanisi zaidi kupitia hifadhi, madeni ya biashara yanayodaiwa, mtiririko wa fedha, ukwasi, hatari ya kubadilika kwa sarafu na usimamizi wa kifedha wa kidijitali. Watafiti wanaeleza kuwa walitumia uchambuzi linganishi, mbinu ya mifumo na mbinu za kiuchumi-kistatistiki; katika majedwali matatu makuu wanaainisha matatizo yaliyopo, mbinu za jadi na za kisasa za usimamizi pamoja na viashiria muhimu vya ufanisi. Hitimisho kuu la utafiti ni kwamba ERP na mifumo mingine ya usimamizi wa kidijitali, upangaji thabiti zaidi wa mtiririko wa fedha, udhibiti wa madeni ya biashara yanayodaiwa, uboreshaji wa hifadhi na usimamizi wa hatari wa kiutendaji unaweza kuboresha matumizi ya mtaji wa uendeshaji. Hata hivyo, kwa kuwa utafiti haukuchanganua data za kifedha za makampuni mahususi ya mafuta na gesi wala kukokotoa ukubwa wa athari kwa kiasi, matokeo haya si utendaji wa kampuni uliopimwa bali ni mapendekezo ya usimamizi ya kichanganuzi yanayotegemea fasihi.
Mtaji wa uendeshaji unachukuliwa katika utafiti kama jumla ya rasilimali za kifedha za muda mfupi zinazohitajika ili kampuni iendelee bila kukatizwa na shughuli za uzalishaji na mauzo. Fedha taslimu, hifadhi za uzalishaji, madeni ya biashara yanayodaiwa, hifadhi za bidhaa zilizokamilika na mali nyingine za sasa ni sehemu kuu za muundo huu. Makala pia inaunganisha mtaji wa uendeshaji na uthabiti wa kifedha wa muda mfupi kupitia tofauti kati ya mali za sasa na madeni ya muda mfupi.
Inadaiwa kuwa sekta ya mafuta na gesi ni ngumu zaidi kwa mtaji wa uendeshaji kuliko biashara ya kawaida ya uzalishaji. Mahitaji makubwa ya mtaji, hifadhi kubwa za malighafi na vipuri, mikataba ya mauzo ya kimataifa, muda mrefu wa malipo, gharama za usafirishaji, mabadiliko ya bei za nishati, mabadiliko ya sarafu na hatari za kijiografia zinaweza kuathiri mahitaji ya ufadhili wa muda mfupi na usimamizi wa fedha wa kampuni.
Matatizo yanayoonekana zaidi katika utafiti yameorodheshwa kama kuhifadhi hifadhi nyingi kupita kiasi, madeni makubwa ya biashara yanayodaiwa, mtiririko wa fedha usio thabiti, hatari ya sarafu na miundombinu dhaifu ya kifedha ya kidijitali. Majibu yanayopendekezwa ni usimamizi wa hifadhi na usafirishaji unaotegemea ERP, ufuatiliaji wa kielektroniki wa madeni yanayodaiwa, utabiri wa mtiririko wa fedha, matumizi ya zana za hedging dhidi ya hatari ya sarafu na mkakati wa jumla wa mageuzi ya kidijitali.
Makala inahusisha usimamizi wa jadi wa kifedha zaidi na upangaji wa mkono, mzunguko wa nyaraka za karatasi, upangaji wa kifedha wa muda mfupi, kuitikia hatari baada ya tukio kutokea na utoaji wa taarifa uliochelewa. Katika mbinu ya kisasa, mifumo ya ERP ya kiotomatiki, udhibiti wa kielektroniki na CRM, upangaji wa kimkakati wa muda mrefu, uchambuzi wa hatari wa kiutendaji na uchakataji wa data kwa wakati halisi vinawekwa mbele.
Kwa mtazamo wa Uturuki, utafiti unaweza kutoa mfumo wa jumla wa usimamizi wa kifedha unaoweza kutumika hasa katika makampuni makubwa ya viwandani yanayohusiana na mafuta, gesi asilia, petrochemicals, usafishaji wa mafuta na nishati. Hata hivyo, chanzo kinatokana na muktadha wa sekta ya mafuta na gesi ya Azerbaijan na hakichanganui mizania, hifadhi, madeni yanayodaiwa, mzunguko wa ubadilishaji wa fedha au data za hatari ya sarafu za makampuni ya Uturuki. Kwa hiyo, kwa modeli itakayotumika Uturuki, viashiria kama current ratio, siku za mzunguko wa hifadhi, muda wa kukusanya madeni yanayodaiwa, muda wa kulipa madeni, cash conversion cycle na gharama za ufadhili vinapaswa kujaribiwa kando kwa kutumia data halisi za kila kampuni.
Maelezo ya Kina
Kwa nini mtaji wa uendeshaji unaonekana kuwa muhimu kwa makampuni ya mafuta na gesi?
Kulingana na utafiti, pamoja na kuwa na mahitaji makubwa ya mtaji, makampuni ya mafuta na gesi yanahitaji kiasi kikubwa cha rasilimali za kifedha za muda mfupi ili kuendeleza shughuli za kila siku. Kuhifadhi malighafi, mafuta, vipuri na vifaa vya kiufundi kunaonekana kuwa muhimu ili uzalishaji, usafirishaji na mauzo visiingiliwe.
Hata hivyo, kiwango kikubwa cha hifadhi pia humaanisha kuwa fedha za kampuni zinafungwa ndani ya hifadhi kwa muda mrefu. Kwa hiyo, utafiti unapendekeza kuwe na usawa kati ya malengo mawili yanayokinzana: kuhifadhi hifadhi ya kutosha ili kuzuia kusimama kwa uzalishaji, lakini kutofunga kiasi kisichohitajika cha mtaji kwenye hifadhi.
Vipengele vikuu vya mtaji wa uendeshaji ni vipi?
Makala inakusanya vipengele vikuu vya mtaji wa uendeshaji katika maeneo yafuatayo ya kiuchumi:
- fedha taslimu na rasilimali zinazolingana na fedha taslimu,
- malighafi na hifadhi za uzalishaji,
- vipuri na vifaa vya kiufundi,
- madeni ya biashara yanayodaiwa,
- bidhaa zilizokamilika na mali nyingine za sasa.
Lengo la rasilimali hizi si kufanya malipo ya muda mfupi pekee. Mtaji wa uendeshaji pia unatathminiwa kama tabaka la ufadhili wa kiutendaji linalosaidia mwendelezo wa uzalishaji, shughuli za mauzo na utekelezaji wa majukumu ya kifedha kwa wakati.
Ni hatari zipi zinazoathiri mtaji wa uendeshaji katika sekta ya mafuta na gesi?
Utafiti unatambua maeneo sita makuu ya hatari yanayoathiri usimamizi wa mtaji wa uendeshaji katika sekta:
| Eneo la hatari | Athari inayowezekana kwa mtaji wa uendeshaji |
|---|---|
| Mabadiliko ya bei za nishati duniani | Yanaweza kupunguza uwezo wa kutabiri mapato na mapokezi ya fedha. |
| Hatari za kijiografia | Zinaweza kuleta kutokuwa na uhakika katika biashara, ufadhili na minyororo ya usambazaji. |
| Teknolojia ngumu za uzalishaji | Zinaweza kusababisha mahitaji makubwa ya vipuri na hifadhi za kiufundi. |
| Gharama za usafirishaji na lojistiki | Zinaweza kuathiri sera ya hifadhi na mahitaji ya fedha. |
| Mfumuko wa bei na mabadiliko ya viwango vya sarafu | Yanaweza kubadilisha gharama za pembejeo na majukumu ya fedha za kigeni. |
| Masharti ya mikopo na ufadhili | Yanaweza kuathiri gharama na upatikanaji wa ufadhili wa muda mfupi. |
Uainishaji huu ni mfumo wa kiuchumi wa utafiti; makala haifanyi hesabu tofauti ya uwezekano au hasara ya kifedha kwa kila moja ya hatari hizi.
Kwa nini hifadhi nyingi kupita kiasi zinaonekana kuwa tatizo?
Tatizo kuu la kwanza katika makala ni kuhifadhi malighafi na vipuri zaidi ya inavyohitajika ili kuepuka kusimama kwa uzalishaji. Mbinu hii inaweza kutoa usalama wa kiutendaji; hata hivyo, hifadhi kupita kiasi huzuia rasilimali za kifedha kutumika katika maeneo mengine ya kampuni na huongeza gharama za kuhifadhi.
Suluhisho linalopendekezwa na waandishi ni kuweka upya viwango vya hifadhi, kuboresha lojistiki, kufuatilia kwa karibu zaidi mienendo ya hifadhi kupitia mifumo ya ERP na, katika hali zinazofaa, kutumia mbinu ya Just in Time.
Hata hivyo, utafiti haupimi ni kwa asilimia ngapi hifadhi ilipungua au kiasi gani cha fedha kiliachiliwa baada ya JIT kutumika katika kampuni mahususi ya mafuta na gesi.
Kwa nini madeni ya biashara yanayodaiwa yanaweza kuleta tatizo la ukwasi?
Mauzo ya mafuta na bidhaa za nishati, hasa kupitia mikataba ya kimataifa, yanaweza kusababisha muda mrefu wa malipo na ukusanyaji uliochelewa. Kwa kuwa kutambuliwa kwa mauzo katika uhasibu hakumaanishi kuwa kampuni imepokea kiasi hicho hicho cha fedha taslimu, kiwango kikubwa cha madeni yanayodaiwa kinaweza kuweka shinikizo kwenye ukwasi.
Mapendekezo ya utafiti yanajumuisha kutathmini mara kwa mara hali ya kifedha ya wateja, kuimarisha sera ya mikopo, kutumia miundombinu ya malipo ya kielektroniki na kufuatilia madeni yanayodaiwa kupitia mifumo ya kielektroniki.
Kwa nini mtiririko wa fedha unapaswa kutathminiwa tofauti na faida ya uhasibu?
Makala inaeleza kuwa mapokezi ya fedha ya makampuni ya mafuta na gesi yanaweza kubadilika kutokana na mabadiliko makubwa ya bei. Kuonyesha mapato hakumaanishi kuwa fedha zinazohitajika kulipa madeni ya muda mfupi kwa wakati zipo kila wakati katika wakati huo huo.
Kwa hiyo, kuendeleza mifumo ya bajeti na kutabiri mapokezi na matumizi ya fedha kwa muda mrefu zaidi kunawasilishwa kama moja ya mapendekezo makuu ya usimamizi.
Jedwali 1 linaweka mahusiano gani ya tatizo–suluhisho?
Jedwali kuu la kwanza la utafiti linaoanisha matatizo matano na sababu zinazowezekana, athari zake kwa kampuni na zana za usimamizi zinazopendekezwa:
| Tatizo | Sababu kuu iliyotajwa katika utafiti | Athari kuu ya kifedha | Mwelekeo unaopendekezwa |
|---|---|---|---|
| Hifadhi kupita kiasi | Upangaji dhaifu | Rasilimali za kifedha kufungika kwenye hifadhi | ERP na uboreshaji wa lojistiki |
| Madeni makubwa ya biashara yanayodaiwa | Sera ya mikopo isiyo na ufanisi | Kuongezeka kwa hatari ya ukwasi | Malipo ya kielektroniki na udhibiti thabiti zaidi |
| Mtiririko wa fedha usio thabiti | Upangaji dhaifu wa kifedha | Hatari ya kuchelewa kwa majukumu ya muda mfupi | Utabiri wa mtiririko wa fedha |
| Hatari ya sarafu | Kutegemea masoko ya nje | Uwezekano wa hasara ya kifedha | Zana za hedging |
| Mifumo dhaifu ya kidijitali | Kurudi nyuma kiteknolojia | Kupungua kwa kasi ya maamuzi ya kiutendaji | Mkakati wa mageuzi ya kidijitali |
Jedwali hili si masafa ya matukio au kiasi cha hasara za kifedha kilichokokotolewa kutoka kwa kampuni halisi. Mahusiano ya tatizo–sababu–suluhisho ni mfumo wa usimamizi uliotokana na fasihi iliyotumiwa na utafiti.
Usimamizi wa jadi na wa kisasa wa mtaji wa uendeshaji unalinganishwaje?
Jedwali kuu la pili linalinganisha mbinu za jadi na za kisasa katika maeneo matano ya usimamizi:
| Eneo la usimamizi | Mbinu ya jadi | Mbinu ya kisasa inayopendekezwa katika utafiti |
|---|---|---|
| Usimamizi wa hifadhi | Upangaji wa mkono | Mifumo ya ERP ya kiotomatiki |
| Udhibiti wa madeni yanayodaiwa | Mtiririko wa nyaraka za karatasi | Ufuatiliaji wa kielektroniki na CRM |
| Upangaji wa kifedha | Mbinu ya muda mfupi | Upangaji wa kimkakati na wa muda mrefu |
| Usimamizi wa hatari | Mbinu tendaji baada ya tukio | Mbinu ya kiutendaji na kichanganuzi |
| Uchakataji wa data | Utoaji wa taarifa uliochelewa | Uchambuzi wa wakati halisi |
Makala inadai kuwa mbinu ya kisasa inaweza kuharakisha maamuzi, kufanya hatari zionekane mapema zaidi na kuboresha ugawaji wa rasilimali. Hata hivyo, jedwali hili halina data ya kulinganisha utendaji iliyopimwa kutoka kwa kampuni za mafuta zinazotumia na zisizotumia ERP.
Jukumu la ERP katika utafiti ni nini?
Enterprise Resource Planning (ERP) inaonekana katika utafiti kama zana kuu ya kidijitali inayowezesha hifadhi, upangaji wa kifedha na taarifa za kiutendaji kufuatiliwa kwa njia iliyounganishwa zaidi.
Faida kuu zinazotarajiwa kutokana na ERP ni kuona mienendo ya hifadhi kwa haraka zaidi, kupanga mahitaji vizuri zaidi, kuchakata taarifa za kifedha bila kuchelewa na kuwezesha mameneja kufanya maamuzi kwa taarifa zilizo karibu zaidi na wakati halisi.
Chanzo hakitoi data kuhusu gharama ya uwekezaji wa ERP, muda wa utekelezaji, kiwango cha makosa au muda wa kurejesha uwekezaji.
Kwa nini CRM inaunganishwa na usimamizi wa madeni ya biashara yanayodaiwa?
Mifumo ya Customer Relationship Management (CRM) inaunganishwa katika utafiti na ufuatiliaji wa taarifa za wateja na ukusanyaji kwa njia ya kielektroniki. Mbinu hii inawasilishwa kama zana inayoweza kusaidia kufuatilia kwa utaratibu zaidi tabia za malipo za wateja, masharti ya mikataba na ucheleweshaji.
Hata hivyo, utafiti haujapima CRM inapunguza muda wa madeni yanayodaiwa kwa siku ngapi au inaongeza kiwango cha ukusanyaji kwa kiasi gani.
Ni mbinu gani inayopendekezwa dhidi ya hatari ya sarafu?
Kutegemea masoko ya kimataifa kwa makampuni ya mafuta na gesi kunaweza kusababisha mapato, matumizi na madeni ya fedha za kigeni kuathiri mtaji wa uendeshaji. Utafiti unapendekeza matumizi ya zana za hedging kama suluhisho la jumla kwa hatari hii.
Hata hivyo, hakuna hedge ratio, uchambuzi wa matukio au modeli ya upangaji bei wa derivatives inayoonyesha ni zana gani ya kifedha inayotokana na chombo kingine itumike kwa sarafu gani au wasifu gani wa hatari. Kwa hiyo hedging katika makala si modeli ya kina ya kifedha bali ni pendekezo la usimamizi wa hatari.
Kwa nini usalama wa mtandao unaonekana kuwa tatizo la usimamizi wa kifedha?
Utafiti unataja hatari za usalama wa mtandao pamoja na udhaifu wa mifumo ya kifedha ya kidijitali kama mojawapo ya matatizo mapya ya usimamizi wa mtaji wa uendeshaji. Kadiri uwekaji kidijitali unavyoongezeka, usalama wa taarifa za kifedha na uendeshaji usiokatizwa wa mifumo pia vinakuwa sehemu ya usimamizi wa kifedha wa kiutendaji.
Hata hivyo, utafiti hautoi seti maalum ya data za mashambulizi ya mtandao, kiasi cha hasara ya kifedha au modeli ya hatari ya mtandao.
Kwa nini rasilimali watu inatajwa kama tatizo tofauti?
Makala inadai kuwa uhaba wa wataalamu wanaoweza kutumia teknolojia za kisasa za kifedha na zana za usimamizi wa hatari unaweza kupunguza uwezo wa usimamizi wa makampuni. Kwa hiyo, si uwekezaji katika programu pekee bali pia kuendeleza ujuzi wa wafanyakazi katika fedha, mifumo ya kidijitali na usimamizi wa hatari kunapendekezwa.
Mtaji wa uendeshaji unatathminiwa kwa viashiria gani?
Jedwali 3 la utafiti linaorodhesha viashiria vitano muhimu vya ufanisi wa mtaji wa uendeshaji:
| Kiashiria | Maana ya kiuchumi iliyotolewa katika utafiti | Mwelekeo wa lengo uliotajwa katika utafiti |
|---|---|---|
| Current ratio | Uwiano wa mali za sasa kwa madeni ya muda mfupi | 2:1 |
| Kasi ya mzunguko wa mtaji wa uendeshaji | Ufanisi wa matumizi ya mali | Kuwa juu |
| Muda wa mzunguko wa madeni ya biashara yanayodaiwa | Muda wa kukusanya madeni yanayodaiwa | Kuwa wa chini zaidi |
| Uwiano wa mzunguko wa hifadhi | Kasi ya matumizi/mzunguko wa hifadhi | Kuwa juu |
| Faida ya rasilimali za fedha | Mtiririko wa fedha kuzalisha mapato | Ongezeko thabiti |
Current ratio ya 2:1 hapa ni thamani ya kikanuni iliyotolewa na utafiti. Makala haijajaribu kwa njia ya kimajaribio kuwa uwiano huu ni bora kwa makampuni yote ya mafuta na gesi yaliyotazamwa. Kwa viashiria vingine vinne pia hakuna kizingiti cha optimum cha nambari; mwelekeo wa lengo pekee umetajwa.
Mbinu ya Just in Time inatumikaje katika utafiti?
Just in Time (JIT) ni mojawapo ya mbinu za usimamizi zinazopendekezwa hasa kwa kupunguza hifadhi kupita kiasi. Mantiki ya utafiti ni kuachilia rasilimali za kifedha zilizofungwa katika hifadhi kwa kupunguza kiasi cha hifadhi kisichohitajika.
Hata hivyo, kwa kuwa muda wa usambazaji wa vipuri muhimu katika sekta ya mafuta na gesi, mahitaji ya safety stock au gharama za kusimamisha uzalishaji hazikujumuishwa katika modeli tofauti ya kiasi, JIT haipaswi kufasiriwa kama agizo lisilo na masharti kwa hifadhi zote.
Je, akili bandia ilijaribiwa kweli katika utafiti?
Hapana. Makala inaeleza kuwa makampuni ya kimataifa ya mafuta na gesi hutumia mifumo ya kifedha ya kidijitali na teknolojia za akili bandia, na inazitazama teknolojia hizi kama miongoni mwa zana za usimamizi za baadaye.
Hata hivyo, hakuna modeli ya akili bandia iliyoundwa, hakuna seti ya data iliyofundishwa, usahihi wa utabiri haukupimwa na makampuni yanayotumia/yasiyotumia AI hayakulinganishwa. Kwa hiyo, akili bandia si mbinu ya majaribio ya utafiti bali ni mojawapo ya mielekeo iliyopendekezwa ya mageuzi ya kidijitali.
Matokeo yanayoungwa mkono na utafiti
- Katika makampuni ya mafuta na gesi, hifadhi, madeni ya biashara yanayodaiwa, fedha taslimu na madeni ya muda mfupi ni maeneo makuu ya usimamizi wa mtaji wa uendeshaji.
- Mahitaji makubwa ya mtaji ya sekta, muundo wa lojistiki, mabadiliko ya bei za nishati na mahusiano ya kimataifa yanafanya usimamizi wa mtaji wa uendeshaji kuwa mgumu zaidi.
- Katika mfumo wa kichanganuzi wa utafiti, hifadhi kupita kiasi, madeni makubwa yanayodaiwa, mtiririko wa fedha usio thabiti, hatari ya sarafu na miundombinu dhaifu ya kidijitali zimetambuliwa kama maeneo makuu ya matatizo.
- ERP, ufuatiliaji wa kielektroniki wa madeni yanayodaiwa, utabiri wa mtiririko wa fedha na usimamizi wa hatari wa kiutendaji ni zana kuu za kuboresha zinazopendekezwa na waandishi.
- Utafiti unasisitiza kuwa usimamizi wa mtaji wa uendeshaji si kazi ya uhasibu pekee bali ni eneo la kimkakati la usimamizi linalohusiana na uthabiti wa kifedha na mwendelezo wa shughuli.
Matokeo ambayo utafiti hauungi mkono au haujajaribu
- Haijaonyeshwa katika utafiti huu kwamba utekelezaji wa ERP unaongeza faida ya makampuni ya mafuta na gesi kwa asilimia fulani.
- Uhusiano wa kisababishi unaotegemea data za kampuni kati ya mageuzi ya kidijitali na utendaji wa mtaji wa uendeshaji haujajaribiwa.
- Data za mizania za kampuni yoyote maalum ya mafuta au gesi asilia hazijachanganuliwa.
- Haijakokotolewa ni siku ngapi au kiasi gani cha fedha kinachookolewa na uboreshaji wa hifadhi.
- Haijapimwa ni kwa siku ngapi madeni ya biashara yanayodaiwa yanaweza kukusanywa kwa mbinu zinazopendekezwa.
- Haijaonyeshwa kwa majaribio kwamba current ratio ya 2:1 ni optimum ya ulimwengu wote kwa makampuni yote ya mafuta na gesi.
- Haijathibitishwa kwamba JIT inaweza kutumika kwa usalama kwa hifadhi zote muhimu katika sekta ya mafuta na gesi.
- Hakuna modeli ya usimamizi wa kifedha inayotegemea akili bandia iliyotengenezwa au kujaribiwa.
- Mapendekezo ya makala hayajajaribiwa moja kwa moja katika makampuni ya mafuta na gesi nchini Uturuki.
Mbinu na Matokeo ya Utafiti
Muundo halisi wa kimetodolojia wa utafiti ni upi?
Chanzo kinafafanua mbinu yake kama uchambuzi linganishi, mbinu ya mifumo na mbinu za kiuchumi-kistatistiki. Hata hivyo, matumizi yanayoonekana ya mbinu katika makala hasa yanajumuisha uainishaji wa dhana unaotegemea fasihi na ulinganisho wa mbinu za usimamizi.
Katika utafiti, uteuzi wa kampuni, utaratibu wa ukusanyaji wa data, kipindi cha uchambuzi au modeli ya takwimu haujaelezwa kwa kina chini ya sehemu tofauti ya “Nyenzo na Mbinu”.
Ni vipengele gani vya asili vya kimajaribio ambavyo havipo katika chanzo?
| Kipengele cha uthibitishaji wa kimajaribio | Hali katika chanzo |
|---|---|
| Orodha ya kampuni zilizochunguzwa | Haijatolewa. |
| Idadi ya kampuni / ukubwa wa sampuli | Haijatolewa. |
| Kipindi cha data za kifedha | Haijatolewa. |
| Data za mali za sasa na madeni ya muda mfupi | Haijatolewa. |
| Hesabu ya uwiano wa mzunguko wa hifadhi kwa kila kampuni | Haijafanywa. |
| Hesabu ya muda wa kukusanya madeni yanayodaiwa kwa kila kampuni | Haijafanywa. |
| Cash conversion cycle | Haijakokotolewa. |
| Correlation au regression | Haipo. |
| Jaribio la umuhimu wa takwimu | Halipo. |
| Ulinganisho kabla/baada ya uwekaji kidijitali | Haujafanywa. |
Kwa hiyo, matokeo ya utafiti hayapaswi kuwasilishwa kama “athari za utendaji zilizopimwa kwa njia ya kiuchumi-kistatistiki”.
Jedwali 1 liliundwaje?
Chanzo kinaeleza kuwa jedwali la tatizo–sababu–athari–suluhisho liliundwa na waandishi kwa kuzingatia nyenzo za Brigham & Houston, OECD Economic Outlook na IEA World Energy Outlook.
Jedwali halionyeshi masafa ya uchunguzi wa kampuni wala utafiti maalum wa nyanjani; ni jedwali la usanisi ambamo matatizo mbalimbali ya usimamizi yameainishwa kwa njia ya kichanganuzi.
Jedwali 2 liliundwaje?
Jedwali la pili linalolinganisha mbinu za jadi na za kisasa za usimamizi liliandaliwa na waandishi kwa kutumia marejeo yanayohusishwa katika chanzo na Kaplan & Norton pamoja na Ross, Westerfield & Jordan.
Matokeo yanayotolewa kwa upande wa “mbinu ya kisasa” si vipimo vilivyodhibitiwa vya kabla-na-baada katika kampuni zilezile. Jedwali ni ulinganisho wa dhana za usimamizi.
Jedwali 3 linapima nini?
Jedwali la tatu linafafanua current ratio, kasi ya mzunguko wa mtaji wa uendeshaji, muda wa mzunguko wa madeni yanayodaiwa, uwiano wa mzunguko wa hifadhi na faida ya rasilimali za fedha kama viashiria vya utendaji wa mtaji wa uendeshaji.
Jedwali halitoi usambazaji wa viashiria hivi katika sampuli halisi ya kampuni. Lengo la nambari 2:1 limetajwa kwa current ratio pekee, huku viashiria vingine vikielezwa kwa malengo ya mwelekeo kama “juu”, “chini zaidi” au “ongezeko thabiti”.
“Matokeo” makuu ya utafiti yanapaswa kutafsiriwaje?
Matokeo makuu ya makala ni zaidi ujenzi wa mfumo wa usimamizi kuliko kugundua matokeo maalum ya kifedha ya nambari. Waandishi wanahitimisha kuwa utendaji wa mtaji wa uendeshaji unaweza kuboreshwa kwa kusimamia kwa pamoja hifadhi, madeni yanayodaiwa, fedha, hatari na mifumo ya taarifa.
Kwa hiyo, kuwasilisha utafiti kama “kampuni zinazotumia ERP zilipatikana kuwa na utendaji wa mtaji wa uendeshaji ulio juu zaidi kwa maana ya takwimu” hakuungwi mkono na chanzo. Kauli sahihi zaidi ni kwamba utafiti unapendekeza ERP, usimamizi wa kifedha wa kidijitali na mbinu ya kiutendaji ya hatari kwa msingi wa fasihi na tathmini linganishi.
Mfumo wa maboresho unaopendekezwa
| Eneo la usimamizi | Mbinu inayopendekezwa na utafiti | Uthibitishaji wa kimajaribio katika chanzo |
|---|---|---|
| Hifadhi | ERP, uboreshaji wa lojistiki, kuweka upya viwango vya hifadhi na JIT inapofaa | Hakuna |
| Madeni ya biashara yanayodaiwa | Kuimarisha sera ya mikopo na udhibiti wa kielektroniki | Hakuna |
| Fedha | Bajeti na utabiri wa mtiririko wa fedha wa muda mrefu | Hakuna |
| Hatari ya sarafu | Matumizi ya zana za hedging | Hakuna |
| Taarifa za kifedha | Uchambuzi wa kidijitali wa wakati halisi | Hakuna |
| Rasilimali watu | Kukuza wafanyakazi wenye sifa katika fedha na usimamizi wa hatari za kidijitali | Hakuna |
Nguvu za utafiti
- Unashughulikia matatizo ya mtaji wa uendeshaji si kwa fedha pekee bali pamoja na hifadhi, madeni yanayodaiwa, hatari ya sarafu na miundombinu ya kidijitali.
- Unaingiza mahitaji makubwa ya mtaji na muundo wa kimataifa wa sekta ya mafuta na gesi katika mfumo wa usimamizi wa kifedha.
- Unaunganisha tatizo, sababu, athari na suluhisho katika jedwali moja na kuunda mfumo wazi wa udhibiti kwa usimamizi.
- Unalinganisha kwa njia inayoeleweka mbinu za jadi na za kidijitali za usimamizi wa kifedha.
- Unapendekeza mada mahususi za usimamizi kwa hifadhi, madeni yanayodaiwa, mtiririko wa fedha, hatari na rasilimali watu.
Mapungufu makuu ya kimetodolojia
- Hakuna sampuli ya kimajaribio iliyofafanuliwa inayoundwa na makampuni ya mafuta na gesi.
- Hakuna vipimo vilivyofanywa kwenye taarifa za kifedha za kampuni.
- Licha ya kauli ya “mbinu za kiuchumi-kistatistiki”, hakuna modeli ya takwimu iliyokokotolewa au jaribio linalowasilishwa.
- Athari ya kifedha ya mapendekezo haijapimwa kwa kiasi.
- Uhusiano wa kisababishi kati ya uwekaji kidijitali na utendaji haujajaribiwa.
- Ingawa uzoefu wa kimataifa umetajwa, hakuna jedwali la ulinganisho wa kimataifa la kimfumo kwa kiwango cha kampuni.
- Baadhi ya rekodi za bibliografia katika orodha ya marejeo zina matatizo ya uthibitishaji.
Kwa nini Verianla Live haikutumiwa?
Utafiti hauna mfululizo wa nambari wa utendaji kwa kampuni, data za kifedha za kila mwaka, ulinganisho wa majaribio au matokeo ya asili ya takwimu. Jedwali 1 na Jedwali 2 ni ya kategoria kabisa; Jedwali 3 kwa kiasi kikubwa lina taarifa za mwelekeo/kanuni.
Kubadilisha data hizi kuwa grafu ya uhuishaji au ulinganisho wa utendaji wa nambari kunaweza kuunda usahihi wa kiasi usiokuwepo katika chanzo, kwa hiyo kipengele cha Verianla Live hakikutumiwa.
Maelezo ya Chanzo na Mbinu
Kichwa kamili asilia:NEFT-QAZ SƏNAYE MÜƏSSİSƏLƏRİNİN DÖVRİYYƏ KAPİTALININ İDARƏ EDİLMƏSİNİN TƏKMİLLƏŞDİRİLMƏSİ YOLLARI.
Kichwa cha Kiingereza:WAYS TO IMPROVE WORKING CAPITAL MANAGEMENT OF OIL AND GAS INDUSTRIAL ENTERPRISES.
Waandishi, kwa mpangilio wa chanzo: İlham Şamil RÜSTƏMOV; Nərmin Şamil URUXOVA.
Taasisi: Azərbaycan Dövlət Neft və Sənaye Universiteti / Azerbaijan State Oil and Industry University.
Mchango sawa/mwandishi mwenza wa kwanza: Hakuna tamko la mchango sawa au uandishi wa kwanza wa pamoja katika chanzo.
Mwandishi wa mawasiliano: Hakuna alama tofauti ya corresponding-author katika chanzo. Taarifa za barua pepe zimetolewa kwa waandishi wote wawili.
Aina ya chanzo: Ni utafiti wa uchambuzi/dhana wa uchumi-fedha unaoshughulikia usimamizi wa mtaji wa uendeshaji katika makampuni ya sekta ya mafuta na gesi kupitia fasihi na mfumo wa usimamizi linganishi. Ingawa chanzo kinaeleza kuwa uchambuzi linganishi, mbinu ya mifumo na mbinu za kiuchumi-kistatistiki zilitumika, hakuna uchambuzi wa asili wa kiasi wa data za kampuni unaoonyeshwa.
Hali ya mapitio: Makala ni chapisho la jarida lililokubaliwa. Sera rasmi ya uchapishaji ya jarida inaeleza kuwa tathmini za wakaguzi huzingatiwa katika uamuzi wa wahariri na inaeleza majukumu ya wakaguzi wa kisayansi. Ripoti binafsi ya ukaguzi kwa makala hii maalum haipatikani hadharani.
Jarida:Azərbaycan Ali Texniki Məktəblərinin Xəbərləri / Proceedings of Azerbaijan High Technical Educational Institutions.
Mchapishaji: Azerbaijan State Oil and Industry University Press.
Utambulisho wa uchapishaji: Volume 28, Issue 1, 2026.
ISSN: 1028-7515.
DOI: 10.32010/QVSW8785.
Mchakato wa makala: Received 4 February 2026; Revised 26 February 2026; Accepted 5 March 2026.
Onyo la masafa ya kurasa: Kurasa zinazoonekana katika faili ya makala iliyokaguliwa ni 324–330. Metadata rasmi ya mtandaoni ya jarida inaonyesha 324–331; ukurasa wa kuanzia wa makala inayofuata katika toleo hilo hilo la mtandaoni pia umeorodheshwa kama 331. Kwa hiyo, tofauti kati ya maonyesho haya mawili ya bibliografia haijasahihishwa kimya kimya.
Kiungo rasmi:https://doi.org/10.32010/QVSW8785.
Leseni/hakimiliki: Chanzo hakina tamko la Creative Commons au leseni nyingine huria. Tovuti rasmi ya mchapishaji ina kauli “All rights reserved”. Kwa hiyo, katika maudhui haya ya Verianla majedwali ya chanzo hayajanakiliwa kwa mwonekano; ujumbe wake wa kisayansi na kiuchumi umeelezwa upya kwa Kiswahili.
Ufadhili: Hakuna tamko tofauti la ufadhili katika chanzo.
Mgongano wa maslahi: Hakuna tamko tofauti la mgongano wa maslahi katika chanzo.
Upatikanaji wa data: Hakuna seti ya asili ya data za kampuni au tamko tofauti la data availability katika chanzo.
Michango ya waandishi: Hakuna CRediT au tamko la kina la michango ya waandishi katika chanzo.
Onyo la bibliografia: Baadhi ya rekodi za bibliografia za makala zinaonyesha matatizo katika uthibitishaji huru. Hasa, ingawa rekodi ya waandishi watatu Ross, Westerfield na Jordan imetolewa kwa kichwa “Corporate Finance”, katalogi rasmi ya mchapishaji inaorodhesha kazi ya waandishi watatu kama Fundamentals of Corporate Finance; Corporate Finance ina kundi tofauti na pana zaidi la waandishi. Kichwa cha mwaka 2020 Strategic Performance Management and Financial Efficiency kinachohusishwa na Kaplan na Norton pia hakikuweza kuthibitishwa kwa muundo huo katika utafutaji rasmi wa Harvard Business Review/Press. Hali hii inahitaji ukaguzi huru wa bibliografia wakati wa kutumia marejeo.
Onyo la kimetodolojia: Ingawa makala inaeleza kuwa “mbinu za kiuchumi-kistatistiki” zilitumika, maandishi yaliyokaguliwa hayatoi ukubwa wa sampuli, seti ya data, kipindi cha uchunguzi, regression, correlation, confidence interval, p value au uchambuzi mwingine wa kiasi wa takwimu.
Kikomo cha tafsiri ya matokeo: Teknolojia za usimamizi wa kidijitali, ERP, CRM, utabiri wa mtiririko wa fedha, usimamizi wa hatari wa kiutendaji na upangaji wa kifedha zinapendekezwa katika makala kama zana zinazoweza kuongeza ufanisi wa mtaji wa uendeshaji. Hata hivyo, athari ya teknolojia hizi haijapimwa kwa kiasi ndani ya utafiti huu kwa kutumia data za kampuni. Kwa hiyo, mapendekezo yanapaswa kutathminiwa kama mfumo wa usimamizi wa kichanganuzi, si kama ushahidi wa majaribio au wa kisababishi wa utendaji.
Kikomo cha uhamishaji kwenda Uturuki: Utafiti unatokana na muktadha wa sekta ya mafuta na gesi ya Azerbaijan. Kwa kuwa data za mizania na uendeshaji za makampuni ya Uturuki hazikutumika, matokeo si optimum za kifedha zilizopimwa moja kwa moja kwa Uturuki.
Chanzo cha maudhui ya kisayansi: Vipengele vya mtaji wa uendeshaji, uainishaji wa matatizo, mapendekezo ya usimamizi, ulinganisho wa mbinu za jadi-kisasa na viashiria vya utendaji katika makala hii ya Verianla vinategemea utafiti uliokaguliwa pekee. Vyanzo vya nje vilitumika tu kuthibitisha DOI, jarida/mchapishaji, toleo, sera ya mapitio na rekodi fulani za bibliografia.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *