

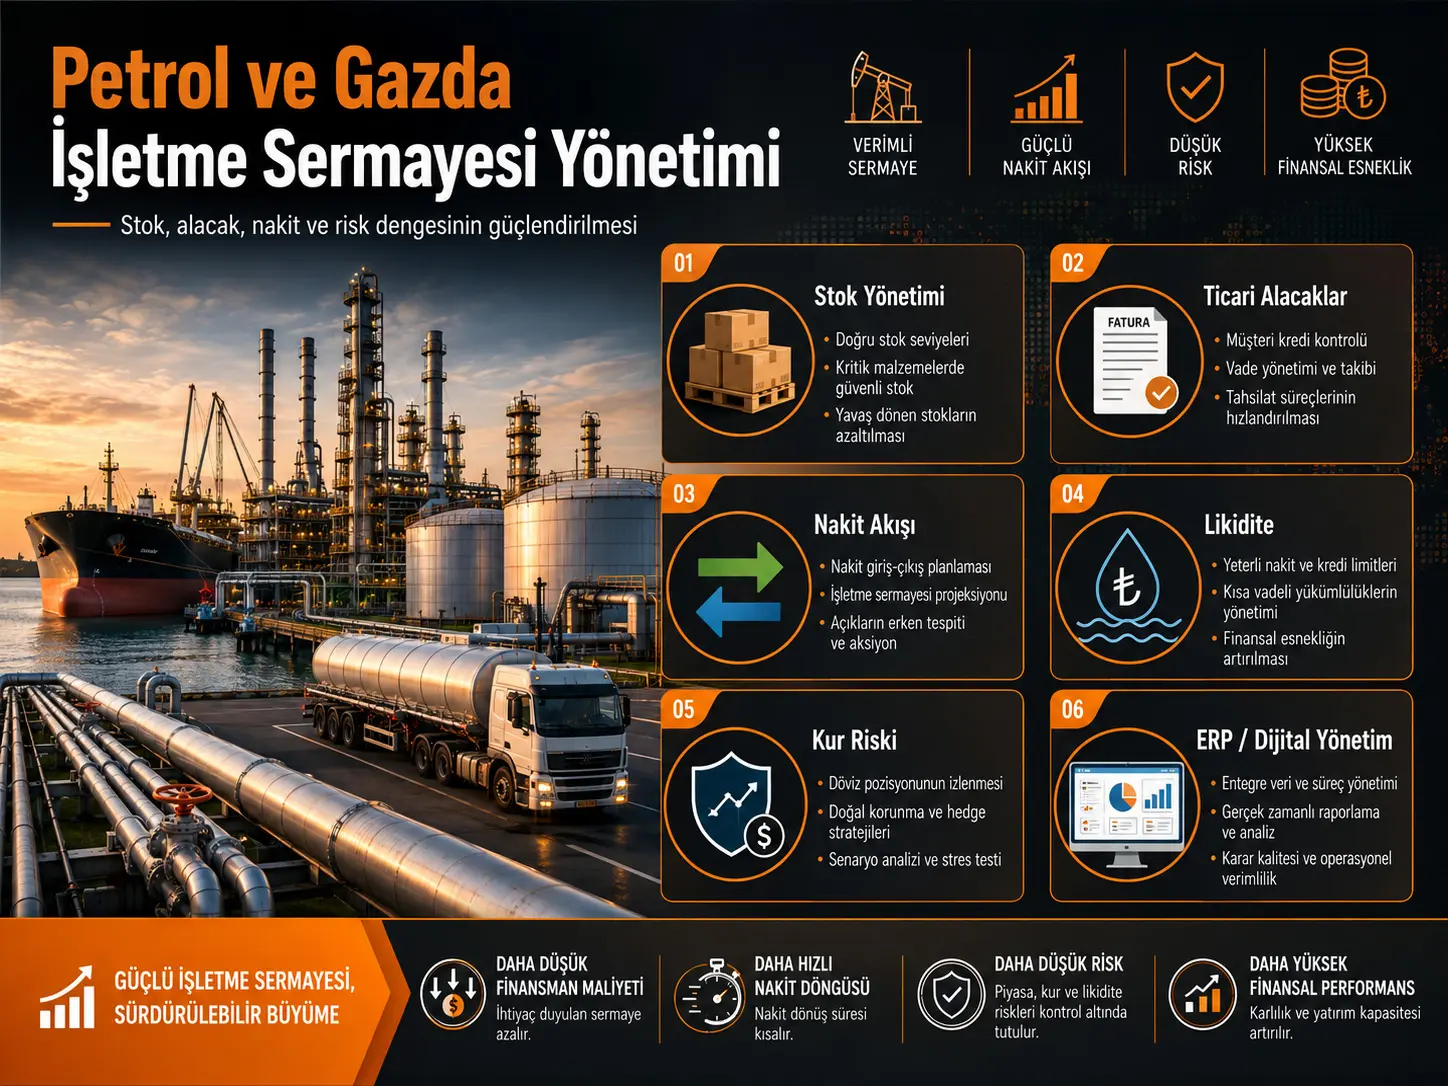
Бул изилдөө мунай жана газ өнөр жай ишканаларында жүгүртүү капиталын кантип натыйжалуураак башкарууга болорун; запастар, соода дебитордук карыздар, акча агымдары, ликвиддүүлүк, валюта тобокелдиги жана санариптик каржылык башкаруу аркылуу баалайт. Изилдөөчүлөр салыштырма талдоо, системалык ыкма жана экономикалык-статистикалык ыкмаларды колдонушканын белгилешет; үч негизги таблицада учурдагы көйгөйлөрдү, салттуу жана заманбап башкаруу ыкмаларын жана негизги натыйжалуулук көрсөткүчтөрүн классификациялашат. Изилдөөнүн негизги жыйынтыгы — ERP жана ага окшош санариптик башкаруу системалары, акча агымын жакшыраак пландаштыруу, дебитордук карыздарды көзөмөлдөө, запастарды оптималдаштыруу жана проактивдүү тобокелдик башкаруу жүгүртүү капиталын пайдаланууну жакшырта алат. Бирок изилдөө конкреттүү мунай-газ компанияларынын каржылык маалыматтарын талдабагандыктан жана таасирдин сандык көлөмүн эсептебегендиктен, бул жыйынтыктар өлчөнгөн компаниялык натыйжа эмес, адабиятка негизделген аналитикалык башкаруу сунуштары болуп саналат.
Жүгүртүү капиталы изилдөөдө ишкананын өндүрүш жана сатуу ишмердигин үзгүлтүксүз улантышы үчүн зарыл болгон кыска мөөнөттүү каржылык ресурстардын жалпысы катары каралат. Нак акча, өндүрүш запастары, соода дебитордук карыздар, даяр продукция запастары жана башка жүгүртүү активдери бул түзүмдүн негизги бөлүктөрү болуп саналат. Макала ошондой эле жүгүртүү капиталын жүгүртүү активдери менен кыска мөөнөттүү милдеттенмелердин айырмасы аркылуу кыска мөөнөттүү каржылык туруктуулук менен байланыштырат.
Мунай жана газ сектору жүгүртүү капиталы жагынан кадимки өндүрүш ишканасына караганда татаалыраак экени белгиленет. Капиталга болгон жогорку муктаждык, ири көлөмдөгү чийки зат жана запастык бөлүктөр, эл аралык сатуу келишимдери, узак төлөө мөөнөттөрү, логистикалык чыгымдар, энергия бааларынын өзгөрмөлүүлүгү, валюта курсунун кыймылы жана геосаясий тобокелдиктер ишкананын кыска мөөнөттүү каржылоого болгон муктаждыгына жана акча каражаттарын башкаруусуна таасир этиши мүмкүн.
Изилдөөдө эң көрүнүктүү көйгөйлөр катары ашыкча запас кармоо, жогорку соода дебитордук карыздар, туруктуу эмес акча агымдары, валюта тобокелдиги жана жетишсиз санариптик каржылык инфраструктура көрсөтүлөт. Сунушталган чечимдер — ERP негизиндеги запас жана логистика башкаруусу, дебитордук карыздарды электрондук көзөмөлдөө, акча агымын болжолдоо, валюта тобокелдигине каршы hedging инструменттери жана жалпы санариптик трансформация стратегиясы.
Макала салттуу каржылык башкарууну көбүнчө кол менен пландаштыруу, кагаз документ жүгүртүү, кыска мөөнөттүү каржылык пландаштыруу, тобокелдикке окуя болгондон кийин жооп берүү жана кечиккен отчеттуулук менен байланыштырат. Заманбап ыкмада болсо автоматташтырылган ERP системалары, электрондук көзөмөл жана CRM, узак мөөнөттүү стратегиялык пландаштыруу, проактивдүү тобокелдик талдоосу жана реалдуу убакытта маалымат иштетүү алдыга чыгат.
Түркия жагынан бул изилдөө өзгөчө мунай, жаратылыш газы, мунай-химия, мунайды кайра иштетүү жана энергияга байланышкан ири өнөр жай ишканаларында колдонууга боло турган жалпы каржылык башкаруу алкагын сунуштай алат. Бирок булак Азербайжандын мунай-газ секторунун контекстинен чыгат жана Түркиядагы компаниялардын баланс, запас, дебитордук карыз, акчанын айлануу мөөнөтү же валюта тобокелдиги боюнча маалыматтарын талдабайт. Ошондуктан Түркияда колдонула турган модель үчүн компания деңгээлинде учурдагы коэффициент, запас айлануу мөөнөтү, дебитордук карызды өндүрүп алуу мөөнөтү, кредитордук карызды төлөө мөөнөтү, акчанын айлануу цикли жана каржылоо наркы сыяктуу көрсөткүчтөр реалдуу маалымат менен өзүнчө текшерилиши керек.
Кеңири Түшүндүрмө
Жүгүртүү капиталы эмне үчүн мунай жана газ компаниялары үчүн маанилүү деп эсептелет?
Изилдөөгө ылайык, мунай жана газ ишканалары жогорку капитал сыйымдуулугунан тышкары күнүмдүк операцияларды улантуу үчүн олуттуу көлөмдө кыска мөөнөттүү каржылык ресурстарга муктаж. Чийки заттын, күйүүчү майдын, запастык бөлүктөрдүн жана техникалык жабдуулардын запасын сактоо өндүрүштүн, ташуунун жана сатуунун үзгүлтүккө учурабашы үчүн зарыл деп эсептелет.
Бирок запас деңгээлинин жогору болушу ишкананын акчасы узак убакыт бою запаста байланып калат дегенди да билдирет. Ошондуктан изилдөө эки карама-каршы максаттын ортосунда тең салмак болууга тийиш деп эсептейт: өндүрүш токтоп калбашы үчүн жетиштүү запас кармоо, бирок керексиз көлөмдөгү капиталды запаска байлап салбоо.
Жүгүртүү капиталынын негизги компоненттери кайсылар?
Макала жүгүртүү капиталынын негизги элементтерин төмөнкү экономикалык топторго бөлөт:
- нак акча жана нак акчага барабар ресурстар,
- чийки зат жана өндүрүш запастары,
- запастык бөлүктөр жана техникалык материалдар,
- соода дебитордук карыздар,
- даяр продукция жана башка жүгүртүү активдери.
Бул ресурстардын максаты кыска мөөнөттүү төлөмдөрдү гана жүргүзүү эмес. Жүгүртүү капиталы ошондой эле өндүрүштүн үзгүлтүксүздүгүн, сатуу ишмердигин жана каржылык милдеттенмелердин өз убагында аткарылышын колдогон операциялык каржылоо катмары катары бааланат.
Мунай-газ секторунда жүгүртүү капиталына кандай тобокелдиктер таасир этет?
Изилдөө сектордогу жүгүртүү капиталын башкарууга таасир эткен алты негизги тобокелдик тармагын аныктайт:
| Тобокелдик тармагы | Жүгүртүү капиталына мүмкүн болгон таасири |
|---|---|
| Дүйнөлүк энергия бааларынын өзгөрүшү | Киреше жана акча түшүүлөрүнүн болжолдонушун төмөндөтүшү мүмкүн. |
| Геосаясий тобокелдиктер | Соода, каржылоо жана камсыздоо процесстеринде белгисиздик жаратышы мүмкүн. |
| Татаал өндүрүш технологиялары | Көп көлөмдөгү запастык бөлүк жана техникалык запаска муктаждык жаратышы мүмкүн. |
| Логистика жана ташуу чыгымдары | Запас саясатына жана нак акчага болгон муктаждыкка таасир этиши мүмкүн. |
| Инфляция жана валюта курсунун өзгөрүшү | Киргизүү чыгымдарын жана чет элдик валютадагы милдеттенмелерди өзгөртүшү мүмкүн. |
| Кредит жана каржылоо шарттары | Кыска мөөнөттүү каржылоонун наркына жана жеткиликтүүлүгүнө таасир этиши мүмкүн. |
Бул классификация изилдөөнүн экономикалык алкагы болуп саналат; макала аталган тобокелдиктердин ар бири үчүн өзүнчө ыктымалдык же акчалай жоготуу эсептөөсүн жүргүзбөйт.
Ашыкча запас эмне үчүн көйгөй деп эсептелет?
Макаланын биринчи негизги көйгөйү — өндүрүш токтоп калбашы үчүн талап кылынгандан көп чийки зат жана запастык бөлүк сактоо. Бул ыкма операциялык коопсуздук бере алат; бирок ашыкча запас каржылык ресурстарды ишкананын башка багыттарында колдонууга тоскоол болуп, кошумча сактоо чыгымын жаратат.
Авторлор сунуштаган чечим — запас нормаларын кайра аныктоо, логистиканы оптималдаштыруу, ERP системалары менен запас кыймылын жакындан көзөмөлдөө жана ылайыктуу шарттарда Just in Time ыкмасын колдонуу.
Бирок изилдөө конкреттүү мунай-газ ишканасында JIT колдонулгандан кийин запастар канча пайыз азайганын же канча нак акча бошогонун өлчөбөйт.
Соода дебитордук карыздар эмне үчүн ликвиддүүлүк көйгөйүн жаратышы мүмкүн?
Мунай жана энергия продукциясынын, өзгөчө эл аралык келишимдер боюнча сатылышы узак төлөө мөөнөттөрүнө жана кечиккен төлөмдөргө алып келиши мүмкүн. Сатуу бухгалтердик эсепте таанылганы ишкана ошол эле суммадагы нак акчаны алганын билдирбегендиктен, дебитордук карыздын жогорку деңгээли ликвиддүүлүккө басым жасашы мүмкүн.
Изилдөөнүн сунуштарына кардарлардын каржылык абалын үзгүлтүксүз баалоо, кредит саясатын күчөтүү, электрондук төлөм инфраструктураларын колдонуу жана дебитордук карыздарды электрондук системалар аркылуу көзөмөлдөө кирет.
Акча агымы эмне үчүн бухгалтердик пайдадан өзүнчө бааланышы керек?
Макала мунай жана газ компанияларында баалардын жогорку өзгөрмөлүүлүгүнөн улам акча түшүүлөрү өзгөрүшү мүмкүн экенине көңүл бурат. Ишкана киреше көрсөткөнү кыска мөөнөттүү карыздарын өз убагында төлөөгө жетиштүү нак акча ошол эле учурда дайыма бар дегенди билдирбейт.
Ошондуктан бюджеттөө системаларын өнүктүрүү жана келечектеги акча кирүү-чыгууларынын узак мөөнөткө болжолун түзүү изилдөөдө негизги башкаруу сунуштарынын бири катары берилет.
1-таблица кандай көйгөй–чечим байланыштарын түзөт?
Изилдөөнүн биринчи негизги таблицасы беш көйгөйдү алардын мүмкүн болгон себептери, ишканага таасири жана сунушталган башкаруу инструменттери менен дал келтирет:
| Көйгөй | Изилдөөдө көрсөтүлгөн негизги себеп | Негизги каржылык таасир | Сунушталган багыт |
|---|---|---|---|
| Ашыкча запас | Алсыз пландаштыруу | Каржылык ресурстардын запаска байланып калышы | ERP жана логистиканы оптималдаштыруу |
| Жогорку соода дебитордук карыздар | Натыйжасыз кредит саясаты | Ликвиддүүлүк тобокелдигинин өсүшү | Электрондук төлөм жана күчтүү көзөмөл |
| Туруксуз акча агымы | Алсыз каржылык пландаштыруу | Кыска мөөнөттүү милдеттенмелердин кечигүү тобокелдиги | Акча агымын болжолдоо |
| Валюта тобокелдиги | Тышкы рынокторго көз карандылык | Каржылык жоготуу ыктымалдыгы | Hedging инструменттери |
| Алсыз санариптик системалар | Технологиялык артта калуу | Операциялык чечим кабыл алуу ылдамдыгынын төмөндөшү | Санариптик трансформация стратегиясы |
Бул таблица реалдуу компаниялардан эсептелген окуялардын жыштыгы же каржылык зыяндын суммасы эмес. Көйгөй–себеп–чечим байланыштары — изилдөө булак адабияттан чыгарган башкаруу алкагы.
Салттуу жана заманбап жүгүртүү капиталын башкаруу кандай салыштырылат?
Экинчи негизги таблица башкаруунун беш тармагында салттуу жана заманбап ыкмаларды салыштырат:
| Башкаруу тармагы | Салттуу ыкма | Изилдөөдө сунушталган заманбап ыкма |
|---|---|---|
| Запастарды башкаруу | Кол менен пландаштыруу | Автоматташтырылган ERP системалары |
| Дебитордук карыздарды көзөмөлдөө | Кагаз документ жүгүртүү | Электрондук көзөмөл жана CRM |
| Каржылык пландаштыруу | Кыска мөөнөттүү ыкма | Стратегиялык жана узак мөөнөттүү пландаштыруу |
| Тобокелдиктерди башкаруу | Реактивдүү ыкма | Проактивдүү жана аналитикалык ыкма |
| Маалыматтарды иштетүү | Кечиккен отчеттуулук | Реалдуу убакыттагы талдоо |
Макала заманбап ыкма чечимдерди тездетиши, тобокелдиктерди эртерээк көрүүгө шарт түзүшү жана ресурстарды бөлүштүрүүнү жакшыртышы мүмкүн деп эсептейт. Бирок бул таблицада ERP колдонгон жана колдонбогон мунай компанияларынан өлчөнгөн салыштырма натыйжа маалыматтары жок.
ERPнин изилдөөдөгү ролу кандай?
Enterprise Resource Planning (ERP) изилдөөдө запастарды, каржылык пландаштырууну жана операциялык маалыматтарды бирдиктүү түрдө көзөмөлдөөгө мүмкүндүк берген негизги санариптик инструмент катары каралат.
ERP колдонуудан күтүлгөн негизги пайда — запас кыймылын тез көрүү, муктаждыктарды жакшыраак пландаштыруу, каржылык маалыматты кечиктирбей иштетүү жана жетекчилердин реалдуу убакытка жакын маалымат менен чечим кабыл алышы.
Булак ERPнин инвестициялык наркы, киргизүү мөөнөтү, ката деңгээли же инвестициянын кайтарым мөөнөтү жөнүндө маалымат бербейт.
CRM эмне үчүн соода дебитордук карыздарын башкаруу менен байланышат?
Customer Relationship Management (CRM) системалары изилдөөдө кардар жана төлөмдү өндүрүп алуу маалыматтарын электрондук чөйрөдө көзөмөлдөө менен байланышат. Бул ыкма кардардын төлөө жүрүм-турумун, келишим шарттарын жана кечигүүлөрдү системалуу көзөмөлдөөгө жардам бере турган инструмент катары сунушталат.
Бирок CRM дебитордук карыздын мөөнөтүн канча күнгө кыскартары же өндүрүп алуу деңгээлин канчалык жогорулатары изилдөөнүн алкагында текшерилген эмес.
Валюта тобокелдигине каршы кайсы ыкма сунушталат?
Мунай жана газ компанияларынын эл аралык рынокторго көз карандылыгы чет элдик валютадагы киреше, чыгым жана карыздардын жүгүртүү капиталына таасир этишине алып келиши мүмкүн. Изилдөө бул тобокелдик үчүн жалпы чечим катары hedging инструменттерин колдонууну сунуштайт.
Бирок кайсы каржылык туунду инструмент кайсы валюта же тобокелдик профили үчүн колдонулары боюнча hedge катышы, сценарий талдоосу же туунду инструментти баалоо модели жок. Ошондуктан hedging макалада кеңири каржылык модель эмес, тобокелдик башкаруу сунушу болуп саналат.
Киберкоопсуздук эмне үчүн каржылык башкаруу көйгөйү деп каралат?
Изилдөө санариптик каржылык системалардын жетишсиздиги менен катар киберкоопсуздук тобокелдиктерин да жүгүртүү капиталын башкаруунун жаңы көйгөйлөрүнүн бири катары атайт. Санариптешүү өскөн сайын каржылык маалыматтын коопсуздугу жана системалардын үзгүлтүксүз иштеши да операциялык каржы башкаруусунун бир бөлүгүнө айланат.
Бирок изилдөө конкреттүү киберчабуул маалымат топтомун, каржылык жоготуу суммасын же кибер тобокелдик моделин бербейт.
Адам ресурсу эмне үчүн өзүнчө көйгөй катары көрсөтүлөт?
Макала заманбап каржылык технологияларды жана тобокелдик башкаруу инструменттерин колдоно алган адистердин жетишсиздиги ишканалардын башкаруу мүмкүнчүлүгүн чектеши мүмкүн деп эсептейт. Ошондуктан программалык камсыздоого инвестиция гана эмес, кызматкерлердин каржы, санариптик системалар жана тобокелдик башкаруу жөндөмдөрүн өнүктүрүү да сунушталат.
Жүгүртүү капиталы кайсы көрсөткүчтөр менен бааланат?
Изилдөөнүн 3-таблицасы жүгүртүү капиталынын натыйжалуулугу үчүн беш негизги көрсөткүчтү тизмектейт:
| Көрсөткүч | Изилдөөдө берилген экономикалык мааниси | Изилдөөдө көрсөтүлгөн максаттуу багыт |
|---|---|---|
| Учурдагы коэффициент | Жүгүртүү активдеринин кыска мөөнөттүү милдеттенмелерге катышы | 2:1 |
| Жүгүртүү капиталынын айлануу ылдамдыгы | Активдерди пайдалануунун натыйжалуулугу | Жогору болушу |
| Соода дебитордук карыздарынын айлануу мөөнөтү | Дебитордук карыздарды өндүрүп алуу мөөнөтү | Минималдуу болушу |
| Запастардын айлануу коэффициенти | Запастарды пайдалануу/айлануу ылдамдыгы | Жогору болушу |
| Акча ресурстарынын кирешелүүлүгү | Акча агымдарынын киреше жаратышы | Туруктуу өсүш |
Бул жердеги 2:1 учурдагы коэффициент — изилдөө норматив катары берген маани. Макала бул катыш бардык каралган мунай-газ компаниялары үчүн эмпирикалык жактан оптималдуу экенин текшерген эмес. Калган төрт көрсөткүч үчүн да сандык оптималдуу чек берилген эмес; болгону максатталган багыт көрсөтүлгөн.
Just in Time ыкмасы изилдөөдө кантип колдонулат?
Just in Time (JIT) өзгөчө ашыкча запастарды азайтуу үчүн сунушталган башкаруу ыкмаларынын бири. Изилдөөнүн логикасы — керексиз запас көлөмүн азайтуу менен запаска байланып калган каржылык ресурсту бошотуу.
Бирок мунай жана газ секторундагы маанилүү запастык бөлүктөрдүн жеткирүү мөөнөтү, коопсуздук запасына болгон муктаждык же өндүрүш токтошунун наркы изилдөөдө өзүнчө сандык моделге киргизилген эмес. Ошондуктан JIT бардык запастар үчүн шартсыз чечим катары чечмеленбеши керек.
Жасалма интеллект изилдөөдө чындап текшерилгенби?
Жок. Макала эл аралык мунай-газ компаниялары санариптик каржылык системаларды жана жасалма интеллект технологияларын пайдаланып жатканын белгилейт жана бул технологияларды келечектеги башкаруу инструменттеринин катарына кошот.
Бирок изилдөөдө жасалма интеллект модели түзүлгөн эмес, маалымат топтому үйрөтүлгөн эмес, болжолдоо тактыгы өлчөнгөн эмес жана AI колдонгон/колдонбогон компаниялар салыштырылган эмес. Ошондуктан жасалма интеллект бул изилдөөнүн эксперименттик ыкмасы эмес, сунушталган санариптик трансформация багыттарынын бири.
Изилдөө колдогон жыйынтыктар
- Мунай жана газ ишканаларында запастар, соода дебитордук карыздар, нак акча жана кыска мөөнөттүү милдеттенмелер жүгүртүү капиталын башкаруунун негизги тармактары болуп саналат.
- Сектордун жогорку капитал сыйымдуулугу, логистикалык түзүмү, энергия бааларынын өзгөрмөлүүлүгү жана эл аралык байланыштары жүгүртүү капиталын башкарууну татаалдаштырат.
- Изилдөөнүн аналитикалык алкагында ашыкча запас, жогорку дебитордук карыздар, туруктуу эмес акча агымдары, валюта тобокелдиги жана алсыз санариптик инфраструктура негизги көйгөй тармактары катары аныкталган.
- ERP, дебитордук карыздарды электрондук көзөмөлдөө, акча агымын болжолдоо жана проактивдүү тобокелдик башкаруу авторлор сунуштаган негизги жакшыртуу инструменттери болуп саналат.
- Изилдөө жүгүртүү капиталын башкаруу бухгалтердик функция гана эмес, каржылык туруктуулук жана операциялык үзгүлтүксүздүк менен байланышкан стратегиялык башкаруу тармагы экенин белгилейт.
Изилдөө колдобогон же текшербеген жыйынтыктар
- ERP колдонуу мунай-газ компанияларынын кирешелүүлүгүн белгилүү бир пайызга жогорулатары бул изилдөөдө көрсөтүлгөн эмес.
- Санариптик трансформация менен жүгүртүү капиталынын натыйжалуулугунун ортосунда компаниялык маалыматка негизделген себептик байланыш текшерилген эмес.
- Белгилүү бир мунай же жаратылыш газ компаниясынын баланс маалыматтары талданган эмес.
- Запастарды оптималдаштыруу канча күн же канча акчалай ресурс үнөмдөөрү эсептелген эмес.
- Соода дебитордук карыздары сунушталган ыкмалар менен канча күндө өндүрүлүп алынары өлчөнгөн эмес.
- 2:1 учурдагы коэффициент бардык мунай-газ ишканалары үчүн универсалдуу оптимум экени эксперименттик жактан көрсөтүлгөн эмес.
- JIT ыкмасын мунай жана газ секторундагы бардык маанилүү запастарга коопсуз колдонууга болору далилденген эмес.
- Жасалма интеллект негизиндеги каржылык башкаруу модели иштелип чыккан же текшерилген эмес.
- Макаланын сунуштары Түркиядагы мунай-газ ишканаларында түздөн-түз текшерилген эмес.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөөнүн чыныгы методологиялык түзүлүшү кандай?
Булак өзүнүн ыкмасын салыштырма талдоо, системалык ыкма жана экономикалык-статистикалык ыкмалар деп аныктайт. Бирок макалада көрүнгөн колдонмо негизинен адабиятка таянган концептуалдык классификация жана башкаруу ыкмаларын салыштыруу болуп саналат.
Изилдөөдө өзүнчө “Материал жана Ыкма” бөлүмүндө компанияларды тандоо, маалымат чогултуу процедурасы, талдоо мезгили же статистикалык модель деталдуу берилген эмес.
Булакта кайсы оригиналдуу эмпирикалык элементтер жок?
| Эмпирикалык текшерүү элементи | Булактагы абалы |
|---|---|
| Изилденген компаниялардын тизмеси | Берилген эмес. |
| Компаниялардын саны / тандалманын көлөмү | Берилген эмес. |
| Каржылык маалымат мезгили | Берилген эмес. |
| Жүгүртүү активдери жана кыска мөөнөттүү карыздар боюнча маалымат | Берилген эмес. |
| Запастардын айлануу коэффициентин компания деңгээлинде эсептөө | Жүргүзүлгөн эмес. |
| Дебитордук карызды өндүрүп алуу мөөнөтүн компания деңгээлинде эсептөө | Жүргүзүлгөн эмес. |
| Акчанын айлануу цикли | Эсептелген эмес. |
| Корреляция же регрессия | Жок. |
| Статистикалык маанилүүлүк тести | Жок. |
| Санариптешүүгө чейинки/кийинки салыштыруу | Жүргүзүлгөн эмес. |
Ошондуктан изилдөөнүн жыйынтыктары “экономикалык-статистикалык жактан өлчөнгөн натыйжа таасирлери” катары берилбеши керек.
1-таблица кантип түзүлгөн?
Булак көйгөй–себеп–таасир–чечим таблицасы Brigham & Houston, OECD Economic Outlook жана IEA World Energy Outlook материалдарынын негизинде авторлор тарабынан түзүлгөнүн белгилейт.
Таблица компания байкоолорунун жыштыгын же конкреттүү талаа изилдөөсүн көрсөтпөйт; ар түрдүү башкаруу көйгөйлөрү аналитикалык түрдө классификацияланган синтездик таблица болуп саналат.
2-таблица кантип түзүлгөн?
Салттуу жана заманбап башкаруу ыкмаларын салыштырган экинчи таблица булакта Kaplan & Norton жана Ross, Westerfield & Jordan эмгектерине таянып авторлор тарабынан түзүлгөн.
Бул жерде “заманбап ыкманын” пайдасына берилген жыйынтыктар ошол эле компанияларда жүргүзүлгөн көзөмөлдүү мурда-кийин өлчөөлөрү эмес. Таблица концептуалдык башкаруу салыштыруусу болуп саналат.
3-таблица эмнени өлчөйт?
Үчүнчү таблица учурдагы коэффициентти, жүгүртүү капиталынын айлануу ылдамдыгын, дебитордук карыздын айлануу мөөнөтүн, запастардын айлануу коэффициентин жана акча ресурстарынын кирешелүүлүгүн жүгүртүү капиталынын натыйжалуулук көрсөткүчтөрү катары аныктайт.
Таблица бул көрсөткүчтөрдүн реалдуу компаниялардын тандалмасындагы бөлүштүрүлүшүн бербейт. Учурдагы коэффициент үчүн гана 2:1 сандык максат көрсөтүлүп, калган көрсөткүчтөр “жогору”, “минималдуу” же “туруктуу өсүш” сыяктуу багыттык максаттар менен берилет.
Изилдөөнүн негизги “жыйынтыгы” кантип чечмелениши керек?
Макаланын негизги жыйынтыгы — белгилүү сандык каржылык натыйжаларды табуудан көрө башкаруу алкагын түзүү. Авторлор жүгүртүү капиталынын натыйжалуулугун запас, дебитордук карыз, нак акча, тобокелдик жана маалымат системаларын биргелешип башкаруу аркылуу жакшыртууга болот деген бүтүмгө келишет.
Ошондуктан изилдөөнү “ERP колдонгон компаниялардын жүгүртүү капиталынын натыйжалуулугу статистикалык жактан жогору экени аныкталды” деп берүү булак тарабынан колдоого алынбайт. Тагыраак айтканда, изилдөө адабият жана салыштырма баалоонун негизинде ERP, санариптик каржылык башкаруу жана проактивдүү тобокелдик ыкмасын сунуштайт.
Сунушталган жакшыртуу алкагы
| Башкаруу тармагы | Изилдөө сунуштаган ыкма | Булакта эмпирикалык текшерүү |
|---|---|---|
| Запастар | ERP, логистиканы оптималдаштыруу, запас нормаларын кайра аныктоо жана ылайыктуу учурда JIT | Жок |
| Соода дебитордук карыздар | Кредит саясатын күчөтүү жана электрондук көзөмөл | Жок |
| Нак акча | Бюджеттөө жана узак мөөнөттүү акча агымын болжолдоо | Жок |
| Валюта тобокелдиги | Hedging инструменттерин колдонуу | Жок |
| Каржылык маалымат | Реалдуу убакыттагы санариптик талдоо | Жок |
| Адам ресурсу | Каржы жана санариптик тобокелдик башкаруу боюнча квалификациялуу кадрларды даярдоо | Жок |
Изилдөөнүн күчтүү жактары
- Жүгүртүү капиталынын көйгөйлөрүн нак акча менен гана чектебестен, запас, дебитордук карыз, валюта тобокелдиги жана санариптик инфраструктура менен бирге карайт.
- Мунай-газ секторунун капитал сыйымдуу жана эл аралык түзүмүн каржылык башкаруу алкагына киргизет.
- Көйгөйдү, себепти, таасирди жана чечимди бир таблицага бириктирип, башкаруу үчүн түшүнүктүү көзөмөл алкагын түзөт.
- Салттуу жана санариптик каржылык башкаруу ыкмаларын түшүнүктүү салыштырат.
- Практикалык багытта запас, дебитордук карыз, акча агымы, тобокелдик жана адам ресурсу үчүн конкреттүү башкаруу темаларын сунуштайт.
Негизги методологиялык чектөөлөр
- Мунай-газ компанияларынан түзүлгөн аныкталган эмпирикалык тандалма жок.
- Компаниялардын каржылык отчетторунда өлчөө жүргүзүлгөн эмес.
- “Экономикалык-статистикалык ыкма” деген сөзгө карабастан эсептелген статистикалык модель же тест берилген эмес.
- Сунуштардын каржылык таасири сандык түрдө өлчөнгөн эмес.
- Санариптешүү менен натыйжалуулуктун ортосундагы себептик байланыш текшерилген эмес.
- Эл аралык тажрыйба айтылганы менен, компания деңгээлиндеги системалуу эл аралык салыштыруу таблицасы берилген эмес.
- Булак тизмесиндеги айрым библиографиялык жазууларда текшерүү көйгөйлөрү бар.
Verianla Live эмне үчүн колдонулган жок?
Изилдөөдө компания деңгээлиндеги сандык натыйжа сериясы, жылдык каржылык маалымат, эксперименттик салыштыруу же оригиналдуу статистикалык жыйынтык жок. 1-таблица жана 2-таблица толугу менен категориялык, ал эми 3-таблица көбүнчө багыттык/нормативдик маалыматтан турат.
Бул маалыматтарды анимацияланган графикке же сандык натыйжа салыштыруусуна айлантуу булакта жок сандык тактыкты жаратышы мүмкүн болгондуктан Verianla Live компоненти колдонулган жок.
Булак жана Ыкма Жөнүндө Эскертүү
Толук оригиналдуу аталышы:NEFT-QAZ SƏNAYE MÜƏSSİSƏLƏRİNİN DÖVRİYYƏ KAPİTALININ İDARƏ EDİLMƏSİNİN TƏKMİLLƏŞDİRİLMƏSİ YOLLARI.
Англисче аталышы:WAYS TO IMPROVE WORKING CAPITAL MANAGEMENT OF OIL AND GAS INDUSTRIAL ENTERPRISES.
Авторлор, булактагы ирети менен: İlham Şamil RÜSTƏMOV; Nərmin Şamil URUXOVA.
Мекеме: Azərbaycan Dövlət Neft və Sənaye Universiteti / Azerbaijan State Oil and Industry University.
Тең салым/тең биринчи автор: Булакта тең салым же тең биринчи авторлук жөнүндө билдирүү жок.
Жооптуу автор: Булакта өзүнчө corresponding-author белгиси жок. Эки автор үчүн тең электрондук почта маалыматы берилген.
Булактын түрү: Мунай жана газ өнөр жай ишканаларындагы жүгүртүү капиталын башкарууну адабият жана салыштырма башкаруу алкагы аркылуу караган аналитикалык/концептуалдык экономика-каржы изилдөөсү. Булакта салыштырма талдоо, системалык ыкма жана экономикалык-статистикалык ыкмалар колдонулганы айтылганы менен, компания деңгээлиндеги оригиналдуу сандык маалымат талдоосу көрсөтүлгөн эмес.
Рецензиялоо абалы: Макала кабыл алынган журналдык басылма. Журналдын расмий жарыялоо саясаты редакциялык чечимде илимий рецензенттердин баалоолору эске алынарын жана рецензенттердин милдеттерин аныктай турганын көрсөтөт. Бул конкреттүү макала боюнча жеке рецензиялык отчет коомчулукка ачык эмес.
Журнал:Azərbaycan Ali Texniki Məktəblərinin Xəbərləri / Proceedings of Azerbaijan High Technical Educational Institutions.
Басма: Azerbaijan State Oil and Industry University Press.
Жарыя маалыматы: Volume 28, Issue 1, 2026.
ISSN: 1028-7515.
DOI: 10.32010/QVSW8785.
Макаланын жүрүшү: Received 4 February 2026; Revised 26 February 2026; Accepted 5 March 2026.
Барак аралыгы боюнча эскертүү: Каралган макала файлында көрүнгөн барактар 324–330. Журналдын расмий онлайн метамаалыматында 324–331 деп жазылган; ошол эле онлайн санда кийинки макаланын башталган барагы да 331 болуп көрсөтүлгөн. Ошондуктан эки библиографиялык көрсөтүүнүн айырмасы унчукпай оңдолгон жок.
Расмий шилтеме:https://doi.org/10.32010/QVSW8785.
Лицензия/автордук укук: Булакта Creative Commons же башка ачык лицензия тууралуу билдирүү жок. Басманын расмий веб-сайтында “All rights reserved” деген билдирүү бар. Ошондуктан бул Verianla мазмунунда булактын таблицалары визуалдык түрдө көчүрүлгөн жок; алардын илимий жана экономикалык мааниси кыргыз тилинде кайра түшүндүрүлдү.
Каржылоо: Булакта өзүнчө каржылоо билдирүүсү жок.
Кызыкчылыктардын кагылышы: Булакта өзүнчө кызыкчылыктардын кагылышы жөнүндө билдирүү жок.
Маалыматтын жеткиликтүүлүгү: Булакта оригиналдуу компаниялык маалымат топтому же өзүнчө data availability билдирүүсү жок.
Авторлордун салымы: Булакта CRediT же кеңири автордук салым билдирүүсү жок.
Адабият тизмеси боюнча эскертүү: Макаланын айрым библиографиялык жазуулары көз карандысыз текшерүүдө көйгөй жаратат. Айрыкча Ross, Westerfield жана Jordan авторлорунун үч авторлуу эмгеги “Corporate Finance” деген аталыш менен берилгени менен, басманын расмий каталогунда үч авторлуу эмгек Fundamentals of Corporate Finance деп көрсөтүлөт; Corporate Finance болсо башка жана кеңири авторлор тобуна таандык. Kaplan жана Nortonго таандык деп көрсөтүлгөн 2020-жылкы Strategic Performance Management and Financial Efficiency аталышы да Harvard Business Review/Press расмий издөөсүндө бул түрдө ырасталган эмес. Бул жагдай булактарды колдонууда көз карандысыз библиографиялык текшерүүнү талап кылат.
Методологиялык эскертүү: Макалада “экономикалык-статистикалык ыкмалар” колдонулганы айтылганы менен, каралган текстте тандалманын көлөмү, маалымат топтому, байкоо мезгили, регрессия, корреляция, ишеним аралыгы, p мааниси же башка сандык статистикалык талдоо берилген эмес.
Жыйынтыктарды чечмелөөнүн чеги: Санариптик башкаруу технологиялары, ERP, CRM, акча агымын болжолдоо, проактивдүү тобокелдик башкаруу жана каржылык пландаштыруу макалада жүгүртүү капиталынын натыйжалуулугун арттыра турган инструменттер катары сунушталат. Бирок бул технологиялардын таасири изилдөөдө компаниялык маалымат менен сандык түрдө өлчөнгөн эмес. Ошондуктан сунуштар эксперименттик же себептик натыйжа далили эмес, аналитикалык башкаруу алкагы катары бааланышы керек.
Түркияга өткөрүү чеги: Изилдөө Азербайжандын мунай-газ өнөр жайынын контекстине негизделет. Түркиядагы компаниялардын баланс жана операциялык маалыматтары колдонулган эмес, ошондуктан жыйынтыктар Түркия үчүн түздөн-түз өлчөнгөн каржылык оптимумдар эмес.
Илимий мазмундун булагы: Бул Verianla макаласындагы жүгүртүү капиталынын компоненттери, көйгөйлөрдүн классификациясы, башкаруу сунуштары, салттуу-заманбап ыкмаларды салыштыруу жана натыйжалуулук көрсөткүчтөрү гана каралган изилдөөгө негизделет. Тышкы булактар DOI, журнал/басма, чыгарылыш, рецензиялоо саясаты жана адабият тизмесиндеги айрым библиографиялык жазууларды текшерүү үчүн гана колдонулган.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген