

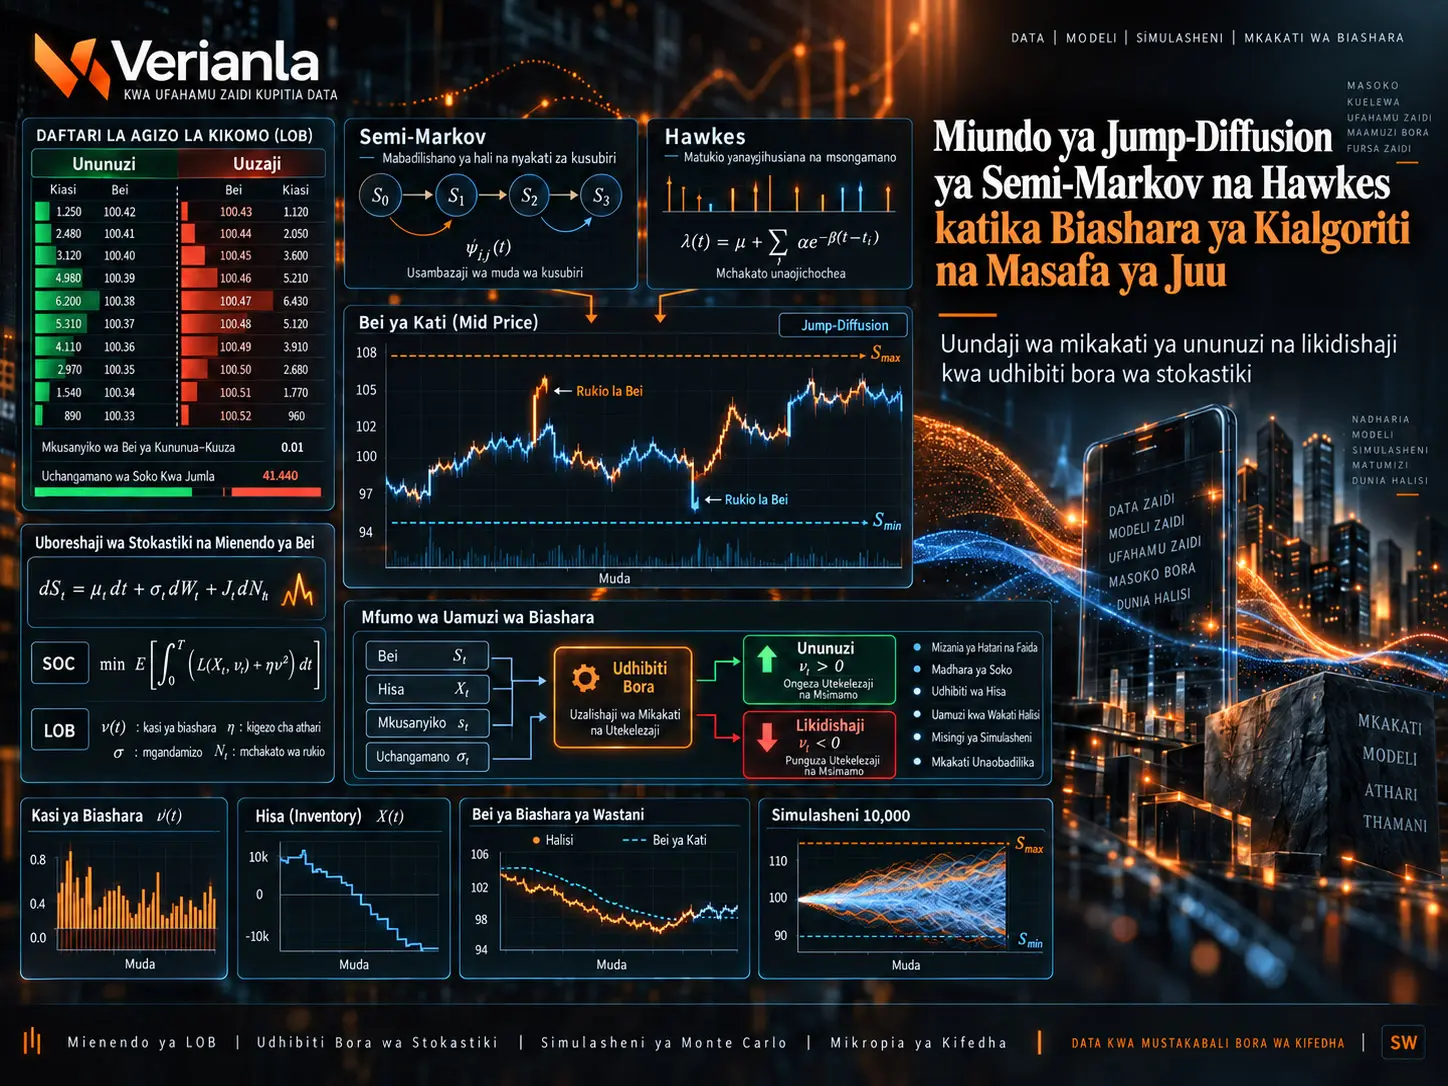
Utafiti huu unachunguza miundo ya bei ya jump-diffusion inayotegemea Semi-Markov na Hawkes, ambayo huingiza tabia ya miruko na non-Markov inayoonekana katika data za kitabu cha oda za kikomo (Limit Order Book, LOB) katika matatizo ya biashara ya kialgoriti na ya masafa ya juu. Muundo uliopendekezwa wa jump-diffusion ni muundo wa bei ya kati wa kistokastiki unaounganisha mwendo huru wa Brown na mienendo ya miruko inayotokana na michakato ya Semi-Markov au Hawkes. Waandishi hubadilisha vipengele vya miruko kuwa ukadiriaji wa diffuzi chini ya mipaka ya upimaji, kisha huunda matatizo ya udhibiti bora wa kistokastiki kwa ajili ya kununua na kulikidisha nafasi kubwa, na kutatua milinganyo husika ya tofauti za sehemu kwa njia ya tofauti zenye kikomo ya IMEX. Vigezo vilivyokalibishwa kutoka data za Microsoft LOB na uigaji 10.000 wa mikakati vinaonyesha kwamba kadiri athari ya vipengele vya miruko inavyoongezeka, algoriti bora huelekea kufanya biashara mapema zaidi na kwa kasi kubwa zaidi katika upande wa ununuzi na uuzaji. Matokeo yamewekewa mipaka na masharti ya muundo na uigaji; si ushahidi wa faida iliyopatikana katika soko halisi au utendaji bora wa utekelezaji.
Ubunifu mkuu wa utafiti ni kuunganisha katika mchakato mmoja wa bei ulio wa jumla zaidi miundo ya bei inayotumia diffuzi ya Brown pekee na miundo ya awali inayowakilisha kipengele cha miruko kupitia ukadiriaji wa diffuzi pekee. Muundo wa Semi-Markov huruhusu mienendo ya non-Markov ambamo muda wa kusubiri kati ya oda si lazima uwe na usambazaji wa kielelezo; muundo wa Hawkes nao huwakilisha mkusanyiko wa matukio na tabia ya kujichochea. Katika tabaka la udhibiti bora la muundo, kigezo kikuu cha udhibiti ni kasi ya biashara \(\nu_t\); bei, hesabu ya mali, fedha taslimu na bei ya utekelezaji wa biashara hubadilika pamoja chini ya athari ya udhibiti huu.
Kwa Nini Mwendo wa Brown Pekee Hauonekani Kuwa wa Kutosha?
Kiini cha kuanzia cha utafiti ni kwamba, ingawa bei za kati za LOB za masafa ya juu mara nyingi huonyesha mwendo unaofanana na diffuzi endelevu, wakati mwingine huwa na miruko mikali ya bei. Kielelezo cha 1 cha chanzo kinaonyesha njia ya bei ya kati ya hisa ya Microsoft tarehe 21 Juni 2012 kati ya 09:30–10:30 ET na kuonyesha kwamba mabadiliko dhahiri ya viwango yanaweza kutokea ndani ya mwendo unaoendelea. Lengo la waandishi ni kuwakilisha kwa pamoja miruko na diffuzi badala ya kuufungia muundo huu wa bei katika mwendo wa arithmetiki wa Brown pekee.
Mchakato wa awali wa bei ya marejeo umetolewa katika chanzo kama Mlinganyo (1) ifuatavyo:
Hapa \(S_t\) ni bei ya kati, \(g(\nu_t)\) ni athari ya kudumu ya bei ya mfanyabiashara, \(\nu_t\) ni kasi ya biashara, \(W_t\) ni mwendo wa kawaida wa Brown, na \(\sigma\) ni mgawo wa diffuzi. Alama ya kuongeza inawakilisha athari ya kudumu ya bei katika upande wa ununuzi, na alama ya kutoa katika upande wa uuzaji.
Muundo wa Jump-Diffusion wa Semi-Markov na Hawkes ni Nini?
Muundo wa jump-diffusion wa Semi-Markov na Hawkes ni muundo wa bei ya kati unaounganisha diffuzi endelevu ya Brown na mchakato wa miruko unaowakilisha miruko ya bei iliyotenganishwa katika LOB, huku kipengele cha miruko kikifafanuliwa kwa mienendo ya Semi-Markov au Hawkes. Katika utafiti, michakato hii ya miruko baadaye hubadilishwa kuwa ukadiriaji wa diffuzi chini ya mipaka ya upimaji ili matatizo ya kawaida ya udhibiti bora wa kistokastiki yaweze kutatuliwa kwa njia za namba.
Muundo wa miruko wa Semi-Markov
Katika chanzo, mchakato wa kwanza wa jumla wa jump-diffusion umetolewa kwa Mlinganyo (2):
\(X_k\), \(\pm\delta\) değerlerini alan ergodik bir Markov zinciridir ve ardışık fiyat artış/azalışlarını temsil eder. \(N(t)\), \(t\) zamanına kadar gerçekleşen fiyat değişimi sayısını veren counting process'tir. Kaynak \(N(t)\), \(X_k\) ve \(W_t\)'nin birbirinden bağımsız olduğunu varsayar.
Ukadiriaji wa diffuzi unapotumika kwa kipengele cha miruko cha Semi-Markov, mchakato wa bei hubadilika katika Mlinganyo (3) na kuwa:
Kwa hali ya soko yenye uwiano, mgawo wa drift wa Semi-Markov ni:
Hapa \(s^*=\delta(2\pi^*-1)\), \(\pi^*\) ni uwezekano wa hali wa muda mrefu, na \(m_\tau\) huundwa na vipengele vya wastani wa muda wa kusubiri vinavyotegemea hali. Mgawo wa ziada wa diffuzi unaotokana na kipengele cha miruko ni:
Katika chanzo, kwa mnyororo wa hali mbili, \(\sigma^*\) umetolewa kwa Mlinganyo (5):
\(p_{\mathrm{cont}}\), pozitif fiyat değişiminden sonra yine pozitif değişim; \(p'_{\mathrm{cont}}\) ise negatif değişimden sonra yine negatif değişim olasılığıdır. Kaynak ayrıca:
Uhusiano huu hutumiwa. Vipengele hivi vinaonyesha jinsi mienendo ya miruko inavyobadilika kuwa athari ya ziada ya drift na diffuzi katika kipimo kirefu cha muda.
Mchakato wa Hawkes Unawakilishaje Matukio ya LOB?
Mchakato wa Hawkes ni point process inayojichochea ambamo tukio lililotokea awali linaweza kuongeza katika muda mfupi kiwango cha kutokea kwa matukio mapya. Sifa hii hutumiwa kuwakilisha hali ambazo oda, kufutwa kwa oda na harakati za bei katika LOB zinaweza kujikusanya kwa muda; katika utafiti, miruko inayotokana na mchakato wa Hawkes huunda kipengele cha jump-diffusion cha bei ya kati.
Kiwango cha Hawkes cha mwelekeo mmoja katika Mlinganyo (7) ni:
Hapa \(\lambda>0\) ni kiwango cha msingi, na \(\mu\) ni fungsi ya excitation/response inayobainisha athari ya matukio ya zamani kwa kiwango cha matukio ya baadaye.
Mchakato wa jump-diffusion unaotegemea Hawkes:
umeundwa kwa namna hiyo. Baada ya ukadiriaji wa diffuzi, Mlinganyo (9) ni:
Mgawo wa drift wa Hawkes:
na kipengele cha ziada cha diffuzi:
ni kama ifuatavyo. Chanzo kinatoa kwa mnyororo wa Markov wa hali mbili:
usemi huu. Mgawo mwingine wa diffuzi wa Hawkes katika chanzo umeandikwa:
kwa namna hii. Aidha:
na masharti ya uthabiti/uwezekano wa kuunganishwa ya Hawkes:
yametolewa kwa namna hiyo.
Kwa Nini Kipengele cha Miruko Kinabadilishwa Kuwa Ukadiriaji wa Diffuzi?
Lengo kuu la ukadiriaji wa diffuzi katika utafiti ni kuwakilisha idadi kubwa ya miruko tofauti ya LOB katika kiwango cha milisekunde kwa kutumia migawo yenye ufanisi ya drift na volatiliti katika vipimo virefu zaidi vya dakika au saa, na hivyo kufanya matatizo ya udhibiti bora wa kistokastiki yaweze kutatuliwa kwa PDE za kawaida na mbinu za tofauti zenye kikomo. Katika muundo wa Semi-Markov hutumiwa upimaji wa aina ya law of large numbers, na katika muundo wa Hawkes hutumiwa functional central limit theorem; waandishi wanasisitiza kwamba bila ukadiriaji huu, mbinu ya kupunguza vipimo na suluhisho la namba walilotumia isingeweza kutekelezwa kwa namna ileile.
Muundo wa pamoja wa bei ya kati
Katika sehemu iliyobaki ya matatizo ya ununuzi na likidishaji, faharasa za Semi-Markov na Hawkes huondolewa na mienendo ya pamoja ya bei hutumiwa:
Hapa \(\eta\), \(\bar{\sigma}\) na \(\varsigma\) huwakilisha migawo ya Semi-Markov au Hawkes kulingana na muundo uliochaguliwa.
Michakato mikuu inayodhibitiwa
| Mchakato | Maana | Uhusiano na udhibiti |
|---|---|---|
| \(\nu_t\) | Kasi/kiwango cha biashara | Kigezo cha udhibiti wa moja kwa moja |
| \(Q_t^\nu\) | Hesabu ya mali | Hubadilika kulingana na kasi ya biashara |
| \(S_t^\nu\) | Bei ya kati inayodhibitiwa | Inajumuisha athari ya kudumu ya bei |
| \(\hat{S}_t^\nu\) | Bei ya utekelezaji | Inajumuisha spread na athari ya muda mfupi ya bei |
| \(C_t^\nu\) | Mchakato wa fedha taslimu | Husasishwa kwa biashara zilizotekelezwa |
Mienendo ya hesabu ya mali:
Alama ya kuongeza hutumiwa katika ununuzi, na alama ya kutoa katika likidishaji.
Bei ya utekelezaji:
ni kama ifuatavyo. \(\Delta\) ni bid-ask spread isiyobadilika, na \(f(\nu_t)\) ni athari ya muda mfupi ya soko. Mchakato wa fedha taslimu:
Kizuizi muhimu cha muundo wa chanzo kinachohusiana na bei
Kwa kuwa muundo hutumia mienendo ya bei ya arithmetiki, kinadharia unaweza kuzalisha bei hasi. Waandishi wanaeleza kwamba bei ya kuanzia imewekwa juu vya kutosha ikilinganishwa na ukubwa unaowezekana wa miruko na kwamba katika uigaji wao bei hazikuingia katika eneo hasi. Hata hivyo, wanasema kwamba katika kazi zijazo muundo wa bei wa exponential jump-diffusion unaweza kutumiwa ili kuondoa kabisa uwezekano huu wa kihisabati.
Mbinu na Matokeo ya Utafiti
Tatizo la ununuzi
Katika tatizo la ununuzi, ndani ya upeo wa muda \(T\), mwekezaji anataka kupata jumla ya \(N\) vitengo vya mali. \(S_{\max}\) ni kikomo cha juu cha bei. Mkakati husimama kiasi lengwa kinapokamilika, \(T\) inapofikiwa au bei ya kati inapogusa \(S_{\max}\):
Kiasi kilichobaki cha ununuzi kinafafanuliwa katika chanzo kama \(Y_t^\nu=N-Q_t^\nu\). Chanzo katika Mlinganyo (21) kinaandika:
Hata hivyo, ufafanuzi wa \(Y=N-Q\) na \(dQ_t^\nu=+\nu_tdt\) kwa ununuzi vinapotazamwa pamoja, alama hii haiendani na alama hasi katika Mlinganyo (33) unaotumiwa baadaye. Verianla haibadilishi usemi huu kimya kimya.
Kigezo cha gharama ya ununuzi:
Fungsi ya thamani:
Chanzo hutumia athari za bei za mstari \(g(\nu)=b\nu\) na \(f(\nu)=\kappa\nu\). Mlinganyo wa upangaji wa programu wa mienendo ni:
Masharti ya mipaka na terminali:
Kasi bora ya biashara:
Kasi hii inapowekwa tena katika DPE:
Ili kurahisisha suluhisho la namba, chanzo huweka \(b=0\). Sababu ni kwamba athari ya kudumu ya kusonga katika LOB inadhaniwa kuwa ndogo kuliko athari ya muda mfupi. Waandishi pia wanaeleza kwamba jambo hili linaweza kupunguza makadirio ya athari ya soko ya muda mrefu.
Ansatz ya kupunguza vipimo:
Hivyo:
Masharti ya terminali na kikomo cha juu cha bei:
Kasi bora ya ununuzi:
Mienendo bora ya kiasi kilichobaki:
Chanzo kinatoa hesabu ya mali ya ununuzi kama:
Kwa namna hiyo. Kwa hiyo, njia ya bei huathiri moja kwa moja maendeleo ya hesabu ya mali kwa muda.
Tatizo la likidishaji
Katika likidishaji, mwekezaji anataka kuuza \(N\) vitengo kufikia muda \(T\), na \(S_{\min}\) ni kikomo cha chini cha bei:
Kigezo cha utendaji:
Fungsi ya thamani safari hii ni kiwango cha juu:
DPE ya likidishaji:
Masharti ya mipaka:
Kasi bora ya likidishaji:
Inapowekwa tena katika DPE:
\(b=0\) ve:
inapotumiwa:
Masharti:
Kasi bora ya uuzaji:
Kwa hesabu ya mali iliyobaki, chanzo kinatoa Mlinganyo (47):
Hata hivyo, Mlinganyo (48) unaofuata mara moja katika chanzo umeandikwa:
kwa namna hiyo. Usemi huu una kutokuwiana kwa ndani kunakoonekana na suluhisho la moja kwa moja la Mlinganyo (47) pamoja na ufafanuzi wa \(Q_t\) kama “hesabu ya mali iliyobaki kulikidishwa”. Verianla haibadilishi fomula ya chanzo, bali inaonyesha wazi kutokuwiana huko.
Athari ya Miruko Inapoongezeka, Kasi Bora ya Biashara Hubadilikaje?
Katika suluhisho la namba na uigaji 10.000 wa mikakati wa chanzo, kadiri \(\bar{\sigma}\) au \(\varsigma\) inavyoongezeka, volatiliti yenye ufanisi kwa jumla huongezeka na mikakati ya ununuzi na likidishaji huelekea kukamilisha biashara mapema zaidi. Katika tatizo la ununuzi, harakati za bei za kwenda juu huongeza hatari ya kufikia kikomo cha juu cha bei na hivyo kasi ya ununuzi huongezeka; katika likidishaji, harakati za kwenda chini huongeza hatari ya kufikia kikomo cha chini cha bei na hivyo kasi ya uuzaji huongezeka hasa katika nyakati za awali. Matokeo haya yanahusu muundo na hali za vigezo zilizotumiwa; hayaonyeshi kwamba mwitikio huo huo umehakikishwa katika soko halisi.
Suluhisho la namba
Utafiti hutumia data za LOBSTER kwa Microsoft (MSFT). Siku iliyotumiwa ni 21 Juni 2012. Vigezo vinavyotegemea Hawkes vimechukuliwa kutoka kwenye kalibresheni za tafiti za awali, na \(\sigma\) imekalibishwa pia kutoka data za MSFT kwa mbinu ya maximum likelihood.
PDE zinatatuliwa kwa mbinu ya tofauti zenye kikomo ya IMEX kwenye:
gridi hii. Chanzo kinatumia:
ufafanuzi huu.
Kwa tatizo la ununuzi, katika nodi za ndani Mlinganyo (49):
Katika Mlinganyo (50), chanzo kinaonekana kuchapisha kipengele cha mraba bila mraba, ilhali Mlinganyo (49) na usemi wa matriksi unaofuata hutumia kipengele cha mraba. Tofauti hii ya uandishi wa kialjebra ndani ya chanzo inapaswa kuhifadhiwa.
Mlinganyo unaolingana kwa likidishaji:
Vigezo vikuu vya namba vilivyotumiwa katika chanzo
| Kigezo | Thamani | Jukumu |
|---|---|---|
| \(\bar{\sigma}\) | 0.01598 | Kipengele cha ziada cha diffuzi kilichokalibishwa |
| \(\varsigma\) | 0.1323 | Kipengele cha ziada cha diffuzi kinachotokana na ukadiriaji wa miruko |
| \(\sigma\) | 0.1041 | Volatiliti ya msingi iliyokalibishwa kwa kujitegemea kwa MSFT |
| \(S_0\) | 30.97 | Bei ya kati ya kuanzia |
| \(T\) | 1 | Upeo wa biashara |
| \(\alpha\) | 0.01 | Kigezo cha adhabu ya terminali |
| \(\kappa\) | 0.0001 | Mgawo wa athari ya muda mfupi ya bei |
| \(\phi\) | 0.00001 | Adhabu ya hesabu ya mali inayoendelea |
| \(N\) | 390 | Kigezo cha gridi ya muda |
| \(M\) | 1000 | Kigezo cha gridi ya bei |
| \(S_{\min}\) | 29 | Kikomo cha chini cha bei katika suluhisho la ununuzi |
| \(S_{\max}\) | 31.1 | Kikomo cha juu cha bei ya ununuzi |
| \(\Delta t\) | 0.002 | Hatua ya muda iliyotolewa katika jedwali la chanzo |
| \(\Delta S\) | 0.002 | Hatua ya bei iliyotolewa katika jedwali la chanzo |
Ingawa chanzo kinafafanua \(\Delta t=T/N\) na \(\Delta S=(S_{\max}-S_{\min})/M\), katika Jedwali la 1 kinaripoti thamani 0.002 kwa zote mbili. Kwa \(T=1\), \(N=390\), \(S_{\min}=29\), \(S_{\max}=31.1\) na \(M=1000\) zilizotolewa, thamani hizi si sawa kabisa; kwa hiyo chanzo hakielezi kama thamani za jedwali zimetokana na kuzungushwa au ni chaguo tofauti la utekelezaji wa namba.
Kielelezo cha 2: Uso wa kasi bora ya ununuzi
Katika Kielelezo cha 2, kasi bora inaonyeshwa wakati muda unasonga kutoka \(t=0\) hadi \(T=1\) na bei kutoka takribani \(S_0=30.97\) hadi \(S_{\max}=31.1\). Kadiri mwisho wa muda na kikomo cha juu cha bei vinavyokaribiwa, kasi huongezeka. \(\bar{\sigma}\) na \(\varsigma\) zinapoongezwa, maeneo ya kasi kubwa ya biashara hupanuka kuelekea nyakati za mapema zaidi na bei za chini zaidi.
Kielelezo cha 3: Uso wa kasi bora ya likidishaji
Katika upande wa likidishaji tabia hiyo hiyo huonekana katika mwelekeo wa bei ulio kinyume. Kadiri \(S_{\min}\) na \(T\) zinavyokaribiwa, kasi ya likidishaji huongezeka. Chanzo kinaeleza katika Section 4.2 kwamba kimetumia \(S_{\min}=30.8\) na \(S_{\max}=33\) kwa likidishaji.
Uigaji 10.000 wa mikakati
Chanzo huiga jumla ya njia 10.000 za bei kwa kila hali ya ununuzi na likidishaji. Katika kila hatua ya muda, bei ya sasa hulinganishwa na thamani husika katika matriksi ya \(h(t,S)\) iliyotatuliwa mapema; thamani hii huamua kasi mpya bora ya biashara. Baada ya biashara, hesabu ya mali, fedha taslimu na bei ya utekelezaji husasishwa. Ikiwa muda wa terminali au kizuizi cha bei kinavukwa, kiasi kilichobaki hufungwa kwa adhabu ya terminali.
Uigaji wa ununuzi: Vielelezo 4–9
- Kielelezo cha 4: \(\bar{\sigma}\) ve \(\varsigma\)'nın farklı değerlerinde beş örnek fiyat yolu.
- Kielelezo cha 5: Histogramu za bei za wastani za ununuzi katika uigaji 10.000.
- Kielelezo cha 6: Maendeleo ya hesabu ya mali kwa muda kwa njia zilezile za mfano.
- Kielelezo cha 7: Maendeleo ya kasi ya biashara kwa muda.
- Kielelezo cha 8: Ramani ya joto ya njia 10.000 za hesabu ya mali; wastani wa mkakati bora unalinganishwa na benchmark ya Almgren–Chriss.
- Kielelezo cha 9: Ramani ya joto ya njia 10.000 za kasi ya biashara na ulinganisho wa kasi ya wastani.
Katika benchmark ya diffuzi safi, mkakati bora hubaki wa mpangilio zaidi hata njia ya bei inapobadilika; kadiri migawo ya ziada ya jump-diffusion inavyoongezeka, njia ya bei huwa na athari kubwa zaidi kwa maamuzi ya biashara. Katika uigaji mwingi, hesabu lengwa ya mali hukamilishwa kabla ya \(T\).
Uigaji wa likidishaji: Vielelezo 10–15
- Kielelezo cha 10: Njia tano za mfano za bei ya likidishaji.
- Kielelezo cha 11: Histogramu za bei za wastani za uuzaji katika uigaji 10.000.
- Kielelezo cha 12: Njia za hesabu ya mali.
- Kielelezo cha 13: Njia za kasi ya biashara.
- Kielelezo cha 14: Ramani ya joto ya njia 10.000 za hesabu ya mali.
- Kielelezo cha 15: Ramani ya joto ya njia 10.000 za kasi ya biashara.
Katika likidishaji, kadiri \(\bar{\sigma}\) au \(\varsigma\) inavyoongezeka, hesabu ya mali hupunguzwa mapema zaidi na kasi ya biashara huongezeka mwanzoni. Hasa, njia za bei za kuelekea chini huongeza hatari ya kufikia kikomo cha chini cha bei, hivyo muundo huelekea kuuza kwa kasi zaidi.
Kutokuwiana kwa kikomo cha chini cha bei ndani ya chanzo
Ingawa Section 4.2 inatoa \(S_{\min}=30.8\) na \(S_{\max}=33\) kwa likidishaji, katika sehemu moja ya maandishi ya Section 5.2 kizuizi kimeandikwa kuwa \(S_{\min}=19.8\). Eneo la bei la takribani 30–31 linalotumiwa katika vielelezo na ufafanuzi wa namba uliotangulia vinaonyesha kwamba thamani hizi mbili haziwakilishi hali ileile. Verianla haibadilishi kimya kimya thamani 19.8 kuwa 30.8.
Benchmark ya Almgren–Chriss Inatumika Kwa Nini Katika Utafiti Huu?
Mkakati wa Almgren–Chriss ni benchmark deterministiki ya utekelezaji wa oda kubwa inayotumiwa kulinganisha mkakati bora wa kistokastiki na unaohisi njia ya bei wa utafiti. Wakati \(\bar{\sigma}\) na \(\varsigma\) ziko karibu na sifuri, mkakati wa utafiti hukaribia benchmark zaidi; kadiri athari ya jump-diffusion inavyoongezeka, njia bora za hesabu ya mali na kasi ya biashara hujitenga zaidi na mstari wa Almgren–Chriss.
Kwa ununuzi, chanzo kinatoa Mlinganyo (55):
kwa likidishaji, Mlinganyo (56):
na vigezo vya pamoja:
ni kama ifuatavyo. Chanzo kinaeleza kwamba benchmark hii hutumiwa kwa \(\phi>0\).
Matokeo yanayoungwa mkono na utafiti
- Tabia za miruko zinazotokana na Semi-Markov na Hawkes zinaweza kuongezwa kwenye mchakato wa bei wa SOC kupitia ukadiriaji wa diffuzi.
- Vipengele vya ziada vya \(\bar{\sigma}\) na \(\varsigma\) hubadilisha suluhisho bora za ununuzi na likidishaji.
- Volatiliti yenye ufanisi inapoongezeka, muundo hufanya biashara mapema zaidi ili kukabiliana na hatari ya kufikia kizuizi cha bei au mwisho wa muda.
- Kadiri athari ya miruko inavyoongezeka, njia bora za hesabu ya mali na kasi ya biashara hujitenga zaidi na benchmark deterministiki ya Almgren–Chriss.
- Tabia hii huonekana katika suluhisho la namba la PDE na katika uigaji wa mikakati kwenye njia 10.000 za bei.
Matokeo ambayo utafiti hauungi mkono
- Muundo hauonyeshi kwamba katika soko halisi una faida kubwa zaidi kwa uhakika kuliko Almgren–Chriss au algoriti nyingine.
- Uigaji 10.000 si biashara 10.000 halisi za soko.
- Matokeo yanayotegemea siku moja tu ya data za MSFT na kalibresheni zilizochukuliwa kutoka tafiti za awali hayathibitishi kwamba yanaweza kuenezwa kwa madaraja yote ya mali.
- Hakujajaribiwa utaratibu wa kalibresheni ya moja kwa moja ambao thamani kubwa za \(\bar{\sigma}\) au \(\varsigma\) hupimwa moja kwa moja kwa wakati halisi na kuhamishwa mara moja kwenye mkakati.
- Haionyeshi kwamba dhana za bid-ask spread isiyobadilika na \(b=0\) ni halali katika hali zote za soko.
- Muundo wa arithmetiki wa bei hauondoi kihisabati uwezekano wa bei hasi.
Vikwazo vikuu
| Kizuizi | Athari kwa matokeo |
|---|---|
| Kuwakilisha miruko kwa ukadiriaji wa diffuzi | Sifa zote za njia za mchakato wa awali wa miruko tofauti hazihifadhiwi moja kwa moja katika hatua ya udhibiti bora. |
| \(b=0\) | Athari ya kudumu ya soko ikipuuzwa, athari ya bei ya muda mrefu inaweza kuwakilishwa kwa upungufu. |
| Mchakato wa bei wa arithmetiki | Kuna uwezekano wa kinadharia wa bei hasi. |
| Dhana ya spread isiyobadilika | Mienendo halisi ya spread inayobadilika kulingana na likwiditi na volatiliti haiwakilishwi. |
| MSFT na sampuli ya siku moja ya LOBSTER | Uthibitishaji wa ziada unahitajika kwa mali na hali tofauti za soko. |
| Uigaji 10.000 unaotegemea muundo | Hauonyeshi moja kwa moja mafanikio ya utekelezaji katika soko halisi. |
| Kutokuwiana kwa milinganyo na vigezo ndani ya chanzo | Katika uzalishaji upya wa kujitegemea, milinganyo husika inapaswa kuthibitishwa kwa msimbo wa awali wa utekelezaji. |
Mielekeo ya utafiti wa baadaye
Waandishi wanapendekeza kupima safu pana zaidi za vigezo katika hali tofauti za soko, kupanua mbinu hiyo kwa matatizo mengine ya biashara kama market making, pairs trading na statistical arbitrage, kuunganisha michakato ya bei ya Semi-Markov/Hawkes jump-diffusion na reinforcement learning au deep reinforcement learning, na kutathmini michakato ya bei ya Lévy pale inapofaa.
Dokezo la Chanzo na Mbinu
Kichwa asili: Algorithmic and High-Frequency Trading Problems for Semi-Markov and Hawkes Jump-Diffusion Models.
Waandishi: Luca Lalor; Anatoliy Swishchuk.
Taasisi: University of Calgary, Department of Mathematics and Statistics, Calgary, Alberta, Canada.
Chanzo kilichopakiwa: arXiv:2409.12776v2 [q-fin.MF], 4 Machi 2025; hati ina tarehe 6 Machi 2025.
Chapisho la baadaye lililopitiwa na wenzao: Quantitative Finance, Volume 25, Issue 9, 2025, kurasa 1437–1459.
DOI ya toleo lililopitiwa na wenzao: 10.1080/14697688.2025.2541007.
Corresponding author: Luca Lalor.
Mbinu: Miundo ya bei ya kati ya Semi-Markov na Hawkes jump-diffusion, scaling-limit/diffusion approximation, stochastic optimal control, uundaji wa HJB/DPE-PDE, suluhisho la IMEX finite-difference na uigaji wa mkakati wa Monte Carlo.
Data: Data za Microsoft (MSFT) LOB; sampuli ya tarehe 21 Juni 2012 katika chanzo cha LOBSTER. Kielelezo cha 1 kinaonyesha njia ya bei ya kati ya 09:30–10:30 ET.
Idadi ya uigaji: Njia 10.000 za bei katika uchambuzi wa mikakati ya ununuzi na likidishaji.
Benchmark: Mkakati wa utekelezaji wa oda kubwa wa Almgren–Chriss.
Ufadhili: Chanzo kilichopakiwa kinaeleza msaada wa MITACS na NSERC.
Mgongano wa maslahi: Waandishi wanatangaza kwamba hakuna mgongano wa maslahi.
Dokezo la toleo la chanzo: Maudhui ya kisayansi ya maandishi haya ya Verianla yanategemea hati ya arXiv v2 iliyopakiwa. Rekodi ya baadaye ya Quantitative Finance imetumiwa tu kusasisha hali ya kibibliografia/uhakiki.
Onyo la uzalishaji upya: Kwa sababu kuna kutokuwiana ndani ya chanzo kati ya Mlinganyo (21), Mlinganyo (48), Mlinganyo wa tofauti zenye kikomo (50)/(53), baadhi ya vigezo vya grid na thamani ya \(S_{\min}\) katika Section 5.2, kwa urudufu kamili wa namba milinganyo katika msimbo wa utekelezaji wa waandishi au toleo la mwisho lililopitiwa na wenzao inapaswa kukaguliwa kando.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *