

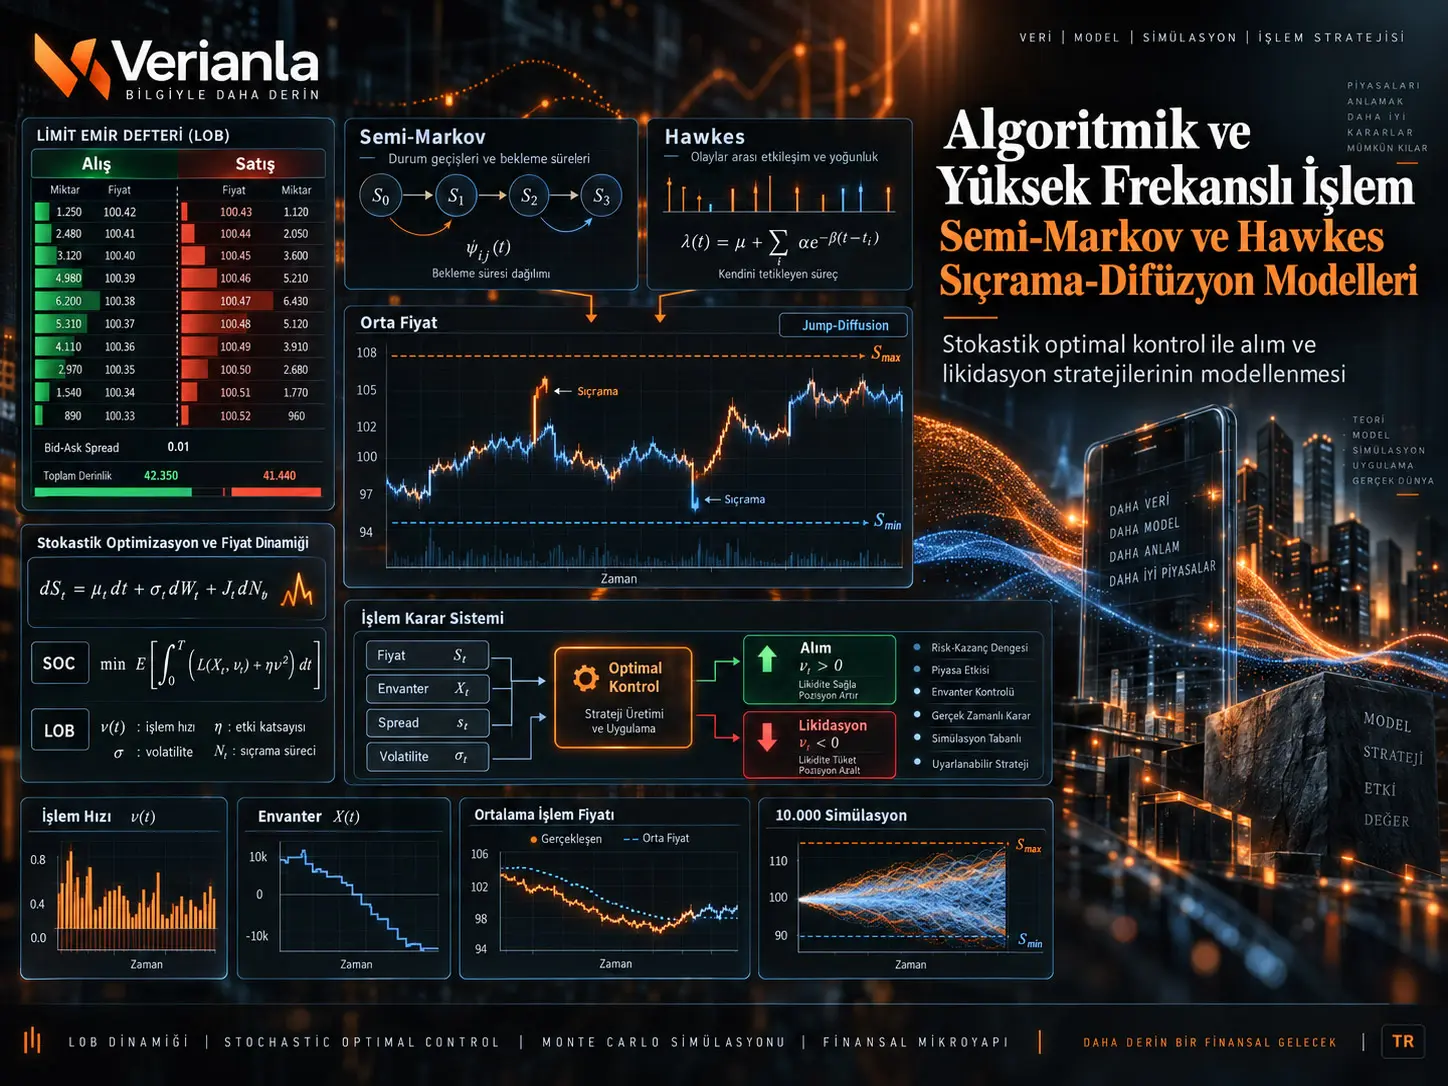
Bu çalışma, limit emir defteri (Limit Order Book, LOB) verilerindeki sıçrama ve non-Markov davranışını algoritmik ve yüksek frekanslı işlem problemlerine taşıyan Semi-Markov ve Hawkes tabanlı sıçrama-difüzyon fiyat modellerini incelemektedir. Önerilen sıçrama-difüzyon modeli, bağımsız Brown hareketi ile Semi-Markov veya Hawkes süreçlerinden türetilen sıçrama dinamiklerini birleştiren bir stokastik orta fiyat modelidir. Yazarlar sıçrama bileşenlerini ölçekleme limitleri altında difüzyon yaklaşımına dönüştürmekte, ardından büyük pozisyonların alınması ve likide edilmesi için stokastik optimal kontrol problemleri kurmakta ve ilgili kısmi diferansiyel denklemleri IMEX sonlu fark yöntemiyle çözmektedir. Microsoft LOB verisinden kalibre edilmiş parametreler ve 10.000 strateji simülasyonu, sıçrama bileşenlerinin etkinliği arttığında optimal algoritmanın hem alım hem satış tarafında daha erken ve daha yüksek işlem hızına yöneldiğini göstermektedir. Sonuçlar model ve simülasyon koşullarıyla sınırlıdır; canlı piyasada gerçekleşmiş kârlılık veya üstün icra performansı kanıtı değildir.
Çalışmanın temel yeniliği, yalnız Brown difüzyonu kullanan fiyat modelleri ile yalnız sıçrama bileşenini difüzyon yaklaşımı üzerinden temsil eden önceki modelleri tek bir daha genel fiyat sürecinde birleştirmesidir. Semi-Markov yapı, emirler arası bekleme sürelerinin zorunlu olarak üstel dağılmadığı non-Markov dinamiklere izin verirken; Hawkes yapısı olay kümelenmesi ve öz-uyarılma davranışını modellemektedir. Modelin optimal kontrol katmanında ana kontrol değişkeni işlem hızı \(\nu_t\)'dir; fiyat, envanter, nakit ve gerçekleşen işlem fiyatı bu kontrolün etkisi altında birlikte gelişmektedir.
Neden yalnız Brown hareketi yeterli görülmüyor?
Çalışmanın başlangıç noktası, yüksek frekanslı LOB orta fiyatlarının çoğu zaman sürekli difüzyon benzeri hareket göstermesine rağmen bazı anlarda keskin fiyat sıçramaları içermesidir. Kaynağın Şekil 1'i, Microsoft hissesi için 21 Haziran 2012 tarihinde 09:30–10:30 ET arasındaki orta fiyat yolunu göstermekte ve sürekli hareketin içinde belirgin seviye değişimlerinin bulunabileceğini görselleştirmektedir. Yazarların amacı, bu fiyat yapısını yalnız aritmetik Brown hareketiyle sınırlamak yerine sıçrama ve difüzyonu birlikte modellemektir.
Başlangıç referans fiyat süreci kaynakta Denklem (1) olarak şöyledir:
Burada \(S_t\) orta fiyatı, \(g(\nu_t)\) işlemcinin kalıcı fiyat etkisini, \(\nu_t\) işlem hızını, \(W_t\) standart Brown hareketini ve \(\sigma\) difüzyon katsayısını ifade eder. Artı işareti alım, eksi işareti satış yönündeki kalıcı fiyat etkisini temsil eder.
Semi-Markov ve Hawkes Sıçrama-Difüzyon Modeli Nedir?
Semi-Markov ve Hawkes sıçrama-difüzyon modeli, sürekli Brown difüzyonunu LOB'daki ayrık fiyat sıçramalarını temsil eden bir sıçrama süreciyle birleştiren ve sıçrama bileşenini Semi-Markov veya Hawkes dinamikleriyle tanımlayan bir orta fiyat modelidir. Çalışmada bu sıçrama süreçleri daha sonra ölçekleme limitleri altında difüzyon yaklaşımına çevrilerek standart stokastik optimal kontrol problemlerinin sayısal olarak çözülebileceği biçime getirilmektedir.
Semi-Markov sıçrama modeli
Kaynakta ilk genel sıçrama-difüzyon süreci Denklem (2) ile verilmektedir:
\(X_k\), \(\pm\delta\) değerlerini alan ergodik bir Markov zinciridir ve ardışık fiyat artış/azalışlarını temsil eder. \(N(t)\), \(t\) zamanına kadar gerçekleşen fiyat değişimi sayısını veren counting process'tir. Kaynak \(N(t)\), \(X_k\) ve \(W_t\)'nin birbirinden bağımsız olduğunu varsayar.
Semi-Markov sıçrama bileşenine difüzyon yaklaşımı uygulandığında fiyat süreci Denklem (3)'te şu biçime dönüşür:
Dengeli piyasa durumu için Semi-Markov drift katsayısı:
Burada \(s^*=\delta(2\pi^*-1)\), \(\pi^*\) uzun dönem durum olasılığıdır ve \(m_\tau\) durumlara bağlı ortalama bekleme zamanı bileşenlerinden oluşur. Sıçrama bileşeninden gelen ek difüzyon katsayısı:
Kaynakta iki durumlu zincir için \(\sigma^*\) Denklem (5) ile:
\(p_{\mathrm{cont}}\), pozitif fiyat değişiminden sonra yine pozitif değişim; \(p'_{\mathrm{cont}}\) ise negatif değişimden sonra yine negatif değişim olasılığıdır. Kaynak ayrıca:
bağıntısını kullanır. Bu terimler, sıçrama dinamiğinin uzun zaman ölçeğinde ilave drift ve difüzyon etkisine nasıl dönüştüğünü temsil eder.
Hawkes Süreci LOB Olaylarını Nasıl Temsil Eder?
Hawkes süreci, geçmişte gerçekleşen bir olayın kısa dönemde yeni olayların gerçekleşme yoğunluğunu yükseltebildiği öz-uyarımlı bir point process'tir. Bu özellik LOB'da emir, iptal ve fiyat hareketlerinin zaman içinde kümelenebildiği durumları temsil etmek için kullanılır; çalışmada Hawkes sürecinden türetilen sıçramalar orta fiyatın jump-diffusion bileşenini oluşturur.
Tek boyutlu Hawkes yoğunluğu Denklem (7)'de:
şeklindedir. \(\lambda>0\) taban yoğunluğu, \(\mu\) ise geçmiş olayların gelecekteki yoğunluk üzerindeki etkisini belirleyen excitation/response fonksiyonudur.
Hawkes tabanlı sıçrama-difüzyon süreci:
olarak kurulmaktadır. Difüzyon yaklaşımından sonra Denklem (9):
Hawkes drift katsayısı:
ve ek difüzyon terimi:
şeklindedir. Kaynak iki durumlu Markov zinciri için:
ifadesini verir. Diğer Hawkes difüzyon katsayısı kaynakta:
olarak yazılmıştır. Ayrıca:
ve Hawkes kararlılık/integrallenebilirlik koşulları:
olarak verilir.
Sıçrama Bileşeni Neden Difüzyon Yaklaşımına Dönüştürülüyor?
Çalışmada difüzyon yaklaşımının temel amacı, milisaniye düzeyindeki çok sayıda ayrık LOB sıçramasını daha uzun dakika veya saat ölçeklerinde etkin drift ve oynaklık katsayılarıyla temsil ederek stokastik optimal kontrol problemlerini standart PDE ve sonlu fark yöntemleriyle çözülebilir hale getirmektir. Semi-Markov modelinde law of large numbers tipi ölçekleme, Hawkes modelinde ise functional central limit theorem kullanılır; yazarlar bu yaklaşım olmadan kullandıkları boyut indirgeme ve nümerik çözüm yönteminin aynı biçimde uygulanamayacağını vurgular.
Ortaklaştırılmış orta fiyat modeli
Alım ve likidasyon problemlerinin geri kalanında Semi-Markov ve Hawkes indisleri kaldırılarak ortak fiyat dinamiği kullanılır:
Burada \(\eta\), \(\bar{\sigma}\) ve \(\varsigma\) seçilen modele bağlı olarak Semi-Markov veya Hawkes katsayılarını temsil eder.
Kontrol edilen temel süreçler
| Süreç | Anlamı | Kontrol ile ilişkisi |
|---|---|---|
| \(\nu_t\) | İşlem hızı/oranı | Doğrudan kontrol değişkeni |
| \(Q_t^\nu\) | Envanter | İşlem hızına göre değişir |
| \(S_t^\nu\) | Kontrol edilen orta fiyat | Kalıcı fiyat etkisini içerir |
| \(\hat{S}_t^\nu\) | Gerçekleşme fiyatı | Spread ve geçici fiyat etkisini içerir |
| \(C_t^\nu\) | Nakit süreci | Gerçekleşen işlemlerle güncellenir |
Envanter dinamiği:
Artı işareti alımda, eksi işareti likidasyonda kullanılır.
Gerçekleşme fiyatı:
şeklindedir. \(\Delta\) sabit bid-ask spread, \(f(\nu_t)\) geçici piyasa etkisidir. Nakit süreci:
Kaynak modelinin fiyatla ilgili önemli sınırlılığı
Model aritmetik fiyat dinamiği kullandığı için teorik olarak negatif fiyat üretebilir. Yazarlar başlangıç fiyatının olası sıçrama büyüklüklerinden yeterince yüksek tutulduğunu ve simülasyonlarında fiyatların negatif bölgeye inmediğini belirtir. Buna rağmen bu matematiksel olasılığı tamamen ortadan kaldırmak için gelecekte üstel jump-diffusion fiyat modelinin kullanılabileceğini söylerler.
Çalışmanın Yöntemi ve Bulguları
Alım problemi
Alım probleminde yatırımcı \(T\) zaman ufku içinde toplam \(N\) birim varlık edinmek ister. \(S_{\max}\) fiyat tavanıdır. Strateji hedef miktar tamamlandığında, \(T\)'ye ulaşıldığında veya orta fiyat \(S_{\max}\)'a değdiğinde durur:
Kalan alım miktarı kaynakta \(Y_t^\nu=N-Q_t^\nu\) olarak tanımlanır. Kaynak Denklem (21)'de:
yazmaktadır. Ancak \(Y=N-Q\) tanımı ve alım için \(dQ_t^\nu=+\nu_tdt\) birlikte ele alındığında bu işaret, daha sonra kullanılan Denklem (33)'teki eksi işaretiyle tutarlı değildir. Verianla bu ifadeyi sessizce değiştirmemektedir.
Alım maliyeti kriteri:
Değer fonksiyonu:
Kaynak \(g(\nu)=b\nu\) ve \(f(\nu)=\kappa\nu\) doğrusal fiyat etkilerini kullanır. Dinamik programlama denklemi:
Sınır ve terminal koşulları:
Optimal işlem hızı:
Bu hız tekrar DPE'ye yerleştirildiğinde:
Sayısal çözümü kolaylaştırmak için kaynak \(b=0\) alır. Bunun gerekçesi, LOB boyunca ilerlemenin kalıcı etkisinin geçici etkiye kıyasla daha küçük varsayılmasıdır. Yazarlar bunun uzun vadeli piyasa etkisini eksik tahmin edebileceğini ayrıca belirtir.
Boyut indirgeme ansatz'ı:
Böylece:
Terminal ve fiyat tavanı koşulları:
Optimal alım hızı:
Kalan miktarın optimal dinamiği:
Kaynak alım envanterini:
olarak verir. Fiyat yolu bu nedenle envanterin zaman içindeki gelişimini doğrudan etkiler.
Likidasyon problemi
Likidasyonda yatırımcı \(N\) birimi \(T\) zamanına kadar satmak ister ve \(S_{\min}\) fiyat tabanıdır:
Performans kriteri:
Değer fonksiyonu bu kez maksimumdur:
Likidasyon DPE'si:
Sınır koşulları:
Optimal likidasyon hızı:
DPE'ye geri yerleştirildiğinde:
\(b=0\) ve:
kullanıldığında:
Koşullar:
Optimal satış hızı:
Kalan envanter için kaynak Denklem (47)'yi:
olarak vermektedir. Ancak hemen sonraki Denklem (48) kaynakta:
şeklinde yazılmıştır. Bu ifade Denklem (47)'nin doğrudan çözümüyle ve \(Q_t\)'nin “likide edilmesi kalan envanter” olarak tanımlanmasıyla görünür bir iç tutarsızlık taşır. Verianla kaynak formülünü değiştirmemekte, fakat tutarsızlığı açıkça işaretlemektedir.
Sıçrama Etkisi Arttığında Optimal İşlem Hızı Nasıl Değişiyor?
Kaynağın nümerik çözüm ve 10.000 strateji simülasyonunda \(\bar{\sigma}\) veya \(\varsigma\) yükseldikçe toplam etkin oynaklık artmakta ve hem alım hem likidasyon stratejisi işlemleri daha erken tamamlamaya yönelmektedir. Alım probleminde yukarı yönlü fiyat hareketleri fiyat tavanına ulaşma riskini artırdığı için alım hızı; likidasyonda aşağı yönlü hareketler fiyat tabanına ulaşma riskini artırdığı için satış hızı özellikle erken zamanlarda yükselmektedir. Bu sonuç kullanılan model ve parametre senaryolarına aittir; gerçek piyasada aynı tepkinin garanti edildiğini göstermez.
Sayısal çözüm
Çalışma Microsoft (MSFT) için LOBSTER verisini kullanır. Kullanılan gün 21 Haziran 2012'dir. Hawkes tabanlı parametreler önceki çalışmalardaki kalibrasyonlardan alınmış ve \(\sigma\) ayrıca MSFT verisinden maximum likelihood yaklaşımıyla kalibre edilmiştir.
PDE'ler IMEX sonlu fark yöntemiyle:
ızgarasında çözülür. Kaynak:
tanımlarını kullanır.
Alım problemi için iç düğümlerde Denklem (49):
Kaynak Denklem (50)'de karesel terimi karesiz basmış görünürken Denklem (49) ve sonraki matris ifadesi karesel terimi kullanmaktadır. Bu kaynak içi cebirsel yazım farklılığı korunmalıdır.
Likidasyon için karşılık gelen denklem:
Kaynakta kullanılan temel nümerik parametreler
| Parametre | Değer | Rolü |
|---|---|---|
| \(\bar{\sigma}\) | 0.01598 | Kalibre edilmiş ek difüzyon bileşeni |
| \(\varsigma\) | 0.1323 | Sıçrama yaklaşımından gelen ek difüzyon bileşeni |
| \(\sigma\) | 0.1041 | MSFT için bağımsız kalibre edilen temel oynaklık |
| \(S_0\) | 30.97 | Başlangıç orta fiyatı |
| \(T\) | 1 | İşlem ufku |
| \(\alpha\) | 0.01 | Terminal ceza parametresi |
| \(\kappa\) | 0.0001 | Geçici fiyat etki katsayısı |
| \(\phi\) | 0.00001 | Koşan envanter cezası |
| \(N\) | 390 | Zaman ızgarası parametresi |
| \(M\) | 1000 | Fiyat ızgarası parametresi |
| \(S_{\min}\) | 29 | Alım çözümündeki alt fiyat sınırı |
| \(S_{\max}\) | 31.1 | Alım fiyat tavanı |
| \(\Delta t\) | 0.002 | Kaynak tabloda verilen zaman adımı |
| \(\Delta S\) | 0.002 | Kaynak tabloda verilen fiyat adımı |
Kaynak \(\Delta t=T/N\) ve \(\Delta S=(S_{\max}-S_{\min})/M\) tanımlarını vermesine rağmen Tablo 1'de her iki değeri 0.002 olarak raporlar. Verilen \(T=1\), \(N=390\), \(S_{\min}=29\), \(S_{\max}=31.1\) ve \(M=1000\) ile bu değerler tam eşit değildir; dolayısıyla tablodaki değerlerin yuvarlama veya nümerik uygulamaya ait ayrı seçim olup olmadığı kaynakta açıklanmamıştır.
Şekil 2: Alım optimal hız yüzeyi
Şekil 2'de zaman \(t=0\)'dan \(T=1\)'e ve fiyat yaklaşık \(S_0=30.97\)'den \(S_{\max}=31.1\)'e ilerlerken optimal hız gösterilir. Vade sonuna ve fiyat tavanına yaklaşıldıkça hız yükselir. \(\bar{\sigma}\) ve \(\varsigma\) arttırıldığında yüksek işlem hızı bölgeleri daha erken zamanlara ve daha düşük fiyatlara doğru genişlemektedir.
Şekil 3: Likidasyon optimal hız yüzeyi
Likidasyon tarafında aynı davranış ters fiyat yönünde görülür. \(S_{\min}\)'e ve \(T\)'ye yaklaşıldığında likidasyon hızı yükselir. Kaynak Section 4.2'de likidasyon için \(S_{\min}=30.8\) ve \(S_{\max}=33\) kullandığını belirtir.
10.000 strateji simülasyonu
Kaynak her alım ve likidasyon senaryosu için toplam 10.000 fiyat yolu simüle eder. Her zaman adımında mevcut fiyat, önceden çözülmüş \(h(t,S)\) matrisindeki karşılık gelen değerle eşleştirilir; bu değer yeni optimal işlem hızını belirler. İşlemden sonra envanter, nakit ve gerçekleşme fiyatı güncellenir. Terminal zaman veya fiyat bariyeri aşılırsa kalan miktar terminal cezasıyla kapatılır.
Alım simülasyonları: Şekil 4–9
- Şekil 4: \(\bar{\sigma}\) ve \(\varsigma\)'nın farklı değerlerinde beş örnek fiyat yolu.
- Şekil 5: 10.000 simülasyondaki ortalama alım fiyatlarının histogramları.
- Şekil 6: Aynı örnek yollar için envanterin zaman içindeki gelişimi.
- Şekil 7: İşlem hızının zaman içindeki gelişimi.
- Şekil 8: 10.000 envanter yolunun ısı haritası; optimal strateji ortalaması Almgren–Chriss benchmark'ıyla karşılaştırılır.
- Şekil 9: 10.000 işlem hızı yolunun ısı haritası ve ortalama hız karşılaştırması.
Saf difüzyon benchmark'ında fiyat yolu değişse bile optimal strateji daha düzenli kalırken, ek sıçrama-difüzyon katsayıları yükseldikçe fiyat yolu işlem kararları üzerinde daha güçlü hale gelir. Birçok simülasyonda hedef envanter \(T\)'den önce tamamlanır.
Likidasyon simülasyonları: Şekil 10–15
- Şekil 10: Beş örnek likidasyon fiyat yolu.
- Şekil 11: 10.000 simülasyondaki ortalama satış fiyatlarının histogramları.
- Şekil 12: Envanter yolları.
- Şekil 13: İşlem hızı yolları.
- Şekil 14: 10.000 envanter yolunun ısı haritası.
- Şekil 15: 10.000 işlem hızı yolunun ısı haritası.
Likidasyonda \(\bar{\sigma}\) veya \(\varsigma\) yükseldikçe envanter daha erken azaltılır ve işlem hızı başlangıçta yükselir. Özellikle aşağı yönlü fiyat yolları fiyat tabanına ulaşma riskini artırdığı için model daha hızlı satışa yönelir.
Kaynak içi fiyat tabanı tutarsızlığı
Section 4.2 likidasyon için \(S_{\min}=30.8\) ve \(S_{\max}=33\) verdiği halde Section 5.2 metninin bir noktasında bariyer \(S_{\min}=19.8\) olarak yazılmıştır. Şekillerde kullanılan yaklaşık 30–31 fiyat bölgesi ve önceki nümerik tanım bu iki değerin aynı senaryoyu ifade etmediğini gösterir. Verianla 19.8 değerini sessizce 30.8'e çevirmemektedir.
Almgren–Chriss Benchmark'ı Bu Çalışmada Ne İçin Kullanılıyor?
Almgren–Chriss stratejisi, çalışmanın stokastik ve fiyat yoluna duyarlı optimal stratejisini karşılaştırmak için kullanılan deterministik büyük-emir yürütme benchmark'ıdır. \(\bar{\sigma}\) ve \(\varsigma\) sıfıra yakın olduğunda çalışma stratejisi benchmark'a daha çok yaklaşırken, sıçrama-difüzyon etkisi yükseldikçe optimal envanter ve işlem hızı yolları Almgren–Chriss çizgisinden daha fazla uzaklaşmaktadır.
Alım için kaynak Denklem (55):
likidasyon için Denklem (56):
ve ortak parametreler:
şeklindedir. Kaynak bu benchmark'ın \(\phi>0\) için kullanıldığını belirtir.
Çalışmanın desteklediği sonuçlar
- Semi-Markov ve Hawkes kaynaklı sıçrama davranışları difüzyon yaklaşımıyla SOC fiyat sürecine eklenebilmektedir.
- Ek \(\bar{\sigma}\) ve \(\varsigma\) bileşenleri optimal alım ve likidasyon çözümlerini değiştirmektedir.
- Etkin oynaklık yükseldiğinde model, fiyat bariyerine veya vade sonuna ulaşma riskine karşı işlemleri daha erken gerçekleştirmektedir.
- Optimal envanter ve işlem hızı yolları, sıçrama etkisi arttıkça deterministik Almgren–Chriss benchmark'ından daha fazla ayrılmaktadır.
- Bu davranış hem nümerik PDE çözümünde hem de 10.000 fiyat yolu üzerindeki strateji simülasyonlarında görülmektedir.
Çalışmanın desteklemediği sonuçlar
- Modelin canlı piyasada Almgren–Chriss veya başka bir algoritmadan kesin olarak daha kârlı olduğunu göstermez.
- 10.000 simülasyon gerçek 10.000 piyasa işlemi değildir.
- Tek bir MSFT veri gününe ve önceki çalışmalardan alınan kalibrasyonlara dayanan sonuçların tüm varlık sınıflarına genellenebileceğini kanıtlamaz.
- Yüksek \(\bar{\sigma}\) veya \(\varsigma\) değerlerinin gerçek zamanda doğrudan ölçülüp anında stratejiye aktarılacağı bir canlı kalibrasyon mekanizması test edilmemiştir.
- Sabit bid-ask spread ve \(b=0\) varsayımlarının bütün piyasa koşullarında geçerli olduğunu göstermez.
- Aritmetik fiyat modelinin negatif fiyat olasılığını matematiksel olarak ortadan kaldırmaz.
Temel sınırlılıklar
| Sınırlılık | Sonuç üzerindeki etkisi |
|---|---|
| Sıçramaların difüzyon yaklaşımıyla temsil edilmesi | Orijinal ayrık sıçrama sürecinin tüm yol özellikleri optimal kontrol aşamasında doğrudan korunmaz. |
| \(b=0\) | Kalıcı piyasa etkisi ihmal edilerek uzun dönem fiyat etkisi eksik temsil edilebilir. |
| Aritmetik fiyat süreci | Teorik negatif fiyat ihtimali vardır. |
| Sabit spread varsayımı | Likidite ve volatiliteye göre değişen gerçek spread dinamikleri temsil edilmez. |
| MSFT ve tek günlük LOBSTER örneği | Farklı varlıklar ve piyasa rejimleri için ek doğrulama gerekir. |
| Model tabanlı 10.000 simülasyon | Canlı piyasa yürütme başarısını doğrudan göstermez. |
| Kaynak içi denklem ve parametre tutarsızlıkları | Bağımsız yeniden üretimde ilgili denklemlerin orijinal uygulama koduyla doğrulanması gerekir. |
Gelecek çalışma yönleri
Yazarlar farklı piyasa rejimlerinde daha geniş parametre aralıklarının test edilmesini, yaklaşımın market making, pairs trading ve statistical arbitrage gibi başka işlem problemlerine genişletilmesini, Semi-Markov/Hawkes jump-diffusion fiyat süreçlerinin reinforcement learning veya deep reinforcement learning ile birleştirilmesini ve uygun durumlarda Lévy fiyat süreçlerinin değerlendirilmesini önermektedir.
Kaynak ve Yöntem Notu
Özgün başlık: Algorithmic and High-Frequency Trading Problems for Semi-Markov and Hawkes Jump-Diffusion Models.
Yazarlar: Luca Lalor; Anatoliy Swishchuk.
Kurum: University of Calgary, Department of Mathematics and Statistics, Calgary, Alberta, Canada.
Yüklenen kaynak: arXiv:2409.12776v2 [q-fin.MF], 4 Mart 2025; belge üzerinde 6 Mart 2025 tarihi bulunmaktadır.
Sonraki hakemli yayın: Quantitative Finance, Volume 25, Issue 9, 2025, sayfa 1437–1459.
Hakemli sürüm DOI: 10.1080/14697688.2025.2541007.
Corresponding author: Luca Lalor.
Yöntem: Semi-Markov ve Hawkes jump-diffusion orta fiyat modelleri, scaling-limit/diffusion approximation, stochastic optimal control, HJB/DPE-PDE formülasyonu, IMEX finite-difference çözümü ve Monte Carlo strateji simülasyonu.
Veri: Microsoft (MSFT) LOB verisi; LOBSTER kaynağında 21 Haziran 2012 tarihli örnek. Şekil 1, 09:30–10:30 ET orta fiyat yolunu gösterir.
Simülasyon sayısı: Alım ve likidasyon stratejisi analizlerinde 10.000 fiyat yolu.
Benchmark: Almgren–Chriss büyük emir yürütme stratejisi.
Finansman: Yüklenen kaynak MITACS ve NSERC desteğini belirtmektedir.
Çıkar çatışması: Yazarlar çıkar çatışması olmadığını beyan etmektedir.
Kaynak sürüm notu: Bu Verianla metninin bilimsel içeriği yüklenen arXiv v2 belgesine dayanır. Daha sonraki Quantitative Finance kaydı yalnız bibliyografik/hakemlik durumunu güncellemek amacıyla kullanılmıştır.
Yeniden üretilebilirlik uyarısı: Denklem (21), Denklem (48), sonlu fark Denklem (50)/(53), bazı grid parametreleri ve Section 5.2'deki \(S_{\min}\) değeri arasında kaynak içi tutarsızlıklar bulunduğundan, tam sayısal replikasyon için yazarların uygulama kodu veya hakemli son sürümünün denklemleri ayrıca kontrol edilmelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir