

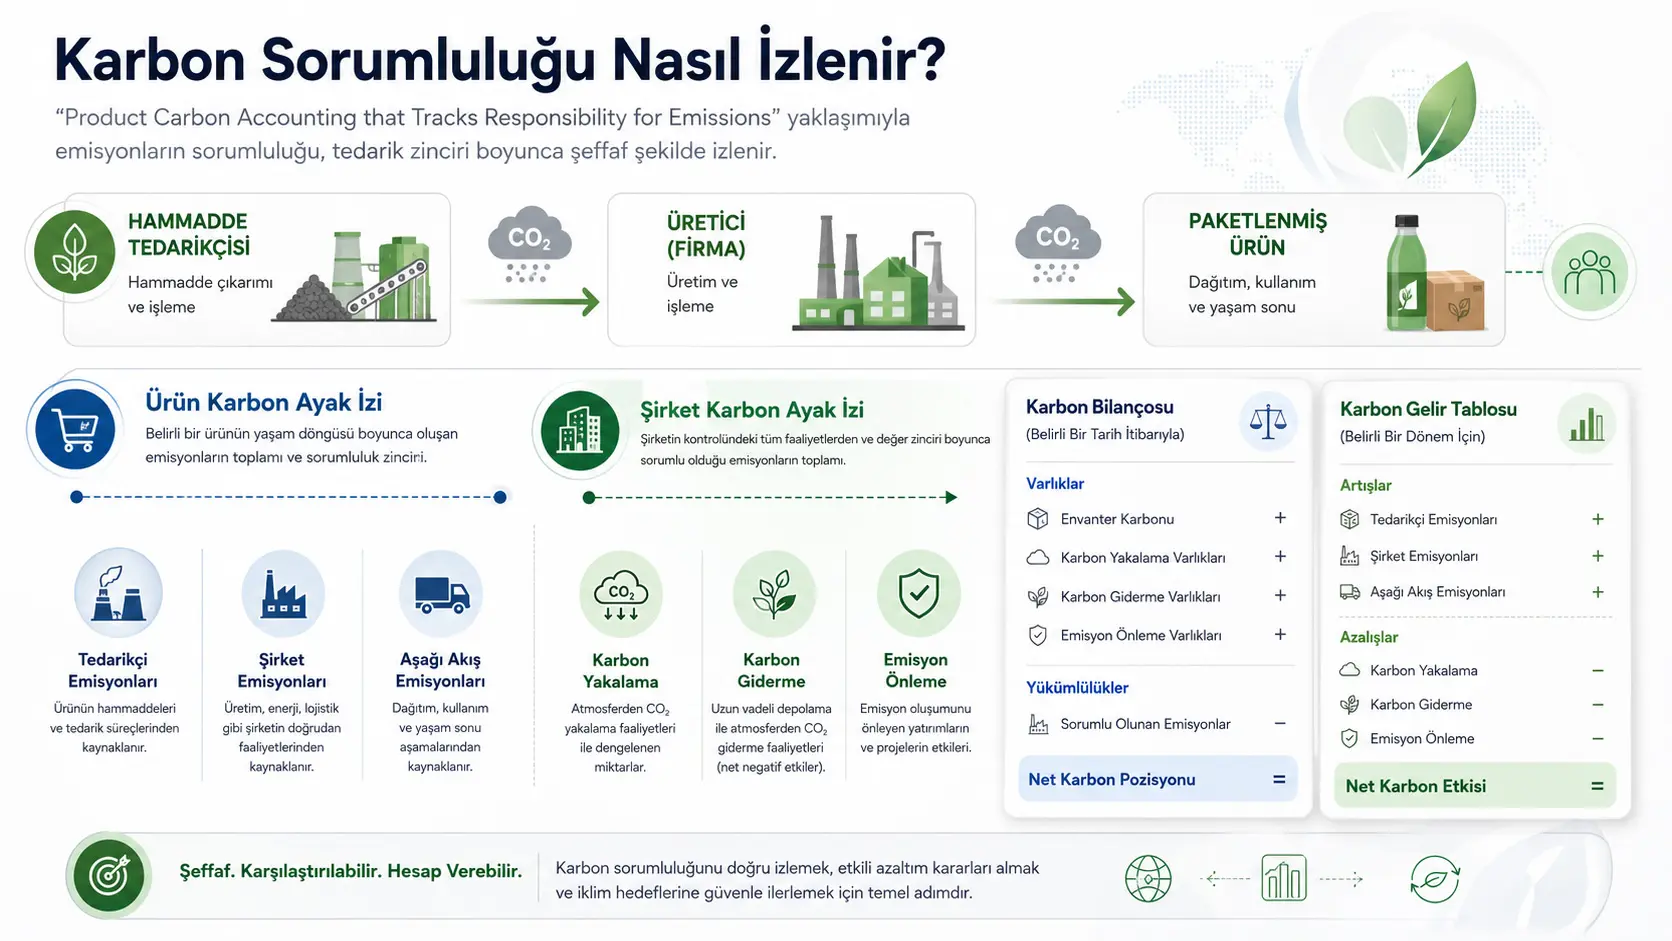
Utafiti huu wa dhana unasema kwamba product carbon footprint inaweza kuonyesha jumla ya greenhouse-gas emissions zinazokusanyika katika supply chain ya bidhaa, lakini haiwezi kutenganisha kwa kiwango cha kutosha ni kampuni gani iliyozalisha emissions hizo. Badala ya kuondoa product carbon footprint, mtafiti anapendekeza carbon-accounting system inayokamilisha product carbon footprint kwa company carbon footprint, inayofanya kazi kwa kilogramu za carbon-dioxide equivalent na inayotegemea double-entry accounting.
System inayopendekezwa hutengeneza tables mbili kuu. Carbon balance sheet inaonyesha emissions zilizokusanyika katika product inventories, investments za kampuni katika carbon capture, carbon removal kutoka atmosphere na emission prevention ambazo zinatarajiwa kupunguza emissions katika siku zijazo, corresponding carbon liabilities pamoja na net carbon position ya kampuni. Carbon income statement nayo huripoti tofauti product carbon footprint iliyohamishwa kwenda bidhaa zilizouzwa katika kipindi, emissions zinazotengenezwa moja kwa moja na kampuni na emission reductions zilizotokea.
Katika hypothetical food-processing company, carbon footprint ya bidhaa zilizouzwa imekokotolewa kuwa 800 kg CO₂e. Kati ya hii, kilogramu 640 ni emissions zilizochukuliwa kutoka suppliers, huku kilogramu 160 zikiwa emissions zinazotokana na production ya kampuni yenyewe. Kilogramu 140 za company emissions zilizobaki katika inventory na kilogramu 20 za general-administration emissions zikiongezwa, total direct emissions za kampuni katika kipindi zinakuwa 320 kg CO₂e. Baada ya kutoa kilogramu 150 zilizoondolewa moja kwa moja kutoka atmosphere, periodic company carbon footprint inaonyeshwa kama 170 kg CO₂e.
Main contribution ya utafiti ni kujaribu kutenganisha emission responsibility kati ya companies katika supply chain huku ikihifadhi total carbon content ya bidhaa. Hata hivyo, proposal haijatekelezwa kwa real company data, haijathibitishwa independently na haijabadilishwa kuwa accounting standard. Hasa reliable measurement ya future emission reductions, prevention investments kutegemea counterfactual scenarios, na downstream emissions katika use phase ya bidhaa kuachwa nje ya system ni limitations muhimu.
Product carbon footprint inatoa taarifa gani?
Product carbon footprint inaonyesha total greenhouse-gas emissions zinazotokea katika supply chain ya bidhaa kutoka raw material hadi factory gate, kwa carbon-dioxide equivalent. Approach hii inaweza kumsaidia mteja kuelewa ni kiasi gani cha carbon kinachobebwa na bidhaa anayoinunua.
Carbon footprint ya bidhaa inaweza kuonyeshwa kwa general relation ifuatayo:
\[ PCF = CO_{2e,\ upstream} + CO_{2e,\ reporting\ firm} \]
Hapa:
- [ PCF ], inaonyesha product carbon footprint,
- [ CO_{2e,\ upstream} ], emissions zilizochukuliwa kutoka upstream suppliers,
- [ CO_{2e,\ reporting\ firm} ], emissions ambazo reporting company imeongeza kwenye bidhaa.
Kulingana na mtafiti, tatizo ni kwamba total product carbon footprint hukusanya shares za companies tofauti katika cumulative figure moja. Final-product manufacturer inaweza kuwa imeuza bidhaa yenye 800 kg CO₂e, lakini haikuzalisha yote yenyewe. Sehemu kubwa ya emissions inaweza kuwa imetoka kwa companies zinazotoa raw materials, energy, intermediate products au transport.
Kwa nini haitoshi kuonyesha cumulative emissions pekee?
Ingawa total carbon content ya bidhaa ni useful kwa consumer, swali tofauti linatokea kwa regulator, tax authority, investor au company manager: ni sehemu gani ya emission iliyotokana na shughuli za kampuni gani?
Kufanya kila company katika supply chain kuwajibika kwa cumulative total product carbon footprint hadi hatua hiyo kunaweza kusababisha same emissions kuadhibiwa zaidi ya mara moja. Kufanya final manufacturer pekee kuwajibika kunaweza kufanya real emission contributions za upstream producers zisionekane.
Kwa hiyo, system inayopendekezwa inatoa taarifa mbili pamoja:
- Product carbon footprint: Total emissions zilizokusanyika katika bidhaa inayonunuliwa na mteja,
- Company carbon footprint: Net emissions ambazo reporting company imetengeneza na kuondoa moja kwa moja katika kipindi.
Kwa njia hii, carbon history ya bidhaa huhifadhiwa huku emission responsibility ikilenga kutenganishwa kati ya companies katika supply chain.
Carbon accounting inayopendekezwa inafanyaje kazi?
System hutumia double-entry na accrual principles za financial accounting kwa unit ya kilogramu CO₂e badala ya money. Kwa kila carbon asset au emission movement, balancing entry huundwa katika account nyingine.
Basic balance-sheet equation inabadilishwa hivi:
[ Karbon\ Varlıkları = Karbon\ Yükümlülükleri + Karbon\ Özsermayesi ]
Concepts zinazotumika katika equation hii hazina legal au monetary meaning ileile kama majina yanayofanana katika financial statements:
- Carbon asset, inaonyesha capacity inayotarajiwa kupunguza emissions katika siku zijazo au kiasi cha carbon kilicho katika product inventories.
- Carbon liability, inaonyesha corresponding carbon responsibility ya kupunguza, kukamata au kuondoa emission.
- Carbon equity, ni balancing net carbon position kati ya assets na liabilities.
Accounts hizi si financial rights au debts zinazopimwa kwa monetary unit. Zote ni information accounts zilizotayarishwa katika carbon-dioxide equivalent.
Product inventory inafuatiliwaje katika carbon balance sheet?
Hypothetical food-processing company inanunua inputs zenye 1.200 kg CO₂e kutoka suppliers na inaongeza 300 kg CO₂e wakati wa production. Kwa hiyo, total 1.500 kg CO₂e hukusanyika katika goods produced.
Kwa kuwa bidhaa zenye 800 kg CO₂e zimeuzwa katika kipindi, 700 kg CO₂e hubaki katika closing inventories:
\[ 1.200 + 300 - 800 = 700\ kg\ CO_{2e} \]
Kati ya kilogramu 700 katika closing inventory:
- Kilogramu 560 zinatokana na emissions zilizochukuliwa kutoka upstream suppliers,
- Kilogramu 140 zinatokana na emissions ambazo kampuni iliongeza wakati wa production.
Separation hii huhifadhi total carbon content ya product inventories huku ikifuatilia separately own-emission share ya kampuni.
Kwa nini carbon-reduction investments zinaingizwa kwenye balance sheet?
Traditional product carbon footprint inaweza kuonyesha emissions ambazo kampuni ilitengeneza zamani na katika current period; lakini haiwezi kufanya investments ambazo kampuni imefanya ili kupunguza emissions katika siku zijazo zionekane ndani ya structure hiyo hiyo.
Proposed balance sheet inafafanua aina tatu za emission-reduction investment kama carbon assets:
- Carbon-capture asset: Systems zinazokamata emissions zinazotokea wakati wa production kwenye source,
- Carbon-removal asset: Investments zinazoondoa carbon dioxide moja kwa moja kutoka atmosphere,
- Emission-prevention asset: Investments zinazozuia future emissions kwa kubadilisha production method au inputs.
Value ya assets hizi hairekodiwi kulingana na monetary investment cost, bali kulingana na total CO₂e reduction inayotarajiwa kutolewa katika useful lives zao. Katika mfano, initial estimated reduction capacities ni kama ifuatavyo:
- Carbon capture: 8.000 kg CO₂e,
- Carbon removal kutoka atmosphere: 3.000 kg CO₂e,
- Emission prevention: 1.000 kg CO₂e.
Kwa kuwa benefit ya kilogramu 350 ya carbon-capture system na benefit ya kilogramu 95 ya prevention investment imetokea katika kipindi, remaining carbon assets zinaonyeshwa kuwa kilogramu 7.650 na 905, mtawalia.
Hypothetical carbon balance sheet
| Carbon assets | kg CO₂e | Carbon liabilities na equity | kg CO₂e |
|---|---|---|---|
| Upstream CO₂ katika closing inventory | 560 | Upstream CO₂ liability | 560 |
| Company-source CO₂ katika closing inventory | 140 | Company-emissions liability | 320 |
| Carbon-capture asset | 7.650 | Carbon-capture liability | 7.650 |
| Carbon-removal asset | 3.000 | Carbon-removal liability | 2.850 |
| Emission-prevention asset | 905 | Emission-prevention liability | 905 |
| Deferred product carbon footprint katika inventory | 140 | ||
| Carbon equity | -170 | ||
| Total assets | 12.255 | Total liabilities na equity | 12.255 |
170 kg CO₂e iliyoonyeshwa kwenye mabano ni negative carbon equity inayosawazisha net-emission position ya kampuni. Total carbon assets na liabilities plus equity zinasawazishwa katika 12.255 kg CO₂e.
Carbon income statement inatenganisha taarifa zipi?
Sehemu ya kwanza ya carbon income statement inaonyesha carbon footprint ya bidhaa zilizouzwa katika kipindi. Katika mfano, total carbon footprint ya bidhaa zilizouzwa ni 800 kg CO₂e:
\[ PCF_{satılan} = 640 + 160 = 800\ kg\ CO_{2e} \]
Hapa kilogramu 640 ni emissions zilizochukuliwa kutoka suppliers, huku kilogramu 160 zikiwa emissions ambazo reporting company imeongeza kwenye bidhaa zilizouzwa.
Ili kukokotoa direct production emissions za kampuni, kwenye kilogramu 160 katika bidhaa zilizouzwa zinaongezwa kilogramu 140 zilizobaki katika inventory:
\[ Üretim\ Emisyonu = 160 + 140 = 300\ kg\ CO_{2e} \]
Kilogramu 20 zinazotokana na general-administration activities nje ya production zikiunganishwa, total company emissions zinafikia kilogramu 320:
\[ Toplam\ Şirket\ Emisyonu = 300 + 20 = 320\ kg\ CO_{2e} \]
Mtafiti anahusisha kilogramu hizi 320 na direct emissions za kampuni katika GHG Protocol classification.
Emission reductions zinaonyeshwaje katika income statement?
Katika kipindi, 150 kg CO₂e imeondolewa moja kwa moja kutoka atmosphere. Kiasi hiki kinatolewa kutoka total company emissions:
\[ Şirket\ Karbon\ Ayak\ İzi = 320 - 150 = 170\ kg\ CO_{2e} \]
Realized benefits za carbon-capture na prevention investments zinachukuliwa kuwa tayari zimeakisiwa katika net production emissions za kipindi. Kwa sababu kutoa benefits hizi tena kungesababisha emission reduction kuhesabiwa mara mbili, carbon amortization ya kiasi hicho hicho hurekodiwa.
Hypothetical carbon income statement
| Item | Realized kg CO₂e | Estimated kg CO₂e | Variance kg CO₂e |
|---|---|---|---|
| Product carbon footprint ya bidhaa zilizouzwa | 800 | - | - |
| CO₂ iliyochukuliwa kutoka upstream suppliers | 640 | - | - |
| CO₂ ambayo kampuni imeongeza kwenye bidhaa zilizouzwa | 160 | - | - |
| CO₂ ambayo kampuni imeongeza kwenye closing inventory | 140 | - | - |
| Total company emissions generated in production | 300 | - | - |
| General-administration activities emissions | 20 | - | - |
| Total company emissions | 320 | - | - |
| Direct carbon removal kutoka atmosphere | 150 | 170 | 20 |
| Carbon capture | 350 | 400 | 50 |
| Carbon amortization ya carbon-capture asset | 350 | - | 0 net effect |
| Emission prevention | 95 | 90 | -5 |
| Carbon amortization ya emission-prevention asset | 95 | - | 0 net effect |
| Company carbon footprint | 170 | - | - |
Katika carbon-removal investment, dhidi ya estimate ya kilogramu 170, realization ya kilogramu 150 inaonyesha shortfall ya kilogramu 20. Katika carbon capture, kwa kuwa estimate ni 400 na realization ni kilogramu 350, kuna shortfall ya kilogramu 50. Katika prevention investment, kilogramu 90 zilitarajiwa huku kilogramu 95 zikirealize; investment ilizidi estimate kwa kilogramu 5.
Kwa nini estimate–realization comparison ni muhimu?
Kurekodi future carbon reduction kama asset kulingana na initial estimate kunaweza kuleta risk kwamba companies zitatumia assumptions zenye optimism kupita kiasi. Proposed system inaonyesha estimated na realized reduction side by side katika kila kipindi ili kupunguza risk hii.
Ikiwa realized reduction iko chini ya estimate, difference huripotiwa wazi na remeasurement ya asset na liability values zinazohusu future periods huibuka kama jambo la kuzingatia. Kwa hiyo, company haitangazi tu net-zero target; pia inawajibika kwa outcomes za investment estimates zinazounga mkono target hiyo.
Carbon amortization inamaanisha nini?
Carbon amortization haimaanishi kupungua kwa monetary value ya investment, bali sehemu ya emission-reduction capacity inayotarajiwa kutolewa na investment katika siku zijazo ambayo imetumika katika kipindi.
Carbon-capture asset inachukuliwa kuwa na initial reduction capacity ya 8.000 kg CO₂e na kilogramu 350 zake zimetokea katika kipindi:
\[ Kalan\ Yakalama\ Varlığı = 8.000 - 350 = 7.650\ kg\ CO_{2e} \]
Vivyo hivyo kwa prevention asset:
\[ Kalan\ Önleme\ Varlığı = 1.000 - 95 = 905\ kg\ CO_{2e} \]
Entry hii inasasisha katika balance sheet remaining carbon benefit ambayo investment inaweza kutoa katika siku zijazo.
System inawezaje kufanya outsourcing ionekane?
Company inaweza kuhamishia activity yenye high emissions kwa supplier na kupunguza direct emissions zake yenyewe. Ikiwa direct internal-company emissions pekee zitaangaliwa, hali hii inaweza kuonekana kama real decarbonization.
Katika proposed system, emissions zilizomo katika products na services zinazonunuliwa nje zinaendelea kubaki katika upstream product carbon footprint. Kwa hiyo, ikiwa direct company emissions zinashuka huku carbon amount inayochukuliwa kutoka suppliers ikiongezeka, change hii inaweza kuonekana separately.
Mechanism hii haithibitishi kwamba apparent emission reduction inayotegemea outsourcing inazuiwa kabisa; lakini inatoa additional information kwa evaluation kwa kuonyesha direct na upstream emissions tofauti.
Uuzaji wa carbon credits unashughulikiwaje?
Kulingana na utafiti, ikiwa credit inayopatikana kutoka carbon-removal asset inauzwa kwa party nyingine, sold reduction inapaswa kuondolewa kwenye removal credit ya company yenyewe katika income statement. Hata hivyo, carbon-removal liability inaendelea kuhifadhiwa katika balance sheet.
Approach hii inalenga kuzuia carbon removal ileile kutumiwa mara mbili, kama offset ya party inayonunua credit na kama reduction ya company inayouza credit. Hata hivyo, practical compatibility ya proposal na contracts na standards tofauti katika carbon markets haijapimwa katika study.
Proposed statements zinajibu maswali gani matatu?
Mtafiti analenga stock-and-flow-based system kujibu maswali matatu ya msingi:
| Swali | Accounting element inayotoa jibu |
|---|---|
| Current carbon position ya company ni ipi? | Net carbon equity katika carbon balance sheet |
| Company ilifikaje kwenye position hii? | Carbon income statement inayoonyesha periodic emissions na reductions |
| Company inaelekea wapi katika siku zijazo? | Carbon assets na liabilities zinazoonyesha future reduction capacity na responsibilities |
Structure hii inalenga kuonyesha si current emissions za company pekee, bali pia investments ilizofanya kuelekea emission reduction na expected outcomes za investments hizo.
Possible application areas za model ni zipi?
Utafiti unapendekeza kwamba proposed carbon statements zinaweza kutumika katika decision processes zifuatazo:
- Kusambaza emission responsibility kwa companies katika supply chain,
- Kuzingatia reduction investments wakati wa kubuni carbon tax au sanctions,
- Kutathmini support zitakazotolewa kwa carbon-capture na removal investments,
- Green-credit providers kuchunguza expected carbon-reduction capacity,
- Investors kuona concrete investments za companies kuelekea net-zero targets,
- Company management kulinganisha realized outcomes na previous estimates.
Hizi si results zilizopimwa empirically katika study. Ni possible application areas zilizotolewa na mtafiti kutoka proposed accounting system.
Main ideas zinazoungwa mkono na study
- Total product carbon footprint pekee haitenganishi individual responsibilities za companies katika supply chain.
- Product carbon footprint na company carbon footprint zinaweza kuonyeshwa pamoja katika reporting system ileile.
- Stock–flow na double-entry logic za financial accounting zinaweza kutumika conceptually kwa carbon units.
- Future emission-reduction investments zinaweza kufuatiliwa katika separate accounts kulingana na expected CO₂e benefits.
- Comparison ya estimated na realized reductions inatoa information inayoweza kuongeza accountability ya companies kuhusu net-zero commitments.
- Kutenganisha upstream na company-source emissions kunaweza kusaidia kuepuka kuweka responsibility assessment kwa final-product manufacturer pekee.
Mambo ambayo study haithibitishi
- Haijaonyeshwa kwamba proposed system inaweza kutekelezwa katika real companies.
- Haijathibitishwa kwamba carbon data inaweza kukusanywa kwa accuracy na auditability inayohitajika.
- Haijaonyeshwa experimentally kwamba carbon balance sheet itapunguza actual emissions za companies.
- Haijathibitishwa kwamba proposed accounts zinaendana na current accounting, tax au sustainability standards.
- Haijapimwa kwamba kurekodi carbon-reduction investments kama assets kunaboresha investor decisions.
- Haijaonyeshwa kwamba model inatoa fairer outcomes katika carbon-tax, incentive au sanction systems.
- Haijapimwa kwamba inazuia double counting kikamilifu katika sectors tofauti, products na complex circular supply chains.
Kwa nini reliable measurement ni mojawapo ya matatizo muhimu zaidi?
Kiasi kinachoingizwa katika accounting lazima kipimwe kwa reliability ya kutosha. Current emissions zinaweza kukokotolewa kwa physical data kama energy consumption, fuel use au production quantity. Kinyume chake, emission inayodhaniwa kuzuiwa katika siku zijazo inahitaji comparison na alternative scenario ambayo haikutokea.
Kwa mfano, company inapowekeza katika low-carbon production method, kiasi cha emission kilichozuiwa kinakokotolewa kulingana na emission level ambayo ingekuwepo kama investment isingefanywa. Counterfactual value hii haiwezi kuonekana directly. Assumptions zinazotumika zinaweza kubadilisha kwa kiasi kikubwa size ya carbon asset.
Mtafiti anakubali kwamba items ambazo haziwezi kupimwa reliably hazipaswi kuingizwa katika numerical accounts. Katika cases hizo, qualitative disclosures zinaweza kukamilisha carbon statements.
Kwa nini downstream Scope 3 emissions zimeachwa nje?
Proposed system haiingizi downstream emissions zinazotengenezwa na customers baada ya kutumia bidhaa kwenye account ya manufacturing company. Study inadhani kwamba emissions hizi ni responsibility ya party inayotumia bidhaa.
Boundary hii inapunguza measurement difficulties; lakini pia ina normative responsibility choice. Katika fuels, vehicles, machines au durable consumer products, use-phase emissions zinaweza kuwa sehemu muhimu ya total life-cycle impact. Study haijapima katika sectors zipi ni appropriate kuweka emissions hizi zote kwa user.
Inapaswa kutathminiwaje kwa Uturuki?
Study haijategemea legislation au company sample ya country fulani. Kwa hiyo, basic separation inayopendekezwa inaweza pia kutathminiwa conceptually kwa companies nchini Uturuki zinazokokotoa emissions katika product level na kutumia multi-stage supply chains.
Kwa possible implementation nchini Uturuki, angalau conditions zifuatazo zinahitaji kuchunguzwa separately:
- Uwezo wa kupata reliable CO₂e data katika product level kutoka suppliers,
- Emission data kutayarishwa kwa boundaries na measurement methods zilezile,
- Independent verification ya estimated impacts za carbon-capture, removal na prevention investments,
- Carbon accounts kuunganishwa na existing accounting na sustainability-reporting systems za companies,
- Data kufaa kwa external audit na inter-period comparison.
Hizi si results ambazo study imepima nchini Uturuki. Ni research na implementation conditions zinazoonekana kuwa muhimu ili proposed framework itumike nchini Uturuki.
Nguvu za study
- Inaweka wazi tofauti kati ya product carbon footprint na company responsibility.
- Inaunganisha double-entry, balance sheet, income statement, accrual na amortization concepts za financial accounting katika coherent carbon architecture.
- Inafanya future reduction investments zionekane pamoja na current emissions za company.
- Inapendekeza accountability mechanism inayolinganisha realized outcomes na initial estimates.
- Katika hypothetical example, inaonyesha wazi numerical links kati ya balance sheet na income statement.
- Inaweka emission shifting inayohusishwa na outsourcing ionekane kupitia upstream product carbon footprint.
Limitations za study
- Study ni conceptual accounting design; haina empirical data, field application au company comparison.
- Figures zote zilizowasilishwa zinahusu hypothetical food-processing company.
- Jinsi initial values za carbon assets zitakavyothibitishwa independently haijafungwa kwenye detailed measurement standard.
- Prevention investments zina substantial estimation uncertainty kwa sababu zinategemea unobservable counterfactual scenarios.
- Downstream Scope 3 emissions katika use na post-use phases za products hazijumuishwi.
- Governance ya coefficients zitakazotumika kubadilisha greenhouse gases tofauti kuwa CO₂e haijaelezwa kwa kina.
- Complete accounting rules kwa useful lives, impairment, estimate changes na cancellation za carbon assets hazijatengenezwa.
- Relationship kati ya legal liability na proposed “carbon liability” concept haijawekwa wazi.
- Haijaonyeshwa jinsi system itakavyotumika pamoja na existing international reporting standards.
- Study haijathibitishwa kama peer-reviewed journal article.
Mbinu na Matokeo ya Utafiti
Research design
Study si experimental, econometric au observational research. Ni conceptual design study inayotengeneza new carbon-accounting architecture kwa kuanzia financial-accounting principles.
| Method component | Imetumikaje katika study? |
|---|---|
| Conceptual problem analysis | Imechunguzwa kwamba product carbon footprint inaonyesha total emissions lakini haiwezi kutenganisha responsibility katika company level. |
| Accounting design | Double-entry, accrual, balance sheet, income statement, inventory na amortization principles zimebadilishwa kuwa carbon units. |
| Hypothetical case | Numerical carbon balance sheet na carbon income statement zimeundwa kwa fictional food company inayofanya production na packaging. |
| Numerical-consistency check | Assets na liabilities plus carbon equity zimesawazishwa katika 12.255 kg CO₂e. |
| Scope assessment | Reliable-measurement problem na exclusion ya downstream Scope 3 emissions zimejadiliwa. |
Unit of analysis na data status
Hakuna real company, product, facility au supply-chain sample. Numbers zote katika research ni hypothetical values zilizoundwa kuonyesha jinsi method inavyofanya kazi.
Kwa hiyo, study haina elements zifuatazo:
- Sample size,
- Observation period,
- Experimental au control group,
- Statistical hypothesis test,
- Regression model,
- p value au confidence interval,
- Sensitivity analysis,
- Independent validation au external audit,
- Emission data zilizokusanywa kutoka real companies.
Muhtasari wa main proposed calculations
| Indicator | Calculation | Result |
|---|---|---|
| Total product carbon accumulated in production | 1.200 + 300 | 1.500 kg CO₂e |
| Carbon katika closing inventory | 1.500 - 800 | 700 kg CO₂e |
| PCF ya bidhaa zilizouzwa | 640 + 160 | 800 kg CO₂e |
| Company production emissions | 160 + 140 | 300 kg CO₂e |
| Total company emissions | 300 + 20 | 320 kg CO₂e |
| Periodic company carbon footprint | 320 - 150 | 170 kg CO₂e |
| Remaining carbon-capture asset | 8.000 - 350 | 7.650 kg CO₂e |
| Remaining emission-prevention asset | 1.000 - 95 | 905 kg CO₂e |
| Total carbon assets | 700 + 7.650 + 3.000 + 905 | 12.255 kg CO₂e |
Main conclusions from the study
- Product carbon footprint inapaswa kuendelea kuonyesha total emission content ya bidhaa.
- Total product emissions zinapaswa kutenganishwa kuwa upstream-supplier share na reporting-company share.
- Direct company emissions zinapaswa kurekodiwa kama company responsibility katika kipindi zinapotokea, iwe product imeuzwa au imebaki katika inventory.
- Investments zinazotarajiwa kupunguza emissions katika siku zijazo zinaweza kufuatiliwa kama carbon assets kwa estimated CO₂e benefits zake.
- Carbon asset ikirekodiwa, equal reduction liability inapaswa kuundwa.
- Difference kati ya realized reduction na initial estimate inapaswa kuripotiwa katika kila kipindi.
- Carbon-capture na prevention benefits zisihesabiwe mara mbili kama both lower emissions na separate income-statement credit.
- Carbon balance sheet na carbon income statement kwa pamoja zinalenga kuonyesha current position, past change na future reduction capacity ya company.
Scientific-evidence level
Evidence level ya study ni conceptual na design-based. Numerical example inaonyesha kwamba accounting entries zinaweza kusawazishwa internally; haionyeshi kwamba system ni accurate, low-cost, auditable au behavior-changing katika real world.
Katika next research stage, proposed accounts zinahitaji kutumika katika real supply chains, kupimwa chini ya different measurement uncertainties, kulinganishwa na existing company emission reports na kuwa reproducible na independent auditors.
Maelezo ya Chanzo na Mbinu
- Jina kamili la asili la study: Product Carbon Accounting that Tracks Responsibility for Emissions
- Mwandishi: Stephen Penman; katika SSRN record Stephen H. Penman
- Mpangilio wa mwandishi: Single-author study
- Equal contribution au equal first author: Hakuna.
- Corresponding/contact author: Stephen H. Penman
- Institutional affiliation: Columbia Business School, Columbia University
- Institutional title: George O. May Professor Emeritus of Financial Accounting
- Contact address iliyotolewa katika text: shp38@columbia.edu
- Study date: Mei 2026
- Date uploaded to SSRN: 12 Juni 2026
- Source type: Conceptual research/working paper
- Platform: SSRN
- Series: Columbia Business School Research Paper
- DOI: 10.2139/ssrn.6919478
- Peer-review status: Peer-reviewed journal publication haijathibitishwa.
- Journal: Hakuna.
- Original journal publisher: Hakuna.
- Official SSRN link:https://papers.ssrn.com/sol3/papers.cfm?abstract_id=6919478
- DOI link:https://doi.org/10.2139/ssrn.6919478
- Institutional profile ya researcher:Columbia Business School researcher profile
- Conflict of interest: Mtafiti amesema hakuna known financial au non-financial conflict of interest.
Katika SSRN search results, additional access record yenye number 6919819 pia inaonekana kwa title ileile. Katika proposed bibliographic identity, main SSRN record number 6919478 imetumika kama msingi.
Maelezo haya ya Kituruki yameandaliwa kwa kutegemea tu conceptual design, calculations, hypothetical tables na discussion ya uploaded study. External sources zilitumika tu kuthibitisha institutional identity ya researcher, SSRN record, DOI information, platform na publication status; hakuna scientific finding iliyoongezwa kutoka nje ya study.
Proposed carbon balance sheet na carbon income statement haziwasilishwi kama accounting standard inayotumika sasa. Ni theoretical calculation tables zilizotengenezwa kufuatilia emission responsibility na future reduction investments kwa pamoja.
Main limitations za study ni kutopimwa kwa real company data, ugumu wa reliable measurement ya future carbon reductions, kutegemea counterfactual prevention estimates, kuacha downstream Scope 3 emissions nje na kutothibitishwa kwa applicability katika different sectors.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *