

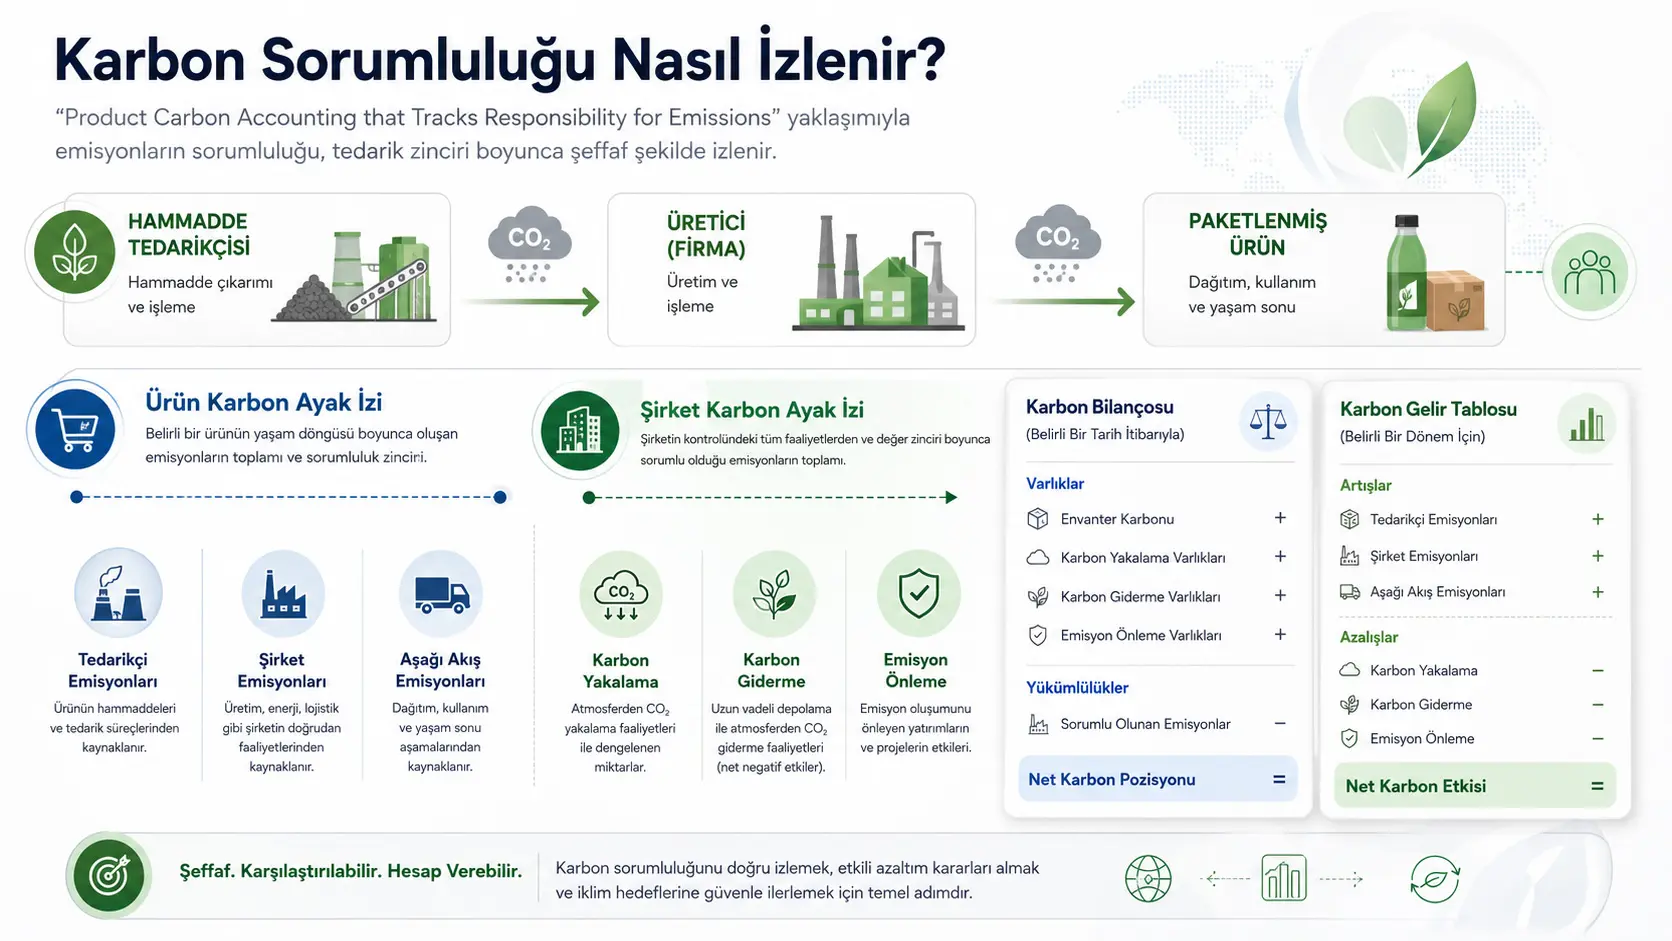
Ushbu konseptual tadqiqot mahsulotning karbon izi mahsulot ta’minot zanjiri bo‘ylab yig‘iladigan jami issiqxona gazlari emissiyalarini ko‘rsata olishini, biroq bu emissiyalar qaysi kompaniya tomonidan ishlab chiqarilganini yetarlicha ajratib bera olmasligini ta’kidlaydi. Tadqiqotchi mahsulot karbon izini bekor qilish o‘rniga uni kompaniya karbon izi bilan to‘ldiradigan, kilogramm karbonat angidrid ekvivalenti birligida ishlaydigan va ikkiyoqlama yozuv tamoyiliga asoslangan karbon buxgalteriyasi tizimini taklif qiladi.
Taklif etilgan tizim ikkita asosiy jadval ishlab chiqaradi. Karbon balansi mahsulot zaxiralarida to‘plangan emissiyalarni, kompaniyaning kelajakda emissiyani kamaytirishi kutilayotgan karbonni tutib qolish, atmosferadan karbonni olib tashlash va emissiyaning oldini olish investitsiyalarini, ularga mos karbon majburiyatlarini hamda kompaniyaning sof karbon holatini ko‘rsatadi. Karbon daromadlar hisoboti esa davr davomida sotilgan mahsulotlarga o‘tkazilgan mahsulot karbon izini, kompaniya bevosita hosil qilgan emissiyalarni va amalga oshgan emissiya kamayishlarini alohida hisobot qiladi.
Faraziy oziq-ovqatni qayta ishlash kompaniyasida sotilgan mahsulotlarning karbon izi 800 kg CO₂e deb hisoblangan. Buning 640 kilogrami yetkazib beruvchilardan qabul qilib olingan, 160 kilogrami esa kompaniyaning o‘z ishlab chiqarishidan kelib chiqqan emissiyalardir. Zaxirada qolgan 140 kilogramm kompaniya emissiyasi va 20 kilogramm umumiy boshqaruv emissiyasi qo‘shilganda kompaniyaning davr ichidagi jami bevosita emissiyasi 320 kg CO₂e bo‘ladi. Atmosferadan bevosita olib tashlangan 150 kilogramm ayrilganda davriy kompaniya karbon izi 170 kg CO₂e sifatida ko‘rsatiladi.
Tadqiqotning asosiy hissasi mahsulotning jami karbon tarkibini saqlagan holda emissiya mas’uliyatini ta’minot zanjiridagi kompaniyalar o‘rtasida ajratishga urinishidir. Biroq taklif real kompaniya ma’lumotlari bilan qo‘llanmagan, mustaqil ravishda tasdiqlanmagan va buxgalteriya standartiga aylantirilmagan. Ayniqsa kelajakdagi emissiya kamayishlarini ishonchli o‘lchash, oldini olish investitsiyalarining qarshi-faktual ssenariylarga tayanishi va mahsulotlardan foydalanish bosqichidagi quyi oqim emissiyalarining tizimdan tashqarida qoldirilishi muhim cheklovlardir.
Mahsulot karbon izi qanday ma’lumot beradi?
Mahsulot karbon izi mahsulotning xomashyodan ishlab chiqarish korxonasi chiqishigacha bo‘lgan ta’minot zanjirida hosil bo‘ladigan jami issiqxona gazlari emissiyasini karbonat angidrid ekvivalenti sifatida ko‘rsatadi. Bu yondashuv mijozga sotib olayotgan mahsulot qancha karbon “tashishini” tushunishga yordam berishi mumkin.
Mahsulotning karbon izi quyidagi umumiy munosabat bilan ifodalanishi mumkin:
\[ PCF = CO_{2e,\ upstream} + CO_{2e,\ reporting\ firm} \]
Bu yerda:
- [ PCF ], mahsulot karbon izini,
- [ CO_{2e,\ upstream} ], yuqori oqimdagi yetkazib beruvchilardan qabul qilingan emissiyalarni,
- [ CO_{2e,\ reporting\ firm} ], hisobot berayotgan kompaniyaning mahsulotga qo‘shgan emissiyalarini ko‘rsatadi.
Tadqiqotchining fikricha, muammo shundaki, jami mahsulot karbon izi turli kompaniyalarning ulushlarini bitta yig‘ma raqam ichida birlashtiradi. Yakuniy mahsulot ishlab chiqaruvchisi 800 kg CO₂e ni o‘z ichiga olgan mahsulotni sotgan bo‘lishi mumkin; biroq uning barchasini o‘zi ishlab chiqarmagan. Emissiyalarning katta qismi xomashyo, energiya, oraliq mahsulot yoki tashish xizmatini taqdim etgan kompaniyalardan kelgan bo‘lishi mumkin.
Nega faqat yig‘ilgan emissiyani ko‘rsatish yetarli emas?
Mahsulotning jami karbon tarkibi iste’molchi uchun foydali bo‘lsa-da, tartibga soluvchi organ, soliq idorasi, investor yoki kompaniya rahbari uchun boshqa savol paydo bo‘ladi: emissiyaning qaysi qismi qaysi kompaniya faoliyatidan kelib chiqqan?
Ta’minot zanjiridagi har bir kompaniyani shu bosqichgacha to‘plangan jami mahsulot karbon izi uchun javobgar qilish ayni emissiyalarning bir necha marta jazolanishiga olib kelishi mumkin. Faqat yakuniy ishlab chiqaruvchini javobgar qilish esa yuqori oqimdagi ishlab chiqaruvchilarning haqiqiy emissiya hissasini ko‘rinmas qilishi mumkin.
Shuning uchun taklif etilgan tizim ikki xil ma’lumotni birgalikda beradi:
- Mahsulot karbon izi: Mijoz sotib olgan mahsulotda yig‘ilgan jami emissiya,
- Kompaniya karbon izi: Hisobot berayotgan kompaniyaning davr davomida bevosita hosil qilgan va olib tashlagan sof emissiyasi.
Shu tariqa mahsulotning karbon tarixi saqlangan holda emissiya mas’uliyatini ta’minot zanjiridagi kompaniyalar o‘rtasida ajratish maqsad qilinadi.
Taklif etilgan karbon buxgalteriyasi qanday ishlaydi?
Tizim moliyaviy buxgalteriyaning ikkiyoqlama yozuv va hisoblash tamoyillarini pul o‘rniga kilogramm CO₂e birligida qo‘llaydi. Har bir karbon aktivi yoki emissiya harakati evaziga boshqa hisobda muvozanatlovchi yozuv yaratiladi.
Asosiy balans tenglamasi quyidagicha moslashtiriladi:
[ Karbon\ Varlıkları = Karbon\ Yükümlülükleri + Karbon\ Özsermayesi ]
Bu tenglamada ishlatiladigan tushunchalar moliyaviy jadvallardagi o‘xshash nomlar bilan bir xil huquqiy yoki pul ma’nosini anglatmaydi:
- Karbon aktivi, kelajakda emissiyani kamaytirishi kutilayotgan quvvatni yoki mahsulot zaxiralaridagi karbon miqdorini ifodalaydi.
- Karbon majburiyati, emissiyani kamaytirish, tutib qolish yoki olib tashlashga tegishli qarshi karbon mas’uliyatini ko‘rsatadi.
- Karbon kapitali, aktivlar bilan majburiyatlar o‘rtasidagi muvozanatlovchi sof karbon holatidir.
Bu hisoblar pul birligida o‘lchanadigan moliyaviy huquqlar yoki qarzlar emas. Ularning barchasi karbonat angidrid ekvivalenti birligida tayyorlangan axborot hisoblaridir.
Karbon balansida mahsulot zaxirasi qanday kuzatiladi?
Faraziy oziq-ovqatni qayta ishlash kompaniyasi yetkazib beruvchilaridan 1.200 kg CO₂e ni o‘z ichiga olgan kirimlarni sotib oladi va ishlab chiqarish vaqtida ularga 300 kg CO₂e qo‘shadi. Shu tariqa ishlab chiqarilgan mahsulotlarda jami 1.500 kg CO₂e yig‘iladi.
Davr davomida 800 kg CO₂e ni o‘z ichiga olgan mahsulot sotilgani sababli yakuniy zaxiralarda 700 kg CO₂e qoladi:
\[ 1.200 + 300 - 800 = 700\ kg\ CO_{2e} \]
Yakuniy zaxiradagi 700 kilogrammning:
- 560 kilogrami yuqori oqimdagi yetkazib beruvchilardan qabul qilingan emissiyalardan,
- 140 kilogrami kompaniyaning ishlab chiqarish vaqtida qo‘shgan emissiyalaridan iborat.
Bu ajratish mahsulot zaxiralarining jami karbon tarkibini saqlagan holda kompaniyaning o‘z emissiya ulushini alohida kuzatadi.
Nega karbon kamaytirish investitsiyalari balansga olinadi?
An’anaviy mahsulot karbon izi kompaniyaning o‘tmishda va joriy davrda hosil qilgan emissiyalarini ko‘rsatishi mumkin; biroq kompaniyaning kelajakda emissiyani kamaytirish maqsadida qilgan investitsiyalarini ayni tuzilma ichida ko‘rinadigan qilmaydi.
Taklif etilgan balans emissiyani kamaytirish investitsiyalarining uch turini karbon aktivi sifatida belgilaydi:
- Karbonni tutib qolish aktivi: Ishlab chiqarish vaqtida hosil bo‘lgan emissiyalarni manbasida tutib qoladigan tizimlar,
- Karbonni olib tashlash aktivi: Karbonat angidridni atmosferadan bevosita olib tashlaydigan investitsiyalar,
- Karbon emissiyasining oldini olish aktivi: Ishlab chiqarish usuli yoki kirimlarni o‘zgartirib kelajakda yuzaga keladigan emissiyaning oldini oluvchi investitsiyalar.
Bu aktivlarning qiymati pul investitsiyasi xarajatiga qarab emas, foydalanish muddati davomida ta’minlashi kutilayotgan jami CO₂e kamayishiga ko‘ra qayd etiladi. Misolda boshlang‘ich taxminiy kamaytirish quvvatlari quyidagicha:
- Karbonni tutib qolish: 8.000 kg CO₂e,
- Atmosferadan karbonni olib tashlash: 3.000 kg CO₂e,
- Emissiyaning oldini olish: 1.000 kg CO₂e.
Karbonni tutib qolish tizimining 350 kilogrammlik va oldini olish investitsiyasining 95 kilogrammlik foydasi davr ichida amalga oshgani sababli qolgan karbon aktivlari mos ravishda 7.650 va 905 kilogramm sifatida ko‘rsatiladi.
Faraziy karbon balansi
| Karbon aktivlari | kg CO₂e | Karbon majburiyatlari va kapital | kg CO₂e |
|---|---|---|---|
| Yakuniy zaxirada yuqori oqim CO₂ | 560 | Yuqori oqim CO₂ majburiyati | 560 |
| Yakuniy zaxirada kompaniya manbali CO₂ | 140 | Kompaniya emissiyalari majburiyati | 320 |
| Karbonni tutib qolish aktivi | 7.650 | Karbonni tutib qolish majburiyati | 7.650 |
| Karbonni olib tashlash aktivi | 3.000 | Karbonni olib tashlash majburiyati | 2.850 |
| Karbon emissiyasining oldini olish aktivi | 905 | Karbon emissiyasining oldini olish majburiyati | 905 |
| Zaxirada kechiktirilgan mahsulot karbon izi | 140 | ||
| Karbon kapitali | -170 | ||
| Jami aktivlar | 12.255 | Jami majburiyatlar va kapital | 12.255 |
Qavs ichida ko‘rsatilgan 170 kg CO₂e kompaniyaning sof emissiya holatini muvozanatlashtiruvchi manfiy karbon kapitalidir. Jami karbon aktivlari bilan majburiyatlar va kapital 12.255 kg CO₂e darajasida tenglashtiriladi.
Karbon daromadlar hisoboti qaysi ma’lumotlarni ajratadi?
Karbon daromadlar hisobotining birinchi qismi davr davomida sotilgan mahsulotlarning karbon izini ko‘rsatadi. Misolda sotilgan mahsulotlarning jami karbon izi 800 kg CO₂e:
\[ PCF_{satılan} = 640 + 160 = 800\ kg\ CO_{2e} \]
Bu yerda 640 kilogramm yetkazib beruvchilardan qabul qilingan, 160 kilogramm esa hisobot berayotgan kompaniyaning sotilgan mahsulotlarga qo‘shgan emissiyasidir.
Kompaniyaning bevosita ishlab chiqarish emissiyasini hisoblash uchun sotilgan mahsulotlardagi 160 kilogrammga zaxirada qolgan 140 kilogramm qo‘shiladi:
\[ Üretim\ Emisyonu = 160 + 140 = 300\ kg\ CO_{2e} \]
Ishlab chiqarishdan tashqari umumiy boshqaruv faoliyatlaridan kelib chiqqan 20 kilogramm ham qo‘shilganda kompaniyaning jami emissiyasi 320 kilogrammga yetadi:
\[ Toplam\ Şirket\ Emisyonu = 300 + 20 = 320\ kg\ CO_{2e} \]
Tadqiqotchi bu 320 kilogrammni GHG Protocol tasnifidagi kompaniyaning bevosita emissiyalari bilan bog‘laydi.
Emissiya kamayishlari daromadlar hisobotida qanday aks ettiriladi?
Davr davomida atmosferadan bevosita 150 kg CO₂e olib tashlangan. Bu miqdor kompaniyaning jami emissiyasidan ayriladi:
\[ Şirket\ Karbon\ Ayak\ İzi = 320 - 150 = 170\ kg\ CO_{2e} \]
Karbonni tutib qolish va oldini olish investitsiyalarining amalga oshgan foydalari esa davr ichidagi sof ishlab chiqarish emissiyalarida allaqachon aks etgan deb qabul qilinadi. Bu foydalarni yana bir marta ayirish emissiya kamayishini ikki marta sanashga olib kelishi sababli ayni miqdorda karbon amortizatsiyasi qayd etiladi.
Faraziy karbon daromadlar hisoboti
| Band | Amalga oshgan kg CO₂e | Taxmin qilingan kg CO₂e | Og‘ish kg CO₂e |
|---|---|---|---|
| Sotilgan mahsulotlarning mahsulot karbon izi | 800 | - | - |
| Yuqori oqimdagi yetkazib beruvchilardan qabul qilingan CO₂ | 640 | - | - |
| Kompaniyaning sotilgan mahsulotlarga qo‘shgan CO₂ | 160 | - | - |
| Kompaniyaning yakuniy zaxiraga qo‘shgan CO₂ | 140 | - | - |
| Ishlab chiqarishda hosil bo‘lgan jami kompaniya emissiyasi | 300 | - | - |
| Umumiy boshqaruv faoliyatlari emissiyasi | 20 | - | - |
| Kompaniyaning jami emissiyasi | 320 | - | - |
| Atmosferadan bevosita karbonni olib tashlash | 150 | 170 | 20 |
| Karbonni tutib qolish | 350 | 400 | 50 |
| Karbonni tutib qolish aktivining karbon amortizatsiyasi | 350 | - | 0 sof ta’sir |
| Emissiyaning oldini olish | 95 | 90 | -5 |
| Emissiyaning oldini olish aktivining karbon amortizatsiyasi | 95 | - | 0 sof ta’sir |
| Kompaniya karbon izi | 170 | - | - |
Karbonni olib tashlash investitsiyasida 170 kilogrammlik taxminga nisbatan 150 kilogramm amalga oshishi 20 kilogrammlik yetishmovchilikni ko‘rsatadi. Karbonni tutib qolishda taxmin 400, amalga oshgan miqdor 350 kilogramm bo‘lgani uchun 50 kilogrammlik kamomad mavjud. Oldini olish investitsiyasida esa 90 kilogramm taxmin qilingan bo‘lsa, 95 kilogramm amalga oshgan; investitsiya taxmini 5 kilogrammga oshirib bajarilgan.
Taxmin–amalga oshish taqqoslanishi nega muhim?
Kelajakdagi karbon kamayishini dastlab taxmin qilib aktiv sifatida qayd etish kompaniyalarning haddan tashqari optimistik farazlardan foydalanish xavfini tug‘dirishi mumkin. Taklif etilgan tizim bu xavfni kamaytirish uchun har bir davrda taxmin qilingan va amalga oshgan kamayishni yonma-yon ko‘rsatadi.
Amalga oshgan kamayish taxmindan past bo‘lsa, farq ochiq hisobot qilinadi va kelgusi davrlarga tegishli aktiv hamda majburiyat qiymatlarini qayta o‘lchash masalasi paydo bo‘ladi. Shu tariqa kompaniya faqat net-zero maqsadini e’lon qilibgina qolmay, ushbu maqsadni qo‘llab-quvvatlovchi investitsiya taxminlari natijalari uchun ham javobgar bo‘ladi.
Karbon amortizatsiyasi nimani anglatadi?
Karbon amortizatsiyasi investitsiyaning pul qiymati yo‘qolishini emas, balki kelajakda ta’minlashi kutilayotgan emissiya kamaytirish quvvatining davr davomida ishlatilgan qismini ifodalaydi.
Karbonni tutib qolish aktivining dastlab 8.000 kg CO₂e kamaytirish quvvatiga ega ekani va davr davomida uning 350 kilogrammi amalga oshgani faraz qilingan:
\[ Kalan\ Yakalama\ Varlığı = 8.000 - 350 = 7.650\ kg\ CO_{2e} \]
Xuddi shunday oldini olish aktivi uchun:
\[ Kalan\ Önleme\ Varlığı = 1.000 - 95 = 905\ kg\ CO_{2e} \]
Bu yozuv investitsiyaning kelajakda ta’minlashi mumkin bo‘lgan qolgan karbon foydasini balansda yangilaydi.
Tizim autsorsingni qanday ko‘rinadigan qiladi?
Kompaniya yuqori emissiyali faoliyatini yetkazib beruvchiga topshirib, o‘zining bevosita emissiyalarini kamaytirishi mumkin. Faqat kompaniya ichidagi emissiyalarga qaralganda, bu holat haqiqiy dekarbonizatsiya kabi ko‘rinishi mumkin.
Taklif etilgan tizimda tashqaridan xarid qilingan mahsulot va xizmatlardagi emissiyalar yuqori oqimdagi mahsulot karbon izida qolishda davom etadi. Shu tariqa kompaniyaning bevosita emissiyasi kamaygan paytda yetkazib beruvchilardan qabul qilingan karbon miqdori oshsa, bu o‘zgarish alohida ko‘rinadi.
Bu mexanizm autsorsingga asoslangan ko‘rinma emissiya kamayishini butunlay oldini olishini isbotlamaydi; biroq bevosita va yuqori oqim emissiyalarini alohida ko‘rsatish orqali baholash uchun qo‘shimcha ma’lumot beradi.
Karbon kreditlarini sotish qanday ko‘rib chiqiladi?
Tadqiqotga ko‘ra, karbonni olib tashlash aktividan olingan kredit boshqa tomonga sotilsa, sotilgan kamayish kompaniyaning o‘z daromadlar hisobotidagi olib tashlash kreditidan chiqarilishi kerak. Biroq karbonni olib tashlash majburiyati balansda saqlanadi.
Bu yondashuv ayni karbon olib tashlashning ham kreditni sotib olgan tomonning kompensatsiyasi, ham kreditni sotgan kompaniyaning o‘z kamayishi sifatida ikki marta ishlatilishining oldini olishni maqsad qiladi. Biroq taklifning karbon bozorlaridagi turli shartnoma va standartlar bilan amaliy muvofiqligi tadqiqot doirasida sinovdan o‘tkazilmagan.
Taklif etilgan jadvallar qaysi uchta savolga javob beradi?
Tadqiqotchi zaxira va oqim munosabatiga asoslangan tizim uchta asosiy savolga javob berishini maqsad qilgan:
| Savol | Javobni ta’minlaydigan buxgalteriya elementi |
|---|---|
| Kompaniyaning bugungi karbon holati qanday? | Karbon balansidagi sof karbon kapitali |
| Kompaniya bu holatga qanday keldi? | Davriy emissiya va kamayishlarni ko‘rsatadigan karbon daromadlar hisoboti |
| Kompaniya kelajakda qayerga ketmoqda? | Kelajakdagi kamaytirish quvvati va mas’uliyatlarni ko‘rsatadigan karbon aktivlari va majburiyatlari |
Bu tuzilma kompaniyaning faqat joriy emissiyasini emas, emissiyani kamaytirish yo‘lida qilgan investitsiyalarini va ushbu investitsiyalarning kutilayotgan natijalarini ham ko‘rsatishni maqsad qiladi.
Modelning ehtimoliy qo‘llanish sohalari nimalar?
Tadqiqot taklif etilgan karbon jadvallaridan quyidagi qaror jarayonlarida foydalanish mumkinligini ilgari suradi:
- Emissiya mas’uliyatini ta’minot zanjiridagi kompaniyalarga taqsimlash,
- Karbon solig‘i yoki sanksiyalarni loyihalashda kamaytirish investitsiyalarini hisobga olish,
- Karbonni tutib qolish va olib tashlash investitsiyalariga beriladigan qo‘llab-quvvatlashni baholash,
- Yashil kredit beruvchilarning kutilayotgan karbon kamaytirish quvvatini ko‘rib chiqishi,
- Investorlarning kompaniyalarning net-zero maqsadlariga qaratilgan aniq investitsiyalarini ko‘rishi,
- Kompaniya boshqaruvining amalga oshgan natijalarni avvalgi taxminlar bilan taqqoslashi.
Bular tadqiqotda empirik ravishda o‘lchangan natijalar emas. Ular tadqiqotchining taklif etilgan buxgalteriya tizimidan kelib chiqqan ehtimoliy qo‘llanish sohalaridir.
Tadqiqot qo‘llab-quvvatlaydigan asosiy g‘oyalar
- Jami mahsulot karbon izi ta’minot zanjiridagi kompaniyalarning individual mas’uliyatini o‘zi yolg‘iz ajratib bermaydi.
- Mahsulot karbon izi bilan kompaniya karbon izi bir xil hisobot tizimida birgalikda ko‘rsatilishi mumkin.
- Moliyaviy buxgalteriyadagi zaxira–oqim va ikkiyoqlama yozuv mantig‘i karbon birliklarida konseptual ravishda qo‘llanishi mumkin.
- Kelajakdagi emissiya kamaytirish investitsiyalari kutilayotgan CO₂e foydalari bo‘yicha alohida hisoblarda kuzatilishi mumkin.
- Taxmin qilingan va amalga oshgan kamayishlarni taqqoslash kompaniyalarning net-zero majburiyatlari bo‘yicha hisobdorlikni oshirishi mumkin bo‘lgan ma’lumot beradi.
- Yuqori oqim va kompaniya manbali emissiyalarni ajratish mas’uliyat bahosini faqat yakuniy mahsulot ishlab chiqaruvchisiga yuklashdan qochishga yordam berishi mumkin.
Tadqiqot isbotlamaydigan jihatlar
- Taklif etilgan tizimning haqiqiy kompaniyalarda qo‘llanishi mumkinligi ko‘rsatilmagan.
- Karbon ma’lumotlarini zarur aniqlik va auditga yaroqlilik bilan to‘plash mumkinligi isbotlanmagan.
- Karbon balansi kompaniyalarning haqiqiy emissiyalarini kamaytirishi tajribaviy ravishda ko‘rsatilmagan.
- Taklif etilgan hisoblarning amaldagi buxgalteriya, soliq yoki barqarorlik standartlariga mosligi tasdiqlanmagan.
- Karbon kamaytirish investitsiyalarini aktiv sifatida qayd etish investor qarorlarini yaxshilashi sinovdan o‘tkazilmagan.
- Model karbon solig‘i, rag‘bat yoki sanksiya tizimlarida adolatliroq natija berishi ko‘rsatilmagan.
- Turli tarmoqlar, mahsulotlar va murakkab aylana ta’minot zanjirlarida ikki marta hisoblashni butunlay oldini olishi sinovdan o‘tkazilmagan.
Ishonchli o‘lchash nega eng muhim muammolardan biri?
Buxgalteriyaga olinadigan miqdor yetarlicha ishonchli tarzda o‘lchanishi kerak. Joriy emissiyalar energiya iste’moli, yoqilg‘i sarfi yoki ishlab chiqarish miqdori kabi fizik ma’lumotlar bilan hisoblanishi mumkin. Bunga qarshi ravishda, kelajakda oldi olinadi deb faraz qilingan emissiya sodir bo‘lmagan muqobil ssenariy bilan taqqoslashni talab qiladi.
Masalan, kompaniya past karbonli ishlab chiqarish usuliga investitsiya qilganda qancha emissiyaning oldi olingani investitsiya qilinmaganida yuzaga keladigan emissiya darajasiga qarab hisoblanadi. Bu qarshi-faktual qiymatni bevosita kuzatib bo‘lmaydi. Ishlatilgan farazlar karbon aktivining kattaligini sezilarli darajada o‘zgartirishi mumkin.
Tadqiqotchi ishonchli o‘lchab bo‘lmaydigan unsurlar sonli hisoblarga kiritilmasligi kerakligini tan oladi. Bunday hollarda sifat tavsiflari karbon jadvallarini to‘ldirishi mumkin.
Nega quyi oqimdagi Kapsam 3 emissiyalari tashqarida qoldirilgan?
Taklif etilgan tizim mijozlar mahsulotdan foydalangandan keyin hosil qiladigan quyi oqim emissiyalarini ishlab chiqaruvchi kompaniya hisobiga kiritmaydi. Tadqiqotda bu emissiyalar mahsulotdan foydalanuvchi tomonning mas’uliyati deb faraz qilinadi.
Bu chegaralash o‘lchash qiyinchiliklarini kamaytiradi; biroq ayni paytda normativ mas’uliyat tanlovini ham o‘z ichiga oladi. Yoqilg‘i, transport vositasi, mashina yoki uzoq umrli iste’mol mahsulotlarida foydalanish bosqichidagi emissiyalar jami hayot sikli ta’sirining muhim qismini tashkil qilishi mumkin. Ularning barchasini foydalanuvchiga yuklash qaysi tarmoqlarda to‘g‘ri ekani tadqiqot tomonidan sinovdan o‘tkazilmagan.
Turkiya nuqtai nazaridan qanday baholanishi kerak?
Tadqiqot muayyan mamlakat qonunchiligiga yoki kompaniya namunalariga asoslanmagan. Shu sababli taklif etilgan asosiy ajratish mahsulot darajasida emissiya hisoblaydigan va ko‘p bosqichli ta’minot zanjirlaridan foydalanadigan Turkiyadagi kompaniyalar uchun ham konseptual ravishda baholanishi mumkin.
Turkiyada ehtimoliy qo‘llash uchun hech bo‘lmaganda quyidagi shartlar alohida ko‘rib chiqilishi kerak:
- Yetkazib beruvchilardan mahsulot darajasida ishonchli CO₂e ma’lumotlarini olish mumkinligi,
- Emissiya ma’lumotlari bir xil chegaralar va o‘lchash usullari bilan tayyorlanishi,
- Karbonni tutib qolish, olib tashlash va oldini olish investitsiyalarining taxminiy ta’sirlari mustaqil tasdiqlanishi,
- Karbon hisoblari kompaniyalarning amaldagi buxgalteriya va barqarorlik hisobot tizimlari bilan bog‘lanishi,
- Ma’lumotlar tashqi audit va davrlararo taqqoslashga mos bo‘lishi.
Bular tadqiqotning Turkiyada sinagan natijalari emas. Ular taklif etilgan doirani Turkiyada qo‘llash uchun zarur bo‘lib ko‘rinadigan tadqiqot va amaliyot shartlaridir.
Tadqiqotning kuchli tomonlari
- Mahsulot karbon izi bilan kompaniya mas’uliyati o‘rtasidagi farqni aniq ko‘rsatadi.
- Moliyaviy buxgalteriyaning ikkiyoqlama yozuv, balans, daromadlar hisoboti, hisoblash va amortizatsiya tushunchalarini izchil karbon arxitekturasida birlashtiradi.
- Kompaniyaning joriy emissiyasi bilan birga kelajakdagi kamaytirish investitsiyalarini ham ko‘rinadigan qiladi.
- Amalga oshgan natijalarni boshlang‘ich taxminlar bilan taqqoslaydigan hisobdorlik mexanizmini taklif qiladi.
- Faraziy misolda balans va daromadlar hisoboti o‘rtasidagi sonli bog‘lanishlarni aniq ko‘rsatadi.
- Autsorsingga bog‘liq emissiya siljishini yuqori oqim mahsulot karbon izi orqali ko‘rinadigan holda saqlaydi.
Tadqiqotning cheklovlari
- Tadqiqot konseptual buxgalteriya dizaynidir; empirik ma’lumot, dala qo‘llanmasi yoki kompaniyalararo taqqoslashni o‘z ichiga olmaydi.
- Keltirilgan barcha raqamlar faraziy oziq-ovqatni qayta ishlash kompaniyasiga tegishli.
- Karbon aktivlarining boshlang‘ich qiymatlari qanday mustaqil tasdiqlanishi batafsil o‘lchash standartiga bog‘lanmagan.
- Oldini olish investitsiyalari kuzatib bo‘lmaydigan qarshi-faktual ssenariylarga tayangani sababli muhim taxmin noaniqligiga ega.
- Mahsulotlarning foydalanish va foydalanishdan keyingi bosqichlaridagi quyi oqim Kapsam 3 emissiyalari hisobga olinmaydi.
- Turli issiqxona gazlarini CO₂e ga aylantirishda ishlatiladigan koeffitsiyentlar boshqaruvi batafsil bayon qilinmagan.
- Karbon aktivlarining foydali xizmat muddati, qiymatning pasayishi, taxmin o‘zgarishlari va bekor qilinishi uchun to‘liq buxgalteriya qoidalari ishlab chiqilmagan.
- Huquqiy majburiyat bilan taklif etilgan “karbon majburiyati” tushunchasi o‘rtasidagi munosabat aniqlashtirilmagan.
- Tizimni amaldagi xalqaro hisobot standartlari bilan birgalikda qanday qo‘llash ko‘rsatilmagan.
- Tadqiqot peer-reviewli jurnal maqolasi sifatida tasdiqlanmagan.
Tadqiqot usuli va natijalari
Tadqiqot dizayni
Tadqiqot eksperimental, ekonometrik yoki kuzatuvga asoslangan tadqiqot emas. U moliyaviy buxgalteriya tamoyillaridan kelib chiqib yangi karbon buxgalteriyasi arxitekturasini ishlab chiqadigan konseptual dizayn tadqiqotidir.
| Usul komponenti | Tadqiqotda qanday ishlatilgan? |
|---|---|
| Konseptual muammo tahlili | Mahsulot karbon izi jami emissiyani ko‘rsatsa ham, kompaniya darajasidagi mas’uliyatni ajrata olmasligi o‘rganilgan. |
| Buxgalteriya dizayni | Ikkiyoqlama yozuv, hisoblash, balans, daromadlar hisoboti, zaxira va amortizatsiya tamoyillari karbon birliklariga moslashtirilgan. |
| Faraziy holat | Ishlab chiqarish va qadoqlash bilan shug‘ullanuvchi uydirma oziq-ovqat kompaniyasi uchun sonli karbon balansi va karbon daromadlar hisoboti tuzilgan. |
| Sonli izchillik nazorati | Aktivlar bilan majburiyatlar va karbon kapitali 12.255 kg CO₂e darajasida tenglashtirilgan. |
| Qamrovni baholash | Ishonchli o‘lchash muammosi va quyi oqim Kapsam 3 emissiyalarining tashqarida qoldirilishi muhokama qilingan. |
Tahlil birligi va ma’lumot holati
Haqiqiy kompaniya, mahsulot, obyekt yoki ta’minot zanjiri namunasi mavjud emas. Tadqiqotdagi barcha sonlar usul qanday ishlashini ko‘rsatish uchun yaratilgan faraziy qiymatlardir.
Shu sababli tadqiqotda quyidagi unsurlar mavjud emas:
- Namuna hajmi,
- Kuzatuv davri,
- Tajriba yoki nazorat guruhi,
- Statistik gipoteza testi,
- Regressiya modeli,
- p qiymati yoki ishonch oralig‘i,
- Sezgirlik tahlili,
- Mustaqil tasdiqlash yoki tashqi audit,
- Haqiqiy kompaniyalardan yig‘ilgan emissiya ma’lumotlari.
Taklif etilgan asosiy hisoblarning xulosasi
| Ko‘rsatkich | Hisoblash | Natija |
|---|---|---|
| Ishlab chiqarishda yig‘ilgan jami mahsulot karboni | 1.200 + 300 | 1.500 kg CO₂e |
| Yakuniy zaxiradagi karbon | 1.500 - 800 | 700 kg CO₂e |
| Sotilgan mahsulotlarning PCF qiymati | 640 + 160 | 800 kg CO₂e |
| Kompaniyaning ishlab chiqarish emissiyasi | 160 + 140 | 300 kg CO₂e |
| Kompaniyaning jami emissiyasi | 300 + 20 | 320 kg CO₂e |
| Davriy kompaniya karbon izi | 320 - 150 | 170 kg CO₂e |
| Qolgan karbonni tutib qolish aktivi | 8.000 - 350 | 7.650 kg CO₂e |
| Qolgan karbon emissiyasining oldini olish aktivi | 1.000 - 95 | 905 kg CO₂e |
| Jami karbon aktivi | 700 + 7.650 + 3.000 + 905 | 12.255 kg CO₂e |
Tadqiqotdan kelib chiqadigan asosiy natijalar
- Mahsulot karbon izi mahsulotning jami emissiya tarkibini ko‘rsatishda davom etishi kerak.
- Jami mahsulot emissiyasi yuqori oqim yetkazib beruvchi ulushi bilan hisobot berayotgan kompaniya ulushiga ajratilishi kerak.
- Kompaniyaning bevosita emissiyalari mahsulot sotilgan yoki zaxirada qolganidan qat’i nazar, hosil bo‘lgan davrda kompaniya mas’uliyati sifatida qayd etilishi kerak.
- Kelajakda emissiyani kamaytirishi kutilayotgan investitsiyalar taxminiy CO₂e foydalari bilan karbon aktivi sifatida kuzatilishi mumkin.
- Karbon aktivi qayd etilganda teng miqdorda kamaytirish majburiyati yaratilishi kerak.
- Amalga oshgan kamayish bilan boshlang‘ich taxmin orasidagi farq har bir davrda hisobot qilinishi kerak.
- Karbonni tutib qolish va oldini olish foydalari ham past emissiya, ham alohida daromadlar hisoboti krediti sifatida ikki marta sanalishining oldi olinishi kerak.
- Karbon balansi bilan karbon daromadlar hisoboti birgalikda kompaniyaning bugungi holatini, o‘tgan o‘zgarishini va kelajakdagi kamaytirish quvvatini ko‘rsatishni maqsad qiladi.
Ilmiy dalil darajasi
Tadqiqotning dalil darajasi konseptual va dizaynga oid. Sonli misol buxgalteriya yozuvlari o‘z ichida muvozanatlanishi mumkinligini ko‘rsatadi; tizim real hayotda to‘g‘ri, arzon, auditga yaroqli yoki xulq-atvorni o‘zgartiruvchi ekanini ko‘rsatmaydi.
Keyingi tadqiqot bosqichida taklif etilgan hisoblarni haqiqiy ta’minot zanjirlariga qo‘llash, turli o‘lchash noaniqliklari ostida sinash, kompaniyalarning amaldagi emissiya hisobotlari bilan taqqoslash va mustaqil auditorlar tomonidan qayta ishlab chiqilishi mumkinligini tekshirish zarur.
Manba va usul bo‘yicha izoh
- Tadqiqotning to‘liq asl nomi: Product Carbon Accounting that Tracks Responsibility for Emissions
- Muallif: Stephen Penman; SSRN yozuvida Stephen H. Penman
- Mualliflar tartibi: Yakka muallifli tadqiqot
- Teng hissa yoki teng birinchi muallif: Mavjud emas.
- Mas’ul/aloqa muallifi: Stephen H. Penman
- Institutsional aloqasi: Columbia Business School, Columbia University
- Institutsional unvoni: George O. May Professor Emeritus of Financial Accounting
- Matnda berilgan aloqa manzili: shp38@columbia.edu
- Tadqiqot sanasi: May 2026
- SSRN ga yuklangan sana: 12 iyun 2026
- Manba turi: Konseptual tadqiqot/ishchi hujjat
- Platforma: SSRN
- Seriya: Columbia Business School Research Paper
- DOI: 10.2139/ssrn.6919478
- Peer-review holati: Peer-reviewli jurnal nashri tasdiqlanmagan.
- Jurnal: Mavjud emas.
- Asl jurnal nashriyoti: Mavjud emas.
- Rasmiy SSRN havolasi:https://papers.ssrn.com/sol3/papers.cfm?abstract_id=6919478
- DOI havolasi:https://doi.org/10.2139/ssrn.6919478
- Tadqiqotchining institutsional profili:Columbia Business School tadqiqotchi profili
- Manfaatlar to‘qnashuvi: Tadqiqotchi ma’lum moliyaviy yoki nomoliyaviy manfaatlar to‘qnashuvi yo‘qligini bildirgan.
SSRN qidiruv natijalarida ayni sarlavha uchun 6919819 raqamli qo‘shimcha kirish yozuvi ham ko‘rinadi. Taklif etilgan bibliografik identifikatsiyada SSRN ning asosiy yozuv raqami bo‘lgan 6919478 asos qilib olingan.
Ushbu turkcha izoh faqat yuklangan tadqiqotning konseptual dizayni, hisoblari, faraziy jadvallari va muhokamasiga tayangan holda tayyorlangan. Tashqi manbalar faqat tadqiqotchining institutsional shaxsi, SSRN yozuvi, DOI ma’lumoti, platforma va nashr holatini tasdiqlash uchun ishlatilgan; tadqiqotga tashqaridan ilmiy topilma qo‘shilmagan.
Taklif etilgan karbon balansi va karbon daromadlar hisoboti amaldagi buxgalteriya standarti sifatida taqdim etilmaydi. Ular emissiya mas’uliyati va kelajakdagi kamaytirish investitsiyalarini birgalikda kuzatish maqsadida ishlab chiqilgan nazariy hisoblash jadvallaridir.
Tadqiqotning asosiy cheklovlari real kompaniya ma’lumotlari bilan sinovdan o‘tkazilmagani, kelajakdagi karbon kamayishlarini ishonchli o‘lchash qiyinligi, qarshi-faktual oldini olish taxminlariga tayanishi, quyi oqim Kapsam 3 emissiyalarini tashqarida qoldirishi va turli tarmoqlarda qo‘llanish imkoniyati tasdiqlanmagani hisoblanadi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan