

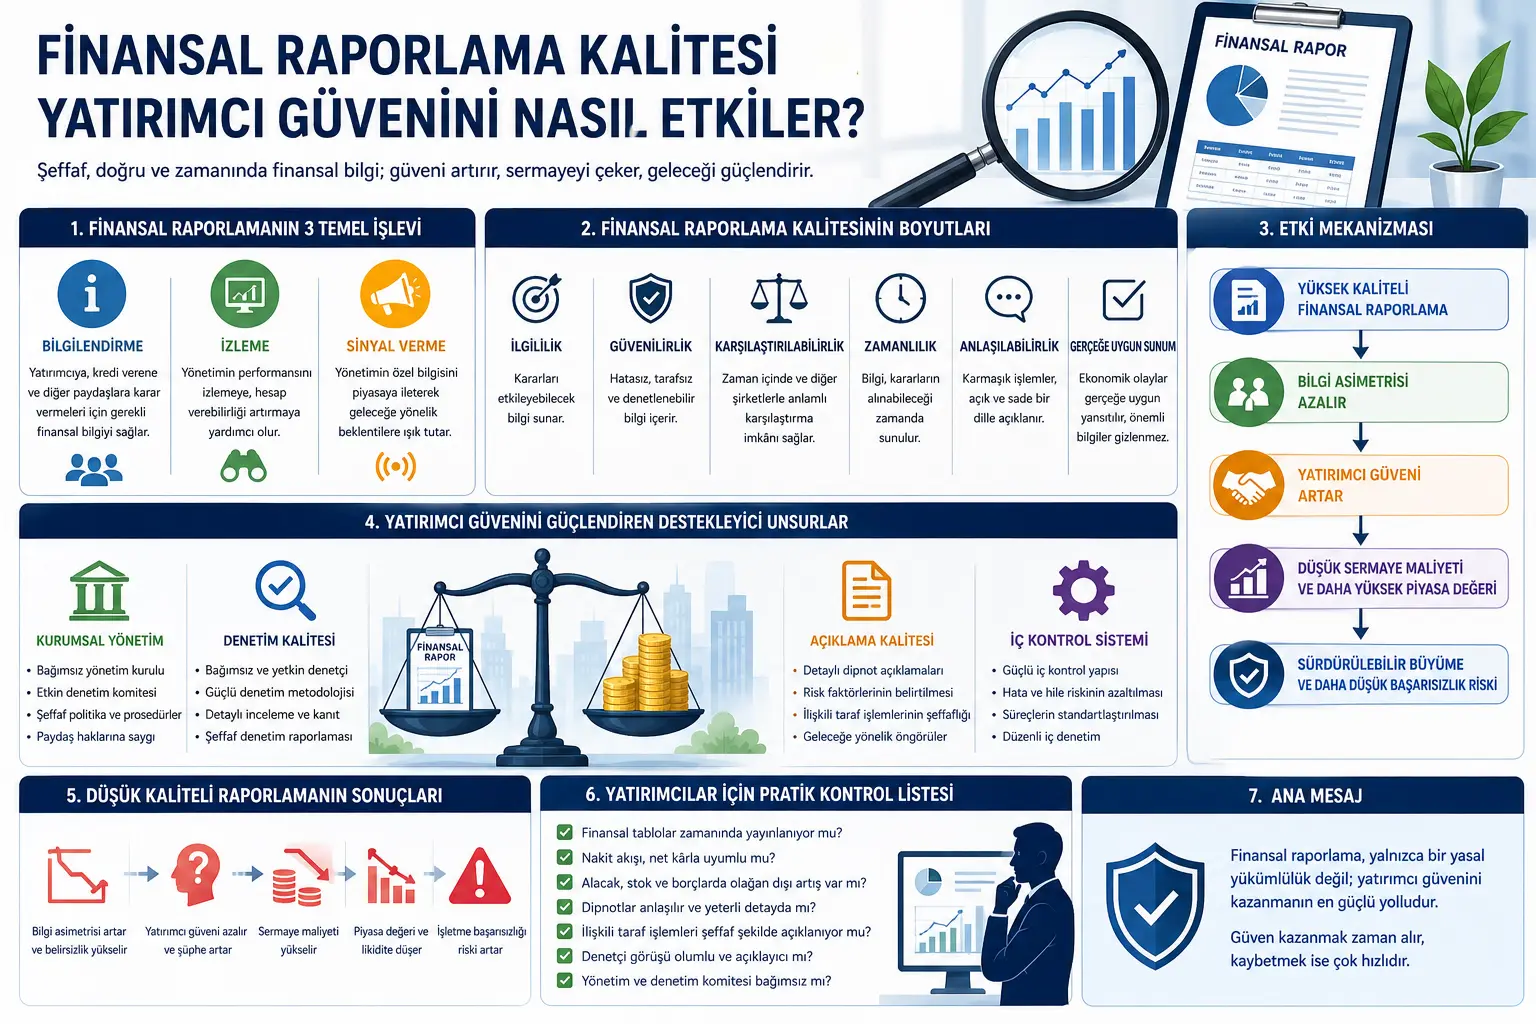
Uaminifu wa wawekezaji ni moja ya mambo ya msingi katika utendaji kazi wa masoko ya mtaji. Ikiwa mwekezaji haamini taarifa za kifedha zinazotolewa na kampuni, atakuwa na kusitasita kuelekeza mtaji wake kwa kampuni hiyo au sokoni. Hali hii inaweza kuathiri moja kwa moja kiasi cha miamala, ukwasi wa soko, tathmini ya thamani ya kampuni, na gharama ya mtaji.
Makala hii inaeleza jinsi ubora wa uripotiji wa kifedha unavyoathiri uaminifu wa wawekezaji. Uripotiji wa kifedha wa ubora wa juu hutoa taarifa sahihi, za wakati, zinazolinganishika, za kuaminika, na zinazoeleweka. Kwa njia hii, kutokuwepo kwa usawa wa taarifa kati ya mwekezaji na uongozi hupungua. Nafasi ya wasimamizi kutenda kwa fursa finyu hupungua. Ikiwa taratibu za ukaguzi na utawala bora wa kampuni ni imara, uaminifu wa ripoti za kifedha huongezeka hata zaidi.
Ujumbe mkuu wa makala hii ni huu: Taarifa za kifedha si hati za uhasibu tu. Urari wa malipo, taarifa ya mapato na matumizi, taarifa ya mtiririko wa fedha, na maelezo ya ziada; huunda miundombinu ya msingi ya uaminifu ili mwekezaji aelewe kampuni, atathmini hatari, na afanye maamuzi. Miundombinu hii ikidhoofika, uaminifu wa mwekezaji huharibika; uaminifu unapoharibika, ufikiaji wa kampuni kwenye mtaji, thamani yake ya soko, na uendelevu wake wa muda mrefu unaweza kuathirika.
Tatizo ni Nini?
Makampuni yanataka kukusanya fedha kutoka masoko ya mtaji. Wawekezaji nao wanahitaji taarifa za kuaminika ili kuamua ni kampuni gani wataelekeza mtaji wao. Katikati ya uhusiano huu kuna uripotiji wa kifedha.
Hata hivyo, hapa linajitokeza tatizo kubwa: Uongozi wa kampuni unajua hali halisi ya kampuni kuliko mwekezaji wa nje. Hali hii inaitwa kutokuwepo kwa usawa wa taarifa (information asymmetry). Ikiwa mwekezaji wa nje hawezi kupata taarifa za kutosha na za kuaminika kuhusu faida ya kampuni, madeni, mtiririko wa fedha, hatari, au uendelevu wa siku zijazo, ataichukulia kampuni kwa tahadhari zaidi.
Tahadhari hii inaweza kujitokeza kwa njia kadhaa. Mwekezaji anataka faida kubwa zaidi, yaani gharama ya mtaji ya kampuni huongezeka. Ukwasi katika biashara ya hisa unaweza kupungua. Thamani ya soko ya kampuni inaweza kugandamizwa. Katika hali mbaya zaidi, wawekezaji wanaweza kujiondoa kabisa sokoni.
Hili ndilo tatizo kuu linaloshughulikiwa na makala: Wakati ubora wa uripotiji wa kifedha unapokuwa mdogo, uaminifu wa wawekezaji unaharibikaje na uharibifu huo unaleta matokeo gani kwa makampuni na masoko ya mtaji?
Njia Inapendekeza Nini?
Makala haipendekezi mfano wa jaribio wa kujifunza kwa mashine au kanuni mpya ya kitakwimu. Badala yake, inaeleza uhusiano kati ya ubora wa uripotiji wa kifedha na uaminifu wa wawekezaji kupitia mfano wa kinadharia na kidana.
Misingi kuu ya kinadharia ambayo utafiti unategemea ni hii ifuatayo:
Nadharia ya Uwakilishi: Kunaweza kuwa na tofauti ya maslahi kati ya wamiliki wa kampuni na wasimamizi. Msimamizi huenda asitumie rasilimali za kampuni kila wakati kwa njia inayofaa zaidi maslahi ya mwekezaji. Uripotiji imara wa kifedha na ukaguzi huifanya migongano hii ya maslahi iweze kufuatiliwa.
Kutokuwepo kwa usawa wa taarifa: Wasimamizi wana taarifa nyingi zaidi kuhusu kampuni kuliko wawekezaji wa nje. Uripotiji wa ubora hupunguza tofauti hii ya taarifa.
Utawala bora wa kampuni: Bodi huru ya wakurugenzi, kamati yenye ufanisi ya ukaguzi, ukaguzi wa nje wa ubora, na usimamizi wa kisheria huongeza uaminifu wa ripoti za kifedha.
Ubora wa ukaguzi: Mchakato wa ukaguzi ulio huru, wa kitalaamu na wenye umakini huimarisha ushawishi wa taarifa za kifedha. Ubora wa mkaguzi huathiri uaminifu wa mwekezaji kuelekea ripoti.
Makala hii, ikitokana na mfumo huo wa kinadharia, inatetea kuwa ubora wa uripotiji wa kifedha unaleta athari kwa uaminifu wa wawekezaji kupitia njia kuu tatu: athari ya moja kwa moja ya uwazi, athari ya kupunguza kutokuwepo kwa usawa wa taarifa, na athari ya uaminifu inayolindwa na utawala bora wa kampuni.
Milinganyo Inaelimisha Nini?
Katika PDF, milinganyo ya mifano ya kihesabu ya asili ni machache; utafiti unajikita zaidi kwenye uhusiano wa kidana, nadharia tete, na mfumo wa kazi. Kwa sababu hiyo, vitalu vya MathJax hapa chini vinaonyesha mfano wa kidana wa makala hiyo kwa njia rahisi na inayolingana na CMS.
1. Vipengele vya ubora wa uripotiji wa kifedha
Hapa \\(FRQ\\) inawakilisha ubora wa uripotiji wa kifedha. Kulingana na makala, uripotiji bora unapaswa kutoa taarifa zinazofaa, za kuaminika, zinazolinganishika, za wakati, zinazoeleweka, za uwasilishaji wa kweli, na za uwazi. Kila moja ya sifa hizi humsaidia mwekezaji kuitathmini kampuni kwa usahihi zaidi.
2. Uhusiano kati ya uwazi na uaminifu wa wawekezaji
Uwazi unapoongezeka, ukosefu wa uhakika hupungua. Wakati ukosefu wa uhakika unapopungua, mwekezaji anaweza kutathmini vizuri zaidi mtiririko wa fedha wa siku zijazo wa kampuni, hatari, na tabia ya uongozi. Hilo nalo huongeza uaminifu wa wawekezaji.
3. Athari ya usuluhishi ya kutokuwepo kwa usawa wa taarifa
Uhusiano huu ni mhimili mkuu mmojawapo wa makala. Ubora wa uripotiji wa kifedha unavyoongezeka, tofauti ya taarifa kati ya uongozi na mwekezaji wa nje hupungua. Hii pia hupunguza hofu ya mwekezaji ya kupata hasara kutokana na kutokuwa na taarifa za kutosha.
4. Jukumu la kuimarisha la utawala bora wa kampuni
Uwasilishaji huu uliorahisishwa unaeleza kwamba utawala bora wa kampuni unaweza kuimarisha uhusiano kati ya ubora wa uripotiji wa kifedha na uaminifu wa wawekezaji. Ikiwa kuna bodi imara ya wakurugenzi, kamati tendaji ya ukaguzi, na ukaguzi huru wa nje, taarifa hizo hizo za kifedha zinaweza kuchukuliwa na mwekezaji kuwa za kuaminika zaidi.
5. Ubora mdogo wa uripotiji na hatari ya kufeli
Uripotiji duni hudhoofisha uaminifu wa mwekezaji. Uaminifu unapodhoofika, mwekezaji anataka faida kubwa zaidi ya hatari. Gharama ya mtaji huongezeka. Inakuwa vigumu kwa kampuni kupata fedha na mchakato huu unaweza kuongeza hatari ya kufeli kwa biashara.
6. Mifano ya matokeo ya kiempiriki katika makala
Kulingana na matokeo ya mfano wa usawa wa muundo yaliyoelezwa kwenye PDF, kuna uhusiano mbaya na wa maana kati ya sifa maalum za mkaguzi na kufeli kwa biashara; pia uhusiano mbaya na wa maana uliripotiwa kati ya matokeo ya ukaguzi na kufeli kwa biashara. Matokeo hayo yanaonyesha kuwa ubora wa ukaguzi na uaminifu wa ripoti unaweza kuwa na jukumu katika kupunguza hatari ya kufeli kwa biashara.
Ujumbe Mkuu wa Grafu, Jedwali na Michoro
Jedwali la kazi za uripotiji wa kifedha katika Ukurasa wa 2: Jedwali linaonyesha kazi kuu tatu za uripotiji wa kifedha: kutoa taarifa, kufuatilia, na kutoa ishara. Kazi ya kutoa taarifa humpa mwekezaji data kwa ajili ya tathmini. Kazi ya kufuatilia husaidia kukagua utendaji wa wasimamizi. Kazi ya kutoa ishara huhamisha taarifa maalum za uongozi kwenda sokoni. Ujumbe mkuu ni huu: Uripotiji wa kifedha haurekodii tu yaliyopita; unajenga miundombinu ya taarifa inayounda uaminifu wa wawekezaji.
Jedwali la ubora wa uripotiji wa kifedha katika Ukurasa wa 3: Jedwali linahusisha vipimo vya ufasihi, uaminifu, ulinganifu, muda sahihi, ueleweka na uwasilishaji wa kweli na uaminifu wa mwekezaji. Ujumbe mkuu wa picha hii ni kwamba uripotiji bora hauna kipengele kimoja tu. Ikiwa ripoti ni sahihi lakini inakuja kwa kuchelewa, inapoteza thamani; ikiwa inakuja kwa wakati lakini haieleweki, haimsaidii mwekezaji ipasavyo; ikiwa hailinganishiki, tathmini ya thamani ya soko inakuwa ngumu.
Mfano wa kidana katika Ukurasa wa 5: Katika maandishi, ubora wa uripotiji wa kifedha mwanzoni unawekwa kama kipengele kinachopunguza kutokuwepo kwa usawa wa taarifa. Utawala bora wa kampuni unaonyeshwa kama taratibu inayolinda na kuimarisha uhusiano huo. Mwishowe uaminifu wa mwekezaji huongezeka; viashiria kama ushiriki wa soko, ukwasi na gharama ya mtaji huathiriwa. Hatua ya mwisho ya mfano huo ni wazo kwamba kuongezeka kwa uaminifu kunaweza kupunguza hatari ya kufeli kwa biashara.
Sehemu ya matokeo ya kiempiriki katika Ukurasa wa 6: Maandishi yanaeleza kwamba sifa za mkaguzi na matokeo ya ukaguzi yana uhusiano wa maana na kufeli kwa biashara. Ujumbe mkuu ni kwamba kuangalia uwiano wa kifedha pekee hautoshi; mambo ya kisifa kama vile ubora wa ukaguzi, ubora wa uhasibu na utawala bora wa kampuni lazima pia yajumuishwe katika uchambuzi wa hatari.
Onyo kwa wawekezaji katika Ukurasa wa 8: Inashauriwa wawekezaji wasiangalie tu faida ya kipindi, wafuatilie tofauti kati ya mtiririko wa fedha na faida, wawe waangalifu na ongezeko lisilo la kawaida la madai na hifadhi ya bidhaa, na wafuatilie miamala ya pande zinazohusiana na maoni yenye masharti ya ukaguzi. Ujumbe mkuu: Uaminifu wa mwekezaji si hisia tulivu; mwekezaji lazima pia ahoji ubora wa taarifa za kifedha.
Majaribio Yalifanywaje?
Utafiti huu, badala ya kutoa majaribio ya nyanjani ya moja kwa moja au uchambuzi mpya wa seti ya data, unaunda mfano wa kidana kupitia mfuno wa kinadharia uliopo na matokeo yaliyochukuliwa kutoka kwenye hati za Kiajemi.
Muundo wa ushahidi unaojumuishwa katika maandishi unasehemu tatu:
1. Msingi wa kinadharia: Nadharia ya uwakilishi, kutokuwepo kwa usawa wa taarifa, jukumu la uripotiji wa kifedha katika masoko ya mtaji na maandiko ya utawala bora wa kampuni vinashughulikiwa pamoja.
2. Mfano wa kidana: Inatetewa kuwa ubora wa uripotiji wa kifedha unaathiri moja kwa moja uaminifu wa mwekezaji; kutokuwepo kwa usawa wa taarifa kuna jukumu la msuluhishi katika uhusiano huu, na utawala bora wa kampuni una jukumu la kuimarisha.
3. Matokeo ya kiempiriki kulingana na hati: Kulingana na matokeo ya mfano wa usawa wa muundo katika hati ya Kiajemi, inaelezwa kuwa sifa maalum za mkaguzi na matokeo ya ukaguzi yana uhusiano wa maana na kufeli kwa biashara. Matokeo hayo yanatumiwa kuunga mkono kwamba uripotiji wa kifedha na ubora wa ukaguzi si suala la kiufundi la uhasibu tu, bali pia ni suala la uendelevu wa biashara na uaminifu wa wawekezaji.
Kwa sababu hiyo, utafiti haupaswi kuchukuliwa kama makala ya kiempiriki ya aina ya "tuliweka mlinganyo huu wa msongo kwenye seti hii ya data"; bali kama muhtasari wa kinadharia na vitendo unaoeleza uhusiano kati ya ubora wa uhasibu, ubora wa ukaguzi na uaminifu wa wawekezaji.
Matokeo Yanaonyesha Nini?
1. Ubora wa uripotiji wa kifedha ni moja ya viamuzi kuu vya uaminifu wa wawekezaji. Mwekezaji akiamini kuwa taarifa za kifedha za kampuni ni sahihi, kamili na za wakati, hamu yake ya kutoa mtaji huongezeka. Uaminifu ukipungua, mwekezaji atataka faida kubwa zaidi au ataondoka sokoni.
2. Ukosefu wa usawa wa taarifa unapopungua, soko huchukuliwa kuwa la haki zaidi. Tofauti ya taarifa kati ya uongozi na mwekezaji inapopungua, mwekezaji hujihisi ana hasara ndogo ukilinganisha na wahusika wenye taarifa za ndani. Hali hii inaweza kuunga mkono ushiriki wa soko.
3. Ubora wa ukaguzi huongeza uaminifu wa ripoti. Wakaguzi huru, wataalamu na wenye sifa nzuri huimarisha uaminifu wa ripoti za kifedha. Uhuru wa mkaguzi ukidhoofika, mwekezaji anaweza kuwa na mashaka zaidi ikiwa taarifa za kifedha zinaonyesha ukweli.
4. Utawala bora wa kampuni una jukumu kubwa katika uhusiano wa uaminifu. Bodi huru ya wakurugenzi, kamati yenye ufanisi ya ukaguzi, usimamizi wa kisheria na muundo wa umiliki wa taasisi vinaweza kuongeza ushawishi wa uripotiji wa kifedha.
5. Ubora mdogo wa uripotiji unaleta hatari kubwa ya kufeli kwa biashara. Ufafanuzi dhaifu, usimamizi wa mapato, matatizo ya uhasibu na matokeo yasiyo wazi ya ukaguzi hupunguza uaminifu wa mwekezaji. Kupoteza uaminifu kunaweza kuongeza gharama ya mtaji, kupunguza ukwasi na kuiweka kampuni katika shinikizo la kifedha.
6. Uwiano wa asili wa kifedha unaweza usitoshe peke yake. Makala inasisitiza kuwa kutegemea tu uwiano wa zamani wa kifedha ili kutabiri kufeli kwa biashara kunaweza kuwa hakujakamilika. Mambo ya kisifa kama vile ubora wa uhasibu, usimamizi wa mapato, mchakato wa ukaguzi na utawala bora wa kampuni yanapaswa pia kuzingatiwa.
Kwanini Hili ni Muhimu?
Utafiti huu ni muhimu moja kwa moja kwa ulimwengu wa biashara. Kwa sababu biashara nyingi zinaona uripotiji wa kifedha kama takwa la kisheria tu. Hata hivyo, uripotiji wa kifedha ni msingi wa uhusiano wa uaminifu ambao kampuni hujenga na wawekezaji, wakopeshi, wasambazaji, wateja na taasisi za kisheria.
Kwa biashara ndogo na za kati na makampuni ya umma, ubora wa uripotiji wa kifedha unaweza kuathiri gharama ya mtaji. Ikiwa kampuni inatoa ripoti za kuaminika, inaweza kuwa katika nafasi imara zaidi mbele ya benki na wawekezaji. Ikiwa ripoti hazieleweki, zinachelewa, hazijakamilika au hazijulikani, hata kama kampuni inafanya vizuri, wadau wa nje huenda wasiweze kutoa thamani stahiki.
Somo muhimu kwa uongozi wa uhasibu na fedha ni hili: Taarifa za kifedha si rekodi tu ya kipindi kilichopita. Ubora wa mtiririko wa fedha, ukweli wa malipo, mienendo ya hifadhi na madai, miamala ya pande zinazohusiana, maoni ya mkaguzi na ubora wa maelezo ya ziada ni mambo yanayounda uaminifu wa wawekezaji.
Utafiti huu pia ni muhimu kwa wadhibiti. Katika masoko ya mtaji yanayochipukia, uaminifu wa wawekezaji ni dhaifu. Uwazi, ubora wa ukaguzi na viwango vya utawala bora wa kampuni vinapojengwa, ushiriki wa soko, ukwasi na uundaji wa mtaji wa muda mrefu unaweza kuungwa mkono.
Mambo ya Kuzingatia
1. Utafiti huu si ushauri wa uwekezaji. Ubora wa uripotiji wa kifedha ni eneo muhimu la tathmini; lakini peke yake hautoshi kufanya maamuzi ya uwekezaji.
2. Utafiti una asili zaidi ya kidana na muhtasari. PDF badala ya kutoa uchambuzi mpya wa data wa kiwango kikubwa moja kwa moja, inaunda mfano kupitia maandiko yaliyopo na matokeo yaliyotolewa kutoka kwa hati za Kiajemi.
3. Mfumo wa masoko yanayochipukia ni muhimu. Katika masoko ya mtaji yanayochipukia kama vile Iran, muundo wa kidhibiti, kina cha soko, wasifu wa mwekezaji na viwango vya utawala bora wa kampuni vinaweza kuwa tofauti. Matokeo hayapaswi kuhamishwa moja kwa moja kwa kila nchi.
4. Upimaji wa ubora wa uripotiji wa kifedha si rahisi. Kuchapishwa kwa ripoti kwa wakati peke yake hakumaanishi ubora. Usimamizi wa mapato, ubora wa malipo, uwazi wa maelezo ya ziada, maoni ya mkaguzi na utangamano wa mtiririko wa fedha vinapaswa kutathminiwa pamoja.
5. Uaminifu wa mwekezaji ni kigezo cha kisaikolojia na kitabia. Uaminifu haukamiliki tu na ubora wa taarifa za kifedha, bali pia huundwa na habari za soko, uchumi mkuu, udhibiti wa kisheria, matarajio ya sekta na uzoefu wa migogoro ya zamani.
6. Ubora wa ukaguzi peke yake si dhamana kamili. Ukaguzi huru huongeza uaminifu; lakini mchakato wa ukaguzi unaweza pia kuwa na hatari ya makosa, mgongano wa maslahi au ukosefu wa utaalamu wa kutosha.
Dokezo la eneo la hatari: Mada inahusiana na uaminifu wa wawekezaji, masoko ya mtaji na uripotiji wa kifedha. Maandishi haya si ushauri wa uwekezaji. Yaliyoelezwa hapa hayapaswi kuchukuliwa kama pendekezo la kununua, kuuza au kushikilia hisa za kampuni fulani. Lengo ni kueleza kwa njia rahisi jinsi ubora wa uripotiji wa kifedha unavyoathiri uaminifu katika masoko ya mtaji.
Tathmini ya jumla: Makala inagusa eneo la vitendo sana kwa ulimwengu wa biashara: Uaminifu wa mwekezaji hauundwi tu na taarifa ya faida ya kampuni. Uaminifu unategemea taarifa za kifedha zinazotolewa kwa wakati, zinazoeleweka, zinazolinganishika, zinazokagulika na zinazoonyesha ukweli wa kiuchumi. Uripotiji dhaifu unaweza kuleta mashaka kwa mwekezaji hata kama unaonyesha faida kubwa. Uripotiji imara hupunguza ukosefu wa uhakika, unaweza kupunguza gharama ya mtaji na kutoa uaminifu kwa soko.
Hitimisho
Makala hii inaonyesha kuwa ubora wa uripotiji wa kifedha ni kipengele kuu cha uaminifu wa wawekezaji. Wawekezaji wanapotenga mtaji hawaangalii tu faida inayotangazwa na kampuni, bali pia wanaangalia jinsi faida hiyo inavyoaminika, ikiwa inaungwa mkono na mtiririko wa fedha, ikiwa ripoti ni za wakati na zinaeleweka, ubora wa mchakato wa ukaguzi na muundo wa utawala bora wa kampuni.
Uripotiji wa kifedha wa ubora wa juu hupunguza kutokuwepo kwa usawa wa taarifa, hupunguza nafasi ya wasimamizi kufanya vitendo vya fursa, humpa mwekezaji msingi bora wa kufanya maamuzi na unaweza kuchangia kupunguza gharama ya mtaji. Kwa upande mwingine, uripotiji dhaifu, usimamizi mbaya wa mapato, matatizo ya uhasibu na maelezo yasiyotosha hupunguza uaminifu wa mwekezaji.
Ujumbe mkuu kwa msomaji wa Verianla ni huu: Uripotiji wa kifedha ni zaidi ya zao la kiufundi la uhasibu. Ni ishara ya uaminifu ambayo kampuni inatoa kwa soko. Ishara hii ikiwa imara, mwekezaji anakuwa na hamu zaidi ya kutoa mtaji; ikiwa ni dhaifu, hata kama utendaji halisi wa kampuni ni mzuri, soko linaweza kutoa punguzo au kutothamini ipasavyo.
Dokezo la Chanzo na Njia
Makala hii ni maudhui ya hariri ya Kiswahili iliyoandaliwa kwa msingi wa PDF yenye kichwa “The Impact of Financial Reporting Quality on Investor Confidence: Evidence from Emerging Capital Markets”. Maandishi si tafsiri ya neno kwa neno; tatizo katika utafiti, mfumo wa kinadharia, majedwali, mfano wa kidana, matokeo ya ubora wa ukaguzi, mapendekezo ya utekelezaji na vizuizi vimeelezwa kwa njia rahisi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *