

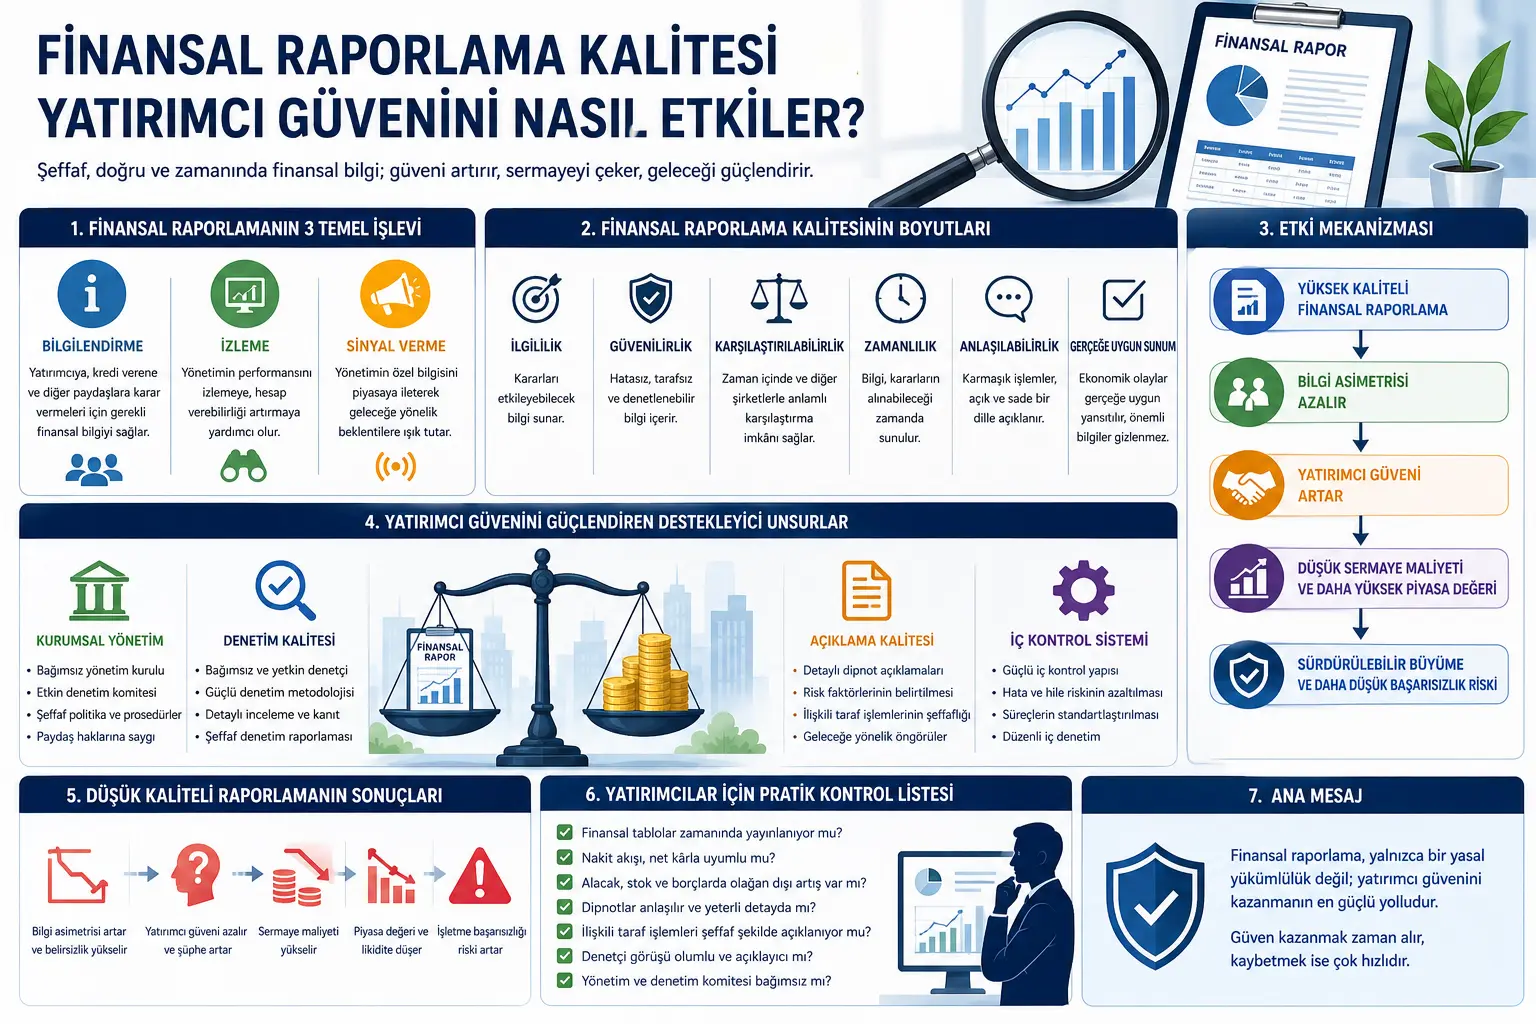
Эътимоди сармоягузорон яке аз унсурҳои бунёдии фаъолияти бозорҳои сармоя мебошад. Агар сармоягузор ба маълумоти молиявии ифшокардаи ширкат эътимод надошта бошад, аз равона кардани сармояи худ ба он ширкат ё бозор худдорӣ мекунад. Ин ҳолат метавонад бевосита ба ҳаҷми муомилот, пардохтпазирии бозор, арзёбии ширкат ва арзиши сармоя таъсир расонад.
Ин мақола шарҳ медиҳад, ки сифати ҳисоботи молиявӣ ба эътимоди сармоягузорон чӣ гуна таъсир мерасонад. Ҳисоботи молиявии босифат маълумоти саҳеҳ, саривақтӣ, муқоисашаванда, боэътимод ва фаҳморо таъмин мекунад. Ба ин васила нобаробарии иттилоотӣ байни сармоягузор ва роҳбарият коҳиш меёбад. Имкони рафтори манфиатҷӯёнаи роҳбарон маҳдуд мегардад. Агар механизмҳои аудит ва идоракунии корпоративӣ қавӣ бошанд, эътимоднокии ҳисоботи молиявӣ боз ҳам бештар мешавад.
Паёми асосии мақола чунин аст: Ҳисоботи молиявӣ танҳо санадҳои муҳосибӣ нест. Тавозун, ҳисобот дар бораи фоида ва зиён, ҳисобот дар бораи гардиши пули нақд ва эзоҳот зербинои асосии эътимодро барои дарки ширкат, арзёбии хатарҳо ва қабули қарор аз ҷониби сармоягузор ташкил медиҳанд. Агар ин зербино заиф гардад, эътимоди сармоягузорон халалдор мешавад; ва ҳангоми аз байн рафтани эътимод, дастрасии ширкат ба сармоя, арзиши бозорӣ ва устувории дарозмуддати он метавонад зарар бинад.
Мушкил дар чист?
Ширкатҳо мехоҳанд аз бозорҳои сармоя маблағ ҷалб кунанд. Сармоягузорон бошанд, барои муайян кардани он ки сармояи худро ба кадом ширкат равона созанд, ба маълумоти боэътимод ниёз доранд. Ҳисоботи молиявӣ дар маркази ин робита қарор дорад.
Аммо дар ин ҷо мушкили ҷиддӣ пеш меояд: Роҳбарияти ширкат вазъи воқеии ширкатро нисбат ба сармоягузор беҳтар медонад. Ин ҳолат нобаробарии иттилоотӣ ном дорад. Агар сармоягузори беруна дар бораи даромаднокӣ, қарздорӣ, гардиши пули нақд, хатарҳо ё устувории ояндаи ширкат маълумоти кофӣ ва боэътимод гирифта натавонад, ба ширкат бо эҳтиёти бештар муносибат мекунад.
Ин эҳтиёт метавонад бо чанд роҳ зоҳир шавад. Сармоягузор боздеҳи бештар талаб мекунад, яъне арзиши сармояи ширкат боло меравад. Пардохтпазирии хариду фурӯши саҳмияҳо метавонад коҳиш ёбад. Арзиши бозории ширкат метавонад зери фишор қарор гирад. Дар ҳолати ҷиддитар сармоягузорон метавонанд бозорро пурра тарк кунанд.
Мушкилоти асосие, ки мақола баррасӣ мекунад, ҳамин аст: Ҳангоми паст будани сифати ҳисоботи молиявӣ эътимоди сармоягузорон чӣ гуна осеб мебинад ва ин осеб барои ширкатҳо ва бозорҳои сармоя чӣ паёмадҳо ба бор меорад?
Усул чӣ пешниҳод мекунад?
Мақола модели таҷрибавии омӯзиши мошинӣ ё алгоритми нави омориро пешниҳод намекунад. Ба ҷойи ин, робитаи байни сифати ҳисоботи молиявӣ ва эътимоди сармоягузоронро тавассути модели назариявӣ ва консептуалӣ шарҳ медиҳад.
Заминаҳои асосии назариявие, ки таҳқиқот ба онҳо такя мекунад, чунинанд:
Назарияи агентӣ: Байни соҳибон ва роҳбарони ширкат метавонад фарқияти манфиатҳо вуҷуд дошта бошад. Роҳбар на ҳамеша захираҳои ширкатро ба тарзе истифода мебарад, ки ба манфиатҳои сармоягузор бештар мувофиқ бошад. Ҳисоботи молиявӣ ва аудити қавӣ ин ихтилофи манфиатҳоро қобили пайгирӣ мегардонанд.
Нобаробарии иттилоотӣ: Роҳбарон нисбат ба сармоягузорони беруна дар бораи ширкат маълумоти бештар доранд. Ҳисоботи босифат ин тафовути иттилоотиро коҳиш медиҳад.
Идоракунии корпоративӣ: Шӯрои директорони мустақил, кумитаи самараноки аудит, аудити босифати беруна ва назорати мақомоти танзимкунанда эътимоднокии ҳисоботи молиявиро баланд мебардоранд.
Сифати аудит: Раванди аудити мустақилона, тахассусӣ ва дақиқ эътимоднокии ҳисоботи молиявиро тақвият медиҳад. Сифати аудитор ба эътимоди сармоягузор нисбат ба ҳисобот таъсир мерасонад.
Мақола бо такя ба ин чаҳорчӯбаи назариявӣ таъкид мекунад, ки сифати ҳисоботи молиявӣ ба эътимоди сармоягузорон тавассути се масири асосӣ таъсир мерасонад: таъсири мустақими шаффофият, таъсири коҳиш додани нобаробарии иттилоотӣ ва таъсири эътимоднокие, ки тавассути идоракунии корпоративӣ тақвият меёбад.
Формулаҳо чиро нишон медиҳанд?
Дар PDF муодилаҳои классикии модели математикӣ маҳдуданд; таҳқиқот бештар бар робитаҳои консептуалӣ, фарзияҳо ва чаҳорчӯба асос меёбад. Аз ин рӯ, блокҳои MathJax-и зер модели консептуалии мақоларо ба шакли сода ва мувофиқ бо CMS нишон медиҳанд.
1. Унсурҳои сифати ҳисоботи молиявӣ
Дар ин ҷо \(FRQ\) сифати ҳисоботи молиявиро ифода мекунад. Тибқи мақола, ҳисоботи босифат бояд маълумоти муносиб, боэътимод, муқоисашаванда, саривақтӣ, фаҳмо, воқеиятнигор ва шаффофро тавлид кунад. Ҳар яке аз ин хусусиятҳо ба сармоягузор барои саҳеҳтар арзёбӣ кардани ширкат мусоидат менамояд.
2. Робитаи шаффофият ва эътимоди сармоягузорон
Бо афзоиши шаффофият номуайянӣ коҳиш меёбад. Ҳангоми коҳиши номуайянӣ сармоягузор метавонад гардиши пули нақди оянда, хатарҳо ва рафтори роҳбарияти ширкатро дурусттар арзёбӣ кунад. Ин эътимоди сармоягузоронро зиёд менамояд.
3. Таъсири миёнаравии нобаробарии иттилоотӣ
Ин робита яке аз меҳварҳои асосии мақола мебошад. Бо баланд шудани сифати ҳисоботи молиявӣ тафовути иттилоотӣ байни роҳбарият ва сармоягузори беруна коҳиш меёбад. Ин тарси сармоягузорро аз қарор доштан дар ҳолати нобаробари иттилоотӣ кам мекунад.
4. Нақши тақвиятбахши идоракунии корпоративӣ
Ин ифодаи содакардашуда нишон медиҳад, ки идоракунии корпоративӣ метавонад робитаи байни сифати ҳисоботи молиявӣ ва эътимоди сармоягузоронро тақвият диҳад. Агар шӯрои директорон қавӣ, кумитаи аудит фаъол ва аудити беруна мустақил бошад, ҳамон як маълумоти молиявӣ метавонад аз ҷониби сармоягузор боэътимодтар қабул гардад.
5. Сифати пасти ҳисобот ва хатари нокомӣ
Ҳисоботи бесифат эътимоди сармоягузоронро заиф мекунад. Бо заиф шудани эътимод, сармоягузор мукофоти хавфи баландтар талаб менамояд. Арзиши сармоя боло меравад. Барои ширкат пайдо кардани маблағ мушкил мегардад ва ин раванд метавонад хатари нокомии корхонаро афзоиш диҳад.
6. Намунаҳои бозёфтҳои таҷрибавии мақола
Тибқи натиҷаҳои модели муодилаҳои сохторӣ, ки дар PDF оварда шудаанд, байни хусусиятҳои махсуси аудитор ва нокомии корхона робитаи манфӣ ва назаррас, инчунин байни натиҷаҳои аудит ва нокомии корхона робитаи манфӣ ва назаррас гузориш шудааст. Ин бозёфтҳо нишон медиҳанд, ки сифати аудит ва эътимоднокии ҳисобот метавонанд дар коҳиш додани хатари нокомии корхона нақш дошта бошанд.
Паёми асосии график, ҷадвал ва нақша
Ҷадвали вазифаҳои ҳисоботи молиявӣ дар саҳифаи 2: Ҷадвал се вазифаи асосии ҳисоботи молиявиро нишон медиҳад: иттилоотрасонӣ, назорат ва сигналдиҳӣ. Вазифаи иттилоотрасонӣ ба сармоягузор барои арзёбӣ маълумот медиҳад. Вазифаи назорат ба санҷиши фаъолияти роҳбарон кумак мекунад. Вазифаи сигналдиҳӣ бошад, маълумоти хусусии роҳбариятро ба бозор мерасонад. Паёми асосӣ чунин аст: Ҳисоботи молиявӣ на танҳо гузаштаро сабт мекунад, балки зербинои иттилоотии эътимоди сармоягузоронро бунёд менамояд.
Ҷадвали сифати ҳисоботи молиявӣ дар саҳифаи 3: Ҷадвал муносибат, эътимоднокӣ, муқоисашавандагӣ, саривақтӣ, фаҳмоӣ ва пешниҳоди воқеиятнигоронаро бо эътимоди сармоягузорон мепайвандад. Паёми асосии ин тасвир он аст, ки ҳисоботи босифат танҳо аз як хусусият иборат нест. Агар ҳисобот саҳеҳ бошад, аммо дер пешниҳод шавад, арзиши худро гум мекунад; агар саривақтӣ, вале нофаҳмо бошад, ба сармоягузор ба қадри кофӣ ёрӣ намерасонад; агар муқоисанашаванда бошад, арзёбии бозорӣ душвор мегардад.
Модели консептуалӣ дар саҳифаи 5: Дар матн сифати ҳисоботи молиявӣ нахуст ҳамчун омили коҳишдиҳандаи нобаробарии иттилоотӣ муаррифӣ мешавад. Идоракунии корпоративӣ ҳамчун механизми тақвиятдиҳандаи ин робита нишон дода шудааст. Дар натиҷа эътимоди сармоягузорон афзоиш ёфта, нишондиҳандаҳое чун иштирок дар бозор, пардохтпазирӣ ва арзиши сармоя тағйир меёбанд. Қадами охирини модел андешаи он аст, ки эътимоди афзуда метавонад хатари нокомии корхонаро кам кунад.
Бахши бозёфтҳои таҷрибавӣ дар саҳифаи 6: Матн хабар медиҳад, ки хусусиятҳои аудитор ва натиҷаҳои аудит бо нокомии корхона робитаҳои назаррас доранд. Паёми асосӣ он аст, ки танҳо баррасии таносубҳои молиявӣ кофӣ нест; омилҳои сифатӣ, аз ҷумла сифати аудит, сифати муҳосибӣ ва идоракунии корпоративӣ низ бояд ба таҳлили хатар ворид карда шаванд.
Огоҳиҳо барои сармоягузорон дар саҳифаи 8: Ба сармоягузорон тавсия дода мешавад, ки танҳо ба фоидаи давра назар накунанд, фарқияти байни гардиши пули нақд ва фоидаро пайгирӣ кунанд, ба афзоиши ғайримуқаррарии қарзҳои дебиторӣ ва захираҳо диққат диҳанд, муомилот бо тарафҳои вобаста ва хулосаҳои шартии аудиториро назорат намоянд. Паёми асосӣ: Эътимоди сармоягузор эҳсоси ғайрифаъол нест; худи сармоягузор низ бояд сифати маълумоти молиявиро зери суол гузорад.
Таҷрибаҳо чӣ гуна гузаронида шудаанд?
Ин таҳқиқот бештар аз он ки таҷрибаи нави саҳроӣ ё таҳлили маҷмӯи нави додаҳоро пешниҳод кунад, бар асоси чаҳорчӯбаи мавҷудаи назариявӣ ва бозёфтҳои аз санади форсӣ гирифташуда модели консептуалиро таҳия менамояд.
Сохтори далелҳои дар матн истифодашуда аз се қисм иборат аст:
1. Заминаи назариявӣ: Назарияи агентӣ, нобаробарии иттилоотӣ, нақши ҳисоботи молиявӣ дар бозорҳои сармоя ва адабиёти идоракунии корпоративӣ якҷоя баррасӣ мешаванд.
2. Модели консептуалӣ: Таъкид мешавад, ки сифати ҳисоботи молиявӣ бевосита ба эътимоди сармоягузорон таъсир мерасонад; нобаробарии иттилоотӣ дар ин робита нақши миёнарав ва идоракунии корпоративӣ нақши тақвиятдиҳанда дорад.
3. Бозёфтҳои таҷрибавии санадмеҳвар: Тибқи натиҷаҳои модели муодилаҳои сохторӣ дар санади форсӣ, хусусиятҳои махсуси аудитор ва натиҷаҳои аудит бо нокомии корхона робитаи назаррас доранд. Ин бозёфтҳо барои дастгирии он андеша истифода мешаванд, ки сифати ҳисоботи молиявӣ ва аудит на танҳо масъалаи техникии муҳосибӣ, балки масъалаи устувории корхона ва эътимоди сармоягузорон низ мебошад.
Аз ин рӯ, таҳқиқот на мақолаи таҷрибавии навъи «дар ин маҷмӯи додаҳо чунин регрессия сохтем», балки синтези назариявӣ ва амалӣ мебошад, ки робитаи сифати муҳосибӣ, сифати аудит ва эътимоди сармоягузоронро шарҳ медиҳад.
Натиҷаҳо чиро нишон медиҳанд?
1. Сифати ҳисоботи молиявӣ яке аз омилҳои асосии муайянкунандаи эътимоди сармоягузорон аст. Агар сармоягузор ба саҳеҳ, мукаммал ва саривақтӣ будани маълумоти молиявии ширкат бовар кунад, майли ӯ ба ҷудо кардани сармоя меафзояд. Агар эътимод кам шавад, сармоягузор ё боздеҳи баландтар талаб мекунад ё аз бозор дур мешавад.
2. Бо коҳиш ёфтани нобаробарии иттилоотӣ бозор одилонатар қабул карда мешавад. Ҳар қадар тафовути иттилоотӣ байни роҳбарият ва сармоягузор камтар бошад, сармоягузор худро дар муқоиса бо иштирокдорони дорои иттилооти дохилӣ камтар дар мавқеи номусоид эҳсос мекунад. Ин ҳолат метавонад иштироки бозориро дастгирӣ намояд.
3. Сифати аудит эътимоднокии ҳисоботро баланд мебардорад. Аудиторони мустақил, соҳибтахассус ва бонуфуз эътимоднокии ҳисоботи молиявиро тақвият медиҳанд. Агар мустақилияти аудитор заиф бошад, сармоягузор метавонад дар бораи ин ки ҳисоботи молиявӣ воқеиятро инъикос мекунад ё не, бештар шубҳа кунад.
4. Идоракунии корпоративӣ дар робитаи эътимод нақши калидӣ дорад. Шӯрои директорони мустақил, кумитаи самараноки аудит, назорати мақомоти танзимкунанда ва сохтори моликияти корпоративӣ метавонанд эътимоднокии ҳисоботи молиявиро баланд бардоранд.
5. Сифати пасти ҳисобот метавонад хатари нокомии корхонаро зиёд кунад. Ифшои заиф, идоракунии фоида, номутобиқатиҳои муҳосибӣ ва бозёфтҳои номуайяни аудит эътимоди сармоягузоронро коста мегардонанд. Аз даст рафтани эътимод метавонад арзиши сармояро боло барад, пардохтпазириро коҳиш диҳад ва ширкатро таҳти фишори молиявӣ қарор диҳад.
6. Таносубҳои классикии молиявӣ метавонанд худ ба худ кофӣ набошанд. Мақола таъкид мекунад, ки барои пешгӯии нокомии корхона танҳо такя кардан ба таносубҳои молиявии гузашта метавонад нокифоя бошад. Омилҳои сифатӣ, аз қабили сифати муҳосибӣ, идоракунии фоида, раванди аудит ва идоракунии корпоративӣ низ бояд ба назар гирифта шаванд.
Чаро ин муҳим аст?
Ин таҳқиқот барои ҷаҳони тиҷорат аҳамияти мустақим дорад. Зеро бисёр корхонаҳо ҳисоботи молиявиро танҳо ҳамчун уҳдадории қонунӣ мебинанд. Дар асл, ҳисоботи молиявӣ пояи робитаи эътимодест, ки ширкат бо сармоягузор, қарздиҳанда, таъминкунанда, муштарӣ ва мақомоти танзимкунанда барқарор мекунад.
Аз нигоҳи корхонаҳои хурду миёна ва ширкатҳои саҳомии кушода, сифати ҳисоботи молиявӣ метавонад ба арзиши сармоя таъсир расонад. Агар ширкат ҳисоботи боэътимод пешниҳод кунад, метавонад дар назди бонк ва сармоягузор мавқеи қавитар пайдо намояд. Агар ҳисоботҳо номуайян, дер, нопурра ё нофаҳмо бошанд, ҳатто агар ширкат натиҷаи хуб дошта бошад ҳам, ҷонибҳои манфиатдори беруна наметавонанд онро дуруст арзёбӣ кунанд.
Дар идоракунии муҳосибӣ ва молия дарси муҳим чунин аст: Ҳисоботи молиявӣ танҳо сабти давраи гузашта нест. Сифати гардиши пули нақд, воқеиятнокии ҳисобкуниҳо, ҳаракати захираҳо ва қарзҳои дебиторӣ, муомилот бо тарафҳои вобаста, хулосаи аудитор ва сифати эзоҳот омилҳое мебошанд, ки эътимоди сармоягузоронро ташаккул медиҳанд.
Таҳқиқот барои мақомоти танзимкунанда низ муҳим аст. Дар бозорҳои сармояи рӯ ба рушд эътимоди сармоягузорон осебпазир мебошад. Бо тақвият ёфтани шаффофият, сифати аудит ва меъёрҳои идоракунии корпоративӣ, иштироки бозорӣ, пардохтпазирӣ ва ташаккули сармояи дарозмуддатро дастгирӣ кардан мумкин аст.
Нуктаҳои қобили таваҷҷуҳ
1. Ин таҳқиқот тавсияи сармоягузорӣ нест. Сифати ҳисоботи молиявӣ самти муҳими арзёбӣ мебошад, аммо барои қабули қарори сармоягузорӣ худ ба худ кофӣ нест.
2. Таҳқиқот бештар хусусияти консептуалӣ ва синтезӣ дорад. PDF ба ҷойи пешниҳоди таҳлили нави додаҳои миқёси васеъ, дар асоси адабиёти мавҷуда ва бозёфтҳои аз санади форсӣ гирифташуда модел месозад.
3. Заминаи бозорҳои рӯ ба рушд муҳим аст. Дар бозорҳои сармояи рӯ ба рушд, ба монанди Эрон, сохтори танзимӣ, умқи бозор, профили сармоягузорон ва меъёрҳои идоракунии корпоративӣ метавонанд фарқ кунанд. Бозёфтҳоро набояд бевосита ба ҳар кишвар татбиқ кард.
4. Андозагирии сифати ҳисоботи молиявӣ осон нест. Танҳо саривақт нашр шудани ҳисобот маънои сифатро надорад. Идоракунии фоида, сифати ҳисобкуниҳо, возеҳии эзоҳот, хулосаи аудитор ва мутобиқати гардиши пули нақд бояд якҷоя арзёбӣ шаванд.
5. Эътимоди сармоягузорон тағйирёбандаи равонӣ ва рафторӣ мебошад. Эътимод на танҳо аз сифати ҳисоботи молиявӣ, балки аз хабарҳои бозор, макроиқтисод, танзим, интизориҳои соҳавӣ ва таҷрибаи буҳронҳои гузашта низ шакл мегирад.
6. Сифати аудит низ худ ба худ кафолати мутлақ нест. Аудити мустақил эътимодро зиёд мекунад, аммо раванди аудит низ метавонад хатари хато, ихтилофи манфиатҳо ё тахассуси нокифояро дошта бошад.
Ёддошт дар бораи соҳаи хавфнок: Мавзуъ ба эътимоди сармоягузорон, бозорҳои сармоя ва ҳисоботи молиявӣ марбут аст. Ин навишта тавсияи сармоягузорӣ нест. Маълумоти дар ин ҷо овардашуда набояд ҳамчун тавсияи харидан, фурӯхтан ё нигоҳ доштани саҳмияи ширкати муайян арзёбӣ шавад. Ҳадаф ба таври сода шарҳ додани он аст, ки сифати ҳисоботи молиявӣ ба эътимод дар бозорҳои сармоя чӣ гуна таъсир мерасонад.
Арзёбии умумӣ: Мақола ба як нуктаи хеле амалии ҷаҳони тиҷорат ишора мекунад: Эътимоди сармоягузорон танҳо бо эълони фоидаи ширкат ба вуҷуд намеояд. Эътимод ба он вобаста аст, ки маълумоти молиявии ифшошуда то чӣ андоза саривақтӣ, фаҳмо, муқоисашаванда, санҷидашаванда ва инъикоскунандаи воқеияти иқтисодӣ пешниҳод мешавад. Ҳисоботи заиф ҳатто ҳангоми нишон додани фоидаи баланд метавонад дар сармоягузор шубҳа эҷод кунад. Ҳисоботи қавӣ бошад, номуайяниро коҳиш медиҳад, метавонад арзиши сармояро поин барад ва эътимоди бозорро тақвият диҳад.
Хулоса
Ин мақола нишон медиҳад, ки сифати ҳисоботи молиявӣ барои эътимоди сармоягузорон аҳамияти марказӣ дорад. Сармоягузорон ҳангоми ҷудо кардани сармоя на танҳо ба фоидаи эълонкардаи ширкат, балки ба он низ менигаранд, ки ин фоида то чӣ андоза боэътимод аст, оё бо гардиши пули нақд тасдиқ мешавад, ҳисоботҳо саривақтӣ ва фаҳмо ҳастанд ё не, раванди аудит чӣ сифат дорад ва сохтори идоракунии корпоративӣ чӣ гуна аст.
Ҳисоботи молиявии босифат нобаробарии иттилоотиро коҳиш медиҳад, имкони рафтори манфиатҷӯёнаи роҳбаронро маҳдуд месозад, барои сармоягузор заминаи солимтари қабули қарорро фароҳам меорад ва метавонад ба паст шудани арзиши сармоя мусоидат кунад. Баръакс, ҳисоботи заиф, идоракунии фоида, номутобиқатиҳои муҳосибӣ ва ифшои нокифоя эътимоди сармоягузоронро коста мегардонанд.
Паёми асосӣ барои хонандаи Verianla чунин аст: Ҳисоботи молиявӣ аз натиҷаи техникии муҳосибӣ хеле бештар аст. Он сигнали эътимодест, ки ширкат ба бозор мефиристад. Вақте ки ин сигнал қавӣ аст, сармоягузор ба гузоштани сармоя майли бештар пайдо мекунад; ҳангоми заиф будани он, ҳатто агар натиҷаи воқеии ширкат хуб бошад ҳам, бозор метавонад арзиши онро бо тахфиф ҳисоб кунад.
Ёддошт дар бораи манбаъ ва усул
Ин навишта муҳтавои аслии таҳририи тоҷикӣ мебошад, ки дар асоси PDF-и «The Impact of Financial Reporting Quality on Investor Confidence: Evidence from Emerging Capital Markets» омода шудааст. Матн тарҷумаи таҳтуллафзӣ нест; мушкил, чаҳорчӯбаи назариявӣ, ҷадвалҳо, модели консептуалӣ, бозёфтҳои сифати аудит, пешниҳодҳои амалӣ ва маҳдудиятҳои таҳқиқот ба таври сода шарҳ дода шудаанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд