

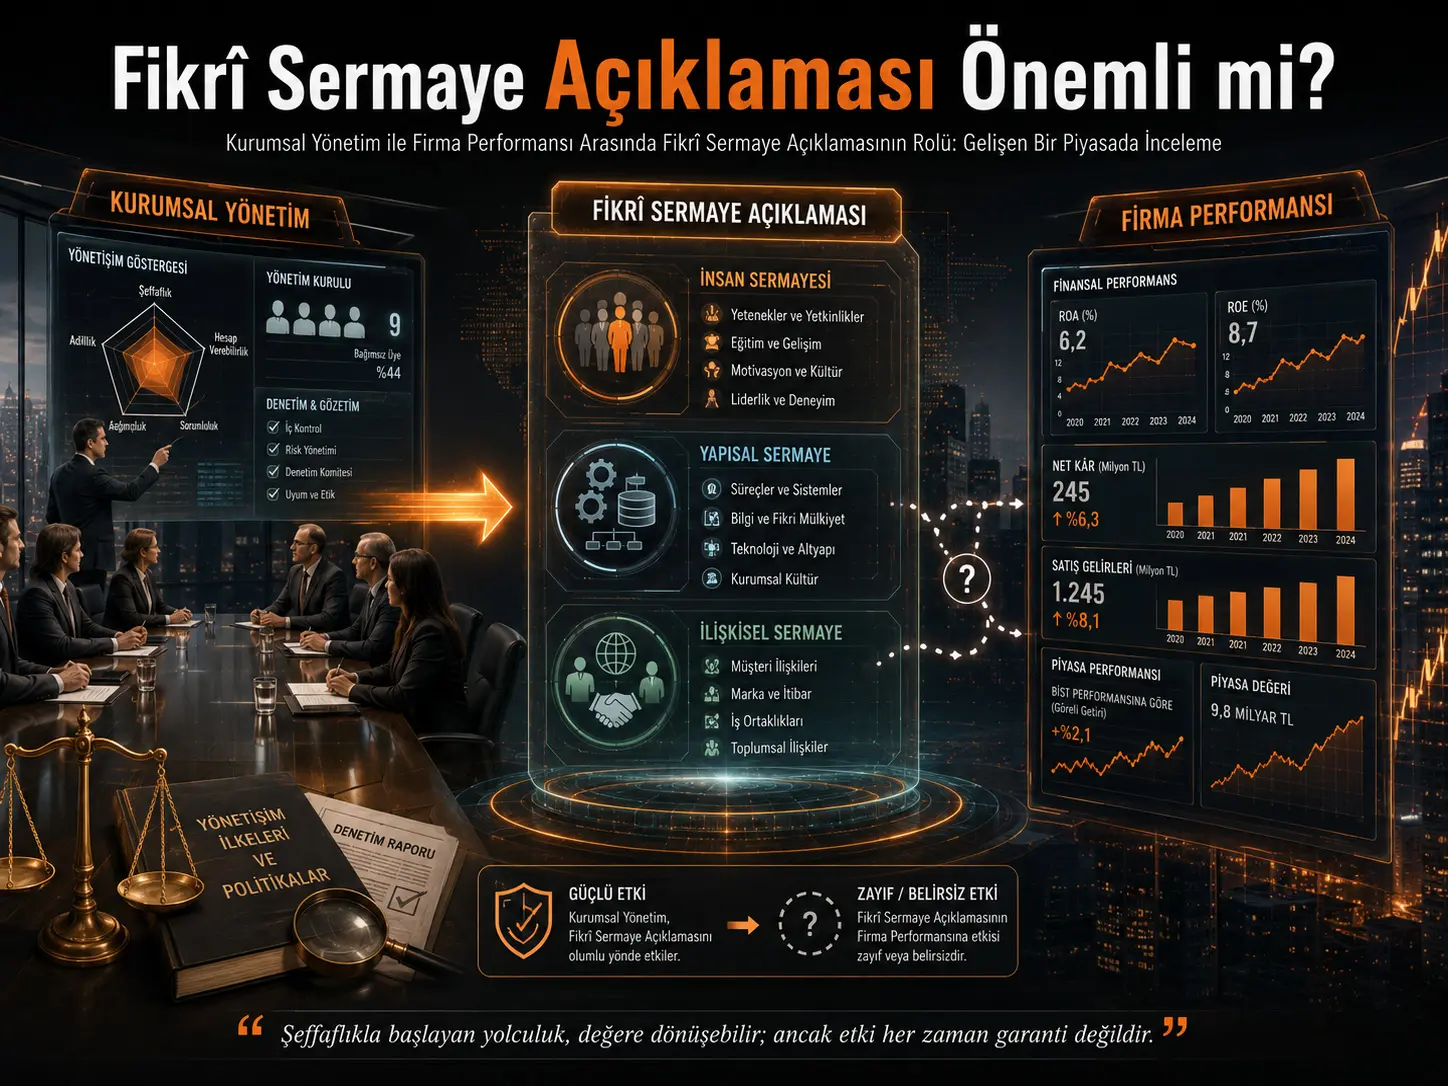
Utafiti wa Khaled Alnaimat, Zauwiyah Ahmad na Yip Yen Yen unachunguza kama ufichuaji wa hiari wa kampuni kuhusu mtaji wa watu, mtaji wa kimuundo na mahusiano na wadau wa nje huunda kiungo kati ya utawala wa kampuni na utendaji wa kifedha. Watafiti waliunda observations 391 za firm-year kutoka annual reports za kampuni zilizoorodheshwa kwenye Amman Stock Exchange, ukiondoa benki na kampuni za bima, kwa kipindi cha 2021–2023; walipima intellectual capital disclosure kwa keyword frequency kwa kutumia Atlas.ti na kujaribu relations kwa pooled OLS regressions zenye robust standard errors. Kati ya hypotheses 18 zilizopendekezwa, tatu tu ziliungwa mkono: board size kubwa zaidi ilikuwa na positive relation na relational na structural capital disclosure, huku audit committee meeting frequency ya juu ikiwa na positive relation na relational capital disclosure. Hakuna human, relational au structural capital disclosure iliyokuwa na significant relation na ROA au ROE, na katika mediation procedure iliyotumiwa na utafiti intellectual capital disclosure haikuwa mediator kati ya corporate governance na firm performance. Matokeo yanaonyesha kwamba voluntary intellectual capital disclosure si indicator ya short-term financial performance katika sample ya Jordan iliyochunguzwa; hata hivyo, panel fupi ya miaka mitatu, matumizi ya accounting-based performance indicators pekee na kupima disclosure quantity kwa keyword frequency vinaweka mipaka ya scope ya matokeo.
Kwa mtazamo wa Uturuki, utafiti hautoi direct result. Ownership structure, corporate governance practices, investor environment na reporting system ya Jordan si sawa na ya Uturuki. Hata hivyo, utafiti unaibua swali muhimu linaloweza pia kujaribiwa kwa listed companies nchini Uturuki: kampuni inapochapisha information zaidi kuhusu human resources, processes, technological capabilities au customer relationships, je amount ya disclosure hiyo kweli hubeba information kuhusu financial performance au economic value kwa investor? Kujibu swali hili kwa Uturuki kunahitaji separate research yenye local company data na disclosure measures zinazofaa mazingira ya Uturuki.
Intellectual capital ni nini?
Katika utafiti, intellectual capital (IC) inachukuliwa kama jumla ya intangible resources ambazo huenda zisionekane kikamilifu katika classical financial statements lakini zinahusiana na uwezo wa kampuni wa knowledge creation, innovation na value creation.
Watafiti wanagawanya intellectual capital katika components tatu kuu:
- Mtaji wa watu (human capital, HC): Knowledge, skills, competencies na abilities za employees.
- Mtaji wa kimuundo (structural capital, SC): Processes, databases, organizational routines, infrastructure na intellectual property ambazo hubaki ndani ya organization hata employees wanapoondoka.
- Mtaji wa mahusiano (relational capital, RC): Relationships na networks za kampuni na customers, suppliers, partners, communities na other external stakeholders.
Intellectual capital disclosure (ICD) humaanisha kampuni kutoa information katika annual reports kuhusu intangible resources hizi.
Swali kuu la utafiti si kama intellectual capital yenyewe ina value kwa kampuni. Watafiti wanajaribu hasa relation ya disclosure kuhusu capital hii na corporate governance structures pamoja na linkage yake na financial performance. Kwa hiyo “high ICD” na “high actual intellectual-capital capacity” si dhana moja.
Kwa nini disclosure yenyewe inaweza kuwa muhimu?
Traditional financial reports huenda zisionyeshe kikamilifu expertise ya employees, process knowledge iliyokusanyika ndani ya organization au nguvu ya customer relationships. Rationale ya intellectual capital disclosures ni kuwapa investors na other stakeholders information zaidi kuhusu intangible resources za kampuni.
Katika theoretical framework ya utafiti, disclosure zaidi inaweza kupunguza information asymmetry, kusaidia stakeholders kutathmini kampuni kwa usahihi zaidi na hatimaye kuwa na relation na performance.
Hata hivyo, tatizo kuu linatokea kwa sababu intellectual capital disclosure nchini Jordan ni voluntary na non-standardized; hivyo kile kampuni zinachofichua, kiasi na kiwango cha detail vinaweza kutofautiana sana. Kwa hiyo “more disclosure” haimaanishi kila wakati “better au more reliable information”.
Corporate governance iliwakilishwa na variables zipi?
Katika utafiti, corporate governance iliwakilishwa na observable variables nne:
- Board size (BS): Jumla ya members kwenye board.
- Board independence (BI): Uwiano wa independent board members kwa total board members.
- Audit committee size (ACS): Idadi ya members kwenye audit committee.
- Audit committee meetings (ACM): Idadi ya meetings ambazo audit committee hufanya kwa mwaka.
Firm size na sector zilitumika pia kama control variables. Firm size ilimodeliwa kwa natural logarithm ya total assets; sector kwa dummy variable yenye value 1 kwa manufacturing firms na 0 kwa service firms.
Matarajio ya theoretical ya utafiti yalikuwa nini?
Utafiti unalinganisha matarajio ya theoretical approaches nne tofauti.
Agency Theory
Agency Theory inatarajia strong governance mechanisms kupunguza information asymmetry kati ya managers na investors. Kwa mtazamo huu, independent directors na active audit committees zinaweza kutarajiwa kuongeza transparency.
Resource Dependence Theory
Resource Dependence Theory inapendekeza kwamba boards kubwa zaidi zinaweza kuleta information, expertise, relationships na external resources zaidi kwenye kampuni. Positive relation ya board size na baadhi ya ICD components ilitathminiwa kwa mtazamo huu.
Institutional Theory
Institutional Theory inapendekeza kuwa kampuni zinaweza kupitisha baadhi ya governance structures si kwa sababu ya management bora kweli, bali ili kuonyesha compliance na regulations au legitimacy expectations.
Katika hali hii, kwa mfano, kuwa na independent member kwenye board kunaweza kuwa good governance indicator kwenye karatasi, lakini real decision au monitoring power ya members hao inaweza kuwa limited.
Signaling Theory
Signaling Theory inatarajia high-quality firms kutoa voluntary information disclosure zaidi ili kuonyesha strengths zao kwa nje. Ikiwa intellectual capital disclosure ni reliable quality signal, disclosure zaidi inaweza kutarajiwa kuwa na relation na better firm performance.
Conceptual model ya utafiti iliundwaje?
Katika Figure 1, corporate governance variables nne zinaunganishwa kwanza na human, structural na relational capital disclosures. Kisha components hizi tatu zinatarajiwa kuhusiana na firm performance.
Mechanism iliyopendekezwa kwa ufupi ni:
Corporate governance → Intellectual capital disclosure → Firm performance.
Firm size na sector zinacontroliwa katika upande wa disclosure na performance.
Critical test ya utafiti ni kama ICD stage ya katikati kweli ni mechanism inayounganisha governance structures na financial performance.
Jumla ya hypotheses ngapi zilijaribiwa?
Jumla ya 18 hypotheses zilijaribiwa.
Hypotheses 12 za kwanza zilijaribu effects za governance elements nne kwenye intellectual capital disclosure components tatu:
- board size → HCD, RCD, SCD,
- board independence → HCD, RCD, SCD,
- audit committee size → HCD, RCD, SCD,
- audit committee meetings → HCD, RCD, SCD.
Hypotheses tatu zilizofuata zilitabiri HCD, SCD na RCD zitaongeza firm performance.
Hypotheses tatu za mwisho zilipendekeza kwamba ICD components tatu zifanye mediation katika corporate governance–firm performance relationship.
Kati ya hypotheses 18, ngapi ziliungwa mkono?
Tatu tu.
| Hypothesis group | Tested | Supported | Main result |
|---|---|---|---|
| Corporate governance → ICD | 12 | 3 | Selective relations zilipatikana. |
| ICD → firm performance | 3 | 0 | Hakuna significant relation kwa ROA/ROE. |
| ICD mediation | 3 | 0 | Proposed mediation haikuungwa mkono. |
| Total | 18 | 3 | Main theoretical model kwa kiasi kikubwa haikuungwa mkono. |
Result hii haimaanishi kwamba utafiti ni “negative” au “failed”. Kwa scientific perspective, main finding ni kwamba theoretically expected relations hazikujitokeza katika institutional environment hii.
Board size iliathiri disclosures zipi?
Kulikuwa na positive na significant relation kati ya board size na relational capital disclosure:
BS → RCD: coefficient=1,555; p=0,027.
Kulikuwa pia na positive na significant relation kati ya board size na structural capital disclosure:
BS → SCD: coefficient=1,553; p=0,040.
Hata hivyo, board size haikueleza human capital disclosure kwa significant manner:
BS → HCD: p=0,122.
Kulingana na interpretation ya waandishi, boards kubwa zinaweza kuunganisha expertise, connections na perspectives tofauti na hivyo kusaidia disclosures kuhusu external relationships na organizational systems za kampuni.
Human capital information inaweza kuonekana sensitive zaidi kwa competition au kuwa ngumu zaidi kupima, hivyo isiathiriwe na board size kwa namna ileile.
Board independence iliongeza transparency?
Katika sample hii, hapana.
Board independence ilitoa:
- p=0,996 kwa HCD,
- p=0,972 kwa RCD,
- p=0,546 kwa SCD
. Hakuna relation kati ya hizi tatu iliyoungwa mkono.
Hii ni mojawapo ya findings ambazo watafiti walisisitiza. Ingawa Agency Theory inatarajia independent directors kuongeza transparency kupitia stronger monitoring, utafiti haukuthibitisha hilo.
Waandishi wanajadili kwamba hili linaweza kuhusiana na concentrated ownership structure na family-dominated corporate governance nchini Jordan. Explanation hii si mechanism iliyopimwa moja kwa moja na data; ni theoretical interpretation ya result.
Audit committee size ilikuwa muhimu?
Idadi ya audit committee members haikueleza kwa significant manner component yoyote kati ya ICD components tatu:
- ACS → HCD: p=0,801,
- ACS → RCD: p=0,604,
- ACS → SCD: p=0,232.
Kwa hiyo, kuwa na committee kubwa zaidi peke yake hakukuwa na relation na intellectual capital disclosure zaidi katika data set hii.
Watafiti wanatafsiri result hii kwamba expertise, independence na real working effectiveness vinaweza kuwa muhimu kuliko committee size. Hata hivyo, si characteristics zote hizi zilijaribiwa kama separate variables.
Je, meeting frequency ilikuwa muhimu?
Audit committee meeting frequency ilitoa significant result kwa relational capital disclosure:
ACM → RCD: coefficient=2,841; p=0,027.
Finding hii ilitafsiriwa kwamba active audit committees zinaweza kuzingatia zaidi disclosures kuhusu customers, stakeholders, reputation au external relationships.
Hata hivyo, relation ya meeting frequency hiyo na structural capital disclosure ilikuwa:
p=0,076
na relation na human capital disclosure:
p=0,091
; kwa hiyo hazikuungwa mkono katika %5 significance threshold ya utafiti.
H4a inconsistency ndani ya source ni nini?
Katika text inayoeleza Model 1, relation ya ACM → HCD inaelezwa kama “H4a partially supported”. Hata hivyo p value ni 0,091 na threshold iliyokubaliwa na utafiti ni p≤0,05.
Zaidi ya hapo, Table 6 yenye final hypothesis results inaainisha H4a wazi kama “Not supported”.
Kwa hiyo katika makala hii ya Verianla, statistical threshold iliyowekwa mapema na final hypothesis table ya utafiti zimechukuliwa kama msingi; H4a haijahesabiwa supported.
Firm size pia iliathiri disclosures?
Ndiyo. Firm size, kama control variable, ilionyesha positive na significant relation katika ICD components zote tatu:
- kwa HCD coefficient=1,031; p=0,042,
- kwa RCD coefficient=4,360; p<0,001,
- kwa SCD coefficient=3,170; p=0,011.
Kwa hiyo, firms kubwa zaidi zilikuwa na tendency ya kuchapisha intellectual-capital expressions zaidi katika kipindi cha utafiti.
Result hii ni muhimu katika interpretation ya effects za governance structures; disclosure levels hazihusiani tu na board au committee structures, company scale pia ni factor muhimu.
Kampuni zilifichua zaidi aina gani ya capital?
Averages kwa keyword frequency katika annual reports:
| Disclosure component | Average raw word occurrence | Minimum | Maximum |
|---|---|---|---|
| Human capital disclosure | 18,08 | 0 | 131 |
| Relational capital disclosure | 31,99 | 0 | 291 |
| Structural capital disclosure | 33,87 | 0 | 394 |
Source inatafsiri raw averages hizi kwamba kampuni ziliweka nafasi zaidi kwa relational na structural capital kuliko human capital.
Hata hivyo, kuna detail muhimu katika measurement system: HCD ilikodiwa kwa 8 content items, RCD 11 na SCD 16. Kwa hiyo direct magnitude comparison ya raw frequencies inaweza pia kuathiriwa na length ya word/item list iliyotumika. Watafiti wanaripoti kwamba walifanya robustness checks kwa item-per-average na log-transformed measures na main results hazikubadilika.
Je, intellectual capital disclosure iliongeza ROA?
Hapana. Hakuna disclosure type kati ya tatu iliyokuwa na significant relation na return on assets (ROA):
| ICD component | ROA coefficient | p |
|---|---|---|
| HCD | 0,000365 | 0,4121 |
| RCD | −0,000082 | 0,7640 |
| SCD | −0,000034 | 0,8884 |
R² value ya model kwa ROA ni 0,026 tu, yaani takriban %2,6.
Kati ya control variables, firm size ilikuwa na positive relation na ROA:
coefficient=0,010068; p=0,0052.
Je, result ilibadilika kwa ROE?
Hapana. Kwa return on equity (ROE), hakuna ICD component kati ya tatu iliyokuwa significant:
| ICD component | ROE coefficient | p |
|---|---|---|
| HCD | −0,001397 | 0,8988 |
| RCD | −0,000966 | 0,8864 |
| SCD | −0,002905 | 0,6253 |
R² value ya ROE model ni takriban 0,00022. Hii inaonyesha kwamba disclosure na control variables zilizotumika hazielezi karibu kabisa ROE variation katika sample hii.
Je, result hii inamaanisha “intellectual capital haina faida”?
Hapana. Utafiti haukujaribu wala kuthibitisha kwamba intellectual capital yenyewe haina economic value.
Variable iliyopimwa ni mara ngapi kampuni hutumia words zinazohusiana na intellectual capital katika annual report. Kwa hiyo finding inapaswa kuwekwa mipaka hivi:
Katika sample ya Jordan ya 2021–2023, voluntary intellectual-capital disclosure frequency haikuonyesha statistically significant relation na ROA au ROE.
Result hii haimaanishi kwamba economic value ya real employee capability, patent quality, process efficiency au customer relationships ni zero.
Kwa nini disclosure na real capability zinaweza kutofautiana?
Kampuni inaweza kutumia mara nyingi maneno kama “employee training”, “customer relations”, “innovation” au “process improvement” katika annual report; lakini hili halionyeshi moja kwa moja kwamba real organizational capability katika maeneo hayo ni strong kwa kiwango kilekile.
Discussion ya utafiti yenyewe inasisitiza tofauti hii kati ya quantity na quality. Voluntary disclosures zinaweza kuwa selective, generic, strategic au symbolic.
Kwa hiyo kuwa na words nyingi zaidi katika annual report kunapaswa kutenganishwa na kampuni kuwa na real high-quality intellectual capital.
Kwa nini mediation hypothesis haikufanya kazi?
Mediation chain iliyopendekezwa ilikuwa:
Corporate governance → ICD → financial performance
.
Hata hivyo, hakuna ICD component iliyokuwa na significant relation na firm performance. Watafiti walihitimisha kwamba conditions za Baron–Kenny approach hazikutimizwa na hawakuunga mkono H6a, H6b na H6c.
Kwa hiyo:
- HCD mediation haikupatikana,
- SCD mediation haikupatikana,
- RCD mediation haikupatikana.
Result hii iko ndani ya mediation procedure iliyochaguliwa na utafiti. Kwa kuwa source haikupata ICD → performance link, Sobel test iliyopangwa kutumiwa tu kwa significant components haikutoa separate result ya kuunga mkono mediation.
Result ya utafiti inasema nini kuhusu voluntary reporting?
Waandishi wanasema kwamba current voluntary na non-standardized ICD system haitoi comparability ya kutosha au financial-performance link kwa stakeholders.
Kwa hiyo wanapendekeza regulators wajaribu standardized na phased mandatory intellectual-capital reporting, wakianza hasa na large listed companies.
Hata hivyo, recommendation hii si sawa na empirical finding. Utafiti haukujaribu moja kwa moja kwamba mandatory ICD regulation ingeongeza firm performance. Mandatory reporting recommendation ni policy recommendation iliyotolewa na waandishi kutokana na findings.
Matokeo yanayoungwa mkono na utafiti
- Board size ina positive relation na relational capital disclosure.
- Board size ina positive relation na structural capital disclosure.
- Audit committee meeting frequency ina positive relation na relational capital disclosure.
- Board independence haikueleza kwa significant manner ICD component yoyote kati ya tatu.
- Audit committee size haikueleza kwa significant manner ICD component yoyote kati ya tatu.
- HCD, RCD na SCD hazikuonyesha significant relation na ROA au ROE.
- Katika mediation procedure ya utafiti haikuonyeshwa kwamba ICD inamediate corporate governance–firm performance relation.
- Firm size ilikuwa na positive relation na ICD components zote.
- Kati ya hypotheses 18, tatu tu ziliungwa mkono.
Matokeo ambayo utafiti haujathibitisha au haujajaribu moja kwa moja
- Haijaonyeshwa kwamba intellectual capital haina value kwa firm performance.
- Haijaonyeshwa kwamba employee knowledge, innovation, patents, process knowledge au customer relationships zaidi hazizalishi economic value.
- Haijathibitishwa kwamba ICD haina athari kwenye long-term market value, stock returns au cost of capital.
- Haijaonyeshwa experimentally kwamba mandatory ICD implementation itaongeza firm performance.
- Causal effect ya 2017 corporate governance reform kwenye company behavior haikupimwa kwa pre-post au control-group design.
- Haijaonyeshwa kwamba results za Jordan zitakuwa sawa katika emerging markets zote.
- Haijaonyeshwa kwamba high keyword frequency katika annual report inamaanisha high-quality au accurate ICD.
- Findings za miaka mitatu haziondoi uwezekano wa long-term economic returns za intellectual-capital investments.
Mbinu na Matokeo ya Utafiti
Sample iliundwaje?
Utafiti unahusu kampuni zilizoorodheshwa kwenye Amman Stock Exchange kwa miaka 2021, 2022 na 2023. Banks na insurance institutions ziliondolewa kwenye sample kwa sababu zina disclosure regulations tofauti.
Total data set:
| Mwaka | Firm-year observation |
|---|---|
| 2021 | 138 |
| 2022 | 123 |
| 2023 | 130 |
| Total | 391 |
Panel si balanced; si lazima kila kampuni iwe na observation katika miaka yote mitatu.
Takriban %75 ya sample ni manufacturing companies.
Data zilipatikana wapi?
Annual reports zilikusanywa kutoka Amman Stock Exchange na Securities Depository Center records. Corporate-governance data zilitolewa kutoka corporate-governance reports ambazo listed companies nchini Jordan zimekuwa required kuwasilisha separately tangu 2017.
ROA na ROE zilitolewa kutoka annual financial statements na stock-exchange records; firm size na sector information kutoka company reports na company sources.
ICD ilipimwaje?
Components tatu za intellectual-capital disclosure zilipimwa separately:
- HCD: 8 human-capital items,
- SCD: 16 structural-capital items,
- RCD: 11 relational-capital items.
Annual reports zilifanyiwa content analysis na raw repetition counts za keywords zilizotambuliwa zilitumika.
Kwa mfano, HCD=18 inamaanisha kwamba relevant human-capital keywords zilipatikana takriban mara 18 katika annual report. Values si standardized index kati ya 0–1.
Coding ilifanywa kwa kutumia Atlas.ti Student Version 26.2.1.
Reliability ya content analysis ilikaguliwaje?
Watafiti wanaripoti kutumia controls nne:
- Kulinganisha keyword list na previous ICD research.
- Kufanya pilot content analysis ili kuboresha coding scheme.
- Kutumia Atlas.ti kwa systematic coding.
- Kuretest results kwa item-per-average na log-transformed ICD measures pamoja na raw counts.
Alternative ICD measures ziliripotiwa kutobadilisha main results qualitatively.
Firm performance ilipimwaje?
Accounting-based profitability measures mbili zilitumika:
- ROA: Return on assets, inayowakilisha profit-generation capacity ya assets.
- ROE: Return on equity, inayowakilisha accounting return kwa shareholders kupitia equity.
Utafiti haukutumia stock returns, Tobin's Q, market value au cost of capital kama performance indicators.
Kwa nini pooled OLS ilitumika?
Kwa kuwa panel ni ya miaka mitatu tu, watafiti pia walijaribu fixed-effects na random-effects models, lakini models zilitengeneza near-singular matrices. Hili linaelezwa kutokana na insufficient time variation ndani ya companies katika three-year period.
Kwa hiyo main analysis ilifanywa kwa pooled Ordinary Least Squares, yaani pooled OLS.
White cross-section robust standard errors zilitumika dhidi ya heteroskedasticity.
Regression model ya kwanza
Relation ya corporate governance na kila ICD component ilijaribiwa kwa general model hii:
\[ ICD_{it} = \beta_0 + \beta_1BS_{it} + \beta_2BI_{it} + \beta_3ACS_{it} + \beta_4ACM_{it} + \beta_5LSIZE_{it} + \beta_6IND_i + \varepsilon_{it} \]
Model iliendeshwa separately kwa HCD, RCD na SCD.
Regression model ya pili
Relation ya ICD na firm performance ilijaribiwa kama:
\[ FP_{it} = \beta_0 + \beta_1HCD_{it} + \beta_2RCD_{it} + \beta_3SCD_{it} + \beta_4LSIZE_{it} + \beta_5IND_i + \varepsilon_{it} \]
na ROA pamoja na ROE zilitumika separately badala ya FP.
Descriptive statistics kuu
| Variable | Average | Standard deviation | Minimum | Maximum |
|---|---|---|---|---|
| HCD | 18,08 | 13,57 | 0 | 131 |
| RCD | 31,99 | 31,86 | 0 | 291 |
| SCD | 33,87 | 33,81 | 0 | 394 |
| Board size | 7,24 | 2,59 | 0 | 18 |
| Board independence | 0,43 | 0,28 | 0 | 0,99 |
| Audit committee size | 3,18 | 0,69 | 0 | 6 |
| Audit committee meetings | 4,17 | 1,31 | 0 | 11 |
| ROA | 0,01 | 0,10 | −0,75 | 0,97 |
| ROE | −0,12 | 2,55 | −50,34 | 0,96 |
Kwa nini zeros katika governance variables ni critical?
Source inasema wazi kwamba zero values katika board size au audit committee size hazimaanishi kampuni kweli ina zero-member board.
Values hizi zinawakilisha hali ambapo relevant governance information haikufichuliwa katika annual report.
Waandishi walihifadhi observations kwa descriptive completeness na kuomba coefficients zinazohusiana na variables hizi zitafsiriwe kwa tahadhari.
Tofauti hii ni muhimu; “unknown board size” na “board size zero” si concept moja statistically. Kwa sababu ya data-coding choice ya study, results za variables hizi zinahitaji tathmini ya tahadhari zaidi.
Extreme value katika ROE ilishughulikiwaje?
ROE minimum ni −50,34. Watafiti hawakuchukulia observations hizi kama data error, bali kama values zinazoakisi hali ya kampuni zilizokuwa na severe financial distress katika post-COVID-19 period.
ROE baadaye iliwinsorize katika %1 na %99 percentiles, analysis ikarudiwa na main results zikaripotiwa kutobadilika materially.
Strongest correlation ilikuwa ipi?
Highest correlation ilikuwa kati ya RCD na SCD:
r=0,757.
Value hii inaonyesha kwamba relational na structural capital disclosures zinatembea pamoja kwa kiasi kikubwa. Watafiti wanajadili kwamba hii inaweza kuwakilisha general company-transparency tendency.
Hata hivyo, kwa sababu VIF values katika regression models ziko chini ya 5, problematic multicollinearity haikuripotiwa.
Robustness checks
| Check | Application | Source result |
|---|---|---|
| Multicollinearity | VIF | Centered VIF values zote <5. |
| Heteroskedasticity | White cross-section robust standard error | Ilitumika katika main models zote. |
| Autocorrelation | Durbin–Watson na Breusch–Godfrey | DW=1,82–2,00; hakuna serious serial correlation iliyopatikana. |
| ROE outliers | %1/%99 winsorization | Main results hazikubadilika. |
| Alternative ICD measurement | Item-per-average na log transformation | Qualitative results zilibaki sawa. |
| Panel model | FE/RE trials | Near-singular kwa sababu ya short T; pooled OLS ilitumika. |
Explanatory power ya model ni kiasi gani?
R² values za corporate-governance variables katika ICD models ni ndogo:
- HCD: R²=0,064,
- RCD: R²=0,107,
- SCD: R²=0,081.
Kwa maneno mengine, model inaeleza takriban %6–11 ya ICD variation.
Hii inaashiria kwamba company culture, CEO characteristics, ownership structure, reporting policies au other unmeasured factors zinaweza kuwa muhimu kwa ICD. Hizi zimewasilishwa kama possible explanations katika discussion, si direct tests.
Methodological limitations
- Panel inahusu 2021–2023 pekee.
- Period inajumuisha post-COVID-19 economic recovery conditions.
- Hakuna pre-pandemic comparison period.
- Fixed na random-effects models hazikuweza kutumika; pooled OLS ilitumika.
- Long-term within-firm causal relationships haziwezi kuanzishwa.
- ICD quantity inapimwa kwa keyword frequency katika annual reports.
- Disclosure quality, specificity, accuracy, tone au economic materiality hazijatathminiwa katika main measurement.
- Performance imepimwa kwa ROA na ROE pekee.
- Baadhi ya zeros katika board na audit committee variables si real zero, ni undisclosed information.
- Kuwa na %75 ya sample kama manufacturing companies kunaathiri sector composition.
- Possible lagged economic effects za intellectual-capital investments hazijapimwa katika three-year design.
Directions zilizopendekezwa kwa future research
Waandishi wanapendekeza longer panel data, lagged variables na different modeling methods.
Future research inaweza kuchunguza:
- disclosure quality, tone na firm specificity badala ya ICD quantity,
- market indicators kama Tobin's Q, stock returns, market value na cost of equity,
- sector-specific analyses,
- firm-size-based subsamples,
- lagged effects za intellectual capital kwenye performance
.
Maelezo ya Chanzo na Mbinu
Jina kamili la original study: Does Intellectual Capital Disclosure Matter? Examining Its Role Between Corporate Governance and Firm Performance in an Emerging Market
Authors: Khaled Alnaimat; Zauwiyah Ahmad; Yip Yen Yen.
Corresponding author: Zauwiyah Ahmad.
Equal first/equal contribution: Source haina equal contribution au equal-first-authorship statement.
Institutions: Faculty of Business, Multimedia University, Melaka 75450, Malaysia; Centre of Excellence for Sustainability and Governance, Multimedia University, Cyberjaya 63100, Malaysia.
Empirical context: Jordanian companies listed on Amman Stock Exchange.
Journal: Administrative Sciences.
Volume / article number: 16 (2026), 381.
ISSN: 2076-3387.
Publisher: MDPI, Basel, Switzerland.
Source type na peer-review status: Peer-reviewed quantitative research article based on annual-report content analysis and three-year unbalanced panel data.
Submission date: 3 July 2026.
Revision date: 29 July 2026.
Acceptance date: 4 August 2026.
Publication date: 8 August 2026.
Official publication link:MDPI official article page
License: Creative Commons Attribution 4.0 International (CC BY 4.0).
Funding: Utafiti haukupata external funding.
Ethics committee: Imeelezwa kuwa Not applicable.
Informed consent: Imeelezwa kuwa Not applicable.
Data availability: Data zilitokana na publicly available annual reports. Coded ICD data set inapatikana kutoka first author upon reasonable request; EViews 12 analysis code pia inaweza kushirikiwa upon request.
Conflict of interest: Waandishi wanatangaza hakuna conflict of interest.
Author contributions
- Conceptualization: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Methodology: Khaled Alnaimat, Zauwiyah Ahmad.
- Software: Khaled Alnaimat.
- Validation na formal analysis: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Data curation: Khaled Alnaimat.
- Original draft: Khaled Alnaimat, Zauwiyah Ahmad.
- Review na editing: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Visualization: Khaled Alnaimat, Zauwiyah Ahmad.
- Supervision: Zauwiyah Ahmad, Yip Yen Yen.
- Project administration: Khaled Alnaimat, Zauwiyah Ahmad.
Generative AI use statement
Waandishi wanasema generative AI tools zilitumika tu kuboresha readability na grammar ya makala. Intellectual content, design, data analysis, results interpretation na conclusion zilitengenezwa na authors; AI outputs zilikaguliwa na kuhaririwa na authors.
Source-internal statistical consistency note
Katika text ya Model 1, H4a imeelezwa kama “partially supported” ingawa p value ya ACM → HCD relationship ni 0,091. Stated significance threshold ni p≤0,05 na final Table 6 inatoa H4a kama “Not supported”. Kwa hiyo katika Verianla article H4a imetathminiwa kama unsupported hypothesis.
Mediation method note
Watafiti walitathmini mediation kwa Baron na Kenny conditions na walipanga kutumia Sobel test tu pale significant relation ingepatikana kati ya ICD component na firm performance. Kwa kuwa HCD, RCD na SCD hazikuonyesha significant relation na ROA/ROE, mediation hypotheses zote tatu hazikuungwa mkono. Result hii inapaswa kutathminiwa ndani ya mediation procedure iliyotumika na utafiti.
Scientific interpretation limit
Main result ya utafiti si kwamba “intellectual capital haina value”. Measured concept ni intellectual-capital disclosure frequency katika annual reports. Kwa hiyo research haipimi moja kwa moja economic effect ya real human capital, technological capacity, process capability au customer networks.
Vilevile, result kwamba “mandatory intellectual-capital reporting itaongeza firm performance” haijajaribiwa experimentally. Standardized au mandatory ICD recommendation ni policy recommendation ya authors kutokana na results zilizozingatiwa katika voluntary system.
Kuwa mandatory kwa corporate-governance reports mwaka 2017 ni institutional context ya study; lakini empirical data zinahusu 2021–2023 na hakuna causal reform-effect comparison na pre-2017 control period. Kwa hiyo results hazipaswi kutafsiriwa kama causal effect ya 2017 regulation.
Baadhi ya zero values katika corporate-governance variables haziwakilishi real governance structure, bali information ambayo haikufichuliwa katika annual report. Source yenyewe pia inaonya kwamba coefficients hizi zitafsiriwe kwa tahadhari.
Empirical coefficients zote, p values, sample information na method details katika Verianla article hii zinategemea uploaded original research. External source ilitumika tu kwa verification ya official publication identity na journal peer-review status; hakuna new financial result au empirical finding iliyoongezwa kutoka nje.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *