

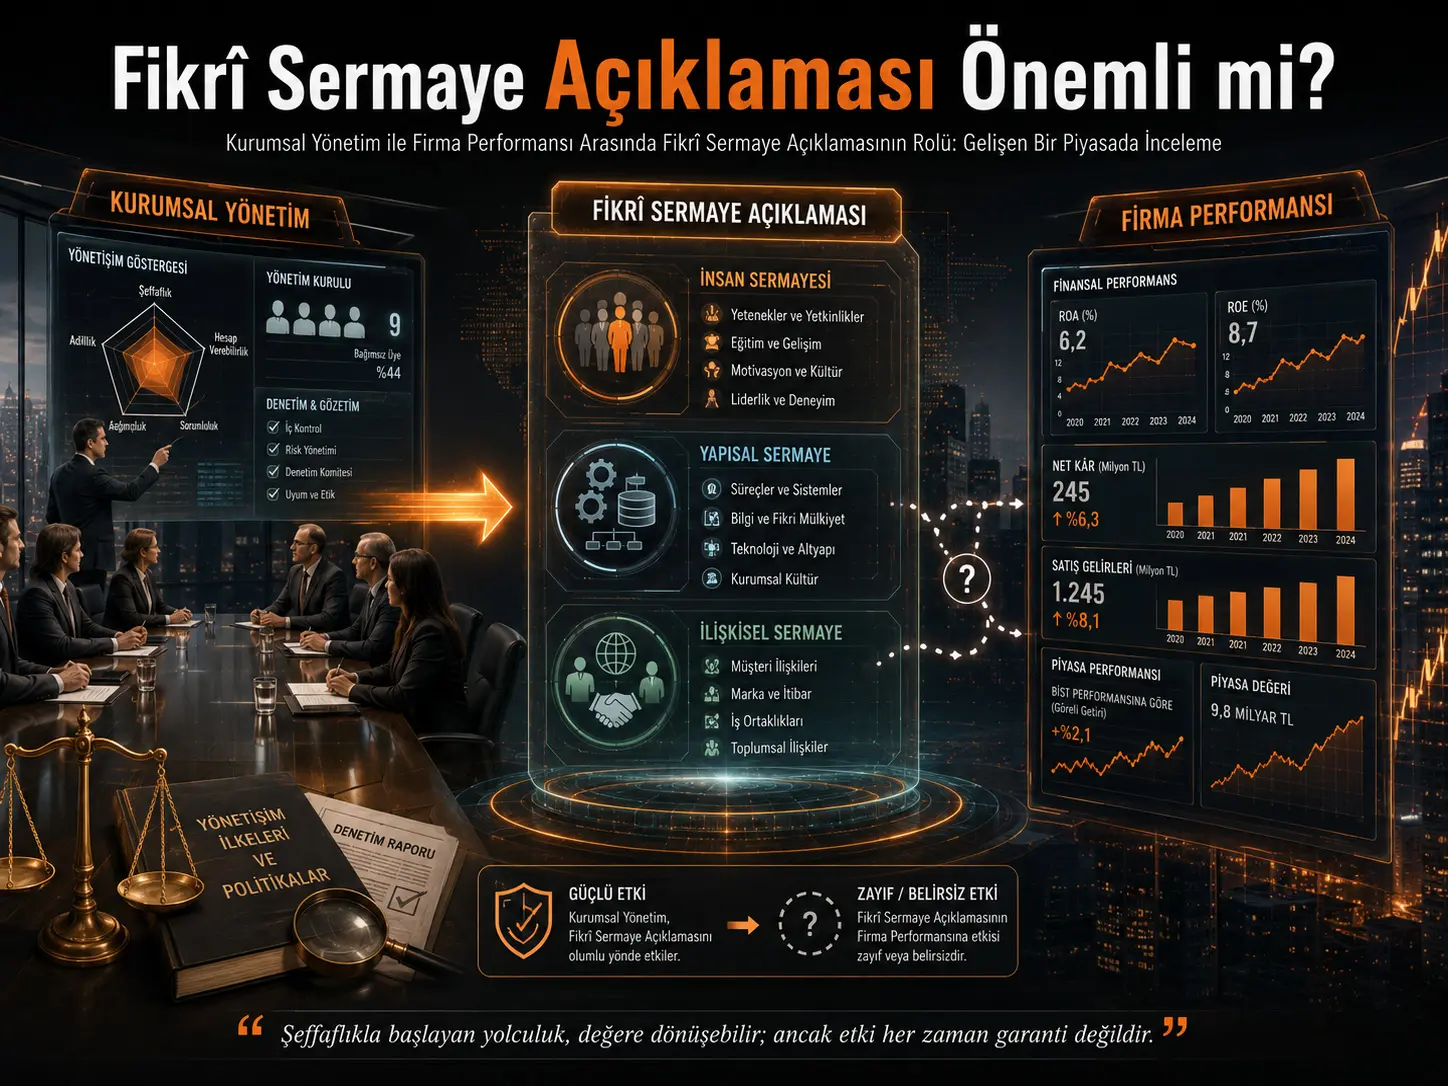
Khaled Alnaimat, Zauwiyah Ahmad жана Yip Yen Yenдин изилдөөсү компаниялардын адам капиталы, структуралык капиталы жана тышкы кызыкдар тараптар менен мамилелери жөнүндө ыктыярдуу ачыктоолору корпоративдик башкаруу менен финансылык көрсөткүчтөрдүн ортосунда байланыш түзөбү деген суроону карайт. Изилдөөчүлөр Amman Stock Exchangeде катталган банктар жана камсыздандыруу компанияларынан башка фирмалардын 2021–2023-жылдардагы жылдык отчетторунан 391 фирма-жыл байкоосун түзүшкөн; интеллектуалдык капитал ачыктоолорун Atlas.ti менен ачкыч сөздөрдүн жыштыгы аркылуу өлчөп, мамилелерди robust standard error колдонулган pooled OLS regressions менен текшеришкен. Сунушталган 18 hypothesisтин үчөө гана колдоого алынган: чоңураак board size relational жана structural capital disclosure менен, audit committee meetings көбүрөөк болгондо relational capital disclosure менен positive relation табылган. Human, relational же structural capital disclosureлардын бири да ROA же ROE менен significant relation көрсөткөн эмес жана study колдонгон mediation procedureде intellectual capital disclosure corporate governance менен firm performance ортосунда mediator болгон эмес. Натыйжалар voluntary intellectual capital disclosure изилденген Иордания sampleында short-term financial performance indicator эмес экенин көрсөтөт; бирок үч жылдык кыска panel, accounting-based performance indicators гана колдонулушу жана disclosure quantity keyword frequency менен өлчөнүшү findingsтин scopeун чектейт.
Түркия жагынан study түз жыйынтык бербейт. Иорданиядагы ownership structure, corporate governance practices, investor environment жана reporting system Түркияныкы менен бирдей эмес. Ошентсе да study Түркиядагы listed companies үчүн да текшериле турган маанилүү суроону көтөрөт: компания human resources, processes, technological capabilities же customer relationships тууралуу көбүрөөк information жарыялаганда, disclosure amount чын эле financial performance же investor үчүн economic value тууралуу information алып жүрөбү? Бул суроого Түркия үчүн жооп берүү local company data жана Түркияга ылайыктуу disclosure measures менен өзүнчө research талап кылат.
Интеллектуалдык капитал деген эмне?
Studyде интеллектуалдык капитал (intellectual capital, IC) классикалык financial statementsте толук көрүнбөшү мүмкүн, бирок компаниялардын knowledge creation, innovation жана value creation capacityсы менен байланышкан intangible resources жыйындысы катары каралат.
Изилдөөчүлөр интеллектуалдык капиталды үч негизги componentке бөлүшөт:
- Адам капиталы (human capital, HC): Кызматкерлердин билими, көндүмдөрү, компетенциялары жана жөндөмдөрү.
- Структуралык капитал (structural capital, SC): Кызматкерлер компаниядан кеткенден кийин да уюмда кала турган processes, databases, organizational routines, infrastructure жана intellectual property сыяктуу элементтер.
- Мамиле капиталы (relational capital, RC): Компаниянын customers, suppliers, partners, communities жана башка external stakeholders менен түзгөн мамилелери жана networks.
Интеллектуалдык капиталды ачыктоо (intellectual capital disclosure, ICD) компаниянын ушул intangible resources тууралуу annual reportsта information берүүсүн билдирет.
Studyнин борбордук суроосу интеллектуалдык капиталдын өзү компания үчүн баалуубу деген суроо эмес. Изилдөөчүлөр атайын ушул капитал тууралуу disclosure corporate governance structures менен кандай байланышта экенин жана financial performance менен relationун test кылышат. Ошондуктан “high ICD” менен “high actual intellectual-capital capacity” бир эле түшүнүк эмес.
Disclosure өзү эмне үчүн маанилүү болушу мүмкүн?
Traditional financial reports кызматкерлердин expertiseин, уюмда топтолгон process knowledge же customer relationships күчүн толук көрсөтпөшү мүмкүн. Intellectual capital disclosuresдин rationale — investors жана башка stakeholders компаниянын intangible resourcesи жөнүндө көбүрөөк information алышы.
Studyнин theoretical frameworkинде көбүрөөк disclosure information asymmetryни азайтып, stakeholdersке компанияны такыраак баалоого жардам берип, акырында performance менен байланыштуу болушу мүмкүн деп күтүлөт.
Бирок негизги көйгөй ушул жерде чыгат: Иорданияда intellectual capital disclosure voluntary жана non-standardized болгондуктан, компаниялар эмнени, канча жана кандай detail менен disclosed кылаары катуу өзгөрүшү мүмкүн. Ошондуктан “көбүрөөк disclosure” дайыма “жакшыраак же ишенимдүүрөөк information” дегенди билдирбейт.
Corporate governance кайсы variables менен көрсөтүлгөн?
Studyде corporate governance төрт observable variable менен көрсөтүлгөн:
- Board size (BS): Boardдагы total member count.
- Board independence (BI): Independent board members санынын total board membersге катышы.
- Audit committee size (ACS): Audit committee member count.
- Audit committee meetings (ACM): Audit committee бир жылда өткөргөн meetings саны.
Firm size жана sector да control variables катары колдонулган. Firm size total assetsтин natural logarithmу менен; sector manufacturing firms үчүн 1, service firms үчүн 0 болгон dummy variable менен моделденген.
Studyнин theoretical expectationы кандай болгон?
Study төрт theoretical approachтун ар башка expectationsын салыштырат.
Agency Theory
Agency Theory күчтүү governance mechanisms managers жана investors ортосундагы information asymmetryни азайтышы керек деп күтөт. Бул көз карашта independent directors жана active audit committees көбүрөөк transparency берет деп күтүлөт.
Resource Dependence Theory
Resource Dependence Theory чоңураак boards компанияга көбүрөөк information, expertise, relationships жана external resources алып келе алат деп болжолдойт. Studyде board sizeтын айрым ICD components менен positive relationы ушул теориялык көз карашта талкууланган.
Institutional Theory
Institutional Theory компаниялар айрым governance structuresти чыныгы better management үчүн эмес, regulations же legitimacy expectationsга ылайыкташуу үчүн кабыл алышы мүмкүн дейт.
Мындай учурда boardда independent member болушу кагаз жүзүндө good governance indicator болгону менен, алардын real decision же monitoring powerи чектелүү болушу мүмкүн.
Signaling Theory
Signaling Theory high-quality firms өзүнүн күчүн сыртка көрсөтүү үчүн көбүрөөк voluntary information disclosure кыла алат деп күтөт. Эгер intellectual capital disclosure reliable quality signal болсо, көбүрөөк disclosure жакшыраак firm performance менен байланыштуу болушу күтүлөт.
Studyнин conceptual modelи кантип курулган?
Figure 1де төрт corporate governance variable адегенде human, structural жана relational capital disclosuresга байланышат. Андан кийин ушул үч disclosure component firm performanceга жетиши күтүлөт.
Сунушталган mechanism кыскача:
Corporate governance → Intellectual capital disclosure → Firm performance.
Firm size жана sector disclosure жана performance тарабында control кылынат.
Studyнин critical testи ортодогу ICD stage чын эле governance structuresти financial performanceга байланыштырган mechanismби деген суроо.
Жалпы канча hypothesis test кылынган?
Жалпы 18 hypothesis test кылынган.
Алгачкы 12 hypothesis төрт governance elementтин үч different intellectual capital disclosure componentке effectsин test кылган:
- board size → HCD, RCD, SCD,
- board independence → HCD, RCD, SCD,
- audit committee size → HCD, RCD, SCD,
- audit committee meetings → HCD, RCD, SCD.
Кийинки үч hypothesis HCD, SCD жана RCD firm performanceны жогорулатат деп болжолдогон.
Акыркы үч hypothesis болсо үч ICD component corporate governance–firm performance relationshipте mediation кылат деп сунуштаган.
18 hypothesisтин канчасы supported?
Үчөө гана.
| Hypothesis group | Tested | Supported | Main result |
|---|---|---|---|
| Corporate governance → ICD | 12 | 3 | Selective relationships табылды. |
| ICD → firm performance | 3 | 0 | ROA/ROE боюнча significant relation табылган жок. |
| ICD mediation | 3 | 0 | Proposed mediation supported болгон жок. |
| Total | 18 | 3 | Main theoretical model негизинен supported болгон жок. |
Бул result study “negative” же “failed” дегенди билдирбейт. Scientific мааниде main finding — теория боюнча expected relationships конкреттүү institutional environmentте пайда болбогону.
Board size кайсы disclosuresга таасир берген?
Board size менен relational capital disclosure ортосунда positive жана significant relation табылган:
BS → RCD: coefficient=1,555; p=0,027.
Board size менен structural capital disclosure ортосунда да positive жана significant relation бар:
BS → SCD: coefficient=1,553; p=0,040.
Бирок board size human capital disclosureну significant түшүндүргөн эмес:
BS → HCD: p=0,122.
Авторлордун interpretationы боюнча чоңураак boards ар кандай expertise, connections жана perspectivesти бириктиргендиктен, компаниянын external relationships жана organizational systems тууралуу disclosuresун колдошу мүмкүн.
Human capital information competitive жагынан sensitive же өлчөөгө кыйыныраак болушу мүмкүн жана ошондуктан board sizeдан ошол эле түрдө таасирленбеши мүмкүн.
Board independence transparencyни жогорулаттыбы?
Бул sampleда жок.
Board independence:
- HCD үчүн p=0,996,
- RCD үчүн p=0,972,
- SCD үчүн p=0,546
values берген. Үч relationshipтин бири да supported болгон эмес.
Бул finding изилдөөчүлөр өзгөчө баса белгилеген resultsтин бири. Agency Theory independent directors күчтүү monitoring аркылуу transparencyни жогорулатат деп күтсө, study муну ырастаган жок.
Авторлор муну Иорданиядагы concentrated ownership structure жана family-dominated corporate governance менен байланыштуу болушу мүмкүн деп талкуулашат. Бул explanation dataда direct measured mechanism эмес; resultка берилген theoretical interpretation.
Audit committee size маанилүү беле?
Audit committee member count үч ICD componentтин бирин да significant түшүндүргөн жок:
- ACS → HCD: p=0,801,
- ACS → RCD: p=0,604,
- ACS → SCD: p=0,232.
Ошондуктан жөн гана чоңураак committeeга ээ болуу бул data setте көбүрөөк intellectual capital disclosure менен байланыштуу эмес.
Изилдөөчүлөр бул resultту committee sizeдан көрө expertise, independence жана real working effectiveness маанилүү болушу мүмкүн деп талкуулашат. Бирок studyде булардын баары separate variables катары test кылынган эмес.
Meetings өткөрүү маанилүү беле?
Audit committee meeting frequency relational capital disclosure үчүн significant result берген:
ACM → RCD: coefficient=2,841; p=0,027.
Бул finding active audit committees customers, stakeholders, reputation же external relationships тууралуу disclosuresга көбүрөөк көңүл бурушу мүмкүн деп интерпретацияланган.
Бирок ошол эле meeting frequencyнин structural capital disclosure менен relationы:
p=0,076
жана human capital disclosure менен relationы:
p=0,091
болгондуктан studyнин %5 significance thresholdунда supported болгон эмес.
Source ичиндеги H4a inconsistency эмне?
Model 1ди түшүндүргөн текстте ACM → HCD relation үчүн “H4a partially supported” деген сөз колдонулган. Бирок p value 0,091 жана study кабыл алган threshold p≤0,05.
Андан да маанилүүсү, final hypothesis results берген Table 6 H4aны ачык “Not supported” деп классификациялайт.
Ошондуктан бул Verianla articleде studyнин алдын ала белгиленген statistical thresholdу жана final hypothesis table негиз болду; H4a supported деп эсептелген жок.
Firm size дагы disclosuresга таасир бердиби?
Ооба. Control variable болгон firm size үч ICD componentте тең positive жана significant relation көрсөткөн:
- HCD үчүн coefficient=1,031; p=0,042,
- RCD үчүн coefficient=4,360; p<0,001,
- SCD үчүн coefficient=3,170; p=0,011.
Демек, чоңураак firms study period ичинде көбүрөөк intellectual-capital expressions жарыялоого жакын болгон.
Бул result governance structuresтин effectин интерпретациялоодо маанилүү; disclosure levels board же committee structures менен гана байланыштуу эмес, company scale да маанилүү factor.
Компаниялар эң көп кайсы capital typeты ачыкташкан?
Annual reportsтагы keyword frequency боюнча averages:
| Disclosure component | Average raw word occurrence | Minimum | Maximum |
|---|---|---|---|
| Human capital disclosure | 18,08 | 0 | 131 |
| Relational capital disclosure | 31,99 | 0 | 291 |
| Structural capital disclosure | 33,87 | 0 | 394 |
Source бул raw averagesти компаниялар human capitalга караганда relational жана structural capitalга көбүрөөк орун берген деп түшүндүрөт.
Бирок measurement system боюнча көңүл буруучу detail бар: HCD 8, RCD 11 жана SCD 16 content item боюнча coded болгон. Ошондуктан raw frequenciesнин direct magnitude comparisonу колдонулган word/item list lengthтен да таасирлениши мүмкүн. Изилдөөчүлөр alternative item-per-average жана log-transformed measures менен robustness checks жүргүзгөнүн жана main results өзгөрбөгөнүн билдиришет.
Intellectual capital disclosure ROAны жогорулаттыбы?
Жок. Үч disclosure typeтын бири да return on assets (ROA) менен significant relation көрсөткөн эмес:
| ICD component | ROA coefficient | p |
|---|---|---|
| HCD | 0,000365 | 0,4121 |
| RCD | −0,000082 | 0,7640 |
| SCD | −0,000034 | 0,8884 |
Modelдин ROA үчүн R² value болгону 0,026, башкача айтканда болжол менен %2,6.
Control variables ичинен firm size ROA менен positive relation көрсөткөн:
coefficient=0,010068; p=0,0052.
ROE үчүн result өзгөрдүбү?
Жок. Return on equity (ROE) үчүн да үч ICD componentтин бири да significant эмес:
| ICD component | ROE coefficient | p |
|---|---|---|
| HCD | −0,001397 | 0,8988 |
| RCD | −0,000966 | 0,8864 |
| SCD | −0,002905 | 0,6253 |
ROE modelдин R² value болжол менен 0,00022. Бул колдонулган disclosure жана control variables бул sampleда ROE variationнын дээрлик эч бир бөлүгүн түшүндүрбөгөнүн көрсөтөт.
Бул result “intellectual capital пайдасыз” дегенди билдиреби?
Жок. Study intellectual capitalдын өзүнүн economic value жок экенин test кылып доказать кылган эмес.
Изилдөө өлчөгөн variable — компания annual reportта intellectual capitalга байланышкан wordsту канчалык көп колдонгону. Ошондуктан finding мындай чектелүүгө тийиш:
2021–2023-жылдардагы Иордания sampleында voluntary intellectual-capital disclosure frequency ROA жана ROE менен statistically significant relation көрсөткөн эмес.
Бул result real employee capability, patent quality, process efficiency же customer relationships economic value нөл дегенди билдирбейт.
Disclosure менен real capability эмне үчүн айырмаланышы мүмкүн?
Компания annual reportта “employee training”, “customer relations”, “innovation” же “process improvement” сыяктуу сөздөрдү көп колдонушу мүмкүн; бирок бул ошол тармактардагы real organizational capability автоматтык түрдө ошондой күчтүү экенин билдирбейт.
Studyнин discussionу да quantity менен quality ортосундагы айырманы баса белгилейт. Voluntary disclosures selective, generic, strategic же symbolic болушу мүмкүн.
Ошондуктан annual reportта көбүрөөк word болушу менен компаниянын чындап high-quality intellectual capitalга ээ болушун айырмалоо керек.
Mediation hypothesis эмне үчүн иштеген жок?
Study сунуштаган mediation chain:
Corporate governance → ICD → financial performance
болгон.
Бирок ICD componentsтин бири да firm performance менен significant relation көрсөткөн жок. Изилдөөчүлөр Baron–Kenny approach conditions аткарылган эмес деген жыйынтыкка келип, H6a, H6b жана H6cти supported кылган эмес.
Демек:
- HCD mediation табылган жок,
- SCD mediation табылган жок,
- RCD mediation табылган жок.
Бул result study тандаган mediation procedure алкагында. Sourceта ICD → performance link чыкпагандыктан, significant componentsке гана колдонуу пландалган Sobel test mediationди колдогон separate result берген жок.
Studyнин resultу voluntary reporting боюнча эмне дейт?
Авторлор учурдагы voluntary жана non-standardized ICD system stakeholders үчүн жетиштүү comparability же financial-performance link бербейт деп айтышат.
Ошондуктан regulatorsга, айрыкча large listed companiesтен баштап, көбүрөөк standardized жана phased mandatory intellectual-capital reportingди сыноону сунушташат.
Бирок бул recommendation empirical finding менен бирдей эмес. Study mandatory ICD regulation киргизилсе firm performance өсөт деп direct test кылган эмес. Mandatory reporting recommendation авторлор findingsтен чыгарган policy recommendation.
Изилдөө колдогон жыйынтыктар
- Board size relational capital disclosure менен positive relation көрсөткөн.
- Board size structural capital disclosure менен positive relation көрсөткөн.
- Audit committee meeting frequency relational capital disclosure менен positive relation көрсөткөн.
- Board independence үч ICD componentтин бирин да significant түшүндүргөн эмес.
- Audit committee size үч ICD componentтин бирин да significant түшүндүргөн эмес.
- HCD, RCD жана SCDнин бири да ROA же ROE менен significant relation көрсөткөн эмес.
- Study колдонгон mediation procedureда ICD corporate governance–firm performance relationга mediation кылганы көрсөтүлгөн эмес.
- Firm size бардык ICD components менен positive relation көрсөткөн.
- 18 hypothesisтин үчөө гана supported болгон.
Study доказать кылбаган же direct test кылбаган жыйынтыктар
- Intellectual capital firm performance үчүн баалуулугу жок экени көрсөтүлгөн эмес.
- Көбүрөөк employee knowledge, innovation, patents, process knowledge же customer relationships economic value түзбөй турганы көрсөтүлгөн эмес.
- ICD long-term market value, stock returns же cost of capitalга таасирсиз экени доказать кылынган эмес.
- Mandatory ICD implementation firm performanceны жогорулатары experimental көрсөтүлгөн эмес.
- 2017 corporate governance reformдун company behaviorго causal effectи pre-post же control-group design менен өлчөнгөн эмес.
- Иорданиядагы results бардык emerging marketsте бирдей болот деп көрсөтүлгөн эмес.
- Annual reportтагы high keyword frequency high-quality же accurate ICD дегенди билдирери көрсөтүлгөн эмес.
- Үч жылдык findings long-term intellectual-capital investments economic returnsин четке какпайт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Sample кантип түзүлгөн?
Study Amman Stock Exchangeде listed болгон companiesдин 2021, 2022 жана 2023-жылдарын камтыйт. Banks жана insurance institutions башка disclosure regulationsга баш ийгендиктен sampleдан чыгарылган.
Total data set:
| Жыл | Фирма-жыл байкоосу |
|---|---|
| 2021 | 138 |
| 2022 | 123 |
| 2023 | 130 |
| Жалпы | 391 |
Panel balanced эмес; ар бир компаниянын үч жылдын баарында observation болушу шарт эмес.
Sampleдын болжол менен %75и manufacturing companies.
Data кайдан алынган?
Annual reports Amman Stock Exchange жана Securities Depository Center recordsтан чогултулган. Corporate-governance data Иорданиядагы listed companies үчүн 2017-жылдан баштап өзүнчө көрсөтүлүшү mandatory болгон corporate-governance reportsтан алынган.
ROA жана ROE annual financial statements жана stock-exchange recordsтан; firm size жана sector information company reports жана company sourcesтан алынган.
ICD кантип өлчөнгөн?
Intellectual-capital disclosureнун үч componentи өзүнчө өлчөнгөн:
- HCD: 8 human-capital item,
- SCD: 16 structural-capital item,
- RCD: 11 relational-capital item.
Annual reports content analysisтен өтүп, белгиленген keywordsтун raw repetition counts колдонулган.
Мисалы HCD=18 annual reportта тиешелүү human-capital keywords болжол менен 18 жолу кездешкенин билдирет. Values 0–1 аралыгындагы standardized index эмес.
Coding Atlas.ti Student Version 26.2.1 менен жүргүзүлгөн.
Content analysis reliability кантип текшерилген?
Изилдөөчүлөр төрт control колдонушканын билдиришет:
- Keyword listти previous ICD research менен салыштыруу.
- Coding schemeти өнүктүрүү үчүн pilot content analysis жүргүзүү.
- Systematic coding үчүн Atlas.ti колдонуу.
- Raw countsтан тышкары item-per-average жана log-transformed ICD measures менен resultsти кайра test кылуу.
Alternative ICD measures main resultsти qualitative түрдө өзгөртпөгөнү айтылган.
Firm performance кантип өлчөнгөн?
Эки accounting-based profitability measure колдонулган:
- ROA: Assetsтин profit-generation capacityсын көрсөткөн return on assets.
- ROE: Equity аркылуу shareholdersга берилген accounting returnду көрсөткөн return on equity.
Study stock returns, Tobin's Q, market value же cost of capitalды performance indicator катары колдонгон эмес.
Эмне үчүн pooled OLS колдонулган?
Panel үч жыл гана болгондуктан изилдөөчүлөр fixed-effects жана random-effects modelsти да сынашкан, бирок models near-singular matrices чыгарган. Бул companies ичиндеги time variation үч жылдык periodда жетишсиз болгону менен түшүндүрүлөт.
Ошондуктан main analysis pooled Ordinary Least Squares, башкача айтканда pooled OLS менен жүргүзүлгөн.
Heteroskedasticity проблемасына каршы White cross-section robust standard errors колдонулган.
Биринчи regression model
Corporate governance ар ICD component менен relationу төмөнкү general model менен test кылынган:
\[ ICD_{it} = \beta_0 + \beta_1BS_{it} + \beta_2BI_{it} + \beta_3ACS_{it} + \beta_4ACM_{it} + \beta_5LSIZE_{it} + \beta_6IND_i + \varepsilon_{it} \]
Model HCD, RCD жана SCD үчүн separately иштетилген.
Экинчи regression model
ICDнин firm performance менен relationу:
\[ FP_{it} = \beta_0 + \beta_1HCD_{it} + \beta_2RCD_{it} + \beta_3SCD_{it} + \beta_4LSIZE_{it} + \beta_5IND_i + \varepsilon_{it} \]
түрүндө test кылынган жана FP ордуна ROA жана ROE separately колдонулган.
Негизги descriptive statistics
| Variable | Average | Standard deviation | Minimum | Maximum |
|---|---|---|---|---|
| HCD | 18,08 | 13,57 | 0 | 131 |
| RCD | 31,99 | 31,86 | 0 | 291 |
| SCD | 33,87 | 33,81 | 0 | 394 |
| Board size | 7,24 | 2,59 | 0 | 18 |
| Board independence | 0,43 | 0,28 | 0 | 0,99 |
| Audit committee size | 3,18 | 0,69 | 0 | 6 |
| Audit committee meetings | 4,17 | 1,31 | 0 | 11 |
| ROA | 0,01 | 0,10 | −0,75 | 0,97 |
| ROE | −0,12 | 2,55 | −50,34 | 0,96 |
Governance variablesтеги zeros эмне үчүн critical?
Source board size же audit committee sizeдеги zero values компания чындап zero-member board менен иштейт дегенди билдирбесин ачык жазат.
Бул values annual reportта тиешелүү governance information disclosed болбогон учурларды билдирет.
Авторлор observationsти descriptive completeness үчүн сактап, бул variables боюнча coefficientsти абайлап интерпретациялоону суранышат.
Бул айырма маанилүү; “unknown board size” менен “board size zero” statistical жактан бир эле түшүнүк эмес. Studyнин data-coding choice себебинен бул variables results өзгөчө сактык менен бааланышы керек.
ROEдеги extreme value кантип каралган?
ROE minimumу −50,34. Изилдөөчүлөр бул observationsти data error деп эмес, COVID-19дан кийинки periodда чындап severe financial distress болгон companiesдин economic conditionун көрсөткөн values деп баалашкан.
ROE кийин %1 жана %99 percentilesде winsorize болуп, analysis кайра жасалган жана main results material түрдө өзгөргөн эмес деп билдирилген.
Эң күчтүү correlation кайсы болгон?
Эң жогорку correlation RCD менен SCD ортосунда:
r=0,757.
Бул value relational жана structural capital disclosures кыйла бирге кыймылдаарын көрсөтөт. Изилдөөчүлөр бул жалпы company-transparency tendencyни көрсөтүшү мүмкүн деп талкуулашат.
Ошентсе да regression modelsдеги VIF values 5тен төмөн болгондуктан problem multicollinearity reported болгон эмес.
Robustness checks
| Check | Application | Source result |
|---|---|---|
| Multicollinearity | VIF | Бардык centered VIF values <5. |
| Heteroskedasticity | White cross-section robust standard error | Main models боюнча колдонулган. |
| Autocorrelation | Durbin–Watson жана Breusch–Godfrey | DW=1,82–2,00; serious serial correlation табылган жок. |
| ROE outliers | %1/%99 winsorization | Main results өзгөргөн жок. |
| Alternative ICD measurement | Item-per-average жана log transformation | Qualitative results ошол бойдон калды. |
| Panel model | FE/RE trials | Short T себеп near-singular; pooled OLS колдонулган. |
Modelдин explanatory powerи канчалык?
Corporate-governance variablesтин ICD modelsдеги R² values төмөн:
- HCD: R²=0,064,
- RCD: R²=0,107,
- SCD: R²=0,081.
Башкача айтканда, model ICD variationнын болжол менен %6–11 бөлүгүн түшүндүрөт.
Бул company culture, CEO characteristics, ownership structure, reporting policies же studyде өлчөнбөгөн башка factors ICD үчүн маанилүү болушу мүмкүн экенин көрсөтөт. Булар study discussionда possible explanations катары берилген, direct test кылынган эмес.
Methodological limitations
- Panel 2021–2023-жылдарды гана камтыйт.
- Period COVID-19дан кийинки economic recovery conditionsти камтыйт.
- Pre-pandemic comparison period жок.
- Fixed жана random-effects models колдонулган эмес; pooled OLS колдонулган.
- Long-term within-firm causal relationships түзүлбөйт.
- ICD quantity annual reportsтагы keyword frequency менен өлчөнөт.
- Disclosure quality, specificity, accuracy, tone же economic materiality main measurementте бааланган эмес.
- Performance ROA жана ROE менен гана өлчөнгөн.
- Board жана audit committee variablesтеги айрым zeros real zero эмес, undisclosed information.
- Sampleдын %75и manufacturing companies болгону sector compositionга таасир берет.
- Intellectual-capital investmentsтин possible lagged economic effects үч жылдык designда өлчөнгөн эмес.
Келечектеги research үчүн сунушталган багыттар
Авторлор узагыраак panel data, lagged variables жана different modeling methods колдонууну сунушташат.
Келечектеги researchта:
- ICD quantity ордуна disclosure quality, tone жана firm specificity,
- Tobin's Q, stock returns, market value жана cost of equity сыяктуу market indicators,
- sector-specific analyses,
- firm-size-based subsamples,
- intellectual capitalдын performanceга lagged effects
изилдене турган багыттар катары сунушталат.
Булак жана Ыкма Жөнүндө Эскертүү
Толук original study title: Does Intellectual Capital Disclosure Matter? Examining Its Role Between Corporate Governance and Firm Performance in an Emerging Market
Authors: Khaled Alnaimat; Zauwiyah Ahmad; Yip Yen Yen.
Corresponding author: Zauwiyah Ahmad.
Equal first/equal contribution: Source equal contribution же equal-first-authorship statement бербейт.
Institutions: Faculty of Business, Multimedia University, Melaka 75450, Malaysia; Centre of Excellence for Sustainability and Governance, Multimedia University, Cyberjaya 63100, Malaysia.
Empirical context: Amman Stock Exchangeде listed болгон Иордания companies.
Journal: Administrative Sciences.
Volume / article number: 16 (2026), 381.
ISSN: 2076-3387.
Publisher: MDPI, Basel, Switzerland.
Source type жана peer-review status: Peer-reviewed quantitative research article based on annual-report content analysis and three-year unbalanced panel data.
Submission date: 3 July 2026.
Revision date: 29 July 2026.
Acceptance date: 4 August 2026.
Publication date: 8 August 2026.
Official publication link:MDPI official article page
License: Creative Commons Attribution 4.0 International (CC BY 4.0).
Funding: Study external funding алган эмес.
Ethics committee: Not applicable деп көрсөтүлгөн.
Informed consent: Not applicable деп көрсөтүлгөн.
Data availability: Study data publicly available annual reportsтан алынган. Coded ICD data set first authordan reasonable request боюнча алынары; EViews 12 analysis code да request боюнча бөлүшүлөрү айтылган.
Conflict of interest: Авторлор conflict of interest жок экенин билдиришет.
Author contributions
- Conceptualization: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Methodology: Khaled Alnaimat, Zauwiyah Ahmad.
- Software: Khaled Alnaimat.
- Validation жана formal analysis: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Data curation: Khaled Alnaimat.
- Original draft: Khaled Alnaimat, Zauwiyah Ahmad.
- Review жана editing: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Visualization: Khaled Alnaimat, Zauwiyah Ahmad.
- Supervision: Zauwiyah Ahmad, Yip Yen Yen.
- Project administration: Khaled Alnaimat, Zauwiyah Ahmad.
Generative AI use statement
Авторлор generative AI tools макаланын readability жана grammarын гана жакшыртуу үчүн колдонулганын билдиришет. Studyнин intellectual content, design, data analysis, results interpretation жана conclusion авторлор тарабынан түзүлгөн; AI outputs авторлор тарабынан checked жана edited болгон.
Source-internal statistical consistency note
Model 1ди түшүндүргөн текстте H4a үчүн “partially supported” деген сөз колдонулганына карабай, ACM → HCD relationship p value 0,091. Studyнин stated significance threshold p≤0,05 жана final Table 6 H4aны “Not supported” деп берет. Ошондуктан Verianla articleде H4a unsupported hypothesis катары бааланган.
Mediation method note
Изилдөөчүлөр mediationди Baron жана Kenny conditions боюнча баалап, Sobel testти ICD component менен firm performance ортосунда significant relation болгондо гана колдонууну пландашкан. HCD, RCD жана SCD ROA/ROE менен significant relation көрсөтпөгөндүктөн үч mediation hypothesis supported болгон эмес. Бул result study колдонгон mediation procedure алкагында бааланышы керек.
Scientific interpretation limit
Studyнин негизги resultу “intellectual capital баалуулугу жок” эмес. Measured concept annual reportsтагы intellectual-capital disclosure frequency. Ошондуктан research компаниялардын real human capital, technological capacity, process capability же customer networks economic effectин direct өлчөбөйт.
Ошондой эле “mandatory intellectual-capital reporting firm performanceны жогорулатат” деген result experimental test кылынган эмес. Standardized же mandatory ICD recommendation авторлор existing voluntary systemде observed resultsтан чыгарган policy recommendation.
2017-жылы corporate-governance reports mandatory болушу studyнин institutional contextи; бирок empirical data 2021–2023 periodду камтыйт жана 2017ге чейинки control period менен causal reform-effect comparison жүргүзүлгөн эмес. Ошондуктан results 2017 regulation causal effectи катары интерпретацияланбашы керек.
Corporate-governance variablesтеги айрым zero values real governance structure эмес, annual reportта information disclosed болбогонун көрсөтөт. Source өзү да бул coefficients абайлап интерпретацияланышы керектигин айтат.
Бул Verianla articleдеги бардык empirical coefficients, p values, sample information жана method details uploaded original researchка негизделет. External source official publication identity жана journal peer-review status verification үчүн гана колдонулган; сырттан new financial result же empirical finding кошулган эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген