

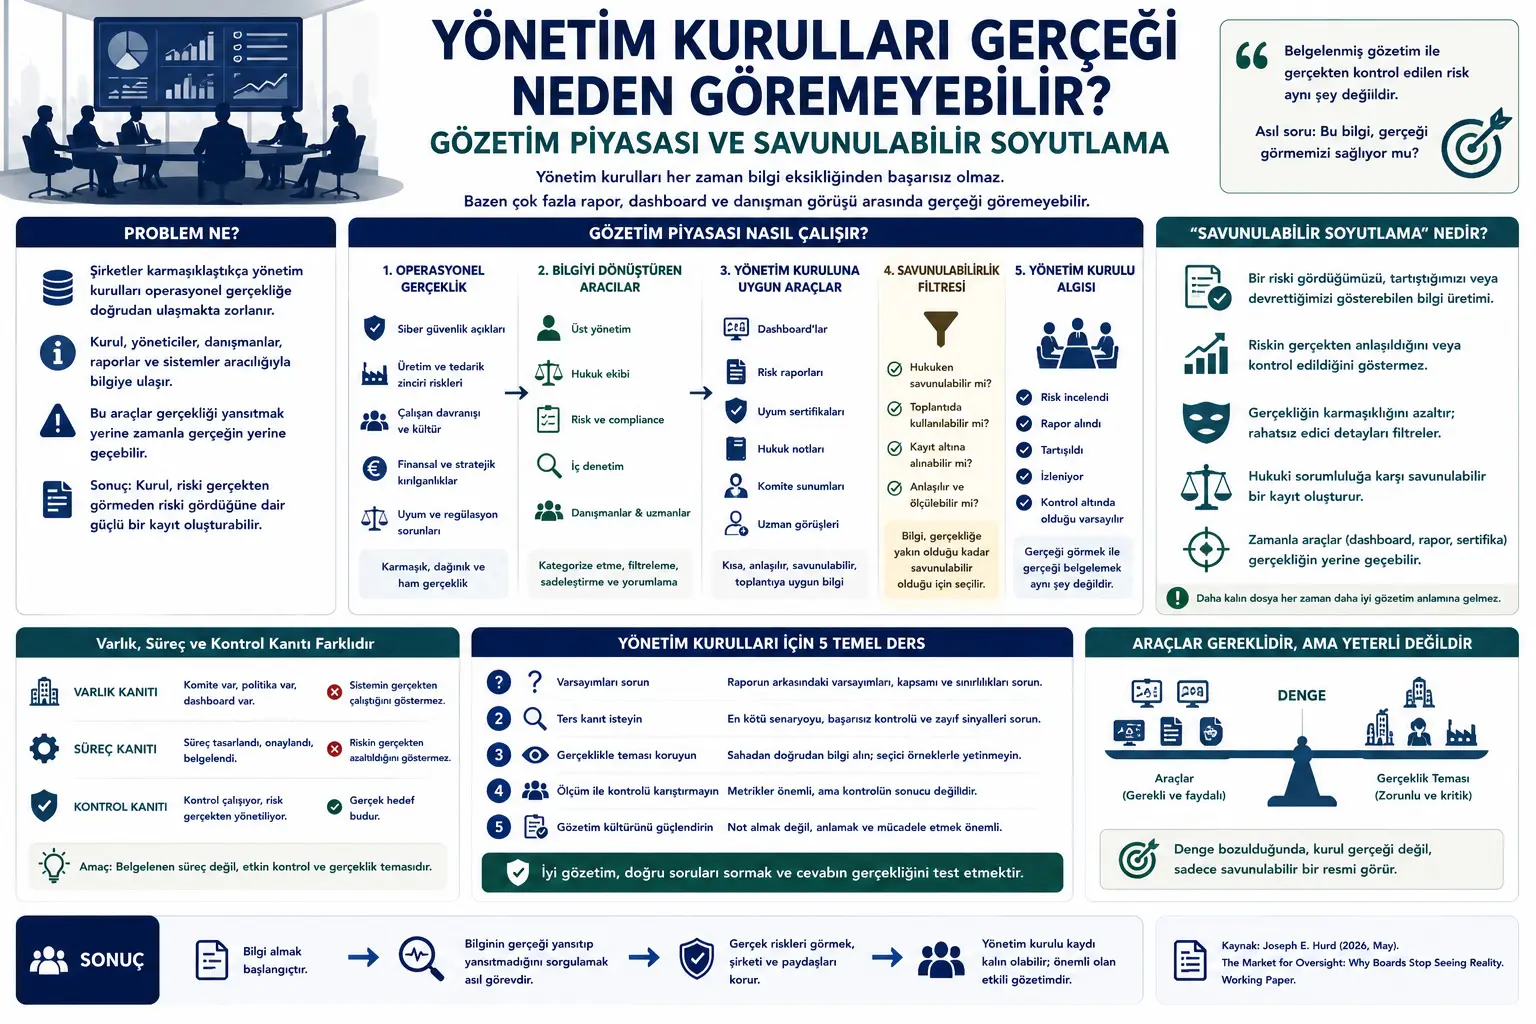
Maandishi haya yameandaliwa kulingana na karatasi ya kazi (working paper) ya Mei 2026 iliyoandikwa na Joseph E. Hurd yenye kichwa cha habari “The Market for Oversight: Why Boards Stop Seeing Reality”[cite: 6]. Maandishi yanajadili utawala wa makampuni, usimamizi wa baraza la wakurugenzi, usimamizi wa hatari, ripoti za washauri, dashibodi, mifumo ya udhibiti wa ndani, dhima ya kisheria, na hatari ya kujitenga na ukweli wa shirika[cite: 6].
Utafiti unagusia nyanja za sheria na usimamizi wa makampuni, kwa hivyo maandishi haya si ushauri wa kisheria, ushauri wa baraza la wakurugenzi, tathmini ya kesi au mwongozo wa utii wa ndani ya kampuni[cite: 6]. Lengo ni kubadilisha wazo kuu la maandiko ya kitaaluma kuwa makala ya uhariri iliyo rahisi, isiyo na upendeleo na inayoweza kuchapishwa kwa ajili ya wasomaji wa Verianla[cite: 6].
Hoja kuu ya makala ni hii: Mabaraza ya kijadi ya wakurugenzi hayafeli mara zote kutokana na ukosefu wa taarifa[cite: 6]. Wakati mwingine kinyume chake, yanafanya kazi ndani ya ripoti nyingi mno, dashibodi, maoni ya washauri, dokezo za kisheria, matiti za hatari, na kumbukumbu za kamati[cite: 6]. Tatizo ni kwamba wakati zana hizi zinapaswa kuonyesha hali halisi ya kioperesheni ya kampuni, baada ya muda zinachukua nafasi ya ukweli[cite: 6]. Hivyo, baraza la wakurugenzi linaweza kuunda rekodi thabiti ya nyaraka inayoonyesha kuwa limeona hatari bila kuona hatari hiyo kwa hakika[cite: 6].
Katika makampuni makubwa, mabaraza ya wakurugenzi hayawezi kuona kila operesheni moja kwa moja[cite: 6]. Haiwezekani kwao kukagua binafsi mahali hapo udhaifu wa usalama wa mtandao, hatari za mnyororo wa ugavi, masuala ya usalama katika eneo la uzalishaji, udhaifu wa kifedha, ukosefu wa utii wa sheria, au utegemezi wa teknolojia[cite: 6]. Ndio maana mabaraza yanapata taarifa kupitia wasuluhishi: wasimamizi, wanasheria, wakaguzi, washauri, timu za hatari, timu za utii (compliance), dashibodi, na ripoti[cite: 6].
Miundo hii ya wasuluhishi ni muhimu[cite: 6]. Hata hivyo, makala inatetea kuwa mahitaji haya yenyewe yanazalisha hatari[cite: 6]. “Oversight market” yaani soko la usimamizi linaundwa ndani na nje ya kampuni[cite: 6]. Katika soko hili, taarifa inayotumiwa na baraza la wakurugenzi inazalishwa kwa njia fupi, inayoeleweka, inayoweza kutetewa, inayofaa kwa mikutano, yenye maana kisheria, na inayoweza kubadilishwa kuwa nyaraka[cite: 6].
Bidhaa hizi zinaweza kuwa na manufaa kwa baraza la wakurugenzi[cite: 6]. Lakini pia zinaweza kufanya ukweli halisi wa kioperesheni wa kampuni kuwa wa kidhahania zaidi[cite: 6]. Dashibodi inaweza kuonyesha kuwa hatari inafuatiliwa lakini huenda isionyeshe ikiwa udhibiti unafanya kazi kweli[cite: 6]. Cheti cha utii kinaweza kuonyesha uwepo wa sera lakini huenda kisithibitishe kuwa kimebadilisha tabia[cite: 6]. Ripoti ya mshauri inaweza kutoa uthibitisho wa nje lakini huenda isipime kwa kiasi cha kutosha migongano ya nadharia zisizosahihi[cite: 6].
Mwandishi anaita hali hii defensible abstraction, yaani “uwezo wa kujitetea kwa muhtasari”[cite: 6]. Baraza la wakurugenzi linaweza kuonyesha kuwa limekagua hatari, kuijadili, kuikabidhi au kuifuatilia[cite: 6]. Lakini hii haina maana moja kwa moja kuwa hatari imeeleweka kweli, imedhibitiwa au imehifadhi mawasiliano na ukweli wa kioperesheni[cite: 6].
Shida ni Nini?
Katika utawala wa makampuni, kinachotarajiwa kutoka kwa mabaraza ya wakurugenzi si kuisimamia kampuni kila siku[cite: 6]. Baraza linatoa usimamizi wa kimkakati kwa usimamizi, linafuatilia hatari kuu, linatathmini mifumo ya ukaguzi na udhibiti, na linapobidi linauliza maswali na kuingilia kati[cite: 6]. Lakini linapofanya hivi, linategemea kwa kiasi kikubwa taarifa inayowasilishwa kwake[cite: 6].
Taarifa hii mara nyingi si ukweli ghafi[cite: 6]. Taarifa inayofika kwenye baraza la wakurugenzi imepita katika hatua nyingi hapo awali[cite: 6]. Timu ya kioperesheni inaripoti tatizo[cite: 6]. Timu ya hatari inainyoosha kuwa kitengo[cite: 6]. Timu ya utii inaiandika kwa lugha ya sera[cite: 6]. Timu ya kisheria inafanya maelezo kuwa ya umakini[cite: 6]. Mshauri au mkaguzi anaongeza mfumo[cite: 6]. Usimamizi unafanya hivi kuwa board pack au dashibodi[cite: 6]. Mwishowe, baraza linaona uwakilishi wa hatari uliowekwa vizuri sana na unaofaa kwa mkutano[cite: 6].
Mabadiliko haya si mabaya kabisa[cite: 6]. Hatari tata za kampuni kubwa lazima zifanywe zieleweke katika kiwango cha baraza[cite: 6]. Tatizo ni kwamba tafsiri inachukua nafasi ya ukweli[cite: 6]. Yaani baraza linaweza kufikiri linaona hatari kwa sababu linaona dashibodi, linafikiri udhibiti unafanya kazi kwa sababu limepata cheti, au linafikiri kutokuwa na uhakika kumetatuliwa kwa sababu limesoma ripoti ya mshauri[cite: 6].
Tatizo lililoko katikati ya makala ni hili: Wakati kumbukumbu za usimamizi zinapokuwa nene, mawasiliano na ukweli yanaweza kudhoofika[cite: 6]. Kwenye faili la baraza la wakurugenzi kunaweza kuwa na vifaa vingi, maelezo ya mikutano, maoni ya washauri, na ripoti za hatari[cite: 6]. Lakini hivi havina maana moja kwa moja kuwa kampuni inadhibiti hatari hizo kweli[cite: 6].
Mbinu Inapendekeza Nini?
Utafiti si uchambuzi wa takwimu au utafiti wa majaribio[cite: 6]. Ni uchambuzi wa utawala wa makampuni unaozingatia taratibu[cite: 6]. Mwandishi anasoma pamoja maandiko ya usimamizi wa baraza la wakurugenzi, mstari wa Caremark, asymmetry ya taarifa, udhibiti wa ndani, utenganisho wa shirika, jamii ya ukaguzi, mifumo ya vipimo na utawala unaoongozwa na wataalamu[cite: 6].
Makala inaendeleza wazo la “market for oversight”[cite: 6]. Soko hapa si tu soko la kijadi ambapo baraza la wakurugenzi linanunua washauri[cite: 6]. Inaeleza eneo mpana la shirika[cite: 6]. Katika eneo hili, wahusika wa ndani na nje ya kampuni wanazalisha taarifa inayofaa kwa baraza la wakurugenzi[cite: 6].
Wasambazaji wa ndani wa soko hili ni: usimamizi mkuu, fedha, kisheria, utii (compliance), ukaguzi wa ndani, usimamizi wa hatari, rasilimali watu, vitengo vya operesheni, na viongozi wa biashara[cite: 6].
Wasambazaji wa nje ni: makampuni ya sheria, wakaguzi huru, washauri, washauri wa mishahara, makampuni ya usalama wa mtandao, wataalamu wa hatari, washauri wa ESG, wataalamu wa tathmini, na wasuluhishi wengine wa kitaalamu[cite: 6].
Bidhaa za soko hili ni dashibodi, ramani za hatari, dokezo za kisheria, vifaa vya kamati, vyeti, ripoti za udhibiti, tathmini za washauri, uchambuzi wa benchmark, maoni ya wataalamu, na muhtasari ulioandaliwa kwa ajili ya baraza (board-ready)[cite: 6].
Uchambuzi unaopendekezwa na mwandishi unazingatia swali hili: Je, taarifa inayokuja kwenye baraza la wakurugenzi inatumika tu kuzalisha nyaraka, au inaruhusu baraza kupima ukweli halisi wa kioperesheni, kuona nadharia zisizosahihi, na inapobidi kutoa changamoto kwa usimamizi?[cite: 6]
Fomula Zinaeleza Nini?
Hakuna fomula ya hisabati, mlinganyo wa kitakwimu au mfano wa kiasi katika PDF[cite: 6]. Utafiti ni uchambuzi wa kisheria, wa shirika na wa dhana[cite: 6]. Kwa sababu hii, hakuna uhamisho wa fomula ya asili uliofanywa katika sehemu hii[cite: 6].
Mantiki ya makala inaweza kuhtasishwa na mnyororo huu wa dhana[cite: 6]:
Utata unafanya baraza la wakurugenzi kutegemea taarifa ya wasuluhishi. Katika makampuni makubwa, baraza haliwezi kuona kila operesheni moja kwa moja, kwa hivyo linategemea wasimamizi, wataalamu, na mifumo ya kuripoti[cite: 6].
Utegemezi huo unaunda mahitaji ya taarifa iliyo tayari kwa baraza (board-ready). Taarifa lazima iwe fupi, inayoeleweka, inayoweza kutetewa kisheria, inayoweza kujadiliwa katika mkutano, na inayoweza kuingia kwenye kumbukumbu[cite: 6].
Wasambazaji wa ndani na nje wanazalisha bidhaa za usimamizi zinazofaa kwa mahitaji haya. Zana kama vile dashibodi, ripoti, vyeti, matiti za hatari, maoni ya washauri na dokezo za kisheria zinaongezeka[cite: 6].
Uwezo wa kujitetea unachuja taarifa. Taarifa inachaguliwa sio tu kwa sababu ni sahihi, bali pia kwa sababu inaweza kutumika na kutetewa katika rekodi za baraza la wakurugenzi[cite: 6].
Zana zinaweza kuchukua nafasi ya ukweli. Badala ya kupima hatari kwa hakika, baraza linaweza kujituliza kwa kuona kuwa hatari imeripotiwa[cite: 6].
Mwishowe, ushahidi wa usimamizi unaweza kuchukua nafasi ya ushahidi wa udhibiti. Kampuni inaweza kuthibitisha kuwa baraza limekagua hatari; lakini huenda isionyeshe kuwa hatari imepunguzwa au kudhibitiwa kweli[cite: 6].
Ujumbe Mkuu wa Grafu, Jedwali na Chati
Hakuna grafu ya kijadi ya takwimu, jedwali la jaribio au taswira ya data katika PDF[cite: 6]. Ni uchambuzi wa kisheria na wa utawala uliojikita kwenye maandishi[cite: 6]. Hata hivyo, muundo wa dhana wa makala unaweza kusomwa kama chati iliyo wazi kabisa[cite: 6].
Katikati ya chati hii kuna “soko la usimamizi”[cite: 6]. Upande wa kushoto kuna ukweli tata wa kioperesheni wa kampuni: udhaifu wa usalama wa mtandao, utegemezi wa wasambazaji, udhaifu wa udhibiti wa ndani, tabia ya wafanyakazi, hatari ya kifedha, utii wa sheria, na maamuzi ya kimkakati[cite: 6]. Upande wa kulia kuna bidhaa za taarifa zinazoonekana na baraza la wakurugenzi: dashibodi, dokezo za kisheria, ripoti za washauri, vyeti, matiti za hatari, mawasilisho ya kamati na board minutes[cite: 6].
Eneo la mabadiliko katikati ndio hatua muhimu zaidi[cite: 6]. Wakati ukweli wa kioperesheni unapotafsiriwa kwa lugha inayofaa kwa baraza la wakurugenzi, unarahisishwa, unagawanywa katika makundi, unafanywa upimike na unawekwa katika fomu inayoweza kutetewa[cite: 6]. Mchakato huu wakati mwingine unazalisha muonekano wenye manufaa[cite: 6]. Lakini wakati mwingine unageuza ukweli tata na usiotulia kuwa muonekano safi mno, unaopimika mno, na unaotoa amani mno ya akili[cite: 6].
Makala inasisitiza hasa tofauti tatu[cite: 6]:
Ushahidi wa uwepo na ushahidi wa ufanya kazi ni tofauti. Uwepo wa kamati, sera, dashibodi au mfumo wa udhibiti hauonyeshi kuwa mfumo huo unafanya kazi chini ya masharti halisi[cite: 6].
Ushahidi wa umakini na ushahidi wa changamoto ni tofauti. Kumbukumbu ya baraza la wakurugenzi inaweza kuonyesha kuwa hatari imejadiliwa; lakini huenda isionyeshe kuwa nadharia zimepimwa, ushahidi wa kinyume umeombwa au usimamizi umebanwa[cite: 6].
Ushahidi wa mchakato na ushahidi wa udhibiti ni tofauti. Mchakato uliowekwa kwenye nyaraka hauthibitishi moja kwa moja kuwa hatari imepunguzwa au kuwekwa chini ya udhibiti[cite: 6].
Ikiwa picha ya kipekee itatayarishwa kwa ajili ya Verianla, “Soko la Usimamizi” linaweza kuwekwa katikati[cite: 6]. Upande wa kushoto “ukweli wa kioperesheni”, upande wa kulia “board-facing artifacts” vinaweza kuonyeshwa[cite: 6]. Katikati “tafsiri, urahisishaji, kichungi cha uwezo wa kujitetea” vinaweza kuwepo[cite: 6]. Chini kabisa tahadhari kuu inaweza kutolewa: “Baraza kupata taarifa haina maana mara zote kuwa limeona hatari.”[cite: 6]
Majaribio Yalifanywaje?
Utafiti huu si jaribio la maabara au kipimo cha takwimu kilichofanywa kwenye makampuni[cite: 6]. Mwandishi anajenga utaratibu wa dhana kupitia maandiko yaliyopo na mifumo ya kisheria[cite: 6].
Maandishi yanatumia mstari wa Caremark katika muktadha wa sheria za makampuni za Delaware, asymmetry ya taarifa ya mabaraza ya wakurugenzi, mfumo wa udhibiti wa ndani wa COSO, mtazamo wa ukaguzi wa udhibiti wa ndani wa PCAOB, maandiko ya utenganisho wa shirika (decoupling), mijadala ya jamii ya ukaguzi, na masomo kuhusu jinsi mifumo ya vipimo inavyounda tabia za shirika[cite: 6].
Makala inajadili kama mifano dashibodi za usalama wa mtandao, vipimo vya utendaji vilivyorekebishwa, ripoti za wataalamu wa nje, na kuripoti hatari za mission-critical[cite: 6]. Mifano hii haitumiwi kama ushahidi wa kesi moja tu, bali kuonyesha jinsi dhana inavyoweza kufanya kazi[cite: 6].
Kwa sababu hii, mbinu ya utafiti si kutoa “matokeo yaliyothibitishwa”, bali kutoa lenzi mpya ya dhana ya uchambuzi wa mazingira ya taarifa ya mabaraza ya wakurugenzi[cite: 6].
Matokeo Yanaonyesha Nini?
Matokeo ya kwanza ya utafiti ni kwamba katika usimamizi wa kisasa wa makampuni, tatizo kuu si mara zote ukosefu wa taarifa[cite: 6]. Mabaraza ya wakurugenzi wakati mwingine yanapata taarifa nyingi mno; lakini taarifa hii inatumikia zaidi kuweka mchakato kwenye nyaraka badala ya kupima ukweli halisi[cite: 6].
Matokeo ya pili ni kwamba zana za usimamizi zina pande mbili[cite: 6]. Dashibodi, ripoti za washauri, dokezo za kisheria, na ramani za hatari zinaweza kuwa na manufaa[cite: 6]. Hata hivyo, zana hizi zinapotumiwa vibaya, zinaweza kugeuka kuwa pazia linalozuia baraza la wakurugenzi kuona ukweli wa kioperesheni moja kwa moja[cite: 6].
Matokeo ya tatu ni kwamba hatari ya “defensible abstraction” haihitaji nia mbaya[cite: 6]. Usimamizi, washauri, wanasheria na timu za hatari mara nyingi hawatendi kwa nia mbaya[cite: 6]. Lakini wakati kila mtu anajaribu kuzalisha taarifa inayofaa, inayoweza kutetewa na iliyopangwa ndani ya jukumu lake la shirika, ukweli unaweza kufanywa kuwa wa kidhahania mno[cite: 6].
Matokeo ya nne ni kwamba katika nyanja kama usalama wa mtandao, kipimo cha shughuli na ushahidi wa udhibiti vinaweza kuchanganywa[cite: 6]. Kiwango cha ukamilishaji wa mafunzo, asilimia ya patch, alama ya ukomavu au idadi ya matukio (incidents) vinaweza kuwa muhimu[cite: 6]. Lakini hivi pekee havionyeshi kuwa mifumo muhimu inaweza kupona inapotambuliwa chini ya shambulio, ufikiaji maalum unadhibitiwa kweli, au hatari ya ulimbikizaji wa upande wa tatu inasimamiwa[cite: 6].
Matokeo ya tano ni kwamba uthibitisho wa wataalamu haongezi mara zote mawasiliano na ukweli[cite: 6]. Ripoti ya mtaalamu wa nje au maoni ya mshauri yanaweza kutoa amani ya akili kwa baraza la wakurugenzi[cite: 6]. Lakini ikiwa mfumo wa mtaalamu haupimi kwa kiasi cha kutosha nadharia zisizosahihi, upeo usio kamili au kutoelewana kwa kioperesheni, unaweza pia kuchangia baraza kujitenga na ukweli[cite: 6].
Matokeo ya sita ni kwamba kuongezeka kwa unene wa rekodi za baraza la wakurugenzi haina maana mara zote usimamizi bora zaidi[cite: 6]. Mikutano mingi zaidi, ripoti nyingi zaidi, vifaa vingi zaidi vya kamati na dashibodi nyingi zaidi wakati mwingine vinaweza kuonyesha kuongezeka kwa mchakato unaoweza kutetewa badala ya udhibiti halisi[cite: 6].
Kwa Nini Hii ni Muhimu?
Utafiti huu unafanya uelewa mbaya sana kuonekana wazi katika utawala wa makampuni: Kupokea taarifa na kuona ukweli si kitu kile kile[cite: 6]. Baraza la wakurugenzi linaweza kuwa linapokea ripoti za mara kwa mara kuhusu hatari[cite: 6]. Lakini ripoti hii huenda isionyeshe kuwa hatari imepunguzwa kweli, udhibiti unafanya kazi au nadharia za usimamizi zimepimwa[cite: 6].
Tofauti hii ni muhimu sana katika makampuni tata[cite: 6]. Katika nyanja kama usalama wa mtandao, kuripoti kifedha, mnyororo wa ugavi, akili bandia, usalama wa bidhaa, utii wa kanuni, na ESG, hatari ni za kiufundi na zina tabaka nyingi[cite: 6]. Baraza halitarajiwi kujua kila undani katika nyanja hizi; lakini linatarajiwa kuhoji mawasiliano ya taarifa inayokuja kwake na ukweli[cite: 6].
Umuhimu wa makala ni kupendekeza kuangalia nyaraka za utawala kwa umakini zaidi[cite: 6]. Je, kulikuwa na kamati? Ripoti iliwasilishwa? Maoni ya mtaalamu yalichukuliwa? Dashibodi ilikaguliwa? Maswali haya ni muhimu[cite: 6]. Lakini hayatoshi[cite: 6]. Swali kuu ni hili: Je, zana hizi ziliruhusu baraza la wakurugenzi kuona ukweli, kukamata nadharia zisizosahihi, na kuingilia kati inapobidi?[cite: 6]
Somo kuu kwa msomaji wa Verianla ni hili: Katika ulimwengu wa makampuni, wakati mwingine kutokuonekana kwa hatari zaidi hakuingii kutokana na ukosefu wa taarifa, bali kutokana na fomu za taarifa zilizo safi mno na zinazotoa amani mno ya akili[cite: 6]. Usimamizi wa kweli hauanzi na kupokea ripoti, bali na kuuliza ni kwa kiasi gani ripoti inapima ukweli[cite: 6].
Mambo ya Kuzingatia
Utafiti huu una mipaka fulani muhimu[cite: 6].
Kwanza, utafiti si ushauri wa kisheria[cite: 6]. Caremark, sheria za makampuni za Delaware, fiduciary duty au majukumu ya baraza la wakurugenzi vinahitaji ushauri wa kisheria wa wataalamu kulingana na kila tukio[cite: 6].
Pili, makala haipendekezi shaka ya jumla dhidi ya dashibodi, washauri, dokezo za kisheria au ripoti za kamati[cite: 6]. Zana hizi ni muhimu kwa baraza la wakurugenzi la kisasa[cite: 6]. Tatizo ni zana hizi kuchukua nafasi ya ukweli halisi wa kioperesheni[cite: 6].
Tatu, dai la utafiti si kwamba kila mchakato uliowekwa kwenye nyaraka ni wa uwongo au hauna maana[cite: 6]. Nyaraka, ripoti na maoni ya wataalamu vinaweza kuwa sehemu ya usimamizi wenye nguvu[cite: 6]. Lakini uwepo wao pekee haupaswi kuchukuliwa kama ushahidi wa kutosha kwa udhibiti wa hatari[cite: 6].
Nne, lenzi inayopendekezwa na mwandishi haitoi uwiano wa jumla uliopimwa kwa takwimu[cite: 6]. Ni kwa kiasi gani “defensible abstraction” inatokea katika makampuni gani inapaswa kuchunguzwa kwa kila kesi[cite: 6].
Tano, si rahisi pia kwa mabaraza ya wakurugenzi kukagua ukweli halisi wa kioperesheni moja kwa moja na bila mipaka[cite: 6]. Lengo si kuingiza baraza katika usimamizi mdogo (micromanagement); bali ni kuhakikisha baraza linahifadhi mawasiliano na ukweli katika taarifa inayokuja kwake[cite: 6].
Sita, taarifa nyingi zaidi si nzuri mara zote[cite: 6]. Mahitaji ya baraza si nyaraka zisizo na mwisho; bali ni usanifu wa taarifa unaoweza kuonyesha ushahidi wa kinyume, nadharia dhaifu, udhibiti usiofanikiwa, na pointi zinazohitaji kuingiliwa kati[cite: 6].
Hitimisho
Utafiti wa The Market for Oversight unaeleza kwa nini mabaraza ya kisasa ya wakurugenzi wakati mwingine hayawezi kuona ukweli kwa dhana yenye nguvu: soko la usimamizi[cite: 6]. Katika soko hili, taarifa inayowasilishwa kwa baraza la wakurugenzi inabadilisha ukweli tata wa kioperesheni kuwa fomu inayofaa kwa mkutano, inayoweza kutetewa na inayoweza kuwekwa kwenye kumbukumbu[cite: 6].
Mabadiliko haya yanaweza kuwa ya lazima; lakini ni ya hatari[cite: 6]. Kwa sababu baada ya muda dashibodi, ripoti, cheti, dokezo la kisheria au maoni ya mshauri yanaweza kuchukuliwa kama hatari yenyewe[cite: 6]. Baraza linaona kuwa hatari imeripotiwa, si kwamba hatari imedhibitiwa[cite: 6]. Ushahidi wa mchakato unachukua nafasi ya ushahidi wa udhibiti[cite: 6].
Mchango muhimu zaidi wa makala ni kwamba haielezi kufeli kwa utawala kwa kimya tu, ukimya au nia mbaya[cite: 6]. Baraza linaweza kuonekana linafanya kazi, kamati zinaweza kufanya kazi, ripoti zinaweza kuzalishwa, wataalamu wanaweza kusikilizwa[cite: 6]. Pamoja na hayo, mawasiliano na ukweli halisi wa kioperesheni yanaweza kudhoofika[cite: 6].
Suluhisho linalopendekezwa na mwandishi si kukataa taarifa za wasuluhishi[cite: 6]. Mabaraza ya wakurugenzi yanahitaji dashibodi, washauri na ripoti[cite: 6]. Suluhisho halisi ni kuuliza ikiwa zana hizi zinapima ukweli au la[cite: 6]. Baraza linapaswa kuuliza si tu “Je, tulipata taarifa?”, bali pia “Je, taarifa hii ilituruhusu kuona ukweli tunaostahili kuona?”[cite: 6]
Ujumbe mkuu kwa msomaji wa Verianla ni huu: Katika utawala wa makampuni, kuweza kuthibitishwa kwenye nyaraka na kuwa na ufanisi si kitu kile kile[cite: 6]. Usimamizi wa kweli hauko katika unene wa faili; bali katika uwezo wa taarifa kuhifadhi kiungo chake na ukweli halisi wa kioperesheni[cite: 6].
Dokezo la Chanzo na Mbinu
Maandishi haya yameandaliwa kulingana na karatasi ya kazi (working paper) ya Mei 2026 iliyoandikwa na Joseph E. Hurd yenye kichwa cha habari “The Market for Oversight: Why Boards Stop Seeing Reality”[cite: 6]. Maudhui si tafsiri ya moja kwa moja; dhana kuu za utafiti, uchambuzi wa utaratibu, msingi wa kisheria, mipaka, na matokeo ya utekelezaji vimerahisishwa na kubadilishwa kuwa makala ya kipekee kulingana na mstari wa uchapishaji wa Verianla[cite: 6].
Katika maandishi, usimamizi wa baraza la wakurugenzi, doktrini ya Caremark, usimamizi wa hatari, udhibiti wa ndani, kuripoti usalama wa mtandao, ripoti za washauri, na nyaraka za utawala wa makampuni zimejadiliwa[cite: 6]. Maudhui haya si ushauri wa kisheria, usimamizi, ukaguzi au ushauri wa makampuni[cite: 6]. Kwa matumizi thabiti, sheria husika, kanuni za sekta, masharti maalum ya kampuni, na tathmini ya wataalamu huru inapaswa kuzingatiwa[cite: 6].
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *