

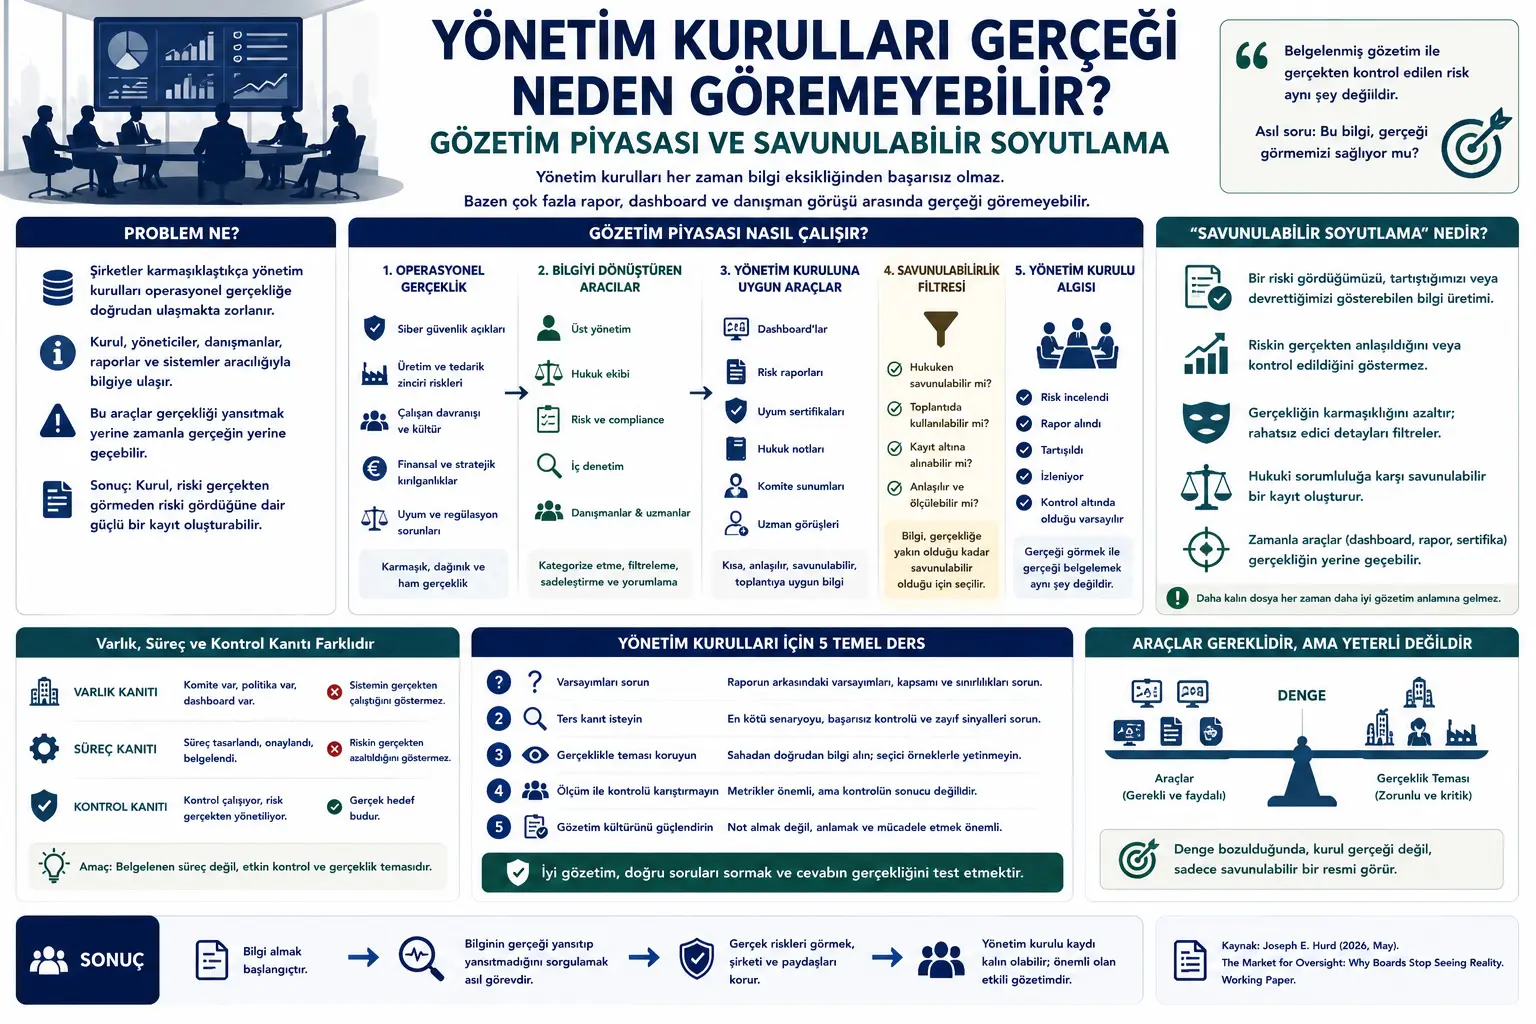
Бул текст Joseph E. Hurd тарабынан даярдалган “The Market for Oversight: Why Boards Stop Seeing Reality” аттуу Май 2026 даталуу working paper негизинде даярдалган. Материалда корпоративдик башкаруу, директорлор кеңешинин көзөмөлү, тобокелдиктерди башкаруу, консультанттардын отчеттору, dashboard’дор, ички контрол системалары, укуктук жоопкерчилик жана корпоративдик реалдуулуктан ажырап калуу тобокелдиги каралат.
Изилдөө укук жана компанияны башкаруу тармактарына тиешелүү болгондуктан, бул текст укуктук кеңеш, директорлор кеңешине консалтинг, соттук ишти баалоо же компания ичиндеги compliance колдонмосу эмес. Максат — академиялык тексттеги негизги ойду Verianla окурманы үчүн жөнөкөй, бейтарап жана жарыялоого ылайыктуу түркчө редакциялык макалага айландыруу.
Макаланын негизги тезиси мындай: Заманбап директорлор кеңештери дайыма эле маалымат жетишсиздигинен жаңылбайт. Кээде тескерисинче, өтө көп отчет, dashboard, консультанттын пикири, укуктук жазма, тобокелдик матрицасы жана комитет протоколдорунун арасында иштешет. Көйгөй — компаниянын чыныгы операциялык абалын көрсөтүүгө тийиш болгон бул куралдар убакыт өтүшү менен реалдуулуктун ордун басып калышында. Ошентип директорлор кеңеши тобокелдикти чындап көрбөй туруп, аны көргөнү тууралуу күчтүү документтик из калтыра алат.
Ири компанияларда директорлор кеңеши ар бир операцияны түз көрө албайт. Киберкоопсуздуктагы кемчиликти, жеткирүү чынжырынын тобокелдигин, өндүрүш аянтындагы коопсуздук маселесин, каржылык морттукту, compliance жетишсиздигин же технологиялык көз карандылыкты жеринде өздөрү текшериши мүмкүн эмес. Ошондуктан кеңештер маалыматка ортомчулар аркылуу жетет: жетекчилер, юристтер, аудиторлор, консультанттар, тобокелдик командалары, compliance командалары, dashboard’дор жана отчеттор.
Бул ортомчу түзүмдөр зарыл. Бирок макала дал ушул зарылчылык тобокелдик жаратарын ырастайт. Компаниянын ичинде жана сыртында “oversight market”, башкача айтканда көзөмөл рыногу пайда болот. Бул рынокто директорлор кеңеши керектеген маалымат кыска, түшүнүктүү, корголуучу, жыйынга ылайыктуу, укуктук жактан маанилүү жана документке айландырууга боло турган формада өндүрүлөт.
Бул өнүмдөр директорлор кеңеши үчүн пайдалуу болушу мүмкүн. Бирок ошол эле учурда компаниянын чыныгы операциялык абалын ашыкча абстракциялап коюшу мүмкүн. Dashboard тобокелдик көзөмөлдөнүп жатканын көрсөтүшү мүмкүн, бирок контрол чындап иштеп жатканын көрсөтпөшү мүмкүн. Compliance сертификаты саясат бар экенин көрсөтүшү мүмкүн, бирок жүрүм-турумду өзгөрткөнүн далилдебеши мүмкүн. Консультанттын отчету тышкы ырастоо бере алат, бирок туура эмес божомолдорду жетиштүү текшербеши мүмкүн.
Автор бул абалды defensible abstraction, башкача айтканда “корголуучу абстракция” деп атайт. Директорлор кеңеши тобокелдикти караганын, талкуулаганын, өткөрүп бергенин же көзөмөлдөгөнүн көрсөтө алат. Бирок бул тобокелдик чындап түшүнүлгөнүн, көзөмөлгө алынганын же операциялык реалдуулук менен байланышы сакталганын билдирбеши мүмкүн.
Көйгөй эмнеде?
Корпоративдик башкарууда директорлор кеңешинен компанияны күн сайын башкаруу күтүлбөйт. Кеңеш жетекчиликке стратегиялык көзөмөл берет, маанилүү тобокелдиктерди байкайт, аудит жана контрол системаларын баалайт, зарыл учурда жетекчиликке суроо берип, кийлигишет. Бирок муну аткарууда көбүнчө өзүнө сунушталган маалыматка таянат.
Бул маалымат көп учурда чийки реалдуулук эмес. Директорлор кеңешине келген маалымат буга чейин көп баскычтан өткөн болот. Операциялык команда көйгөйдү билдирет. Тобокелдик командасы аны категорияга айлантат. Compliance командасы саясат тили менен жазат. Укук командасы формулировканы этият кылат. Консультант же аудитор алкак кошот. Жетекчилик муну board pack же dashboard кылат. Акырында кеңеш өтө ирээттелген жана жыйынга ылайыкташтырылган тобокелдиктин өкүлчүлүгүн көрөт.
Бул өзгөртүү толугу менен жаман эмес. Ири компаниянын татаал тобокелдиктери кеңеш деңгээлинде түшүнүктүү болушу керек. Көйгөй — которулган өкүлчүлүк реалдуулуктун ордун басып калышында. Башкача айтканда кеңеш dashboard’ду көргөнү үчүн тобокелдикти көрдүм деп, сертификатты алган үчүн контрол иштеп жатат деп, консультанттын отчетун окуганы үчүн белгисиздик чечилди деп ойлошу мүмкүн.
Макаланын борборундагы көйгөй ушул: Көзөмөл жазуулары калыңдаган сайын, реалдуулук менен байланыш алсыраш мүмкүн. Директорлор кеңешинин файлында көп материал, жыйын жазмасы, консультант пикири жана тобокелдик отчету болушу мүмкүн. Бирок булар компания тобокелдиктерди чындап көзөмөлдөп жатат дегенди автоматтык түрдө билдирбейт.
Ыкма эмнени сунуштайт?
Изилдөө сандык маалымат анализи же эксперименталдык изилдөө эмес. Ал механизмге багытталган корпоративдик башкаруу анализи. Автор директорлор кеңешинин көзөмөлүн, Caremark багытын, маалымат асимметриясын, ички контрол адабиятын, уюмдук ажыроону, аудит коомун, өлчөө системаларын жана адистер аркылуу жүргүзүлгөн башкаруу боюнча адабиятты бирге карайт.
Макала “market for oversight” түшүнүгүн өнүктүрөт. Бул жердеги рынок директорлор кеңеши консультант сатып алган классикалык базарды гана билдирбейт. Ал кыйла кеңири корпоративдик мейкиндикти түшүндүрөт. Бул мейкиндикте компаниянын ички жана тышкы акторлору директорлор кеңешине ылайыктуу маалымат өндүрүшөт.
Бул рыноктун ички жеткирүүчүлөрү: жогорку жетекчилик, каржы, укук, compliance, ички аудит, тобокелдиктерди башкаруу, адам ресурстары, операциялык бөлүмдөр жана бизнес багыттарынын жетекчилери.
Тышкы жеткирүүчүлөр болсо: юридикалык фирмалар, көз карандысыз аудиторлор, консультанттар, компенсация боюнча консультанттар, киберкоопсуздук фирмалары, тобокелдик адистери, ESG консультанттары, баалоо адистери жана башка кесипкөй ортомчулар.
Бул рыноктун өнүмдөрү болсо dashboard’дор, тобокелдик карталары, укуктук жазмалар, комитет материалдары, сертификаттар, контрол отчеттору, консультанттык баалоолор, benchmark анализдери, эксперттик пикирлер жана board-ready жыйынтыктар.
Автор сунуштаган анализ төмөнкү суроого багытталат: Директорлор кеңешине келген маалымат документ өндүрүүгө гана кызмат кылабы, же кеңешке операциялык реалдуулукту текшерүүгө, туура эмес божомолдорду көрүүгө жана зарыл учурда жетекчиликке каршы суроо коюуга мүмкүнчүлүк береби?
Формулалар эмнени түшүндүрөт?
PDF’те математикалык формула, статистикалык теңдеме же сандык модель жок. Изилдөө укуктук, корпоративдик жана концептуалдык анализ. Ошондуктан бул бөлүмдө оригиналдуу формула берилген эмес.
Макаланын логикасын концептуалдык чынжыр менен жыйынтыктоого болот:
Татаалдык директорлор кеңешин ортомчу маалыматка көз каранды кылат. Ири компанияларда кеңеш ар бир операцияны түз көрө албагандыктан жетекчилерге, адистерге жана отчеттук системаларга таянат.
Бул көз карандылык board-ready маалыматка суроо-талап жаратат. Маалымат кыска, түшүнүктүү, укуктук жактан корголуучу, жыйында талкуулана турган жана протоколго киргизиле турган болушу керек.
Ички жана тышкы жеткирүүчүлөр бул суроо-талапка ылайыктуу көзөмөл өнүмдөрүн чыгарат. Dashboard, отчет, сертификат, тобокелдик матрицасы, консультанттын пикири жана укуктук жазма сыяктуу куралдар көбөйөт.
Корголуучулук маалыматты чыпкалайт. Маалымат туура болгону үчүн гана эмес, директорлор кеңешинин жазуусунда колдонууга жана коргоого боло турганы үчүн да тандалат.
Куралдар реалдуулуктун ордун басышы мүмкүн. Кеңеш тобокелдикти чындап текшерүүнүн ордуна анын отчетко киргенин көрүп, өзүн тынчтандырышы мүмкүн.
Акырында көзөмөлдүн далили контролдун далилинин ордун басышы мүмкүн. Компания кеңеш тобокелдикти караганын документтей алат; бирок тобокелдик чындап азайтылганын же көзөмөлгө алынганын көрсөтө албай калышы мүмкүн.
График, таблица жана схеманын негизги билдирүүсү
PDF’те классикалык статистикалык график, эксперимент таблицасы же маалымат визуалдаштыруу жок. Бул текстке басым жасаган укук жана башкаруу анализи. Бирок макаланын концептуалдык түзүмүн кыйла так схема катары окууга болот.
Бул схеманын борборунда “көзөмөл рыногу” турат. Сол тарапта компаниянын татаал операциялык реалдуулугу бар: киберкоопсуздук кемчиликтери, жеткирүүчүгө көз карандылык, ички контрол алсыздыгы, кызматкерлердин жүрүм-туруму, каржылык тобокелдик, жөнгө салууга шайкештик жана стратегиялык чечимдер. Оң тарапта болсо директорлор кеңеши көргөн маалымат өнүмдөрү бар: dashboard, укуктук жазма, консультанттын отчету, сертификат, тобокелдик матрицасы, комитет презентациясы жана board minutes.
Ортодогу трансформация мейкиндиги эң критикалык чекит. Операциялык реалдуулук директорлор кеңешине ылайыктуу тилге өткөрүлгөндө жөнөкөйлөштүрүлөт, категорияларга бөлүнөт, өлчөнө турган кылынат жана корголуучу формага салынат. Бул процесс кээде пайдалуу көрүнүктүүлүк жаратат. Бирок кээде татаал жана ыңгайсыз реалдуулуктарды ашыкча таза, ашыкча өлчөнө турган жана ашыкча ишенимдүү көрүнүшкө айландырат.
Макала өзгөчө үч айырманы баса белгилейт:
Бар экенинин далили менен иштешинин далили эки башка. Комитеттин, саясаттын, dashboard’дун же контрол системасынын бар болушу ал система чыныгы шарттарда иштеп жатканын көрсөтпөйт.
Көңүл буруунун далили менен каршы суроо коюунун далили эки башка. Директорлор кеңешинин протоколу тобокелдик талкууланганын көрсөтүшү мүмкүн; бирок божомолдор текшерилгенин, каршы далил суралганын же жетекчиликке басым жасалганын көрсөтпөшү мүмкүн.
Процесстин далили менен контролдун далили эки башка. Документтелген процесс тобокелдик азайтылганын же көзөмөлгө алынганын автоматтык түрдө далилдебейт.
Verianla үчүн оригиналдуу визуал даярдалса, борборго “Көзөмөл рыногу” жайгаштырылышы мүмкүн. Сол тарапта “операциялык реалдуулук”, оң тарапта “board-facing artifacts” көрсөтүлүшү мүмкүн. Ортодо “которуу, жөнөкөйлөштүрүү, корголуучулук чыпкасы” болушу мүмкүн. Төмөндө болсо негизги эскертүү берилет: “Кеңештин маалымат алышы, ал тобокелдикти көрдү дегенди дайыма эле билдирбейт.”
Эксперименттер кантип жүргүзүлгөн?
Бул изилдөө лабораториялык эксперимент же компанияларда жүргүзүлгөн эмпирикалык өлчөө эмес. Автор учурдагы адабият жана укуктук алкактар аркылуу концептуалдык механизм түзөт.
Текст Delaware компаниялар укугу контекстиндеги Caremark багытын, директорлор кеңештеринин маалымат асимметриясын, COSO ички контрол алкагын, PCAOB ички контрол аудит мамилесин, уюмдук decoupling адабиятын, audit society талкуусун жана өлчөө системалары корпоративдик жүрүм-турумду кантип калыптандырары боюнча изилдөөлөрдү колдонот.
Макала мисал катары киберкоопсуздук dashboard’дорун, туураланган аткаруу көрсөткүчтөрүн, тышкы эксперттик отчетторду жана mission-critical тобокелдик отчеттуулугун талкуулайт. Бул мисалдар жеке кейсти далилдөө үчүн эмес, түшүнүк кантип иштеши мүмкүн экенин көрсөтүү үчүн колдонулат.
Ошондуктан изилдөөнүн ыкмасы “далилденген жыйынтыктарды” чыгарууга караганда, директорлор кеңештеринин маалымат чөйрөсүн талдоо үчүн жаңы концептуалдык lens сунуштоого багытталган.
Жыйынтыктар эмнени көрсөтөт?
Изилдөөнүн биринчи жыйынтыгы — заманбап корпоративдик көзөмөлдө негизги көйгөй дайыма эле маалыматтын жоктугу эмес. Директорлор кеңештери кээде өтө көп маалымат алышат; бирок бул маалымат реалдуулукту текшерүүгө эмес, процессти документтөөгө көбүрөөк кызмат кылат.
Экинчи жыйынтык — көзөмөл куралдарынын эки жактуу экендиги. Dashboard’дор, консультанттык отчеттор, укуктук жазмалар жана тобокелдик карталары пайдалуу болушу мүмкүн. Бирок бул куралдар туура эмес колдонулса, директорлор кеңешинин операциялык реалдуулукту түз көрүшүнө тоскоол болгон көшөгөгө айланышы мүмкүн.
Үчүнчү жыйынтык — “defensible abstraction” тобокелдиги жаман ниетти талап кылбайт. Жетекчилик, консультанттар, юристтер жана тобокелдик командалары көбүнчө жаман ниет менен иш кылбайт. Бирок ар ким өзүнүн корпоративдик ролунун ичинде пайдалуу, корголуучу жана иреттүү маалымат чыгарууга аракет кылганда реалдуулук ашыкча абстракцияланышы мүмкүн.
Төртүнчү жыйынтык — киберкоопсуздук сыяктуу тармактарда активдүүлүк метрикасы менен контрол далили аралашып кетиши мүмкүн. Окутууну бүтүрүү көрсөткүчү, patch пайызы, жетилгендик упайы же incident саны маанилүү болушу мүмкүн. Бирок булар критикалык системалар чабуулдан кийин калыбына келе аларын, артыкчылыктуу жетүү чындап көзөмөлдөнөрүн же үчүнчү тарапка топтолуу тобокелдиги башкарыларын өз алдынча көрсөтпөйт.
Бешинчи жыйынтык — эксперттик ырастоо дайыма эле реалдуулук менен байланышты күчөтпөйт. Тышкы эксперттин отчету же консультанттын пикири директорлор кеңешине ишеним бере алат. Бирок эксперттик алкак туура эмес божомолдорду, жетишсиз камтууну же операциялык дал келбестикти жетиштүү текшербесе, кеңештин реалдуулуктан алысташына да салым кошушу мүмкүн.
Алтынчы жыйынтык — директорлор кеңешинин жазууларынын калыңдашы дайыма эле жакшы көзөмөл дегенди билдирбейт. Көбүрөөк жыйын, көбүрөөк отчет, көбүрөөк комитет материалы жана көбүрөөк dashboard кээде чыныгы контролдун эмес, корголуучу процесстин көбөйгөнүн көрсөтүшү мүмкүн.
Бул эмне үчүн маанилүү?
Бул изилдөө корпоративдик башкаруудагы өтө маанилүү жаңылыш түшүнүктү көрүнүктүү кылат: Маалымат алуу менен реалдуулукту көрүү бир эле нерсе эмес. Директорлор кеңеши тобокелдик тууралуу үзгүлтүксүз отчет алып турушу мүмкүн. Бирок бул отчет тобокелдик чындап азайтылганын, контрол иштегенин же жетекчиликтин божомолдору текшерилгенин көрсөтпөшү мүмкүн.
Бул айырма айрыкча татаал компанияларда маанилүү. Киберкоопсуздук, каржылык отчеттуулук, жеткирүү чынжыры, жасалма интеллект, өнүм коопсуздугу, жөнгө салууга шайкештик жана ESG сыяктуу тармактардагы тобокелдиктер техникалык жана көп катмарлуу. Кеңеш бул тармактардагы ар бир деталды билиши күтүлбөйт; бирок өзүнө келген маалыматтын реалдуулук менен байланышын суроосу күтүлүшү мүмкүн.
Макаланын мааниси башкаруу документтерине кылдат карап чыгууга чакырышында. Комитет бар беле? Отчет берилдиби? Эксперттик пикир алындыбы? Dashboard каралдыбы? Бул зарыл суроолор. Бирок жетиштүү эмес. Негизги суроо мындай: Бул куралдар директорлор кеңешине реалдуулукту көрүүгө, туура эмес божомолдорду кармоого жана зарыл учурда кийлигишүүгө мүмкүнчүлүк бердиби?
Verianla окурманы үчүн негизги сабак мындай: Корпоративдик дүйнөдө кээде эң кооптуу көрүнбөстүк маалымат жоктугунан эмес, өтө таза жана өтө ишенимдүү көрүнгөн маалымат формаларынан келип чыгат. Чыныгы көзөмөл отчетту алуу менен эмес, отчет реалдуулукту канчалык текшерерин суроо менен башталат.
Көңүл буруучу жагдайлар
Бул изилдөөнүн бир катар маанилүү чектөөлөрү бар.
Биринчиден, изилдөө укуктук кеңеш эмес. Caremark, Delaware компаниялар укугу, fiduciary duty же директорлор кеңешинин жоопкерчилиги сыяктуу маселелер конкреттүү жагдай боюнча адис юристтин кеңешин талап кылат.
Экинчиден, макала dashboard, консультант, укуктук жазма же комитет отчетторуна карата жалпы шектенүүнү сунуштабайт. Бул куралдар заманбап директорлор кеңеши үчүн зарыл. Көйгөй — бул куралдар операциялык реалдуулуктун ордун басып калышында.
Үчүнчүдөн, изилдөөнүн тезиси ар бир документтелген процесс жасалма же бош дегенди билдирбейт. Документтер, отчеттор жана эксперттик пикирлер күчтүү көзөмөлдүн бир бөлүгү болушу мүмкүн. Бирок алардын болгону эле тобокелдикти көзөмөлдөө үчүн жетиштүү далил деп эсептелбеши керек.
Төртүнчүдөн, автор сунуштаган lens эмпирикалык түрдө өлчөнгөн жалпы катышты бербейт. Кайсы компанияларда канча “defensible abstraction” пайда болгону кейс боюнча өзүнчө изилдениши керек.
Бешинчиден, директорлор кеңешинин операциялык реалдуулукту түз жана чексиз көлөмдө текшериши да практикалык эмес. Максат директорлор кеңешин микро-башкарууга киргизүү эмес; кеңешке келген маалыматта реалдуулук менен байланышты сактоо.
Алтынчыдан, көбүрөөк маалымат дайыма жакшы эмес. Кеңешке чексиз документ эмес; каршы далилди, морт божомолду, иштебей калган контролду жана кийлигишүү талап кылынган чекитти көрсөтө алган маалымат архитектурасы керек.
Жыйынтык
The Market for Oversight изилдөөсү заманбап директорлор кеңештери эмне үчүн кээде реалдуулукту көрбөй каларын күчтүү түшүнүк менен түшүндүрөт: көзөмөл рыногу. Бул рынокто директорлор кеңешине сунушталган маалымат татаал операциялык реалдуулукту жыйынга ылайыктуу, корголуучу жана каттоого боло турган формага айлантат.
Бул өзгөртүү зарыл болушу мүмкүн; бирок кооптуу. Анткени убакыт өтүшү менен dashboard, отчет, сертификат, укуктук жазма же консультанттын пикири тобокелдиктин өзү сыяктуу кабылданышы мүмкүн. Кеңеш тобокелдик көзөмөлдөнгөнүн эмес, тобокелдик отчеттолгонун көрөт. Процесстин далили контролдун далилинин ордун басат.
Макаланын эң маанилүү салымы — башкаруудагы ийгиликсиздикти жалаң унчукпоо, пассивдүүлүк же жаман ниет менен түшүндүрбөгөнү. Кеңеш активдүү көрүнүшү мүмкүн, комитеттер иштеши мүмкүн, отчеттор чыгарылышы мүмкүн, эксперттер угулушу мүмкүн. Ошого карабастан операциялык реалдуулук менен байланыш алсыраш мүмкүн.
Автор сунуштаган чечим — ортомчуланган маалыматты четке кагуу эмес. Директорлор кеңештерине dashboard’дор, консультанттар жана отчеттор керек. Негизги чечим — бул куралдар реалдуулукту текшерип жатабы деп суроо. Кеңеш “бизге маалымат келдиби?” деп гана эмес, “бул маалымат биз көрүшүбүз керек болгон реалдуулукту көрүүгө жардам бердиби?” деп сурашы керек.
Verianla окурманы үчүн негизги ой мындай: Корпоративдик көзөмөлдө документтей ала турган болуу менен натыйжалуу болуу бир эле нерсе эмес. Чыныгы башкаруу файлдын калыңдыгында эмес; маалыматтын операциялык реалдуулук менен байланышын сактай алышында.
Булак жана Ыкма Жөнүндө Эскертүү
Бул текст Joseph E. Hurd’дүн “The Market for Oversight: Why Boards Stop Seeing Reality” аттуу Май 2026 даталуу working paper текстине негизделип даярдалган. Мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги түшүнүктөрү, механизм анализи, укуктук фон, чектөөлөр жана колдонуу натыйжалары Verianla жарыялоо багытына ылайык жөнөкөйлөштүрүлүп, оригиналдуу түркчө редакциялык макалага айландырылган.
Текстте директорлор кеңешинин көзөмөлү, Caremark доктринасы, тобокелдиктерди башкаруу, ички контрол, киберкоопсуздук отчеттуулугу, консультанттардын отчеттору жана корпоративдик башкаруу документтери каралат. Бул мазмун укуктук, башкаруучулук, аудиттик же корпоративдик консалтинг кеңеши эмес. Конкреттүү колдонмолор үчүн тиешелүү укук, тармактык жөнгө салуулар, компаниянын өзгөчө шарттары жана көз карандысыз эксперттик баалоо эске алынышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген