

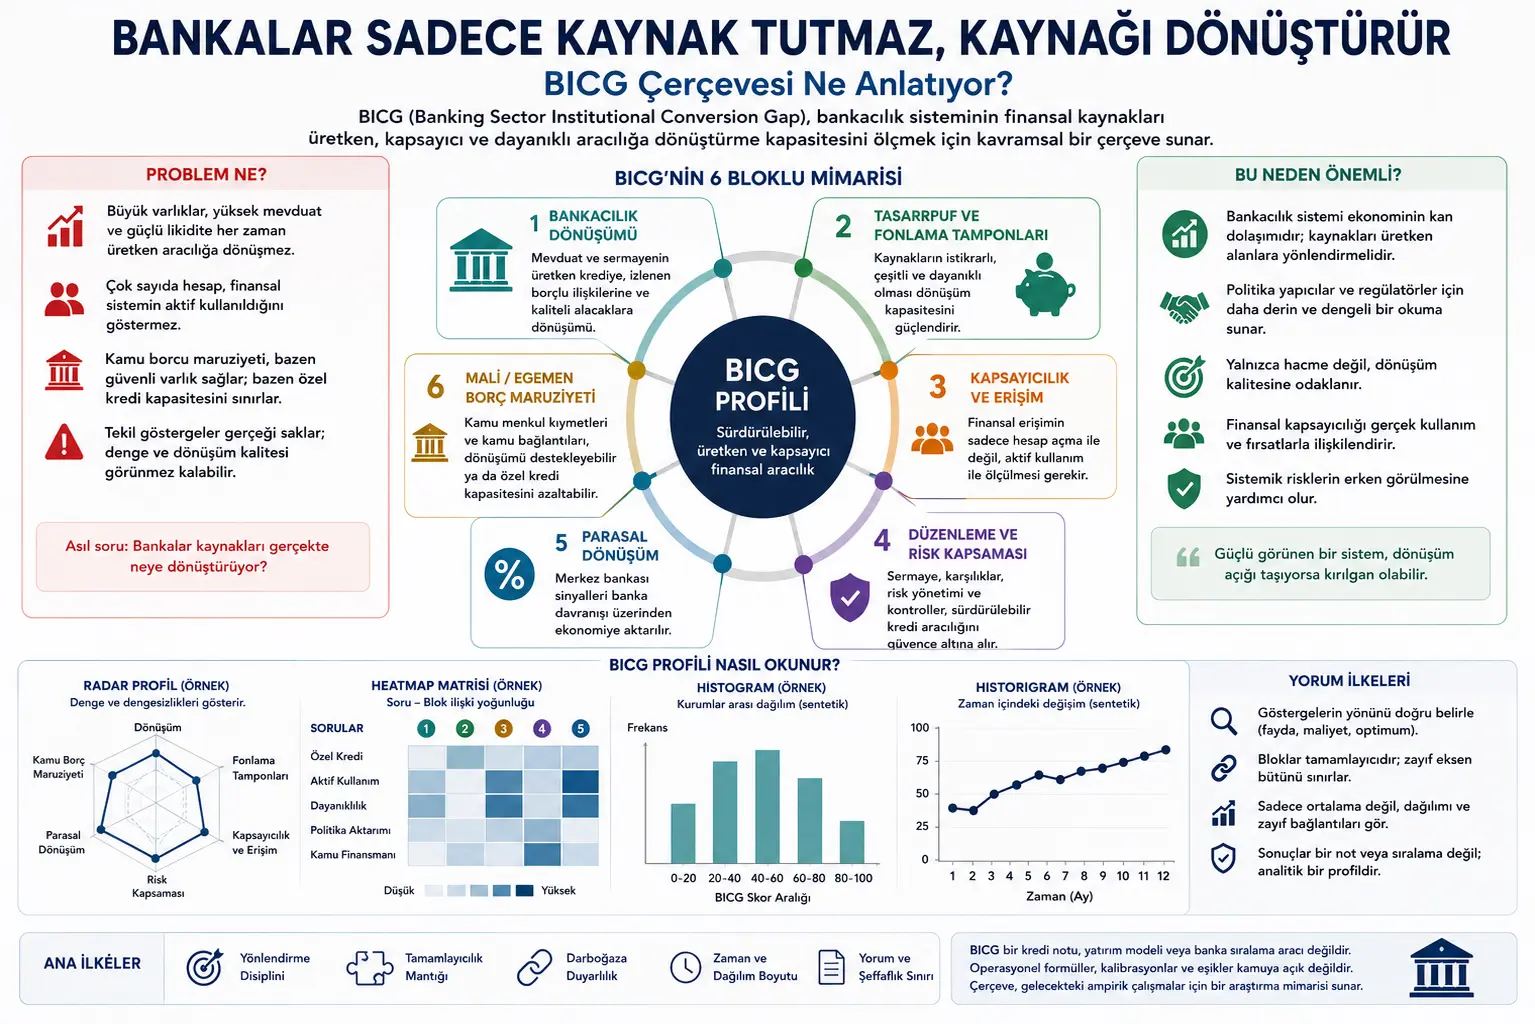
Makala haya yameandaliwa kwa kutegemea conceptual working paper ya Georges Magloire Foaleng Fokam yenye kichwa “Banking Sector Institutional Conversion Gap (BICG)”. Maandishi yanatoa mfumo wa kujadili kama rasilimali katika sekta ya benki kweli hubadilishwa kuwa upatanishi wa kifedha wenye tija, jumuishi na unaostahimili mishtuko.
Utafiti unagusa maeneo ya fedha, benki, ujumuishaji wa kifedha, udhibiti wa tahadhari, uhamishaji wa sera ya fedha, uhusiano kati ya deni la umma na benki, na mbinu ya viashiria changamani. Kwa hiyo makala haya si ushauri wa uwekezaji, ripoti ya tathmini ya benki, kiwango cha mikopo, ushauri wa udhibiti au orodha ya nchi/benki. Lengo ni kubadilisha mfumo wa dhana ulio katika PDF kuwa maudhui ya uhariri ya Kiswahili yaliyo rahisi, asilia na yasiyoegemea upande kwa msomaji wa Verianla.
Hoja kuu ya makala ni hii: Mfumo wa benki unaweza kuwa na mali kubwa, amana nyingi, ukwasi, faida au umiliki mpana wa akaunti; lakini viashiria hivi pekee havithibitishi kwamba benki zinabadilisha rasilimali kuwa mikopo yenye tija, matumizi hai ya kifedha, miundombinu thabiti ya malipo, ufunikaji wa hatari na uhamishaji bora wa sera ya fedha. Kwa hiyo mfumo wa BICG unaangazia zaidi swali “benki zinabadilisha rasilimali walizonazo kuwa nini?” kuliko swali “benki ni kubwa kiasi gani?”.
Sekta ya benki mara nyingi hutathminiwa kwa viashiria kama ukubwa wa mizania, kiasi cha amana, uwiano wa ukwasi, utoshelevu wa mtaji, faida na idadi ya akaunti. Viashiria hivi ni muhimu; lakini si kila mara vinaonyesha kwa kiwango gani benki hufanya upatanishi wenye manufaa kwa uchumi.
BICG, yaani Banking Sector Institutional Conversion Gap, inapendekeza sekta ya benki isomwe kama “mfumo wa ubadilishaji”. Kwa mtazamo huu, benki si taasisi zinazoshikilia rasilimali za kifedha pekee; ni taasisi zinazobadilisha amana, mtaji, ukwasi, miundombinu ya malipo na uwezo wa hatari kuwa mikopo yenye tija, matumizi hai, upatanishi thabiti na uhamishaji wa sera.
Utafiti unasema ubadilishaji huu unaweza kusomwa kupitia vitalu sita vikuu: ubadilishaji wa benki, akiba na buffer za ufadhili, ujumuishaji na ufikiaji, udhibiti na ufunikaji wa hatari, uhamishaji wa sera ya fedha, na mfiduo wa fedha za umma/deni la serikali. Kimoja cha vitalu hivi kinapokuwa imara na kingine dhaifu, wastani rahisi unaweza kuficha uhalisia. Kwa hiyo utafiti unapendekeza mantiki ya uchambuzi inayozingatia kikwazo kikuu.
Mpaka muhimu wa makala pia uko wazi: BICG si mbinu ya credit rating, modeli ya uwekezaji au zana ya kupanga benki kwa nafasi. Utafiti unatoa usanifu wa dhana wa utafiti; hauchapishi hadharani fomula za uendeshaji, majedwali ya calibration, threshold values au tafsiri za data kwa kila benki.
Tatizo ni Nini?
Viashiria vinavyotumiwa mara nyingi katika uchambuzi wa benki kwa kawaida huzunguka kiasi na uthabiti. Jumla ya mali za benki ni kiasi gani? Amana zimekua kwa kiasi gani? Uwiano wa ukwasi unatosha? Utoshelevu wa mtaji ni imara? Faida inaongezeka? Idadi ya akaunti inapanuka?
Maswali haya ni muhimu; lakini hayatoshi. Kwa sababu ukubwa mkubwa wa mizania hauwezi kumaanisha kwamba rasilimali zinaelekezwa kwenye mikopo yenye tija. Ukwasi wa juu hauthibitishi kwamba mtiririko wa mikopo kwenda sekta halisi ni imara. Akaunti nyingi hazionyeshi kwamba watu wanatumia mfumo wa kifedha kikamilifu. Benki kushikilia dhamana za serikali wakati mwingine kunaweza kutoa jukumu la mali salama; na wakati mwingine kunaweza kupunguza uwezo wa kutoa mikopo kwa sekta binafsi.
Tatizo la kipimo linaloonyeshwa na makala hujitokeza hapa. Viashiria vya jadi hutoa taarifa kuhusu “mali ya kifedha” au “uwepo wa taasisi”; lakini si kila mara vinaonyesha kama uwepo huo umebadilishwa kuwa upatanishi wenye manufaa kiuchumi.
Kwa hiyo mfumo wa BICG unapendekeza benki zisomwe si kwa vipengele vya mizania pekee, bali kwa kazi zao. Benki hukusanya rasilimali, huchuja taarifa, hupanga bei ya hatari, hufuatilia mkopaji, hubadilisha muda wa ukomavu, huunganisha na mfumo wa malipo, huhamasisha akiba na kuunda njia ya uhamishaji kati ya sera ya umma na sekta binafsi. Kazi hizi zinapodhoofika, mfumo wa benki unaweza kuonekana imara lakini kwa kweli ukawa na uwezo mdogo wa ubadilishaji.
Mbinu Inapendekeza Nini?
Utafiti unapendekeza sekta ya benki ichambuliwe kupitia usanifu wa dhana wenye vitalu sita.
1. Ubadilishaji wa benki: Huuliza kama amana na mtaji hubadilishwa kuwa mikopo yenye tija, mahusiano ya wakopaji yanayofuatiliwa na madai yenye ubora. Hapa suala si kiasi cha mikopo pekee, bali ubora wa ugawaji na uwezo wa ufuatiliaji.
2. Akiba na buffer za ufadhili: Huchunguza uthabiti, utofauti na uwezo wa kustahimili mishtuko wa rasilimali za benki. Ufadhili wa muda mfupi na dhaifu unaweza kudhoofisha uwezo wa ubadilishaji.
3. Ujumuishaji na ufikiaji: Huuliza kama ufikiaji wa kifedha unabaki katika kiwango cha kufungua akaunti pekee. Kumiliki akaunti si sawa na kutumia mfumo wa kifedha kikamilifu. Malipo, akiba, ufikiaji wa mikopo na matumizi ya kidijitali huwa muhimu katika kitalu hiki.
4. Udhibiti na ufunikaji wa hatari: Hutathmini kama benki inaweza kufanya upatanishi wa mikopo kwa usalama kupitia mtaji, provisions, mikopo yenye matatizo, controls na usimamizi wa hatari. Uthabiti unapaswa kuonekana si kama kusubiri tu kwa hali tulivu, bali kama uwezo wa kinga kwa upatanishi endelevu.
5. Uhamishaji wa sera ya fedha: Huchunguza kama ishara za benki kuu zinafika kwa wakopaji kupitia tabia ya benki. Vipengele kama riba, reserves, refinancing na usambazaji wa mikopo hupelekwa kwenye uchumi kupitia tabia ya benki.
6. Mfiduo wa fedha za umma na deni la serikali: Huuliza kama dhamana za umma, guarantees, amana za umma na uhusiano kati ya serikali na benki vinaunga mkono ubadilishaji. Eneo hili si jema au baya lenyewe; kulingana na muktadha linaweza kutoa mali salama au kufyonza uwezo wa mikopo kwa sekta binafsi.
Vitalu hivi sita vinapaswa kufikiriwa pamoja. Kwa sababu kazi za benki hukamilishana. Ufadhili imara hauwezi kufidia kabisa uwezo dhaifu wa ufuatiliaji. Idadi kubwa ya akaunti haiwezi kuficha tatizo la matumizi madogo hai. Ukwasi imara hauwezi kutatua moja kwa moja ufadhili usiotosha wa sekta zenye tija.
Fomula Zinaeleza Nini?
PDF haitoi fomula za hisabati za uendeshaji, hesabu za kina za score au milinganyo ya calibration. Utafiti unasema wazi kwamba umeondoa kutoka maandishi ya umma maelezo ya fomula, parameters, threshold values, software flow na sheria za tafsiri kwa taasisi. Kwa hiyo hapa hakuna fomula asilia kutoka PDF inayoweza kuhamishwa.
Wazo la kimetodolojia la makala linaendelea zaidi kwa mantiki ya dhana kuliko kwa fomula. Mantiki hii inategemea kanuni tatu za msingi:
Kwanza, nidhamu ya mwelekeo: Dhana ya “thamani kubwa ni nzuri” si sahihi kwa kila kiashiria. Baadhi ya viashiria vinaweza kuwa vya aina ya manufaa; vinapoongezeka vinaweza kuunga mkono ubadilishaji. Baadhi vinaweza kuwa vya aina ya gharama; vinapoongezeka vinaweza kuonyesha udhaifu au msuguano. Vingine vinahitaji eneo bora; thamani ya chini sana na ya juu sana zinaweza kuwa na tatizo.
Pili, unyeti kwa kikwazo kikuu: Kwa sababu kazi za benki hukamilishana, kitalu kimoja dhaifu kinaweza kupunguza manufaa ya kiuchumi ya vitalu imara. Wastani rahisi unaweza kuficha udhaifu huu.
Tatu, mpaka wa tafsiri: Profaili ya dhana si rating ya benki au ishara ya uwekezaji. Kwanza, ufafanuzi wa data, vyanzo, vipindi, wigo wa uhasibu, mantiki ya threshold, robustness tests na mchakato wa uthibitishaji lazima viandikwe.
Ujumbe Mkuu wa Grafu, Jedwali na Mchoro
Picha katika PDF zinatumika kueleza wazo kuu la utafiti; si matokeo halisi ya uchunguzi wa benki au nchi yoyote.
Mchoro wa jalada kwenye Ukurasa wa 1 unaonyesha profaili ya BICG katikati na vitalu sita kuizunguka: buffer za ufadhili, ubadilishaji, mfiduo wa deni la serikali, uhamishaji wa sera ya fedha, ufunikaji wa hatari na ujumuishaji/ufikiaji. Mchoro huu unaeleza kwamba ubadilishaji wa benki hauwezi kupunguzwa kuwa uwiano mmoja.
Mnyororo wa dhana wa ubadilishaji kwenye Ukurasa wa 5 unaonyesha mtiririko kutoka rasilimali za kifedha hadi kazi za benki, kutoka hapo hadi vitalu vya ubadilishaji, profaili ya kitaasisi na hatimaye pengo la ubadilishaji. Ujumbe mkuu ni huu: Rasilimali za benki hubadilishwa kuwa upatanishi wenye maana kiuchumi tu baada ya kupita katika kazi fulani na muktadha wa kitaasisi.
Usanifu wa vitalu sita kwenye Ukurasa wa 15 unaonyesha kiini cha BICG. Katika picha hii, vipimo sita havionyeshwi kama sehemu zinazojitegemea, bali kama vipande vinavyokamilishana na kuunda profaili ya BICG katikati kwa pamoja.
Profaili ya radar kwenye Ukurasa wa 26 hutumiwa kuonyesha uwiano na kutokuwiana kati ya vitalu. Grafu ya radar huruhusu kuona mihimili imara na dhaifu kwa wakati mmoja. Hata hivyo, utafiti unasisitiza kwamba picha za aina hii hazipaswi kusomwa kama rating.
Matriksi ya heatmap kwenye Ukurasa wa 26 inaonyesha nguvu ya uhusiano kati ya vitalu vya ubadilishaji na maswali ya uchunguzi. Kwa mfano, swali linapohusu mikopo binafsi, ufikiaji unaoweza kutumiwa, ustahimilivu au uhusiano wa ufadhili wa umma, kitalu cha BICG kinachohusiana zaidi kinaonekana katika matriksi.
Histogram na historigram kwenye Ukurasa wa 27 zinaeleza umuhimu wa usambazaji na wakati. Histogram inaonyesha jinsi profaili ya ubadilishaji inaweza kusambaa kati ya taasisi; historigram inaonyesha jinsi profaili ya dhana inaweza kusonga kwa miezi. Picha hizi zinahimiza kufikiri kwa usambazaji na mienendo ya wakati badala ya kipimo cha wakati mmoja.
Majaribio Yalifanywaje?
Utafiti huu hautoi uchambuzi wa data wa majaribio au jaribio la kimatokeo kwa nchi/benki. Makala imewekwa kama utafiti wa umma na wa dhana. Haina calibration ya nchi yoyote, orodha ya benki, data za siri za usimamizi, jedwali la threshold la uendeshaji au implementation code.
Mwandishi anajenga mfumo unaotokana na fasihi ya maendeleo ya kifedha, upatanishi wa benki, ujumuishaji wa kifedha, uchambuzi wa tahadhari, uhamishaji wa sera ya fedha, uhusiano wa deni la serikali na benki, na mbinu ya viashiria changamani.
Badala ya kuzalisha injini halisi ya tathmini, utafiti unapendekeza usanifu wa utafiti kwa kazi za kimatokeo za baadaye. Usanifu huu unahitaji hatua kama data mapping, kubainisha mwelekeo wa viashiria, kuunda reference regions, aggregation inayozingatia kikwazo kikuu, robustness tests, validation kupitia outcomes na governance records.
Kwa hiyo mbinu ya makala inapaswa kusomwa si kama “modeli ya score iliyothibitishwa”, bali kama “lugha ya dhana ya kipimo itakayojaribiwa baadaye”.
Matokeo Yanaonyesha Nini?
Utafiti hauna matokeo ya moja kwa moja ya kimatokeo; kwa sababu hakuna score ya BICG iliyohesabiwa kwa nchi, benki au kipindi chochote. Hata hivyo, hitimisho zake za dhana ni imara.
Hitimisho la kwanza ni kwamba sekta ya benki haiwezi kutathminiwa kwa kiasi cha rasilimali pekee. Mfumo unaweza kuwa na amana kubwa, ukwasi wa juu au uwiano imara wa mtaji; lakini kama rasilimali hizi hazibadilishwi kuwa mikopo yenye tija, matumizi hai na uhamishaji wa sera, pengo la ubadilishaji wa kitaasisi linaweza kutokea.
Hitimisho la pili ni kwamba ujumuishaji wa kifedha haupaswi kupimwa kwa umiliki wa akaunti pekee. Kufungua akaunti ni hatua ya kwanza ya kufikia mfumo wa kifedha; lakini ujumuishaji halisi hupata maana kupitia matumizi hai, malipo, akiba, mikopo, matumizi ya njia za kidijitali na ustahimilivu wa kiuchumi.
Hitimisho la tatu ni kwamba uthabiti wa tahadhari unapaswa kusomwa si kama lebo tulivu ya usalama, bali kama mfumo wa kinga unaowezesha upatanishi endelevu. Mtaji na ukwasi vinaweza kuwa imara; lakini ikiwa ufuatiliaji wa hatari na ugawaji wa mikopo ni dhaifu, ubadilishaji wa kiuchumi unaweza kubaki mdogo.
Hitimisho la nne ni kwamba uhusiano wa deni la umma na benki unapaswa kutafsiriwa kulingana na muktadha. Dhamana za umma zinaweza kutoa mali salama na ukwasi kwa benki; lakini mkusanyiko mkubwa unaweza kubana mikopo ya sekta binafsi au kufanya tabia ya benki itegemee ufadhili wa umma.
Hitimisho la tano ni kwamba wastani rahisi unaweza kupotosha. Ikiwa vitalu vitano kati ya sita vya benki ni imara na kimoja ni dhaifu sana, score ya wastani inaweza kuonekana nzuri. Lakini kitalu dhaifu kinaweza kuwa kikwazo halisi cha uwezo wa ubadilishaji. Kwa hiyo BICG inalenga kufanya uwiano, usambazaji na mihimili dhaifu ionekane.
Kwa Nini Hili ni Muhimu?
Mfumo wa benki ni kama mzunguko wa damu wa uchumi. Ukusanyaji wa rasilimali, ubadilishaji kuwa mikopo, ufuatiliaji wa hatari, uendeshaji wa malipo, uhifadhi salama wa akiba na kubadilishwa kwa sera ya fedha kuwa tabia hutokea kupitia benki.
Kwa hiyo katika uchambuzi wa benki, swali “kuna rasilimali kiasi gani?” pekee halitoshi. Swali kuu ni ni kiasi gani cha rasilimali hizi hubadilishwa kuwa kazi zenye tija, jumuishi na zinazostahimili mishtuko.
Mfumo wa BICG unatoa lugha yenye manufaa ya kufikiri hasa kwa watunga sera, benki kuu, mamlaka za usimamizi, watafiti na taasisi za maendeleo. Mfumo wa benki unaweza kuonekana imara, lakini mikopo ya sekta binafsi ikawa dhaifu, matumizi hai ya kifedha yakawa madogo, uhamishaji wa sera ya fedha ukawa mdogo au utegemezi wa dhamana za umma ukawa mkubwa. BICG huleta kwenye mjadala mapengo kama haya ya ubadilishaji yasiyoonekana.
Kwa mtazamo wa Verianla, utafiti unatoa somo muhimu kuhusu jinsi data na viashiria vinavyopaswa kusomwa. Viashiria si matokeo; vinapata maana vinapotafsiriwa kwa maswali sahihi. Katika benki pia, ni muhimu kuona jinsi kazi zinavyokamilishana badala ya kuangalia uwiano mmoja mmoja.
Mambo ya Kuzingatia
Mipaka ya utafiti huu inapaswa kulindwa wazi.
Kwanza, BICG si mbinu ya credit rating. Haitoi uamuzi wa moja kwa moja kuhusu uthabiti wa benki, default risk au thamani ya uwekezaji.
Pili, utafiti si ushauri wa uwekezaji. Hauhusishi mwongozo wa kununua au kuuza hisa za benki, bondi, amana au bidhaa yoyote ya kifedha.
Tatu, makala haitoi fomula za uendeshaji. Hili ni chaguo la makusudi. Thresholds, weights na calibrations zinaposhirikiwa bila data governance zinaweza kuunda uhakika wa bandia.
Nne, picha ni synthetic. Radar, heatmap, histogram na historigram haziwakilishi data halisi za benki au nchi. Ni zana za maelezo ya dhana pekee.
Tano, BICG inahitaji uthibitishaji wa kimatokeo katika siku zijazo. Haitakuwa sahihi kuitumia kiutendaji bila data sources, definitions, accounting scope, periods, reference regions, weights, robustness tests na comparison with subsequent outcomes.
Sita, mifumo ya benki hufanya kazi tofauti kulingana na nchi, mazingira ya udhibiti, muundo wa uchumi na business model ya benki. Kwa hiyo tafsiri ya aina moja inaweza kusoma vibaya ubadilishaji wa benki.
Hitimisho
Utafiti Banking Sector Institutional Conversion Gap unatoa mfumo wa dhana unaohamisha uchambuzi wa benki kutoka kiasi kwenda ubadilishaji. Benki au mfumo wa benki kuwa na rasilimali haimaanishi kwamba rasilimali hizo zimebadilishwa kuwa upatanishi wenye tija, jumuishi na unaostahimili mishtuko.
Nguvu kuu ya BICG ni kwamba haikatai kabisa viashiria vinavyojulikana vya benki; badala yake inapanga upya jukumu lao. Mali, amana, mtaji, ukwasi, idadi ya akaunti, dhamana za umma na faida bado ni muhimu. Lakini si jibu la mwisho; ni vipande vya ushahidi kuhusu mchakato wa ubadilishaji.
Muundo wa vitalu sita unaopendekezwa na utafiti hutoa usomaji uliosawazika zaidi kupitia ubadilishaji wa benki, buffer za ufadhili, ujumuishaji, ufunikaji wa hatari, uhamishaji wa sera ya fedha na mfiduo wa fedha za umma/deni la serikali. Mtazamo unaozingatia kikwazo kikuu hufanya pia viungo dhaifu vilivyofichwa nyuma ya wastani unaoonekana kuwa imara vionekane.
Kwa msomaji wa Verianla, ujumbe mkuu ni huu: Ili kuelewa mifumo ya kifedha, tunapaswa kuuliza si tu kuna pesa, mali au akaunti kiasi gani, bali rasilimali hizi hubadilishwa kuwa kazi gani katika uchumi. Nguvu halisi katika benki si kushikilia rasilimali, bali kuweza kuzibadilisha kuwa upatanishi salama na wenye manufaa.
Maelezo ya Chanzo na Mbinu
Makala haya yameandaliwa kwa kutegemea public conceptual working paper ya Georges Magloire Foaleng Fokam yenye kichwa “Banking Sector Institutional Conversion Gap (BICG)”. Maudhui si tafsiri ya neno kwa neno; wazo kuu la utafiti, usanifu wake wa vitalu sita, maelezo ya picha, mipaka ya kimetodolojia na ajenda ya utafiti wa baadaye vimerahisishwa kwa kufuata mwelekeo wa uchapishaji wa Verianla na kubadilishwa kuwa makala asilia ya uhariri kwa Kiswahili.
Maandishi yanagusa maeneo kama mfumo wa kifedha, benki, benki kuu, fedha za umma na uchambuzi wa udhibiti. Maudhui haya si ushauri wa uwekezaji, mikopo, usimamizi, udhibiti au tathmini ya benki. Kwa maamuzi halisi, sheria husika, mamlaka za usimamizi, uchambuzi wa kitaalamu wa kifedha na michakato huru ya uthibitishaji vinapaswa kuzingatiwa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *