

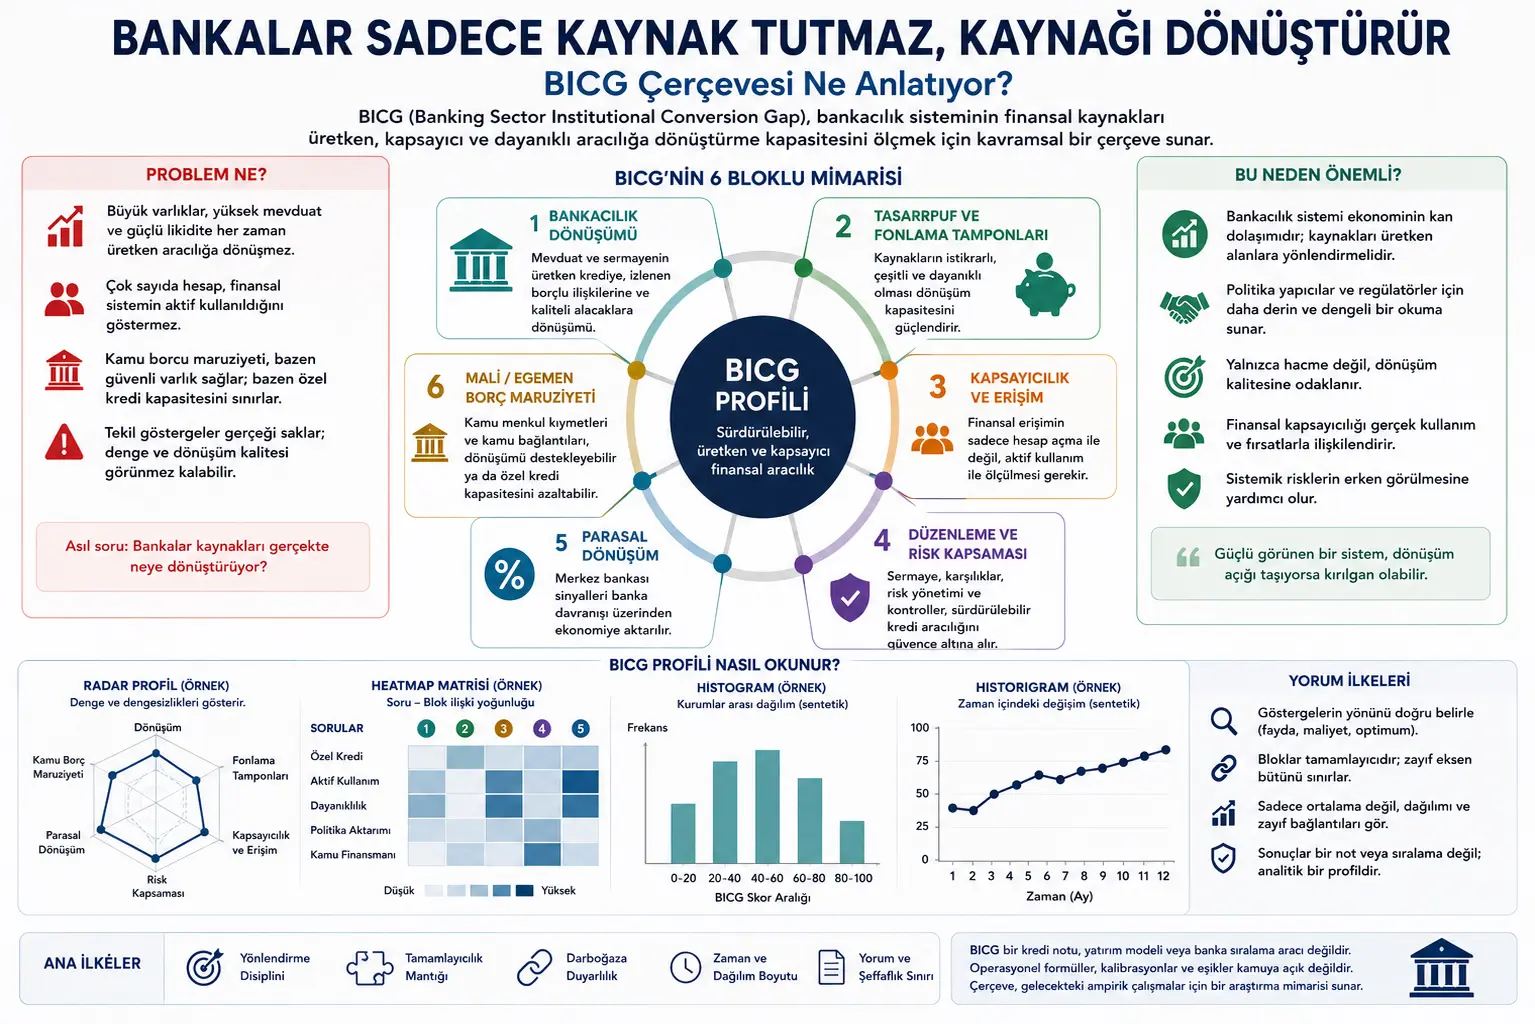
Bu yazı Georges Magloire Foaleng Fokam tərəfindən hazırlanmış “Banking Sector Institutional Conversion Gap (BICG)” adlı konseptual working paper əsasında hazırlanıb. Mətn bankçılıq sektorunda resursların həqiqətən məhsuldar, inklüziv və dayanıqlı maliyyə vasitəçiliyinə çevrilib-çevrilmədiyini müzakirə edən çərçivə təqdim edir.
İş maliyyə, bankçılıq, maliyyə inklüzivliyi, prudensial tənzimləmə, pul siyasətinin ötürülməsi, dövlət borcu-bankçılıq əlaqəsi və kompozit göstərici metodologiyası sahələrinə toxunur. Buna görə bu yazı investisiya məsləhəti, bank qiymətləndirmə hesabatı, kredit reytinqi, tənzimləmə məsləhəti və ya ölkə/bank sıralaması deyil. Məqsəd PDF-dəki konseptual çərçivəni Verianla oxucusu üçün sadə, orijinal və neytral Azərbaycan dilli redaksiya məzmununa çevirməkdir.
Məqalənin əsas iddiası budur: Bankçılıq sistemi böyük aktivlərə, yüksək depozitə, likvidliyə, gəlirliliyə və ya geniş hesab sahibliyinə malik ola bilər; lakin bu göstəricilər təkbaşına bankların resursları məhsuldar kreditə, aktiv maliyyə istifadəsinə, sağlam ödəniş infrastrukturuna, risk əhatəsinə və effektiv pul siyasəti ötürülməsinə çevirdiyini sübut etmir. BICG çərçivəsi buna görə “banklar nə qədər böyükdür?” sualından çox “banklar əllərindəki resursları nəyə çevirir?” sualına fokuslanır.
Bankçılıq sektoru çox vaxt balans ölçüsü, depozit həcmi, likvidlik nisbəti, kapital adekvatlığı, gəlirlilik və hesab sayı kimi göstəricilərlə qiymətləndirilir. Bu göstəricilər vacibdir; lakin həmişə bankların iqtisadiyyata nə qədər faydalı vasitəçilik etdiyini göstərmir.
BICG, yəni Banking Sector Institutional Conversion Gap, bankçılıq sektorunu “çevrilmə sistemi” kimi oxumağı təklif edir. Bu yanaşmaya görə banklar yalnız maliyyə resurslarını saxlayan qurumlar deyil; depoziti, kapitalı, likvidliyi, ödəniş infrastrukturunu və risk qabiliyyətini məhsuldar kreditə, aktiv istifadəyə, sağlam vasitəçiliyə və siyasət ötürülməsinə çevirən qurumlardır.
İş bu çevrilmənin altı əsas blok üzərindən oxuna biləcəyini müdafiə edir: bankçılıq çevrilməsi, yığım və maliyyələşmə buferləri, inklüzivlik və çıxış, tənzimləmə və risk əhatəsi, monetar çevrilmə, fiskal/suveren borc məruz qalması. Bu bloklardan biri güclü, digəri zəif olduqda sadə ortalamalar reallığı gizlədə bilər. Buna görə iş darboğaza həssas təhlil məntiqi təklif edir.
Məqalənin mühüm məhdudiyyəti də aydındır: BICG kredit reytinqi metodu, investisiya modeli və ya bank sıralama aləti deyil. İş konseptual tədqiqat arxitekturası təqdim edir; əməliyyat formullarını, kalibrləmə cədvəllərini, hədd dəyərlərini və bank əsaslı məlumat şərhlərini açıq şəkildə paylaşmır.
Problem Nədir?
Bankçılıq təhlilində ən çox istifadə edilən göstəricilər adətən həcm və sağlamlıq ətrafında cəmlənir. Bankın ümumi aktivləri nə qədərdir? Depozit nə qədər böyüyüb? Likvidlik nisbəti yetərlidirmi? Kapital adekvatlığı güclüdürmü? Gəlirlilik artırmı? Hesab sayı genişlənirmi?
Bu suallar lazımdır; lakin kifayət deyil. Çünki yüksək balans ölçüsü resursların məhsuldar kreditə getdiyi mənasına gəlməyə bilər. Yüksək likvidlik real sektora kredit axınının güclü olduğunu sübut etmir. Çoxsaylı hesab insanların maliyyə sistemindən aktiv istifadə etdiyini göstərmir. Bankların dövlət istiqrazı saxlaması bəzən təhlükəsiz aktiv funksiyası daşıya bilər; bəzən də özəl sektora kredit vermə qabiliyyətini azalda bilər.
Məqalənin işarə etdiyi ölçmə problemi məhz burada ortaya çıxır. Ənənəvi göstəricilər “maliyyə aktivi” və ya “institusional mövcudluq” barədə məlumat verir; lakin bu mövcudluğun iqtisadi baxımdan faydalı vasitəçiliyə çevrilib-çevrilmədiyini həmişə göstərmir.
BICG çərçivəsi buna görə bankları yalnız balans maddələri ilə deyil, funksiyaları ilə oxumağı təklif edir. Bank resurs toplayır, məlumatı süzgəcdən keçirir, riski qiymətləndirir, borcalanı izləyir, müddəti transformasiya edir, ödəniş sisteminə bağlayır, yığımı hərəkətə gətirir və dövlət siyasəti ilə özəl sektor arasında ötürmə kanalı yaradır. Bu funksiyalar zəiflədikdə bankçılıq sistemi zahirdə güclü, əslində isə aşağı çevrilmə qabiliyyətinə malik ola bilər.
Metod Nə Təklif Edir?
İş bankçılıq sektorunu altı bloklu konseptual arxitektura ilə təhlil etməyi təklif edir.
1. Bankçılıq çevrilməsi: Depozit və kapitalın məhsuldar kreditə, izlənən borcalan münasibətlərinə və keyfiyyətli alacaqlara çevrilib-çevrilmədiyini sorğulayır. Burada məsələ yalnız kredit həcmi deyil, bölgü keyfiyyəti və izləmə qabiliyyətidir.
2. Yığım və maliyyələşmə buferləri: Bankın resurslarının nə qədər sabit, müxtəlif və dayanıqlı olduğunu araşdırır. Qısamüddətli və kövrək maliyyələşmə çevrilmə qabiliyyətini zəiflədə bilər.
3. İnklüzivlik və çıxış: Maliyyə çıxışının yalnız hesab açmaq səviyyəsində qalıb-qalmadığını soruşur. Hesab sahibi olmaqla maliyyə sistemindən aktiv istifadə etmək eyni şey deyil. Ödənişlər, yığım, kreditə çıxış və rəqəmsal istifadə bu blokda əhəmiyyət qazanır.
4. Tənzimləmə və risk əhatəsi: Kapital, ehtiyatlar, problemli kreditlər, nəzarətlər və risk idarəetməsi üzərindən bankın kredit vasitəçiliyini təhlükəsiz şəkildə həyata keçirib-keçirə bilmədiyini qiymətləndirir. Sağlamlıq yalnız passiv gözləmə deyil, davamlı vasitəçilik üçün qoruyucu qabiliyyət kimi qəbul edilməlidir.
5. Monetar çevrilmə: Mərkəzi bank siqnallarının bank davranışı üzərindən borcalanlara çatıb-çatmadığını araşdırır. Faiz, ehtiyat, yenidən maliyyələşdirmə və kredit təklifi kimi elementlər bankların davranışı vasitəsilə iqtisadiyyata ötürülür.
6. Fiskal və suveren borc məruz qalması: Dövlət qiymətli kağızları, zəmanətlər, dövlət depozitləri və dövlətlə banklar arasındakı əlaqənin çevrilməni dəstəkləyib-dəstəkləmədiyini soruşur. Bu sahə özlüyündə yaxşı və ya pis deyil; kontekstdən asılı olaraq təhlükəsiz aktiv təmin edə və ya özəl kredit qabiliyyətini sovura bilər.
Bu altı blok birlikdə düşünülməlidir. Çünki bankçılıq funksiyaları bir-birini tamamlayır. Güclü maliyyələşmə zəif izləmə qabiliyyətini tam kompensasiya edə bilməz. Yüksək hesab sayı aşağı aktiv istifadə problemini gizlədə bilməz. Güclü likvidlik məhsuldar sektorların yetərsiz maliyyələşməsini avtomatik həll etmir.
Formullar Nəyi İzah Edir?
PDF-də əməliyyat riyazi formulları, ətraflı skor hesablamaları və ya kalibrləmə tənlikləri verilmir. İş xüsusilə ətraflı formul, parametr, hədd dəyəri, proqram axını və qurum əsaslı şərh qaydalarını açıq mətndən çıxardığını bildirir. Buna görə burada PDF-dən ötürüləcək orijinal formul yoxdur.
Məqalədəki metodoloji fikir formuldan daha çox konseptual məntiqlə irəliləyir. Bu məntiq üç əsas prinsipə dayanır:
Birincisi, istiqamətləndirmə intizamı: Hər göstəricidə “yüksək dəyər yaxşıdır” fərziyyəsi doğru deyil. Bəzi göstəricilər fayda tipli ola bilər; yüksəldikcə çevrilməni dəstəkləyə bilər. Bəzi göstəricilər xərc tipli ola bilər; yüksəldikcə kövrəklik və ya sürtünmə göstərə bilər. Bəziləri isə optimal interval tələb edir; həm çox aşağı, həm də çox yüksək dəyər problemli ola bilər.
İkincisi, darboğaz həssaslığı: Bankçılıq funksiyaları tamamlayıcı olduğuna görə tək bir zəif blok güclü blokların iqtisadi faydasını məhdudlaşdıra bilər. Sadə orta bu zəifliyi gizlədə bilər.
Üçüncüsü, şərh sərhədi: Konseptual profil bank reytinqi və ya investisiya siqnalı deyil. Əvvəlcə məlumat tərifləri, mənbələr, dövrlər, mühasibat əhatəsi, hədd məntiqi, sağlamlıq testləri və doğrulama prosesi sənədləşdirilməlidir.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-dəki vizuallar işin əsas fikrini izah etmək üçün istifadə olunur; hər hansı bank və ya ölkəyə aid real diaqnostik nəticə deyil.
1-ci səhifədəki üz qabığı sxemi, BICG profilini mərkəzdə göstərir və ətrafında altı blok yerləşir: maliyyələşmə buferləri, çevrilmə, suveren borc məruz qalması, monetar çevrilmə, risk əhatəsi və inklüzivlik/çıxış. Bu sxem bankçılıq çevrilməsinin tək nisbətə endirilə bilməyəcəyini göstərir.
5-ci səhifədəki konseptual çevrilmə zənciri, maliyyə resurslarından bankçılıq funksiyalarına, oradan çevrilmə bloklarına, institusional profilə və sonda çevrilmə boşluğuna gedən axın təqdim edir. Əsas mesaj budur: Bank resursları yalnız müəyyən funksiyalardan və institusional kontekstdən keçdikdən sonra iqtisadi baxımdan mənalı vasitəçiliyə çevrilir.
15-ci səhifədəki altı bloklu arxitektura, BICG-nin nüvəsini vizuallaşdırır. Bu vizualda altı ölçü bir-birindən müstəqil deyil, mərkəzdəki BICG profilini birlikdə formalaşdıran tamamlayıcı hissələr kimi təqdim olunur.
26-cı səhifədəki radar profili, bloklar arasındakı balans və balanssızlığı göstərmək üçün istifadə olunur. Radar qrafiki güclü və zəif oxları eyni anda görməyə imkan verir. Lakin iş belə vizualların rating kimi oxunmamalı olduğunu xüsusi vurğulayır.
26-cı səhifədəki heatmap matrisi, çevrilmə blokları ilə diaqnostik suallar arasındakı əlaqə sıxlığını göstərir. Məsələn, sual özəl kredit, istifadə edilə bilən çıxış, dayanıqlılıq və ya dövlət maliyyələşməsi bağlantısı barədə olduqda hansı BICG blokunun daha əlaqəli ola biləcəyi matrisdə görünən olur.
27-ci səhifədəki histogram və historigram, bölgü və zaman ölçüsünün əhəmiyyətini göstərir. Histogram çevrilmə profilinin qurumlar arasında necə paylana biləcəyini; historigram isə konseptual profilin aylar ərzində necə hərəkət edə biləcəyini göstərir. Bu vizuallar tək anlıq ölçmə əvəzinə bölgü və zaman dinamikası ilə düşünməyi təşviq edir.
Təcrübələr Necə Aparılıb?
Bu iş eksperimental məlumat təhlili və ya ölkə/bank əsaslı empirik test təqdim etmir. Məqalə açıq və konseptual iş kimi yerləşdirilib. Hər hansı ölkə kalibrləməsi, bank sıralaması, məxfi audit məlumatı, əməliyyat hədd cədvəli və ya tətbiq kodu ehtiva etmir.
Müəllif maliyyə inkişafı ədəbiyyatı, bank vasitəçiliyi, maliyyə inklüzivliyi, prudensial təhlil, pul siyasətinin ötürülməsi, suveren borc-bankçılıq əlaqəsi və kompozit göstərici metodologiyasından qidalanan çərçivə qurur.
İş real qiymətləndirmə mühərriki yaratmaq əvəzinə gələcək empirik tədqiqatlar üçün araşdırma arxitekturası təklif edir. Bu arxitektura məlumat xəritələmə, göstəricilərin istiqamətini müəyyən etmə, istinad bölgələri yaratma, darboğaza həssas aqreqasiya, sağlamlıq testləri, nəticələrlə doğrulama və idarəetmə qeydləri kimi mərhələlər tələb edir.
Buna görə məqalənin metodu “sübut olunmuş skor modeli” deyil, “daha sonra sınaqdan keçiriləcək konseptual ölçmə dili” kimi oxunmalıdır.
Nəticələr Nəyi Göstərir?
İşin birbaşa empirik nəticələri yoxdur; çünki hər hansı ölkə, bank və ya dövr üçün hesablanmış BICG skoru təqdim edilmir. Lakin konseptual nəticələri güclüdür.
Birinci nəticə bankçılıq sektorunun yalnız resurs həcmi ilə qiymətləndirilə bilməməsidir. Sistem böyük depozitə, yüksək likvidliyə və ya güclü kapital nisbətlərinə malik ola bilər; lakin bu resurslar məhsuldar kreditə, aktiv istifadəyə və siyasət ötürülməsinə çevrilmirsə, institusional çevrilmə boşluğu yarana bilər.
İkinci nəticə maliyyə inklüzivliyinin yalnız hesab sahibliyi ilə ölçülməməli olmasıdır. Hesab açmaq maliyyə sisteminə çıxışın ilk addımıdır; lakin real inklüzivlik aktiv istifadə, ödəniş, yığım, kredit, rəqəmsal kanal istifadəsi və iqtisadi dayanıqlılıqla məna qazanır.
Üçüncü nəticə prudensial sağlamlığın passiv təhlükəsizlik etiketi kimi deyil, davamlı vasitəçiliyi mümkün edən qoruma mexanizmi kimi oxunmalı olmasıdır. Kapital və likvidlik güclü ola bilər; lakin risk izləmə və kredit bölgüsü zəifdirsə, iqtisadi çevrilmə məhdud qala bilər.
Dördüncü nəticə dövlət borcu-bankçılıq əlaqəsinin kontekstə görə şərh edilməli olmasıdır. Dövlət qiymətli kağızları banklara təhlükəsiz aktiv və likvidlik təmin edə bilər; lakin həddindən artıq cəmləşmə özəl sektor kreditlərini sıxışdıra və ya bank davranışını dövlət maliyyələşməsindən asılı edə bilər.
Beşinci nəticə sadə ortalamaların yanıltıcı ola bilməsidir. Əgər bankın altı blokundan beşi güclü, biri çox zəifdirsə, orta skor yaxşı görünə bilər. Lakin zəif blok çevrilmə qabiliyyətinin real darboğazı ola bilər. BICG buna görə balansı, bölgünü və zəif oxları görünən etməyi hədəfləyir.
Bu Niyə Vacibdir?
Bankçılıq sistemi iqtisadiyyatın qan dövranı kimidir. Resursların toplanması, kreditə çevrilməsi, riskin izlənməsi, ödənişlərin işləməsi, yığımların təhlükəsiz saxlanması və pul siyasətinin davranışa çevrilməsi banklar vasitəsilə baş verir.
Buna görə bankçılıq təhlilində “nə qədər resurs var?” sualı təkbaşına kifayət deyil. Əsas sual bu resursların nə qədərinin məhsuldar, inklüziv və dayanıqlı funksiyalara çevrilməsidir.
BICG çərçivəsi xüsusilə siyasət qurucuları, mərkəzi banklar, nəzarət orqanları, tədqiqatçılar və inkişaf qurumları üçün faydalı düşüncə dili təqdim edir. Bank sistemi zahirdə güclü ola bilər; lakin özəl sektor krediti zəif, aktiv maliyyə istifadəsi aşağı, pul siyasətinin ötürülməsi məhdud və ya dövlət kağızlarından asılılıq yüksək ola bilər. BICG bu cür görünməyən çevrilmə boşluqlarını müzakirəyə açır.
Verianla baxımından iş məlumat və göstəricilərin necə oxunmalı olduğuna dair vacib dərs verir. Göstəricilər nəticə deyil; düzgün suallarla şərh ediləndə məna qazanır. Bankçılıqda da tək nisbətlərə baxmaq əvəzinə funksiyaların bir-birini necə tamamladığını görmək lazımdır.
Diqqət Edilməli Məqamlar
Bu işin sərhədləri açıq şəkildə qorunmalıdır.
Birincisi, BICG kredit reytinqi metodu deyil. Bankın sağlamlığı, defolt riski və ya investisiya dəyəri barədə birbaşa qərar yaratmır.
İkincisi, iş investisiya məsləhəti deyil. Bank səhmi, istiqraz, depozit və ya hər hansı maliyyə məhsulu barədə alqı-satqı yönləndirməsi ehtiva etmir.
Üçüncüsü, məqalə əməliyyat formulu vermir. Bu şüurlu seçimdir. Hədlər, çəkilər və kalibrləmələr məlumat idarəetməsi olmadan paylaşılanda saxta dəqiqlik yarada bilər.
Dördüncüsü, vizuallar sintetikdir. Radar, heatmap, histogram və historigram real bank və ya ölkə məlumatını təmsil etmir. Bunlar yalnız konseptual izah vasitəsidir.
Beşincisi, BICG gələcəkdə empirik doğrulama tələb edir. Məlumat mənbələri, təriflər, mühasibat əhatəsi, dövrlər, istinad bölgələri, çəkilər, sağlamlıq testləri və sonrakı nəticələrlə müqayisə aparılmadan əməliyyat istifadəsi doğru olmaz.
Altıncısı, bank sistemləri ölkəyə, tənzimləyici mühitə, iqtisadi struktura və bank biznes modelinə görə fərqli işləyir. Buna görə vahid tip şərh bankçılıq çevrilməsini yanlış oxuya bilər.
Nəticə
Banking Sector Institutional Conversion Gap işi bankçılıq təhlilini həcmdən çevrilməyə daşıyan konseptual çərçivə təqdim edir. Bankın və ya bank sisteminin əlində resurs olması bu resursların məhsuldar, inklüziv və dayanıqlı vasitəçiliyə çevrildiyi mənasına gəlmir.
BICG-nin ən güclü tərəfi tanınmış bankçılıq göstəricilərini tamamilə rədd etməməsi; onların rolunu yenidən qurmasıdır. Aktivlər, depozit, kapital, likvidlik, hesab sayı, dövlət qiymətli kağızları və gəlirlilik hələ də vacibdir. Lakin bunlar son cavab deyil, çevrilmə prosesi barədə sübut parçalarıdır.
İşin təklif etdiyi altı bloklu struktur; bankçılıq çevrilməsi, maliyyələşmə buferləri, inklüzivlik, risk əhatəsi, monetar ötürülmə və fiskal/suveren borc məruz qalması üzərindən daha balanslı oxunuş verir. Darboğaza həssas yanaşma isə güclü görünən ortalamaların arxasındakı zəif bağlantıları görünən edir.
Verianla oxucusu üçün əsas mesaj budur: Maliyyə sistemlərini anlamaq üçün yalnız nə qədər pul, aktiv və ya hesab olduğunu deyil; bu resursların iqtisadiyyatda hansı funksiyaya çevrildiyini soruşmaq lazımdır. Bankçılıqda real güc resurs saxlamaqda deyil, resursu təhlükəsiz və faydalı vasitəçiliyə çevirə bilməkdədir.
Mənbə və Metod Qeydi
Bu yazı Georges Magloire Foaleng Fokam-ın “Banking Sector Institutional Conversion Gap (BICG)” adlı public conceptual working paper mətninə əsasən hazırlanıb. Məzmun sözbəsöz tərcümə deyil; işin əsas fikri, altı bloklu arxitekturası, vizual izahı, metodoloji sərhədləri və gələcək tədqiqat gündəliyi Verianla nəşr xəttinə uyğun şəkildə sadələşdirilib və orijinal Azərbaycan dilli redaksiya məqaləsinə çevrilib.
Mətn maliyyə sistemi, bankçılıq, mərkəzi bankçılıq, dövlət maliyyəsi və tənzimləmə təhlili kimi sahələrə toxunur. Bu məzmun investisiya, kredit, audit, tənzimləmə və ya bank qiymətləndirmə məsləhəti deyil. Konkret qərarlar üçün müvafiq qanunvericilik, nəzarət orqanları, ekspert maliyyə təhlili və müstəqil doğrulama prosesləri nəzərə alınmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib