

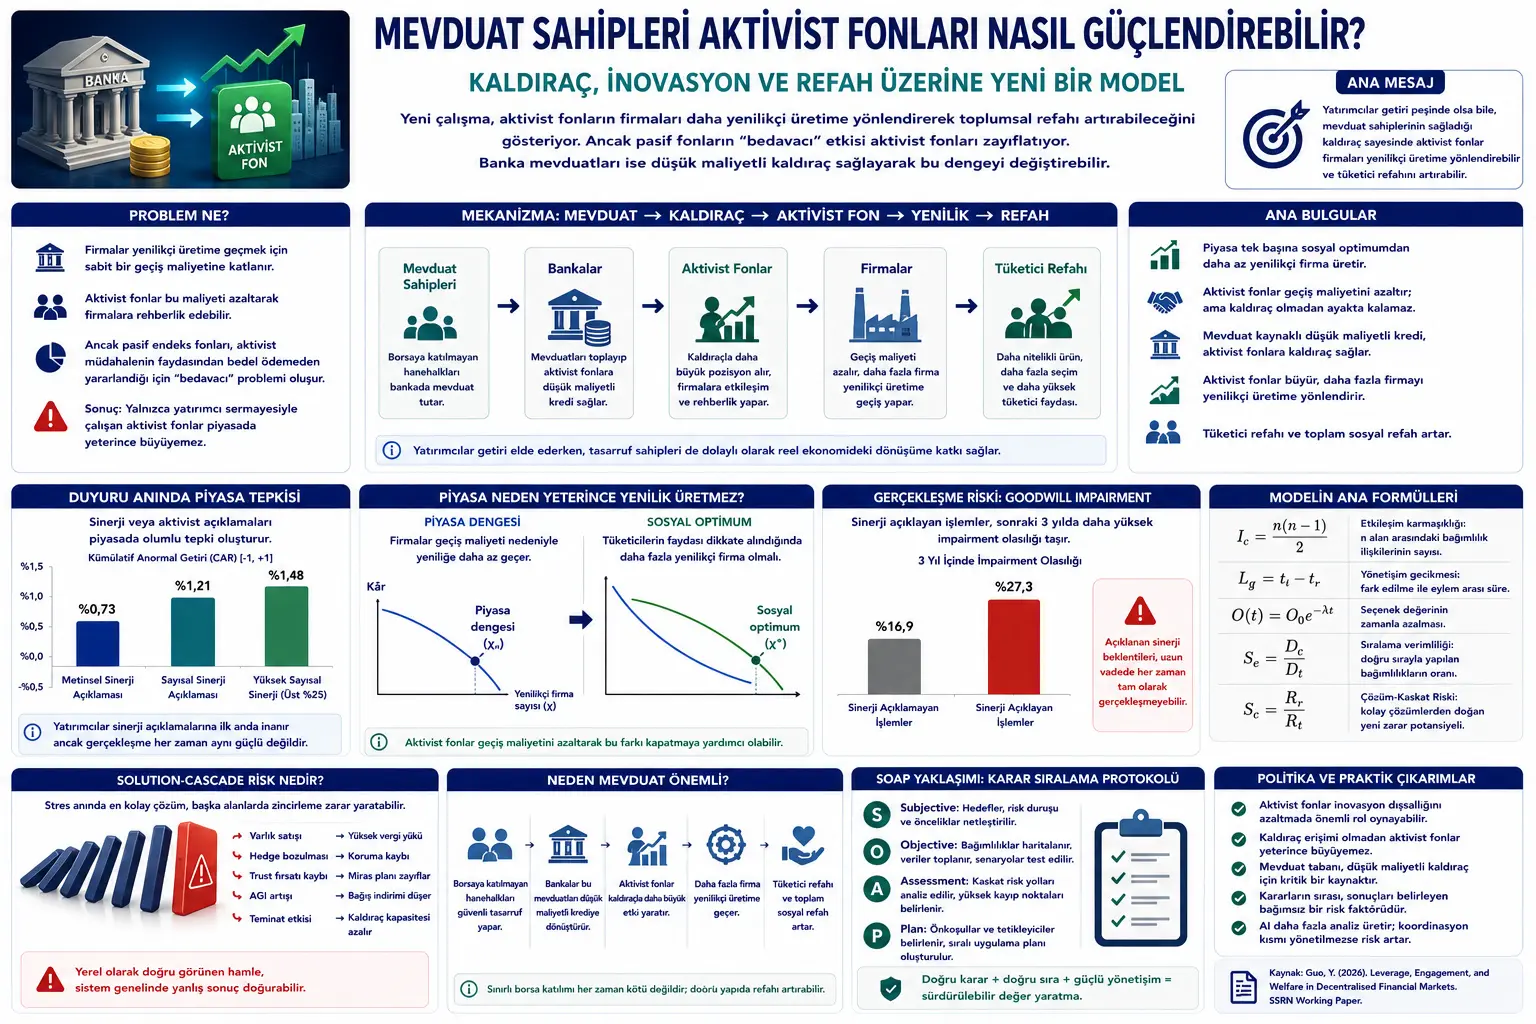
Makala haya yameandaliwa kwa msingi wa rasimu ya utafiti wa kitaaluma iliyoandaliwa na Yang Guo yenye kichwa “Leverage, Engagement, and Welfare in Decentralised Financial Markets” . Utafiti unachunguza, kwa kutumia modeli ya usawa wa jumla, uhusiano kati ya mifuko ya uwekezaji ya wanaharakati, upatanishi wa kifedha, mfumo wa amana, leverage, tabia ya kampuni, mpito wa ubunifu na ustawi wa kaya.
Kwa kuwa maandishi yanagusa maeneo nyeti kama fedha, uwekezaji, usimamizi wa mifuko, ESG/uwekezaji wenye athari, upatanishi wa benki na uchumi wa ustawi, makala haya si ushauri wa uwekezaji, pendekezo la kuchagua mfuko, ushauri wa sera ya benki wala ushauri wa kifedha. Lengo ni kugeuza wazo kuu la utafiti kuwa maudhui ya uhariri ya Kiswahili yaliyo rahisi, asilia na yasiyoegemea upande wowote kwa msomaji wa Verianla.
Utafiti huu si uchanganuzi wa data ya majaribio. Mwandishi anajenga modeli ya kinadharia ya usawa wa jumla inayojumuisha kampuni, kaya na waamuzi wa kifedha. Katika modeli, kampuni huchagua kati ya uzalishaji wa jadi na uzalishaji wa kibunifu. Baadhi ya kaya hushiriki sokoni kama wawekezaji, huku nyingine zikishikilia tu amana za benki. Mifuko ya wanaharakati hujaribu kupunguza gharama ya mpito wa kampuni kwenda katika uzalishaji wa kibunifu kwa kuingilia kampuni.
Katika masoko ya fedha, mifuko ya wanaharakati kwa kawaida hujulikana kama wawekezaji wanaoingilia usimamizi wa kampuni, wanaotaka mabadiliko ya mkakati au wanaojaribu kuboresha utendaji wa kampuni. Utafiti huu unaiangalia mifuko hiyo kwa mtazamo tofauti: Je, mifuko ya wanaharakati inaweza kuongeza ustawi wa kijamii kwa kuelekeza kampuni katika uzalishaji wa kibunifu ambao una thamani zaidi kwa watumiaji?
Mahali pa kuanzia kwa modeli ni tatizo hili: Kampuni lazima zibebe gharama isiyobadilika ya mpito ili kuzalisha bidhaa za kibunifu. Gharama hii inawakilisha vipengele kama urekebishaji wa muundo, wafanyakazi wapya wenye utaalamu, upinzani wa usimamizi, michakato ya ufuataji au mabadiliko ya kiutendaji. Hata kama watumiaji wanapendelea zaidi bidhaa za kibunifu, kampuni zinaweza kutotaka kubeba gharama hii ya mpito kikamilifu. Kwa hiyo soko linaweza kuzalisha kampuni chache za kibunifu kuliko kiwango kinachotamaniwa kijamii.
Hapa ndipo mifuko ya wanaharakati inapoingia. Mfuko wa mwanaharakati huwekeza katika kampuni lengwa, hushirikiana na usimamizi na hupunguza gharama ya mpito wa kampuni kwenda katika uzalishaji wa kibunifu. Lakini tatizo ni hili: Wakati mfuko wa mwanaharakati unabeba gharama ya uingiliaji huu, mifuko ya fahirisi isiyotenda pia hunufaika bila kulipa gharama kutokana na ongezeko la thamani ya kampuni. Hili huitwa tatizo la “free-rider”, yaani kunufaika bila kubeba gharama. Kwa sababu hiyo, mifuko ya wanaharakati inayotegemea tu mtaji wa wawekezaji haiwezi kukua vya kutosha sokoni.
Mchango mkuu wa makala unaanzia hapa. Ikiwa baadhi ya kaya hazishiriki moja kwa moja katika soko la hisa na badala yake zinashikilia amana za benki, benki zinaweza kuelekeza amana hizi kwa mifuko ya wanaharakati kama mikopo ya gharama nafuu. Mifuko ya wanaharakati hutumia leverage kwa mkopo huu, huchukua nafasi kubwa zaidi katika kampuni lengwa na inaweza kuwapa wawekezaji wake faida ya juu zaidi kwa kulinganisha. Kwa njia hii, mifuko ya wanaharakati inaweza kushindana na mifuko ya fahirisi isiyotenda, kuvutia mtaji zaidi na kuelekeza kampuni nyingi zaidi katika uzalishaji wa kibunifu.
Hitimisho la kuvutia la utafiti ni hili: Ushiriki mdogo katika soko la hisa kwa kawaida huonekana kama upungufu wa soko la fedha. Lakini katika modeli hii, wawekaji akiba wanaobaki kwenye amana wanaweza kupunguza athari hasi za nje za ubunifu katika uchumi halisi kwa kuwezesha mifuko ya wanaharakati kutumia leverage ya gharama nafuu. Hivyo, hata kama wenye amana wanaonekana kuwa wasiotenda, wanaweza kuwa na nafasi isiyo ya moja kwa moja katika kufadhili mabadiliko ya wanaharakati kupitia mfumo wa benki.
Tatizo ni Nini?
Katika uchumi, watumiaji wanaweza kupendelea bidhaa zenye ubunifu zaidi, ubora zaidi au urafiki zaidi kwa mazingira. Hata hivyo, kampuni lazima zibebe gharama ili kuhamia katika bidhaa hizo. Kuanzisha laini mpya ya uzalishaji, kuwafundisha wafanyakazi, kubadilisha muundo wa usimamizi, kufuata viwango vipya vya kuripoti au kutumia teknolojia mpya huzalisha gharama isiyobadilika.
Ikiwa kampuni itaangalia faida yake pekee, haiwezi kunasa manufaa yote ya jumla ambayo watumiaji hupata kutokana na bidhaa za kibunifu. Chini ya ushindani wa kimonopolistiki, kampuni huingiza ndani baadhi ya manufaa kupitia bei na mauzo; lakini haiwezi kubadilisha ustawi wote wa watumiaji kuwa faida. Kwa hiyo hutokea pengo kati ya faida binafsi na ustawi wa kijamii. Mpangaji wa kijamii anaweza kutaka kampuni nyingi zaidi zihamie katika uzalishaji wa kibunifu; lakini soko lenyewe linaweza kutoweza kutoa hilo kwa kiwango cha kutosha.
Mifuko ya wanaharakati inaonekana kuwa na uwezo wa kuziba pengo hili. Hii ni kwa sababu inaweza kuwekeza katika kampuni lengwa na kupunguza gharama za mpito kwa kushirikiana na usimamizi. Kwa mfano, inaweza kuteua wajumbe bora wa bodi, kurahisisha shughuli, kupunguza upinzani wa usimamizi au kuharakisha mabadiliko ya kimkakati.
Hata hivyo, mfuko wa mwanaharakati hukabili vikwazo viwili vya msingi. Kwanza, mifuko ya fahirisi isiyotenda ni wanufaika wa bure. Ikiwa mfuko wa mwanaharakati unaongeza thamani ya kampuni, mifuko isiyotenda inayomiliki hisa za kampuni hiyo pia hunufaika; lakini haibebi gharama ya uingiliaji wa mwanaharakati. Pili, mfuko wa mwanaharakati una gharama za ufuatiliaji na uingiliaji. Ikiwa wawekezaji wanaangalia faida ya kifedha tu, wanaweza kuelekea kwenye mfuko wa fahirisi wenye gharama nafuu badala ya mfuko wa mwanaharakati unaobeba gharama hizi.
Kwa hiyo makala inauliza swali hili: Wakati wawekezaji wote wanatafuta faida tu, yaani bila motisha maalum ya manufaa ya kijamii au ya “kujisikia vizuri”, je, mifuko ya wanaharakati inaweza kukua kwa kiwango cha kutosha kupunguza athari hasi za nje katika uchumi halisi?
Mbinu Inapendekeza Nini?
Utafiti unajenga modeli ya kinadharia ya usawa wa jumla yenye makundi matatu makuu ya wahusika.
1. Kaya: Kaya zimegawanywa katika makundi mawili. Baadhi ni wawekezaji na hugawa mtaji wao kati ya mifuko ya wanaharakati na mfuko wa fahirisi usiotenda. Sehemu nyingine ni wawekaji akiba na badala ya kushiriki moja kwa moja katika soko la hisa, hushikilia amana benki.
2. Kampuni: Kampuni huchagua mojawapo ya aina mbili za uzalishaji: bidhaa ya jadi au bidhaa ya kibunifu. Kaya hupendelea zaidi bidhaa za kibunifu. Hata hivyo, kuhamia katika uzalishaji wa kibunifu kunahitaji gharama isiyobadilika ya mpito.
3. Waamuzi wa kifedha: Mfumo una mfuko wa fahirisi usiotenda, mifuko ya wanaharakati na benki. Mfuko wa fahirisi hushikilia soko lote kwa njia isiyotenda. Mifuko ya wanaharakati hulenga kampuni, hushirikiana na usimamizi na hupunguza gharama ya mpito kwenda katika uzalishaji wa kibunifu. Benki hukusanya amana na zinaweza kutoa mikopo ya gharama nafuu kwa mifuko ya wanaharakati.
Modeli inaendelea kwa hatua tatu. Kwanza, uchumi wa benchmark wenye mfuko wa fahirisi usiotenda pekee unachunguzwa. Katika uchumi huu, soko huzalisha kampuni chache za kibunifu kuliko kiwango bora cha kijamii.
Katika hatua ya pili, mifuko ya wanaharakati inaongezwa; lakini haina ufikiaji wa leverage ya benki. Katika hali hii, mifuko ya wanaharakati haiwezi kudumu sokoni kutokana na tatizo la free-rider na kikwazo cha ufadhili. Matokeo yake, hakuna kuingia kwa mifuko ya wanaharakati na ustawi unabaki katika kiwango cha benchmark.
Katika hatua ya tatu, mifuko ya wanaharakati inapewa ufikiaji wa mikopo ya gharama nafuu inayotokana na amana za benki. Leverage hii inawezesha mifuko ya wanaharakati kuchukua nafasi kubwa zaidi katika kampuni lengwa na kuwapa wawekezaji wake faida inayovutia zaidi. Hivyo mifuko ya wanaharakati inaweza kushindana na mfuko wa fahirisi usiotenda, kuingia sokoni na kuongeza idadi ya kampuni za kibunifu.
Fomula Zinaeleza Nini?
PDF ina modeli kubwa ya kihisabati. Fomula zilizo hapa chini zinaonyesha utaratibu mkuu wa utafiti kwa njia rahisi lakini kwa uaminifu kwa notasheni asilia.
Usemi huu unaonyesha muundo wa msingi wa fungsi ya manufaa ya kaya. Kaya hupata manufaa kutoka kwa aina tofauti za bidhaa na pia kutoka kwa bidhaa ya numeraire. Katika modeli, aina za bidhaa za kibunifu na za jadi zinashughulikiwa ndani ya muundo wa mapendeleo wa aina ya CES.
Kizuizi hiki cha bajeti kinaonyesha kuwa matumizi ya kaya kwa bidhaa za kibunifu, bidhaa za jadi na bidhaa ya numeraire hayawezi kuzidi utajiri wake wa jumla \(W_i\). Hapa \(\chi\) inawakilisha kundi la kampuni zinazozalisha kwa ubunifu.
Fungsi hii ya faida inaonyesha chaguo la kampuni kati ya uzalishaji wa kibunifu na wa jadi. Ikiwa \(\gamma_j=1\), kampuni huzalisha bidhaa ya kibunifu na hubeba gharama isiyobadilika ya mpito \(\kappa\). Ikiwa \(\gamma_j=0\), huzalisha kwa njia ya jadi na hailipi gharama hii ya mpito.
Fomula hii inaonyesha mtaji ambao kila mfuko wa mwanaharakati hupokea kutoka kwa wawekezaji. \(\mu\) inawakilisha sehemu ya kaya za wawekezaji zinazoshiriki katika masoko ya fedha; \(\alpha_i\) inawakilisha sehemu ambayo mwekezaji anatenga kwa mifuko ya wanaharakati; na \(M\) inawakilisha idadi ya mifuko ya wanaharakati.
Usemi huu unaonyesha faida ya mfuko wa mwanaharakati. Mfuko hupokea ada ya usimamizi \(\phi\) juu ya mtaji wa wawekezaji; kwa upande mwingine hubeba gharama ya ufuatiliaji/uingiliaji ya \(\kappa\) ili kuingilia kampuni na kupunguza gharama ya mpito. Kwa kuwa kuna kuingia huru katika soko la mifuko, faida ya usawa hukaribia sifuri.
Fomula hii inaonyesha uwezo wa kukopa unaopatikana kwa kila mfuko wa mwanaharakati kutoka kwa amana za benki. \((1-\mu)\) ni sehemu ya kaya ambazo hazishiriki moja kwa moja katika soko la hisa na zinazoshikilia amana benki. Kadiri sehemu hii inavyokuwa kubwa, ndivyo leverage ya gharama nafuu ambayo mifuko ya wanaharakati inaweza kutumia inavyoweza kuwa pana zaidi.
Usemi huu unaonyesha utajiri wa kifedha wa jumla wa mwekezaji. Mwekezaji huwekeza sehemu katika mfuko wa mwanaharakati na sehemu katika mfuko wa fahirisi; na hulipa ada ya usimamizi kwa mfuko wa mwanaharakati. Chaguo hapa huamuliwa na usawa kati ya faida ya mfuko wa mwanaharakati na faida ya mfuko wa fahirisi.
Hiki ni kigezo cha kutokuwa na tofauti kwa mwekezaji. Katika usawa, mwekezaji huwa hana upendeleo kati ya faida ya mfuko wa mwanaharakati baada ya ada na faida ya mfuko wa fahirisi. Ikiwa leverage inaongeza faida ya mfuko wa mwanaharakati, mwekezaji anaweza kutenga mtaji zaidi kwa mfuko huo.
Mlinganyo huu unaonyesha jinsi mifuko ya wanaharakati inavyoathiri idadi ya kampuni za kibunifu. \(M\) inawakilisha idadi ya kampuni zinazofikiwa na mifuko ya wanaharakati; \(\chi_c\) inawakilisha kundi la kampuni za kibunifu zinazozalishwa na soko bila mifuko ya wanaharakati. Ikiwa sekta ya wanaharakati inapita kiwango cha benchmark, idadi ya kampuni za kibunifu katika uchumi huongezeka.
Sharti hili linafupisha masharti mawili ya msingi ya ongezeko la ustawi. Ada za usimamizi za mifuko ya wanaharakati lazima ziwe juu vya kutosha kufidia gharama za uingiliaji. Wakati huo huo, sehemu ya wawekezaji \(\mu\) haipaswi kuwa juu sana; kwa sababu ikiwa kila mtu ni mwekezaji, msingi wa amana hupungua na uwezo wa leverage wa mifuko ya wanaharakati hushuka.
Ujumbe Mkuu wa Grafu, Jedwali na Mchoro
Kwenye ukurasa wa 3 wa PDF, Figure 1 inaonyesha muundo mkuu wa modeli. Kaya ni watumiaji na pia watoa mtaji. Waamuzi wa kifedha huhamisha mtaji wa kaya kwenda kwa kampuni. Kampuni huzalisha bidhaa na kuunda manufaa ya matumizi. Mchoro huu rahisi unaonyesha kuwa utafiti hauangalii tu faida ya kifedha bali pia ustawi wa matumizi.
Kwenye ukurasa wa 15 wa PDF, Figure 2 inalinganisha faida za kampuni zinazozalisha kwa ubunifu na kwa jadi pamoja na kiwango cha ubunifu kinachopendekezwa na mpangaji wa kijamii. Grafu inaonyesha kuwa usawa wa soko unaweza kuzalisha kampuni chache za kibunifu kuliko kiwango bora cha kijamii. Ujumbe mkuu ni huu: Kwa kuwa kampuni haziwezi kunasa kama faida manufaa yote ambayo watumiaji hupata kutokana na bidhaa za kibunifu, ubunifu unaweza kuwa chini ya kiwango kinachotakiwa.
Kwenye ukurasa wa 18 wa PDF, Figure 3 inaonyesha jinsi mifuko ya wanaharakati inavyoathiri idadi ya kampuni za kibunifu inapoingia sokoni. Paneli ya kushoto inaonyesha kuwa idadi ya jumla ya kampuni za kibunifu haibadiliki mradi idadi ya mifuko ya wanaharakati \(M\) haizidi kiwango cha benchmark \(\chi_c\); lakini inapokuwa \(M>\chi_c\), idadi ya kampuni za kibunifu huongezeka. Paneli ya kulia inaonyesha kuwa kampuni zinazoungwa mkono na wanaharakati zinakuwa na faida zaidi kwa sababu zinaondolewa gharama ya mpito.
Kwenye ukurasa wa 22 wa PDF, Figure 4 inaeleza ukubwa wa usawa wa soko la mifuko ya wanaharakati. Kadiri idadi ya mifuko ya wanaharakati inavyoongezeka, mtaji wa wawekezaji na mikopo ya benki hugawanywa kati ya mifuko mingi zaidi; jambo hili hupunguza faida ya ziada ya mifuko ya wanaharakati. Usawa hutokea wakati faida ya mfuko wa mwanaharakati inalingana na faida ya mfuko wa fahirisi.
Kwenye ukurasa wa 35 wa PDF, Figure 5 inaonyesha kinachotokea wakati sehemu ya wawekezaji \(\mu\) inapoongezeka. Kadiri sehemu ya wawekezaji inavyoongezeka, msingi wa amana hupungua, uwezo wa leverage wa mifuko ya wanaharakati hushuka, soko la mifuko hiyo hupungua na ongezeko la ustawi hudhoofika. Grafu hii inaunga mkono ujumbe wa kushangaza zaidi wa utafiti: Ushiriki mkubwa zaidi wa kila mtu katika soko la hisa hauongezi ustawi katika kila modeli; baadhi ya kaya kubaki kwenye amana kunaweza kuimarisha njia ya ufadhili ya mifuko ya wanaharakati.
Kwenye ukurasa wa 36 wa PDF, Figure 6 inaonyesha athari ya ada ya usimamizi \(\phi\). Ikiwa ada ni ndogo sana, mifuko ya wanaharakati haiwezi kufidia gharama za uingiliaji. Ada inapofikia kiwango cha kutosha, soko la mifuko ya wanaharakati hukua na ustawi huongezeka. Hata hivyo, utaratibu wa ada una manufaa tu kwa kiwango ambacho unahakikisha uendelevu wa mifuko; lazima pia utathminiwe pamoja na gharama kwa wawekezaji na ushindani wa kampuni.
Kwenye ukurasa wa 37 wa PDF, Figure 7 inaonyesha athari ya gharama ya mpito \(\kappa\). Kwa namna ya kuvutia, mchango wa mifuko ya wanaharakati kwa ustawi huwa na maana zaidi si wakati gharama za mpito ni ndogo, bali zinapokuwa kubwa. Hii ni kwa sababu katika gharama ndogo soko tayari hukaribia uzalishaji wa kibunifu wa kutosha; wakati katika gharama kubwa uingiliaji wa wanaharakati unaweza kuleta tofauti kubwa zaidi.
Kwenye ukurasa wa 38 wa PDF, Figure 8 inaonyesha athari ya nguvu ya mapendeleo ya watumiaji kwa bidhaa za kibunifu \(g\). Mapendeleo yanapokuwa makubwa sana, kampuni tayari huelekea katika uzalishaji wa kibunifu na hitaji la mifuko ya wanaharakati hupungua. Mapendeleo yanapokuwa ya kati au dhaifu kwa kiasi, soko huzalisha ubunifu mdogo na mifuko ya wanaharakati inaweza kutoa mchango mkubwa zaidi kwa ustawi.
Majaribio Yalifanywaje?
Utafiti huu si uchanganuzi wa majaribio wala wa data ya empiria. Mwandishi anajenga modeli ya kinadharia ya usawa wa jumla na kuchunguza hali zake za usawa kihisabati. Kisha anaonyesha kwa uchanganuzi linganishi wa statiki jinsi matokeo yanavyobadilika wakati vigezo vinabadilishwa.
Katika hatua ya kwanza, uchumi wa benchmark wenye mfuko wa fahirisi usiotenda pekee unatatuliwa. Katika uchumi huu, kampuni huchagua uzalishaji wa kibunifu au wa jadi kulingana na faida zao. Inaonyeshwa kuwa mpangaji wa kijamii angependa kampuni nyingi zaidi za kibunifu; lakini soko halitoi hilo kikamilifu.
Katika hatua ya pili, mifuko ya wanaharakati inaongezwa. Mifuko hiyo inaweza kuingilia kampuni na kuondoa gharama ya mpito kwenda katika uzalishaji wa kibunifu. Hata hivyo, bila ufikiaji wa leverage ya benki, haiwezi kudumu katika ushindani dhidi ya mifuko ya fahirisi isiyotenda. Sababu ni kwamba mifuko ya fahirisi hunufaika na matokeo ya uanaharakati lakini haibebi gharama zake.
Katika hatua ya tatu, benki zinaingizwa kwenye modeli. Wawekaji akiba wasioshiriki katika soko la hisa hutoa amana. Benki zinaelekeza amana hizi kwa mifuko ya wanaharakati kama deni la gharama nafuu. Mkopo huu unawezesha mifuko ya wanaharakati kutumia leverage juu ya mtaji wa wawekezaji. Hivyo faida ya mifuko huongezeka, mifuko inaweza kuingia sokoni na kuelekeza kampuni nyingi zaidi katika uzalishaji wa kibunifu.
Katika hatua ya mwisho, unyeti wa modeli kwa vigezo tofauti unachunguzwa: sehemu ya wawekezaji \(\mu\), ada ya usimamizi ya mfuko wa mwanaharakati \(\phi\), gharama ya mpito kwenda katika uzalishaji wa kibunifu \(\kappa\) na nguvu ya mapendeleo ya watumiaji kwa bidhaa za kibunifu \(g\). Uchambuzi huu unaonyesha hali ambazo uwekezaji wa wanaharakati unaweza kuwa na ufanisi zaidi.
Matokeo Yanaonyesha Nini?
Matokeo ya kwanza ya utafiti ni kwamba soko linaweza kuzalisha ubunifu mdogo kuliko kiwango bora cha kijamii. Hata kama watumiaji wanapendelea bidhaa za kibunifu, kampuni zinaweza kusita kubeba gharama ya mpito. Hii ni kwa sababu manufaa yote ya watumiaji hayabadiliki kuwa faida ya kampuni.
Matokeo ya pili ni kwamba mifuko ya wanaharakati pekee haitoshi. Mifuko hiyo inaweza kuingilia kampuni na kupunguza gharama za mpito; lakini mifuko ya fahirisi isiyotenda pia hunufaika na uingiliaji huo. Tatizo hili la free-rider hufanya iwe vigumu kwa mifuko ya wanaharakati kuvutia mtaji na kuendelea kuwepo sokoni.
Matokeo ya tatu ni kwamba leverage ya gharama nafuu inayotokana na amana za benki inaweza kubadilisha usawa wa mifuko ya wanaharakati. Kwa kukopa, mifuko hiyo huchukua nafasi kubwa zaidi katika kampuni lengwa, huongeza faida zao na kuwa ya kuvutia zaidi kwa wawekezaji kuliko mifuko ya fahirisi.
Matokeo ya nne ni kwamba ongezeko la ustawi linahitaji wawekezaji na wawekaji akiba kwa pamoja. Wawekezaji hutoa mtaji kwa mifuko ya wanaharakati na hubeba gharama za uingiliaji kupitia ada za usimamizi. Wawekaji akiba huunda msingi wa leverage ya gharama nafuu kupitia amana zao benki. Makundi haya mawili yanapofanya kazi pamoja, mifuko ya wanaharakati inaweza kupunguza athari hasi za nje za ubunifu katika uchumi halisi.
Matokeo ya tano ni kwamba ushiriki mdogo katika soko la hisa huenda usiwe mbaya kila wakati. Katika mtazamo wa kawaida, ushiriki mkubwa wa kaya katika soko la hisa huchukuliwa kuwa kiashiria cha maendeleo ya kifedha. Lakini katika modeli hii, ikiwa sehemu ya wawekezaji inapanda kupita kiasi, msingi wa amana hupungua; uwezo wa leverage wa mifuko ya wanaharakati hushuka na ongezeko la ustawi hudhoofika.
Matokeo ya sita ni kwamba sekta ambazo mifuko ya wanaharakati ina ufanisi zaidi si lazima ziwe zile zenye mahitaji makubwa sana ya watumiaji. Ikiwa shauku ya watumiaji kwa bidhaa za kibunifu ni kubwa sana, kampuni tayari hufanya ubunifu. Mifuko ya wanaharakati huzalisha thamani zaidi katika eneo la kati ambako kuna mapendeleo ya watumiaji lakini soko peke yake halizalishi ubunifu wa kutosha.
Matokeo ya saba ni kwamba nafasi ya mifuko ya wanaharakati inaweza kuwa muhimu zaidi wakati gharama za mpito ni kubwa. Gharama kubwa za mpito huweka kampuni mbali na ubunifu. Mifuko ya wanaharakati inapoweza kupunguza gharama hii, tofauti ya ustawi wa kijamii huwa dhahiri zaidi.
Kwa Nini Hili ni Muhimu?
Utafiti huu unapendekeza utaratibu wa kuvutia kuhusu uwezo wa masoko ya fedha kutatua athari hasi za nje katika uchumi halisi. Katika mijadala ya ESG au uwekezaji wenye athari, mara nyingi hudhaniwa kuwa wawekezaji lazima wawe na motisha ya manufaa ya kijamii. Modeli hii inachunguza uwezekano tofauti: Hata kama wawekezaji wanatafuta faida tu, muundo sahihi wa upatanishi wa kifedha unaweza kuzalisha ongezeko la ustawi katika uchumi halisi.
Kipengele cha kuvutia zaidi cha makala ni nafasi inayowapa wenye amana. Kaya zinazobaki na amana kwa kawaida huonekana kama wahusika wasiotenda ambao hawashiriki katika masoko ya fedha. Katika modeli hii, amana zao hubadilika kupitia benki kuwa chanzo cha leverage kwa mifuko ya wanaharakati. Hivyo wawekaji akiba, hata wasipowekeza moja kwa moja katika mifuko ya wanaharakati, huwa na nafasi isiyo ya moja kwa moja katika kufadhili mabadiliko hayo.
Mtazamo huu unatilia shaka wazo rahisi la “maendeleo ya kifedha = kila mtu kushiriki katika soko la hisa”. Katika hali fulani, uchumi unaweza kuhitaji wawekezaji na wenye amana kwa pamoja. Wawekezaji hubeba ufadhili wa mifuko ya wanaharakati wenye hatari na ada, huku wenye amana wakitoa ufadhili wa gharama nafuu kupitia njia salama ya akiba.
Somo kuu kwa msomaji wa Verianla ni hili: Waamuzi wa kifedha hawahamishi fedha tu kutoka mahali pamoja kwenda pengine. Muundo sahihi unapowekwa, njia isiyotarajiwa ya ustawi inaweza kuundwa kati ya amana za benki, leverage ya mifuko ya wanaharakati na mabadiliko ya kampuni.
Mambo ya Kuzingatia
Utafiti huu una mapungufu muhimu.
Kwanza, utafiti ni modeli ya kinadharia. Hautoi matokeo ya empiria yaliyopimwa kwa data ya ulimwengu halisi. Kwa hiyo, matokeo hayapaswi kusomwa kama “yamethibitishwa”, bali kama utaratibu unaoonyeshwa na modeli.
Pili, modeli inadhani kwamba mifuko ya wanaharakati inaweza kweli kuathiri kampuni kwa mwelekeo bora. Katika maisha halisi, uingiliaji wa wanaharakati hauongezi ustawi wa kijamii kila wakati; unaweza kusababisha matatizo kama shinikizo la faida ya muda mfupi, athari kwa wafanyakazi, hatari ya deni au mwelekeo wa kimkakati usio sahihi.
Tatu, dhana kwamba benki zinaweza kuelekeza amana kwa mifuko ya wanaharakati kwa gharama ya chini sana huenda isiwe halali kila wakati katika ulimwengu halisi. Hatari ya mkopo, masharti ya dhamana, kanuni, mahitaji ya mtaji na msongo wa soko vinaweza kuzuia njia hii.
Nne, katika modeli wawekezaji na kampuni wanalenga faida/mapato pekee. Hii ni muhimu kuonyesha utaratibu kwa uwazi; lakini katika ulimwengu halisi mapendeleo ya kijamii ya wawekezaji, masuala ya sifa, shinikizo la udhibiti na motisha za sera pia yanaweza kuwa muhimu.
Tano, hitimisho kwamba “ushiriki mdogo katika soko la hisa unaweza kuwa na manufaa” halipaswi kueleweka vibaya. Hii haimaanishi kwamba uelewa wa kifedha au ufikiaji wa soko kwa ujumla si muhimu. Modeli inaonyesha tu kwamba katika utaratibu maalum wa upatanishi wa kifedha, msingi wa amana unaweza kuwa na manufaa kwa leverage ya mifuko ya wanaharakati.
Sita, maudhui haya si pendekezo kwa mfuko wowote wa mwanaharakati, bidhaa ya benki, mfuko wa ESG au mkakati wa uwekezaji. Maamuzi mahususi ya uwekezaji yanahitaji tathmini ya hatari, gharama, kanuni, muundo wa mfuko na mtaalamu huru.
Hitimisho
Leverage, Engagement, and Welfare in Decentralised Financial Markets unatoa mtazamo mpya kuhusu uwezo wa uwekezaji wa wanaharakati kupunguza athari hasi za nje katika uchumi halisi. Ujumbe mkuu wa modeli ni kwamba mifuko ya wanaharakati pekee haitoshi. Tabia ya free-rider ya mifuko isiyotenda na gharama ya uingiliaji wa wanaharakati hufanya iwe vigumu kwa mifuko hiyo kuendelea kuwepo sokoni.
Lakini ufadhili wa gharama nafuu kutoka kwa amana za benki unapowapa mifuko ya wanaharakati leverage, hali hubadilika. Mifuko hiyo inaweza kuchukua nafasi kubwa zaidi, kuwapa wawekezaji wake faida ya juu zaidi kwa kulinganisha na kuelekeza kampuni katika uzalishaji wa kibunifu zaidi. Kwa njia hiyo, ustawi wa watumiaji unaweza kuongezeka.
Mchango wa asili zaidi wa makala ni kuonyesha ukamilishanaji kati ya wawekezaji na wawekaji akiba. Wawekezaji hubeba moja kwa moja gharama ya mifuko ya wanaharakati; wawekaji akiba huwezesha njia ya leverage kwa ufadhili wa amana wa gharama nafuu. Uwepo wa makundi haya mawili kwa pamoja unakuwa sharti la ongezeko la ustawi katika modeli.
Kwa hiyo utafiti unaongeza swali lenye nuansi zaidi kwenye mjadala wa ushiriki katika masoko ya fedha: Je, lengo linapaswa kuwa kuvutia watu wengi zaidi kwenye soko la hisa, au kujenga usawa kati ya mtaji wa wawekezaji na msingi salama wa akiba unaosaidia mabadiliko ya kiuchumi?
Ujumbe mkuu kwa msomaji wa Verianla ni huu: Katika baadhi ya mifumo ya kifedha, hata wenye amana wanaoonekana kuwa “wasio na shughuli” wanaweza kuwa sehemu ya mabadiliko ya uchumi halisi. Benki zinapobadilisha amana hizi kuwa leverage ya mifuko ya wanaharakati, inawezekana hata wawekezaji wanaolenga faida wakawa sehemu ya utaratibu unaozalisha ubunifu na ongezeko la ustawi.
Dokezo la Chanzo na Mbinu
Makala haya yameandaliwa kwa msingi wa rasimu ya kitaaluma ya Yang Guo yenye kichwa “Leverage, Engagement, and Welfare in Decentralised Financial Markets” . Maudhui si tafsiri ya neno kwa neno; tatizo kuu la utafiti, modeli, fomula, ujumbe wa grafu, matokeo na mapungufu yamerahisishwa na kubadilishwa kuwa makala asilia ya uhariri ya Kiswahili kwa mujibu wa mkondo wa uchapishaji wa Verianla.
Maandishi yanajadili mifuko ya wanaharakati, amana za benki, leverage, upatanishi wa kifedha, mpito wa ubunifu, ustawi wa watumiaji, ushindani wa kimonopolistiki na ushiriki mdogo katika soko la hisa. Maudhui haya si ushauri wa uwekezaji, benki, uchaguzi wa mfuko, mkakati wa ESG wala ushauri wa kifedha. Kwa maamuzi mahususi, kanuni za sasa, nyaraka za mfuko, wasifu wa hatari, uchanganuzi huru wa kifedha na tathmini ya mtaalamu vinapaswa kuzingatiwa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *