

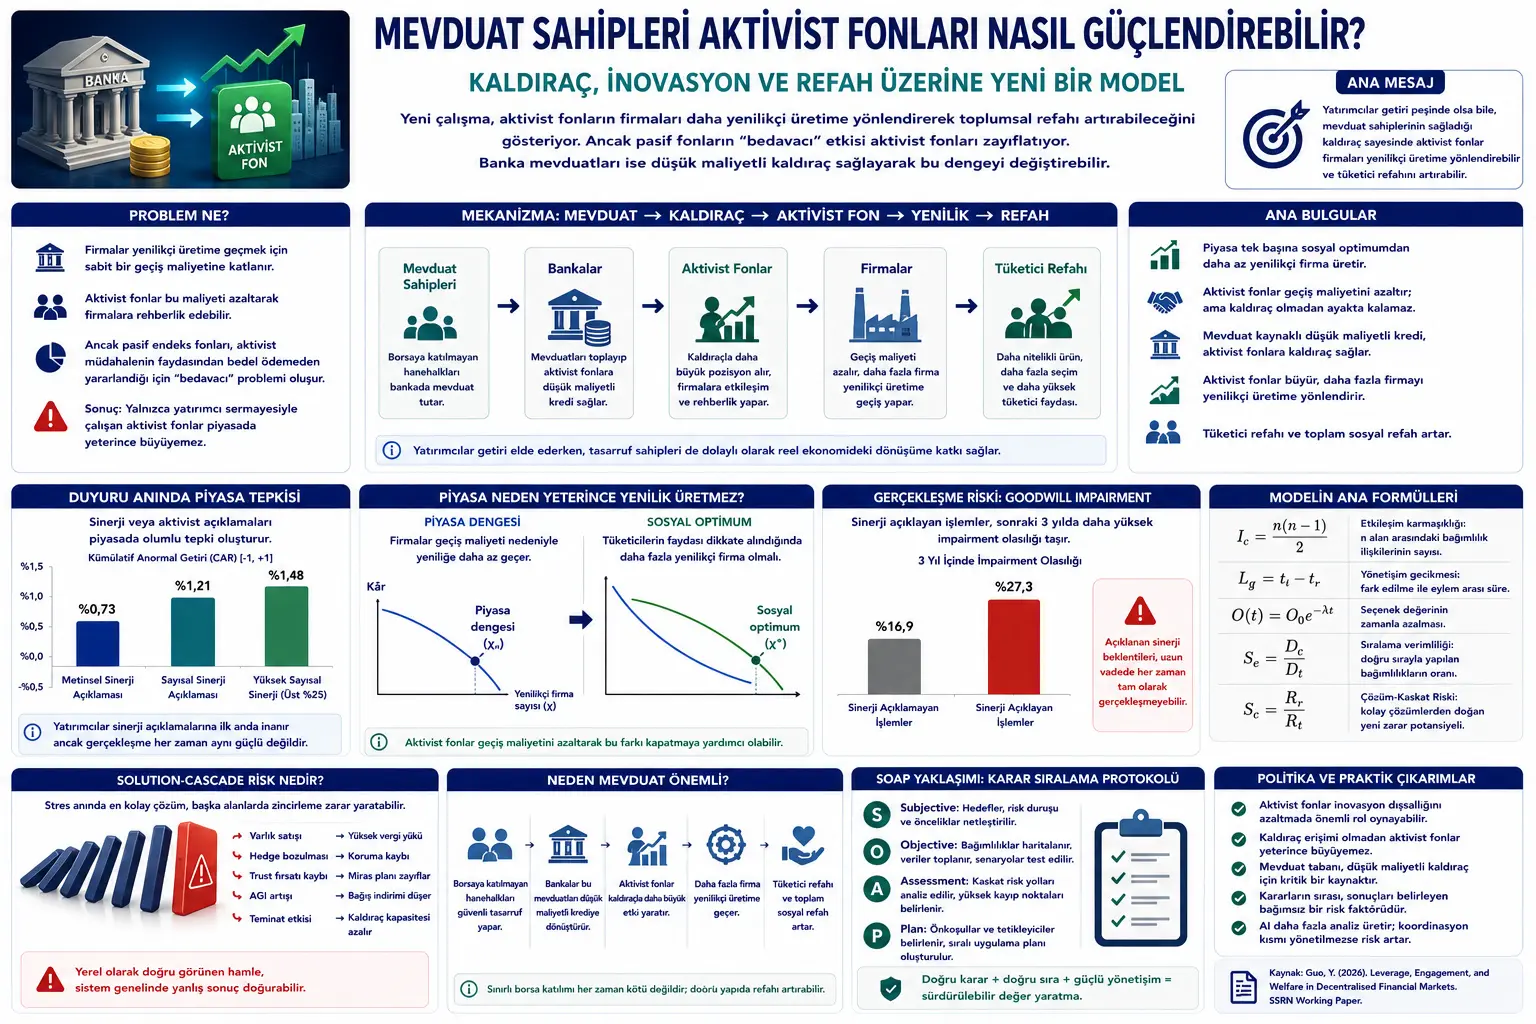
Bu yazı, Yang Guo tarafından hazırlanan “Leverage, Engagement, and Welfare in Decentralised Financial Markets” başlıklı akademik araştırma taslağı üzerinden hazırlanmıştır. Çalışma; aktivist yatırım fonları, finansal aracılık, mevduat sistemi, kaldıraç, firma davranışı, inovasyon geçişi ve hanehalkı refahı arasındaki ilişkiyi genel denge modeliyle inceler.
Metin finans, yatırım, fon yönetimi, ESG/etki yatırımı, banka aracılığı ve refah ekonomisi gibi hassas alanlara temas ettiği için bu yazı yatırım tavsiyesi, fon seçimi önerisi, bankacılık politikası tavsiyesi veya finansal danışmanlık değildir. Amaç, çalışmanın ana fikrini Verianla okuyucusu için sade, özgün ve tarafsız Türkçe editoryal içeriğe dönüştürmektir.
Çalışma ampirik bir veri analizi değildir. Yazar, firmalar, hanehalkları ve finansal aracılardan oluşan teorik bir genel denge modeli kurar. Modelde firmalar geleneksel veya yenilikçi üretim arasında seçim yapar. Hanehalklarının bir kısmı yatırımcı olarak piyasaya katılırken, bir kısmı yalnızca banka mevduatı tutar. Aktivist fonlar ise firmalara müdahale ederek yenilikçi üretime geçiş maliyetini azaltmaya çalışır.
Finansal piyasalarda aktivist fonlar genellikle şirket yönetimlerine müdahale eden, strateji değişikliği isteyen veya firmaların performansını artırmaya çalışan yatırımcılar olarak bilinir. Bu çalışma, aktivist fonlara farklı bir açıdan bakıyor: Aktivist fonlar, firmaları tüketiciler için daha değerli olan yenilikçi üretime yönlendirerek toplumsal refahı artırabilir mi?
Modelin başlangıç noktası şu problem: Firmalar yenilikçi ürün üretmek için sabit bir geçiş maliyetine katlanmak zorundadır. Bu maliyet; yeniden yapılanma, yeni uzman personel, yönetim direnci, uyum süreçleri veya operasyonel dönüşüm gibi unsurları temsil eder. Tüketiciler yenilikçi ürünleri daha çok tercih etse bile, firmalar bu geçiş maliyetini tamamen karşılamak istemeyebilir. Bu nedenle piyasa, toplumsal açıdan arzu edilenden daha az yenilikçi firma üretebilir.
Aktivist fonlar burada devreye girer. Bir aktivist fon, hedef firmaya yatırım yapar, yönetimle etkileşime girer ve firmanın yenilikçi üretime geçiş maliyetini azaltır. Ancak sorun şudur: Aktivist fon bu müdahalenin maliyetini üstlenirken, pasif endeks fonları da artan firma değerinden bedel ödemeden faydalanır. Buna “free-rider” yani bedavacı sorunu denir. Bu nedenle yalnızca yatırımcı sermayesiyle çalışan aktivist fonlar piyasada yeterince büyüyemez.
Makalenin asıl katkısı burada başlar. Eğer bazı hanehalkları borsaya doğrudan katılmayıp banka mevduatı tutuyorsa, bankalar bu mevduatları aktivist fonlara düşük maliyetli kredi olarak aktarabilir. Aktivist fonlar bu krediyle kaldıraç kullanır, hedef firmalarda daha büyük pozisyon alır ve yatırımcılarına daha yüksek göreli getiri sunabilir. Böylece aktivist fonlar pasif endeks fonlarıyla rekabet edebilir, daha fazla sermaye çekebilir ve daha fazla firmayı yenilikçi üretime yönlendirebilir.
Çalışmanın dikkat çekici sonucu şudur: Sınırlı borsa katılımı, normalde finansal piyasa eksikliği gibi görülür. Fakat bu modelde mevduatta kalan tasarruf sahipleri, aktivist fonların düşük maliyetli kaldıraç kullanmasını sağlayarak reel ekonomideki inovasyon dışsallığını azaltabilir. Yani mevduat sahipleri pasif görünse bile, bankacılık kanalı üzerinden aktivist dönüşümün finansmanında dolaylı rol oynayabilir.
Problem Ne?
Bir ekonomide tüketiciler daha yenilikçi, daha kaliteli veya daha çevreci ürünleri tercih edebilir. Ancak firmalar bu ürünlere geçmek için maliyet üstlenmek zorundadır. Yeni üretim hattı kurmak, çalışanları eğitmek, yönetim yapısını değiştirmek, yeni raporlama standartlarına uymak veya yeni teknoloji kullanmak sabit maliyet yaratır.
Firma yalnızca kendi kârına bakarsa, tüketicilerin yenilikçi ürünlerden elde ettiği toplam faydanın tamamını yakalayamaz. Monopolistik rekabet altında firma fiyat ve satış yoluyla bazı faydaları içselleştirir; fakat tüketici refahının tamamını kâr olarak alamaz. Bu nedenle özel kâr ile sosyal refah arasında boşluk oluşur. Sosyal planlayıcı daha fazla firmanın yenilikçi üretime geçmesini isteyebilir; fakat piyasa bunu kendiliğinden yeterince sağlamayabilir.
Aktivist fonlar bu boşluğu kapatabilecek gibi görünür. Çünkü hedef firmalara yatırım yapıp yönetimle etkileşime girerek geçiş maliyetlerini azaltabilirler. Örneğin daha iyi yönetim kurulu üyeleri atayabilir, operasyonları sadeleştirebilir, yönetim direncini azaltabilir veya stratejik dönüşümü hızlandırabilirler.
Ancak aktivist fonun karşılaştığı iki temel engel vardır. Birincisi, pasif endeks fonları bedavacıdır. Aktivist fon firma değerini artırırsa, firma hisselerini tutan pasif fonlar da bundan yararlanır; fakat aktivist müdahalenin maliyetine katılmaz. İkincisi, aktivist fonun izleme ve müdahale maliyeti vardır. Yatırımcılar yalnızca finansal getiriye bakıyorsa, bu maliyeti karşılayan aktivist fon yerine daha ucuz endeks fonuna yönelme eğiliminde olabilir.
Bu nedenle makale şu soruyu sorar: Tüm yatırımcılar sadece getiri peşindeyken, yani yatırımcıların özel bir sosyal fayda veya “iyi hissetme” motivasyonu yokken, aktivist fonlar reel ekonomi dışsallıklarını azaltabilecek kadar büyüyebilir mi?
Yöntem Ne Öneriyor?
Çalışma, üç ana oyuncu grubundan oluşan teorik bir genel denge modeli kurar.
1. Hanehalkları: Hanehalkları ikiye ayrılır. Bir kısmı yatırımcıdır ve sermayesini aktivist fonlarla pasif endeks fonu arasında paylaştırır. Diğer kısmı tasarruf sahibidir ve doğrudan borsaya katılmak yerine bankada mevduat tutar.
2. Firmalar: Firmalar iki üretim tipinden birini seçer: geleneksel ürün veya yenilikçi ürün. Hanehalkları yenilikçi ürünleri daha fazla tercih eder. Ancak yenilikçi üretime geçmek sabit bir geçiş maliyeti gerektirir.
3. Finansal aracılar: Sistemde pasif endeks fonu, aktivist fonlar ve bankalar vardır. Endeks fonu tüm piyasayı pasif şekilde tutar. Aktivist fonlar hedef firmalara odaklanır, yönetimle etkileşime girer ve yenilikçi üretime geçiş maliyetini azaltır. Bankalar ise mevduat toplayıp aktivist fonlara düşük maliyetli kredi verebilir.
Model üç aşamada ilerler. İlk olarak yalnızca pasif endeks fonunun olduğu benchmark ekonomi incelenir. Bu ekonomide piyasa, sosyal optimuma göre daha az yenilikçi firma üretir.
İkinci aşamada aktivist fonlar eklenir; fakat banka kaldıraç erişimi yoktur. Bu durumda aktivist fonlar bedavacı sorunu ve finansman kısıtı nedeniyle piyasada ayakta kalamaz. Sonuçta aktivist fon girişi olmaz ve refah benchmark düzeyinde kalır.
Üçüncü aşamada aktivist fonlara banka mevduatlarından gelen düşük maliyetli krediye erişim verilir. Bu kaldıraç, aktivist fonların hedef firmalarda daha büyük pozisyon almasını ve yatırımcılarına daha cazip getiri sunmasını sağlar. Böylece aktivist fonlar pasif endeks fonuyla rekabet edebilir, piyasaya girebilir ve yenilikçi firma sayısını artırabilir.
Formüller Ne Anlatıyor?
PDF yoğun biçimde matematiksel model içerir. Aşağıdaki formüller, çalışmanın ana mekanizmasını sade ama orijinal notasyona sadık biçimde göstermektedir.
Bu ifade hanehalkının fayda fonksiyonunun temel yapısını verir. Hanehalkı hem farklı ürün çeşitlerinden hem de numeraire maldan fayda sağlar. Modelde yenilikçi ve geleneksel ürün çeşitleri CES türü bir tercih yapısı içinde ele alınır.
Bu bütçe kısıtı, hanehalkının yenilikçi ürünlere, geleneksel ürünlere ve numeraire mala yaptığı harcamanın toplam serveti \(W_i\)’yi aşamayacağını gösterir. Burada \(\chi\), yenilikçi üretim yapan firma kitlesini temsil eder.
Bu kâr fonksiyonu, firmanın yenilikçi veya geleneksel üretim seçimini gösterir. \(\gamma_j=1\) ise firma yenilikçi ürün üretir ve sabit geçiş maliyeti \(\kappa\)’ya katlanır. \(\gamma_j=0\) ise geleneksel üretim yapar ve bu geçiş maliyetini ödemez.
Bu formül, her aktivist fonun yatırımcılardan aldığı sermayeyi gösterir. \(\mu\), finansal piyasalara katılan yatırımcı hanehalkı payını; \(\alpha_i\), yatırımcının aktivist fonlara ayırdığı payı; \(M\) ise aktivist fon sayısını temsil eder.
Bu ifade aktivist fonun kârını gösterir. Aktivist fon, yatırımcı sermayesi üzerinden yönetim ücreti \(\phi\) alır; buna karşılık firmaya müdahale etmek ve geçiş maliyetini azaltmak için \(\kappa\) kadar izleme/müdahale maliyetine katlanır. Fon piyasasında serbest giriş olduğu için denge kârı sıfıra yaklaşır.
Bu formül, banka mevduatlarından her aktivist fona düşen borçlanma kapasitesini gösterir. \((1-\mu)\), borsaya doğrudan katılmayan ve bankada mevduat tutan hanehalkı payıdır. Bu pay ne kadar yüksekse, aktivist fonların kullanabileceği düşük maliyetli kaldıraç o kadar geniş olabilir.
Bu ifade yatırımcının toplam finansal servetini gösterir. Yatırımcı bir kısmını aktivist fona, bir kısmını endeks fonuna yatırır; aktivist fon için yönetim ücreti öder. Buradaki tercih, aktivist fon getirisi ile endeks fon getirisi arasındaki dengeye göre belirlenir.
Bu yatırımcı kayıtsızlık koşuludur. Denge halinde yatırımcı, aktivist fonun ücret sonrası getirisi ile endeks fon getirisi arasında kayıtsız kalır. Aktivist fonun kaldıraç sayesinde getirisi yükselirse, yatırımcı aktivist fona daha fazla sermaye ayırabilir.
Bu denklem, aktivist fonların yenilikçi firma sayısını nasıl etkilediğini gösterir. \(M\), aktivist fonların kapsadığı firma sayısını; \(\chi_c\), aktivist fonlar yokken piyasanın ürettiği yenilikçi firma kitlesini temsil eder. Aktivist sektör benchmark düzeyi aşarsa, ekonomide yenilikçi firma sayısı artar.
Bu koşul, refah artışı için iki temel şartı özetler. Aktivist fonların yönetim ücretleri yeterince yüksek olmalı ki müdahale maliyetlerini karşılayabilsin. Aynı zamanda yatırımcı payı \(\mu\) çok yüksek olmamalı; çünkü herkes yatırımcı olursa mevduat tabanı daralır ve aktivist fonların kaldıraç kapasitesi düşer.
Grafik, Tablo ve Şema Ana Mesajı
PDF’in 3. sayfasındaki Figure 1, modelin ana yapısını gösterir. Hanehalkları hem tüketici hem sermaye sağlayıcıdır. Finansal aracılar hanehalkı sermayesini firmalara aktarır. Firmalar da ürün üretir ve tüketim faydası yaratır. Bu basit şema, çalışmanın yalnızca finansal getiri değil, tüketim refahı üzerinden düşündüğünü gösterir.
PDF’in 15. sayfasındaki Figure 2, yenilikçi ve geleneksel üretim yapan firmaların kârlarını ve sosyal planlayıcının tercih ettiği yenilik düzeyini karşılaştırır. Grafik, piyasa dengesinin sosyal optimuma göre daha az yenilikçi firma üretebileceğini anlatır. Ana mesaj şudur: Firmalar tüketicilerin yenilikçi ürünlerden elde ettiği tüm faydayı kâr olarak yakalayamadığı için inovasyon yetersiz kalabilir.
PDF’in 18. sayfasındaki Figure 3, aktivist fonların devreye girdiğinde yenilikçi firma sayısını nasıl etkilediğini gösterir. Sol panel, aktivist fon sayısı \(M\) benchmark düzeyi \(\chi_c\)’yi aşmadıkça toplam yenilikçi firma sayısının değişmediğini; ancak \(M>\chi_c\) olduğunda yenilikçi firma sayısının arttığını gösterir. Sağ panel, aktivist destekli firmaların geçiş maliyetinden kurtulduğu için daha avantajlı hale geldiğini gösterir.
PDF’in 22. sayfasındaki Figure 4, aktivist fon piyasasının denge büyüklüğünü açıklar. Aktivist fon sayısı arttıkça yatırımcı sermayesi ve banka kredisi daha fazla fona bölünür; bu da aktivist fonların getiri avantajını azaltır. Denge, aktivist fon getirisi ile endeks fon getirisi eşitlendiğinde oluşur.
PDF’in 35. sayfasındaki Figure 5, yatırımcı payı \(\mu\) arttığında ne olduğunu gösterir. Yatırımcı payı arttıkça mevduat tabanı daralır, aktivist fonların kaldıraç kapasitesi azalır, aktivist fon piyasası küçülür ve refah artışı zayıflar. Bu grafik, çalışmanın en ters köşe mesajını destekler: Herkesin borsaya daha fazla katılması her modelde refahı artırmayabilir; bazı hanelerin mevduatta kalması aktivist fonlama kanalını güçlendirebilir.
PDF’in 36. sayfasındaki Figure 6, yönetim ücreti \(\phi\)’nin etkisini gösterir. Ücret çok düşükse aktivist fonlar müdahale maliyetini karşılayamaz. Ücret yeterli düzeye çıktığında aktivist fon piyasası büyür ve refah artar. Ancak ücret mekanizması yalnızca fonların sürdürülebilirliğini sağladığı ölçüde faydalıdır; yatırımcı maliyeti ve firma rekabetiyle birlikte değerlendirilmelidir.
PDF’in 37. sayfasındaki Figure 7, geçiş maliyeti \(\kappa\)’nin etkisini gösterir. İlginç biçimde, aktivist fonların refah katkısı düşük geçiş maliyetlerinde değil, geçiş maliyetlerinin yüksek olduğu durumlarda daha anlamlı hale gelir. Çünkü düşük maliyetlerde piyasa zaten yeterince yenilikçi üretime yaklaşır; yüksek maliyetlerde ise aktivist müdahale daha fazla fark yaratabilir.
PDF’in 38. sayfasındaki Figure 8, tüketicilerin yenilikçi ürün tercih yoğunluğu \(g\)’nin etkisini gösterir. Tercih çok güçlü olduğunda firmalar zaten yenilikçi üretime yönelir; aktivist fonlara fazla ihtiyaç kalmaz. Tercih orta veya görece zayıf olduğunda ise piyasa yeniliği yetersiz üretir ve aktivist fonlar daha fazla refah katkısı sağlayabilir.
Deneyler Nasıl Yapılmış?
Bu çalışma deneysel veya ampirik veri analizi değildir. Yazar, teorik bir genel denge modeli kurar ve modelin denge koşullarını matematiksel olarak inceler. Ardından bazı karşılaştırmalı statik analizlerle parametreler değiştiğinde sonuçların nasıl hareket ettiğini gösterir.
İlk aşamada, yalnızca pasif endeks fonunun olduğu benchmark ekonomi çözülür. Bu ekonomide firmalar kârlarına göre yenilikçi veya geleneksel üretim seçer. Sosyal planlayıcının daha fazla yenilikçi firma istediği; fakat piyasanın bunu tam sağlayamadığı gösterilir.
İkinci aşamada aktivist fonlar eklenir. Aktivist fonlar firmalara müdahale ederek yenilikçi üretime geçiş maliyetini ortadan kaldırabilir. Ancak banka kaldıraç erişimi yoksa, aktivist fonlar pasif endeks fonlarına karşı rekabette ayakta kalamaz. Çünkü endeks fonlar aktivizmin sonuçlarından faydalanır ama maliyetine katılmaz.
Üçüncü aşamada bankalar modele dahil edilir. Borsaya katılmayan tasarruf sahipleri mevduat sağlar. Bankalar bu mevduatları aktivist fonlara düşük maliyetli borç olarak aktarır. Bu kredi, aktivist fonların yatırımcı sermayesini kaldıraçlamasını sağlar. Böylece aktivist fonların getirisi artar, fonlar piyasaya girebilir ve daha fazla firmayı yenilikçi üretime yönlendirebilir.
Son aşamada modelin farklı parametrelere duyarlılığı incelenir: yatırımcı payı \(\mu\), aktivist fon yönetim ücreti \(\phi\), yenilikçi üretime geçiş maliyeti \(\kappa\) ve tüketicilerin yenilikçi ürün tercih yoğunluğu \(g\). Bu analizler, aktivist yatırımın hangi koşullarda daha etkili olabileceğini gösterir.
Sonuçlar Ne Gösteriyor?
Çalışmanın ilk sonucu, piyasanın sosyal optimuma göre yetersiz yenilik üretebileceğidir. Tüketiciler yenilikçi ürünleri tercih etse bile, firmalar geçiş maliyetini üstlenmekte isteksiz olabilir. Çünkü tüketici faydasının tamamı firma kârına dönüşmez.
İkinci sonuç, aktivist fonların tek başına yeterli olmadığıdır. Aktivist fonlar firmalara müdahale edip geçiş maliyetlerini azaltabilir; fakat bu müdahalenin faydasından pasif endeks fonları da yararlanır. Bu free-rider sorunu, aktivist fonların sermaye çekmesini ve piyasada yaşamasını zorlaştırır.
Üçüncü sonuç, banka mevduatlarından gelen düşük maliyetli kaldıraç aktivist fonların dengesini değiştirebilir. Aktivist fonlar borçlanarak hedef firmalarda daha büyük pozisyon alır, getirilerini yükseltir ve yatırımcılar için endeks fonlara karşı daha cazip hale gelir.
Dördüncü sonuç, refah artışı için hem yatırımcı hem tasarruf sahibi gerekir. Yatırımcılar aktivist fonlara sermaye verir ve yönetim ücretleriyle müdahale maliyetlerini taşır. Tasarruf sahipleri ise bankadaki mevduatlarıyla düşük maliyetli kaldıraç tabanı sağlar. Bu iki grup birlikte çalıştığında aktivist fonlar reel ekonomideki inovasyon dışsallığını azaltabilir.
Beşinci sonuç, sınırlı borsa katılımının her zaman olumsuz olmayabileceğidir. Geleneksel bakışta borsaya daha fazla hanehalkı katılımı finansal gelişme göstergesi sayılır. Bu modelde ise yatırımcı payı aşırı yükselirse mevduat tabanı daralır; aktivist fonların kaldıraç kapasitesi azalır ve refah artışı zayıflar.
Altıncı sonuç, aktivist fonların en etkili olduğu sektörler her zaman tüketici talebinin çok güçlü olduğu sektörler değildir. Tüketicilerin yenilikçi ürüne ilgisi çok yüksekse firmalar zaten yenilik yapar. Aktivist fonlar daha çok, tüketici tercihinin var olduğu ama piyasanın tek başına yeterince yenilik üretmediği orta bölgede değer yaratır.
Yedinci sonuç, geçiş maliyetleri yüksek olduğunda aktivist fonların rolü daha önemli olabilir. Çünkü yüksek geçiş maliyeti firmaları yenilikten uzak tutar. Aktivist fonlar bu maliyeti azaltabildiğinde sosyal refah farkı daha görünür hale gelir.
Bu Neden Önemli?
Bu çalışma, finansal piyasaların reel ekonomi dışsallıklarını çözme kapasitesi hakkında ilginç bir mekanizma öneriyor. Genellikle ESG veya etki yatırımı tartışmalarında yatırımcıların sosyal fayda motivasyonu taşıması gerektiği varsayılır. Bu model ise daha farklı bir ihtimali inceliyor: Yatırımcılar yalnızca getiri peşinde olsa bile, doğru finansal aracılık yapısı kurulursa reel ekonomide refah artışı oluşabilir.
Makalenin en dikkat çekici yönü, mevduat sahiplerine verdiği roldür. Mevduatta kalan hanehalkları genellikle finansal piyasalara katılmayan pasif aktörler gibi görülür. Bu modelde ise onların mevduatı, bankalar aracılığıyla aktivist fonların kaldıraç kaynağına dönüşür. Böylece tasarruf sahipleri doğrudan aktivist fon yatırımı yapmasalar bile, aktivist dönüşümün finansmanında dolaylı rol oynar.
Bu yaklaşım, “finansal gelişme = herkesin borsaya katılması” şeklindeki basit bakışı sorgular. Bazı durumlarda ekonominin hem yatırımcılara hem mevduat sahiplerine ihtiyacı olabilir. Yatırımcılar riskli ve ücretli aktivist fonlamayı taşırken, mevduat sahipleri güvenli tasarruf kanalı üzerinden düşük maliyetli fonlama sağlar.
Verianla okuyucusu için ana ders şudur: Finansal aracılar yalnızca parayı bir yerden bir yere taşımaz. Doğru yapı kurulduğunda, banka mevduatı, aktivist fon kaldıracı ve firma dönüşümü arasında beklenmedik bir refah kanalı oluşabilir.
Dikkat Noktaları
Bu çalışmanın önemli sınırlılıkları vardır.
İlk olarak, çalışma teorik bir modeldir. Gerçek dünya verisiyle test edilmiş bir ampirik sonuç sunmaz. Bu nedenle bulgular “kanıtlandı” şeklinde değil, modelin gösterdiği mekanizma olarak okunmalıdır.
İkinci olarak, modelde aktivist fonların firmaları gerçekten daha iyi yönde etkileyebildiği varsayılır. Gerçek hayatta aktivist müdahaleler her zaman toplumsal refahı artırmayabilir; kısa vadeli kâr baskısı, işgücü etkileri, borçlanma riski veya stratejik yanlış yönlendirme gibi sorunlar doğabilir.
Üçüncü olarak, bankaların mevduatları aktivist fonlara çok düşük maliyetle aktarabildiği varsayımı gerçek dünyada her zaman geçerli olmayabilir. Kredi riski, teminat koşulları, düzenleme, sermaye gereklilikleri ve piyasa stresi bu kanalı sınırlayabilir.
Dördüncü olarak, modelde yatırımcılar ve firmalar yalnızca getiri/kâr odaklıdır. Bu, mekanizmayı temiz göstermek için kullanışlıdır; fakat gerçek dünyada yatırımcıların sosyal tercihleri, itibar kaygısı, düzenleyici baskı ve politika teşvikleri de önemli olabilir.
Beşinci olarak, “sınırlı borsa katılımı faydalı olabilir” sonucu yanlış anlaşılmamalıdır. Bu sonuç, genel olarak finansal okuryazarlığın veya piyasa erişiminin önemsiz olduğu anlamına gelmez. Model yalnızca belirli bir finansal aracılık mekanizmasında mevduat tabanının aktivist kaldıraç için faydalı olabileceğini gösterir.
Altıncı olarak, bu içerik herhangi bir aktivist fon, banka ürünü, ESG fonu veya yatırım stratejisi için öneri değildir. Somut yatırım kararları için risk, maliyet, düzenleme, fon yapısı ve bağımsız uzman değerlendirmesi gerekir.
Sonuç
Leverage, Engagement, and Welfare in Decentralised Financial Markets çalışması, aktivist yatırımın reel ekonomi dışsallıklarını azaltma kapasitesine yeni bir bakış getiriyor. Modelin ana mesajı, aktivist fonların tek başına yeterli olmadığıdır. Pasif fonların bedavacı davranışı ve aktivist müdahalenin maliyeti, bu fonların piyasada yaşamasını zorlaştırır.
Ancak banka mevduatlarından gelen düşük maliyetli fonlama aktivist fonlara kaldıraç sağladığında tablo değişir. Aktivist fonlar daha büyük pozisyon alabilir, yatırımcılarına daha yüksek göreli getiri sunabilir ve firmaları daha yenilikçi üretime yönlendirebilir. Böylece tüketici refahı artabilir.
Makalenin en özgün katkısı, yatırımcılar ile tasarruf sahipleri arasındaki tamamlayıcılığı göstermesidir. Yatırımcılar aktivist fonların maliyetini doğrudan taşır; tasarruf sahipleri ise düşük maliyetli mevduat fonlamasıyla kaldıraç kanalını sağlar. İki grubun birlikte varlığı, modelde refah artışının koşulu haline gelir.
Bu nedenle çalışma, finansal piyasa katılımı tartışmasına daha nüanslı bir soru ekliyor: Amaç yalnızca daha çok insanı borsaya çekmek mi olmalı, yoksa yatırımcı sermayesi ile güvenli tasarruf tabanı arasında ekonomik dönüşümü destekleyen bir denge mi kurulmalı?
Verianla okuyucusu için ana mesaj şudur: Bazı finansal sistemlerde “pasif” görünen mevduat sahipleri bile reel ekonomi dönüşümünün parçası olabilir. Bankalar bu mevduatı aktivist fon kaldıracına dönüştürdüğünde, getiri odaklı yatırımcıların bile inovasyon ve refah artışı üreten bir mekanizma içinde yer alması mümkün hale gelebilir.
Kaynak ve Yöntem Notu
Bu yazı, Yang Guo’nun “Leverage, Engagement, and Welfare in Decentralised Financial Markets” başlıklı akademik çalışma taslağına dayalı olarak hazırlanmıştır. İçerik birebir çeviri değildir; çalışmanın ana problemi, modeli, formülleri, grafik mesajları, sonuçları ve sınırlılıkları Verianla yayın çizgisine uygun biçimde sadeleştirilmiş ve özgün Türkçe editoryal makaleye dönüştürülmüştür.
Metinde aktivist fonlar, banka mevduatları, kaldıraç, finansal aracılık, inovasyon geçişi, tüketici refahı, monopolistik rekabet ve sınırlı borsa katılımı konuları ele alınmaktadır. Bu içerik yatırım, bankacılık, fon seçimi, ESG stratejisi veya finansal danışmanlık tavsiyesi değildir. Somut kararlar için güncel mevzuat, fon belgeleri, risk profili, bağımsız finansal analiz ve uzman değerlendirmesi dikkate alınmalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir