

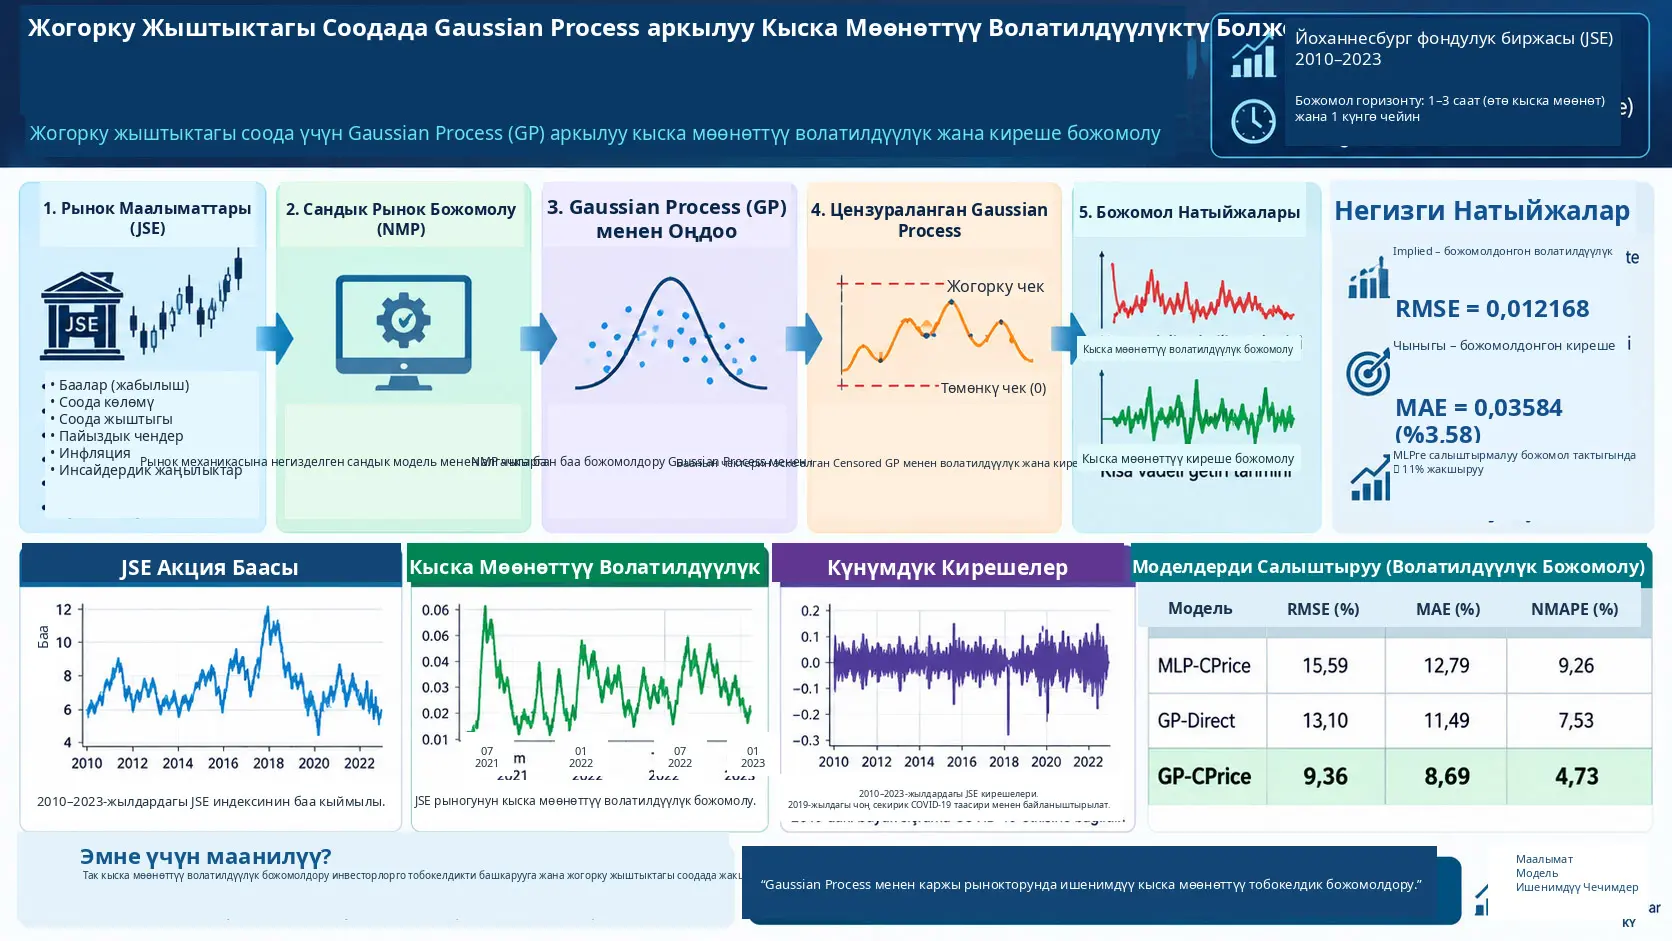
Кыска мөөнөттүү волатилдүүлүктү болжолдоо — финансылык активдин баасы жакынкы сааттарда же күндөрдө канчалык өзгөрүшү мүмкүн экенин баалоого багытталган сандык божомол маселеси. Leonard Mushunje, Maxwell Mashasha жана Edina Chandiwana жүргүзгөн изилдөө Johannesburg Stock Exchange маалыматтарынын негизинде Numerical Market Prediction (NMP) модели менен Gaussian Process ыкмаларын айкалыштырып, айрыкча жогорку жыштыктагы соодада колдонулушу мүмкүн болгон кыска мөөнөттүү волатилдүүлүк жана киреше божомолдорун иштеп чыгат.
Изилдөөнүн негизги ыкмасы эки этаптан турат. Биринчи этапта NMP модели чыгарган stock-price божомолдору Gaussian Process менен оңдолот. Андан кийин оңдолгон баалар менен stock return же volatility ортосундагы байланышты моделдөө үчүн Censored Gaussian Process колдонулат. Automatic Relevance Determination болсо stock prices, trading volumes, trade frequency, interest rates, inflation жана insider news сыяктуу өзгөрмөлөрдүн кайсынысы божомол үчүн маанилүүрөөк экенин аныктоодо колдонулат.
Булагына ылайык, модель өзгөчө 1–3 сааттык божомол горизонтунда жакшы натыйжаларды көрсөткөн. Implied volatility менен estimated volatility салыштырганда RMSE 0,012168 деп берилген; чыныгы жана болжолдонгон stock return маанилерин салыштырганда MAE 0,03584, башкача айтканда болжол менен %3,58 болгон. Волатилдүүлүктү болжолдоодо GP-CPrice модели RMSE %9,36, MAE %8,69 жана NMAPE %4,73 менен салыштырылган башка моделдерге караганда төмөн ката берген.
Бул жыйынтыктар жогорку жыштыктагы соода системаларында кыска мөөнөттүү тобокелдикти баалоо жагынан үмүттөндүрөт, бирок изилдөө түздөн-түз реалдуу убакыттагы HFT буйрук аткаруу системасынын пайдалуулугун же trading latency көрсөткүчүн өлчөгөн эмес. Натыйжалар божомол тактыгына тиешелүү жана JSE маалыматтары менен түзүлгөн моделдөө чөйрөсү менен чектелет.
Эмне үчүн волатилдүүлүк кыска мөөнөттүү соодада маанилүү?
Волатилдүүлүк — бул финансылык активдин баасы убакыт ичинде канчалык тез жана канчалык чоң масштабда өзгөрө аларын билдирет. Жогорку жыштыктагы же өтө кыска мөөнөттүү соода стратегияларында баа кыймылдары секунддар, мүнөттөр же сааттар ичинде болушу мүмкүн болгондуктан, узак мөөнөттүү волатилдүүлүк көрсөткүчтөрү жалгыз өзү жетишсиз болушу мүмкүн.
Булак өзгөчө 1–3 сааттык божомолдор инвесторлордун кыска мөөнөттүү позициялык чечимдери үчүн маанилүү экенин белгилейт. Моделдөөдө кабыл алынган максаттардын бири — ушул убакыт горизонтундагы forecast error мааниси чыныгы байкоого салыштырмалуу %10 деңгээлинен ашпашы.
Эмне үчүн классикалык GARCH же ARIMA гана колдонулбайт?
Изилдөө ARCH/GARCH, ARIMA, ANN, Kalman filter жана support vector machine сыяктуу статистикалык ыкмалар финансы божомолунда кеңири колдонуларын моюнга алат, бирок кыска убакыт масштабындагы тез баа секириктерин бир эле модель үй-бүлөсү толук кармай албашы мүмкүн деп белгилейт.
Ошондуктан авторлор “physical model + statistical model” дегенге окшош гибриддик түзүлүштү түзүп, Numerical Market Prediction чыгышын Gaussian Process үчүн кирүү маалыматы катары колдонушат.
Изилдөөнүн жыйынтык бөлүмү сунушталган GP ыкмасы GARCH(1,1) жана ARIMAдан жакшыраак иштегенин айтат. Бирок жүктөлгөн макаланын негизги эксперименттик таблицаларында GARCH жана ARIMA үчүн өзүнчө RMSE, MAE же NMAPE маанилери берилбегендиктен, бул доомат сандык жактан кайра текшерилбейт.
Gaussian Process модели кантип иштейт?
Gaussian Process (GP) — түздөн-түз бир туруктуу функцияны баалоонун ордуна мүмкүн болгон функциялардын үстүндө ыктымалдык бөлүштүрүүнү аныктаган Bayesian regression ыкмасы. Бул өзгөчөлүк финансылык маалыматтагы белгисиздикти бир гана чекиттик баа менен эмес, ыктымалдык түрүндө да кароого мүмкүндүк берет.
Булак классикалык регрессия маселеси үчүн:
формуласын колдонот. Бул жерде \(x_i\) кирүү өзгөрмөлөрүн, \(y_i\) максаттуу маанини, ал эми \(\epsilon_i\) байкалбаган Gaussian noise компонентин билдирет.
Noise:
деп кабыл алынат.
Training маалыматтарынын биргелешкен бөлүштүрүлүшү:
түрүндө аныкталат. Бул жерде kernel matrix элементтери:
аркылуу алынат.
Жаңы \(x_*\) кирүүсү үчүн posterior орточо:
жана божомол дисперсиясы:
катары берилет.
Эмне үчүн Censored Gaussian Process колдонулган?
Булак моделинде stock price үчүн нөл төмөнкү чек жана \(S_{upper}\) деп аталган жогорку чек кабыл алынат. Авторлор ушул чек аралардан улам чыныгы latent price маанилери айрым учурларда түз байкалбай, threshold маанилери менен берилет деп эсептешет.
Ошондуктан классикалык GPнин ордуна Censored Gaussian Process колдонулат. Censored GP байкалган threshold маанисин түз эле чыныгы latent маани катары кабыл албастан, чыныгы маани байкоо чегинен сыртта болушу мүмкүн экенин probabilistic model ичинде эсепке алат.
Булактын exploratory data analysis жыйынтыгына ылайык, байкоолордун болжол менен %4,6сы жогорку чектин %5 жакынында жайгашкан. Ошондуктан авторлор standard regression output натыйжасын кийинчерээк threshold кылуунун ордуна, censoring таасирин түз модель ичине киргизүүнү тандашкан.
Бул баа чек түзүлүшү бул жерде JSE рыногунун жалпы универсалдуу касиети катары эмес, изилдөөнүн колдонгон модель божомолу катары каралышы керек.
NMP менен Gaussian Process кантип бириктирилет?
Numerical Market Prediction (NMP) изилдөөдө финансы рыногунун механикасын тарыхый жана statistical-physics негизиндеги өзгөрмөлөр аркылуу чагылдырган баа божомол компонент катары колдонулат.
Авторлор сунуштаган негизги иштөө чынжыры төмөнкүдөй:
NMP → Standard GP → Corrected Stock Price → Censored GP → Stock Price Volatility / Stock Return
NMP түзгөн price prediction адегенде GP менен оңдолот. Андан соң corrected stock price, trading volume жана тандалган башка кирүүлөр Censored GP моделине өткөрүлөт.
GP-Direct менен GP-CPrice ортосундагы айырма эмнеде?
Булак эки негизги моделдөө жолун аныктайт.
GP-Direct NMP маалыматынан stock return же volatility маанисин түздөн-түз болжолдоого аракет кылат.
GP-CPrice болсо алгач NMP stock-price божомолундагы системалуу жана stochastic biasты GP менен оңдойт; андан кийин оңдолгон stock price аркылуу экинчи модель менен return же volatility божомолун чыгарат.
Тажрыйбаларда жалпысынан экинчи ыкма төмөнүрөөк forecast error маанилерин бергендиги билдирилет.
ARD эмне кылат?
Automatic Relevance Determination (ARD) — кайсы кирүү өзгөрмөлөрү модель үчүн көбүрөөк түшүндүрмө берерин аныктоо үчүн колдонулган ыкма.
| Өзгөрмө | Моделдөө мезгили 1 | Моделдөө мезгили 2 |
|---|---|---|
| Stock prices | 0,380 | 0,313 |
| Trading volumes | 0,330 | 0,364 |
| Trade frequency | 0,206 | 0,210 |
| Interest rates | 0,100 | 0,080 |
| Inflation | 0,080 | 0,121 |
| Insider news | 0,270 | 0,290 |
Булактын жоромолу боюнча stock price жана trading volume божомол тактыгында эң күчтүү кирүүлөрдүн катарына кирет. Волатилдүүлүк үчүн trading volume жана insider news өзгөчө таасирдүү көрүнөт.
Ыкма жана Табылгалар
Маалымат булагы
Изилдөөдө Johannesburg Stock Exchange маалыматтары 2010-жылдын январынан 2023-жылдын январына чейинки мезгилден алынган.
Булак:
- бир жылдык маалымат training set,
- калган маалымат independent test set
катары колдонулганын билдирет.
Жетишпеген байкоолордун жалпы маалыматтагы үлүшү %30дан аз экени жана жетишпеген жазуулар K-nearest neighbor ыкмасы менен толукталганы айтылат.
NMP чыгыш жыштыгы
Изилдөөгө ылайык NMP божомолдору күн сайын түзүлүп, JSEде closing valuation операциялары аткарылган болжол менен 16:00 CAT маалында жеткиликтүү болот. Маалыматтар кийинки 24 саат үчүн болжол менен 30 мүнөттүк чечилиште stock prices, volume жана return маалыматтарын камтыйт.
Ошол эле учурда 1–3 сааттык forecasting error эсептөөлөрү hourly data негизинде жүргүзүлгөн.
Forecast accuracy кантип өлчөнгөн?
Эки негизги ката метрикасы колдонулган.
Forecast error:
Root Mean Square Error:
Mean Absolute Error:
Булак максаттуу accuracy threshold маанисин %10 же андан төмөн forecast error катары аныктайт.
Волатилдүүлүктү болжолдоо: implied жана estimated маанилер
| Ай | Implied volatility | Estimated volatility | Айырма |
|---|---|---|---|
| 1 | 0,280 | 0,279 | 0,001 |
| 3 | 0,296 | 0,283 | 0,013 |
| 6 | 0,337 | 0,320 | 0,017 |
| 8 | 0,490 | 0,480 | 0,010 |
| 10 | 0,600 | 0,600 | 0,000 |
| 12 | 0,800 | 0,798 | 0,003 |
Толук 12 айлык салыштыруу боюнча булак:
RMSE = 0,012168
деп билдирет.
Авторлор бул кичине RMSE маанисин estimated volatility менен implied volatility ортосундагы күчтүү жакындык катары чечмелешет.
Stock-return болжолу
Чыныгы return менен forecasted return салыштырылганда 12 айлык маалымат колдонулган.
Булак жалпы:
MAE = 0,03584 = %3,58
деп билдирет.
Бирок бардык айлардагы ката бирдей масштабда эмес. Өзгөчө тогузунчу айда actual return 0,713 болсо, forecasted return 0,409 болуп, айырма 0,304 болгон. Бул маани башка айлардагы каталарга салыштырмалуу кыйла чоң.
Демек орточо ката төмөн болгону менен, өз-өзүнчө мезгилдерде жогорку forecast error болушу мүмкүн экени көрүнүп турат.
Stock-return моделдерин салыштыруу
| Модель | RMSE (%) | MAE (%) | NMAPE (%) |
|---|---|---|---|
| CReturns | 14,59 | 12,79 | 10,45 |
| GP-Direct | 12,40 | 12,09 | 9,53 |
| GP CReturns | 8,36 | 7,29 | 5,73 |
Таблицанын акыркы моделинин аталышы булакта “GP CReturns” деп көрүнөт. Бирок жанындагы ыкма түшүндүрмөсү жана жыйынтык бөлүмү сунушталган моделди GP-CPrice же GP-Stock Price деп атайт. Булак бул аталыш айырмасын так чечмелебегендиктен, бул жерде саптын энбелгиси өзгөртүлгөн жок.
Волатилдүүлүк моделдерин салыштыруу
| Модель | RMSE (%) | MAE (%) | NMAPE (%) |
|---|---|---|---|
| MLP-CPrice | 15,59 | 12,79 | 9,26 |
| GP-Direct | 13,10 | 11,49 | 7,53 |
| GP-CPrice | 9,36 | 8,69 | 4,73 |
Үч көрсөткүчтүн тең ичинде GP-CPrice эң төмөн forecast error маанилерин берген.
Айрыкча NMAPE:
- MLP-CPrice үчүн %9,26,
- GP-Direct үчүн %7,53,
- GP-CPrice үчүн %4,73
деп берилген.
NMAPE эмне үчүн колдонулган?
Изилдөө normalized mean absolute percentage error маанисин божомол каталарын баалоо үчүн өзгөчө ылайыктуу деп эсептээрин билдирет.
Бул жерде \(M\), изилдөөдө market type менен байланышкан нормалдаштыруу маанисин билдирет.
MLP салыштыруу
Булак эки баскычтуу MLP негизиндеги салыштыруу моделин да колдонгон. Биринчи MLP; NMP stock prices, trading volumes жана exchange rates кирүүлөрүн колдонуп, 11-neuron hidden layer камтыйт. Экинчи бөлүк corrected stock price кирүүсүн колдонуп, 8-neuron hidden layer менен акыркы return болжолун чыгарат.
Жыйынтык бөлүмүндө авторлор сунушталган GP-Stock Price модели MLP-Stock Price ыкмасына караганда болжол менен %11 божомол тактыгын жогорулатканын айтышат.
JSE баа жана волатилдүүлүк графиктери эмнени көрсөтөт?
Булактын 11-бетиндеги JSE Stock Index Price Evolution графиги 2010–2023 мезгилиндеги баа кыймылдарын көрсөтөт. Серияда өзгөчө 2018–2019 айланасында чоң деңгээлдеги кыймылдар жана андан кийин байкаларлык артка тартылуулар көрүнөт.
12-беттеги volatility графигинде 2020–2023 мезгилинде кыска мөөнөттүү волатилдүүлүк болжол менен 0,01–0,07 диапазонунда өзгөрүп, бир нече волатилдүүлүк кластерлерин түзгөнү көрүнөт.
Ошол эле беттеги return графигинде 2010–2023 мезгилиндеги күнүмдүк кирешелер болжол менен нөлдүн тегерегинде топтолгону менен, оң жана терс чоң outlier’лер бар. Булак графиктеги чоң секириктердин бирин COVID-19 пандемиясы менен байланыштырат. Бул тарыхый шилтеме авторлордун өз жоромолу болуп саналат жана бул Verianla баалоосунда өз алдынча текшерилген эмес.
Моделдин жогорку жыштыктагы соода менен байланышы эмнеде?
Изилдөөдө “high-frequency trading” деген термин моделдин өтө кыска божомол горизонтторунда колдонулушу мүмкүн экенине негизделет. Модель секундалык order-book execution же реалдуу exchange latency өлчөөсүн жүргүзбөйт.
Ошондуктан изилдөөнүн негизги салымы HFT системасынын буйрук жеткирүү ылдамдыгын жогорулатуу эмес, HFT чечим катмары колдоно ала турган кыска мөөнөттүү volatility жана return божомолдорун түзүү болуп саналат.
Изилдөө колдогон жыйынтыктар
- NMP божомолун GP менен оңдоо, сыналган моделдерде түз NMP → output ыкмасына караганда төмөнүрөөк божомол каталарын берген.
- GP-CPrice түзүлүшү price-volatility сыноолорунда MLP-CPrice жана GP-Direct моделдерине караганда төмөнүрөөк RMSE, MAE жана NMAPE маанилерин көрсөткөн.
- ARD жыйынтыктары stock prices жана trading volumes өзгөрмөлөрү модель үчүн күчтүү кирүүлөр экенин көрсөтөт.
- 1–3 сааттык forecast horizon изилдөөнүн эң күчтүү колдонмо багыттарынын бири катары көрсөтүлгөн.
- Censored GP колдонулушу баа чек божомолун probabilistic model ичинде эске алуу үчүн ишке ашырылган.
Изилдөө колдобогон жалпылоолор
- Моделдин реалдуу HFT системасында түздөн-түз жогорку trading profit берери өлчөнгөн эмес.
- Жандуу order book latency, slippage, exchange queue priority же market impact сыналган эмес.
- Модель башка биржаларда JSEдегидей тактык көрсөтөрү далилденген эмес.
- GARCH же ARIMA салыштыруу жыйынтык бөлүмүндө айтылганы менен, жүктөлгөн негизги таблицаларда бул моделдер үчүн деталдашкан ката маанилери жок.
- MLPге салыштырмалуу болжол менен %11 improvement бардык forecasting horizons үчүн универсалдуу көрсөткүч катары кабыл алынбашы керек.
Булак жана Ыкма Эскертүүсү
Түпнуска аталышы: Short-term Volatility Estimation for High Frequency Trades using Gaussian processes (GPs).
Авторлор: Leonard Mushunje, Maxwell Mashasha жана Edina Chandiwana.
Мекеме: Midlands State University, Department of Applied Mathematics and Statistics.
Изилдөө багыты: Финансылык убакыт сериялары, кыска мөөнөттүү волатилдүүлүктү болжолдоо, Gaussian Process regression жана жогорку жыштыктагы соода чечимдерин колдоо.
Маалымат булагы: Johannesburg Stock Exchange stock-price databases.
Маалымат мезгили: Январь 2010 – Январь 2023.
Жетишпеген маалымат: Булакка ылайык жалпынын %30унан азы; KNN ыкмасы менен толукталган.
Божомол горизонту: Бир нече сааттан бир күнгө чейин; 1–3 саат аралыгы өзгөчө белгиленет.
Негизги ыкма: Numerical Market Prediction + Standard Gaussian Process + Censored Gaussian Process.
Feature selection: Automatic Relevance Determination.
Салыштыруу моделдери: Persistence, MLP-CPrice жана GP-Direct; изилдөө мындан тышкары GARCH жана ARIMAны адабиятта жана жыйынтык жоромолунда талкуулайт.
Ката көрсөткүчтөрү: RMSE, MAE жана NMAPE.
Волатилдүүлүк натыйжалары: GP-CPrice үчүн RMSE %9,36, MAE %8,69 жана NMAPE %4,73.
Stock-return натыйжалары: Эң төмөн билдирилген маанилер RMSE %8,36, MAE %7,29 жана NMAPE %5,73; бирок тиешелүү саптын модель энбелгиси булак ичинде GP CReturns / GP-CPrice деп аталуу жагынан толук ырааттуу эмес.
Implied-estimated volatility RMSE: 0,012168.
Actual-forecasted return MAE: 0,03584, булактын айтуусу боюнча %3,58.
Негизги илимий чектөө: Изилдөө forecasting accuracy өлчөйт; реалдуу HFT системасынын execution latency же жандуу trading profitability көрсөткүчү эксперименттик түрдө сыналган эмес.
Булак ичиндеги чектөө: Жыйынтык бөлүмүндө GARCH(1,1) жана ARIMAдан артыкчылык айтылганы менен, негизги жыйынтык таблицаларында бул моделдер үчүн түз салыштырмалуу ката метрикалары жок.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген