

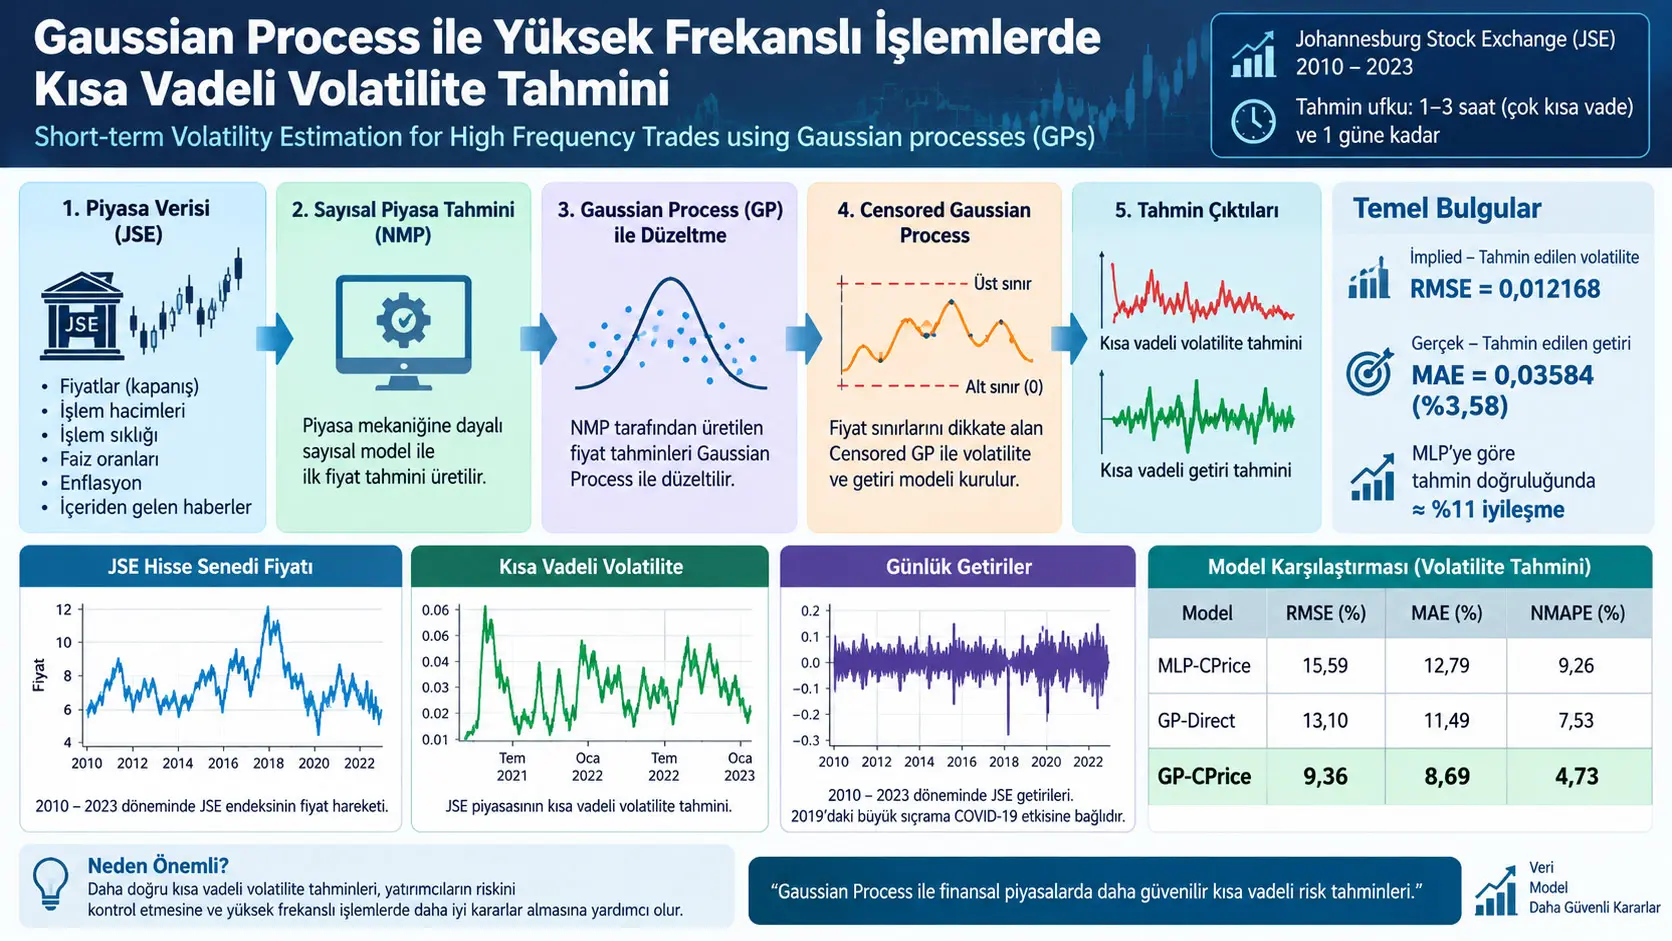
Kısa vadeli volatilite tahmini, bir finansal varlığın fiyatının önümüzdeki saatler veya günler içinde ne ölçüde dalgalanabileceğini kestirmeyi amaçlayan nicel tahmin problemidir. Leonard Mushunje, Maxwell Mashasha ve Edina Chandiwana tarafından yürütülen çalışma, Johannesburg Stock Exchange verileri üzerinde Numerical Market Prediction (NMP) modeli ile Gaussian Process yöntemlerini birleştirerek özellikle yüksek frekanslı işlemlerde kullanılabilecek kısa vadeli volatilite ve getiri tahminleri geliştirmektedir.
Çalışmanın temel yaklaşımı iki aşamalıdır. İlk olarak NMP modeli tarafından üretilen stock-price tahminleri bir Gaussian Process ile düzeltilmektedir. Daha sonra düzeltilmiş fiyatlar ile stock return veya volatility arasındaki ilişkiyi modellemek için Censored Gaussian Process kullanılmaktadır. Automatic Relevance Determination ise stock prices, trading volumes, trade frequency, interest rates, inflation ve insider news gibi değişkenlerden hangilerinin tahmin açısından daha etkili olduğunun belirlenmesinde kullanılmaktadır.
Kaynağa göre model özellikle 1–3 saatlik tahmin ufkunda güçlü sonuçlar üretmiştir. İmplied volatility ile estimated volatility karşılaştırmasında RMSE 0,012168 olarak raporlanmış; gerçek ve tahmin edilen stock return değerlerinin karşılaştırmasında MAE 0,03584, yani yaklaşık %3,58 bulunmuştur. Volatilite tahmininde GP-CPrice modeli RMSE %9,36, MAE %8,69 ve NMAPE %4,73 ile karşılaştırılan diğer modellerden daha düşük hata vermiştir.
Bu sonuçlar yüksek frekanslı işlem sistemlerinde kısa vadeli risk tahminleri açısından umut verici olmakla birlikte, çalışma doğrudan gerçek zamanlı bir HFT emir yürütme sisteminin kârlılığını veya trading latency'sini ölçmemektedir. Bulgular tahmin doğruluğuna ilişkindir ve JSE verileriyle oluşturulan modelleme ortamıyla sınırlıdır.
Volatilite neden kısa vadeli işlemlerde önemlidir?
Volatilite, bir finansal varlığın fiyatının zaman içinde ne kadar hızlı ve ne kadar büyük ölçekte değişebildiğini ifade eder. Yüksek frekanslı veya çok kısa vadeli işlem stratejilerinde fiyat hareketleri saniyeler, dakikalar veya saatler içinde gerçekleşebildiği için uzun dönemli volatilite ölçümleri tek başına yeterli olmayabilir.
Kaynak özellikle 1–3 saatlik tahminlerin yatırımcıların kısa vadeli pozisyon kararları açısından önemli olduğunu belirtmektedir. Modelleme tasarımında kabul edilen hedeflerden biri bu zaman ufkundaki forecast error değerinin gerçek gözleme göre %10 seviyesini aşmamasıdır.
Neden yalnız klasik GARCH veya ARIMA kullanılmıyor?
Çalışma, ARCH/GARCH, ARIMA, ANN, Kalman filter ve support vector machine gibi istatistiksel yöntemlerin finansal tahminde yaygın olduğunu kabul etmekle birlikte, kısa zaman ölçeklerindeki hızlı fiyat sıçramalarının tek bir model ailesi tarafından tam olarak yakalanamayabileceğini savunmaktadır.
Bu nedenle yazarlar “physical model + statistical model” yaklaşımına benzer hibrit bir yapı kurmakta ve Numerical Market Prediction çıktısını Gaussian Process için giriş bilgisi olarak kullanmaktadır.
Çalışmanın sonuç kısmı önerilen GP yaklaşımının GARCH(1,1) ve ARIMA'dan daha iyi performans gösterdiğini ifade etmektedir. Ancak yüklenen makalenin ana deney tablolarında GARCH ve ARIMA için ayrı RMSE, MAE veya NMAPE değerleri sunulmadığından bu iddia nicel olarak yeniden üretilmemektedir.
Gaussian Process Modeli Nasıl Çalışıyor?
Gaussian Process (GP), doğrudan tek bir sabit fonksiyon tahmin etmek yerine olası fonksiyonlar üzerinde bir olasılık dağılımı tanımlayan Bayesian regression yaklaşımıdır. Bu özellik finansal verideki belirsizliğin yalnız nokta tahminiyle değil, olasılıksal biçimde ele alınmasına olanak verir.
Kaynak klasik regresyon problemi için:
ifadesini kullanır. Burada \(x_i\) giriş değişkenlerini, \(y_i\) hedef değeri ve \(\epsilon_i\) gözlenemeyen Gaussian noise bileşenini ifade eder.
Noise:
olarak kabul edilir.
Training verisinin ortak dağılımı:
şeklinde tanımlanır. Burada kernel matrix elemanları:
ile elde edilir.
Yeni bir \(x_*\) girişi için posterior ortalama:
ve tahmin varyansı:
olarak verilmektedir.
Censored Gaussian Process neden kullanıldı?
Kaynak modelinde stock price için sıfır alt sınırı ile \(S_{upper}\) adı verilen bir üst sınır kabul edilmektedir. Yazarlar, bu sınırlar nedeniyle gerçek latent price değerlerinin bazı durumlarda doğrudan gözlenemediğini ve threshold değerleriyle temsil edildiğini düşünmektedir.
Bu nedenle klasik GP yerine Censored Gaussian Process kullanılır. Censored GP, gözlenen threshold değerini doğrudan gerçek latent değer kabul etmek yerine, gerçek değerin gözlem sınırının dışında olabileceğini probabilistic model içinde hesaba katar.
Kaynağın exploratory data analysis sonucuna göre gözlemlerin yaklaşık %4,6'sı üst sınırın %5 yakınında bulunmaktadır. Yazarlar bu nedenle yalnız standard regression output'unu sonradan threshold etmek yerine censoring etkisinin doğrudan model içine dahil edilmesini tercih etmiştir.
Bu fiyat sınırı yapısı burada JSE piyasasının genel bir evrensel özelliği olarak değil, çalışmanın kullandığı model varsayımı olarak ele alınmalıdır.
NMP ile Gaussian Process Nasıl Birleştiriliyor?
Numerical Market Prediction (NMP), çalışmada finansal piyasa mekaniğini tarihsel ve statistical-physics tabanlı değişkenlerle temsil eden fiyat tahmin bileşeni olarak kullanılmaktadır.
Yazarların önerdiği temel işlem zinciri şu şekildedir:
NMP → Standard GP → Corrected Stock Price → Censored GP → Stock Price Volatility / Stock Return
NMP tarafından oluşturulan price prediction önce GP ile düzeltilir. Daha sonra corrected stock price, trading volume ve seçilmiş diğer girdiler Censored GP modeline aktarılır.
GP-Direct ve GP-CPrice arasındaki fark nedir?
Kaynak iki temel modelleme yolu tanımlamaktadır.
GP-Direct, NMP verisinden stock return veya volatility değerini doğrudan tahmin etmeye çalışır.
GP-CPrice ise önce NMP stock-price tahminindeki sistematik ve stochastic bias'ı GP ile düzeltir; ardından düzeltilmiş stock price üzerinden ikinci bir model kullanarak return veya volatility tahmini yapar.
Deneylerde genel olarak ikinci yaklaşımın daha düşük forecast error değerleri oluşturduğu raporlanmaktadır.
ARD ne işe yarıyor?
Automatic Relevance Determination (ARD), hangi giriş değişkenlerinin model açısından daha açıklayıcı olduğunu belirlemek amacıyla kullanılmıştır.
| Değişken | Modelleme dönemi 1 | Modelleme dönemi 2 |
|---|---|---|
| Stock prices | 0,380 | 0,313 |
| Trading volumes | 0,330 | 0,364 |
| Trade frequency | 0,206 | 0,210 |
| Interest rates | 0,100 | 0,080 |
| Inflation | 0,080 | 0,121 |
| Insider news | 0,270 | 0,290 |
Kaynağın yorumuna göre stock price ve trading volume tahmin doğruluğunda en güçlü girdiler arasında yer almaktadır. Volatilite açısından trading volume ve insider news özellikle etkili görülmektedir.
Yöntem ve Bulgular
Veri kaynağı
Çalışmada Johannesburg Stock Exchange verileri Ocak 2010 ile Ocak 2023 arasından alınmıştır.
Kaynak:
- bir yıllık verinin training set,
- geri kalan verinin independent test set
olarak kullanıldığını belirtmektedir.
Eksik gözlemlerin toplam veri içindeki oranının %30'dan az olduğu ve eksik kayıtların K-nearest neighbor yöntemiyle tamamlandığı raporlanmıştır.
NMP çıktı frekansı
Çalışmaya göre NMP tahminleri günlük olarak oluşturulmakta ve JSE'de closing valuation işlemlerinin yapıldığı yaklaşık 16:00 CAT civarında kullanılabilir hale gelmektedir. Veriler sonraki 24 saat için yaklaşık 30 dakikalık çözünürlükte stock prices, volume ve return bilgileri içermektedir.
Bununla birlikte 1–3 saatlik forecasting error hesapları hourly data üzerinden yapılmaktadır.
Forecast accuracy nasıl ölçüldü?
İki temel hata metriği kullanılmıştır.
Forecast error:
Root Mean Square Error:
Mean Absolute Error:
Kaynak, hedef accuracy threshold değerini %10 veya daha düşük forecast error olarak tanımlamaktadır.
Volatilite tahmini: implied ve estimated değerler
| Ay | Implied volatility | Estimated volatility | Fark |
|---|---|---|---|
| 1 | 0,280 | 0,279 | 0,001 |
| 3 | 0,296 | 0,283 | 0,013 |
| 6 | 0,337 | 0,320 | 0,017 |
| 8 | 0,490 | 0,480 | 0,010 |
| 10 | 0,600 | 0,600 | 0,000 |
| 12 | 0,800 | 0,798 | 0,003 |
Tüm 12 aylık karşılaştırma için kaynak:
RMSE = 0,012168
raporlamaktadır.
Yazarlar küçük RMSE değerini estimated volatility ile implied volatility arasında güçlü yakınlık bulunduğunun göstergesi olarak yorumlamaktadır.
Stock-return tahmini
Gerçek return ile forecasted return karşılaştırmasında 12 aylık veri kullanılmıştır.
Kaynak toplam:
MAE = 0,03584 = %3,58
raporlamaktadır.
Ancak bütün ayların hatası aynı ölçekte değildir. Özellikle dokuzuncu ayda actual return 0,713 iken forecasted return 0,409 verilmiş ve fark 0,304 olmuştur. Bu değer diğer aylardaki hatalardan belirgin biçimde büyüktür.
Dolayısıyla ortalama hata düşük olsa da tek tek dönemlerde yüksek forecast error oluşabileceği görülmektedir.
Stock-return modellerinin karşılaştırılması
| Model | RMSE (%) | MAE (%) | NMAPE (%) |
|---|---|---|---|
| CReturns | 14,59 | 12,79 | 10,45 |
| GP-Direct | 12,40 | 12,09 | 9,53 |
| GP CReturns | 8,36 | 7,29 | 5,73 |
Tablodaki son modelin adı kaynakta “GP CReturns” olarak görünmektedir. Ancak çevredeki yöntem açıklaması ve sonuç bölümü önerilen modeli GP-CPrice veya GP-Stock Price olarak adlandırmaktadır. Kaynak bu isim farkını açıkça çözümlemediği için burada satır etiketi değiştirilmemiştir.
Volatilite modellerinin karşılaştırılması
| Model | RMSE (%) | MAE (%) | NMAPE (%) |
|---|---|---|---|
| MLP-CPrice | 15,59 | 12,79 | 9,26 |
| GP-Direct | 13,10 | 11,49 | 7,53 |
| GP-CPrice | 9,36 | 8,69 | 4,73 |
Üç ölçütte de GP-CPrice en düşük forecast error değerini üretmiştir.
Özellikle NMAPE:
- MLP-CPrice için %9,26,
- GP-Direct için %7,53,
- GP-CPrice için %4,73
olarak raporlanmıştır.
NMAPE neden kullanıldı?
Çalışma normalized mean absolute percentage error değerini tahmin hatalarını değerlendirmek için özellikle uygun gördüğünü belirtmektedir.
Burada \(M\), çalışmada market type ile ilişkili normalizasyon değerini temsil etmektedir.
MLP karşılaştırması
Kaynak iki aşamalı MLP tabanlı karşılaştırma modeli de kullanmıştır. İlk MLP; NMP stock prices, trading volumes ve exchange rates girdilerini kullanmakta ve 11-neuron hidden layer içermektedir. İkinci bölüm corrected stock price girişini kullanmakta ve 8-neuron hidden layer ile final return tahminini üretmektedir.
Sonuç bölümünde yazarlar önerilen GP-Stock Price modelinin MLP-Stock Price yaklaşımına göre yaklaşık %11 tahmin doğruluğu artışı sağladığını ifade etmektedir.
JSE fiyat ve volatilite grafiklerinden ne görülüyor?
Kaynağın 11. sayfasındaki JSE Stock Index Price Evolution grafiği 2010–2023 dönemindeki fiyat hareketlerini göstermektedir. Seride özellikle 2018–2019 civarında büyük seviyeli hareketler ve ardından belirgin geri çekilmeler görülmektedir.
12. sayfadaki volatility grafiğinde 2020–2023 döneminde kısa vadeli volatilitenin yaklaşık 0,01–0,07 aralığında değiştiği ve birden fazla volatilite kümesi oluşturduğu görülmektedir.
Aynı sayfadaki return grafiğinde 2010–2023 dönemindeki günlük getiriler yaklaşık sıfır çevresinde kümelenmekle birlikte pozitif ve negatif büyük outlier'lar bulunmaktadır. Kaynak, grafikteki büyük sıçramalardan birini COVID-19 pandemisiyle ilişkilendirmektedir. Bu tarihsel atıf yazarların kendi yorumudur ve bu Verianla değerlendirmesinde bağımsız olarak doğrulanmamıştır.
Modelin yüksek frekanslı işlemle ilişkisi nedir?
Çalışmada “high-frequency trading” ifadesi modelin çok kısa tahmin ufuklarında kullanılabilme potansiyeline dayanmaktadır. Model saniyelik order-book execution veya gerçek exchange latency ölçümü yapmamaktadır.
Dolayısıyla araştırmanın merkezi katkısı HFT sisteminin emir iletim hızını artırmak değil, HFT karar katmanının kullanabileceği kısa vadeli volatility ve return tahminleri üretmektir.
Çalışmanın desteklediği sonuçlar
- NMP tahmininin GP ile düzeltilmesi, test edilen modellerde doğrudan NMP → output yaklaşımından daha düşük tahmin hataları üretmiştir.
- GP-CPrice yapısı price-volatility testlerinde MLP-CPrice ve GP-Direct modellerinden daha düşük RMSE, MAE ve NMAPE değerleri vermiştir.
- ARD sonuçları stock prices ve trading volumes değişkenlerinin model açısından güçlü girdiler olduğunu göstermektedir.
- 1–3 saatlik forecast horizon çalışmanın en güçlü uygulama alanlarından biri olarak gösterilmektedir.
- Censored GP kullanımı fiyat sınırı varsayımını probabilistic model içinde ele almak amacıyla uygulanmıştır.
Çalışmanın desteklemediği genellemeler
- Modelin gerçek bir HFT sisteminde doğrudan daha yüksek trading profit sağladığı ölçülmemiştir.
- Canlı order book latency, slippage, exchange queue priority veya market impact test edilmemiştir.
- Modelin başka borsalarda JSE'dekiyle aynı doğruluğu göstereceği kanıtlanmamıştır.
- GARCH veya ARIMA karşılaştırması sonuç bölümünde iddia edilmekle birlikte yüklenen ana tablolarda bu modellerin ayrıntılı hata değerleri yer almamaktadır.
- MLP'ye karşı yaklaşık %11 improvement bütün forecasting horizons için evrensel bir oran olarak kabul edilmemelidir.
Kaynak ve Yöntem Notu
Özgün başlık: Short-term Volatility Estimation for High Frequency Trades using Gaussian processes (GPs).
Yazarlar: Leonard Mushunje, Maxwell Mashasha ve Edina Chandiwana.
Kurum: Midlands State University, Department of Applied Mathematics and Statistics.
Çalışma alanı: Finansal zaman serileri, kısa vadeli volatilite tahmini, Gaussian Process regression ve yüksek frekanslı işlem karar desteği.
Veri kaynağı: Johannesburg Stock Exchange stock-price databases.
Veri dönemi: Ocak 2010 – Ocak 2023.
Eksik veri: Kaynağa göre toplamın %30'undan az; KNN yöntemiyle tamamlanmıştır.
Tahmin ufku: Birkaç saatten bir güne kadar; 1–3 saat aralığı özellikle vurgulanmaktadır.
Ana yöntem: Numerical Market Prediction + Standard Gaussian Process + Censored Gaussian Process.
Feature selection: Automatic Relevance Determination.
Karşılaştırma modelleri: Persistence, MLP-CPrice ve GP-Direct; çalışma ayrıca GARCH ve ARIMA'yı literatür ve sonuç yorumunda tartışmaktadır.
Hata ölçütleri: RMSE, MAE ve NMAPE.
Volatilite sonuçları: GP-CPrice için RMSE %9,36, MAE %8,69 ve NMAPE %4,73.
Stock-return sonuçları: En düşük raporlanan değerler RMSE %8,36, MAE %7,29 ve NMAPE %5,73'tür; ancak ilgili satırın model etiketi kaynak içinde GP CReturns / GP-CPrice adlandırması açısından tutarlı değildir.
Implied-estimated volatility RMSE: 0,012168.
Actual-forecasted return MAE: 0,03584, kaynak ifadesiyle %3,58.
Temel bilimsel sınır: Çalışma forecasting accuracy ölçmektedir; gerçek HFT sisteminin execution latency'si veya canlı trading profitability'si deneysel olarak test edilmemiştir.
Kaynak-içi sınırlılık: Sonuç bölümünde GARCH(1,1) ve ARIMA'ya üstünlük ifade edilmekle birlikte ana sonuç tablolarında bu modeller için doğrudan karşılaştırmalı hata metrikleri bulunmamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir