

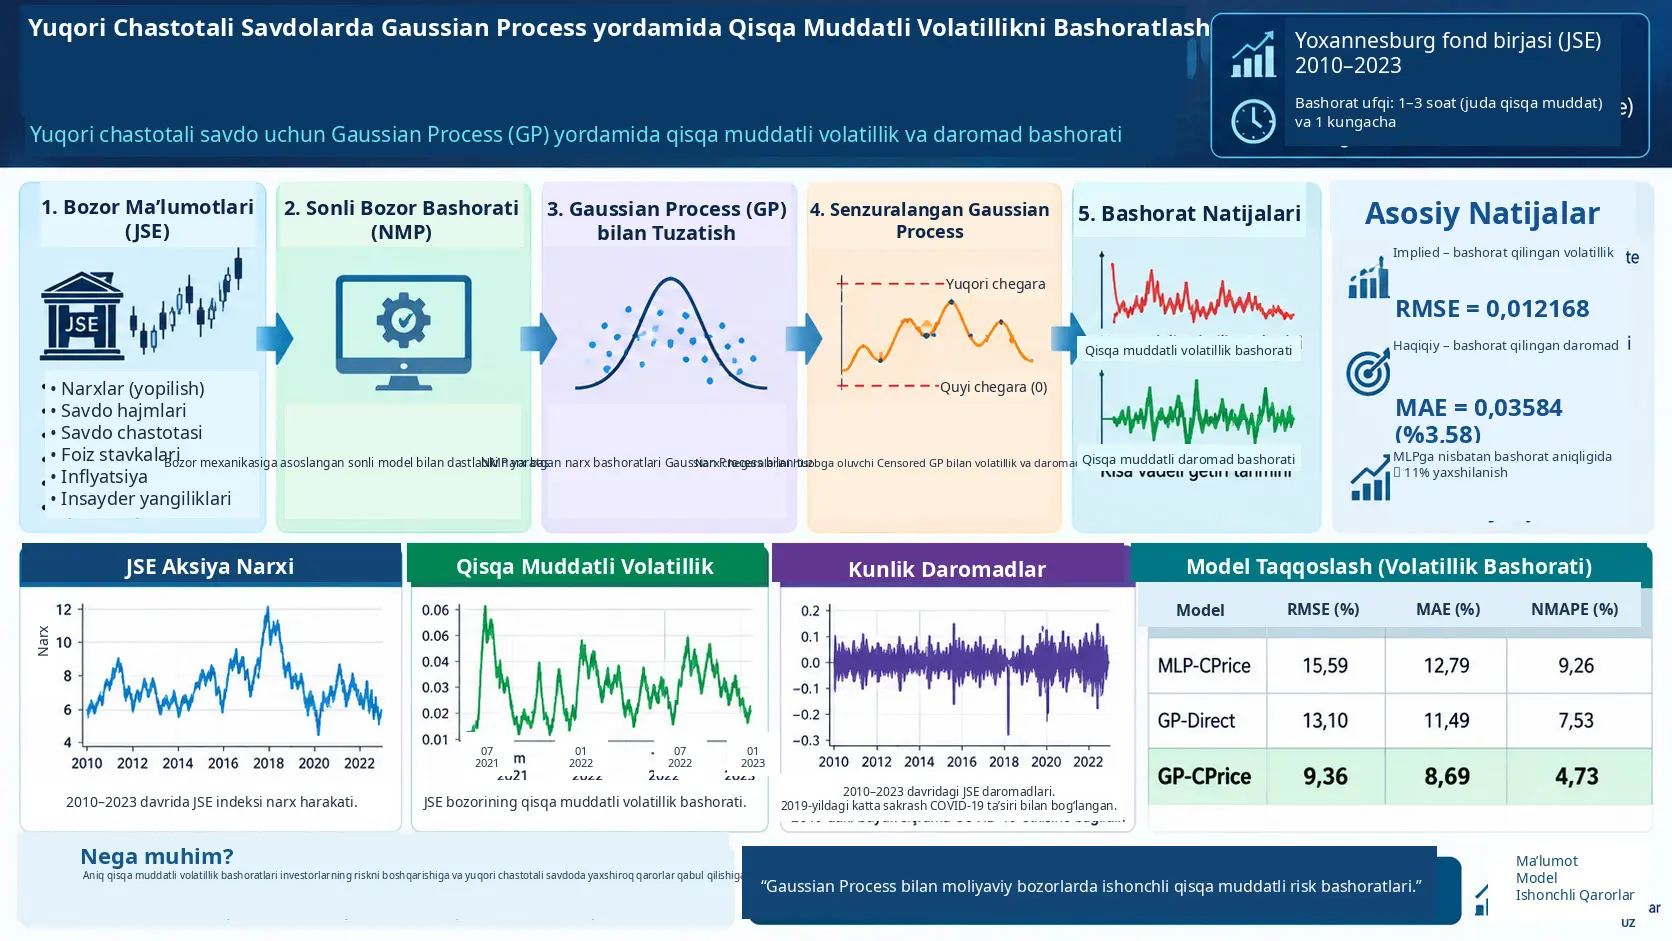
Qisqa muddatli volatillikni bashoratlash moliyaviy aktiv narxining kelgusi soatlar yoki kunlar ichida qanchalik tebranishi mumkinligini aniqlashga qaratilgan miqdoriy bashorat muammosidir. Leonard Mushunje, Maxwell Mashasha va Edina Chandiwana olib borgan tadqiqot Johannesburg Stock Exchange ma’lumotlari asosida Numerical Market Prediction (NMP) modeli va Gaussian Process usullarini birlashtirib, ayniqsa yuqori chastotali savdolarda qo‘llanishi mumkin bo‘lgan qisqa muddatli volatillik va daromad bashoratlarini ishlab chiqadi.
Tadqiqotning asosiy yondashuvi ikki bosqichlidir. Avval NMP modeli yaratgan stock-price bashoratlari Gaussian Process bilan tuzatiladi. Keyin tuzatilgan narxlar bilan stock return yoki volatility o‘rtasidagi munosabatni modellashtirish uchun Censored Gaussian Process qo‘llanadi. Automatic Relevance Determination esa stock prices, trading volumes, trade frequency, interest rates, inflation va insider news kabi o‘zgaruvchilardan qaysilari bashorat nuqtai nazaridan muhimroq ekanini aniqlashda ishlatiladi.
Manbaga ko‘ra, model ayniqsa 1–3 soatlik bashorat ufqida kuchli natijalar bergan. Implied volatility va estimated volatility taqqoslanganda RMSE 0,012168 deb qayd etilgan; haqiqiy va bashorat qilingan stock return qiymatlari taqqoslanganda MAE 0,03584, ya’ni taxminan %3,58 bo‘lgan. Volatillikni bashorat qilishda GP-CPrice modeli RMSE %9,36, MAE %8,69 va NMAPE %4,73 bilan solishtirilgan boshqa modellarga qaraganda kamroq xatoga ega bo‘lgan.
Bu natijalar yuqori chastotali savdo tizimlarida qisqa muddatli riskni baholash nuqtai nazaridan umidbaxsh bo‘lsa-da, tadqiqot bevosita real vaqt rejimidagi HFT buyruq bajarish tizimining foydaliligini yoki trading latency ko‘rsatkichini o‘lchamaydi. Topilmalar bashorat aniqligiga taalluqli bo‘lib, JSE ma’lumotlari asosida qurilgan modellashtirish muhiti bilan cheklangan.
Nega volatillik qisqa muddatli savdolarda muhim?
Volatillik moliyaviy aktiv narxining vaqt davomida qanchalik tez va qanchalik katta ko‘lamda o‘zgarishini anglatadi. Yuqori chastotali yoki juda qisqa muddatli savdo strategiyalarida narx harakatlari soniyalar, daqiqalar yoki soatlar ichida yuz berishi mumkinligi sababli, uzoq muddatli volatillik o‘lchovlari yolg‘iz o‘zi yetarli bo‘lmasligi mumkin.
Manba ayniqsa 1–3 soatlik bashoratlar investorlarning qisqa muddatli pozitsiya qarorlari uchun muhim ekanini ta’kidlaydi. Modellashtirish dizaynida qabul qilingan maqsadlardan biri shu vaqt ufqidagi forecast error qiymati haqiqiy kuzatuvga nisbatan %10 darajasidan oshmasligidir.
Nega faqat klassik GARCH yoki ARIMA ishlatilmaydi?
Tadqiqot ARCH/GARCH, ARIMA, ANN, Kalman filter va support vector machine kabi statistik usullar moliyaviy bashoratda keng qo‘llanilishini tan oladi, ammo qisqa vaqt masshtablaridagi tez narx sakrashlari bitta model oilasi tomonidan to‘liq ushlanmasligi mumkinligini ta’kidlaydi.
Shu sababli mualliflar “physical model + statistical model” yondashuviga o‘xshash gibrid tuzilma quradi va Numerical Market Prediction chiqishini Gaussian Process uchun kirish ma’lumoti sifatida ishlatadi.
Tadqiqotning xulosa qismi taklif qilingan GP yondashuvi GARCH(1,1) va ARIMA’dan yaxshiroq natija berganini bildiradi. Biroq yuklangan maqolaning asosiy tajriba jadvallarida GARCH va ARIMA uchun alohida RMSE, MAE yoki NMAPE qiymatlari berilmaganligi sababli bu da’vo son jihatdan qayta ishlab chiqilmaydi.
Gaussian Process modeli qanday ishlaydi?
Gaussian Process (GP) bevosita bitta sobit funksiyani bashorat qilish o‘rniga, mumkin bo‘lgan funksiyalar ustida ehtimollar taqsimotini belgilovchi Bayesian regression yondashuvidir. Bu xususiyat moliyaviy ma’lumotlardagi noaniqlikni faqat nuqtaviy bashorat bilan emas, balki ehtimollik shaklida ham ko‘rib chiqish imkonini beradi.
Manba klassik regressiya muammosi uchun:
ifodasidan foydalanadi. Bu yerda \(x_i\) kirish o‘zgaruvchilarini, \(y_i\) maqsad qiymatini va \(\epsilon_i\) kuzatilmaydigan Gaussian noise komponentini bildiradi.
Noise:
deb qabul qilinadi.
Training ma’lumotining qo‘shma taqsimoti:
ko‘rinishida aniqlanadi. Bu yerda kernel matrix elementlari:
orqali olinadi.
Yangi \(x_*\) kirishi uchun posterior o‘rtacha:
va bashorat variansi:
sifatida beriladi.
Nega Censored Gaussian Process ishlatilgan?
Manba modelida stock price uchun nol pastki chegara va \(S_{upper}\) deb nomlangan yuqori chegara qabul qilingan. Mualliflar shu chegaralar sababli haqiqiy latent price qiymatlari ayrim hollarda to‘g‘ridan to‘g‘ri kuzatilmasligini va threshold qiymatlari bilan ifodalanishini hisobga oladi.
Shu sababli klassik GP o‘rniga Censored Gaussian Process ishlatiladi. Censored GP kuzatilgan threshold qiymatini to‘g‘ridan to‘g‘ri haqiqiy latent qiymat deb qabul qilish o‘rniga, haqiqiy qiymat kuzatuv chegarasidan tashqarida bo‘lishi mumkinligini probabilistic model ichida hisobga oladi.
Manbaning exploratory data analysis natijasiga ko‘ra, kuzatuvlarning taxminan %4,6 qismi yuqori chegaraning %5 yaqinida joylashgan. Shu sababli mualliflar faqat standard regression output natijasini keyin threshold qilish o‘rniga censoring ta’sirini to‘g‘ridan to‘g‘ri model ichiga kiritishni afzal ko‘rgan.
Bu narx chegarasi tuzilmasi bu yerda JSE bozorining umumiy universal xususiyati sifatida emas, balki tadqiqot qo‘llagan model farazi sifatida talqin qilinishi kerak.
NMP bilan Gaussian Process qanday birlashtiriladi?
Numerical Market Prediction (NMP) tadqiqotda moliyaviy bozor mexanikasini tarixiy va statistical-physics asosidagi o‘zgaruvchilar bilan ifodalovchi narx bashorati komponenti sifatida ishlatiladi.
Mualliflar taklif qilgan asosiy jarayon zanjiri quyidagicha:
NMP → Standard GP → Corrected Stock Price → Censored GP → Stock Price Volatility / Stock Return
NMP tomonidan yaratilgan price prediction avval GP bilan tuzatiladi. Keyin corrected stock price, trading volume va tanlangan boshqa kirishlar Censored GP modeliga uzatiladi.
GP-Direct va GP-CPrice o‘rtasidagi farq nima?
Manba ikkita asosiy modellashtirish yo‘lini belgilaydi.
GP-Direct NMP ma’lumotidan stock return yoki volatility qiymatini to‘g‘ridan to‘g‘ri bashorat qilishga urinadi.
GP-CPrice esa avval NMP stock-price bashoratidagi sistematik va stochastic biasni GP bilan tuzatadi; keyin tuzatilgan stock price asosida ikkinchi modeldan foydalanib return yoki volatility bashoratini hosil qiladi.
Tajribalarda umuman olganda ikkinchi yondashuv pastroq forecast error qiymatlarini bergani xabar qilingan.
ARD nima vazifani bajaradi?
Automatic Relevance Determination (ARD) qaysi kirish o‘zgaruvchilari model nuqtai nazaridan ko‘proq izoh beruvchi ekanini aniqlash maqsadida qo‘llangan.
| O‘zgaruvchi | Modellashtirish davri 1 | Modellashtirish davri 2 |
|---|---|---|
| Stock prices | 0,380 | 0,313 |
| Trading volumes | 0,330 | 0,364 |
| Trade frequency | 0,206 | 0,210 |
| Interest rates | 0,100 | 0,080 |
| Inflation | 0,080 | 0,121 |
| Insider news | 0,270 | 0,290 |
Manbaning sharhiga ko‘ra, stock price va trading volume bashorat aniqligida eng kuchli kirishlar qatoriga kiradi. Volatillik jihatidan trading volume va insider news ayniqsa ta’sirli ko‘rinadi.
Usul va Topilmalar
Ma’lumot manbai
Tadqiqotda Johannesburg Stock Exchange ma’lumotlari 2010-yil yanvaridan 2023-yil yanvarigacha bo‘lgan davrdan olingan.
Manba:
- bir yillik ma’lumot training set,
- qolgan ma’lumot independent test set
sifatida ishlatilganini bildiradi.
Yetishmayotgan kuzatuvlarning umumiy ma’lumot ichidagi ulushi %30 dan kam ekani va yetishmayotgan yozuvlar K-nearest neighbor usuli bilan to‘ldirilgani qayd etilgan.
NMP chiqish chastotasi
Tadqiqotga ko‘ra NMP bashoratlari kundalik ravishda yaratiladi va JSE’da closing valuation operatsiyalari amalga oshiriladigan taxminan 16:00 CAT atrofida foydalanishga tayyor bo‘ladi. Ma’lumotlar keyingi 24 soat uchun taxminan 30 daqiqalik rezolyutsiyada stock prices, volume va return ma’lumotlarini o‘z ichiga oladi.
Shunga qaramay 1–3 soatlik forecasting error hisoblari hourly data asosida o‘tkazilgan.
Forecast accuracy qanday o‘lchandi?
Ikkita asosiy xato metrikasi ishlatilgan.
Forecast error:
Root Mean Square Error:
Mean Absolute Error:
Manba maqsad accuracy threshold qiymatini %10 yoki undan past forecast error sifatida belgilaydi.
Volatillik bashorati: implied va estimated qiymatlar
| Oy | Implied volatility | Estimated volatility | Farq |
|---|---|---|---|
| 1 | 0,280 | 0,279 | 0,001 |
| 3 | 0,296 | 0,283 | 0,013 |
| 6 | 0,337 | 0,320 | 0,017 |
| 8 | 0,490 | 0,480 | 0,010 |
| 10 | 0,600 | 0,600 | 0,000 |
| 12 | 0,800 | 0,798 | 0,003 |
To‘liq 12 oylik taqqoslash uchun manba:
RMSE = 0,012168
deb xabar beradi.
Mualliflar kichik RMSE qiymatini estimated volatility bilan implied volatility o‘rtasida kuchli yaqinlik borligining ko‘rsatkichi sifatida talqin qiladi.
Stock-return bashorati
Haqiqiy return va forecasted return taqqoslashida 12 oylik ma’lumot ishlatilgan.
Manba jami:
MAE = 0,03584 = %3,58
deb xabar beradi.
Biroq barcha oylarning xatosi bir xil masshtabda emas. Xususan, to‘qqizinchi oyda actual return 0,713 bo‘lgan bo‘lsa, forecasted return 0,409 berilgan va farq 0,304 bo‘lgan. Bu qiymat boshqa oylardagi xatolardan ancha katta.
Shuning uchun o‘rtacha xato past bo‘lsa-da, ayrim davrlarda yuqori forecast error yuzaga kelishi mumkinligi ko‘rinadi.
Stock-return modellari taqqoslanishi
| Model | RMSE (%) | MAE (%) | NMAPE (%) |
|---|---|---|---|
| CReturns | 14,59 | 12,79 | 10,45 |
| GP-Direct | 12,40 | 12,09 | 9,53 |
| GP CReturns | 8,36 | 7,29 | 5,73 |
Jadvaldagi oxirgi model nomi manbada “GP CReturns” ko‘rinishida berilgan. Biroq atrofdagi usul tavsifi va xulosa bo‘limi taklif etilgan modelni GP-CPrice yoki GP-Stock Price deb ataydi. Manba ushbu nom farqini aniq yechmagani sababli bu yerda satr yorlig‘i o‘zgartirilmadi.
Volatillik modellari taqqoslanishi
| Model | RMSE (%) | MAE (%) | NMAPE (%) |
|---|---|---|---|
| MLP-CPrice | 15,59 | 12,79 | 9,26 |
| GP-Direct | 13,10 | 11,49 | 7,53 |
| GP-CPrice | 9,36 | 8,69 | 4,73 |
Uchala o‘lchov bo‘yicha ham GP-CPrice eng past forecast error qiymatlarini bergan.
Xususan, NMAPE:
- MLP-CPrice uchun %9,26,
- GP-Direct uchun %7,53,
- GP-CPrice uchun %4,73
deb qayd etilgan.
Nega NMAPE ishlatilgan?
Tadqiqot normalized mean absolute percentage error qiymatini bashorat xatolarini baholash uchun ayniqsa mos deb hisoblashini bildiradi.
Bu yerda \(M\), tadqiqotda market type bilan bog‘liq normalizatsiya qiymatini bildiradi.
MLP taqqoslanishi
Manba ikki bosqichli MLP asosidagi taqqoslash modelidan ham foydalangan. Birinchi MLP; NMP stock prices, trading volumes va exchange rates kirishlaridan foydalanadi va 11-neuron hidden layer ni o‘z ichiga oladi. Ikkinchi qism corrected stock price kirishidan foydalanadi va 8-neuron hidden layer bilan yakuniy return bashoratini hosil qiladi.
Xulosa bo‘limida mualliflar taklif etilgan GP-Stock Price modeli MLP-Stock Price yondashuviga nisbatan taxminan %11 bashorat aniqligi oshishini ta’minlaganini bildiradi.
JSE narx va volatillik grafiklaridan nimani ko‘rish mumkin?
Manbaning 11-betidagi JSE Stock Index Price Evolution grafigi 2010–2023 davridagi narx harakatlarini ko‘rsatadi. Seriyada ayniqsa 2018–2019 atrofida yirik darajadagi harakatlar va undan keyin sezilarli qaytishlar ko‘rinadi.
12-betdagi volatility grafigida 2020–2023 davrida qisqa muddatli volatillik taxminan 0,01–0,07 oralig‘ida o‘zgargani va bir nechta volatillik klasterlarini hosil qilgani ko‘rinadi.
Xuddi shu sahifadagi return grafigida 2010–2023 davridagi kunlik daromadlar taxminan nol atrofida to‘plangan bo‘lsa-da, ijobiy va salbiy katta outlier lar mavjud. Manba grafikdagi katta sakrashlardan birini COVID-19 pandemiyasi bilan bog‘laydi. Bu tarixiy ishora mualliflarning o‘z sharhi bo‘lib, ushbu Verianla baholashida mustaqil ravishda tekshirilmagan.
Modelning yuqori chastotali savdo bilan bog‘liqligi nimada?
Tadqiqotda “high-frequency trading” iborasi modelning juda qisqa bashorat ufqlarida ishlatilish potensialiga asoslanadi. Model soniyalik order-book execution yoki real exchange latency o‘lchovini bajarmaydi.
Shuning uchun tadqiqotning markaziy hissasi HFT tizimining buyruq uzatish tezligini oshirish emas, balki HFT qaror qatlami foydalanishi mumkin bo‘lgan qisqa muddatli volatility va return bashoratlarini ishlab chiqarishdir.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- NMP bashoratini GP bilan tuzatish sinovdan o‘tkazilgan modellarda to‘g‘ridan to‘g‘ri NMP → output yondashuviga qaraganda pastroq bashorat xatolarini bergan.
- GP-CPrice tuzilmasi price-volatility testlarida MLP-CPrice va GP-Direct modellardan pastroq RMSE, MAE va NMAPE qiymatlarini ko‘rsatgan.
- ARD natijalari stock prices va trading volumes o‘zgaruvchilari model uchun kuchli kirishlar ekanini ko‘rsatadi.
- 1–3 soatlik forecast horizon tadqiqotning eng kuchli qo‘llash sohalaridan biri sifatida ko‘rsatilgan.
- Censored GP dan foydalanish narx chegarasi farazini probabilistic model ichida ko‘rib chiqish maqsadida qo‘llangan.
Tadqiqot qo‘llab-quvvatlamaydigan umumlashtirishlar
- Model real HFT tizimida bevosita yuqoriroq trading profit berishi o‘lchanmagan.
- Jonli order book latency, slippage, exchange queue priority yoki market impact sinovdan o‘tkazilmagan.
- Model boshqa birjalarda JSE dagidek aniqlik ko‘rsatishi isbotlanmagan.
- GARCH yoki ARIMA taqqoslashi xulosa bo‘limida aytilgan bo‘lsa-da, yuklangan asosiy jadvallarda bu modellar uchun batafsil xato ko‘rsatkichlari yo‘q.
- MLP ga nisbatan taxminan %11 improvement barcha forecasting horizons uchun universal ko‘rsatkich sifatida qabul qilinmasligi kerak.
Manba va Usul Izohi
Asl sarlavha: Short-term Volatility Estimation for High Frequency Trades using Gaussian processes (GPs).
Mualliflar: Leonard Mushunje, Maxwell Mashasha va Edina Chandiwana.
Muassasa: Midlands State University, Department of Applied Mathematics and Statistics.
Tadqiqot sohasi: Moliyaviy vaqt qatorlari, qisqa muddatli volatillikni bashoratlash, Gaussian Process regression va yuqori chastotali savdo uchun qarorlarni qo‘llab-quvvatlash.
Ma’lumot manbai: Johannesburg Stock Exchange stock-price databases.
Ma’lumot davri: Yanvar 2010 – Yanvar 2023.
Yetishmayotgan ma’lumot: Manbaga ko‘ra jami ma’lumotning %30 dan kam qismi; KNN usuli bilan to‘ldirilgan.
Bashorat ufqi: Bir necha soatdan bir kungacha; 1–3 soat oralig‘i alohida ta’kidlanadi.
Asosiy usul: Numerical Market Prediction + Standard Gaussian Process + Censored Gaussian Process.
Feature selection: Automatic Relevance Determination.
Taqqoslash modellari: Persistence, MLP-CPrice va GP-Direct; tadqiqot shuningdek GARCH va ARIMA ni adabiyot va natija sharhida muhokama qiladi.
Xato ko‘rsatkichlari: RMSE, MAE va NMAPE.
Volatillik natijalari: GP-CPrice uchun RMSE %9,36, MAE %8,69 va NMAPE %4,73.
Stock-return natijalari: Eng past qayd etilgan qiymatlar RMSE %8,36, MAE %7,29 va NMAPE %5,73; biroq tegishli satrning model yorlig‘i manba ichida GP CReturns / GP-CPrice nomlanishi nuqtai nazaridan mutlaqo izchil emas.
Implied-estimated volatility RMSE: 0,012168.
Actual-forecasted return MAE: 0,03584, manba ifodasiga ko‘ra %3,58.
Asosiy ilmiy cheklov: Tadqiqot forecasting accuracy ni o‘lchaydi; real HFT tizimining execution latency si yoki jonli trading profitability si eksperimental ravishda sinovdan o‘tkazilmagan.
Manba ichidagi cheklov: Xulosa bo‘limida GARCH(1,1) va ARIMA dan ustunlik aytilgan bo‘lsa-da, asosiy natija jadvallarida bu modellar uchun to‘g‘ridan to‘g‘ri taqqoslanadigan xato metrikalari keltirilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan