

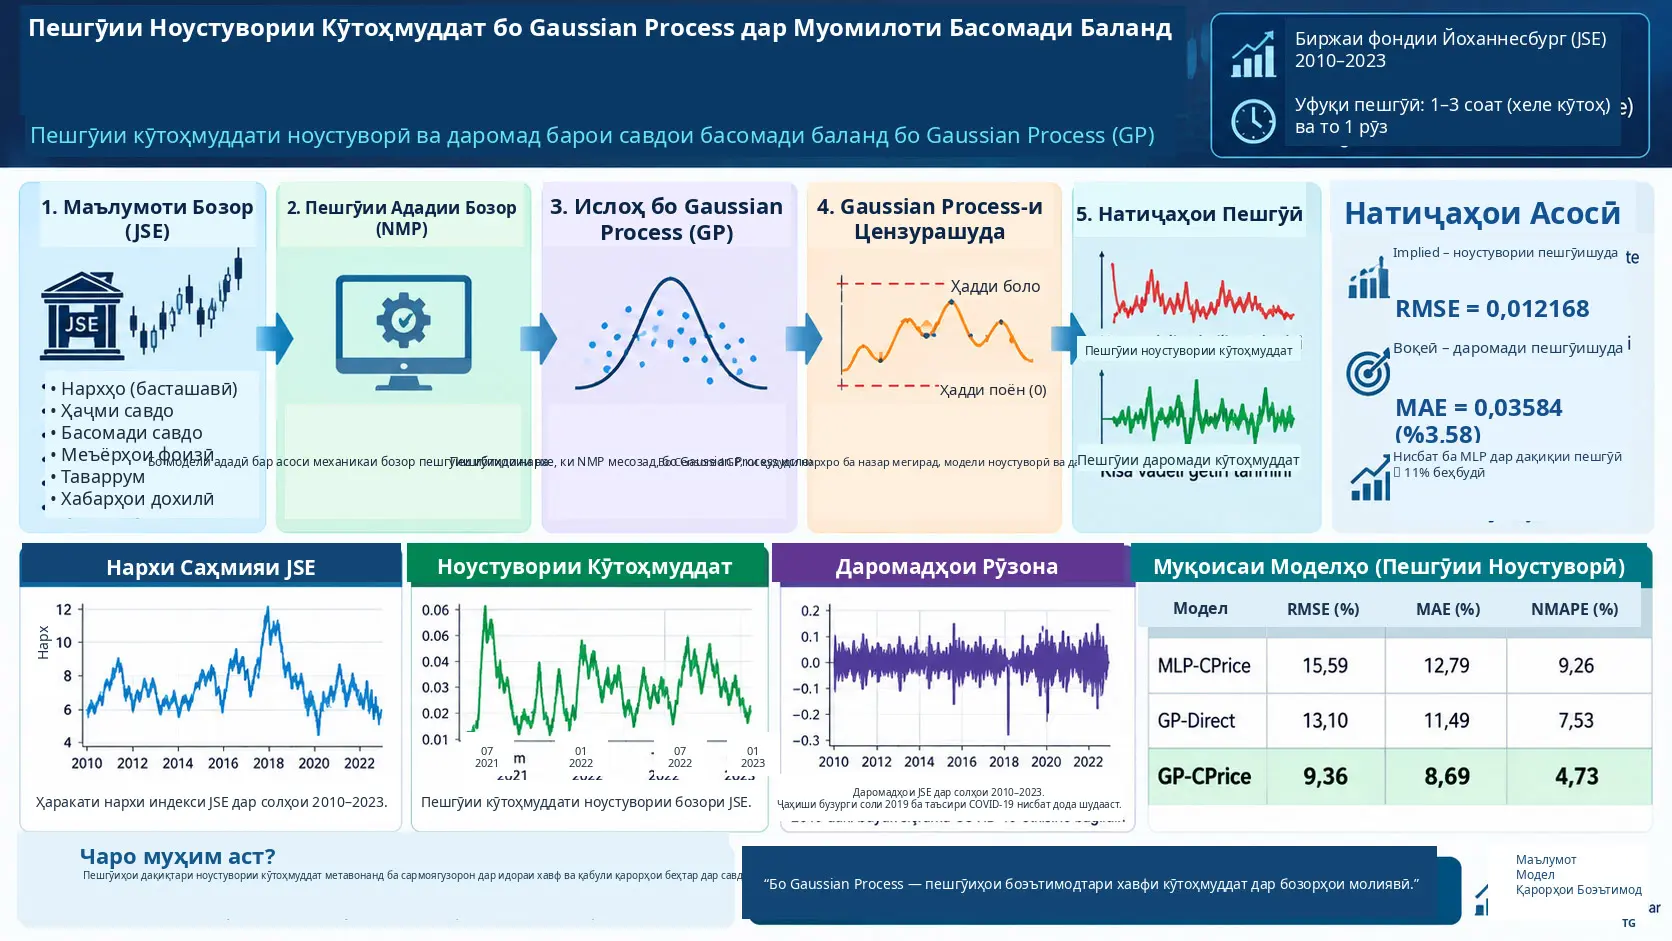
Пешгӯии ноустувории кӯтоҳмуддат масъалаи пешгӯии миқдорӣ мебошад, ки ҳадафаш муайян кардани он аст, ки нархи як дороии молиявӣ дар соатҳо ё рӯзҳои наздик то чӣ андоза метавонад тағйир ёбад. Тадқиқоте, ки аз ҷониби Leonard Mushunje, Maxwell Mashasha ва Edina Chandiwana анҷом дода шудааст, бо муттаҳид сохтани модели Numerical Market Prediction (NMP) ва усулҳои Gaussian Process бар асоси маълумоти Johannesburg Stock Exchange махсусан пешгӯиҳои ноустуворӣ ва боздеҳи кӯтоҳмуддатро, ки метавонанд дар муомилоти басомади баланд истифода шаванд, таҳия мекунад.
Равиши асосии таҳқиқот ду марҳила дорад. Аввал пешгӯиҳои stock-price, ки аз ҷониби модели NMP ҳосил шудаанд, бо Gaussian Process ислоҳ карда мешаванд. Сипас барои моделсозии робитаи байни нархҳои ислоҳшуда ва stock return ё volatility аз Censored Gaussian Process истифода мешавад. Automatic Relevance Determination бошад барои муайян кардани он истифода мегардад, ки кадоме аз тағйирёбандаҳои stock prices, trading volumes, trade frequency, interest rates, inflation ва insider news аз нигоҳи пешгӯӣ таъсирбахштаранд.
Мувофиқи манбаъ, модел махсусан дар уфуқи пешгӯии 1–3 соат натиҷаҳои қавӣ додааст. Дар муқоисаи implied volatility ва estimated volatility, RMSE ба 0,012168 баробар гузориш шудааст; дар муқоисаи арзишҳои воқеӣ ва пешгӯишудаи stock return, MAE 0,03584, яъне тақрибан %3,58 будааст. Дар пешгӯии ноустуворӣ модели GP-CPrice бо RMSE %9,36, MAE %8,69 ва NMAPE %4,73 нисбат ба дигар моделҳои муқоисашуда хатои камтар додааст.
Ин натиҷаҳо аз нигоҳи арзёбии хатари кӯтоҳмуддат дар системаҳои муомилоти басомади баланд умедбахшанд, аммо таҳқиқот мустақиман даромаднокии як системаи воқеии иҷрои фармонҳои HFT ё trading latency-ро чен намекунад. Бозёфтҳо ба дурустии пешгӯӣ марбутанд ва ба муҳити моделсозие, ки бо маълумоти JSE сохта шудааст, маҳдуд мешаванд.
Чаро ноустуворӣ дар муомилоти кӯтоҳмуддат муҳим аст?
Ноустуворӣ нишон медиҳад, ки нархи як дороии молиявӣ дар тӯли вақт то чӣ андоза зуд ва то чӣ андоза дар миқёси калон метавонад тағйир ёбад. Дар стратегияҳои муомилоти басомади баланд ё хеле кӯтоҳмуддат ҳаракатҳои нарх метавонанд дар давоми сонияҳо, дақиқаҳо ё соатҳо рух диҳанд, бинобар ин ченакҳои дарозмуддати ноустуворӣ ба танҳоӣ кофӣ набошанд.
Манбаъ махсусан таъкид мекунад, ки пешгӯиҳои 1–3 соата барои қарорҳои кӯтоҳмуддати мавқеии сармоягузорон муҳиманд. Яке аз ҳадафҳои қабулшудаи тарҳи моделсозӣ он аст, ки forecast error дар ин уфуқи вақт нисбат ба мушоҳидаи воқеӣ аз сатҳи %10 зиёд нашавад.
Чаро танҳо GARCH ё ARIMA-и классикӣ истифода намешавад?
Тадқиқот эътироф мекунад, ки усулҳои оморӣ ба монанди ARCH/GARCH, ARIMA, ANN, Kalman filter ва support vector machine дар пешгӯии молиявӣ васеъ истифода мешаванд, аммо бар он назар аст, ки ҷаҳишҳои босуръати нарх дар миқёсҳои кӯтоҳи вақт на ҳамеша метавонанд аз ҷониби як оилаи ягонаи моделҳо пурра дарк шаванд.
Аз ин рӯ, муаллифон як сохтори гибридии монанд ба равиши “physical model + statistical model” месозанд ва натиҷаи Numerical Market Prediction-ро ҳамчун иттилооти вурудӣ барои Gaussian Process истифода мебаранд.
Қисми натиҷаҳои таҳқиқот мегӯяд, ки равиши пешниҳодшудаи GP нисбат ба GARCH(1,1) ва ARIMA беҳтар иҷро шудааст. Аммо азбаски дар ҷадвалҳои асосии таҷрибавии мақолаи боршуда барои GARCH ва ARIMA арзишҳои ҷудогонаи RMSE, MAE ё NMAPE пешниҳод нашудаанд, ин иддао ба таври миқдорӣ бозсозӣ намешавад.
Модели Gaussian Process чӣ гуна кор мекунад?
Gaussian Process (GP) равиши Bayesian regression мебошад, ки ба ҷойи пешгӯии як функсияи ягонаи собит, бар болои маҷмӯи функсияҳои эҳтимолӣ тақсимоти эҳтимолӣ муайян мекунад. Ин хусусият имкон медиҳад, ки номуайянии маълумоти молиявӣ на танҳо бо пешгӯии нуқтавӣ, балки ба таври эҳтимолӣ низ баррасӣ карда шавад.
Манбаъ барои масъалаи классикии регрессия чунин менависад:
Дар ин ҷо \(x_i\) тағйирёбандаҳои вурудӣ, \(y_i\) арзиши ҳадаф ва \(\epsilon_i\) ҷузъи мушоҳиданашавандаи Gaussian noise-ро ифода мекунад.
Noise:
ҳамин тавр қабул карда мешавад.
Тақсимоти муштараки маълумоти training:
ба ин шакл муайян мешавад. Дар ин ҷо унсурҳои kernel matrix:
мебошанд.
Барои як вуруди нави \(x_*\), миёнаи posterior:
ва дисперсияи пешгӯӣ:
дода мешаванд.
Чаро Censored Gaussian Process истифода шудааст?
Дар модели манбаъ барои stock price ҳадди поёнии сифр ва ҳадди болоӣ бо номи \(S_{upper}\) қабул мешавад. Муаллифон мепиндоранд, ки бо сабаби ин ҳадҳо арзишҳои ҳақиқии latent price дар баъзе ҳолатҳо мустақиман мушоҳида намешаванд ва бо арзишҳои threshold ифода меёбанд.
Аз ин рӯ, ба ҷойи GP-и классикӣ аз Censored Gaussian Process истифода мешавад. Censored GP ба ҷойи он ки арзиши мушоҳидашудаи threshold-ро мустақиман арзиши ҳақиқии latent қабул кунад, имкони он ки арзиши ҳақиқӣ берун аз ҳудуди мушоҳида бошад, дар дохили probabilistic model ба ҳисоб мегирад.
Тибқи натиҷаи exploratory data analysis-и манбаъ, тақрибан %4,6 мушоҳидаҳо дар наздикии %5-и ҳадди болоӣ ҷой гирифтаанд. Аз ин рӯ, муаллифон ба ҷойи он ки танҳо standard regression output-ро баъдан threshold кунанд, афзал медонанд, ки таъсири censoring бевосита ба модел дохил карда шавад.
Ин сохтори ҳадди нарх дар ин ҷо на ҳамчун хусусияти умумии ҷаҳонии бозори JSE, балки ҳамчун фарзияи модели истифодашудаи таҳқиқот баррасӣ карда мешавад.
NMP ва Gaussian Process чӣ гуна якҷо карда мешаванд?
Numerical Market Prediction (NMP) дар таҳқиқот ҳамчун ҷузъи пешгӯии нарх истифода мешавад, ки механикаи бозори молиявиро бо тағйирёбандаҳои таърихӣ ва statistical-physics-based ифода мекунад.
Занҷири асосии амалиётии пешниҳодкардаи муаллифон чунин аст:
NMP → Standard GP → Corrected Stock Price → Censored GP → Stock Price Volatility / Stock Return
Price prediction-и сохтаи NMP аввал бо GP ислоҳ карда мешавад. Сипас corrected stock price, trading volume ва дигар вурудҳои интихобшуда ба модели Censored GP интиқол дода мешаванд.
Фарқи GP-Direct ва GP-CPrice чист?
Манбаъ ду роҳи асосии моделсозиро муайян мекунад.
GP-Direct кӯшиш мекунад, ки арзиши stock return ё volatility-ро бевосита аз маълумоти NMP пешгӯӣ кунад.
GP-CPrice бошад аввал bias-и системавӣ ва stochastic-и пешгӯии NMP stock-price-ро бо GP ислоҳ мекунад; баъдан бо истифода аз нархи ислоҳшудаи stock price тавассути модели дуюм return ё volatility-ро пешгӯӣ мекунад.
Дар таҷрибаҳо умуман гузориш шудааст, ки равиши дуюм forecast error-и пасттар медиҳад.
ARD чӣ кор мекунад?
Automatic Relevance Determination (ARD) барои муайян кардани он истифода шудааст, ки кадом тағйирёбандаҳои вурудӣ аз нигоҳи модел шарҳдиҳандаи қавитар мебошанд.
| Тағйирёбанда | Давраи моделсозӣ 1 | Давраи моделсозӣ 2 |
|---|---|---|
| Stock prices | 0,380 | 0,313 |
| Trading volumes | 0,330 | 0,364 |
| Trade frequency | 0,206 | 0,210 |
| Interest rates | 0,100 | 0,080 |
| Inflation | 0,080 | 0,121 |
| Insider news | 0,270 | 0,290 |
Тибқи шарҳи манбаъ, stock price ва trading volume аз ҷумлаи вурудҳои қавитарин барои дурустии пешгӯӣ мебошанд. Барои ноустуворӣ, махсусан trading volume ва insider news таъсирбахш ба назар мерасанд.
Усул ва Бозёфтҳо
Манбаи маълумот
Дар таҳқиқот маълумоти Johannesburg Stock Exchange аз моҳи январи 2010 то моҳи январи 2023 истифода шудааст.
Манбаъ мегӯяд, ки:
- маълумоти яксола ҳамчун training set,
- маълумоти боқимонда ҳамчун independent test set
истифода шудааст.
Гузориш шудааст, ки саҳми мушоҳидаҳои гумшуда дар маълумоти умумӣ аз %30 камтар буда, сабтҳои норасо бо усули K-nearest neighbor пур карда шудаанд.
Басомади баромади NMP
Тибқи таҳқиқот, пешгӯиҳои NMP ҳар рӯз сохта мешаванд ва дар JSE тақрибан соати 16:00 CAT, вақте ки амалиётҳои closing valuation анҷом меёбанд, дастрас мегарданд. Маълумот барои 24 соати баъдӣ бо резолютсияи тақрибан 30-дақиқагӣ иттилооти stock prices, volume ва return-ро дар бар мегирад.
Бо вуҷуди ин, ҳисобҳои 1–3 соатаи forecasting error бар асоси hourly data анҷом дода шудаанд.
Forecast accuracy чӣ гуна чен карда шуд?
Ду метрикаи асосии хато истифода шудааст.
Forecast error:
Root Mean Square Error:
Mean Absolute Error:
Манбаъ accuracy threshold-и ҳадафро forecast error-и %10 ё камтар муайян мекунад.
Пешгӯии ноустуворӣ: implied ва estimated
| Моҳ | Implied volatility | Estimated volatility | Фарқ |
|---|---|---|---|
| 1 | 0,280 | 0,279 | 0,001 |
| 3 | 0,296 | 0,283 | 0,013 |
| 6 | 0,337 | 0,320 | 0,017 |
| 8 | 0,490 | 0,480 | 0,010 |
| 10 | 0,600 | 0,600 | 0,000 |
| 12 | 0,800 | 0,798 | 0,003 |
Барои муқоисаи пурраи 12-моҳа, манбаъ:
RMSE = 0,012168
гузориш медиҳад.
Муаллифон ин RMSE-и хурдро ҳамчун нишонаи наздикии қавии байни estimated volatility ва implied volatility шарҳ медиҳанд.
Пешгӯии stock-return
Дар муқоисаи return-и воқеӣ ва forecasted return маълумоти 12-моҳа истифода шудааст.
Манбаъ дар маҷмӯъ:
MAE = 0,03584 = %3,58
гузориш медиҳад.
Аммо хатоҳои ҳамаи моҳҳо дар як миқёс нестанд. Хусусан дар моҳи нӯҳум actual return ба 0,713 баробар буд, дар ҳоле ки forecasted return 0,409 дода шуда, фарқ 0,304 буд. Ин арзиш нисбат ба хатоҳои дигар моҳҳо хеле бузургтар аст.
Аз ин рӯ, гарчанде хато миёнаан паст бошад ҳам, дида мешавад, ки дар давраҳои алоҳида forecast error-и баланд ба вуҷуд омада метавонад.
Муқоисаи моделҳои stock-return
| Модел | RMSE (%) | MAE (%) | NMAPE (%) |
|---|---|---|---|
| CReturns | 14,59 | 12,79 | 10,45 |
| GP-Direct | 12,40 | 12,09 | 9,53 |
| GP CReturns | 8,36 | 7,29 | 5,73 |
Номи модели охирин дар ҷадвал дар манбаъ ҳамчун “GP CReturns” омадааст. Аммо тавзеҳи атрофи усул ва қисми натиҷаҳо модели пешниҳодшударо GP-CPrice ё GP-Stock Price меноманд. Азбаски манбаъ ин фарқи номгузориро ошкоро ҳал намекунад, дар ин ҷо барчаспи сатр иваз карда нашуд.
Муқоисаи моделҳои ноустуворӣ
| Модел | RMSE (%) | MAE (%) | NMAPE (%) |
|---|---|---|---|
| MLP-CPrice | 15,59 | 12,79 | 9,26 |
| GP-Direct | 13,10 | 11,49 | 7,53 |
| GP-CPrice | 9,36 | 8,69 | 4,73 |
Дар ҳар се нишондиҳанда GP-CPrice камтарин forecast error-ро ба даст овардааст.
Махсусан NMAPE:
- барои MLP-CPrice %9,26,
- барои GP-Direct %7,53,
- барои GP-CPrice %4,73
гузориш шудааст.
Чаро NMAPE истифода шуд?
Тадқиқот мегӯяд, ки normalized mean absolute percentage error-ро барои арзёбии хатогиҳои пешгӯӣ махсусан муносиб меҳисобад.
Дар ин ҷо \(M\) арзиши нормализатсионии вобаста ба market type-ро ифода мекунад.
Муқоисаи MLP
Манбаъ инчунин як модели муқоисавии дуқадамавии MLP-асосро истифода кардааст. MLP-и аввал аз NMP stock prices, trading volumes ва exchange rates ҳамчун вуруд истифода бурда, 11-neuron hidden layer дорад. Қисми дувум аз corrected stock price истифода карда, бо 8-neuron hidden layer пешгӯии ниҳоии return-ро тавлид мекунад.
Дар қисми натиҷаҳо муаллифон мегӯянд, ки модели пешниҳодшудаи GP-Stock Price нисбат ба равиши MLP-Stock Price тақрибан %11 беҳбудии дурустии пешгӯӣ додааст.
Аз графикҳои нарх ва ноустувории JSE чӣ бармеояд?
Графики JSE Stock Index Price Evolution дар саҳифаи 11-уми манбаъ ҳаракатҳои нархро дар давраи 2010–2023 нишон медиҳад. Дар силсила, махсусан дар атрофи солҳои 2018–2019 ҳаракатҳои калонҳаҷм ва баъдан ақибнишиниҳои равшан дида мешаванд.
Дар графики volatility дар саҳифаи 12 дида мешавад, ки дар солҳои 2020–2023 ноустувории кӯтоҳмуддат тақрибан дар доираи 0,01–0,07 тағйир ёфта, чандин кластерҳои ноустувориро ташкил додааст.
Дар графики return-и ҳамон саҳифа, боздеҳҳои рӯзона дар солҳои 2010–2023 асосан дар атрофи сифр гурӯҳбандӣ мешаванд, аммо outlier-ҳои калон ва мусбат ва манфӣ низ вуҷуд доранд. Манбаъ яке аз ҷаҳишҳои калонро ба пандемияи COVID-19 нисбат медиҳад. Ин ишораи таърихӣ шарҳи худи муаллифон аст ва дар ин арзёбии Verianla ба таври мустақил тасдиқ нашудааст.
Муносибати модел бо муомилоти басомади баланд чист?
Дар таҳқиқот ибораи “high-frequency trading” ба потенсиали истифодаи модел дар уфуқҳои хеле кӯтоҳи пешгӯӣ асос ёфтааст. Модел иҷрои order-book дар сатҳи сония ё ченкунии воқеии exchange latency-ро анҷом намедиҳад.
Аз ин рӯ, саҳми марказии таҳқиқот зиёд кардани суръати интиқоли фармони системаи HFT нест, балки истеҳсоли пешгӯиҳои кӯтоҳмуддати volatility ва return мебошад, ки қабати қароргирии HFT метавонад аз онҳо истифода барад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Ислоҳи пешгӯии NMP бо GP дар моделҳои озмудашуда нисбат ба равиши мустақими NMP → output хатогиҳои пасттари пешгӯӣ додааст.
- Сохтори GP-CPrice дар санҷишҳои price-volatility нисбат ба моделҳои MLP-CPrice ва GP-Direct арзишҳои пасттари RMSE, MAE ва NMAPE нишон додааст.
- Натиҷаҳои ARD нишон медиҳанд, ки stock prices ва trading volumes вурудҳои қавии модел мебошанд.
- Уфуқи forecast-и 1–3 соата ҳамчун яке аз самтҳои пурқуввати татбиқи таҳқиқот нишон дода мешавад.
- Истифодаи Censored GP барои ба ҳисоб гирифтани фарзияи ҳадди нарх дар дохили probabilistic model амалӣ шудааст.
Умумисозиҳое, ки таҳқиқот дастгирӣ намекунад
- Чен карда нашудааст, ки модел дар як системаи воқеии HFT мустақиман trading profit-и баландтар медиҳад.
- Order book latency-и зинда, slippage, exchange queue priority ё market impact озмуда нашудаанд.
- Исбот нашудааст, ки модел дар биржаҳои дигар низ бо ҳамон дурустии JSE кор мекунад.
- Гарчанде муқоисаи GARCH ё ARIMA дар қисми натиҷаҳо зикр шудааст, дар ҷадвалҳои асосии боршуда барои ин моделҳо нишондиҳандаҳои муфассали хато оварда нашудаанд.
- Тақрибан %11 improvement нисбат ба MLP набояд ҳамчун таносуби умумиҷаҳонӣ барои ҳамаи forecasting horizons қабул карда шавад.
Эзоҳи Манбаъ ва Усул
Унвони аслӣ: Short-term Volatility Estimation for High Frequency Trades using Gaussian processes (GPs).
Муаллифон: Leonard Mushunje, Maxwell Mashasha ва Edina Chandiwana.
Муассиса: Midlands State University, Department of Applied Mathematics and Statistics.
Самти таҳқиқот: Силсилаҳои вақти молиявӣ, пешгӯии ноустувории кӯтоҳмуддат, Gaussian Process regression ва дастгирии қарор барои муомилоти басомади баланд.
Манбаи маълумот: Johannesburg Stock Exchange stock-price databases.
Давраи маълумот: Январи 2010 – Январи 2023.
Маълумоти гумшуда: Ба гуфтаи манбаъ, камтар аз %30-и умумӣ; бо усули KNN пур карда шудааст.
Уфуқи пешгӯӣ: Аз чанд соат то як рӯз; доираи 1–3 соат махсусан таъкид мешавад.
Усули асосӣ: Numerical Market Prediction + Standard Gaussian Process + Censored Gaussian Process.
Feature selection: Automatic Relevance Determination.
Моделҳои муқоисавӣ: Persistence, MLP-CPrice ва GP-Direct; таҳқиқот инчунин GARCH ва ARIMA-ро дар адабиёт ва шарҳи натиҷаҳо муҳокима мекунад.
Ченакҳои хато: RMSE, MAE ва NMAPE.
Натиҷаҳои ноустуворӣ: Барои GP-CPrice RMSE %9,36, MAE %8,69 ва NMAPE %4,73.
Натиҷаҳои stock-return: Арзишҳои пасттарини гузоришшуда RMSE %8,36, MAE %7,29 ва NMAPE %5,73 мебошанд; аммо нишони модели сатри дахлдор дар дохили манбаъ аз нигоҳи GP CReturns / GP-CPrice пурра ҳамоҳанг нест.
Implied-estimated volatility RMSE: 0,012168.
Actual-forecasted return MAE: 0,03584, тибқи баёни манбаъ %3,58.
Маҳдудияти асосии илмӣ: Таҳқиқот forecasting accuracy-ро чен мекунад; execution latency-и системаи воқеии HFT ё live trading profitability ба таври таҷрибавӣ санҷида нашудааст.
Маҳдудияти дохилии манбаъ: Гарчанде дар қисми натиҷаҳо бартарӣ нисбат ба GARCH(1,1) ва ARIMA зикр мешавад, дар ҷадвалҳои асосии натиҷаҳо барои ин моделҳо метрикаҳои мустақими муқоисавии хато вуҷуд надоранд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд