

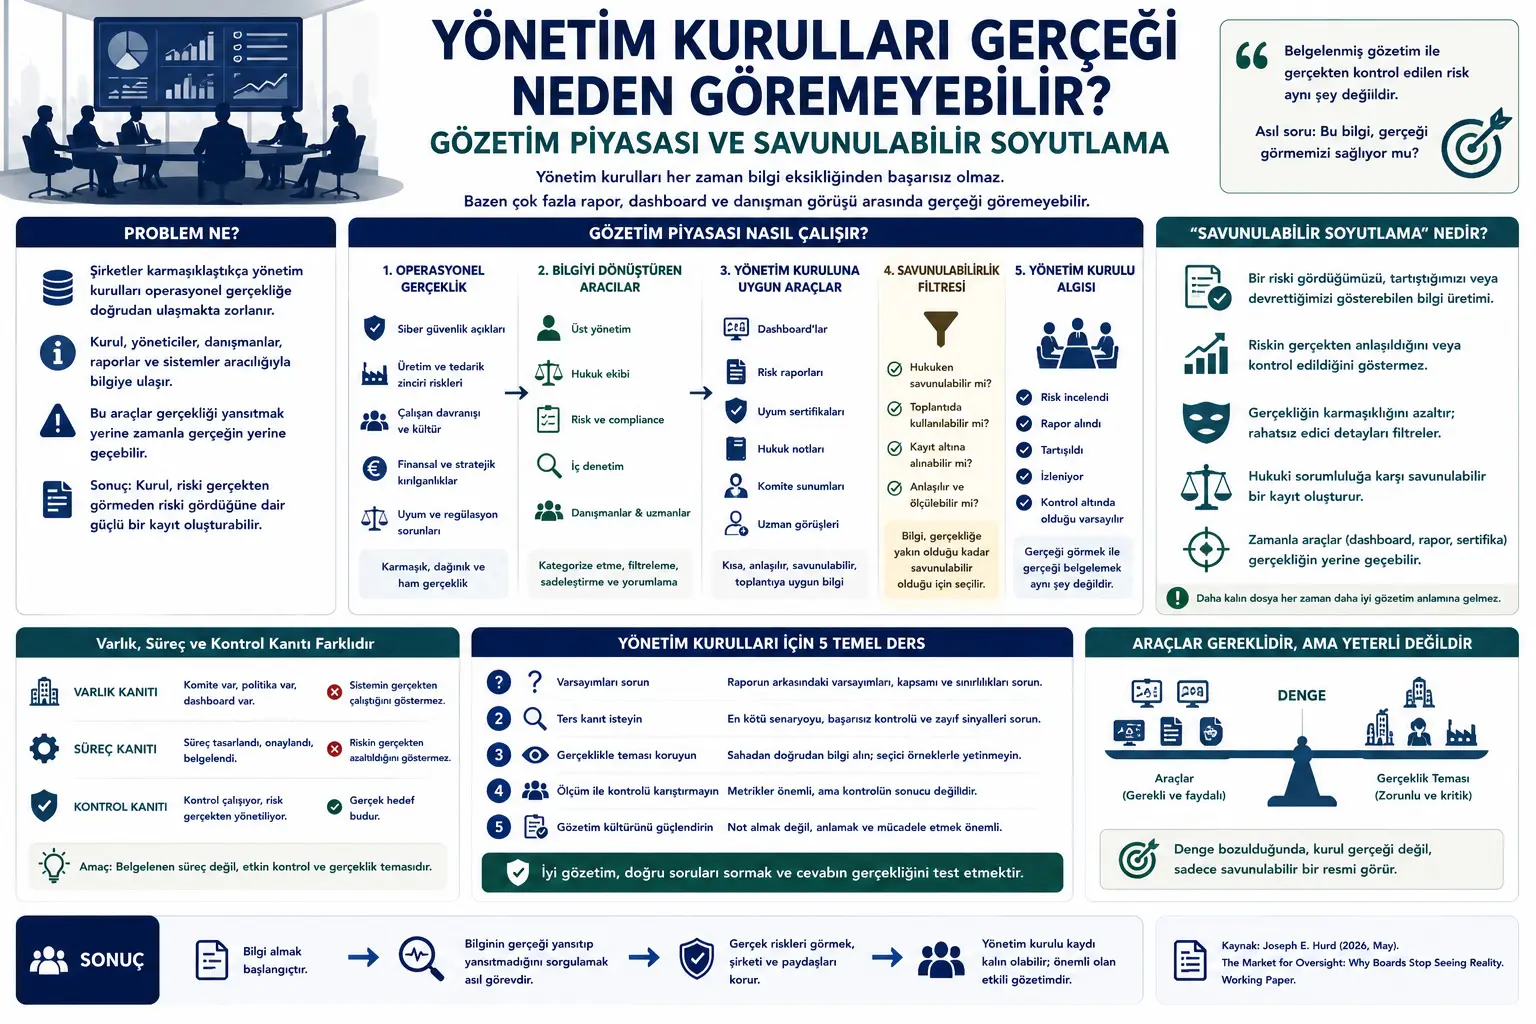
Bu yazı Joseph E. Hurd tərəfindən hazırlanmış “The Market for Oversight: Why Boards Stop Seeing Reality” başlıqlı, 2026-cı ilin may tarixli working paper əsasında hazırlanıb. Mətn korporativ idarəçilik, direktorlar şurasının nəzarəti, risklərin idarə edilməsi, məsləhətçi hesabatları, dashboard-lar, daxili nəzarət sistemləri, hüquqi məsuliyyət və korporativ reallıqdan qopma riskini nəzərdən keçirir.
Tədqiqat hüquq və şirkət idarəçiliyi sahələrinə toxunduğu üçün bu yazı hüquqi məsləhət, direktorlar şurası üzrə məsləhət, məhkəmə işi qiymətləndirilməsi və ya şirkətdaxili uyğunluq bələdçisi deyil. Məqsəd akademik mətndəki əsas fikri Verianla oxucusu üçün sadə, tərəfsiz və yayımlana bilən Azərbaycan dilli redaksiya məqaləsinə çevirməkdir.
Məqalənin əsas iddiası budur: müasir direktorlar şuraları hər zaman məlumat çatışmazlığı səbəbindən uğursuz olmur. Bəzən əksinə, çoxlu hesabat, dashboard, məsləhətçi rəyi, hüquqi qeyd, risk matrisi və komitə qeydi içində işləyirlər. Problem bu alətlərin şirkətin real əməliyyat vəziyyətini göstərməli olduğu halda zamanla reallığın yerini tutmasıdır. Beləliklə, direktorlar şurası riski həqiqətən görmədən riski gördüyünə dair güclü sənəd izi yarada bilər.
Böyük şirkətlərdə direktorlar şuraları hər əməliyyatı birbaşa görə bilmir. Kibertəhlükəsizlik boşluğunu, təchizat zənciri riskini, istehsal sahəsindəki təhlükəsizlik problemini, maliyyə kövrəkliyini, uyğunluq çatışmazlığını və ya texnologiya asılılığını şəxsən yerində araşdırmaları mümkün deyil. Buna görə şuralar məlumatı vasitəçilər üzərindən alır: rəhbərlər, hüquqşünaslar, auditorlar, məsləhətçilər, risk komandaları, compliance komandaları, dashboard-lar və hesabatlar.
Bu vasitəçi strukturlar zəruridir. Lakin məqalə məhz bu zərurətin risk yaratdığını müdafiə edir. Şirkət daxilində və xaricində “oversight market”, yəni nəzarət bazarı formalaşır. Bu bazarda direktorlar şurasının istifadə etdiyi məlumat qısa, anlaşılan, müdafiə oluna bilən, iclasa uyğun, hüquqi baxımdan mənalı və sənədləşdirilə bilən formada hazırlanır.
Bu məhsullar direktorlar şurası üçün faydalı ola bilər. Lakin eyni zamanda şirkətin real əməliyyat vəziyyətini həddindən artıq abstraktlaşdıra bilər. Dashboard riskin izlənildiyini göstərə bilər, amma nəzarətin həqiqətən işlədiyini göstərməyə bilər. Compliance sertifikatı siyasətin mövcudluğunu göstərə bilər, amma davranışı dəyişdirdiyini sübut etməyə bilər. Məsləhətçi hesabatı xarici doğrulama verə bilər, amma yanlış fərziyyələri kifayət qədər sınaqdan keçirməyə bilər.
Müəllif bu vəziyyəti defensible abstraction, yəni “müdafiə oluna bilən abstraksiya” adlandırır. Direktorlar şurası bir riski araşdırdığını, müzakirə etdiyini, ötürdüyünü və ya izlədiyini göstərə bilər. Lakin bu, riskin həqiqətən anlaşıldığı, nəzarət altına alındığı və ya əməliyyat reallığı ilə əlaqəsinin qorunduğu demək olmaya bilər.
Problem Nədir?
Korporativ idarəçilikdə direktorlar şurasından gözlənilən şey şirkəti gündəlik idarə etmək deyil. Şura rəhbərliyə strateji nəzarət göstərir, mühüm riskləri izləyir, audit və nəzarət sistemlərini qiymətləndirir, lazım olduqda rəhbərliyə suallar verir və müdaxilə edir. Lakin bunu edərkən böyük ölçüdə ona təqdim olunan məlumata əsaslanır.
Bu məlumat çox vaxt xam reallıq deyil. Direktorlar şurasına gələn məlumat bundan əvvəl bir çox mərhələdən keçir. Əməliyyat komandası problemi bildirir. Risk komandası bunu kateqoriyaya çevirir. Compliance komandası siyasət dili ilə yazır. Hüquq komandası ifadəni ehtiyatlı hala gətirir. Məsləhətçi və ya auditor çərçivə əlavə edir. Rəhbərlik bunu board pack və ya dashboard formasına salır. Sonda şura artıq xeyli redaktə edilmiş və iclasa uyğunlaşdırılmış risk təsvirini görür.
Bu çevrilmə tamamilə pis deyil. Böyük şirkətin mürəkkəb riskləri şura səviyyəsində anlaşılan hala gətirilməlidir. Problem tərcümənin reallığın yerini tutmasıdır. Yəni şura dashboard-u gördüyü üçün riski gördüyünü, sertifikatı aldığı üçün nəzarətin işlədiyini, məsləhətçi hesabatını oxuduğu üçün qeyri-müəyyənliyin həll olunduğunu düşünə bilər.
Məqalənin mərkəzindəki problem budur: nəzarət qeydləri qalınlaşarkən reallıqla təmas zəifləyə bilər. Direktorlar şurasının faylında çoxlu material, iclas qeydi, məsləhətçi rəyi və risk hesabatı ola bilər. Lakin bunlar şirkətin riskləri həqiqətən nəzarətdə saxladığı demək deyil.
Metod Nə Təklif Edir?
Tədqiqat kəmiyyət verilənləri təhlili və ya eksperimental araşdırma deyil. Mexanizm mərkəzli korporativ idarəçilik təhlilidir. Müəllif direktorlar şurası nəzarəti, Caremark xətti, informasiya asimmetriyası, daxili nəzarət ədəbiyyatı, təşkilati ayrışma, audit cəmiyyəti, ölçmə sistemləri və ekspert vasitəçili idarəçilik ədəbiyyatını birlikdə oxuyur.
Məqalə “market for oversight” anlayışını inkişaf etdirir. Buradakı bazar yalnız direktorlar şurasının məsləhətçi xidmətləri aldığı klassik bazar mənasına gəlmir. Daha geniş korporativ sahəni ifadə edir. Bu sahədə şirkətdaxili və xarici aktorlar direktorlar şurasına uyğun məlumat hazırlayır.
Bu bazarın daxili təchizatçıları bunlardır: üst rəhbərlik, maliyyə, hüquq, compliance, daxili audit, risklərin idarə edilməsi, insan resursları, əməliyyat bölmələri və biznes xətti rəhbərləri.
Xarici təchizatçılar isə bunlardır: hüquq firmaları, müstəqil auditorlar, məsləhətçilər, əməkhaqqı üzrə məsləhətçilər, kibertəhlükəsizlik firmaları, risk mütəxəssisləri, ESG məsləhətçiləri, qiymətləndirmə mütəxəssisləri və digər peşəkar vasitəçilər.
Bu bazarın məhsulları isə dashboard-lar, risk xəritələri, hüquqi qeydlər, komitə materialları, sertifikatlar, nəzarət hesabatları, məsləhətçi qiymətləndirmələri, benchmark təhlilləri, ekspert rəyləri və board-ready xülasələrdir.
Müəllifin təklif etdiyi təhlil bu suala fokuslanır: direktorlar şurasına gələn məlumat yalnız sənəd yaratmağa xidmət edir, yoxsa şuranın əməliyyat reallığını sınaqdan keçirməsini, yanlış fərziyyələri görməsini və lazım olduqda rəhbərliyə meydan oxumasını təmin edir?
Formullar Nəyi İzah Edir?
PDF-də riyazi formul, statistik tənlik və ya kəmiyyət modeli yoxdur. Tədqiqat hüquqi, korporativ və konseptual təhlildir. Buna görə bu bölmədə orijinal formul ötürülməyib.
Məqalənin məntiqi konseptual zəncirlə ümumiləşdirilə bilər:
Mürəkkəblik direktorlar şurasını vasitəçi məlumatdan asılı hala gətirir. Böyük şirkətlərdə şura hər əməliyyatı birbaşa görə bilmədiyi üçün rəhbərlərə, ekspertlərə və hesabat sistemlərinə arxalanır.
Bu asılılıq board-ready məlumat tələbi yaradır. Məlumat qısa, anlaşılan, hüquqi baxımdan müdafiə oluna bilən, iclasda müzakirə edilə bilən və protokola düşə bilən olmalıdır.
Daxili və xarici təchizatçılar bu tələbə uyğun nəzarət məhsulları yaradır. Dashboard, hesabat, sertifikat, risk matrisi, məsləhətçi rəyi və hüquqi qeyd kimi alətlər çoxalır.
Müdafiəolunma məlumatı süzgəcdən keçirir. Məlumat yalnız doğru olduğu üçün deyil, direktorlar şurası qeydində istifadə oluna və müdafiə edilə bildiyi üçün də seçilir.
Alətlər reallığın yerini tuta bilər. Şura riski həqiqətən sınaqdan keçirmək əvəzinə riskin bildirildiyini görərək rahatlaşa bilər.
Nəticədə nəzarətin sübutu nəzarətin işlədiyinin sübutunun yerini ala bilər. Şirkət şuranın riski araşdırdığını sənədləşdirə bilər; lakin riskin həqiqətən azaldıldığını və ya nəzarət altına alındığını göstərə bilməyə bilər.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-də klassik statistik qrafik, eksperimental cədvəl və ya verilənlərin vizuallaşdırılması yoxdur. Mətn əsaslı hüquq və idarəçilik təhlilidir. Lakin məqalənin konseptual quruluşu kifayət qədər aydın sxem kimi oxuna bilər.
Bu sxemin mərkəzində “nəzarət bazarı” yerləşir. Sol tərəfdə şirkətin mürəkkəb əməliyyat reallığı var: kibertəhlükəsizlik boşluqları, təchizatçı asılılığı, daxili nəzarət zəifliyi, işçi davranışı, maliyyə riski, tənzimləyici uyğunluq və strateji qərarlar. Sağ tərəfdə isə direktorlar şurasının gördüyü məlumat məhsulları var: dashboard, hüquqi qeyd, məsləhətçi hesabatı, sertifikat, risk matrisi, komitə təqdimatı və board minutes.
Aradakı çevrilmə sahəsi ən kritik nöqtədir. Əməliyyat reallığı direktorlar şurasına uyğun dilə çevrilərkən sadələşdirilir, kateqoriyalara ayrılır, ölçülə bilən hala gətirilir və müdafiə oluna bilən formaya salınır. Bu proses bəzən faydalı görünürlük yaradır. Lakin bəzən də mürəkkəb və narahatedici reallıqları həddindən artıq təmiz, həddindən artıq ölçülə bilən və həddindən artıq güvən verən görünüşə çevirir.
Məqalə xüsusilə üç fərqi vurğulayır:
Mövcudluq sübutu ilə işləmə sübutu fərqlidir. Komitənin, siyasətin, dashboard-un və ya nəzarət sisteminin mövcud olması həmin sistemin real şəraitdə işlədiyini göstərmir.
Diqqət sübutu ilə meydan oxuma sübutu fərqlidir. Direktorlar şurası protokolu riskin müzakirə olunduğunu göstərə bilər; lakin fərziyyələrin sınaqdan keçirildiyini, əks sübut istənildiyini və ya rəhbərliyin sıxışdırıldığını göstərməyə bilər.
Proses sübutu ilə nəzarət sübutu fərqlidir. Sənədləşdirilmiş proses riskin azaldıldığını və ya nəzarət altına alındığını avtomatik sübut etmir.
Verianla üçün orijinal vizual hazırlanacaqsa, mərkəzdə “Nəzarət Bazarı” yerləşdirilə bilər. Sol tərəfdə “əməliyyat reallığı”, sağ tərəfdə “board-facing artifacts” göstərilə bilər. Arada “tərcümə, sadələşdirmə, müdafiəolunma süzgəci” ola bilər. Ən aşağıda isə əsas xəbərdarlıq verilə bilər: “Şuranın məlumat alması hər zaman riski gördüyü demək deyil.”
Təcrübələr Necə Aparılıb?
Bu tədqiqat laboratoriya təcrübəsi və ya şirkətlər üzərində aparılmış empirik ölçmə deyil. Müəllif mövcud ədəbiyyat və hüquqi çərçivələr əsasında konseptual mexanizm qurur.
Mətn Delaware şirkətlər hüququ kontekstində Caremark xətti, direktorlar şuralarının informasiya asimmetriyası, COSO daxili nəzarət çərçivəsi, PCAOB daxili nəzarət audit yanaşması, təşkilati decoupling ədəbiyyatı, audit society müzakirəsi və ölçmə sistemlərinin korporativ davranışı necə formalaşdırdığına dair tədqiqatlardan istifadə edir.
Məqalə nümunə kimi kibertəhlükəsizlik dashboard-larını, düzəliş edilmiş performans göstəricilərini, xarici ekspert hesabatlarını və mission-critical risk hesabatını müzakirə edir. Bu nümunələr ayrı-ayrı işlərin sübutu kimi deyil, anlayışın necə işləyə biləcəyini göstərmək üçün istifadə olunur.
Buna görə tədqiqatın metodu “sübut olunmuş nəticələr” yaratmaqdan çox, direktorlar şuralarının məlumat mühitini təhlil etmək üçün yeni konseptual baxış təqdim edir.
Nəticələr Nəyi Göstərir?
Tədqiqatın ilk nəticəsi müasir korporativ nəzarətdə əsas problemin hər zaman məlumat yoxluğu olmamasıdır. Direktorlar şuraları bəzən çoxlu məlumat alır; lakin bu məlumat reallığı sınaqdan keçirməkdən çox prosesin sənədləşdirilməsinə xidmət edir.
İkinci nəticə nəzarət alətlərinin ikitərəfli olmasıdır. Dashboard-lar, məsləhətçi hesabatları, hüquqi qeydlər və risk xəritələri faydalı ola bilər. Lakin bu alətlər yanlış istifadə edildikdə direktorlar şurasının əməliyyat reallığını birbaşa görməsinə mane olan pərdəyə çevrilə bilər.
Üçüncü nəticə “defensible abstraction” riskinin pis niyyət tələb etməməsidir. Rəhbərlik, məsləhətçilər, hüquqşünaslar və risk komandaları çox vaxt pis niyyətlə hərəkət etmir. Lakin hər kəs öz korporativ rolu daxilində faydalı, müdafiə oluna bilən və nizamlı məlumat yaratmağa çalışarkən reallıq həddindən artıq abstraktlaşdırıla bilər.
Dördüncü nəticə kibertəhlükəsizlik kimi sahələrdə fəaliyyət metrikası ilə nəzarət sübutunun qarışdırıla bilməsidir. Təlim tamamlama faizi, patch faizi, yetkinlik skoru və ya incident sayı vacib ola bilər. Lakin bunlar kritik sistemlərin hücum altında bərpa oluna bilməsini, imtiyazlı girişin həqiqətən nəzarətdə saxlanıldığını və ya üçüncü tərəf konsentrasiyası riskinin idarə edildiyini təkbaşına göstərmir.
Beşinci nəticə ekspert doğrulamasının hər zaman reallıqla təması artırmamasıdır. Xarici ekspert hesabatı və ya məsləhətçi rəyi direktorlar şurasına güvən verə bilər. Lakin ekspert çərçivəsi yanlış fərziyyələri, natamam əhatəni və ya əməliyyat uyğunsuzluğunu kifayət qədər sınaqdan keçirmirsə, şuranın reallıqdan uzaqlaşmasına da töhfə verə bilər.
Altıncı nəticə direktorlar şurası qeydlərinin qalınlaşmasının hər zaman daha yaxşı nəzarət demək olmamasıdır. Daha çox iclas, daha çox hesabat, daha çox komitə materialı və daha çox dashboard bəzən real nəzarətin deyil, müdafiə oluna bilən prosesin artdığını göstərə bilər.
Bu Niyə Vacibdir?
Bu tədqiqat korporativ idarəçilikdə çox kritik yanlış təsəvvürü görünən edir: məlumat almaqla reallığı görmək eyni şey deyil. Direktorlar şurası risk barədə müntəzəm hesabat ala bilər. Lakin bu hesabat riskin həqiqətən azaldıldığını, nəzarətin işlədiyini və ya rəhbərliyin fərziyyələrinin sınaqdan keçirildiyini göstərməyə bilər.
Bu fərq xüsusilə mürəkkəb şirkətlərdə vacibdir. Kibertəhlükəsizlik, maliyyə hesabatı, təchizat zənciri, süni intellekt, məhsul təhlükəsizliyi, tənzimləyici uyğunluq və ESG kimi sahələrdə risklər texniki və çoxqatlıdır. Şuranın bu sahələrdə hər detalı bilməsi gözlənilə bilməz; lakin ona gələn məlumatın reallıqla bağını sorğulaması gözlənilə bilər.
Məqalənin əhəmiyyəti idarəçilik sənədlərinə daha diqqətli baxmağı təklif etməsidir. Komitə var idi? Hesabat təqdim edildi? Ekspert rəyi alındı? Dashboard nəzərdən keçirildi? Bunlar zəruri suallardır. Amma kifayət deyil. Əsas sual budur: bu alətlər direktorlar şurasının reallığı görməsini, yanlış fərziyyələri tutmasını və lazım olduqda müdaxilə etməsini təmin etdimi?
Verianla oxucusu üçün əsas dərs budur: korporativ dünyada bəzən ən təhlükəli görünməzlik məlumat yoxluğundan deyil, həddindən artıq təmiz və həddindən artıq güvən verən məlumat formalarından yaranır. Həqiqi nəzarət hesabatı almaqla deyil, hesabatın reallığı nə qədər sınaqdan keçirdiyini soruşmaqla başlayır.
Diqqət Edilməli Məqamlar
Bu tədqiqatın bəzi vacib məhdudiyyətləri var.
Birincisi, tədqiqat hüquqi məsləhət deyil. Caremark, Delaware şirkətlər hüququ, fiduciary duty və ya direktorlar şurasının məsuliyyəti kimi mövzular konkret hadisə üzrə ixtisaslaşmış hüquq məsləhəti tələb edir.
İkincisi, məqalə dashboard, məsləhətçi, hüquqi qeyd və ya komitə hesabatlarına qarşı ümumi şübhəçilik təklif etmir. Bu alətlər müasir direktorlar şurası üçün zəruridir. Problem bu alətlərin əməliyyat reallığının yerini tutmasıdır.
Üçüncüsü, tədqiqatın iddiası hər sənədləşdirilmiş prosesin süni və ya boş olması deyil. Sənədlər, hesabatlar və ekspert rəyləri güclü nəzarətin hissəsi ola bilər. Lakin yalnız onların mövcudluğu riskə nəzarət üçün kifayət qədər sübut sayılmamalıdır.
Dördüncüsü, müəllifin təklif etdiyi baxış empirik olaraq ölçülmüş ümumi nisbət təqdim etmir. Hansı şirkətlərdə nə qədər “defensible abstraction” yarandığı ayrı-ayrı hallarda araşdırılmalıdır.
Beşincisi, direktorlar şuralarının əməliyyat reallığını birbaşa və məhdudiyyətsiz araşdırması da praktik deyil. Məqsəd direktorlar şurasını mikroidarəetməyə sürükləmək deyil; şuranın ona gələn məlumatda reallıqla əlaqəni qorumasını təmin etməkdir.
Altıncısı, daha çox məlumat hər zaman daha yaxşı deyil. Şuranın ehtiyacı sonsuz sənəd deyil; əks sübutu, kövrək fərziyyəni, uğursuz nəzarəti və müdaxilə tələb edən nöqtəni göstərə bilən məlumat arxitekturasıdır.
Nəticə
The Market for Oversight tədqiqatı müasir direktorlar şuralarının niyə bəzən reallığı görə bilmədiyini güclü anlayışla izah edir: nəzarət bazarı. Bu bazarda direktorlar şurasına təqdim olunan məlumat mürəkkəb əməliyyat reallığını iclasa uyğun, müdafiə oluna bilən və qeydə alına bilən formaya çevirir.
Bu çevrilmə zəruri ola bilər; lakin təhlükəlidir. Çünki zamanla dashboard, hesabat, sertifikat, hüquqi qeyd və ya məsləhətçi rəyi riskin özü kimi qəbul edilə bilər. Şura riskin nəzarətdə saxlandığını deyil, riskin bildirildiyini görür. Proses sübutu nəzarət sübutunun yerini tutur.
Məqalənin ən vacib töhfəsi idarəçilik uğursuzluğunu yalnız susqunluq, passivlik və ya pis niyyətlə izah etməməsidir. Şura aktiv görünə bilər, komitələr işləyə bilər, hesabatlar hazırlana bilər, ekspertlər dinlənilə bilər. Buna baxmayaraq əməliyyat reallığı ilə təmas zəifləyə bilər.
Müəllifin təklif etdiyi həll vasitəçi məlumatı rədd etmək deyil. Direktorlar şuralarının dashboard-lara, məsləhətçilərə və hesabatlara ehtiyacı var. Əsas həll bu alətlərin reallığı sınaqdan keçirib-keçirmədiyini soruşmaqdır. Şura yalnız “bizə məlumat gəldimi?” deyil, “bu məlumat görməli olduğumuz reallığı görməyimizi təmin etdimi?” deyə soruşmalıdır.
Verianla oxucusu üçün əsas mesaj budur: korporativ nəzarətdə sənədləşdirilə bilən olmaqla effektiv olmaq eyni şey deyil. Həqiqi idarəçilik faylın qalınlığında deyil, məlumatın əməliyyat reallığı ilə əlaqəsini qoruya bilməsində gizlidir.
Mənbə və Metod Qeydi
Bu yazı Joseph E. Hurd-un “The Market for Oversight: Why Boards Stop Seeing Reality” başlıqlı, 2026-cı ilin may tarixli working paper mətninə əsaslanaraq hazırlanıb. Məzmun sözbəsöz tərcümə deyil; tədqiqatın əsas anlayışları, mexanizm təhlili, hüquqi fonu, məhdudiyyətləri və tətbiq nəticələri Verianla-nın nəşr xəttinə uyğun şəkildə sadələşdirilib və orijinal Azərbaycan dilli redaksiya məqaləsinə çevrilib.
Mətndə direktorlar şurasının nəzarəti, Caremark doktrinası, risklərin idarə edilməsi, daxili nəzarət, kibertəhlükəsizlik hesabatı, məsləhətçi hesabatları və korporativ idarəçilik sənədləri nəzərdən keçirilir. Bu məzmun hüquqi, idarəetmə, audit və ya korporativ məsləhət deyil. Konkret tətbiqlər üçün müvafiq hüquq, sektor tənzimləmələri, şirkətin xüsusi şərtləri və müstəqil ekspert qiymətləndirilməsi nəzərə alınmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib