

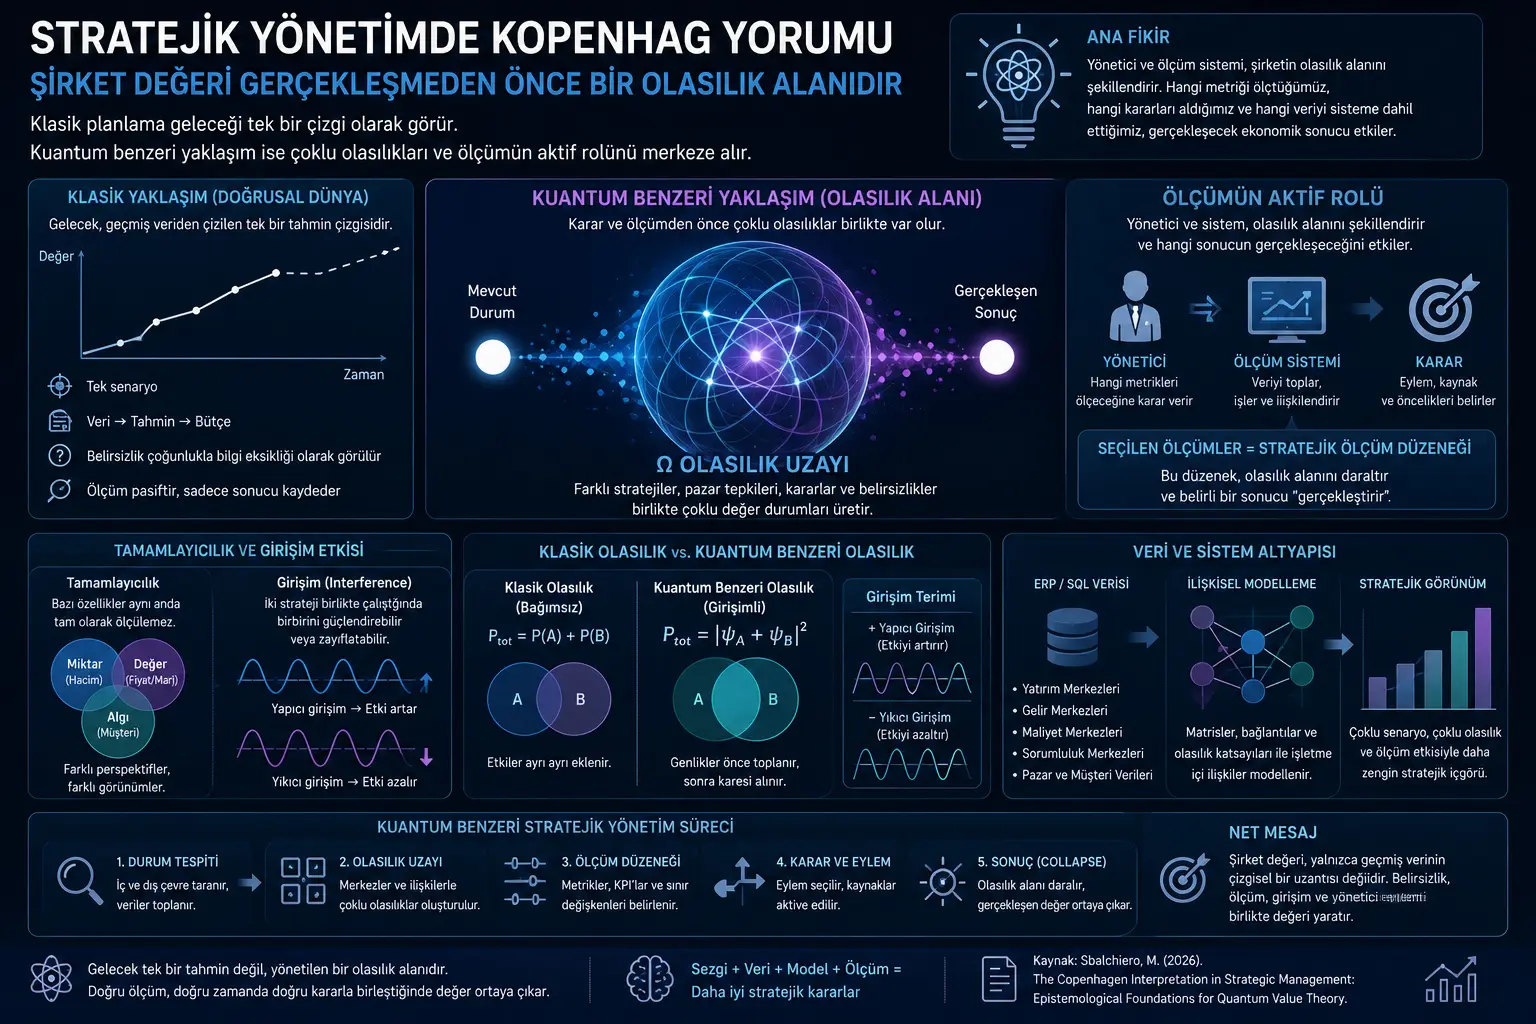
Bu tədqiqat müəssisə idarəçiliyində geniş istifadə olunan klassik planlaşdırma məntiqini sorğulayır. Ənənəvi yanaşmada şirkətin gələcək gəliri, marjası, böyüməsi və ya bazar reaksiyası sanki əvvəlcədən müəyyən edilmiş bir xətt üzrə irəliləyirmiş kimi düşünülür. Büdcələr, proqnozlar və biznes planları çox vaxt bu fərziyyə üzərində qurulur: Gələcək qeyri-müəyyəndir, lakin kifayət qədər məlumat toplanarsa təxminən proqnozlaşdırıla bilər.
Mətnin təklif etdiyi baxış isə xeyli fərqlidir. Şirkətin gələcək dəyəri və ya gəliri, qərar verilməzdən və proses tamamlanmazdan əvvəl tək bir rəqəm kimi “orada gözləyən” reallıq deyil. Müəssisə, bazar, müştəri davranışı, investisiya mərkəzləri, xərc mərkəzləri və rəhbər qərarları birlikdə çoxsaylı ehtimallar sahəsi yaradır. Nəticə, bu ehtimallardan birinin ölçmə və fəaliyyət vasitəsilə reallaşmasıdır.
Buna görə tədqiqat klassik Nyutonçu idarəetmə anlayışından kvantabənzər strateji idarəetmə anlayışına keçidi təklif edir. Bu yanaşmada sahibkar və ya rəhbər passiv müşahidəçi deyil. Hansı məlumatın ölçüləcəyini, hansı metriklərin qurulacağını, hansı resursların aktivləşdiriləcəyini və hansı qərar sərhədlərinin çəkiləcəyini müəyyənləşdirərək iqtisadi reallığın hansı istiqamətə çökəcəyinə təsir edən “ölçmə qurğusu”na çevrilir.
Problem Nədir?
Şirkət idarəçiliyində büdcə, proqnoz, hədəf və performans hesabatları çox vaxt xətti dünya fərz edir. Keçmiş məlumatlara baxılır, meyl çıxarılır və gələcəyə xətt çəkilir. Bu üsul bəzi sabit mühitlərdə faydalı ola bilər; lakin radikal qeyri-müəyyənlik, qəfil bazar qırılmaları, sosial media təsiri, süni intellektdən qaynaqlanan yeni rəqabət, təchizat zənciri şokları və istehlakçı davranışındakı sürətli dəyişikliklər qarşısında zəif qala bilər.
Tədqiqatın əsas tənqidi budur: Klassik idarəetmə uçotu çox vaxt nəticəni ölçməyə çalışır; lakin nəticəni yaradan əlaqəli mexanizmləri kifayət qədər ölçmür. Gəlir dövrün sonunda uçota alınan rəqəm kimi görünür. Halbuki bu rəqəm; investisiya qərarları, əməliyyat gücü, müştəri qavrayışı, qiymətqoyma, ehtiyatlar, insan resursları və bazar konteksti kimi çoxsaylı qarşılıqlı təsirlərin nəticəsidir.
Bu baxışa görə idarəetmə problemi yalnız “gələn il nə qədər gəlir əldə edəcəyik?” sualı deyil. Daha fundamental sual budur: Şirkətin daxili resursları və bazar sahəsi birlikdə hansı ehtimal strukturlarını yaradır və rəhbərlik hansı ölçmə/qərar qurğusu ilə bu ehtimallardan birini real nəticəyə çevirir?
Metod Nə Təklif Edir?
Tədqiqat Kopenhagen şərhindən üç əsas prinsipi götürür: tamamlayıcılıq, qeyri-müəyyənlik və ölçmənin fəal rolu. Tamamlayıcılıq bəzi xüsusiyyətlərin eyni anda eyni dəqiqliklə ölçülə bilməyəcəyini bildirir. Strategiyaya tətbiq edildikdə bu, məsələn, miqdar ilə dəyər arasındakı gərginliyi izah edir. Fiziki istehsal həcmini, bazar qiymətini, pul marjasını və müştəri qavrayışını tək bir müstəvidə tam sabitləmək həmişə mümkün deyil.
Qeyri-müəyyənlik prinsipi gələcəyin yalnız məlumat çatışmazlığı səbəbilə qeyri-müəyyən olmadığını; bəzi sosial və iqtisadi proseslərin qərar verilənədək həqiqətən çoxsaylı ehtimal halında mövcud olduğunu irəli sürür. Bu yanaşmada bazar reaksiyası, müştəri seçimi və ya rəqabət addımı əvvəlcədən tək bir xətt şəklində mövcud olmur. Müxtəlif potensiallar qərar və ölçmə anınadək birlikdə mövcud olur.
Ölçmənin fəal rolu isə tədqiqatın mərkəzindədir. Maliyyə hesabatı, büdcə bağlanışı, qiymətləndirmə meyarı və ya idarəetmə hesabatı yalnız artıq mövcud olan reallığı qeydə almır. Hansı meyarların seçildiyinə, hansı dövrün bağlandığına, hansı mərkəzlərin izlənildiyinə və hansı xərclərin necə əlaqələndirildiyinə görə şirkətin görünən iqtisadi reallığı formalaşır.
Bu çərçivə SQL və ERP sistemlərini yalnız uçot aparan vasitə kimi deyil, müəssisə daxilində əlaqəli mexanizmləri ölçən əməliyyat infrastrukturu kimi düşünür. Məsuliyyət mərkəzləri, investisiya sahələri, gəlir sahələri, xərc əlaqələri və rəhbər intuisiyası; matrislər, ehtimal əmsalları və ssenari fəzaları şəklində modelləşdirilməyə çalışılır.
Formullar Nəyi İzah Edir?
Tədqiqatda bir neçə əsas simvolik ifadə yer alır. Bunlar standart maliyyə qiymətləndirmə formulları kimi deyil, klassik ehtimal ilə kvantabənzər ehtimal məntiqi arasındakı fərqi göstərmək üçün istifadə olunur.
İlk ifadə strateji fəaliyyətlərin sıra və kontekstə həssas olduğunu izah edir. Eyni faiz artımı, eyni mesaj və ya eyni bazar addımı; “qəfil” və ya “tədrici” formada təqdim edildikdə fərqli təsir yarada bilər. Buna görə strateji əməliyyatlar klassik məntiqdə olduğu kimi həmişə yer dəyişən deyil.
Burada \(\hat{A}\) bir fəaliyyət və ya kommunikasiya formasını, \(\hat{B}\) isə bazarın reaksiya sahəsini təmsil edir. Əsas fikir budur: Eyni məzmun fərqli kontekstdə təqdim edildikdə bazarın ehtimal strukturu dəyişə bilər. Strateji idarəetmədə “nə etdiyiniz” qədər “hansı ardıcıllıqla, hansı tonla, hansı kontekstdə etdiyiniz” də nəticəyə təsir göstərir.
Klassik ehtimalda bir-birini istisna edən iki hadisənin ümumi ehtimalı hadisələrin ayrı-ayrı ehtimallarının cəmi kimi düşünülür.
Bu məntiq iki kanalın və ya iki strateji seçimin bir-birindən müstəqil olduğu fərziyyəsinə əsaslanır. Məsələn, iki satış kanalı varsa, klassik düşüncə onların töhfələrini ayrı-ayrılıqda toplayaraq ümumi təsiri tapmağa çalışır.
Kvantabənzər yanaşmada isə ehtimallar birbaşa toplanmır; əvvəlcə ehtimal amplitudaları toplanır. Reallaşan ehtimal bu cəmin modulunun kvadratı kimi hesablanır. Bu halda iki strateji seçim bir-birini gücləndirə və ya zəiflədə bilər.
Bu formulun müəssisə qarşılığı vacibdir. İki kampaniya, iki investisiya, iki məhsul xətti və ya iki satış kanalı ayrı-ayrılıqda müsbət görünsə belə, birlikdə işlədikdə bir-birini zəiflədə bilər. Buna dağıdıcı interferensiya demək olar. Əksi də mümkündür: İki ayrı fəaliyyət birlikdə daha güclü təsir yarada bilər. Buna da konstruktiv interferensiya demək olar.
Tədqiqatın ümumi strateji məntiqi müəssisənin müəyyən zaman intervalında tək bir qəti nəticəyə deyil, çoxsaylı potensial dəyər vəziyyətlərinə malik olduğunu fərz edir.
Bu ifadə tədqiqatdakı konseptual axını sadələşdirmək üçün redaksiya tərəfindən tərtib olunub. \((t_0,t_1)\) qərar ilə nəticə arasındakı açıq zaman intervalını, \(\Omega\) mümkün dəyər vəziyyətlərinin yerləşdiyi strateji fəzanı, “collapse” isə qərar, ölçmə və bağlanışla müəyyən iqtisadi nəticənin ortaya çıxmasını təmsil edir.
Tədqiqatda sahibkar və ya rəhbər ölçmə qurğusu kimi nəzərdən keçirilir. Rəhbər hansı sərhəd dəyişənlərini müəyyənləşdirirsə, hansı KPI-ları qurursa, hansı məsuliyyət mərkəzlərini izləyirsə və hansı intuitiv əmsalları modelə daxil edirsə, şirkətin ehtimal fəzasını da həmin şəkildə formalaşdırır.
Bu son ifadə tədqiqatda keçən operator məntiqini sadə göstərmək üçün hazırlanmış redaksiya xülasəsidir. \(\hat{D}\) sahibkarın qərar/ölçmə rolunu, \(\hat{M}\) ölçmə mexanizmini, \(\hat{T}\) isə əməliyyat və ya hesablama infrastrukturunu təmsil edəcək şəkildə oxuna bilər.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
Tədqiqatın vizual və konseptual onurğası klassik strateji planlaşdırma ilə kvantabənzər strateji idarəetmə arasındakı fərqdir. Klassik yanaşma şirkəti keçmiş məlumatdan gələcəyə doğru irəliləyən təkxətli sistem kimi görür. Kvantabənzər yanaşma isə şirkəti qərar verilməzdən əvvəl çoxsaylı mümkün dəyər vəziyyətlərinə malik əlaqəli sistem kimi nəzərdən keçirir.
Tamamlayıcılıq ideyası müəssisədə bəzi dəyişənlərin eyni anda eyni aydınlıqla görünə bilməyəcəyini izah edir. İstehsal miqdarı, pul dəyəri, bazar qiyməti, tutum və müştəri qavrayışı bir-birindən ayrı deyil; lakin eyni ölçmə sistemi ilə hamısını eyni dəqiqlikdə tutmaq mümkün deyil. Buna görə idarəetmə sistemi tək bir hesabat əvəzinə müxtəlif ölçmə müstəvilərini birlikdə nəzərə almalıdır.
İnterferensiya anlayışı şirkət daxilindəki mərkəzlərin müstəqil siloslar kimi nəzərdən keçirilə bilməyəcəyini göstərir. Bir investisiya mərkəzi, bir xərc mərkəzi və ya bir gəlir kanalı özlüyündə müsbət görünsə belə, digər mərkəzlərlə faza uyğunluğu zəifdirsə ümumi dəyər azala bilər. Strateji idarəetmədə əsas məsələ yalnız fəaliyyətləri artırmaq deyil, fəaliyyətlərin bir-birinə necə təsir etdiyini ölçməkdir.
Ölçmə qurğusu ideyası rəhbər və məlumat infrastrukturunun nəticə üzərindəki rolunu önə çıxarır. Büdcə, bağlanış, KPI, ERP hesabatı və ya SQL sorğusu yalnız məlumat toplayan passiv vasitələr deyil. Hansı məlumatın görünəcəyini, hansı əlaqənin ölçüləcəyini və hansı nəticənin idarəolunan sayılacağını müəyyənləşdirərək strateji reallığı formalaşdırır.
SQL və əlaqəli verilənlər bazası vurğusu da buna görə vacibdir. Tədqiqat kvantabənzər strateji formalizmin tamamilə yeni və mürəkkəb proqram infrastrukturu tələb etmədiyini; mövcud ERP və SQL sistemlərindəki cədvəllər, əlaqələr və sorğular vasitəsilə müəssisədaxili matris əlaqələrinin modelləşdirilə biləcəyini irəli sürür.
Təcrübələr Necə Aparılıb?
Bu tədqiqat klassik mənada eksperimental araşdırma deyil. Müəyyən nümunə, statistik test, sahə təcrübəsi və ya açıq şirkət verilənlər dəsti təqdim etmir. Mətn daha əvvəl hazırlandığı bildirilən “The Quantum Dimension of Enterprise Value” modelinin epistemoloji və metodoloji əsasını izah etməyi məqsəd qoyur.
Müəllif şirkət məlumatları, SQL kodları və tətbiq təfərrüatlarının kommersiya sirri və əqli mülkiyyət səbəbilə paylaşılmadığını bildirir. Buna görə tədqiqat oxucuya birbaşa təkrarlana bilən empirik təhlildən çox, modelin konseptual arxitekturasını və riyazi məntiqini təqdim edir.
Ehtimal əmsallarının necə qurula biləcəyinə dair üç üsul təklif olunur. Birincisi tarixi keçid tezliyidir. Keçmiş strateji dövrlər araşdırılır və oxşar vəziyyətlərdə hansı investisiya və ya məsuliyyət mərkəzlərinin hansı nəticələrə gətirdiyinə baxılır. İkincisi de Finetti-nin subyektiv ehtimal yanaşmasıdır. Bu üsulda rəhbərin bir hadisəyə nə qədər resurs riski etməyə hazır olması onun ehtimal inamını rəqəmləşdirmək üçün istifadə edilir.
Üçüncü üsul AHP, yəni Analytic Hierarchy Process kimi ikili müqayisə matrisləri və Bayes çıxarışı məntiqidir. Rəhbər birbaşa abstrakt faiz vermək əvəzinə mərkəzlər arasındakı əlaqə intensivliyini və qarşılıqlı təsir gücünü qiymətləndirir. Alqoritm bu qiymətləndirmələri ehtimal əmsallarına çevirir.
Bu struktur intuisiyanı tamamilə kənarlaşdırmır. Əksinə, rəhbər intuisiyasının ixtiyari təxmin kimi qalmasını istəmir; onu açıq protokola, müqayisə matrisinə və rəqəmsal əmsala çevirməyə çalışır.
Nəticələr Nəyi Göstərir?
Tədqiqatın əsas nəticəsi müəssisə dəyərinin və strateji nəticənin xətti proqnoz məntiqi ilə tam qavranıla bilməyəcəyidir. Şirkət bazarla və öz daxili mərkəzləri ilə qarşılıqlı təsirdə olan mürəkkəb sistemdir. Buna görə idarəetmə tək bir gələcəyi proqnozlaşdırmağa çalışmaq əvəzinə bir neçə mümkün dəyər konfiqurasiyasını xəritələndirməlidir.
İkinci nəticə ölçmənin neytral olmamasıdır. Bir şirkəti necə ölçdüyünüz, şirkət daxilində hansı davranışların meydana çıxacağını da təsirləndirir. İdarəetmə sistemi ali rəhbərliyi, investisiya mərkəzlərini, xərc sahələrini və gəlir hədəflərini izləməyə başlayanda təşkilatın davranış forması dəyişir. Bu müşahidə təsiri tədqiqata görə strateji idarəetmənin qaçılmaz hissəsidir.
Üçüncü nəticə klassik büdcə və forecast məntiqinin radikal qeyri-müəyyənlik şəraitində məhdud qala bilməsidir. Tədqiqat gələcəyi tək bir gəlir xətti kimi görmək əvəzinə, mexaniki gəlir proyeksiyası və ehtimal amplitudaları üzərindən çoxssenarili fəza qurmağı təklif edir.
Dördüncü nəticə strateji məsləhətçiliyin rolunun dəyişməli olmasıdır. Məsləhətçi yalnız keçmiş məlumatları Excel-də işləyən kənar ekspert olmamalıdır. Daha dəyərli rol; ölçmə sistemini qurmaq, müəssisədaxili əlaqələri görünən etmək, rəhbər intuisiyasını strukturlaşdırmaq və qərar sahəsini çoxsaylı ehtimallar fəzası kimi dizayn etməkdir.
Bu Niyə Vacibdir?
Müasir şirkətlər klassik planlaşdırma modellərinin fərz etdiyindən xeyli daha sürətli və qeyri-müəyyən mühitdə fəaliyyət göstərir. Süni intellekt, platforma iqtisadiyyatı, geosiyasi şoklar, təchizat zənciri qırılmaları, sosial media təsiri və istehlakçı davranışındakı qəfil dəyişikliklər şirkətlərin gələcəyini xətti olmaqdan çıxarır.
Bu mühitdə rəhbərin əsas ehtiyacı yalnız “gələn il nə baş verəcək?” sualına cavab axtarmaq deyil. Daha kritik ehtiyac şirkətin hansı mümkün vəziyyətlərə açıq olduğunu, hansı daxili mərkəzlərin hansı xarici bazar təsirləri ilə interferensiya yaratdığını və hansı qərarların sistemi fərqli dəyər vəziyyətlərinə daşıya biləcəyini görməkdir.
Tədqiqatın əhəmiyyəti idarəetmə uçotunu passiv qeyd sistemindən çıxarıb strateji ölçmə sistemi kimi düşünməsidir. ERP, SQL, KPI və məsuliyyət mərkəzi məlumatları yalnız keçmişi izah etmək üçün deyil, müəssisənin mümkün dəyər sahəsini xəritələndirmək üçün istifadə oluna bilər.
Bu yanaşma düzgün qurularsa, rəhbərlər tək bir proqnoza bağlanmaq əvəzinə qərarlarının yarada biləcəyi fərqli dəyər nəticələrini daha intizamlı şəkildə görə bilər. Səhv qurularsa, kvant dili yalnız təsirli, lakin ölçülməsi çətin metaforaya çevrilə bilər. Buna görə tədqiqat həm maraqlı, həm də diqqətlə oxunmalı təklif təqdim edir.
Diqqət Edilməli Məqamlar
İlk diqqət məqamı tədqiqatın nəzəri və konseptual xarakteridir. Model güclü düşüncə çərçivəsi təqdim etsə də, açıq məlumatlarla sınaqdan keçirilmiş genişmiqyaslı empirik nəticələr ehtiva etmir. Buna görə nəticələr sübut olunmuş biznes qanunları kimi deyil, müzakirəyə açıq metodoloji təkliflər kimi nəzərdən keçirilməlidir.
İkinci diqqət məqamı kvant fizikası ilə müəssisə idarəçiliyi arasındakı əlaqənin birbaşa fiziki eynilik olmamasıdır. Şirkətlər atom, müştərilər zərrəcik, bazarlar da sözün fiziki mənasında kvant sistemi deyil. Buradakı oxşarlıq; qeyri-müəyyənlik, kontekst təsiri, ölçmə, ehtimal və qərar strukturlarının riyazi və ya konseptual baxımdan oxşar şəkildə modelləşdirilə biləcəyi iddiasına əsaslanır.
Üçüncü diqqət məqamı modelin tətbiq detallarının tam görünməməsidir. Şirkət məlumatları, SQL kodları və real tətbiq prosedurları paylaşılmadığı üçün modelin praktik performansını müstəqil şəkildə qiymətləndirmək məhduddur.
Dördüncü diqqət məqamı rəhbər intuisiyasının rəqəmləşdirilməsidir. İntuisiya, təcrübə və sahə biliyi dəyərli ola bilər; lakin bunların ehtimal əmsallarına çevrilməsi diqqətli protokol tələb edir. Əks halda model obyektiv görünüş altında subyektiv fərziyyələri yenidən istehsal edə bilər.
Nəhayət, bu məzmun investisiya, maliyyə qiymətləndirməsi və ya idarəetmə məsləhətçiliyi tövsiyəsi deyil. Şirkət strategiyaları; sektor, məlumat keyfiyyəti, əməliyyat gücü, hüquqi vəziyyət, maliyyə strukturu və ekspert qiymətləndirməsi ilə birlikdə nəzərdən keçirilməlidir.
Nəticə
Bu tədqiqat strateji idarəetmədə cəsarətli sual verir: Şirkət dəyəri qərar və ölçmə anından əvvəl həqiqətən tək bir rəqəm kimi mövcuddurmu, yoxsa çoxsaylı ehtimallar arasından idarəetmə fəaliyyəti iləmi müəyyənləşir?
Kopenhagen şərhindən çıxış edən yanaşma rəhbəri passiv proqnozçu deyil, ölçmə qurğusunu quran fəal aktor kimi mövqeləndirir. Şirkətin daxili mərkəzləri, bazar sahəsi, investisiyalar, gəlirlər və qərar sərhədləri birlikdə ehtimal fəzası yaradır. Strateji idarəetmə də bu fəzanı anlamaq, ölçmək və doğru anda doğru çöküşü yaratmaq üçün həyata keçirilən intizamlı müdaxiləyə çevrilir.
Verianla baxımından tədqiqatın əsas mesajı budur: Qeyri-müəyyənliyi görməzdən gələn klassik planlaşdırma əvəzinə, qeyri-müəyyənliyi modelin mərkəzinə yerləşdirən yeni idarəetmə yanaşmaları getdikcə daha vacib olur. Lakin belə yanaşmaların real dəyəri güclü metaforalardan deyil; ölçülə bilən, audit edilə bilən və təkrarlana bilən tətbiq gücündən gələcək.
Mənbə və Metod Qeydi
Bu məzmun Matteo Sbalchiero tərəfindən hazırlanmış “The Copenhagen Interpretation in Strategic Management: Epistemological Foundations for Quantum Value Theory” adlı konseptual tədqiqata əsaslanaraq hazırlanıb. Tədqiqat Kopenhagen şərhi, kvant idrakı, ehtimal amplitudaları, SQL əsaslı computational accounting və strateji idarəetmə arasındakı əlaqəni nəzəri səviyyədə müzakirə edir.
Bu məzmun sözbəsöz tərcümə deyil; tədqiqatın əsas ideyası Verianla nəşr xəttinə uyğun şəkildə sadələşdirilmiş və orijinal Azərbaycan dilli redaksiya məqaləsinə çevrilmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib