

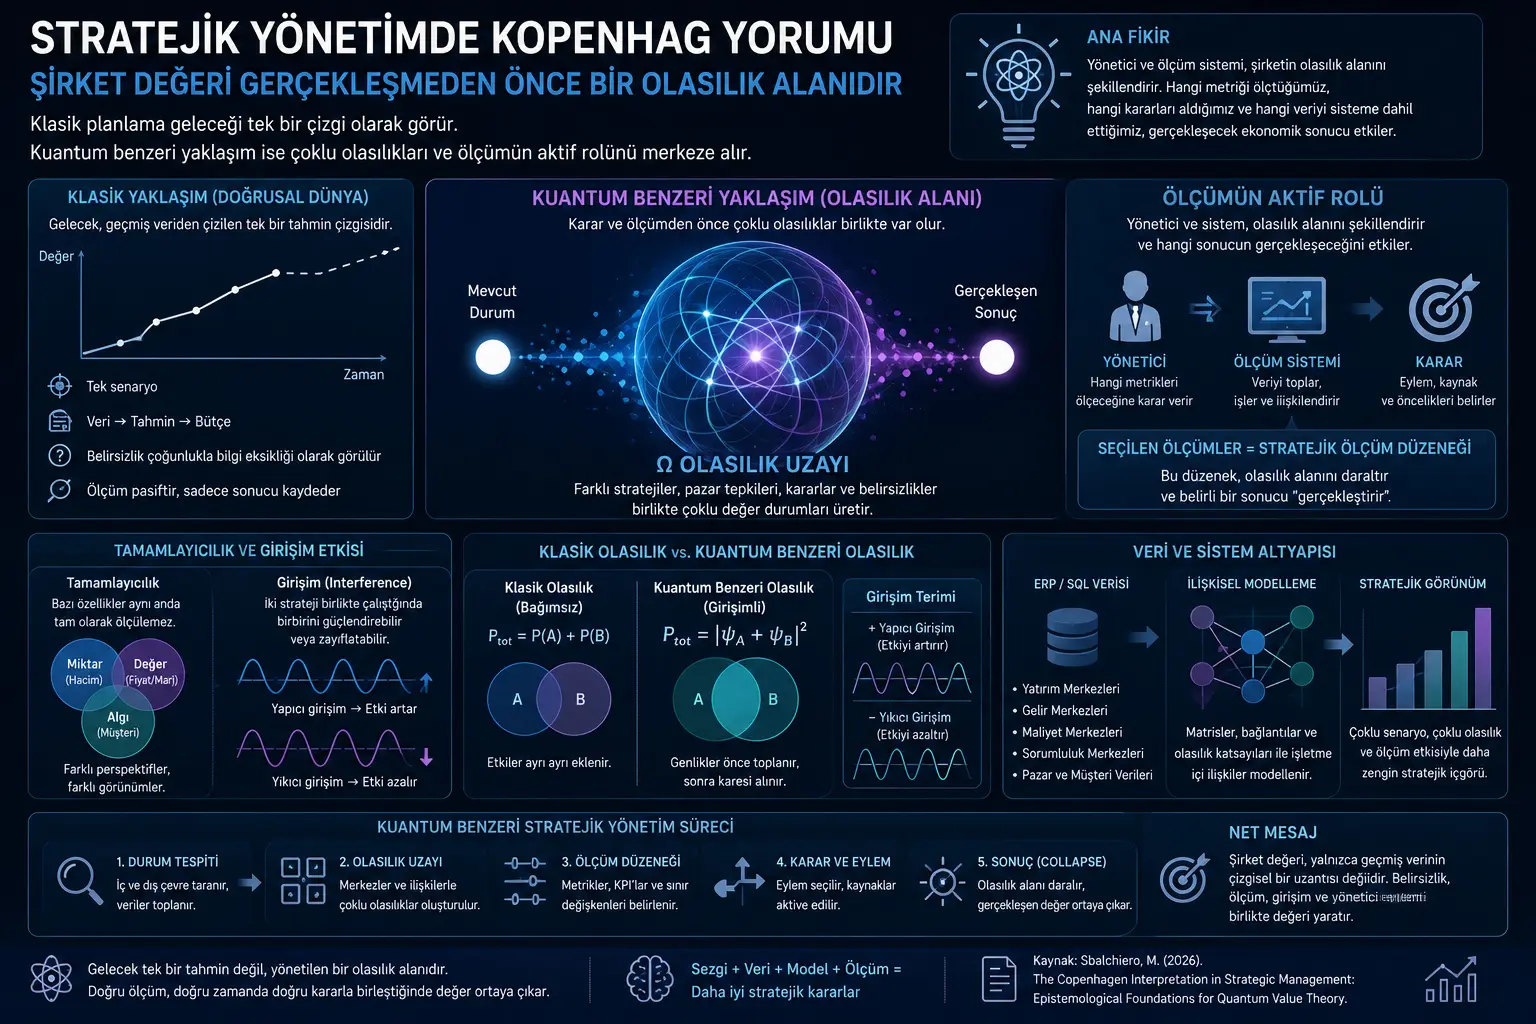
Ushbu tadqiqot ishchi boshqaruvda keng foydalaniladigan klassik rejalashtirish mantiqini so'roq qiladi. An'anaviy yondashuvda kompaniyaning kelajakdagi daromadi, margin, o'sishi yoki bozor javobiy reaktsiyasi sanki oldindan belgilangan biron bir chiziq bo'ylab davom ettirgandek hisoblanadi. Byudjetlar, prognozlar va ish rejalari ko'pincha ushbu faraz asosida quriladi: Kelajak beqaror lekin etarli ma'lumot to'plansa approksimatatsiyada prognoz qilsa bo'ladi.
Matnning taklif qilgan ko'rinishi juda turlicha. Kompaniyaning kelajakdagi qiymati yoki daromadi qaror olish va jarayon tugatilmasdan oldin yagona raqam sifatida \"u yerda kutayotgan\" bir haqiqatlik emas. Biznes, bozor, mijozlar harakat-faralari, investitsiya markazlari, xarajat markazlari va boshqaruv qarorlari birga ko'p miqdordagi ehtimollik maydoni yaratadi. Natija bu ehtimolliklardan birining o'lchash va harakat bilan haqiqiy natijaga aylanishi.",p>
Shuning uchun tadqiqot klassik Nyutonian boshqaruv tushunchasi'dan kvantum o'xshash strategik boshqaruv tushunchasi'ga o'tish'ni taklif qiladi. Bu yondashuvda tadbirchi yoki boshqaruv passiv kuzatuvchi emas. Qaysi ma'lumotni o'lchashni, qaysi metrikalarni tuzishni, qaysi manbaalarni faollashni va qaysi qaror chegaralarini belgilashni belgilash orqali iqtisodiy haqiqatning qaysi tomonga yo'g'alishini ta'sir ko'rsatuvchi \"o'lchash uskunasi\" haline keladi.
Muammo nima?
Kompaniya boshqaruvida byudjet, prognoz, maqsad va samaradorlik hisobotlari ko'pincha to'g'ri biron bir dunyo farazini qiladi. O'tgan ma'lumotga qaraladi, trend chiqariladi, kelajakka chiziq tortiladi. Bu usul ba'zi barqaror sharoitlarda foydali bo'ladi; lekin radikal beqarorlik, tez bozor qirillishlari, ijtimoiy media ta'siri, sun'iy intellekt'dan kelib chiquvchi yangi raqobat, taraqqiy zanjir shoxlari va iste'mol harakat-faralarida tez o'zgarishlar oldida zaif qoladi.
Tadqiqotning asosiy tanqidi shundaki: Klassik boshqaruv buxgalteriyasi ko'pincha natijani o'lchashga harakat qiladi; fakat natijani tug'diruvchi munosabat mehanikasini etarlicha o'lchamaydi. Daromat davrning oxirida muhasaba qilingan raqam sifatida ko'rinadi. Oylaydigan bu raqam; investitsiya qarorlari, operatsion qobiliyat, mijozlar tasavvuri, narxlash, zaxira, shaxsi manba va bozor konteksti kabi ko'p miqdordagi ta'sirotning natijasi.
Ushbu qarash asosida boshqaruv muammosi faqat \"kelajak yil qanchalik daromad olamiz?\" savoli emas. Yanada asosiy savol shundaki: Kompaniyaning ichki manbaalari va bozor maydoni qaysi ehtimollik tuzilmalari birga yaratadi va boshqaruv qaysi o'lchash/qaror uskunasi orqali bu ehtimolliklardan birini haqiqiy natijaga aylantiryapti?
Usul nima taklif qiladi?
Tadqiqot Kopenxagen talqinidan uchta asosiy tamoyil oladi: tamamlash, beqarorlik va o'lchashning faol roli. Tamamlash ba'zi xususiyatlarning bir paytda bir kuchlikda o'lchanmay turishi mumkinligini aytadi. Strategiyaga qo'llanilganda bu masalan miqdor va qiymat orasidagi murniyni tushuntiradi. Jismoniy ishlab chiqarish hajmini, bozor narxini, puliy marginni va mijozlar tasavvurini bitta tekislik'da to'liq tuzatib qo'yish har doim mumkin emas.
Beqarorlik tamoyili kelajak faqat ma'lumot yo'qligi tufayli beqaror emas'ligini; ba'zi ijtimoiy va iqtisodiy jarayonlarning qaror olish'gu'ni hali barni ko'p ehtimollik holatida borligini kuchlik qiladi. Ushbu yondashuvda bozor javobiy reaktsiyasi, mijozlar tanlashi yoki raqobachi hamlasi oldindan bitta chiziq sifatida mavjud bo'lmaydi. Turli potentsialar, qaror va o'lchash'gu'ni shu'ngacha birga bo'ladi.
O'lchashning faol roli esa tadqiqotning markazida bo'ladi. Moliyaviy jadval, byudjet yopish, baholash meznoni yoki boshqaruv hisoboti yalniz allaqachon bor bo'lgan bir haqiqatlik'ni yozmasdan saqladi. Qaysi meznlar tanlansa, qaysi davr yopilsa, qaysi markazlar kuzatilsa va qaysi xarajatlar qanday bog'lansa kompaniyaning ko'ringan iqtisodiy haqiqatligi ham o'shala biçimda tuziladi.
Bu çerçeve SQL va ERP sistemlarini yalniz yozuv vositalari emas balki ishletmedagi munosabat mehanikasini o'lchashchi operatsion asosa sifatida fikr yuritadi. Mas'uliyat markazlari, investitsiya maydonlari, daromat maydonlari, xarajat bog'lanishlari va boshqaruv sezgusi; matritsalar, ehtimollik koeffitsientlari va stsenariy maydoni sifatida modellanmosga harakat qilinadi.
Formulalar nima aytadi?
Tadqiqotda ba'zi asosiy belgi ifoda'lar bor. Bunlar klassik moliyaviy baholash formulalari kabi emas; klassik ehtimollik'ilmigy kvantum o'xshash ehtimollik mantiqini farqlash uchun ishlatiladi.
Birinchi ifoda strategik ish-harakatlarning tartib va kontekst duyarli ekanligini aytadi. Bir xil ortaboy o'shloki, bir xil xabar yoki bir xil bozor hamlas; \"qo'pol\" yoki \"bosqichli\" biçimde sunilganda turli ta'sir tug'diradi. Shuning uchun strategik ishlarni klassik mantik'idagidek har doim joy o'zgarish mumkin emas.
Bu yerda \\(\\hat{A}\\) bir harakat yoki aloqa biçimi'ni, \\(\\hat{B}\\) esa bozorning javobiy reaktsiya maydonini ifodalaydi. Asosiy fikr shundaki: Bir xil mazmun turli kontekst'da sunilganda bozorning ehtimollik tuzilmasi o'zgarada. Strategik boshqaruvda \"nima qilsiniz\" qanchalik \"qaysi tartibda, qaysi tonda, qaysi kontekst'da qilsinuz\" natijani ta'sir ko'rsatadi.
Klassik ehtimollik'ida bir-birini istisno qiladigan ikkita hodisaning umumiy ehtimollig'i hodisalarning alohida ehtimollig'ining yig'indisi hisoblanadi.
Bu mantiq ikkita kanal yoki ikkita strategik tanlash'ni bir-biridan mustaqil degan faraziga asoslangan. Masalan ikkita savdo kanali bo'lsa klassik fikr buning hissaklarini alohida to'plab umumiy ta'sir'ni topishga harakat qiladi.
Kvantum o'xshash yondashuvda esa ehtimollik'lar to'g'ridan-to'g'ri qo'shilmaydi; avval ehtimollik amplitudlari qo'shiladi. Amalga oshgan ehtimollik ushbu yig'indining modul kvadrati sifatida hisoblanadi. Bu holda ikkita strategik tanlash bir-birini kuchlik qilada yoki zayiflata oladi.
Ushbu formulaning ishletme muabbiy mos'ligi muhimdir. Ikkita kampaniya, ikkita investitsiya, ikkita mahsulot qatori yoki ikkita savdo kanali yagona qilib ijobiy ko'rinsa ham birga ishlaganda bir-birini yo'qot'ida. Bunga yutquvchi girisme deysa bo'ladi. Teskari sharoitlar ham mumkin: Ikkita alohida faoliyat birga yanada kuchliroq ta'sir yaratadi. Bunga quriluvchi girisme deyiladi.
Tadqiqotning umumiy strategik mantiq'i kompaniyaning belgilangan bir vaqt intervalida yagona biror kesin natijaga emas balki ko'p miqdordagi potensial qiymat holatlariga ega ekanligini faraz qiladi.
Ushbu ifoda tadqiqot'dagi tushunchaviy oqimni Uzbek okuyuchilar uchun soddalashtirish uchun tahrirviy ravishda moslashtirilgan. \\((t_0,t_1)\\) qaror va natija orasidagi ochiq vaqt intervalini, \\(\\Omega\\) ehtimollik qiymat holatlarining bo'lgan strategik maydonini, \"collapse\" esa qaror, o'lchash va yopish bilan belgilangan bir iqtisodiy natijaning paydo bo'lishi'ni ifodalaydi.
Tadqiqot'da tadbirchi yoki boshqaruv o'lchash uskunasi kabi ishlanadi. Boshqaruv qaysi chegara o'zgaruvchilarni aniqlarsa, qaysi KPI larni kurarsa, qaysi mas'uliyat markazlarini kuzatarsa va qaysi sezgi koeffitsientlarni modelga qo'shsa kompaniyaning ehtimollik maydonini o'sha biçim'da biçimlaydi.
Ushbu oxirgi ifoda tadqiqot'da toshab etuvchi operator mantiq'ini sodda ko'rsatish uchun tahrirviy shaklda tayyyorlangan qisqartma. \\(\\hat{D}\\) tadbirchining qaror/o'lchash rolini, \\(\\hat{M}\\) o'lchash mexanizmini, \\(\\hat{T}\\) esa ish yoki hisob-kitob asosini ifodalash qilib o'qilsa bo'ladi.
Grafik, jadval va sxema asosiy xabari
Tadqiqot'ning ko'rinish va tushunchaviy skeleti klassik strategik rejalashtirish'ila kvantum o'xshash strategik boshqaruv orasidagi farqdir. Klassik yondashuvda kompaniya o'tgan ma'lumot'dan kelajakka davom etadigan bitta chiziq'li sistem kabi ko'rinadi. Kvantum o'xshash yondashuvda kompaniya qaror olish'dan oldin ko'p miqdordagi ehtimollik qiymat holatiga ega bo'lgan munosabat'li sistem kabi qaralmadi.
Tamamlash fikri kompaniya'da ba'zi o'zgaruvchilar bir paytda bir keskinlik'da o'lchanmay turishi mumkinligini aytadi. Ishlab chiqarish miqdori, puliy qiymat, bozor narximi, qabiliyat va mijozlar tasavvuri bir-biridan koptirgina emas; lekin bir xil o'lchash uskunasi orqali barchasi bir keskinlik'da tutilmadi. Shuning uchun boshqaruv sistema bitta hisobot o'rniga turli o'lchash tekislik'larini birga fikr yuritsa shart.
Girisme tushunchasi kompaniya'dagi markazlarning mustaqil silo kabi qarana olmay turishni ko'rsatadi. Bir investitsiya markazi, biron xarajat markazi yoki biron daromat kanali yagona qilib ijobiy ko'rinsa ham boshqa markazlar bilan faza moslik'i bozuksa umumiy qiymat pasayadi. Strategik boshqaruvda asl muammo faqat faoliyatni ko'paytirish emas balki faoliyat'larning bir-birini qanday ta'sir ko'rsatishi'ni o'lchashdir.
O'lchash uskunasi fikri boshqaruv va ma'lumot asosining natija asosida rolini oldiga chiqaradi. Byudjet, yopish, KPI, ERP hisoboti yoki SQL so'rovi faqat ma'lumot to'plamchi passiv vosita emas. Qaysi ma'lumot ko'ringun'ga kelish'ni, qaysi munosabat'ni o'lchan'ni va qaysi natija boshqarala olay ekanlig'ni belgilash orqali strategik haqiqat'ni biçimlaydi.
SQL va munosabat'li ma'lumot'lar bazasining ta'kid'lanishi'ni ham shuning uchun muhim. Tadqiqot kvantum o'xshash strategik formalizm'ning butun yangi va murakkab dasturim asosini talab qilmasligi'ni; joriy ERP va SQL sistema'larida'gi jadval'lar, munosabat'lar va so'rov'lar orqali kompaniya ichidagi matritsa munosabat'larini modellanishi mumkinligi'ni kuchlik qiladi.
Tajribalar qanday olib borilgan?
Ushbu tadqiqot klassik ma'noda tajribaviy tadqiqot emas. Belgilangan bir namuna, statistik test, dala tajriba yoki kamu'ga ochiq kompaniya ma'lumot to'plami taklif etmaydi. Matn oldindan o'zida shakllantirilgan diyilgan \"Korxonaning kvantum o'lchami\" modeli'ning epistemologik va metodologik asosini tushuntirish'ni maqsad ko'ladi.
Muallif kompaniya ma'lumot'lari, SQL kodlari va qo'llanish ish jarayonlari ticari sir va intellektual mulk zaruretig'i gerezig'ida ro'yhat'eti botilmasligi'ni ko'rsatadi. Shuning uchun tadqiqot o'quyuv'chiga to'g'ridan-to'g'ri takror qilish'ni mumkin bo'lgan amprik tahlildan ko'roq model'ning tushunchaviy me'moriy'si va matematik mantiq'ini taqdim etadi.
Ehtimollik koeffitsientlarining qanday kurala'digan'ligini haq'ida uchta usul taklif'лангани. Birinchisi tarixiy o'tish chastasi'dir. O'tgan strategik tsikl'lar o'rganiladi va shunga o'xshash sharoitlar'da investitsiya yoki mas'uliyat markazlari qaysi natija'larni tug'tirganligiga qaraladi. Ikkinchisi de Finetti'ning subyektiv ehtimollik yondashtiruv'i'dir. Bu usul'da boshqaruv'chi biron hodisa'ga qanchalik manba xavf'ga qancha qilish'ni rozi'liig'i'ni ehtimollik ish'onch'ini saniyala'sh uchun ishlatiladi.
Uchinchi usul AHP'dan ya'ni Analitik ierarxiya jarayoni'dan o'xshashcha ikki tomonlama solishtiruv matritsa'lari va Bayess'iy xulosa mantiq'idir. Boshqaruv'chi to'g'ridan-to'g'ri susuq emas faqayt markazlar orasidagi munosabat'ni og'irlik'i va ta'sirot kuch'i'ni baholaydi. Algoritm bu baholash'larni ehtimollik koeffitsientlari'ga o'tkazadi.
Bu tuzilma sezg'i'ni butunlay o'tqaz'masdan. To'g'ri'siga boshqaruv'chi sez'gi'ni o'zgartuv'chi tahmin'na qolish'ini xohlamaydi; uni ochiq protokol'ga, solishtirma matritsa'ga va raqamli koeffitsient'ga o'tkazdorish'ni harakat qiladi.
Natijalar nima ko'rsatadi?
Tadqiqot'ning asosiy natijalari kompaniya qiymat'ining va strategik natija'ning to'g'ri sifatli prognoz mantiq'i bilan to'liq tushuntilib bo'lmay turishidir. Kompaniya bozor'ni va o'z ichki markazlari bilan ta'sirot'da bo'lgan murakkab sistema. Shuning uchun boshqaruv bir kelajak'ni prognoz qilish'ga harakat qilish'ning o'rniga bir qancha ehtimollik qiymat konfiguratsiya'larini xarita'lasa kerak.
Ikkinchi natija o'lchash'ning tabassuh'siz emaslig'idir. Kompaniya'ni qanday o'lchasaniz bu kompaniya ichida qaysi harakat-faralarin paydo bo'lay'tir'ish'ni ta'sir ko'rsatadi. Boshqaruv sistema yuqori raxbari'ni, investitsiya markazlari'ni, xarajat maydonlari'ni va daromat maqsad'larini kuzat'moq boshlasa'nda tashkilot'ning harakat-fara biçim'i o'zgaradi. Ushbu kuzatish ta'siri tadqiqot'ga ko'ra strategik boshqaruv'ning kaçinilmas qismida hisoblanadi.
Uchinchi natija klassik byudjet va prognoz mantiq'ining radikal beqarorlik'cha cheklangan qala'y turishidir. Tadqiqot kelajak'ni yagona daromat chiziq'i kabi ko'rish o'rniga mexanik daromat proyeksiyasi va ehtimollik amplitudlari orqali ko'p miqdordagi stsenariy maydoni kurash'ni taklif qiladi.
To'rtinchi natija strategik maslahat'chi'ning rolining o'zgarish shart'i ekanligisidir. Maslahat'chi yalniz o'tgan ma'lumot'larni Excel orqali ishlaydigan tashqi mutaxassis bo'lmasligi shart. Yanada qimmatli rol; o'lchash sistema'ni kuromak, tashkilat'chi murakkab'likni ko'ringun'ga keltirish, boshqaruv'chi sezg'i'ni tuzish va qaror maydonini ko'p miqdordagi ehtimollik maydoni sifatida dizayn qilish.
Bu nima uchun muhim?
Bugungi zamon kompaniyalari klassik rejalashtirish modeli'ning faraz qilgan'ligidan juda tez va beqaror muhit'da ishlayapti. Sun'iy intellekt, platforma iqtisodiyoti, geopolitik shoxlar, taraqqiy zanjir qirillishlari, ijtimoiy media ta'siri va iste'mol harakat-faralarda tez o'zgarish kompaniya kelajak'ini to'g'ri sifatli qilmoqdan chiqaradi.
Ushbu muhit'da boshqaruv'chi'ning asl ehtiyoj'i faqat \"kelajak yil nima bo'ladi?\" savoli'ga javob topish emas. Yanada muhim ehtiyoj shundaki kompaniya qaysi ehtimollik holatlariga ochiq ekanlig'i'ni, ichki markazlari'ning qaysilari qaysi tashqi bozor ta'sirlari bilan girisme tug'iday'tir'ish'ni va qaysi qaror'larning sistema'ni turli qiymat holatlariga o'tkazishi mumkinlig'ini ko'rish.
Tadqiqot'ning muhimiyati boshqaruv buxgalteriya'sini passiv yozuv sistema'dan strategik o'lchash sistema'ga aylan'tirii'sh'dir. ERP, SQL, KPI va mas'uliyat markazi ma'lumot'i faqat o'tgan'ni tushuntirish uchun emas balki tashkilat'ning ehtimollik qiymat maydoni'ni xarita'lash uchun ishlatilada.
Bu yondashuvn'i to'g'ri kursa boshqaruv'chilar yagona prognoz'ga bog'lana'y'tir'milgan holda o'z qaror'larining turli qiymat natijalarini yanada disiplina'l biçim'da ko'ra olada. Noto'g'ri kursa kvantum tili yalniz ta'sirchan ammo o'lchash qiyin metafora'ga aylanada. Shuning uchun tadqiqot ham qiziq'arli ham ehtiyotkorlik bilan o'qila olsan'liq taklif qiladi.
Ehtiyot niqtalari
Birinchi ehtiyot niqtasi tadqiqot'ning nazariy va tushunchaviy sifat'i'dir. Model kuchliroq fikrlash çerçevesi taklif qilsa'n ham kamu'ga ochiq ma'lumot orqali sinov qilingan keng o'lchamli amprik natija'lar saqlamaydi. Shuning uchun natija'lar isbot qilingan tashkilat qonu'nlari kabi emas balki muhokama'ga ochiq metodologik taklif'lar sifatida qaralmasi shart.
Ikkinchi ehtiyot niqtasi kvantum fizika'si bilan tashkilat boshqaruv'i orasidagi munosabat'ning to'g'ri jismoniy tenglig'i emaslig'idir. Tashkilat'lar atom, mijozlar zarrachal'lar, bozor'lar ham so'zning jismoniy ma'nosi'da kvantum sistema'si emas. Bu yerda tengsizlik; beqarorlik, kontekst ta'siri, o'lchash, ehtimollik va qaror tuzilmala'rin'ning matematik'iy yoki tushunchaviy ravishda shunga o'xshash biçim'da modellan'da olishi iddiasiga asoslangan.
Uchinchi ehtiyot niqtasi modeli'ning qo'llanish ish jarayonlari'nin'ning to'liq ko'ringun'ga kelmasligi'dir. Kompaniya ma'lumot'lari, SQL kodlari va haqiqiy qo'llanish prosedura'lari ro'yhat'eti botilmas'ligig'i sababi'dan model'ning amaliy samaradorlig'ini mustaqil biçim'da baholash cheklangan.
To'rtinchi ehtiyot niqtasi boshqaruv'chi sez'gi'ning raqamla'shtiril'masidagi ehtiyot. Sez'gi, tajriba va maydan bilimi qimmatli bo'ladi; ammo bular'ning ehtimollik koeffitsientlari'ga o'tkazil'masi ehtiyotkorlik protokol talab qiladi. Aksi taqdir'da model ob'yektiv ko'rinish ostida subyektiv faraz'larni qayta ishlab chiqada.
Oxirida ushbu kontent investitsiya, moliyaviy baholash yoki boshqaruv maslahat'chi tavsiya'si emas. Kompaniya strategiyalari; sohani qat'i ishi, ma'lumot sifat'i, operatsion qobiliyati, yuridiy holatni, moliyaviy tuzilish'i va expert o'ylab tashlab'gi bilan birga qaralmasi kerak.
Xulosa
Ushbu tadqiqot strategik boshqaruv'da jasur savol so'rayapti: Kompaniya qiymat'i qaror va o'lchash undan oldin haqiqatan biron raqam sifatida mo'jdat'da mavjud ma yoki boshqaruv ish-haraqa bilan ko'p ehtimollik'lar orasidan mi aniqlan'di?
Kopenxagen talqin'dan harakat qilan yondashuvn'i boshqaruv'chini passiv tahmin'chi emas faol ta'sirot qiluvchi sifatida joimlayapti. Kompaniya ichki markazlari, bozor maydoni, investitsiya'lar, daromat'lar va qaror chegaralari birga ehtimollik maydoni yaratadi. Strategik boshqaruv ham ushbu maydoni'ni tushunish, o'lchash va to'g'ri undan doimo qaror chaynig'i yaratish uchun olib borilgan disiplina'l da'xal bo'lib o'zgaradi.
Verianla nuqtai nazaridan tadqiqot'ning asosiy xabari shundaki: Beqarorlik'ni yo'q sayti klassik rejalashtirish'ning o'rniga beqarorlik'ni model'ning markaziga qo'yuvchi yangi boshqaruv yondashtiruv'lari tez muhim bo'lib borayapti. Ammo ushbu turdagi yondashtiruv'larning haqiqiy qiymati kuchliroq metafor'lardan emas; o'lchana olgan, nazorat qilina olgan va takror qilina oladigan qo'llanish kuch'idan kelajak.
Manbaa va usul izohi
Ushbu kontent Matteo Sbalchiero tomonidan tayyorlangan \"Strategik boshqaruvda Kopenxagen talqini: Kvantum qiymat nazariyasi'cha epistomologik asoslar\" sarlavhali tushunchaviy tadqiqot'ga asoslangan. Tadqiqot; Kopenxagen talqini, kvantum bilimlari, ehtimollik amplitudlari, SQL asosidagi computational buxgalteriya va strategik boshqaruv orasidagi munosabat'ni nazariy darajada muhokama qiladi.
Ushbu kontent yagona tarjima emas; tadqiqot'ning asosiy fikri Verianla nashriyot chizig'iga mos ravishda soddalashtirilib va asl Uzbek tahrirviy maqolaga aylantirilib.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan