

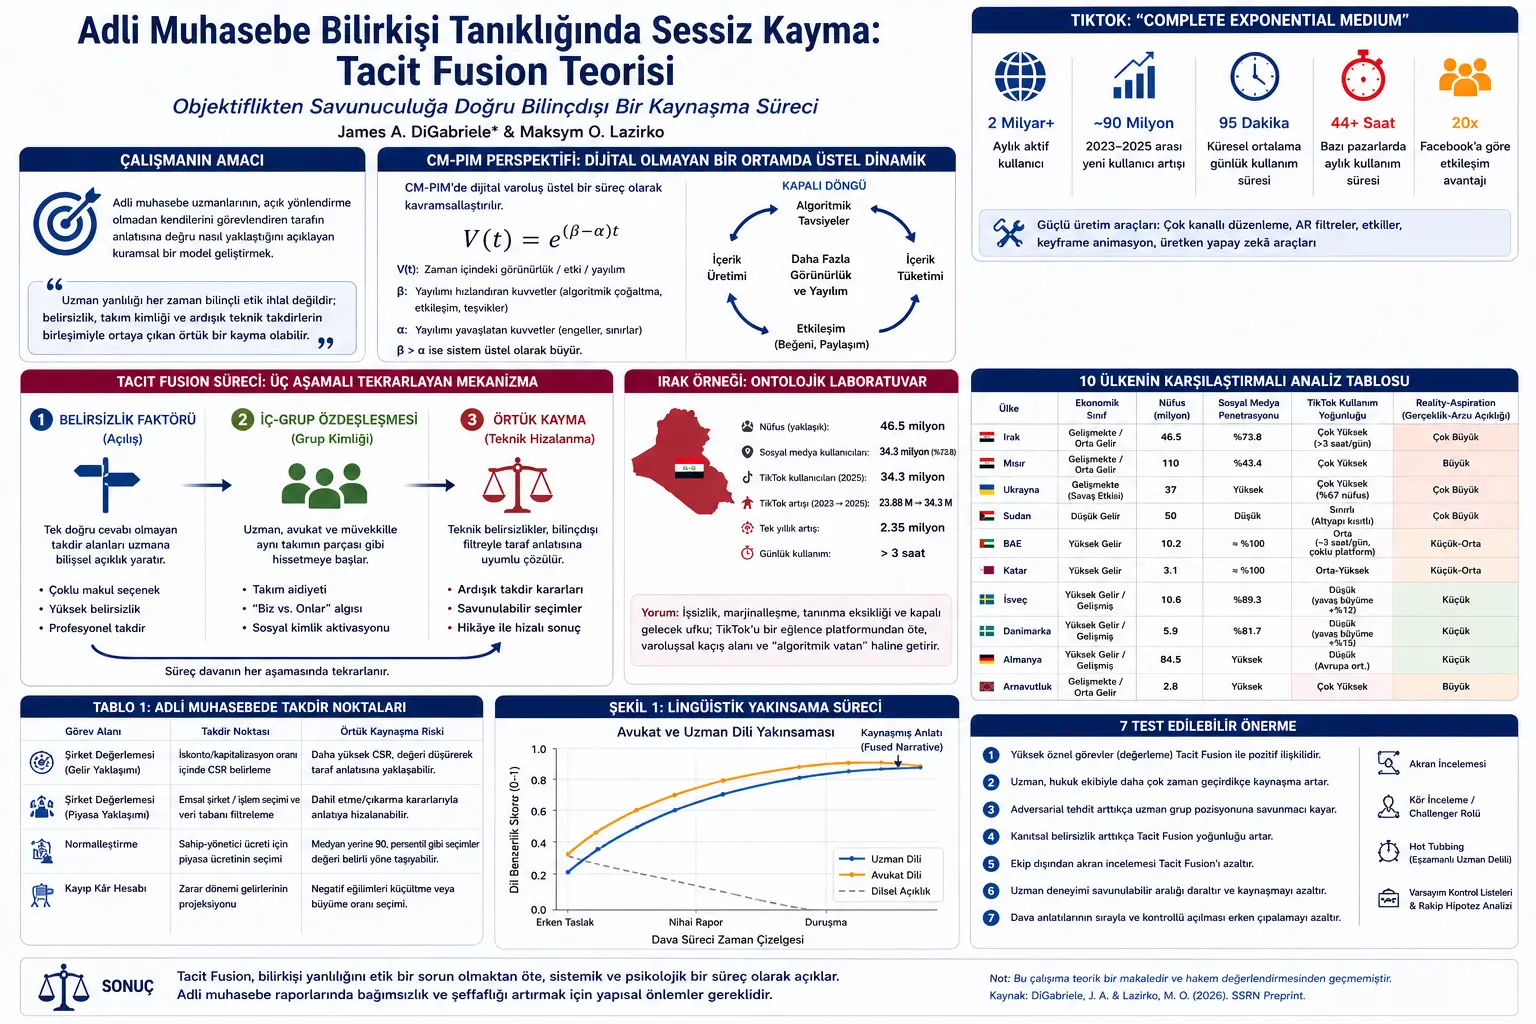
Бул изилдөө соттордо берилген соттук бухгалтердик эксперттердин корутундулары сыртынан объективдүү, техникалык жана методологиялык жактан корголчу бойдон туруп, убакыт өткөн сайын аларды жалдаган тараптын баянына кантип жакындай аларын түшүндүрүү үчүн Tacit Fusion Theory, башкача айтканда Жашыруун Айкалышуу Теориясы деп аталган теориялык моделди сунуштайт.
Изилдөөнүн негизги дооматы — эксперттик бир жактуулукту “этиканы бузган эксперт” же “жалданма эксперт” маселеси катары гана кароо жетишсиз. Авторлор соттук бухгалтердик адис көп учурда ачык багытталбастан, атүгүл аң-сезимдүү түрдө кайсы бир тарапты колдоону чечпестен, ишти козгогон же коргогон юридикалык команда менен акырындап когнитивдик жана кесиптик жактан шайкештеше аларын айтышат. Мындай шайкештешүү айрыкча баалоо иштеринде, жоголгон кирешени эсептөөдө, компанияга мүнөздүү тобокелдик премиясын тандоодо, салыштырылуучу компанияларды тандоо сыяктуу кесиптик чечим талап кылган пункттарда жана отчеттун тили адвокаттын баянына жакындаганда көрүнүшү мүмкүн.
Макаланын борборундагы теория үч баскычтуу кайталануучу процессти сунуштайт: белгисиздик фактору, юридикалык команда менен ички топтук идентификация жана жашыруун жылыш. Биринчи баскычта соттук бухгалтердик тапшырма бир гана туура жообу жок, кеңири кесиптик чечимди талап кылган аймактарды камтыгандыктан, эксперт үчүн когнитивдик боштук жаралат. Экинчи баскычта эксперт аны жалдаган адвокат жана кардар менен өзүн бир команданын мүчөсү катары сезе башташы мүмкүн. Үчүнчү баскычта болсо эксперт өз-өзүнчө караганда негиздүү жана коргоого боло турган техникалык тандоолорду ырааттуу жасап, алардын жыйындысы акырында тараптын баянына шайкеш жыйынтыкка айланышы мүмкүн.
Изилдөө эксперименттик маалымат, статистикалык тест же сот иштеринин маалымат топтомун бербейт. Ал теориялык модель сунуштайт, ар түрдүү адабияттарды бириктирет, кесиптик чечим кабыл алынуучу пункттардын мисалдык таблицасын берет, тилдик жакындашуу графиги менен процессти көрсөтөт жана текшериле турган сунуштарды иштеп чыгат. Ошондуктан макала “соттук бухгалтердик эксперттерде бул таасир сөзсүз ушундай деңгээлде болот” деп айтпайт. Анын ордуна келечекте эксперименттик жана сапаттык изилдөөлөр менен өлчөөгө боло турган механизмди сүрөттөйт.
Соттук бухгалтердик эксперттер ири суммадагы финансылык сот иштеринде соттун чечим чыгаруусуна жардам берген маанилүү адистер. Алар компанияны баалоо, өнөктөштүк талаштары, банкроттук, ажырашууда мүлктү бөлүштүрүү, акционердик талаштар, жоголгон кирешени эсептөө, салык талаштары жана зыянды аныктоо сыяктуу тармактарда сотко техникалык корутунду беришет. Соттун күтүүсү түшүнүктүү: эксперт аны кайсы тарап жалдаганына карабастан объективдүү, ишенимдүү, методологиялык жактан бекем жана сотту маалымат менен камсыз кылган корутунду берүүгө тийиш.
Бирок изилдөө практикада бул дайыма эле ушунчалык жөнөкөй болбой турганын талкуулайт. Соттук бухгалтердик адистер бирдей же окшош маалыматтарды талдап туруп ар башка жыйынтыкка келишет. Айырманын бир бөлүгү кадимки кесиптик чечимден чыгышы мүмкүн. Бирок авторлор койгон негизги суроо мындан назигирээк: Эксперт ачык эле кайсы бир тарапты жактоо ниети жок туруп, кадам сайын жасаган негиздүү техникалык тандоолор аркылуу аны жалдаган тараптын баянына кантип жакындай алат?
Бул суроо маанилүү, анткени эксперттик бир жактуулук көп учурда этикалык маселе катары каралат. Башкача айтканда, эксперт же көз карандысыз, же кайсы бир тараптын кызыкчылыгы үчүн атайылап иштейт деп кабыл алынат. Изилдөө мындай экиге бөлүүнү жетишсиз деп эсептейт. Авторлор айрым учурларда бир жактуулук атайылап моралдык бузулуудан эмес, соттук бухгалтердик процесстин түзүлүшүнөн, белгисиздиктен, юридикалык команда менен түзүлгөн мамиледен жана кесиптик чечимдердин ырааттуу колдонулушунан келип чыгышы мүмкүн деп эсептешет.
Соттук бухгалтердик эсеп кадимки аудиттен айырмаланат. Аудитте белгилүү стандарттар, системалуу далил чогултуу жол-жоболору жана финансылык отчеттуулуктун белгилүү алкактарга ылайыктыгы биринчи орунда турат. Соттук бухгалтердик эсеп болсо көбүнчө соттук талаштын контекстинде иштейт. Маалыматтар толук болбошу мүмкүн, тараптар бир эле маалыматты ар башка чечмелеши мүмкүн, документтер бүдөмүк болушу мүмкүн, келечектеги кирешени болжолдоо керек болушу мүмкүн, жеке компаниянын баалоосунда рыноктук салыштырма так болбошу мүмкүн жана сот процесси өзү деле каршылаш тараптар күрөшкөн adversarial, башкача айтканда атаандаш система.
Мындай шартта эксперт калькулятор сыяктуу гана иштебейт. Ал маалыматты тандайт, тазалайт, чечмелейт, кайсы ыкма ылайыктуу экенин аныктайт, кайсы божомол негиздүү экенин чечет, кайсы тобокелдик премиясы колдонуларын тандайт, кайсы салыштырма компаниялар киргизилип же чыгарыларын аныктайт, нормалдаштыруу түзөтүүлөрүн жасайт жана отчеттун тилин калыптандырат. Булардын ар бири техникалык көрүнүшү мүмкүн, бирок көпчүлүгүнүн бир гана так жообу жок.
Изилдөө сунуштаган Tacit Fusion түшүнүгү ушул жерде пайда болот. “Tacit” деген сөз жашыруун, сөз менен толук жеткирүү кыйын, аң-сезимде ачык байкалбаган билим же интуиция дегенди билдирет. “Fusion” болсо айкалышуу, кошулуу, бири-бирине өтүү деген мааниде. Авторлор колдонгон мааниде жашыруун айкалышуу — соттук бухгалтердик эксперттин техникалык чечимдери менен аны жалдаган тараптын соттук баяны аң-сезимсиз түрдө биригип кетиши.
Бул айкалышуу түз эле “адвокат экспертке ушуну айт деди” деген түрдө жүрбөйт. Тескерисинче, изилдөө бул процесс көп учурда ачык көрсөтмөсүз эле өнүгүшү мүмкүн деп эсептейт. Эксперт иштин материалдарын окуйт, доо арызын көрөт, адвокаттын зыян боюнча теориясын угат, кардардын күтүүсүн билет, юридикалык команда менен жолугушууларга катышат, отчет долбоорлорун адвокаттын пикири менен кайра карайт жана ар бир кадамда техникалык жактан корголчу тандоолорду жасайт. Ар бир тандоо өзүнчө караганда негиздүү болушу мүмкүн. Бирок алардын баары акырындан бир эле багытка жылса, натыйжада отчет тараптын баянына шайкеш болуп калышы мүмкүн.
Бул абалды күнүмдүк мисал менен мындай элестетүүгө болот: компас ар бир кадамда болгону бир нече градуска жаңылса, кыска аралыкта бул байкалбайт. Бирок узак жолдун аягында адам баштапкы максаттан кыйла башка жерге чыгып калышы мүмкүн. Соттук бухгалтердик отчеттордо да бир чоң ачык тараптуу чечимдин ордуна майда жана корголчу кесиптик тандоолордун топтолушу отчетту тараптын баянына жакындата алат.
Изилдөөнүн теориялык негиздеринин бири motivated reasoning, башкача айтканда мотивделген ой жүгүртүү. Бул мамилеге ылайык, адамдар белгилүү жыйынтыкка жетүүгө кызыкдар болгондо маалыматты толугу менен калыс иштетпеши мүмкүн. Өздөрү каалаган жыйынтыкты колдогон далилдерге көбүрөөк маани берип, каршы далилдерди жеңил четке кагып же бүдөмүк маалыматты жактырган жыйынтыкка ылайык чечмелеши мүмкүн. Соттук бухгалтердик контекстте бул эксперт маалыматты атайылап бурмалайт дегенди билдирбейт; белгисиздик бар жерде “негиздүү” көрүнгөн тандоолордун бир багытта жасалышы жетиштүү.
Дагы бир теориялык негиз anchoring, башкача айтканда баштапкы санга бекитилүү. Ишти алып келген адвокат “зыян болжол менен 30 миллион доллар деп ойлойбуз” десе, бул эксперт үчүн аң-сезимсиз баштапкы чекит болуп калышы мүмкүн. Эксперт кийин өз алдынча эсептедим деп ойлосо да, алгачкы сан эсептөө диапазонуна жана кайсы божомол негиздүү көрүнөрүнө таасир бере алат. Изилдөө мындай алгачкы соттук баяндоолор эксперттик чечимдерде көрүнбөгөн таяныч чекиттерди түзүшү мүмкүн экенин талкуулайт.
Үчүнчү маанилүү теориялык негиз Social Identity Theory, башкача айтканда Социалдык Идентификация Теориясы. Бул теория адамдар өзүн таандык болгон топтор аркылуу аныктоого жакын экенин жана өз тобунун мүчөлөрүнө көбүрөөк оң мамиле кыла аларын сунуштайт. Юридикалык иште эксперт, адвокат жана кардар бир тараптын командасына айланышы мүмкүн. Каршы тарап “out-group”, башкача айтканда тышкы топ катары кабылданышы мүмкүн. Эксперт өзүн дагы деле көз карандысыз деп эсептесе да, убакыттын өтүшү менен “биздин тараптын иши” жана “алардын дооматы” деген ички бөлүнүү түзүлүшү мүмкүн.
Изилдөө бул процессти adversarial allegiance, башкача айтканда атаандаш системадагы тарапка жакындашуу адабияты менен да байланыштырат. Мурунку изилдөөлөр эксперттер аларды жалдаган тарапка пайдалуу корутунду берүүгө жакын болушу мүмкүн экенин талкуулаган. Бул макаланын айырмасы — көрүнүштү “акча төлөгөн тарапка жакындык” менен гана түшүндүрбөстөн, соттук бухгалтердик отчеттун техникалык өндүрүш процессинде жүргөн ырааттуу жана жашыруун жылыш катары көрсөтүүгө аракет кылганында.
Жашыруун Айкалышуу Теориясы үч баскычтуу кайталануучу механизмди сунуштайт. Биринчи баскыч Белгисиздик Фактору. Соттук бухгалтердик эксперт бир гана туура жообу жок чечим аймагына туш болот. Мисалы, жеке компанияны баалоодо компанияга мүнөздүү тобокелдик премиясы канча болушу керек? Кайсы компаниялар салыштыруу үчүн тандалышы керек? Ээси-менеджердин айлыгы рыноктук шарттарга кантип нормалдаштырылышы керек? Жоголгон киреше мезгилиндеги киреше өсүшү кайсы божомолго таянат? Бул суроолордун көбү кесиптик стандарттардын ичинде бир нече негиздүү жоопко жол берет.
Экинчи баскыч ички топтук идентификация. Эксперт аны жалдаган адвокат жана кардар менен иштейт. Соттук стратегияны үйрөнөт, тараптын баянын угат, каршы тараптын дооматтарына жооп даярдалган жолугушууларга катышат. Ушул учурда эксперт аң-сезимдүү түрдө өзүн бейтарап деп эсептей бериши мүмкүн, бирок социалдык жактан ошол команданын мүчөсүнө айланышы белгисиз пункттарды чечкенде тараптын баянын табигый жана негиздүү сезүүгө алып келиши мүмкүн.
Үчүнчү баскыч жашыруун жылыш. Эксперт эми техникалык белгисиздиктерди ички топтун баянына шайкеш чечүүгө өтөт. Эң маанилүү жагы: эксперт өз чечимин дагы деле кесиптик чечим катары кабыл алат. Тандаган божомолунун техникалык негиздемеси бар. Бирок изилдөө ошол негиздеменин кайсы багытта тандаларын аныктаган көрүнбөгөн фильтр юридикалык команда менен айкалышуу болушу мүмкүн деп эсептейт.
Макаладагы эң конкреттүү техникалык мисалдардын бири Company-Specific Risk, башкача айтканда компанияга мүнөздүү тобокелдик же кыскача CSR тандоосу. Компанияны баалоодо, айрыкча киреше ыкмасы колдонулганда дисконттоо же капиталдаштыруу ставкасы аныкталат. Компанияга мүнөздүү тобокелдик премиясы жогорулаган сайын келечектеги акча агымдарынын бүгүнкү наркы төмөндөп, компаниянын баасы азайышы мүмкүн. Ошондуктан жоопкер тарап төмөн бааны жактагысы келсе, жогорку CSR божомолу анын баянына ылайыктуу болушу мүмкүн.
Изилдөөдө ой жүгүртүү эксперименти катары 2% CSR менен 5% CSR ортосунда тандоо жасаган эксперт сүрөттөлөт. Эки көрсөткүч тең белгилүү сапаттык негиздер менен корголушу мүмкүн. Продукт тобокелдиги, кардарлардын топтолушу, башкарууга көз карандылык, рыноктук белгисиздик же компаниянын өлчөмү сыяктуу факторлор жогору же төмөн багытта чечмелениши мүмкүн. Эксперт 5% CSR тандаса, компаниянын наркы төмөндөп, бул жоопкер тараптын стратегиясына кызмат кылышы мүмкүн. Бирок эксперт “тарапты колдоо үчүн ушундай кылдым” деп ойлобошу мүмкүн; ал “бар белгисиздикке ылайык кесиптик чечимимди колдондум” деп эсептеши мүмкүн.
Бул мисал изилдөөнүн негизги оюн жакшы көрсөтөт: көйгөй кээде техникалык чечимдин корголбой турганында эмес; көптөгөн корголчу чечимдердин бир эле тараптын баянына карай топтолушунда. Отчет сыртынан методологиялык жактан иреттүү, стандарттарга ылайык жана түшүндүрмөлүү көрүнүшү мүмкүн. Бирок чечим пункттары системалуу түрдө бир тараптын пайдасына багытталса, сырткы объективдүүлүк отчеттун ичиндеги жашыруун жылышты жаап коюшу мүмкүн.
Изилдөөдөгү 1-таблица соттук бухгалтердик тапшырмалардагы жашыруун айкалышууга ачык чечим пункттарын классификациялайт. Киреше ыкмасы менен компанияны баалоодо дисконттоо же капиталдаштыруу ставкасынын ичинде CSR аныктоо экспертти коргонуу позициясына жакындатышы мүмкүн. Рыноктук ыкмада салыштырылуучу компания же бүтүм тандоо, киргизүү жана чыгаруу чечимдери аркылуу тараптын баянына жакындашы мүмкүн. Нормалдаштырууда ээси-менеджердин айлыгын кайсы процентиль боюнча аныктоо, мисалы медиананын ордуна 90. процентилди тандоо, бааны белгилүү багытка өзгөртө алат. Жоголгон киреше эсептеринде зыян мезгилинин киреше проекциясы терс тенденцияларды жумшартуу же ыңгайлуураак өсүү темпин тандоо аркылуу тараптын баянына шайкеш келиши мүмкүн.
Бул жерде маанилүү нерсе: изилдөө мындай кесиптик чечим аймактарынын ар бир колдонулушун бир жактуулук деп эсептебейт. CSR аныктоо, салыштырылуучу компанияны тандоо, нормалдаштыруу же жоголгон киреше проекциясын түзүү соттук бухгалтердик иштин кадимки бөлүгү. Көйгөй ушул чечимдер белгисиздик шартында ырааттуу түрдө дайыма бир тараптын баянын күчөткөн багытта тандалганда пайда болот.
Изилдөө жашыруун айкалышуу ар бир маалымат түрүндө бирдей иштебей турганын да белгилейт. Муну boundary conditions, башкача айтканда чек шарттар деп атоого болот. Эксперттин кесиптик тармагынан тышкары калган айрым маалыматтар, мисалы бухгалтер үчүн клиникалык медицина терминологиясы, аң-сезимдүү талкууга толук кирбей туруп “фондук ызы-чуу” катары чыпкаланышы мүмкүн. Авторлор муну tacit stasis деп аташат. Бул түшүнүк эксперт ар бир маалыматты бирдей деңгээлде иштетпей турганын; кесиптик схемасына туура келбеген маалыматтардын таасири азайышы мүмкүн экенин билдирет.
Ал эми жашыруун айкалышуу күчтүү иштеши үчүн үч шарт маанилүү. Биринчиден, бир нече техникалык жактан корголчу чечим бар болгон дискреттик моделдөө аймагы болушу керек. Экинчиден, эксперт юридикалык командада иштеп, ички топтук идентификация механизми активдешиши керек. Үчүнчүдөн, эксперт акыркы методологиялык тандоолорду жасаардан мурда аны жалдаган тараптын баянына кабылышы керек. Ушул үч шарт бириккенде техникалык чечимдер тараптын баянынын таасирине көбүрөөк ачылат.
Макаладагы 1-сүрөт litigation timeline боюнча эксперттин жана адвокаттын тили бири-бирине кантип жакындай турганын көрсөтөт. Графиктин алгачкы долбоор баскычында эксперттин тили менен адвокаттын тилинин ортосунда көрүнүктүү айырма бар. Убакыт өткөн сайын акыркы отчет жана соттук отурум баскычына карай эки сызык жакындап, “fused narrative”, башкача айтканда айкалышкан баяндоо пайда болот. Бул жашыруун айкалышуу сандык божомолдордо гана эмес, отчеттун тилинде, ишеним деңгээлинде, этияттык сөздөрүндө жана сотто түшүндүрүү формасында да көрүнүшү мүмкүн экенин көрсөтөт.
Мындай тилдик жакындашуу өтө маанилүү. Эксперттик отчеттун алгачкы долбоорунда “белгилүү божомолдор шартындагы мүмкүн диапазон” сыяктуу техникалык жана этият сөздөр колдонулушу мүмкүн. Адвокаттын кароосу, кайчылаш суракка даярдык жана соттук стратегия өнүккөн сайын тил так, калыстарга түшүнүктүү жана тараптын окуясына ылайык болуп бара алат. Бул дайыма эле жаман ниеттен жасалган өзгөртүү эмес; отчет түшүнүктүү болушу да керек. Бирок изилдөө дал ушул түшүнүктүү кылуу процесси тараптын баяны менен жашыруун биригүү коркунучун жаратышы мүмкүн деп эсептейт.
Кошумча бөлүктөгү графикалык жыйынтык эксперттик тапшырманын жашоо циклин жана Tacit Fusion баскычтарын бир сүрөттө көрсөтөт. Процесс адвокаттын экспертти жалдоосунан башталып, соттук баяндоого кабылышы, маалымат алуу, баалоо моделин түзүү, эксперттик отчеттун долбоору, адвокаттын кароосу/кайтарым байланышы жана эксперттик көрсөтмөгө чейин уланат. Бул агымдын үстүнө үч баскыч жайгаштырылат: алгачкы санга бекитилүү менен белгисиздик фактору, социалдык идентификация активдешүү менен ички топтук идентификация жана техникалык шайкештешүү/тилдик жакындашуу менен жашыруун жылыш. Ошентип, изилдөө абстракттуу теорияны сот процессинин конкреттүү кадамдарына байланыштырат.
Макала ошондой эле Tacit Fusion башка теориялардан эмнеси менен айырмаланарын түшүндүрөт. Motivated reasoning, anchoring, AICPA тобокелдик алкагы жана adversarial allegiance эксперттик бир жактуулук эмне үчүн пайда болушу мүмкүн экенин түшүндүрөт. Бирок авторлордун ою боюнча, булар көп учурда статикалык же бөлөк-бөлөк түшүндүрмөлөр. Tacit Fusion бул таасирлер соттук бухгалтердик отчетто техникалык чечимдерге кантип айланып, ырааттуу чечим пункттарында кантип топтолорун көрсөтүүгө аракет кылат. Башкача айтканда, теория “эксперт эмне үчүн жылышы мүмкүн?” деген суроодон көбүрөөк “бул жылыш отчеттун техникалык түзүмүнө кантип сиңет?” деген суроого жооп издейт.
Изилдөөнүн жети текшериле турган сунушу бар. Алар теорияны келечекте өлчөөгө боло тургандай кылууга багытталган. Биринчи сунуш компанияны баалоо сыяктуу жогорку субъективдүү тапшырмалар Tacit Fusion менен оң байланышта болот деп айтат. Экинчи сунуш эксперт юридикалык команда менен канчалык көп убакыт өткөрсө, айкалышуу процесси ошончолук күчөй турганын болжолдойт. Үчүнчү сунуш тарапка болгон adversarial коркунуч күчөгөн сайын эксперт топтун позициясын коргоого көбүрөөк жылышы мүмкүн экенин айтат.
Төртүнчү сунуш чечим пункттарындагы далилдик белгисиздик өскөн сайын Tacit Fusion интенсивдүүлүгү да өсөт деп эсептейт, анткени белгисиздик корголчу чечимдердин диапазонун кеңейтет. Бешинчи сунуш командадан тышкаркы кесиптештик кароо процессти азайтышы мүмкүн дейт. Алтынчы сунуш тажрыйбалуу эксперттер тармактык билими аркылуу корголчу диапазонду тарылтып, айкалышуу интенсивдүүлүгүн азайтышы мүмкүн деп айтат. Жетинчи сунуш болсо соттук баяндоону экспертке кезектештирип жана көзөмөлдүү берүү алгачкы бекитилүү таасирин азайтышы мүмкүн деп сунуштайт.
Практикалык чечимдердин ичинде үч негизги мамиле бар. Биринчиси — тышкы кесиптештик кароо. Эксперттик баалоо отчетторун кесиптештер тегерек стол форматында талдап, отчеттун күчтүү жана алсыз жактарын, окумдуулугун, ишенимдүүлүгүн жана кесиптик стандарттарга шайкештигин талкуулоо сунушталат. Мындай кароо эксперттин жалгыз гана өз юридикалык командасынын пикирине жараша калыптанышын азайта алат.
Экинчи сунуш — уюм ичинде көз карандысыз кароо процесси. Кароону жүргүзгөн адам тапшырма командасынын мүчөсү болбошу керек. Сырттан караган ички көзөмөлчү же фирма ичиндеги кесиптеш кароочу отчеттун ар башка баскычтарында божомолдорду суракка алып, каршы тарап эксперт кайсы сындарды айтышы мүмкүн экенин текшерип, ички топтук басымды азайта алат. Бул экспертти жазалоо механизми эмес, чечим пункттарын аң-сезимдүү кылуу ыкмасы.
Үчүнчү сунуш adversarial системанын айрым жактарын жумшарткан hot tubbing же бир убактагы эксперттик далил берүү ыкмасы. Бул ыкмада эксперттер бири-бирине түз суроо берип, божомолдорун судьянын модерациясы астында түшүндүрүп, тараптардын кайчылаш сурак күрөшүнө гана байланып калбастан техникалык айырмачылыктарды тактай алышат. Изилдөөгө ылайык, мындай ыкмалар экспертти “биздин тарапты коргогон адам” позициясынан чыгарып, сот алдындагы жоопкерчиликти алдыңкы планга чыгара алат.
Изилдөөдөгү 2-таблица протоколдорду жайгаштыруу бөлүгүндө айрым коргоочу алкактарды айкалышуу баскычтары менен байланыштырат. Маалымат-модель-баяндоо бөлүүсү белгисиздик баскычын чектей алат. Божомол текшерүү тизмелери жана атаандаш гипотеза анализи ички топтук идентификацияны алсыратышы мүмкүн. Сокур кесиптештик кароо жана challenger role, башкача айтканда каршы аргумент ролу жашыруун жылыш баскычында отчетту текшере алат. Бирок таблицада бир маанилүү шайкешсиздик бар: текстте жети сунуш берилгени менен, 2-таблицада P8, P12 сыяктуу номерлер көрсөтүлөт. Бул изилдөөнүн теориялык долбоор мүнөзүндө экенин жана акыркы редакция боюнча жакшыртуучу жагы бар экенин көрсөтөт.
Изилдөөнүн тарыхый мааниси — соттук бухгалтердик адабиятта эксперттик бир жактуулукту этикалык бузуу же атайылап тарапка өтүү катары гана караган түшүндүрмөлөрдү кеңейтет. Мурунку эмгектер эксперттер кайсы бир тараптын таасирине кабылышы мүмкүн экенин көрсөткөн; бул макала болсо ошол таасир бухгалтердик техникаларга кантип кирерин, чечим пункттарында кантип топтолорун жана отчеттун тилинен кантип байкалышы мүмкүн экенин түшүндүрүүгө аракет кылат.
Бүгүнкү күндө бул изилдөө өзгөчө маанилүү, анткени ири суммадагы финансылык иштерде соттор техникалык эксперттик пикирлерге олуттуу таянышат. Эгер эки тараптын эксперттери бир эле стандарттарга жана окшош маалыматтарга таянып, өтө айырмалуу жыйынтыктарга келсе, соттун “кайсы ыкма колдонулду?” деген суроосу эле жетишсиз болушу мүмкүн. Назигирээк суроо мындай: Бул ыкманын ичиндеги чечим пункттары кайсы багытта колдонулду жана бул тандоолор тараптын баянына системалуу түрдө шайкешпи?
Келечек үчүн изилдөө соттук бухгалтердик илимге текшериле турган программа сунуштайт. Мисалы, бирдей финансылык маалыматтар эки эксперттик топко берилип, “кардардын кимдиги” же “соттук баяндоо” гана өзгөртүлсө, компанияга мүнөздүү тобокелдик премиясы, салыштырма компанияларды тандоо же жоголгон киреше проекциялары кантип өзгөрөрү өлчөнүшү мүмкүн. Мындан тышкары, сот протоколдору жана эксперттик отчеттор боюнча жасалма интеллект колдогон тил анализи аркылуу эксперт менен адвокаттын тили убакыттын өтүшү менен жакындайбы же жокпу текшерүүгө болот.
Күнүмдүк жашоого таасири биринчи караганда тар көрүнүшү мүмкүн, бирок чындыгында кең. Соттук бухгалтердик эксперттер ири компаниялык иштерде, өнөктөштүк талаштарында, компенсация талаптарында, банкроттук процесстерде жана ажырашуу иштеринде чоң экономикалык жыйынтыктарга таасир бере алат. Компаниянын баасы бир нече миллион долларга төмөн же жогору эсептелиши мүмкүн. Жоголгон кирешени эсептөө сот дайындай турган компенсацияны өзгөртө алат. Эксперттик отчет бир тараптын экономикалык тагдырын аныкташы мүмкүн. Ошондуктан отчеттордогу жашыруун жылыш коркунучу академиялык маселе гана эмес; адилеттүүлүк, экономикалык укуктар жана сотко болгон ишеним үчүн да маанилүү.
Изилдөөнүн күчтүү жагы — соттук бухгалтердик экспертизаны психология, социалдык идентификация, укук, криминология жана техникалык бухгалтердик чечимдер менен бирге кароосу. Ошондой эле “бир жактуулук болсо, сөзсүз жаман ниет бар” деген жөнөкөй божомолду суроо алдына коёт. Бул реалисттүү көз караш, анткени жакшы ниеттеги эксперттер да белгисиздик шартында социалдык жана когнитивдик басымдан таасир алышы мүмкүн экенин кабыл алат.
Ошол эле учурда изилдөөнүн чектөөлөрү да түшүнүктүү. Макала эксперименттик маалымат бербейт. Теория эмпирикалык түрдө өлчөнө элек. Сунушталган байланыштар корреляция же себептүүлүк анализи менен текшерилген эмес. Tacit Fusion latent, башкача айтканда түз байкалбаган түзүм катары сунушталат; аны кантип өлчөө керектиги келечектеги изилдөөлөргө калтырылган. Ошондой эле тексттеги айрым шайкешсиздиктер, айрыкча сунуштардын номерлөөсү менен 2-таблицадагы номерлердин айырмасы, эмгек концептуалдык жактан күчтүү болгону менен редакциялык жактан дагы өнүктүрүүгө муктаж экенин көрсөтөт.
Изилдөөнүн айтканы ушул: соттук бухгалтердик эксперттердин тараптын баянына жылышы кээде атайылап этикалык бузулуудан эмес, белгисиздик, ички топтук идентификация жана ырааттуу техникалык чечимдердин айкалышынан чыккан когнитивдик процесс болушу мүмкүн. Изилдөөнүн айтпаганы болсо ушул: ар бир соттук бухгалтердик эксперт бир жактуу; ар бир айырмалуу баалоо жыйынтыгы жашыруун айкалышуунун далили; бардык эксперттер аң-сезимдүү же аң-сезимсиз түрдө кардарга кызмат кылат. Туура чечмелөө — теорияны эскертүү жана изилдөө алкагы катары кароо.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Бул эмгек эксперименттик изилдөө эмес, теориялык модель иштеп чыгууга багытталган. Авторлор соттук бухгалтердик эсеп, укук, психология, социология жана криминология адабияттарын бириктирип, Tacit Fusion Theory деп аталган процесстик теорияны сунушташат. Макала эксперттик бир жактуулук боюнча мурдагы байкоолорду соттук бухгалтердик отчеттордогу техникалык чечим пункттары менен байланыштырган.
Изилдөөнүн негизги суроосу:
Соттук бухгалтердик эксперттер белгисиздик, ички топтук идентификация жана ырааттуу кесиптик чечимдер шартында кантип тараптын баянына шайкеш, бирок сыртынан методологиялык жактан корголчу эксперттик пикирлерди жарата алышат?
Изилдөөнүн теориялык компоненттери:
| Теориялык Тармак | Изилдөөдөгү Ролу | Tacit Fusion менен Байланышы |
| Соттук бухгалтердик эсеп жана баалоо адабияты | Компанияны баалоо, жоголгон киреше, нормалдаштыруу жана салыштырма тандоо сыяктуу чечим аймактарын түшүндүрөт. | Бир гана туура жообу жок техникалык чечим пункттары жашыруун айкалышуунун алып жүрүүчүсү болот. |
| Motivated reasoning | Адамдар өздөрү каалаган жыйынтыкка ылайык маалымат издөө жана чечмелөө тенденциясын түшүндүрөт. | Эксперт белгисиз маалыматты тараптын баянына шайкеш иштете алат. |
| Anchoring | Алгач берилген сан же соттук баяндоо кийинки баалоого кантип таасир этиши мүмкүн экенин түшүндүрөт. | Адвокаттын доо арызы же зыяндын баштапкы баасы эксперт үчүн аң-сезимсиз таяныч чекит болушу мүмкүн. |
| Социалдык Идентификация Теориясы | Ички топ жана тышкы топ бөлүнүшү чечимдерге кантип таасир этерин түшүндүрөт. | Эксперт адвокат жана кардар менен өзүн бир команданын мүчөсү катары сезе башташы мүмкүн. |
| Криминология жана контексттик бир жактуулук | Белгисиз далилдер учурдагы баяндоонун ичинде чечмеленишин жана туннелдик көрүнүштү түшүндүрөт. | Соттук баяндоо түзүлгөндөн кийин бүдөмүк техникалык маалымат ошол алкакта мааниге ээ болушу мүмкүн. |
| Tacit knowledge | Эксперт ачык сөз менен толук түшүндүрө албаган тажрыйбалык, интуитивдик жана контексттик билимди түшүндүрөт. | Жашыруун билим техникалык ыкма менен соттук баяндоонун аң-сезимсиз биригишине шарт түзөт. |
Tacit Fusion процессинин үч баскычы:
| Баскыч | Аталышы | Эмнени Билдирет? | Соттук Бухгалтердик Иште Көрүнүшү |
| 1 | Белгисиздик Фактору | Эксперт аткарган тапшырмада бир гана туура жооп жок. | CSR, салыштырма тандоо, нормалдаштыруу, жоголгон кирешени проекциялоо сыяктуу тармактар. |
| 2 | Ички Топтук Идентификация | Эксперт аны жалдаган адвокат жана кардар менен бир тараптын мүчөсү катары позицияланат. | Адвокат менен жолугушуулар, соттук теория, отчет долбоору боюнча пикирлер жана каршы тараптын баянына жооп даярдоо. |
| 3 | Жашыруун Жылыш | Эксперт техникалык белгисиздиктерди аң-сезимсиз фильтр аркылуу тараптын баянына шайкеш чечет. | Тандалган ставкалар, салыштырмалар, божомолдор жана отчеттун тили жалдаган тараптын позициясына жакындайт. |
1-таблицада берилген негизги чечим пункттары:
| Соттук Бухгалтердик Тапшырма | Чечим Пункту | Жашыруун Айкалышуу Коркунучу |
| Киреше ыкмасы менен компанияны баалоо | Дисконттоо/капиталдаштыруу ставкасынын ичинде Company-Specific Risk аныктоо. | Жогорку CSR тандоо компаниянын баасын төмөндөтүп, коргонуу тарабынын баянына жакындашы мүмкүн. |
| Рыноктук ыкма менен компанияны баалоо | Салыштырылуучу компанияларды же бүтүмдөрдү тандоо жана маалымат базаларын фильтрлөө. | Эксперт айрым салыштырмаларды кошуу же алып салуу чечимин техникалык жактан коргоп туруп кардардын баянына шайкештешиши мүмкүн. |
| Компанияны баалоодогу нормалдаштыруу | Ээси-менеджердин айлыгынын ордуна колдонула турган рыноктук айлыкты тандоо. | Медиананын ордуна 90. процентиль сыяктуу тандоолор бааны белгилүү багытка өзгөртө алат. |
| Жоголгон кирешени эсептөө | Зыян мезгилиндеги кирешени проекциялоо. | Терс тенденцияларды азайтуу же белгилүү өсүү темпин тандоо тараптын баянына шайкештик жарата алат. |
CSR ой жүгүртүү эксперименти:
- CSR компанияны баалоодо кесиптик чечимге көп таянган киргизүү көрсөткүчү.
- Практикада 0% менен 10% аралыгында өзгөрүшү мүмкүн экени, айрым изилдөөлөр андан да жогорку көрсөткүчтөрдү сунуштаганы айтылат.
- Жоопкер тарап компаниянын төмөн баасын жактап жатса, жогорку CSR ошол баяндоого ылайыктуу болушу мүмкүн.
- Эксперт 2% ордуна 5% CSR тандаса, бул тандоо техникалык жактан негизделиши мүмкүн.
- Бирок изилдөө мындай тандоо аң-сезимсиз ички топтук шайкештешүү менен байланыштуу болушу мүмкүн экенин талкуулайт.
- Мындай учурда эксперт чечимин объективдүү кесиптик баа катары кабыл алат; бирок баалоо алкагы алдын ала тараптын баяны менен калыптанган болушу мүмкүн.
1-сүрөттүн мааниси:
1-сүрөт эксперттин тили менен адвокаттын тилинин соттук убакыт сызыгы боюнча жакындашуусун көрсөтөт. Алгачкы долбоор баскычында эки тилдин ортосунда “linguistic gap”, башкача айтканда тилдик ажырым бар. Акыркы отчет жана соттук отурум баскычына келгенде эксперттин тили менен адвокаттын тили бири-бирине жакындап, “fused narrative”, башкача айтканда айкалышкан баяндоо пайда болот. Бул Tacit Fusion сандык божомолдордо гана эмес, отчеттун тилинде жана соттук баяндоодо да байкалышы мүмкүн экенин көрсөтөт.
Кошумча графикалык жыйынтыктын мааниси:
| Соттук Иштин Жашоо Цикли | Tacit Fusion Баскычы | Түшүндүрмө |
| Адвокаттын тапшырмасы жана соттук баяндоого кабылышы | Phase 1: Ambiguity Factor / Initial Anchoring | Эксперт алгачкы баскычта соттук теориянын таяныч таасирине кабылышы мүмкүн. |
| Маалымат алуу жана баалоо моделин түзүү | Phase 2: In-group Identification | Эксперт юридикалык команда менен иштеген сайын социалдык идентификация жана командалык таандыктык күчөшү мүмкүн. |
| Отчет долбоору, адвокаттын пикири жана көрсөтмө | Phase 3: Tacit Drift | Техникалык чечимдер жана отчеттун тили тараптын баянына көбүрөөк шайкеш болуп калышы мүмкүн. |
Текшериле турган жети сунуш:
- Сунуш 1: Компанияны баалоо сыяктуу жогорку субъективдүү тапшырмалар Tacit Fusion менен оң байланышта.
- Сунуш 2: Эксперт юридикалык команда менен канчалык көп убакыт өткөрсө, айкалышуу процесси ошончолук күчөйт.
- Сунуш 3: Топко болгон adversarial коркунуч күчөгөн сайын эксперт топтун позициясын коргоого көбүрөөк жылышы мүмкүн.
- Сунуш 4: Далилдик белгисиздик көбөйгөн сайын Tacit Fusion интенсивдүүлүгү өсөт.
- Сунуш 5: Тапшырма командасынан тышкаркы кесиптештик кароо Tacit Fusionду азайтышы мүмкүн.
- Сунуш 6: Эксперттик тажрыйба корголчу чечимдер диапазонун тарылтып, Tacit Fusion интенсивдүүлүгүн азайтышы мүмкүн.
- Сунуш 7: Соттук баяндоолорду кезектештирип жана көзөмөлдүү берүү алгачкы бекитилүүнү азайтышы мүмкүн.
Практикалык сунуштар:
| Сунуш | Кантип Иштейт? | Кайсы Коркунучту Азайтат? |
| Тышкы кесиптештик кароо | Эксперттик отчет көз карандысыз кесиптештер тарабынан стандарт, негиздеме, окумдуулук жана ишенимдүүлүк жагынан бааланат. | Отчет жалдаган тараптын пикири менен гана калыптануу коркунучун азайтат. |
| Фирма ичиндеги көз карандысыз кароо | Тапшырма командасынан тышкаркы reviewer процесс бою божомолдорду жана отчетту текшерет. | Ички топтук басымды жана бир багыттуу баяндоо таасирин алсыратат. |
| Hot tubbing / бир убактагы эксперттик далил | Эксперттер судьянын модерациясында бири-бирине суроо берип, божомолдорун чогуу түшүндүрүшөт. | Эксперттерди тарапты коргоодон сот алдындагы техникалык түшүндүрүү жоопкерчилигине жакындатат. |
| Божомол текшерүү тизмелери жана атаандаш гипотеза анализи | Эксперт өз тарабын колдогон божомолдор менен гана чектелбей, альтернативдүү түшүндүрмөлөрдү да аң-сезимдүү текшерет. | Белгисиздик жана ички топтук идентификация баскычтарындагы бир багыттуу чечмелөөнү азайтышы мүмкүн. |
| Сокур кесиптештик кароо / challenger role | Көз карандысыз адам отчеттогу чечим пункттарын каршы тараптын көз карашы менен суракка алат. | Жашыруун жылышты жана отчеттун тили тараптын баяны менен айкалышуу коркунучун чектей алат. |
Изилдөөнүн негизги жыйынтыктары / теориялык тыянактары:
- Соттук бухгалтердик эксперттик бир жактуулук дайыма аң-сезимдүү этикалык бузуу менен түшүндүрүлө албайт.
- Белгисиз жана кесиптик чечимге ачык техникалык пункттар тараптын баянына карай жашыруун жылыш үчүн шарт түзүшү мүмкүн.
- Социалдык идентификация жана ички топтук идентификация экспертти аны жалдаган тараптын баянына аң-сезимсиз жакындатышы мүмкүн.
- Өз-өзүнчө корголчу техникалык чечимдер чогуу каралганда тарапка системалуу шайкеш келген отчеттук жыйынтык түзүшү мүмкүн.
- Daubert жана башка ыкмага багытталган укуктук фильтрлер соттук бухгалтердик иштеги бир нече корголчу чечим диапазондорун дайыма эле кармай албашы мүмкүн.
- Тилдик жакындашуу эксперт менен адвокаттын баяны убакыттын өтүшү менен бириккенин көрсөткөн мүмкүн болгон байкоочу белги болушу мүмкүн.
- Көз карандысыз кесиптештик кароо, ички кароо, hot tubbing жана божомол текшерүү протоколдору Tacit Fusion коркунучун азайта турган куралдар катары сунушталат.
Изилдөөнүн чектөөлөрү:
- Изилдөө эксперименттик маалымат бербейт.
- Сунушталган теория азырынча эмпирикалык түрдө өлчөнгөн эмес.
- Tacit Fusion түз байкалган өзгөрмө эмес, latent, башкача айтканда кыйыр көрсөткүчтөр менен өлчөнүүгө тийиш болгон теориялык түзүм.
- Таблицалар жана сунуштар келечектеги изилдөөлөргө багыт берүү үчүн берилген; азырынча себептүүлүктүн далили эмес.
- 2-таблицадагы сунуш номерлери менен текстте берилген жети сунуштун номерлөөсү дал келбегендиктен, эмгектин долбоор мүнөзүндө экенин жана оңдолчу жагы бар экенин көрсөтөт.
- Теория өзгөчө соттук бухгалтердик баалоо тапшырмалары аркылуу иштелип чыккан; башка эксперттик көрсөтмө тармактарына колдонуу өзүнчө текшерилиши керек.
Жыйынтыктап айтканда: Изилдөө соттук бухгалтердик эксперттердин бейтараптык маселеси жеке этикага гана эмес, сот процесси кандай түзүлгөнүнө да байланыштуу болушу мүмкүн деп эсептейт. Жашыруун Айкалышуу Теориясы эксперттик отчеттордогу бир жактуулукту “жаман ниеттеги эксперт” деген өзгөчө учур эмес, белгисиздик, командалык идентификация жана техникалык чечимдердин айкалышы менен пайда болгон процесс катары кароону сунуштайт.
Булак жана Ыкма Жөнүндө Эскертүү
Бул макала James A. DiGabriele жана Maksym O. Lazirko даярдаган “The silent drift of Forensic Accounting Expert testimony from objectivity to advocacy: A Theory of Tacit Fusion” аттуу эмгекке негизделип даярдалган.
Булак текст соттук бухгалтердик эксперттик көрсөтмөлөрдөгү бир жактуулукту түшүндүрүү үчүн теориялык процесс моделин сунуштаган теориялык эмгек болуп саналат. PDFде DOI, журналга кабыл алуу маалыматы же ачык рецензия маалыматтары жок болгондуктан, изилдөө рецензиядан өткөнү текст аркылуу ырасталбаган теориялык эмгек катары бааланууга тийиш.
Изилдөө эксперименттик лабораториялык иш, сурамжылоо, эконометрикалык анализ же сот протоколдорунан түзүлгөн эмпирикалык маалымат топтомун бербейт. Анын ыкмасы соттук бухгалтердик эсеп, укук, психология, социалдык идентификация теориясы, криминология, контексттик бир жактуулук жана tacit knowledge адабияттарынын теориялык синтезине негизделген.
Бул мазмун даярдалганда изилдөөнүн негизги түшүнүгү болгон Tacit Fusion Theory, үч баскычтуу процесс модели, 1-таблицадагы соттук бухгалтердик чечим пункттары, CSR ой жүгүртүү эксперименти, 1-сүрөттөгү тилдик жакындашуу графиги, кошумча графикалык жашоо цикли модели, жети текшериле турган сунуш, практикалык чаралар жана чектөөлөр сакталган. PDFде жок эмпирикалык табылга, так таасир өлчөмү, укуктук жыйынтык, кесипке жалпылоо же бардык эксперттер бир жактуу деген доомат кошулган эмес.
Изилдөө төмөнкү жагынан өзгөчө этият окулууга тийиш: авторлор эксперттик бир жактуулукту этикалык эмес жүрүм-турумдан толугу менен бөлбөйт; бирок айрым жылыштар аң-сезимдүү тарапкерликтен эмес, белгисиздик жана социалдык-когнитивдик процесстерден келип чыгышы мүмкүн деп эсептешет. Ошондуктан изилдөө соттук бухгалтердик эксперттерди айыптоо үчүн эмес, эксперттик отчеттордун кайсы техникалык чечим пункттарын ачыгыраак жана текшерүүгө ыңгайлуу кылууга болорун түшүнүү үчүн алкак берет.
Изилдөөнүн практикалык сунуштары баалуу болгону менен, Tacit Fusion Theory келечекте көзөмөлдүү эксперименттер, эксперттик виньеткалар, отчет долбоорлорунун тилдик анализи, сот протоколдорун жасалма интеллект менен изилдөө жана көз карандысыз кесиптештик кароо протоколдорун салыштырма баалоо аркылуу текшерилиши керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген