

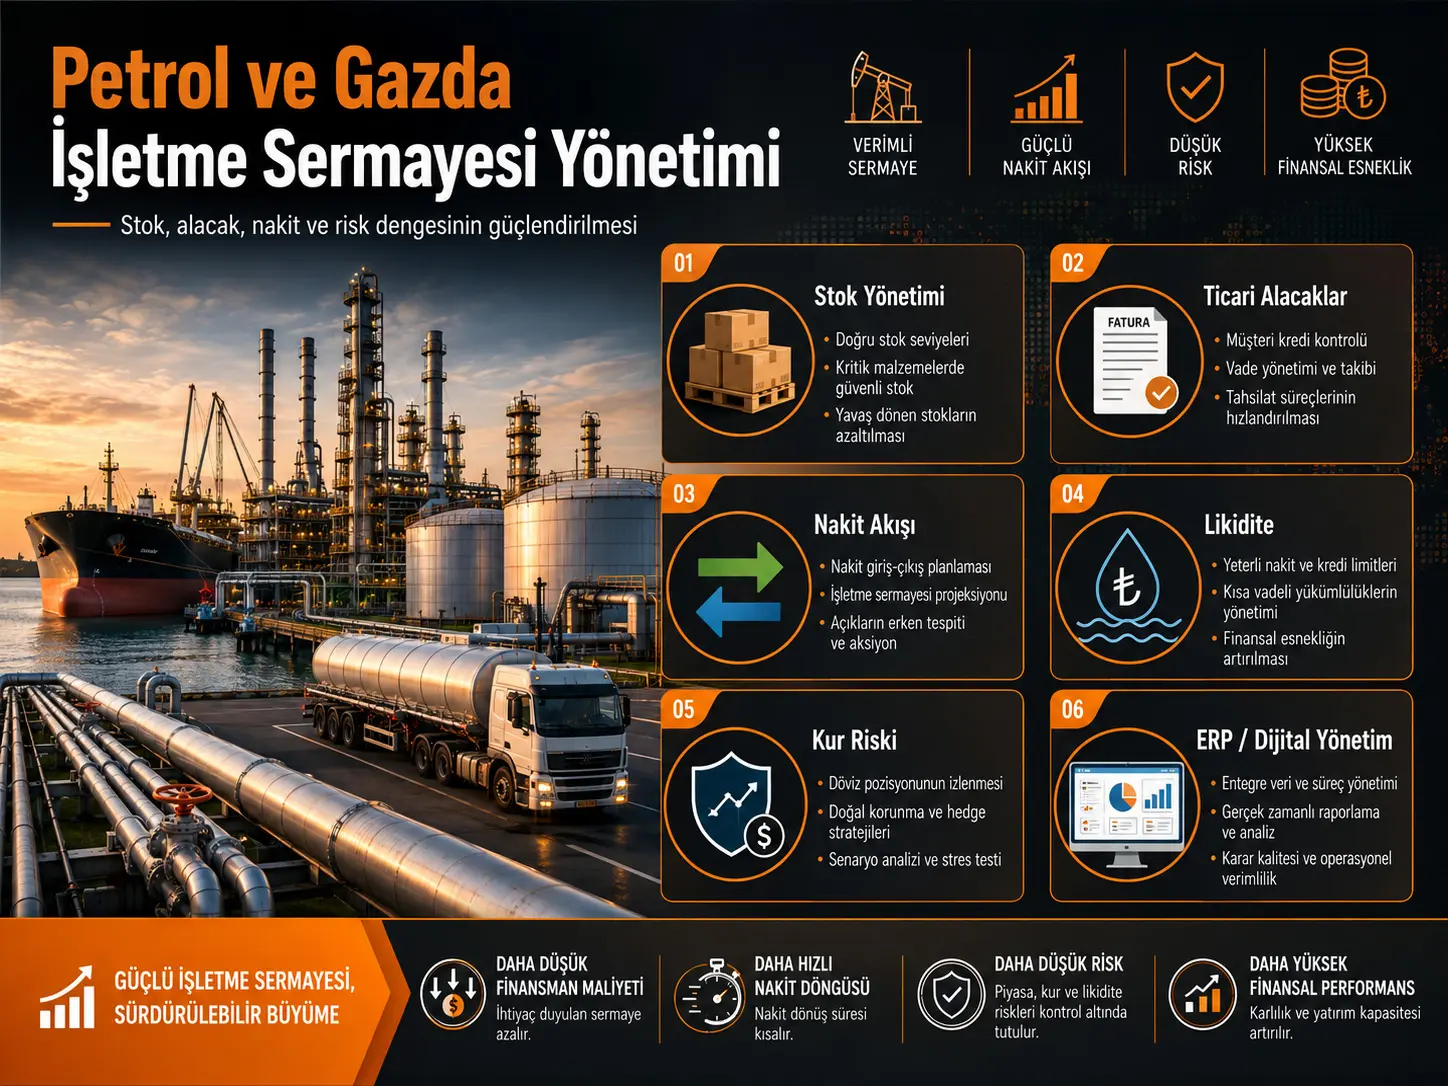
Bu tədqiqat neft və qaz sənaye müəssisələrində dövriyyə kapitalının necə daha səmərəli idarə oluna biləcəyini; ehtiyatlar, ticarət debitor borcları, pul axınları, likvidlik, valyuta riski və rəqəmsal maliyyə idarəetməsi baxımından qiymətləndirir. Tədqiqatçılar müqayisəli təhlil, sistem yanaşması və iqtisadi-statistik metodlardan istifadə etdiklərini bildirir; üç əsas cədvəldə mövcud problemləri, ənənəvi və müasir idarəetmə yanaşmalarını və əsas səmərəlilik göstəricilərini təsnif edirlər. Tədqiqatın əsas nəticəsi ondan ibarətdir ki, ERP və oxşar rəqəmsal idarəetmə sistemləri, daha güclü pul axını planlaşdırılması, debitor borclarına nəzarət, ehtiyatların optimallaşdırılması və proaktiv risk idarəetməsi dövriyyə kapitalından istifadəni yaxşılaşdıra bilər. Bununla belə, tədqiqat konkret neft-qaz şirkətlərinin maliyyə məlumatlarını təhlil etmədiyi və kəmiyyət baxımından təsir ölçüsü hesablamadığı üçün bu nəticələr ölçülmüş şirkət performansı deyil, ədəbiyyata əsaslanan analitik idarəetmə təklifləridir.
Dövriyyə kapitalı tədqiqatda müəssisənin istehsal və satış fəaliyyətini fasiləsiz davam etdirməsi üçün zəruri olan qısamüddətli maliyyə resurslarının məcmusu kimi nəzərdən keçirilir. Nağd pul, istehsal ehtiyatları, ticarət debitor borcları, hazır məhsul ehtiyatları və digər dövriyyə aktivləri bu strukturun əsas komponentləridir. Məqalə həmçinin dövriyyə kapitalını dövriyyə aktivləri ilə qısamüddətli öhdəliklər arasındakı fərq vasitəsilə qısamüddətli maliyyə dayanıqlığı ilə əlaqələndirir.
Neft və qaz sektorunun dövriyyə kapitalı baxımından adi istehsal müəssisəsindən daha mürəkkəb olduğu irəli sürülür. Yüksək kapital tələbi, böyük xammal və ehtiyat hissələri ehtiyatları, beynəlxalq satış müqavilələri, uzun ödəniş müddətləri, logistika xərcləri, enerji qiymətlərində dəyişkənlik, valyuta hərəkətləri və geosiyasi risklər müəssisənin qısamüddətli maliyyələşdirmə ehtiyacına və pul vəsaitlərinin idarə olunmasına təsir göstərə bilər.
Tədqiqatda ən aydın problemlər həddindən artıq ehtiyat saxlamaq, yüksək ticarət debitor borcları, qeyri-müntəzəm pul axınları, valyuta riski və yetərsiz rəqəmsal maliyyə infrastrukturu kimi sıralanır. Təklif olunan həllər isə ERP əsaslı ehtiyat və logistika idarəetməsi, elektron debitor borcu izlənməsi, pul axınının proqnozlaşdırılması, valyuta riskinə qarşı hedging alətləri və ümumi rəqəmsal transformasiya strategiyasıdır.
Məqalə ənənəvi maliyyə idarəetməsini əsasən əl ilə planlaşdırma, kağız sənəd dövriyyəsi, qısamüddətli maliyyə planlaşdırması, risklərə hadisə baş verdikdən sonra reaksiya vermə və gecikmiş hesabatlılıqla əlaqələndirir. Müasir yanaşmada isə avtomatlaşdırılmış ERP sistemləri, elektron nəzarət və CRM, uzunmüddətli strateji planlaşdırma, proaktiv risk təhlili və real vaxt rejimində məlumatların emalı ön plana çıxarılır.
Türkiyə baxımından tədqiqat xüsusilə neft, təbii qaz, neft-kimya, neft emalı və enerji ilə bağlı iri sənaye müəssisələrində istifadə oluna biləcək ümumi maliyyə idarəetmə çərçivəsi təqdim edə bilər. Lakin mənbə Azərbaycan neft-qaz sektoru kontekstindən çıxış edir və Türkiyədəki şirkətlərin balans, ehtiyat, debitor borcu, nağd pulun çevrilmə müddəti və ya valyuta riski məlumatlarını təhlil etmir. Buna görə Türkiyədə tətbiq ediləcək model üçün şirkət səviyyəsində cari əmsal, ehtiyatların dövriyyə müddəti, debitor borclarının yığım müddəti, kreditor borclarının ödəniş müddəti, nağd pulun çevrilmə dövrü və maliyyələşdirmə xərci kimi göstəricilər real məlumatlarla ayrıca sınaqdan keçirilməlidir.
Ətraflı İzah
Dövriyyə kapitalı niyə neft və qaz şirkətləri üçün kritik hesab olunur?
Tədqiqata görə, neft və qaz müəssisələri yüksək kapital tutumu ilə yanaşı gündəlik əməliyyatların davam etdirilməsi üçün əhəmiyyətli həcmdə qısamüddətli maliyyə resurslarına ehtiyac duyur. Xammal, yanacaq, ehtiyat hissələri və texniki avadanlıq ehtiyatlarının saxlanması istehsalın, daşınmanın və satışın fasiləsizliyi baxımından zəruri hesab edilir.
Lakin yüksək ehtiyat səviyyəsi eyni zamanda müəssisənin pul vəsaitinin uzun müddət ehtiyatlarda bağlı qalması deməkdir. Buna görə tədqiqat iki əks məqsəd arasında balans yaradılmasını müdafiə edir: istehsalın dayanmasının qarşısını alacaq qədər ehtiyat saxlamaq, lakin lazımsız həcmdə kapitalı ehtiyatlara bağlamamaq.
Dövriyyə kapitalının əsas komponentləri hansılardır?
Məqalə dövriyyə kapitalının əsas elementlərini aşağıdakı iqtisadi sahələrdə qruplaşdırır:
- nağd pul və nağd pula bərabər resurslar,
- xammal və istehsal ehtiyatları,
- ehtiyat hissələri və texniki materiallar,
- ticarət debitor borcları,
- hazır məhsullar və digər dövriyyə aktivləri.
Bu resursların məqsədi yalnız qısamüddətli ödənişlər etmək deyil. Dövriyyə kapitalı eyni zamanda istehsalın davamlılığını, satış fəaliyyətini və maliyyə öhdəliklərinin vaxtında yerinə yetirilməsini dəstəkləyən əməliyyat maliyyələşdirmə qatı kimi qiymətləndirilir.
Neft-qaz sektorunda dövriyyə kapitalına hansı risklər təsir edir?
Tədqiqat sektorun dövriyyə kapitalı idarəetməsinə təsir edən altı əsas risk sahəsini müəyyənləşdirir:
| Risk sahəsi | Dövriyyə kapitalına mümkün təsiri |
|---|---|
| Dünya enerji qiymətlərinin dəyişməsi | Gəlir və pul daxilolmalarının proqnozlaşdırıla bilməsini azalda bilər. |
| Geosiyasi risklər | Ticarət, maliyyələşdirmə və təchizat proseslərində qeyri-müəyyənlik yarada bilər. |
| Mürəkkəb istehsal texnologiyaları | Yüksək ehtiyat hissəsi və texniki material ehtiyatına ehtiyac yarada bilər. |
| Logistika və daşınma xərcləri | Ehtiyat siyasətinə və nağd pul ehtiyacına təsir göstərə bilər. |
| İnflyasiya və valyuta məzənnəsi hərəkətləri | Giriş xərclərini və xarici valyutada öhdəlikləri dəyişdirə bilər. |
| Kredit və maliyyələşdirmə şərtləri | Qısamüddətli maliyyələşdirmənin xərcinə və əlçatanlığına təsir göstərə bilər. |
Bu təsnifat tədqiqatın iqtisadi çərçivəsidir; məqalə qeyd olunan risklərin hər biri üçün ayrıca ehtimal və ya pul ifadəsində zərər hesablaması aparmır.
Həddindən artıq ehtiyat niyə problem hesab olunur?
Məqalənin ilk əsas problemi istehsalın dayanmasının qarşısını almaq məqsədilə lazım olandan artıq xammal və ehtiyat hissəsi saxlanmasıdır. Bu yanaşma əməliyyat təhlükəsizliyi təmin edə bilər; lakin artıq ehtiyat maliyyə resurslarının müəssisənin başqa sahələrində istifadəsinə mane olur və əlavə saxlama xərci yaradır.
Müəlliflərin təklif etdiyi həll ehtiyat normalarının yenidən müəyyənləşdirilməsi, logistikanın optimallaşdırılması, ERP sistemləri ilə ehtiyat hərəkətlərinin daha yaxından izlənməsi və uyğun şəraitdə Just in Time yanaşmasından istifadə edilməsidir.
Bununla belə, tədqiqat konkret bir neft-qaz müəssisəsində JIT tətbiqi nəticəsində ehtiyatların neçə faiz azaldığını və ya nə qədər nağd vəsaitin sərbəst qaldığını ölçmür.
Ticarət debitor borcları niyə likvidlik problemi yarada bilər?
Neft və enerji məhsullarının xüsusilə beynəlxalq müqavilələrlə satılması uzun ödəniş müddətlərinə və gecikmiş yığımlara səbəb ola bilər. Satışın mühasibat uçotunda tanınması müəssisənin eyni məbləğdə nağd vəsait əldə etməsi demək olmadığından yüksək debitor borcu səviyyəsi likvidliyə təzyiq yarada bilər.
Tədqiqatın təklifləri arasında müştərilərin maliyyə vəziyyətinin daha müntəzəm qiymətləndirilməsi, kredit siyasətinin gücləndirilməsi, elektron ödəniş infrastrukturundan istifadə və debitor borclarının elektron sistemlərlə izlənməsi yer alır.
Pul axını niyə yalnız mühasibat mənfəətindən ayrıca qiymətləndirilməlidir?
Məqalə neft və qaz şirkətlərində yüksək qiymət dəyişkənliyi səbəbindən pul daxilolmalarının dəyişə biləcəyinə diqqət çəkir. Müəssisənin gəlir göstərməsi qısamüddətli borclarını vaxtında ödəmək üçün lazım olan nağd vəsaitin həmişə eyni anda mövcud olması demək deyil.
Buna görə büdcələşdirmə sistemlərinin təkmilləşdirilməsi və gələcək pul daxilolmaları ilə çıxışlarının daha uzun müddət üçün proqnozlaşdırılması tədqiqatın əsas idarəetmə təkliflərindən biri kimi təqdim olunur.
Cədvəl 1 hansı problem–həll əlaqələrini qurur?
Tədqiqatın ilk əsas cədvəli beş problemi onların mümkün səbəbləri, müəssisəyə təsirləri və təklif olunan idarəetmə alətləri ilə uyğunlaşdırır:
| Problem | Tədqiqatda göstərilən əsas səbəb | Əsas maliyyə təsiri | Təklif olunan istiqamət |
|---|---|---|---|
| Həddindən artıq ehtiyat | Zəif planlaşdırma | Maliyyə resurslarının ehtiyatlarda bağlanması | ERP və logistika optimallaşdırılması |
| Yüksək ticarət debitor borcları | Səmərəsiz kredit siyasəti | Likvidlik riskinin artması | Elektron ödəniş və daha güclü nəzarət |
| Qeyri-müntəzəm pul axını | Zəif maliyyə planlaşdırması | Qısamüddətli öhdəliklərdə gecikmə riski | Pul axınının proqnozlaşdırılması |
| Valyuta riski | Xarici bazarlardan asılılıq | Maliyyə itkisi ehtimalı | Hedging alətləri |
| Zəif rəqəmsal sistemlər | Texnoloji gerilik | Əməliyyat qərarlarının sürətinin azalması | Rəqəmsal transformasiya strategiyası |
Bu cədvəl real şirkətlərdən hesablanmış hadisə tezlikləri və ya maliyyə zərəri məbləğləri deyil. Problem–səbəb–həll əlaqələri tədqiqatın mənbə ədəbiyyatından çıxardığı idarəetmə çərçivəsidir.
Ənənəvi və müasir dövriyyə kapitalı idarəetməsi necə müqayisə olunur?
İkinci əsas cədvəl beş idarəetmə sahəsində ənənəvi və müasir yanaşmanı müqayisə edir:
| İdarəetmə sahəsi | Ənənəvi yanaşma | Tədqiqatda təklif olunan müasir yanaşma |
|---|---|---|
| Ehtiyatların idarə edilməsi | Əl ilə planlaşdırma | Avtomatlaşdırılmış ERP sistemləri |
| Debitor borclarına nəzarət | Kağız sənəd dövriyyəsi | Elektron izləmə və CRM |
| Maliyyə planlaşdırması | Qısamüddətli yanaşma | Strateji və uzunmüddətli planlaşdırma |
| Risklərin idarə edilməsi | Reaktiv yanaşma | Proaktiv və analitik yanaşma |
| Məlumatların emalı | Gecikmiş hesabatlılıq | Real vaxt rejimində təhlil |
Məqalə müasir yanaşmanın qərarları sürətləndirə, riskləri daha erkən görünən edə və resurs bölgüsünü yaxşılaşdıra biləcəyini müdafiə edir. Lakin bu cədvəldə ERP istifadə edən və etməyən neft şirkətlərindən ölçülmüş müqayisəli performans məlumatları yoxdur.
ERP-nin tədqiqatdakı rolu nədir?
Enterprise Resource Planning (ERP) tədqiqatda ehtiyatların, maliyyə planlaşdırmasının və əməliyyat məlumatlarının daha inteqrasiya olunmuş şəkildə izlənməsini təmin edən əsas rəqəmsal alət kimi qiymətləndirilir.
ERP istifadəsindən gözlənilən əsas faydalar ehtiyat hərəkətlərinin daha tez görünməsi, tələbatın daha yaxşı planlaşdırılması, maliyyə məlumatlarının gecikmədən emalı və rəhbərlərin real vaxta daha yaxın informasiya əsasında qərar verə bilməsidir.
Mənbə ERP-nin investisiya xərci, tətbiq müddəti, səhv faizi və ya investisiyanın geri dönüş müddəti barədə məlumat təqdim etmir.
CRM niyə ticarət debitor borclarının idarə edilməsi ilə əlaqələndirilir?
Customer Relationship Management (CRM) sistemləri tədqiqatda müştəri və yığım məlumatlarının elektron mühitdə izlənməsi ilə əlaqələndirilir. Bu yanaşma müştərilərin ödəniş davranışını, müqavilə şərtlərini və gecikmələri daha sistemli izləməyə kömək edə biləcək alət kimi təqdim olunur.
Bununla belə, CRM-nin debitor borcu müddətini neçə gün azaltdığı və ya yığım faizini nə dərəcədə artırdığı tədqiqat çərçivəsində sınaqdan keçirilməyib.
Valyuta riskinə qarşı hansı yanaşma təklif olunur?
Neft və qaz şirkətlərinin beynəlxalq bazarlardan asılılığı xarici valyutada gəlir, xərc və borcların dövriyyə kapitalına təsir etməsinə səbəb ola bilər. Tədqiqat bu risk üçün ümumi həll kimi hedging alətlərinin tətbiqini təklif edir.
Lakin hansı maliyyə törəmə alətinin, hansı valyuta və ya risk profili üçün istifadə ediləcəyinə dair hedge nisbəti, ssenari təhlili və ya törəmə qiymətləndirmə modeli yoxdur. Buna görə hedging məqalədə ətraflı maliyyə modeli deyil, risk idarəetməsi təklifidir.
Kibertəhlükəsizlik niyə maliyyə idarəetməsi problemi hesab olunur?
Tədqiqat rəqəmsal maliyyə sistemlərinin yetərsizliyi ilə yanaşı kibertəhlükəsizlik risklərini də dövriyyə kapitalı idarəetməsinin yeni problemlərindən biri kimi qeyd edir. Rəqəmsallaşma artdıqca maliyyə məlumatlarının təhlükəsizliyi və sistemlərin fasiləsiz işləməsi də əməliyyat maliyyə idarəetməsinin bir hissəsinə çevrilir.
Bununla belə, tədqiqat konkret kiberhücum məlumat dəsti, maliyyə itkisi məbləği və ya kiber risk modeli təqdim etmir.
İnsan resursu niyə ayrıca problem kimi göstərilir?
Məqalə müasir maliyyə texnologiyalarından və risk idarəetmə alətlərindən istifadə edə bilən mütəxəssislərin çatışmazlığının müəssisələrin idarəetmə qabiliyyətini məhdudlaşdıra biləcəyini müdafiə edir. Buna görə yalnız proqram təminatına investisiya deyil, işçilərin maliyyə, rəqəmsal sistemlər və risk idarəetməsi bacarıqlarının inkişaf etdirilməsi də təklif olunur.
Dövriyyə kapitalı hansı göstəricilərlə qiymətləndirilir?
Tədqiqatın Cədvəl 3-ü dövriyyə kapitalının səmərəliliyi üçün beş əsas göstəricini sadalayır:
| Göstərici | Tədqiqatda verilən iqtisadi məna | Tədqiqatda göstərilən hədəf istiqamət |
|---|---|---|
| Cari əmsal | Dövriyyə aktivlərinin qısamüddətli öhdəliklərə nisbəti | 2:1 |
| Dövriyyə kapitalının dövriyyə sürəti | Aktivlərdən istifadənin səmərəliliyi | Yüksək olması |
| Ticarət debitor borclarının dövriyyə müddəti | Debitor borclarının yığılma müddəti | Minimum olması |
| Ehtiyatların dövriyyə əmsalı | Ehtiyatların istifadə/dövriyyə sürəti | Yüksək olması |
| Nağd pul resurslarının rentabelliyi | Pul axınlarının gəlir yaratması | Sabit artım |
Buradakı 2:1 cari əmsal tədqiqatın normativ olaraq verdiyi dəyərdir. Məqalə bu nisbətin araşdırılan bütün neft-qaz şirkətləri üçün empirik olaraq optimal olduğunu sınaqdan keçirməyib. Digər dörd göstərici üçün də kəmiyyətlə ifadə olunan optimal hədd verilməyib; yalnız hədəflənən istiqamət göstərilib.
Just in Time yanaşması tədqiqatda necə istifadə olunur?
Just in Time (JIT), xüsusilə artıq ehtiyatların azaldılması üçün təklif edilən idarəetmə yanaşmalarından biridir. Tədqiqatın məntiqi ehtiyac olmayan ehtiyat həcmini azaltmaqla ehtiyatlarda bağlı maliyyə resursunu sərbəst buraxmaqdır.
Lakin neft və qaz sektorundakı kritik ehtiyat hissələrinin təchizat müddətləri, təhlükəsizlik ehtiyatı tələbləri və ya istehsal dayanmasının xərcləri tədqiqatda ayrıca kəmiyyət modelinə daxil edilmədiyindən JIT bütün ehtiyatlar üçün şərtsiz resept kimi şərh edilməməlidir.
Süni intellekt tədqiqatda həqiqətən sınaqdan keçirilibmi?
Xeyr. Məqalə beynəlxalq neft-qaz şirkətlərinin rəqəmsal maliyyə sistemlərindən və süni intellekt texnologiyalarından istifadə etdiyini bildirir və bu texnologiyaları gələcək idarəetmə alətləri sırasında qiymətləndirir.
Lakin tədqiqatda süni intellekt modeli qurulmayıb, məlumat dəsti öyrədilməyib, proqnoz dəqiqliyi ölçülməyib və AI istifadə edən/etməyən şirkətlər müqayisə olunmayıb. Buna görə süni intellekt tədqiqatın eksperimental metodu deyil, təklif olunan rəqəmsal transformasiya istiqamətlərindən biridir.
Tədqiqatın dəstəklədiyi nəticələr
- Neft və qaz müəssisələrində ehtiyatlar, ticarət debitor borcları, nağd pul və qısamüddətli öhdəliklər dövriyyə kapitalı idarəetməsinin əsas sahələridir.
- Sektorun yüksək kapital tutumu, logistika strukturu, enerji qiymətlərinin dəyişkənliyi və beynəlxalq əlaqələri dövriyyə kapitalının idarə edilməsini mürəkkəbləşdirir.
- Tədqiqatın analitik çərçivəsində həddindən artıq ehtiyat, yüksək debitor borcları, qeyri-müntəzəm pul axınları, valyuta riski və zəif rəqəmsal infrastruktur əsas problem sahələri kimi müəyyən edilmişdir.
- ERP, elektron debitor borcu izlənməsi, pul axınının proqnozlaşdırılması və proaktiv risk idarəetməsi müəlliflərin təklif etdiyi əsas təkmilləşdirmə alətləridir.
- Tədqiqat dövriyyə kapitalının idarə edilməsinin yalnız mühasibat funksiyası deyil, maliyyə dayanıqlığı və əməliyyat davamlılığı ilə əlaqəli strateji idarəetmə sahəsi olduğunu müdafiə edir.
Tədqiqatın dəstəkləmədiyi və ya sınaqdan keçirmədiyi nəticələr
- ERP tətbiqinin neft-qaz şirkətlərinin rentabelliyini müəyyən faiz artırdığı bu tədqiqatda göstərilməyib.
- Rəqəmsal transformasiya ilə dövriyyə kapitalı performansı arasında şirkət məlumatlarına əsaslanan səbəb-nəticə əlaqəsi sınaqdan keçirilməyib.
- Konkret bir neft və ya təbii qaz şirkətinin balans məlumatları təhlil edilməyib.
- Ehtiyatların optimallaşdırılmasının neçə gün və ya nə qədər pul vəsaiti qənaəti yaratdığı hesablanmayıb.
- Ticarət debitor borclarının təklif olunan üsullarla neçə günə yığıla biləcəyi ölçülməyib.
- 2:1 cari əmsalın bütün neft-qaz müəssisələri üçün universal optimum olduğu eksperimental olaraq göstərilməyib.
- JIT yanaşmasının neft və qaz sektorundakı bütün kritik ehtiyatlara təhlükəsiz şəkildə tətbiq edilə biləcəyi sübut olunmayıb.
- Süni intellekt əsaslı maliyyə idarəetmə modeli hazırlanmayıb və ya sınaqdan keçirilməyib.
- Məqalənin təklifləri Türkiyədəki neft-qaz müəssisələrində birbaşa sınaqdan keçirilməyib.
Tədqiqatın Metodu və Nəticələri
Tədqiqatın faktiki metodoloji quruluşu necədir?
Mənbə öz metodunu müqayisəli təhlil, sistem yanaşması və iqtisadi-statistik metodlar kimi müəyyənləşdirir. Bununla belə, məqalədə görünən metod tətbiqi əsasən ədəbiyyata əsaslanan konseptual təsnifat və idarəetmə yanaşmalarının müqayisəsidir.
Tədqiqatda ayrıca “Material və Metod” bölməsi altında şirkət seçimi, məlumatların toplanması proseduru, təhlil dövrü və ya statistik model ətraflı təsvir edilməyib.
Mənbədə hansı orijinal empirik elementlər yoxdur?
| Empirik yoxlama elementi | Mənbədə vəziyyəti |
|---|---|
| Araşdırılan şirkətlərin siyahısı | Verilməyib. |
| Şirkət sayı / seçmə həcmi | Verilməyib. |
| Maliyyə məlumatlarının dövrü | Verilməyib. |
| Dövriyyə aktivləri və qısamüddətli borc məlumatları | Verilməyib. |
| Ehtiyatların dövriyyə əmsallarının şirkət səviyyəsində hesablanması | Aparılmayıb. |
| Debitor borclarının yığım müddətlərinin şirkət səviyyəsində hesablanması | Aparılmayıb. |
| Nağd pulun çevrilmə dövrü | Hesablanmayıb. |
| Korrelyasiya və ya reqressiya | Yoxdur. |
| Statistik əhəmiyyətlilik testi | Yoxdur. |
| Rəqəmsallaşmadan əvvəl/sonra müqayisəsi | Aparılmayıb. |
Buna görə tədqiqatın nəticələri “iqtisadi-statistik olaraq ölçülmüş performans təsirləri” kimi təqdim edilməməlidir.
Cədvəl 1 necə hazırlanıb?
Mənbə problem–səbəb–təsir–həll cədvəlinin Brigham & Houston, OECD Economic Outlook və IEA World Energy Outlook materialları əsasında müəlliflər tərəfindən hazırlandığını bildirir.
Cədvəl şirkət müşahidələrinin tezliyini və ya konkret sahə tədqiqatını göstərmir; müxtəlif idarəetmə problemlərinin analitik şəkildə təsnif edildiyi sintez cədvəlidir.
Cədvəl 2 necə hazırlanıb?
Ənənəvi və müasir idarəetmə yanaşmalarını müqayisə edən ikinci cədvəl mənbədə Kaplan & Norton ilə Ross, Westerfield & Jordan-a aid edilən mənbələr əsasında müəlliflər tərəfindən hazırlanıb.
Burada “müasir yanaşma”nın üstünlüyünə dair verilən nəticələr eyni şirkətlərdə aparılmış nəzarətli əvvəl-sonra ölçmələri deyil. Cədvəl konseptual idarəetmə müqayisəsidir.
Cədvəl 3 nəyi ölçür?
Üçüncü cədvəl cari əmsalı, dövriyyə kapitalının dövriyyə sürətini, debitor borclarının dövriyyə müddətini, ehtiyatların dövriyyə əmsalını və nağd pul resurslarının rentabelliyini dövriyyə kapitalı performans göstəriciləri kimi müəyyənləşdirir.
Cədvəl bu göstəricilərin real şirkət seçməsindəki paylanmasını vermir. Yalnız cari əmsal üçün 2:1 kəmiyyət hədəfi göstərilir, digər göstəricilər isə “yüksək”, “minimum” və ya “sabit artım” kimi istiqamət göstəriciləri ilə ifadə olunur.
Tədqiqatın əsas “nəticəsi” necə şərh edilməlidir?
Məqalənin əsas nəticəsi müəyyən kəmiyyət maliyyə nəticələrinin kəşfindən daha çox idarəetmə çərçivəsinin qurulmasıdır. Müəlliflər dövriyyə kapitalı performansının ehtiyat, debitor borcu, nağd pul, risk və informasiya sistemlərinin birlikdə idarə olunması ilə yaxşılaşdırıla biləcəyi qənaətinə gəlirlər.
Buna görə tədqiqatı “ERP istifadə edən şirkətlərin dövriyyə kapitalı performansının statistik olaraq daha yüksək olduğu müəyyən edildi” şəklində təqdim etmək mənbə tərəfindən dəstəklənmir. Daha düzgün ifadə tədqiqatın ədəbiyyat və müqayisəli qiymətləndirmə əsasında ERP, rəqəmsal maliyyə idarəetməsi və proaktiv risk yanaşmasını təklif etməsidir.
Təklif olunan təkmilləşdirmə çərçivəsi
| İdarəetmə sahəsi | Tədqiqatın təklif etdiyi yanaşma | Mənbədə empirik yoxlama |
|---|---|---|
| Ehtiyatlar | ERP, logistikanın optimallaşdırılması, ehtiyat normalarının yenidən müəyyənləşdirilməsi və uyğun halda JIT | Yox |
| Ticarət debitor borcları | Kredit siyasətinin gücləndirilməsi və elektron nəzarət | Yox |
| Nağd pul | Büdcələşdirmə və uzunmüddətli pul axını proqnozu | Yox |
| Valyuta riski | Hedging alətlərindən istifadə | Yox |
| Maliyyə məlumatı | Real vaxt rejimində rəqəmsal təhlil | Yox |
| İnsan resursu | Maliyyə və rəqəmsal risk idarəetməsi sahəsində ixtisaslı kadrların hazırlanması | Yox |
Tədqiqatın güclü tərəfləri
- Dövriyyə kapitalı problemlərini yalnız nağd pul baxımından deyil, ehtiyat, debitor borcu, valyuta riski və rəqəmsal infrastrukturla birlikdə nəzərdən keçirir.
- Neft-qaz sektorunun kapital tutumlu və beynəlxalq strukturunu maliyyə idarəetmə çərçivəsinə daxil edir.
- Problem, səbəb, təsir və həlli eyni cədvəldə bir araya gətirərək idarəetmə baxımından aydın nəzarət çərçivəsi yaradır.
- Ənənəvi və rəqəmsal maliyyə idarəetmə yanaşmalarını anlaşıqlı şəkildə müqayisə edir.
- Tətbiq baxımından ehtiyatlar, debitor borcları, pul axını, risk və insan resursu üçün konkret idarəetmə başlıqları təklif edir.
Əsas metodoloji məhdudiyyətlər
- Neft-qaz şirkətlərindən yaradılmış müəyyən empirik seçmə yoxdur.
- Şirkətlərin maliyyə hesabatları üzərində ölçmə aparılmayıb.
- “İqtisadi-statistik metod” ifadəsinə baxmayaraq hesablanmış statistik model və ya test təqdim edilmir.
- Təkliflərin maliyyə təsiri kəmiyyət baxımından ölçülməyib.
- Rəqəmsallaşma ilə performans arasındakı səbəbiyyət sınaqdan keçirilməyib.
- Beynəlxalq təcrübədən bəhs edilməsinə baxmayaraq şirkət səviyyəsində sistemli beynəlxalq müqayisə cədvəli verilməyib.
- Mənbə siyahısındakı bəzi biblioqrafik qeydlərdə doğrulama problemləri var.
Verianla Live niyə istifadə edilməyib?
Tədqiqatda şirkət səviyyəsində kəmiyyət performans seriyası, illik maliyyə məlumatları, eksperimental müqayisə və ya orijinal statistik nəticə yoxdur. Cədvəl 1 və Cədvəl 2 tamamilə kateqorikdir; Cədvəl 3 isə böyük ölçüdə istiqamətverici/normativ məlumatlardan ibarətdir.
Bu məlumatları animasiyalı qrafikə və ya kəmiyyət performans müqayisəsinə çevirmək mənbədə olmayan kəmiyyət dəqiqliyi yarada biləcəyindən Verianla Live komponentindən istifadə edilməyib.
Mənbə və Metod Qeydi
Tam orijinal başlıq:NEFT-QAZ SƏNAYE MÜƏSSİSƏLƏRİNİN DÖVRİYYƏ KAPİTALININ İDARƏ EDİLMƏSİNİN TƏKMİLLƏŞDİRİLMƏSİ YOLLARI.
İngiliscə başlıq:WAYS TO IMPROVE WORKING CAPITAL MANAGEMENT OF OIL AND GAS INDUSTRIAL ENTERPRISES.
Müəlliflər, mənbədəki ardıcıllıqla: İlham Şamil RÜSTƏMOV; Nərmin Şamil URUXOVA.
Qurum: Azərbaycan Dövlət Neft və Sənaye Universiteti / Azerbaijan State Oil and Industry University.
Bərabər töhfə/bərabər birinci müəllif: Mənbədə bərabər töhfə və ya bərabər birinci müəlliflik barədə bəyanat yoxdur.
Məsul müəllif: Mənbədə ayrıca corresponding-author işarəsi yoxdur. Hər iki müəllif üçün e-poçt məlumatı verilib.
Mənbə növü: Neft və qaz sənaye müəssisələrində dövriyyə kapitalının idarə edilməsini ədəbiyyat və müqayisəli idarəetmə çərçivəsi əsasında nəzərdən keçirən analitik/konseptual iqtisadiyyat-maliyyə tədqiqatıdır. Mənbədə müqayisəli təhlil, sistem yanaşması və iqtisadi-statistik metodlardan istifadə edildiyi bildirilsə də, şirkət səviyyəsində orijinal kəmiyyət məlumatlarının təhlili göstərilmir.
Hakemlik statusu: Məqalə qəbul edilmiş jurnal nəşridir. Jurnalın rəsmi nəşr siyasəti redaksiya qərarında elmi rəyçi qiymətləndirmələrinin nəzərə alındığını və elmi rəyçilərin vəzifələrini müəyyənləşdirdiyini bildirir. Bu konkret məqaləyə aid fərdi rəyçi hesabatı ictimaiyyətə açıq deyil.
Jurnal:Azərbaycan Ali Texniki Məktəblərinin Xəbərləri / Proceedings of Azerbaijan High Technical Educational Institutions.
Nəşriyyat: Azerbaijan State Oil and Industry University Press.
Nəşr kimliyi: Volume 28, Issue 1, 2026.
ISSN: 1028-7515.
DOI: 10.32010/QVSW8785.
Məqalə prosesi: Received 4 February 2026; Revised 26 February 2026; Accepted 5 March 2026.
Səhifə aralığı barədə xəbərdarlıq: Araşdırılan məqalə faylında görünən səhifələr 324–330-dur. Jurnalın rəsmi onlayn metadatasında 324–331 yazılıb; eyni onlayn sayda növbəti məqalənin başlanğıc səhifəsi də 331 kimi göstərilib. Buna görə iki biblioqrafik göstərim arasındakı fərq səssizcə düzəldilməyib.
Rəsmi keçid:https://doi.org/10.32010/QVSW8785.
Lisenziya/müəllif hüquqları: Mənbədə Creative Commons və ya başqa açıq lisenziya barədə bəyanat yoxdur. Nəşriyyatın rəsmi veb-səhifəsində “All rights reserved” ifadəsi yer alır. Buna görə bu Verianla məzmununda mənbə cədvəlləri vizual olaraq kopyalanmayıb; onların elmi və iqtisadi mesajları Azərbaycan dilində yenidən izah olunub.
Maliyyələşdirmə: Mənbədə ayrıca maliyyələşdirmə bəyanatı yoxdur.
Maraqların toqquşması: Mənbədə ayrıca maraqların toqquşması bəyanatı yoxdur.
Məlumatların əlçatanlığı: Mənbədə orijinal şirkət məlumat dəsti və ya ayrıca data availability bəyanatı yoxdur.
Müəllif töhfələri: Mənbədə CRediT və ya ətraflı müəllif töhfəsi bəyanatı yoxdur.
Ədəbiyyat siyahısı barədə xəbərdarlıq: Məqalənin bəzi biblioqrafik qeydləri müstəqil doğrulamada problemlər göstərir. Xüsusilə Ross, Westerfield və Jordan-ın üç müəllifli qeydi “Corporate Finance” başlığı ilə verilsə də, nəşriyyatın rəsmi kataloqunda üç müəllifli əsər Fundamentals of Corporate Finance kimi göstərilir; Corporate Finance isə fərqli və daha geniş müəllif qrupuna malikdir. Kaplan və Norton-a aid edilən 2020-ci il tarixli Strategic Performance Management and Financial Efficiency başlığı da Harvard Business Review/Press-in rəsmi axtarışında bu formada təsdiqlənməyib. Bu vəziyyət ədəbiyyatdan istifadə zamanı müstəqil biblioqrafik yoxlama tələb edir.
Metodoloji xəbərdarlıq: Məqalədə “iqtisadi-statistik metodlar”dan istifadə edildiyi bildirilsə də, araşdırılan mətndə seçmə həcmi, məlumat dəsti, müşahidə dövrü, reqressiya, korrelyasiya, etibar intervalı, p dəyəri və ya başqa kəmiyyət statistik təhlili təqdim edilmir.
Nəticələrin şərh sərhədi: Rəqəmsal idarəetmə texnologiyaları, ERP, CRM, pul axınının proqnozlaşdırılması, proaktiv risk idarəetməsi və maliyyə planlaşdırması məqalədə dövriyyə kapitalının səmərəliliyini artıra biləcək alətlər kimi təklif olunur. Lakin həmin texnologiyaların təsiri bu tədqiqatda şirkət məlumatları ilə kəmiyyət baxımından ölçülməyib. Buna görə təkliflər eksperimental və ya səbəb-nəticə performans sübutu deyil, analitik idarəetmə çərçivəsi kimi qiymətləndirilməlidir.
Türkiyəyə tətbiq sərhədi: Tədqiqat Azərbaycan neft-qaz sənayesi kontekstindən çıxış edir. Türkiyədəki şirkətlərin balans və əməliyyat məlumatları istifadə edilmədiyindən nəticələr Türkiyə üçün birbaşa ölçülmüş maliyyə optimumları deyil.
Elmi məzmun mənbəyi: Bu Verianla məqaləsindəki dövriyyə kapitalı komponentləri, problem təsnifatları, idarəetmə təklifləri, ənənəvi-müasir yanaşma müqayisəsi və performans göstəriciləri yalnız araşdırılan tədqiqata əsaslanır. Xarici mənbələr yalnız DOI, jurnal/nəşriyyat, buraxılış, rəyçilik siyasəti və ədəbiyyat siyahısındakı müəyyən biblioqrafik qeydlərin doğrulanması üçün istifadə edilib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib