

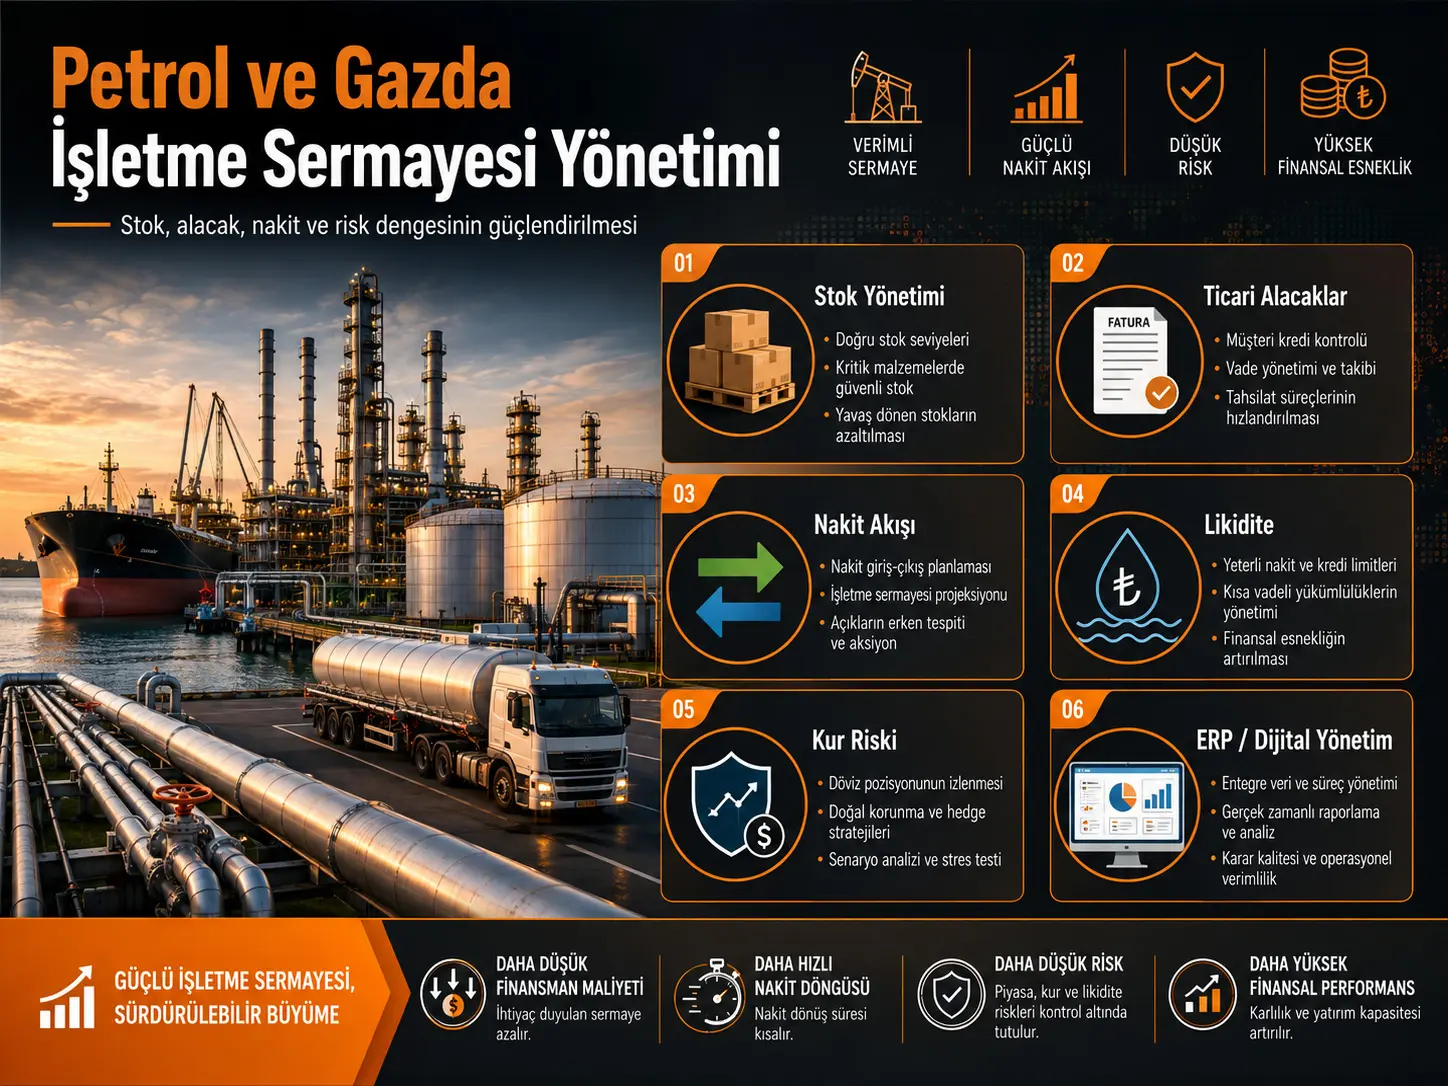
Bu çalışma, petrol ve gaz sanayi işletmelerinde işletme sermayesinin nasıl daha etkin yönetilebileceğini; stoklar, ticari alacaklar, nakit akışları, likidite, kur riski ve dijital finansal yönetim üzerinden değerlendiriyor. Araştırmacılar karşılaştırmalı analiz, sistem yaklaşımı ve ekonomik-istatistiksel yöntemler kullandıklarını belirtiyor; üç ana tabloda mevcut sorunları, geleneksel ve modern yönetim yaklaşımlarını ve temel verimlilik göstergelerini sınıflandırıyor. Çalışmanın ana sonucu, ERP ve benzeri dijital yönetim sistemleri, daha güçlü nakit akışı planlaması, alacak kontrolü, stok optimizasyonu ve proaktif risk yönetiminin işletme sermayesi kullanımını iyileştirebileceğidir. Bununla birlikte çalışma belirli petrol-gaz şirketlerinin finansal verilerini analiz etmediği ve nicel etki büyüklüğü hesaplamadığı için bu sonuçlar ölçülmüş şirket performansı değil, literatüre dayalı analitik yönetim önerileridir.
İşletme sermayesi, çalışmada işletmenin üretim ve satış faaliyetlerini kesintisiz sürdürebilmesi için gerekli kısa vadeli finansal kaynakların bütünü olarak ele alınıyor. Nakit, üretim stokları, ticari alacaklar, mamul stokları ve diğer dönen varlıklar bu yapının başlıca bileşenleridir. Makale ayrıca işletme sermayesini dönen varlıklarla kısa vadeli yükümlülükler arasındaki fark üzerinden kısa vadeli finansal dayanıklılıkla ilişkilendiriyor.
Petrol ve gaz sektörünün işletme sermayesi açısından sıradan bir üretim işletmesinden daha karmaşık olduğu savunuluyor. Yüksek sermaye gereksinimi, büyük hammadde ve yedek parça stokları, uluslararası satış sözleşmeleri, uzun ödeme vadeleri, lojistik maliyetleri, enerji fiyatlarındaki değişkenlik, döviz hareketleri ve jeopolitik riskler işletmenin kısa vadeli finansman gereksinimini ve nakit yönetimini etkileyebiliyor.
Çalışmada en belirgin sorunlar aşırı stok bulundurma, yüksek ticari alacaklar, düzensiz nakit akışları, kur riski ve yetersiz dijital finansal altyapı olarak sıralanıyor. Önerilen karşılıklar ise ERP tabanlı stok ve lojistik yönetimi, elektronik alacak takibi, nakit akışı tahmini, kur riskine karşı hedging araçları ve genel bir dijital dönüşüm stratejisidir.
Makale geleneksel finansal yönetimi daha çok elle planlama, kâğıt belge dolaşımı, kısa vadeli finansal planlama, risklere olay gerçekleştikten sonra tepki verme ve gecikmeli raporlama ile ilişkilendiriyor. Modern yaklaşımda ise otomatik ERP sistemleri, elektronik kontrol ve CRM, uzun vadeli stratejik planlama, proaktif risk analizi ve gerçek zamanlı veri işleme öne çıkarılıyor.
Türkiye açısından çalışma özellikle petrol, doğal gaz, petrokimya, rafineri ve enerjiye bağlı büyük sanayi işletmelerinde kullanılabilecek genel bir finansal yönetim çerçevesi sunabilir. Ancak kaynak Azerbaycan petrol-gaz sektörü bağlamından hareket ediyor ve Türkiye'deki şirketlerin bilanço, stok, alacak, nakit dönüşüm süresi veya kur riski verilerini analiz etmiyor. Bu nedenle Türkiye'de uygulanacak bir model için şirket bazında cari oran, stok devir süresi, alacak tahsil süresi, borç ödeme süresi, nakit dönüşüm döngüsü ve finansman maliyeti gibi göstergelerin gerçek verilerle ayrıca test edilmesi gerekir.
Detaylı Açıklama
İşletme sermayesi neden petrol ve gaz şirketleri için kritik görülüyor?
Çalışmaya göre petrol ve gaz işletmeleri yüksek sermaye yoğunluğunun yanı sıra günlük operasyonların sürdürülmesi için önemli miktarda kısa vadeli finansal kaynağa ihtiyaç duyuyor. Hammadde, yakıt, yedek parça ve teknik ekipman stoklarının korunması; üretimin, taşımacılığın ve satışın kesintiye uğramaması açısından gerekli görülüyor.
Ancak yüksek stok seviyesi aynı zamanda işletmenin parasının uzun süre stok içinde bağlı kalması anlamına geliyor. Bu nedenle çalışma iki karşıt hedef arasında denge kurulmasını savunuyor: üretimin durmasını önleyecek kadar stok bulundurmak fakat gereksiz miktarda sermayeyi stoklara bağlamamak.
İşletme sermayesinin temel bileşenleri nelerdir?
Makale işletme sermayesinin başlıca unsurlarını şu ekonomik alanlarda topluyor:
- nakit ve nakit benzeri kaynaklar,
- hammadde ve üretim stokları,
- yedek parçalar ve teknik malzemeler,
- ticari alacaklar,
- mamuller ve diğer dönen varlıklar.
Bu kaynakların amacı yalnız kısa vadeli ödeme yapmak değildir. İşletme sermayesi aynı zamanda üretimin devamlılığını, satış faaliyetlerini ve finansal yükümlülüklerin zamanında yerine getirilmesini destekleyen operasyonel finansman katmanı olarak değerlendiriliyor.
Petrol-gaz sektöründe işletme sermayesini hangi riskler etkiliyor?
Çalışma sektörün işletme sermayesi yönetimini etkileyen altı ana risk alanı tanımlıyor:
| Risk alanı | İşletme sermayesine olası etkisi |
|---|---|
| Dünya enerji fiyatlarının değişmesi | Gelir ve nakit girişlerinin öngörülebilirliğini azaltabilir. |
| Jeopolitik riskler | Ticaret, finansman ve tedarik süreçlerinde belirsizlik oluşturabilir. |
| Karmaşık üretim teknolojileri | Yüksek yedek parça ve teknik stok gereksinimine yol açabilir. |
| Lojistik ve taşıma maliyetleri | Stok politikası ve nakit gereksinimini etkileyebilir. |
| Enflasyon ve döviz kuru hareketleri | Girdi maliyetlerini ve yabancı para yükümlülüklerini değiştirebilir. |
| Kredi ve finansman koşulları | Kısa vadeli finansmanın maliyetini ve erişilebilirliğini etkileyebilir. |
Bu sınıflandırma çalışmanın ekonomik çerçevesidir; makale söz konusu risklerin her biri için ayrı bir olasılık veya parasal kayıp hesabı yapmamaktadır.
Aşırı stok neden sorun olarak görülüyor?
Makalenin ilk temel sorunu, üretimin durmasından kaçınmak amacıyla gereğinden fazla hammadde ve yedek parça tutulmasıdır. Bu yaklaşım operasyonel güvenlik sağlayabilir; ancak fazla stok finansal kaynakları işletmenin başka alanlarında kullanılmaktan alıkoyar ve ilave stoklama maliyeti yaratır.
Yazarların önerdiği çözüm, stok normlarının yeniden belirlenmesi, lojistiğin optimize edilmesi, ERP sistemleriyle stok hareketlerinin daha yakından izlenmesi ve uygun koşullarda Just in Time yaklaşımından yararlanılmasıdır.
Bununla birlikte çalışma belirli bir petrol-gaz işletmesinde JIT uygulanması sonucunda stokların yüzde kaç azaldığını veya ne kadar nakit serbest kaldığını ölçmemektedir.
Ticari alacaklar neden likidite sorunu oluşturabilir?
Petrol ve enerji ürünlerinin özellikle uluslararası sözleşmelerle satılması, uzun ödeme vadelerine ve gecikmiş tahsilatlara yol açabilir. Satışın muhasebeleştirilmiş olması işletmenin aynı miktarda nakdi elde ettiği anlamına gelmediğinden yüksek alacak seviyesi likidite üzerinde baskı oluşturabilir.
Çalışmanın önerileri arasında müşterilerin finansal durumunun daha düzenli değerlendirilmesi, kredi politikasının güçlendirilmesi, elektronik ödeme altyapılarının kullanılması ve alacakların elektronik sistemlerle izlenmesi bulunuyor.
Nakit akışı neden yalnız muhasebe kârından ayrı değerlendirilmelidir?
Makale petrol ve gaz şirketlerinin yüksek fiyat oynaklığı nedeniyle nakit girişlerinin değişebileceğine dikkat çekiyor. İşletmenin gelir göstermesi, kısa vadeli borçlarını zamanında ödeyecek nakdin her zaman aynı anda mevcut olduğu anlamına gelmeyebilir.
Bu nedenle bütçeleme sistemlerinin geliştirilmesi ve gelecekteki nakit giriş-çıkışlarının daha uzun vadeli tahmin edilmesi çalışma tarafından temel yönetim önerilerinden biri olarak sunuluyor.
Tablo 1 hangi sorun–çözüm ilişkilerini kuruyor?
Çalışmanın ilk ana tablosu beş sorunu bunların olası nedenleri, işletmeye etkileri ve önerilen yönetim araçlarıyla eşleştiriyor:
| Sorun | Çalışmada belirtilen temel neden | Temel finansal etki | Önerilen yön |
|---|---|---|---|
| Aşırı stok | Zayıf planlama | Finansal kaynakların stokta bağlanması | ERP ve lojistik optimizasyonu |
| Yüksek ticari alacaklar | Etkisiz kredi politikası | Likidite riskinin artması | Elektronik ödeme ve daha güçlü kontrol |
| Düzensiz nakit akışı | Zayıf finansal planlama | Kısa vadeli yükümlülüklerde gecikme riski | Nakit akışı tahmini |
| Döviz riski | Dış pazarlara bağımlılık | Finansal kayıp olasılığı | Hedging araçları |
| Zayıf dijital sistemler | Teknolojik geri kalmışlık | Operasyonel karar hızının düşmesi | Dijital dönüşüm stratejisi |
Bu tablo gerçek şirketlerden hesaplanmış olay sıklıkları veya finansal zarar tutarları değildir. Sorun–neden–çözüm ilişkileri çalışmanın kaynak literatürden türettiği yönetim çerçevesidir.
Geleneksel ve modern işletme sermayesi yönetimi nasıl karşılaştırılıyor?
İkinci ana tablo beş yönetim alanında geleneksel ve modern yaklaşımı karşılaştırmaktadır:
| Yönetim alanı | Geleneksel yaklaşım | Çalışmada önerilen modern yaklaşım |
|---|---|---|
| Stok yönetimi | Elle planlama | Otomatik ERP sistemleri |
| Alacak kontrolü | Kâğıt belge akışı | Elektronik izleme ve CRM |
| Finansal planlama | Kısa vadeli yaklaşım | Stratejik ve uzun vadeli planlama |
| Risk yönetimi | Reaktif yaklaşım | Proaktif ve analitik yaklaşım |
| Veri işleme | Gecikmeli raporlama | Gerçek zamanlı analiz |
Makale modern yaklaşımın kararları hızlandırabileceğini, risklerin daha erken görünmesini sağlayabileceğini ve kaynak dağılımını iyileştirebileceğini savunuyor. Ancak bu tablo ERP kullanan ve kullanmayan petrol şirketlerinden ölçülmüş karşılaştırmalı performans verisi içermemektedir.
ERP'nin çalışmadaki rolü nedir?
Enterprise Resource Planning (ERP), çalışmada stok, finansal planlama ve operasyonel bilgilerin daha bütünleşik biçimde izlenmesini sağlayan temel dijital araç olarak görülüyor.
ERP kullanımından beklenen başlıca yararlar; stok hareketlerinin daha hızlı görülmesi, ihtiyaçların daha iyi planlanması, finansal bilgilerin gecikmeden işlenmesi ve yöneticilerin gerçek zamana daha yakın bilgiyle karar verebilmesidir.
Kaynak ERP'nin yatırım maliyeti, uygulama süresi, hata oranı veya yatırım geri dönüş süresi hakkında veri sunmamaktadır.
CRM neden ticari alacak yönetimiyle ilişkilendiriliyor?
Customer Relationship Management (CRM) sistemleri çalışmada müşteri ve tahsilat bilgilerinin elektronik ortamda izlenmesiyle ilişkilendiriliyor. Bu yaklaşım müşterilerin ödeme davranışının, sözleşme koşullarının ve gecikmelerin daha sistematik takip edilmesine yardımcı olabilecek bir araç olarak sunulmaktadır.
Bununla birlikte CRM'nin alacak süresini kaç gün azalttığı veya tahsilat oranını ne ölçüde yükselttiği çalışma kapsamında test edilmemiştir.
Kur riskine karşı hangi yaklaşım öneriliyor?
Petrol ve gaz şirketlerinin uluslararası pazarlara bağımlılığı döviz cinsinden gelir, gider ve borçların işletme sermayesini etkileyebilmesine yol açabilir. Çalışma bu risk için genel çözüm olarak hedging araçlarının uygulanmasını önermektedir.
Ancak hangi finansal türev aracının, hangi para birimi veya risk profili için kullanılacağına ilişkin bir hedge oranı, senaryo analizi veya türev fiyatlama modeli bulunmamaktadır. Hedging bu nedenle makalede ayrıntılı bir finansal model değil, risk yönetimi önerisidir.
Siber güvenlik neden finansal yönetim sorunu olarak görülüyor?
Çalışma dijital finansal sistemlerin yetersizliğiyle birlikte siber güvenlik risklerini de işletme sermayesi yönetiminin yeni sorunlarından biri olarak anıyor. Dijitalleşme arttıkça finansal bilginin güvenliği ve sistemlerin kesintisiz çalışması da operasyonel finans yönetiminin parçası hâline gelmektedir.
Bununla birlikte çalışma belirli bir siber saldırı veri seti, finansal kayıp tutarı veya siber risk modeli sunmamaktadır.
İnsan kaynağı neden ayrı bir sorun olarak belirtiliyor?
Makale çağdaş finansal teknolojileri ve risk yönetimi araçlarını kullanabilen uzmanların yetersizliğinin işletmelerin yönetim kapasitesini sınırlayabileceğini savunuyor. Bu nedenle yalnız yazılım yatırımı değil, çalışanların finans, dijital sistem ve risk yönetimi becerilerinin geliştirilmesi de öneriliyor.
İşletme sermayesi hangi göstergelerle değerlendiriliyor?
Çalışmanın Tablo 3'ü işletme sermayesi verimliliği için beş temel göstergeyi sıralıyor:
| Gösterge | Çalışmada verilen ekonomik anlam | Çalışmada belirtilen hedef yön |
|---|---|---|
| Cari oran | Dönen varlıkların kısa vadeli yükümlülüklere oranı | 2:1 |
| İşletme sermayesi devir hızı | Varlıkların kullanım etkinliği | Yüksek olması |
| Ticari alacak devir süresi | Alacakların tahsil edilme süresi | Minimum olması |
| Stok devir oranı | Stokların kullanım/devir hızı | Yüksek olması |
| Nakit kaynaklarının kârlılığı | Nakit akışlarının getiri üretmesi | İstikrarlı artış |
Buradaki 2:1 cari oran çalışmanın normatif olarak verdiği değerdir. Makale bu oranın incelenen bütün petrol-gaz şirketleri için ampirik olarak optimal olduğunu test etmemiştir. Diğer dört gösterge için de sayısal optimum eşik verilmemiş; yalnız hedeflenen yön belirtilmiştir.
Just in Time yaklaşımı çalışmada nasıl kullanılıyor?
Just in Time (JIT), özellikle fazla stokların azaltılması için önerilen yönetim yaklaşımlarından biridir. Çalışmanın mantığı, ihtiyaç duyulmayan stok miktarını azaltarak stokta bağlı finansal kaynağı serbest bırakmaktır.
Ancak petrol ve gaz sektöründeki kritik yedek parçaların tedarik süreleri, emniyet stoku gereksinimleri veya üretim duruş maliyetleri çalışmada ayrı nicel modele dahil edilmediğinden JIT bütün stoklar için koşulsuz bir reçete olarak yorumlanmamalıdır.
Yapay zekâ çalışmada gerçekten test edildi mi?
Hayır. Makale uluslararası petrol-gaz şirketlerinin dijital finansal sistemler ve yapay zekâ teknolojilerinden yararlandığını ifade ediyor ve bu teknolojileri gelecek yönetim araçları arasında değerlendiriyor.
Ancak çalışmada yapay zekâ modeli oluşturulmamış, veri seti eğitilmemiş, tahmin doğruluğu ölçülmemiş ve AI kullanan/kullanmayan şirketler karşılaştırılmamıştır. Bu nedenle yapay zekâ çalışmanın deneysel yöntemi değil, önerilen dijital dönüşüm yönlerinden biridir.
Çalışmanın desteklediği sonuçlar
- Petrol ve gaz işletmelerinde stoklar, ticari alacaklar, nakit ve kısa vadeli yükümlülükler işletme sermayesi yönetiminin temel alanlarıdır.
- Sektörün yüksek sermaye yoğunluğu, lojistik yapısı, enerji fiyatı değişkenliği ve uluslararası bağlantıları işletme sermayesi yönetimini karmaşıklaştırmaktadır.
- Çalışmanın analitik çerçevesinde aşırı stok, yüksek alacaklar, düzensiz nakit akışları, kur riski ve zayıf dijital altyapı temel sorun alanları olarak tanımlanmıştır.
- ERP, elektronik alacak takibi, nakit akışı tahmini ve proaktif risk yönetimi yazarların önerdiği temel iyileştirme araçlarıdır.
- Çalışma işletme sermayesi yönetiminin yalnız muhasebe fonksiyonu değil, finansal dayanıklılık ve operasyonel süreklilikle ilişkili stratejik bir yönetim alanı olduğunu savunmaktadır.
Çalışmanın desteklemediği veya test etmediği sonuçlar
- ERP uygulamasının petrol-gaz şirketlerinin kârlılığını belirli bir yüzde artırdığı bu çalışmada gösterilmemiştir.
- Dijital dönüşüm ile işletme sermayesi performansı arasında şirket verisine dayalı nedensel ilişki test edilmemiştir.
- Belirli bir petrol veya doğal gaz şirketinin bilanço verileri analiz edilmemiştir.
- Stok optimizasyonunun kaç gün veya ne kadar parasal kaynak tasarrufu sağladığı hesaplanmamıştır.
- Ticari alacakların önerilen yöntemlerle kaç günde tahsil edilebileceği ölçülmemiştir.
- 2:1 cari oranın bütün petrol-gaz işletmeleri için evrensel optimum olduğu deneysel olarak gösterilmemiştir.
- JIT yaklaşımının petrol ve gaz sektöründeki bütün kritik stoklara güvenle uygulanabileceği kanıtlanmamıştır.
- Yapay zekâ tabanlı finansal yönetim modeli geliştirilmemiş veya test edilmemiştir.
- Makalenin önerileri Türkiye'deki petrol-gaz işletmelerinde doğrudan test edilmemiştir.
Çalışmanın Yöntemi ve Bulguları
Çalışmanın gerçek yöntemsel yapısı nedir?
Kaynak kendi yöntemini karşılaştırmalı analiz, sistem yaklaşımı ve ekonomik-istatistiksel yöntemler olarak tanımlamaktadır. Bununla birlikte makalenin görünen yöntem uygulaması esas olarak literatür tabanlı kavramsal sınıflandırma ve yönetim yaklaşımlarının karşılaştırılmasıdır.
Çalışmada ayrı bir “Materyal ve Yöntem” bölümü altında şirket seçimi, veri toplama prosedürü, analiz dönemi veya istatistiksel model ayrıntılandırılmamıştır.
Kaynakta hangi özgün ampirik unsurlar bulunmuyor?
| Ampirik doğrulama unsuru | Kaynakta durumu |
|---|---|
| İncelenen şirket listesi | Verilmemiştir. |
| Şirket sayısı / örneklem büyüklüğü | Verilmemiştir. |
| Finansal veri dönemi | Verilmemiştir. |
| Dönen varlık ve kısa vadeli borç verileri | Verilmemiştir. |
| Stok devir oranlarının şirket bazında hesabı | Yapılmamıştır. |
| Alacak tahsil sürelerinin şirket bazında hesabı | Yapılmamıştır. |
| Nakit dönüşüm döngüsü | Hesaplanmamıştır. |
| Korelasyon veya regresyon | Bulunmamaktadır. |
| İstatistiksel anlamlılık testi | Bulunmamaktadır. |
| Dijitalleşme öncesi/sonrası karşılaştırması | Yapılmamıştır. |
Bu nedenle çalışmanın sonuçları “ekonomik-istatistiksel olarak ölçülmüş performans etkileri” biçiminde sunulmamalıdır.
Tablo 1 nasıl oluşturulmuştur?
Kaynak, sorun–neden–etki–çözüm tablosunun Brigham & Houston, OECD Economic Outlook ve IEA World Energy Outlook materyallerinden hareketle yazarlar tarafından oluşturulduğunu belirtmektedir.
Tablo şirket gözlemlerinin frekansını veya belirli bir saha araştırmasını göstermemektedir; farklı yönetim sorunlarının analitik olarak sınıflandırıldığı bir sentez tablosudur.
Tablo 2 nasıl oluşturulmuştur?
Geleneksel ve modern yönetim yaklaşımlarını karşılaştıran ikinci tablo, kaynakta Kaplan & Norton ile Ross, Westerfield & Jordan'a atfedilen kaynaklar üzerinden yazarlar tarafından hazırlanmıştır.
Burada “modern yaklaşım” lehine verilen sonuçlar, aynı şirketlerde yapılmış kontrollü öncesi-sonrası ölçümler değildir. Tablo kavramsal yönetim karşılaştırmasıdır.
Tablo 3 ne ölçüyor?
Üçüncü tablo cari oran, işletme sermayesi devir hızı, alacak devir süresi, stok devir oranı ve nakit kaynaklarının kârlılığını işletme sermayesi performans göstergeleri olarak tanımlar.
Tablo bu göstergelerin gerçek bir şirket örneklemindeki dağılımını vermiyor. Yalnız cari oran için 2:1 sayısal hedefi belirtilirken diğer göstergeler “yüksek”, “minimum” veya “istikrarlı artış” gibi yönsel hedeflerle ifade ediliyor.
Çalışmanın ana “bulgusu” nasıl yorumlanmalıdır?
Makalenin ana bulgusu, belirli sayısal finansal sonuçların keşfedilmesinden çok bir yönetim çerçevesinin kurulmasıdır. Yazarlar işletme sermayesi performansının stok, alacak, nakit, risk ve bilgi sistemlerinin birlikte yönetilmesiyle geliştirilebileceği sonucuna ulaşmaktadır.
Bu nedenle çalışmayı “ERP kullanan şirketlerin işletme sermayesi performansı istatistiksel olarak daha yüksek bulundu” şeklinde aktarmak kaynak tarafından desteklenmez. Daha doğru ifade, çalışmanın literatür ve karşılaştırmalı değerlendirme temelinde ERP, dijital finansal yönetim ve proaktif risk yaklaşımını önerdiğidir.
Önerilen iyileştirme çerçevesi
| Yönetim alanı | Çalışmanın önerdiği yaklaşım | Kaynakta ampirik doğrulama |
|---|---|---|
| Stoklar | ERP, lojistik optimizasyonu, stok normlarının yeniden belirlenmesi ve uygun durumda JIT | Yok |
| Ticari alacaklar | Kredi politikasının güçlendirilmesi ve elektronik kontrol | Yok |
| Nakit | Bütçeleme ve uzun vadeli nakit akışı tahmini | Yok |
| Döviz riski | Hedging araçlarının kullanılması | Yok |
| Finansal bilgi | Gerçek zamanlı dijital analiz | Yok |
| İnsan kaynağı | Finans ve dijital risk yönetiminde nitelikli personel yetiştirilmesi | Yok |
Çalışmanın güçlü yönleri
- İşletme sermayesi sorunlarını yalnız nakit üzerinden değil, stok, alacak, kur riski ve dijital altyapıyla birlikte ele almaktadır.
- Petrol-gaz sektörünün sermaye yoğun ve uluslararası yapısını finansal yönetim çerçevesine dahil etmektedir.
- Sorun, neden, etki ve çözümü aynı tabloda bir araya getirerek yönetim açısından açık bir kontrol çerçevesi oluşturmaktadır.
- Geleneksel ve dijital finansal yönetim yaklaşımlarını anlaşılır biçimde karşılaştırmaktadır.
- Uygulama yönünde stok, alacak, nakit akışı, risk ve insan kaynağı için somut yönetim başlıkları önermektedir.
Temel yöntemsel sınırlılıklar
- Petrol-gaz şirketlerinden oluşturulmuş tanımlı bir ampirik örneklem yoktur.
- Şirket finansal tabloları üzerinde ölçüm yapılmamıştır.
- “Ekonomik-istatistiksel yöntem” ifadesine karşın hesaplanmış istatistiksel model veya test sunulmamaktadır.
- Önerilerin finansal etkisi nicel olarak ölçülmemiştir.
- Dijitalleşme ile performans arasındaki nedensellik test edilmemiştir.
- Uluslararası deneyimden söz edilmesine rağmen şirket bazında sistematik uluslararası karşılaştırma tablosu verilmemiştir.
- Kaynak listesinin bazı bibliyografik kayıtlarında doğrulama sorunları bulunmaktadır.
Verianla Live neden kullanılmadı?
Çalışmada şirket bazlı sayısal performans serisi, yıllık finansal veri, deneysel karşılaştırma veya özgün istatistiksel çıktı bulunmamaktadır. Tablo 1 ve Tablo 2 tamamen kategorik; Tablo 3 ise büyük ölçüde yönsel/normatif bilgilerden oluşmaktadır.
Bu verileri animasyonlu bir grafik veya sayısal performans karşılaştırmasına dönüştürmek, kaynakta bulunmayan nicel kesinlik yaratabileceğinden Verianla Live bileşeni kullanılmamıştır.
Kaynak ve Yöntem Notu
Tam özgün başlık:NEFT-QAZ SƏNAYE MÜƏSSİSƏLƏRİNİN DÖVRİYYƏ KAPİTALININ İDARƏ EDİLMƏSİNİN TƏKMİLLƏŞDİRİLMƏSİ YOLLARI.
İngilizce başlık:WAYS TO IMPROVE WORKING CAPITAL MANAGEMENT OF OIL AND GAS INDUSTRIAL ENTERPRISES.
Yazarlar, kaynak sırasıyla: İlham Şamil RÜSTƏMOV; Nərmin Şamil URUXOVA.
Kurum: Azərbaycan Dövlət Neft və Sənaye Universiteti / Azerbaijan State Oil and Industry University.
Eş katkı/eş birinci yazar: Kaynakta eş katkı veya eş birinci yazarlık beyanı bulunmamaktadır.
Sorumlu yazar: Kaynakta ayrı bir corresponding-author işareti bulunmamaktadır. Her iki yazar için e-posta bilgisi verilmiştir.
Kaynak türü: Petrol ve gaz sanayi işletmelerinde işletme sermayesi yönetimini literatür ve karşılaştırmalı yönetim çerçevesi üzerinden ele alan analitik/kavramsal ekonomi-finans çalışmasıdır. Kaynakta karşılaştırmalı analiz, sistem yaklaşımı ve ekonomik-istatistiksel yöntemlerin kullanıldığı belirtilmekle birlikte şirket bazlı özgün nicel veri analizi gösterilmemektedir.
Hakemlik durumu: Makale kabul edilmiş bir dergi yayınıdır. Derginin resmî yayın politikası editoryal kararda hakem değerlendirmelerinin dikkate alındığını ve bilimsel hakemlerin görevlerini tanımladığını belirtmektedir. Bu spesifik makaleye ait bireysel hakem raporu kamuya açık değildir.
Dergi:Azərbaycan Ali Texniki Məktəblərinin Xəbərləri / Proceedings of Azerbaijan High Technical Educational Institutions.
Yayınevi: Azerbaijan State Oil and Industry University Press.
Yayın kimliği: Volume 28, Issue 1, 2026.
ISSN: 1028-7515.
DOI: 10.32010/QVSW8785.
Makale süreci: Received 4 February 2026; Revised 26 February 2026; Accepted 5 March 2026.
Sayfa aralığı uyarısı: İncelenen makale dosyasındaki görünür sayfalar 324–330'dur. Derginin resmî çevrimiçi üstverisinde 324–331 yazmaktadır; aynı çevrimiçi sayıda takip eden makalenin başlangıç sayfası da 331 olarak listelenmiştir. Bu nedenle iki bibliyografik gösterim arasındaki fark sessizce düzeltilmemiştir.
Resmî bağlantı:https://doi.org/10.32010/QVSW8785.
Lisans/telif: Kaynakta Creative Commons veya başka bir açık lisans beyanı bulunmamaktadır. Yayıncının resmî web sayfasında “All rights reserved” ifadesi yer almaktadır. Bu nedenle bu Verianla içeriğinde kaynak tabloları görsel olarak kopyalanmamış; bilimsel ve ekonomik mesajları Türkçe olarak yeniden açıklanmıştır.
Finansman: Kaynakta ayrı finansman beyanı bulunmamaktadır.
Çıkar çatışması: Kaynakta ayrı çıkar çatışması beyanı bulunmamaktadır.
Veri erişilebilirliği: Kaynakta özgün şirket veri seti veya ayrı data availability bildirimi bulunmamaktadır.
Yazar katkıları: Kaynakta CRediT veya ayrıntılı yazar katkı beyanı bulunmamaktadır.
Kaynakça uyarısı: Makalenin bazı bibliyografik kayıtları bağımsız doğrulamada sorun göstermektedir. Özellikle Ross, Westerfield ve Jordan'ın üç yazarlı kaydı “Corporate Finance” başlığıyla verilmiş olsa da yayıncının resmî kataloğunda üç yazarlı eser Fundamentals of Corporate Finance olarak listelenmektedir; Corporate Finance farklı ve daha geniş bir yazar grubuna sahiptir. Kaplan ve Norton'a atfedilen 2020 tarihli Strategic Performance Management and Financial Efficiency başlığı da Harvard Business Review/Press resmî aramasında bu biçimiyle doğrulanamamıştır. Bu durum kaynakça kullanımında bağımsız bibliyografik kontrol gerektirir.
Yöntemsel uyarı: Makalede “ekonomik-istatistiksel yöntemler” kullanıldığı ifade edilmekle birlikte incelenen metinde örneklem büyüklüğü, veri seti, gözlem dönemi, regresyon, korelasyon, güven aralığı, p değeri veya başka bir nicel istatistiksel analiz sunulmamaktadır.
Sonuçların yorum sınırı: Dijital yönetim teknolojileri, ERP, CRM, nakit akışı tahmini, proaktif risk yönetimi ve finansal planlama makalede işletme sermayesi verimliliğini artırabilecek araçlar olarak önerilmektedir. Ancak söz konusu teknolojilerin etkisi bu çalışma içinde şirket verisiyle nicel olarak ölçülmemiştir. Bu nedenle öneriler deneysel veya nedensel performans kanıtı olarak değil, analitik yönetim çerçevesi olarak değerlendirilmelidir.
Türkiye'ye aktarım sınırı: Çalışma Azerbaycan petrol-gaz sanayisi bağlamından hareket etmektedir. Türkiye'deki şirketlerin bilanço ve operasyonel verileri kullanılmadığından sonuçlar Türkiye için doğrudan ölçülmüş finansal optimumlar değildir.
Bilimsel içerik kaynağı: Bu Verianla makalesindeki işletme sermayesi bileşenleri, sorun sınıflandırmaları, yönetim önerileri, geleneksel-modern yaklaşım karşılaştırması ve performans göstergeleri yalnız incelenen çalışmaya dayanmaktadır. Dış kaynaklar yalnız DOI, dergi/yayınevi, sayı, hakemlik politikası ve kaynakçadaki belirli bibliyografik kayıtların doğrulanması için kullanılmıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir